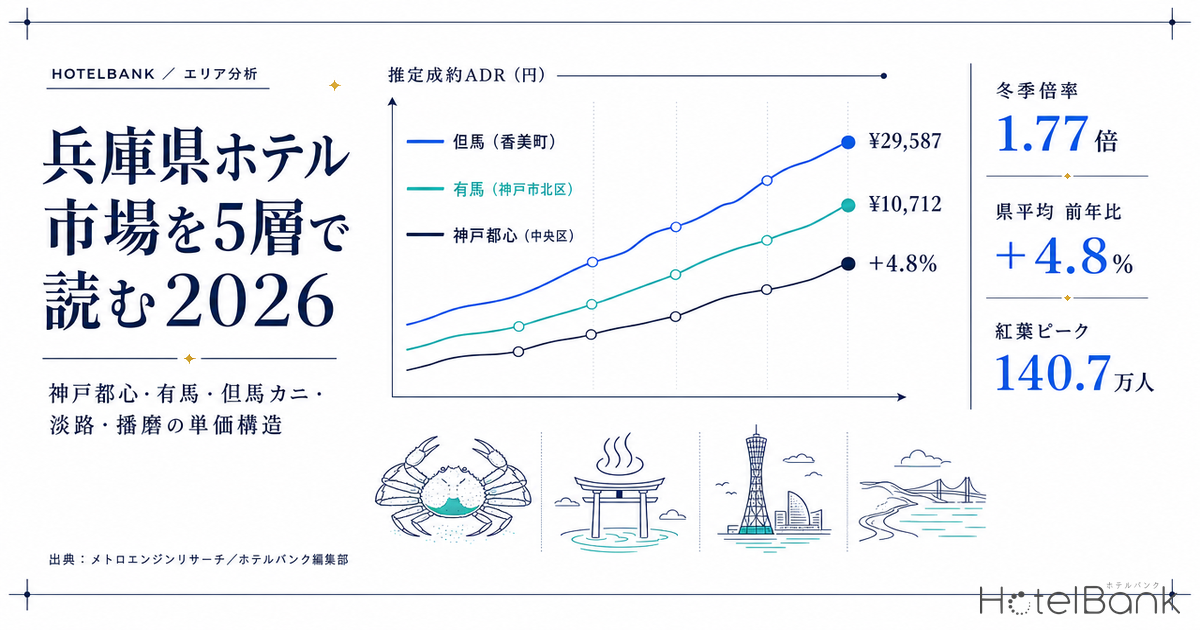
兵庫県は、政令市の都心ビジネス需要、都市近郊の高単価温泉地、日本海側の蟹シーズン旅館、離島型リゾート、そして播磨・阪神間の業務/イベント帯という、性格のまったく異なる宿泊マーケットが1つの県内に同居している。県単位の平均値だけを見ていると、この内部差は完全に消えてしまう。本稿では、メトロエンジンリサーチの市区町村別データをもとに兵庫県を5つの層に分解し、秋冬の単価構造と予約進度、そして価格帯の伸びしろを定量的に読み解く。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等の上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ
- — 県平均は機能しない — 2026年11月の推定成約ADRは神戸市北区(有馬)¥29,600に対し姫路市¥10,700。同一県内で約2.8倍の開きがある。
- — +4.8%は近畿最速 — 2026年1〜6月平均の推定成約ADRは¥13,200(前年比+4.8%)。和歌山+4.5%・滋賀+4.1%・京都+1.5%を上回る。
- — 但馬の冬季倍率1.5〜1.8倍 — 新温泉町1.77倍・香美町1.68倍・豊岡市1.56倍。2026年11月6日のズワイガニ解禁が単価カーブの起点になる。
- — 神戸都心だけが「冬が谷」 — 冬季倍率0.90倍。第32回神戸ルミナリエ(2027年1月29日〜2月7日)は年間最需要イベントが単価の谷に置かれる構図。
- — アッパーミドル帯が空白 — 神戸市中央区は分析対象46施設中37施設(80%)が¥2.0万未満、¥6.0万超はゼロ。姫路市も¥3.5万以上が0施設。
県平均は前年比+4.8% — ただし「兵庫県の平均」が説明できるものは少ない
まず全体像から確認する。兵庫県全体の推定成約ADRは、2026年1〜6月の平均で¥13,200。前年同期の¥12,600に対して+4.8%である(月次N=536〜579施設、掲載施設ベースではN=1,034〜1,192施設)。月別に見ると1月+10.0%、2月+7.0%、3月+13.9%と年始から春先にかけて明確な上昇があり、一方で4月+1.2%、5月+1.1%、6月−5.6%と初夏は前年並みに落ち着いた。単価が一本調子で伸びているわけではなく、需要イベントが集中する月に上振れが偏る構造になっている。
マクロ環境は追い風が続いている。観光庁「宿泊旅行統計調査」に基づく集計では、2025年の兵庫県の外国人延べ宿泊者数は前年比+29%と、全国平均の+8.2%を大きく上回った。神戸観光局の発表によれば、2025年の神戸市の延べ宿泊者数は775.7万人で過去最高、うち外国人延べ宿泊者数は140.7万人に達している。神戸空港の国際化を背景とした東アジア需要の取り込みが、県全体の数字を押し上げている構図だ。
この+4.8%が県外との比較でどの位置にあるかも確認しておく。近畿5府県と岡山県について、同一定義の推定成約ADRを2026年1〜6月平均で並べたのが下表である。兵庫県の伸び率は比較対象のなかで最も高い。
| 府県 | 2025年1〜6月 平均ADR |
2026年1〜6月 平均ADR |
前年比 | 対象施設数 (2026年月次N) |
|---|---|---|---|---|
| 兵庫県 | ¥12,630 | ¥13,230 | +4.8% | 536〜565 |
| 和歌山県 | ¥8,885 | ¥9,288 | +4.5% | 221〜227 |
| 滋賀県 | ¥7,559 | ¥7,865 | +4.1% | 160〜163 |
| 奈良県 | ¥12,438 | ¥12,834 | +3.2% | 131〜135 |
| 京都府 | ¥15,832 | ¥16,066 | +1.5% | 580〜607 |
| 岡山県 | ¥8,058 | ¥8,162 | +1.3% | 187〜192 |
| 大阪府 | ¥11,300 | ¥9,370 | −17.1% | 640〜650 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(確定値ベースの推定成約ADR。月次の対象施設数は2026年1〜6月の範囲)
兵庫県の+4.8%は、和歌山県(+4.5%)・滋賀県(+4.1%)を上回り、京都府(+1.5%)の3倍超にあたる。大阪府の−17.1%は2025年の大型イベント需要の反動によるものとみられ、関西全体の基調というより単年要因として読むのが妥当だ。近畿圏のなかで、兵庫県は単価水準では京都府に及ばないものの、伸び率では明確に先行している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月以降は調査時点の掲載水準に基づく推定)
年次を重ねた月次カーブを見ると、兵庫県の推定成約ADRには「8月」と「11〜12月」という2つの山がある。夏のレジャーピークと、冬の味覚シーズンである。2025年11月はデータ対象施設数が一時的に薄く(N=34施設)、系列中央値の6割を下回るため上のチャートでは非表示としているが、前後の月から見て11月が谷ではなく山側であることは読み取れる。
兵庫県を5層に分解する — 単価レンジは3倍近く開く
市区町村別に2026年11月の推定成約ADRを並べると、県内の分散の大きさが一目でわかる。神戸市北区(有馬温泉を含む)の¥29,600に対し、姫路市は¥10,700。同じ県内で約2.8倍の開きがある。この差は「高い/安い」という優劣ではなく、需要の性格そのものが違うことを意味している。以下の5層に整理した。
| 層 | 代表エリア | 2026年11月 推定成約ADR | 2026年7月 推定成約ADR |
主な需要源 |
|---|---|---|---|---|
| ①都市業務・インバウンド | 神戸市中央区 | ¥15,322 | ¥13,088 | ビジネス・学会・訪日 |
| ②都市近郊 高単価温泉 | 神戸市北区(有馬) | ¥29,587 | ¥21,507 | 近距離レジャー・紅葉 |
| ③但馬の温泉旅館 | 豊岡市・香美町・新温泉町 | ¥18,453〜29,390 | ¥12,306〜18,667 | 蟹シーズン・湯治 |
| ④淡路島リゾート | 洲本市・南あわじ市・淡路市 | ¥17,704〜22,451 | ¥16,268〜21,988 | 家族旅行・体験型 |
| ⑤播磨・阪神間の業務/イベント | 姫路市・西宮市・尼崎市 | ¥10,026〜12,874 | ¥8,818〜10,418 | 出張・観光・イベント |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR。2026年11月は調査時点の掲載水準に基づく推定)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年11月は対象施設数が薄いため非表示)
推移を重ねると、5層の季節構造がまったく別物であることがはっきりする。香美町・豊岡市は夏に底を打ち、11月以降に急角度で立ち上がる。有馬(北区)は通年で高い水準を保ちながら冬にもう一段上がる。神戸市中央区と姫路市はほぼ水平で、季節による振れ幅が小さい。同じ「兵庫県のホテル」でも、レベニューマネジメントで見るべきカレンダーが根本的に異なる。
但馬 — 冬季単価は通常期の1.5〜1.8倍。11月6日が起点になる
兵庫県の季節構造で最も振れ幅が大きいのが、日本海側の但馬エリアである。ズワイガニ漁は2026年11月6日に解禁され、翌2027年3月20日までが漁期となる。豊岡市観光公式サイトによれば、津居山港に水揚げされたものは「津居山かに」を名乗ることができ、11月5日正午の出漁式、11月7日の初競りが季節の号砲となる。柴山・香住も同じ解禁日で動く。
この「11月6日」が、単価カーブの起点として実際に効いているかを検証した。確定値ベースの月次(2025年9月〜2026年6月)を使い、冬季(12〜3月)平均を通常期(9・10・4・5・6月)平均で割った倍率が下表である。
| エリア | 冬季(12〜3月) 平均ADR |
通常期 平均ADR | 冬季倍率 | 対象施設数 (中央値) |
|---|---|---|---|---|
| 新温泉町(湯村温泉・浜坂) | ¥24,614 | ¥13,891 | 1.77倍 | 21 |
| 香美町(香住・柴山・村岡) | ¥39,212 | ¥23,351 | 1.68倍 | 45 |
| 豊岡市(城崎・竹野・津居山) | ¥30,381 | ¥19,467 | 1.56倍 | 98 |
| 洲本市(淡路島) | ¥23,074 | ¥19,296 | 1.20倍 | 19 |
| 神戸市北区(有馬) | ¥35,581 | ¥30,078 | 1.18倍 | 41 |
| 姫路市 | ¥7,086 | ¥6,972 | 1.02倍 | 40 |
| 神戸市中央区 | ¥10,894 | ¥12,097 | 0.90倍 | 63 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(確定値基準。冬季=2025年12月〜2026年3月、通常期=2025年9・10月/2026年4・5・6月)
この冬季倍率が収益にどれだけ効くかは、ADRと稼働率の2軸で見ると把握しやすい。豊岡市の確定値ベース冬季平均ADR ¥30,381を中心に置き、ADRを±20%、客室稼働を70〜94%の範囲で振ったRevPAR(客室あたり売上)の格子が下表である。
| 稼働 \ ADR | ¥24,300 −20% | ¥27,300 −10% | ¥30,381 基準 | ¥33,400 +10% | ¥36,500 +20% |
|---|---|---|---|---|---|
| 70% | ¥17,010 | ¥19,110 | ¥21,267 | ¥23,380 | ¥25,550 |
| 76% | ¥18,468 | ¥20,748 | ¥23,090 | ¥25,384 | ¥27,740 |
| 82% | ¥19,926 | ¥22,386 | ¥24,912 | ¥27,388 | ¥29,930 |
| 88% | ¥21,384 | ¥24,024 | ¥26,735 | ¥29,392 | ¥32,120 |
| 94% | ¥22,842 | ¥25,662 | ¥28,558 | ¥31,396 | ¥34,310 |
出典:ホテルバンク編集部作成(ADR基準値はメトロエンジンリサーチ確定値ベースの豊岡市 冬季平均ADR)
本表はADR×OCCの算術計算であり、将来の稼働・単価を予測するものではない。中央セル(¥24,912)はADR基準値と、旅館業態のOCC 82.4%(2026年7月時点・兵庫県、N=710施設/32,678室)を組み合わせたもの。読み取れるのは、客室稼働を6pt積む(82%→88%)とRevPARは約7%、ADRを10%積むと10%動くという関係である。蟹シーズンの販売設計で「単価を守って稼働を落とす」判断をする際、ADRを1割引き上げても稼働が6pt以上落ちれば差し引きマイナスになる、という損益分岐の目安として使える。
新温泉町の1.77倍、香美町の1.68倍という数字は、単なる繁忙期プレミアムの範囲を超えている。素材原価(蟹)の上乗せが料理内容としてプラン単価に直結するため、宿泊単価の季節弾力性が構造的に高い。逆に言えば、通常期の¥13,000〜23,000帯には、素材以外の付加価値でどこまで単価を積めるかという伸びしろが残っている。近年は但馬の宿でも通年のアクティビティ造成や地酒・但馬牛を軸にしたプラン設計が進んでおり、冬季倍率をむしろ下げる方向(=通常期を底上げする方向)に投資する余地は大きい。
実務面で押さえておきたいのは、蟹シーズンのリードタイムの長さである。11月6日解禁後の週末は、例年かなり早い段階から予約が動き始める。2026年11月の対象施設数を見ると、豊岡市は掲載施設数106に対して分析対象73施設、香美町は58に対して32施設と、10月時点よりも母数が絞られている。これは秋以降に販売枠が埋まり、OTA等の上での掲載が減っていく過程を反映したものだ。解禁週の販売設計は、遅くとも9月中に価格を確定させておきたい。冬の蟹需要が夏の段階からどう動き出しているかは、蟹が高評価の宿 全国TOP30でも言及率とADRの両面から追っている。
有馬 — 「都市から30分の高単価温泉」という希少ポジション
神戸市北区(有馬温泉を含む)の推定成約ADRは、通常期でも¥30,100、冬季で¥35,600。これは但馬の冬季ピークに匹敵する水準を通年で維持していることを意味する。冬季倍率が1.18倍にとどまるのは、単価が季節に依存していない証拠であり、収益の安定性という観点では県内で最も強いポジションだ。
この強さの源泉は立地にある。三宮から電車で約30分、大阪からでも1時間圏という距離感で、宿泊単価¥30,000超の温泉地が成立している例は全国的にも多くない。日帰りに流れやすい距離でありながら宿泊需要を確保できているのは、宿側が滞在価値(金泉・銀泉、会席、街歩き)を明確に設計してきた成果といえる。
11月の紅葉シーズンは、この層にとって年内最大の週末需要となる。2026年11月の推定成約ADRは¥29,600、12月は¥32,400と、調査時点の掲載水準ベースでも秋から冬にかけて上昇基調が確認できる。紅葉週末(11月中〜下旬の土曜)は、近距離レジャーとインバウンドの両方が重なる数少ないタイミングであり、平日との価格差をどこまで設計できるかが単価の伸びしろになる。
神戸都心 — 唯一「冬が谷」の層。イベント設計に伸びしろがある
神戸市中央区は、県内5層のなかで唯一、冬季倍率が1を下回る(0.90倍)エリアである。12〜3月の平均が¥10,900に対し、通常期は¥12,100。ビジネス需要が中心の都心マーケットでは、年末年始と年度末の谷が単価を押し下げる。
ここに明確な機会がある。神戸観光局の発表によれば「第32回神戸ルミナリエ」は2027年1月29日(金)から2月7日(日)までの10日間、メリケンパーク・東遊園地・旧外国人居留地で開催される。従来12月開催だった同イベントが1月下旬〜2月上旬に移ったことで、都心の年間最需要イベントが「単価の谷」の真ん中に置かれる形になった。1〜2月の推定成約ADRは¥10,100〜10,500と年間で最も低い水準にあり、10日間の集客イベントに対して価格設計を合わせ込む余地は大きい。
加えて、神戸は学会・国際会議の開催地として厚みがある。会期中の需要は平日にも波及するため、通年でフラットになりがちな都心の単価カーブに山を作れる数少ない要素だ。会期カレンダーを起点にした価格設計は、都心ホテルにとって現実的なアップサイドである。神戸で開催される学会がどの程度の会期プレミアムを生んでいるかは、医学会3件が動かすホテル市況が京都との比較を交えて定量化している。
カテゴリ別の需給 — 都市型が先に締まり、旅館は後半で追い上げる
次に、業態別の需給バランスを見る。2026年7月の兵庫県内のOCC(稼働率、OTA販売在庫に基づく推定値)は、ビジネスホテル90.7%、シティホテル89.0%、リゾートホテル83.0%、旅館82.4%、全施設平均88.4%(いずれも2026年7月時点・分析対象710施設/32,678室)であった。夏場は都市型が高く、旅館・リゾートがやや余力を残す形になっている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月・兵庫県、N=710施設/32,678室)
ただしこの序列は、蟹シーズンに入ると入れ替わる可能性が高い。前掲の冬季倍率が示すとおり、但馬の旅館は12〜3月に単価を1.5倍以上に引き上げながら販売しており、需要密度そのものが変わるためだ。夏の断面だけで「旅館は都市型に比べて需給が緩い」と読むのは適切ではない。
予約の進み方も業態で差がある。2026年9月19日(土・秋の3連休初日)チェックイン分について、リードタイム別の稼働率推移を追ったのが次のチャートである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月19日チェックイン/シティ45施設・ビジネス137施設・旅館214施設・リゾート44施設)
LT90(6月21日時点)からLT54(7月27日時点)までの36日間で、シティホテルは82.0%→85.2%、ビジネスホテルは74.2%→77.6%、旅館は64.8%→70.1%と進捗した。旅館は出発点が最も低いが、期間中の伸び幅(+5.3pt)は最大である。リゾートホテルは71.2%→71.6%とほぼ横ばいで、この日程については後半での取り込み余地が残っている。都市型は早い段階で高い水準に到達し、宿泊主体の旅館・リゾートは中盤以降に動くという、業態ごとの予約行動の差がはっきり出ている。
なお、これらは調査時点で進行中の予約状況であり、チェックイン日まで50日以上ある時点のスナップショットである。「早期完売」といった確定的な評価を下せる段階ではなく、あくまで進度の比較として読んでいただきたい。
供給側 — 大型案件は年数件、リブランドが供給の主役に
兵庫県内の新規開業を年別に集計すると、施設数では2023年の97施設をピークに減少傾向、客室数では2022年1,134室、2025年846室という水準で推移している。近年の特徴は、大型案件が年3〜4件に絞られ、残りは貸別荘・ゲストハウス・グランピングといった小規模施設が数を占めている点だ。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/ホテルバンク編集部より作成 ※2026年は調査時点の掲載確認ベースであり、掲載は開業の数ヶ月前から出るため今後増加する見込み
| 開業 | 施設名 | 客室数 | 区分 |
|---|---|---|---|
| 2025年4月 | 東横INN神戸三宮駅前 | 224 | ビジネスホテル |
| 2025年9月 | たびのホテル加古川 | 172 | ビジネスホテル |
| 2025年12月 | 神戸マリオットホテル | 186 | リゾートホテル(リブランド) |
| 2026年2月 | THE ORIENT | 116 | シティホテル |
| 2026年7月 | ホテルルートイン丹波-氷上インター- | 188 | ビジネスホテル |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)、ホテルバンク編集部より作成
2025年12月に開業した神戸マリオットホテル(186室)は、JR神戸駅直結の既存ホテルを全面リブランドしたものである。純増の供給ではなく、既存ストックの価値を引き上げる形で上位ブランドが参入した点が重要だ。建設費が高止まりするなかで、新築よりもリブランド/コンバージョンが供給の主役になりつつある流れは、兵庫県でもはっきり確認できる。
今後のパイプラインとしては、神戸市中央区雲井通5丁目の再開発(地上32階・ホテル70室・バスターミナル・図書館等の複合、完成予定2027年12月)が計画されている。ただし建築計画ベースのデータは確認申請ベースであり、今後の申請追加で件数・客室数は増加する見込みである。現時点での確定パイプラインの下限値として参照されたい。
価格帯マップ — 神戸都心のアッパーミドル帯に大きな伸びしろ
最後に、エリア×価格帯のマトリクスを作成した。2026年11月時点の施設別推定成約ADRを5つの価格帯に分類し、エリアごとの厚みを比較したものである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年11月・施設別推定成約ADR。分析対象は検証済業態の施設)
| エリア | 〜1.0万 | 1.0〜2.0万 | 2.0〜3.5万 | 3.5〜6.0万 | 6.0万〜 | N | 中央値 |
|---|---|---|---|---|---|---|---|
| 神戸市中央区 | 6 | 31 | 5 | 4 | 0 | 46 | ¥15,444 |
| 神戸市北区(有馬) | 1 | 5 | 10 | 12 | 5 | 33 | ¥37,117 |
| 豊岡市 | 8 | 14 | 24 | 19 | 3 | 68 | ¥27,706 |
| 香美町 | 7 | 3 | 11 | 9 | 0 | 30 | ¥29,126 |
| 淡路島(洲本・南あわじ) | 1 | 11 | 8 | 4 | 0 | 24 | ¥20,358 |
| 姫路市 | 12 | 12 | 4 | 0 | 0 | 28 | ¥10,548 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年11月時点、施設別推定成約ADR)
最も明確なホワイトスペースは神戸市中央区にある。分析対象46施設のうち37施設(80%)が¥2.0万未満に集中し、¥3.5万以上は4施設(8.7%)、¥6.0万超はゼロ。一方で同じ神戸市内の北区は、33施設中17施設(52%)が¥3.5万以上に位置している。神戸都心には、宿泊需要のボリュームゾーンが厚く積み上がっている反面、アッパーミドル〜ラグジュアリー帯の選択肢が限られている。
神戸市の外国人延べ宿泊者数が140.7万人と過去最高を更新し、神戸空港の国際化がさらに進む見通しであることを踏まえると、この価格帯の薄さは開発・投資の観点で明確な伸びしろにあたる。2025年12月の上位ブランド参入は、この空白に対する最初の回答と位置づけられる。既存ストックのリブランドやコンバージョンは、新築より短期間で¥3.5万以上の帯に商品を置く手段になり得る。
姫路市も同様の構造を持つ。28施設中24施設(86%)が¥2.0万未満で、¥3.5万以上はゼロである。世界遺産を擁する観光地として日帰り比率が高いことの裏返しでもあり、「泊まる理由」を設計できる商品が入れば単価帯を引き上げる余地は大きい。淡路島は¥1.0〜2.0万帯に11施設が集まる一方、¥3.5万以上は4施設と、上位帯にまだ厚みを持たせられる段階にある。
秋冬に向けた実務メモ
但馬(豊岡・香美・新温泉):11月6日の解禁を起点に、通常期の1.5〜1.8倍まで単価が動く。解禁週と12月の週末は価格を9月中に確定させ、平日在庫は解禁直後の話題性が高い11月中に消化する設計が合理的だ。通常期(4〜6月、9〜10月)の底上げは、蟹以外の滞在価値でどこまで積めるかが鍵になる。
有馬:11〜12月にかけて推定成約ADRは¥29,600→¥32,400と上昇基調。紅葉週末の土曜は近距離レジャーとインバウンドが重なるタイミングであり、平日との価格差の設計余地が大きい。冬季倍率1.18倍という安定性は、通年の収益基盤としての強さでもある。
神戸都心:1〜2月が年間の単価の谷。2027年1月29日〜2月7日のルミナリエ期間は、この谷にある10日間の集客機会である。会期に合わせた価格設計と、前後日程への滞在延長の提案が、都心の単価カーブに山を作る現実的な手段になる。
淡路島・播磨:季節振れ幅が小さいぶん、曜日別・イベント別の設計が効きやすい。淡路島は8月ピーク(洲本市¥32,300)と冬季の差が明確で、秋冬は体験型コンテンツを軸にした平日需要の開拓余地がある。阪神間のイベント需要が実際にどう振れるかは、甲子園周辺ホテルの夏は満室かが西宮・尼崎の残室データから読み解いている。
⚠ 将来日程のADRに関する注意:本記事の2026年8月以降の推定成約ADRは、調査時点でOTA等の上に公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。特に秋冬の温泉地では、早期割引プランの消化に伴って残る商品構成が変わるため、確定値とは水準が動きます。前年同月比の比較は、確定値どうしで対比できる2026年1〜6月を中心に読んでいただくのが正確です。
まとめ
兵庫県は、県単位の平均値が最も機能しにくいマーケットのひとつである。2026年上半期の推定成約ADRは前年比+4.8%と堅調だが、その内訳は、通年で高単価を維持する有馬、冬に1.5〜1.8倍へ跳ねる但馬、季節にほぼ左右されない神戸都心と播磨、そして夏に山を持つ淡路島という、まったく別の4つの季節カレンダーの合成である。
秋冬に向けては、11月6日の解禁が但馬の号砲となり、11月の紅葉週末が有馬のピークをつくる。そして神戸都心では、年間最需要イベントが単価の谷である1月末〜2月に置かれた。それぞれの層で「いつ価格を決めるか」の答えが違う。価格帯の面では、神戸都心と姫路のアッパーミドル帯の薄さが、供給・商品設計の両面で残された伸びしろとして浮かび上がっている。
あわせて読みたい
- 医学会が動かすホテル需要2026秋 — JCA京都・CCT/JDDW神戸の会期プレミアム定量分析
- 秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる
- 平日3連泊が取れる秋の温泉地はどこか2026 — 残室カーブで読む平日ロングステイの穴場と取りどき
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- 【取材】神戸港そばの新ランドマーク「神戸マリオットホテル」12月誕生
- 山形県の宿泊市場2026:4温泉エリアをADRで比較
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
- 甲子園周辺ホテルの夏は満室か — 西宮・尼崎・大阪西部の需給を残室データで読む
- 医学会3件が動かすホテル市況 — 京都・神戸の学会需要を定量化
- 蟹が高評価の宿 全国TOP30 — 冬の予約は夏から動く(言及率・ADR・空白25県分析)
- エリア・施設分析の記事一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの市区町村別・業態別集計(兵庫県、2024年7月〜2026年12月)。推定成約ADRは月次の対象施設数N=536〜579施設(掲載施設ベースN=1,034〜1,192施設)。稼働率は2026年7月・兵庫県の分析対象710施設/32,678室。予約進度は2026年9月19日チェックイン分(シティ45・ビジネス137・旅館214・リゾート44施設)。府県間比較は同一定義の推定成約ADRを2026年1〜6月平均で対比。
■ 試算前提
冬季倍率=確定値ベースの冬季(2025年12月〜2026年3月)平均ADR ÷ 通常期(2025年9・10月/2026年4・5・6月)平均ADR。エリアADRは対象施設の中央値(エリアの標準的な施設の水準)。表4のRevPAR感度グリッドはADR×OCCの算術計算であり、将来の稼働・単価の予測ではない。価格帯マトリクスは施設別の推定成約ADRを5区分に分類したもので、分析対象は検証済業態の施設に限定している。
■ 限界・留意点
2026年8月以降の推定成約ADRは調査時点でOTA等に掲載されている販売価格に基づく推定であり、チェックイン日に近づくにつれて確定値との水準差が生じる。前年同月比は確定値どうしで対比できる2026年1〜6月を中心に読むのが正確である。2025年11月は対象施設数が薄く(N=34施設)チャートから除外した。西宮市・尼崎市は月次の対象施設数が10施設前後と少なく、5層テーブルの播磨・阪神間レンジは振れ幅が大きい点に留意されたい。稼働率はOTA販売在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。
■ 市場データ
- メトロエンジンリサーチ — 市区町村別 推定成約ADR(2024年7月〜2026年12月)、業態別稼働率(OTA販売在庫ベース推定値)、リードタイム別予約進度
- メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)— 兵庫県の新規開業施設(2022〜2026年)
- 国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成 — 兵庫県の計画中ホテル
■ 政府統計・公的データ
■ 自治体・観光団体
- 一般財団法人 神戸観光局「2025年神戸市延べ宿泊者数が過去最高を記録」(2026年3月31日)
- 一般財団法人 神戸観光局「『第32回神戸ルミナリエ』2027年1月29日(金)〜2月7日(日)開催決定」
- 豊岡市観光公式サイト「冬の味覚の王様!松葉ガニシーズン」(解禁日・出漁式・初競り)
■ ニュース・プレスリリース