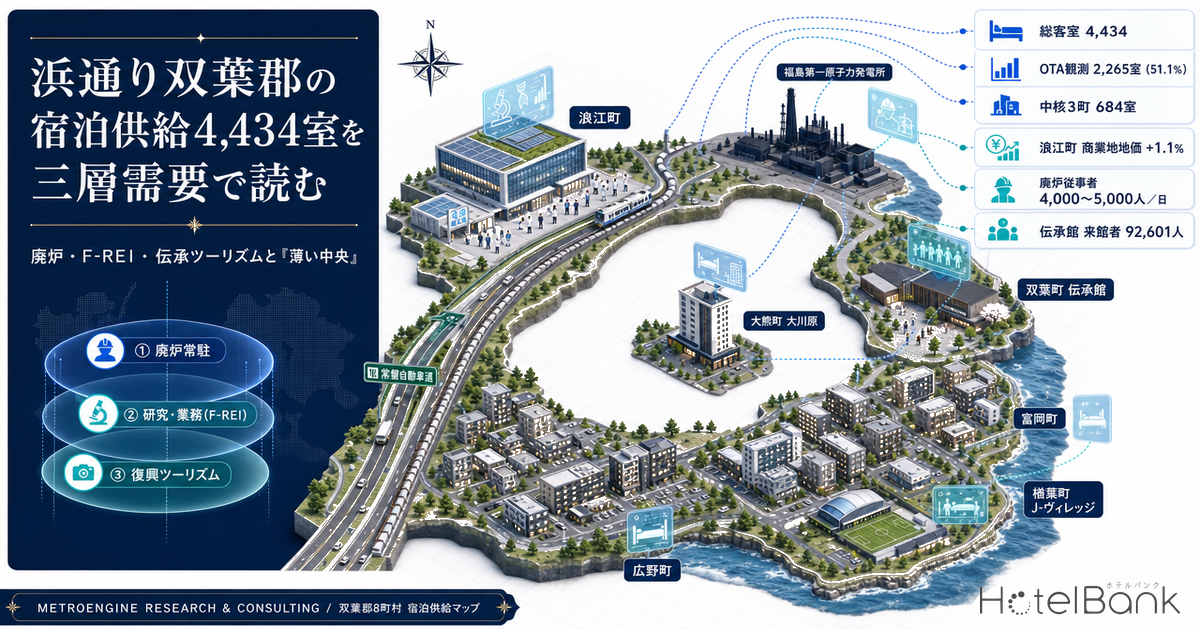
福島県浜通りの双葉郡8町村には、稼働が確認できる宿泊施設が63施設・4,434室ある。ところが、その半分強にあたる2,265室しかOTA等の一般流通市場に価格が出てこない。残りは契約ベースの長期滞在在庫で、外部からは需給が見えにくい。本稿では、廃炉作業の長期常駐需要、福島国際研究教育機構(F-REI)が生む業務需要、震災伝承ツーリズムのレジャー需要という三層の需要源を、居住人口・就業構造・地価・供給パイプラインのデータと重ね合わせ、このエリアの宿泊供給がどこに厚く、どこに空いているのかを定量的にマッピングする。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均):素泊まりから食事付きまでを含む全プランの平均販売価格(2名1室・1室あたり・税込)。ADRとは基準が異なります。
- OTA観測在庫:メトロエンジンリサーチが把握する範囲で、OTA等の一般流通市場に価格が掲出されている客室数。契約・法人一括利用のみの在庫は含みません。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報・不動産情報ライブラリ/総務省・経済産業省 経済センサス
- — 63施設4,434室のうち、OTA等の一般流通市場に価格が出るのは27施設2,265室(51.1%)。残る2,169室は法人一括・長期契約中心で、外部からは需給が見えにくい。
- — 供給は南に偏在。広野・楢葉・富岡の3町で3,627室・82%を占める一方、需要源に最も近い双葉・大熊・浪江の3町は684室・15%にとどまる「ドーナツ型」。
- — 需要は廃炉常駐(1日4,000〜5,000人規模)・F-REI関連の業務往来・伝承ツーリズム(2025年度92,601人)の三層で、平日と週末のピークが重ならない。
- — 価格は¥8,000未満に流通在庫の83%が集中し、¥10,000以上は2施設298室のみ。業務・研究滞在帯(¥10,000〜¥16,000)が最大のホワイトスペース。
- — 簡易試算では既存ストック改装型の投資利回り13.7%・回収7.3年で、新築ビジネス特化型(6.0%・16.6年)を上回る。地価は浪江町の商業地のみ+1.1%と反転。
三層需要の構造 — 平日常駐・業務往来・週末訪問が重ならない
浜通り中核部の宿泊需要は、一般的な地方都市とは組成がまったく異なる。観光地としての季節需要が主軸ではなく、性質の違う三つの需要源が同じエリアに同居している。それぞれ発生する曜日、滞在日数、価格許容度が異なるため、供給側から見ると「ひとつの市場」として扱えない点が最大の特徴といえる。
第一層は廃炉作業に伴う常駐需要である。東京電力ホールディングスの公表資料および報道によれば、福島第一原子力発電所では1日あたり4,000〜5,000人規模が廃炉関連業務に従事している。政府・東京電力が掲げる廃炉完了目標は2051年であり、その是非をめぐる議論はあるものの、少なくとも今後20年以上にわたって一定規模の作業人員が浜通りに滞在し続けるという前提自体は動いていない。この層は平日集中・長期連泊・法人契約が中心で、価格感応度が高い。
第二層は、2023年4月に設立された福島国際研究教育機構(F-REI)を軸とする業務・研究需要である。本部は浪江町に置かれ、本施設の立地は同町川添地区に決定している。中期計画では研究代表者(PI)を2026年に15名程度、2030年に50名程度まで段階的に拡大する方針が示されており、施設整備は復興庁設置期間内(令和12年度)での順次共用を目指している。研究者本人の常駐に加え、共同研究先・受託企業・視察団といった往来が積み上がる構造であり、第一層とは異なり会議室やワークスペースへの要求水準が高い。
第三層は復興ツーリズムである。双葉町の東日本大震災・原子力災害伝承館の2025年度来館者数は92,601人で、前年度から6,050人増加し、開館以来2番目の水準となった。累計来館者は2025年8月に40万人へ到達している。同館は2030年度に年間10万1千人を目標に掲げており、震災15年という節目や自然災害への関心の高まりを背景に、教育旅行・企業研修・視察を含む訪問が伸びている。この層は週末・休暇期に集中し、滞在は1〜2泊と短い。
| 需要層 | 主な発生源 | 時間軸 | 曜日・滞在特性 | 宿泊要件 |
|---|---|---|---|---|
| ① 廃炉常駐 | 福島第一原発の廃炉関連業務(1日4,000〜5,000人規模) | 2051年完了目標=長期 | 平日集中・長期連泊 | 低単価・食事付き・法人一括契約 |
| ② 研究・業務 | F-REI(浪江町)/関連企業・共同研究先の往来 | 2026年15PI→2030年50PI規模へ拡大方針 | 平日中心・2〜4泊 | 会議室・ワークスペース・中単価帯 |
| ③ 復興ツーリズム | 震災伝承館ほか伝承施設(2025年度 92,601人) | 2030年度 10.1万人目標 | 週末・休暇期・1〜2泊 | 体験・食・地域資源との接続 |
重要なのは、これら三層のピークが互いに打ち消し合う関係にあるということだ。①と②は平日、③は週末に発生する。通常の地方ビジネスホテルが抱える「週末の稼働の谷」が、このエリアでは構造的に埋まりうる。逆にいえば、三層すべてを取りにいける施設仕様を備えているかどうかで、同じ立地でも年間の稼働プロファイルが大きく変わってくる。
供給構造 — 南に厚く、中央が薄い「ドーナツ型」
それでは、この需要に対して供給はどう配置されているのか。メトロエンジンリサーチが把握する範囲で、双葉郡8町村には63施設・4,434室が存在する。町村別に分解すると、明確な偏在が浮かび上がる。
原子力発電所の南20〜30km帯にあたる広野町(1,725室)と楢葉町(633室)だけで2,358室、双葉郡全体の53%を占める。ここに富岡町の1,269室を加えると3,627室・82%となり、供給は南側に大きく寄っている。一方、発電所に最も近い双葉町(269室)・大熊町(154室)・浪江町(261室)の3町合計は684室で、双葉郡全体の15%にとどまる。需要の発生源である発電所と伝承館の直近が、もっとも客室が薄い。この「ドーナツ型」の供給配置こそが、浜通り中核部の構造的な特徴である。
もうひとつ見落とせないのが、流通在庫と契約在庫の分離である。63施設4,434室のうち、OTA等の一般流通市場に価格が観測されるのは27施設・2,265室(51.1%)にとどまる。残る2,169室は法人一括契約や長期滞在契約が中心で、一般の宿泊者が随時予約できる在庫としてはカウントできない。300室級の大型施設ほどこの傾向が強く、広野町の1,725室のうち流通在庫は922室(53%)にすぎない。逆に浪江町は261室のうち260室(99.6%)が流通在庫で、性格がまったく異なる。
供給が積み上がった時期にも明確な波がある。2016〜2020年の5年間に17施設・2,156室が開業しており、これは双葉郡の全客室の49%にあたる。常磐自動車道の全線開通と避難指示の順次解除、そして廃炉作業の本格化が重なった時期である。2021年以降の6年間では9施設・549室と、供給ペースは大きく落ち着いている。つまり現在のストックの半分は、まだ築5〜10年程度の比較的新しい建物ということになる。改装や用途転換を検討する際、この築年構成は前向きな材料といえる。
立地評価 — 地価が示す「浪江の反転」
供給の偏在に対して、土地の側はどう動いているのか。国土交通省の地価公示(2025年1月1日時点)を双葉郡内の標準地について整理すると、ひとつだけ様相の異なる自治体がある。
浪江町では、商業地(大字権現堂字町頭、浪江駅から600m)が26,800円/㎡で前年比+1.1%、住宅地も14,700円/㎡で+0.7%と、いずれも上昇に転じている。これに対し富岡町の商業地は30,000円/㎡で−1.3%、区画整理済み住宅地は24,600円/㎡で−1.6%、広野町・楢葉町の住宅地も−0.4%〜−1.7%のレンジで推移している。双葉郡のなかで浪江町だけが地価の方向を変えたという事実は、F-REI本部の設置という具体的な立地決定が土地市場に織り込まれ始めていることを示唆する。
| 区域区分 | 非線引都市計画区域 |
| 用途地域 | 準工業地域 |
| 容積率/建蔽率 | 200%/60% |
| 最寄駅 | JR常磐線 浪江駅 600m |
| 前面道路 | 国道・幅員30.0m |
| 上下水道 | 供給・接続あり |
浪江町・富岡町・楢葉町にはいずれも津波を想定した災害危険区域が条例で指定されており、沿岸低地部での住居系建築には制限がかかる。一方、宿泊施設の集積している国道6号沿い・鉄道駅周辺の内陸側は指定区域外にあたり、標準地の建築規制上も宿泊施設の立地に支障はない。開発検討にあたっては、区域指定図と条例(浪江町災害危険区域に関する条例ほか)の照合が最初のステップになる。
居住人口と就業構造 — 「住む人」と「働く人」の乖離
立地の需要基盤を読むうえで、居住人口と就業人口は分けて見る必要がある。浜通り中核部では、この二つが通常の地方都市とはまったく違う形で乖離している。
地図が示すとおり、居住人口は南北の端(広野町・南相馬市方面)と各町の中心市街地に細く分布し、発電所周辺には空白が広がる。集計すると、この浜通り中核部の対象メッシュ合計は16,539人(2020年国勢調査ベース)、2040年推計は12,106人で−26.8%、高齢比率は38.2%となる。
| 地点(半径3km圏) | 居住人口 2025 | 2040年推計(2020年比) | 生産年齢比 | 事業所数 | 従業者数 | オフィス系比 |
|---|---|---|---|---|---|---|
| 浪江町中心部 | 1,552 | 1,185(−28.9%) | 57.7% | 94 | 821 | 8.5% |
| 富岡町中心部 | 1,801 | 1,499(−20.7%) | 65.2% | 133 | 2,157 | 19.5% |
| 大熊町 大川原 | 866 | 790(−9.9%) | 86.5% | 24 | 347 | 0.0% |
| 楢葉町中心部 | 2,686 | 2,084(−28.8%) | 52.6% | 128 | 1,779 | 7.1% |
| 双葉駅周辺 | 13 | 7(−53.3%) | 45.0% | 4 | 19 | 0.0% |
| 南相馬市 原町 | 31,023 | 25,326(−24.6%) | 54.0% | 1,544 | 12,139 | 10.2% |
| いわき駅周辺 | 56,594 | 49,357(−17.9%) | 59.6% | 3,841 | 33,646 | 15.4% |
この表からは三つの読みどころが出てくる。第一に、大熊町大川原地区の生産年齢比86.5%である。周辺市町村が52〜65%で推移するなか、大川原地区は復興拠点として新設された市街地であり、働く世代が集中している。これは「住民が戻る」プロセスとは別に、「働く人が新たに住み始める」プロセスが進行していることを意味する。第二に、富岡町のオフィス系従業者比率19.5%は双葉郡内で突出しており、いわき駅周辺(15.4%)をも上回る。ふたば医療センター附属病院をはじめとする広域機能や、復興関連の事務所機能が集積した結果と考えられ、平日の業務需要の受け皿としては最も分厚い。第三に、双葉駅周辺の居住人口13人という数字は、避難指示解除が2022年8月と最も遅かったことの反映であり、居住再開はこれから本格化する段階にある。なお、居住人口と就業がともに伸びるメッシュを全国から抽出する同じ手法は、二重成長メッシュ全国スクリーニング2040でも開発適地の選別に用いている。
就業データは2021年の経済センサスに基づくため、その後に開設された研究拠点や産業団地の従業者は反映されていない点には留意が必要だ。実勢はこの数値より厚いと見るのが自然である。
価格ポジショニング — 単価帯は¥8,000未満に集中
需要と供給の配置が見えたところで、価格帯の分布を確認する。メトロエンジンリサーチのデータによると、双葉郡でOTA上の価格が観測できる27施設・2,265室の推定成約ADR(直近12ヶ月平均)は、明確に低単価側に厚みがある。
¥8,000未満のバンドに24施設・1,872室が集まっており、これは流通在庫の83%にあたる。とりわけ¥6,000〜7,999のレンジには10施設・1,015室が密集する。廃炉作業に伴う長期連泊需要に最適化された価格設定であり、この層の集客力は実証済みといえる。一方で¥10,000以上の帯には2施設・298室しか存在しない。楢葉町のJ-ヴィレッジホテル(200室・¥10,100)と、2026年6月に双葉町で開業したFUTATABI FUTABA FUKUSHIMA(98室・¥10,300)である。
密集 埋まっている領域
¥3,000〜¥8,000 × 20〜250室
24施設・1,872室。廃炉常駐需要に最適化された連泊型の価格帯で、集客力は確立している。新規参入で差別化を出しにくいレンジ。
機会① 業務・研究滞在帯
¥10,000〜¥16,000 × 50〜120室
現状2施設のみ。F-REI関連の研究者・共同研究先の往来が拡大する局面で、会議室と個室ワークスペースを備えた中規模帯にアップサイドがある。
機会② 滞在体験・MICE複合
¥16,000超 × 40〜100室
2026年6月にリトリート型が初参入したばかりのレンジ。伝承ツーリズムと企業研修を束ねる需要に対し、供給はまだ形成途上にある。
直近13ヶ月の推移を町村別に追うと、価格の動き方にも差がある。
楢葉町は¥6,900〜¥8,300のレンジで福島県平均(¥7,100〜¥8,000)とほぼ並走し、双葉町は2025年6月の¥5,300から2026年6月の¥7,900へと切り上がっている。双葉町の上昇は同月の新規開業が母集団に加わったことによる押し上げを含むため、施設単位の値上げと同一には扱えないが、エリアの標準的な水準そのものが1段上がったことは確かである。対して広野町は¥3,700〜¥5,200のレンジで推移し、契約型の大型在庫が多い同町の性格を反映している。なお双葉町・楢葉町・大熊町は対象施設数が1〜2施設と少なく、1施設の動きがエリア値を大きく動かす点には留意されたい。福島県全体でみたときのADR階層と、会津・裏磐梯・いわき・郡山といった主要エリアの伸びしろについては、福島県の宿泊市場2026 — 4層構造で読む秋のADR階層で整理している。
供給パイプライン — 確定分は「ほぼゼロ」という前提
今後の供給はどうか。国土交通省「建築物動態統計調査」に基づく建築計画データを福島県で抽出すると、宿泊施設として登録されている計画は福島市内の60室規模(完成予定2027年12月)の1件のみで、浜通り中核部の計画は現時点で確認できない。
ここで注意すべきは、このデータが確認申請ベースであり、申請は通常開業の1〜2年前に行われるという構造的な性質である。つまり2028年以降に開業する計画はまだ申請されておらず、この件数は「現時点での確定パイプラインの下限値」として読む必要がある。今後の申請追加により件数・客室数は増加する見込みであり、「2028年以降は供給が途絶える」という読み方は成立しない。同様に、OTA掲載確認ベースの開業データも掲載が開業の数ヶ月前からしか出ないため、直近以降の月は今後の掲載で増加する。
それでも言えるのは、少なくとも今後2〜3年のスパンで、浜通り中核部に大型の新規供給が入ってくる兆候は現時点では観測されていないということだ。2026年6月に双葉町で98室のリトリート型ホテルが開業したことが、当面この地域で最大の供給イベントとなる。同施設は敷地約23,000㎡・延床約7,000㎡の規模で、最大約430㎡のバンケット&カンファレンスルーム4室、スパ・サウナ、フィットネス、レストラン、ライブラリーを備える。双葉町中野地区復興産業団地に位置し、JR常磐線双葉駅からシャトルバスでアクセスする。掲載価格(全プラン平均)は¥42,000前後と、双葉郡ではこれまで存在しなかった価格帯を形成しており、エリアの需要の上限を測る試金石になる。
開発シナリオ試算 — 新築より「既存ストック活用」が効く構造
ここまでのデータを踏まえ、浜通り中核部で宿泊施設を検討する場合の収益構造を3パターンで試算する。試算にあたっては建築費の実勢を織り込む必要がある。国土交通省「建築着工統計」に基づく2025年実績では、ホテル用途の坪単価はS造240.5万円、RC造202.6万円の水準にある。加えてTurner & Townsendの建設コスト予測では2026年+5.3%、2027年+5.0%、2028年以降+4.5%の上昇が見込まれており、施工期間中のインフレを織り込む必要がある。
| 項目 | A. 新築ビジネス特化 | B. 既存ストック改装 推奨 | C. 新築リトリート/MICE複合 |
|---|---|---|---|
| 客室数 | 100室 | 80室 | 60室 |
| 1室面積/客室部分比率 | 18㎡/68% | 既存躯体活用 | 30㎡/55% |
| 想定延床 | 約2,650㎡ | — | 約3,270㎡ |
| 建築/改装単価 | 200万円/坪 | 800万円/室 | 260万円/坪 |
| 土地取得(想定) | 2,500㎡ × ¥21,700 | — | 3,500㎡ × ¥26,800 |
| 総投資額 | 16.6億円 | 6.4億円 | 26.7億円 |
| 想定ADR(税抜相当) | ¥7,000 | ¥9,500 | ¥18,000 |
| 想定稼働率(通年ベース) | 78% | 70% | 60% |
| 年間売上 | 1.99億円 | 1.94億円 | 2.37億円 |
| GOP率/GOP | 50%/1.00億円 | 45%/0.87億円 | 30%/0.71億円 |
| 投資利回り | 6.0% | 13.7% | 2.7% |
| 単純回収年数 | 16.6年 | 7.3年 | 37.6年 |
| 建設インフレ織込後(2028年開業想定 +7.2%) | 17.7億円/5.6% | — | 28.5億円/2.5% |
結論は明快である。現行のADR水準(エリアの中心帯が¥6,000〜¥8,000)に対して、坪200万円超の建築費で新築を組むと、収益がタイトになる。逆に、2016〜2020年に集中的に整備された比較的築浅のストックを取得・改装し、会議室やワークスペース、共用ラウンジを加えて業務・研究滞在帯(¥10,000前後)へポジションを引き上げるアプローチは、投資効率で優位に立つ。試算では利回り13.7%、回収7.3年となり、新築ビジネス特化型(6.0%)の倍以上のリターンが得られる計算になる。改装投資が新築を上回る境界線がどこにあるかは、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が2026年の大規模リニューアル案件から検証している。
シナリオCのようなフルスペックの新築については、単体の収益性だけで判断するものではない。福島イノベーション・コースト構想に基づく各種の企業立地支援制度が福島県により整備されており、初期投資の一部が補助対象となりうる。制度適用の可否・補助率は事業内容と時期により異なるため、県商工労働部および公益財団法人福島イノベーション・コースト構想推進機構への個別照会が前提となるが、地域の交流拠点としての役割を含めた総合的なスキーム設計が現実解となる。
感度分析とリスク要因
| シナリオ | ベースケース | ADR −10% | 稼働率 −5pt | 両方 |
|---|---|---|---|---|
| A. 新築ビジネス特化 GOP | 1.00億円 | 0.90億円 | 0.93億円 | 0.84億円 |
| A. 投資利回り | 6.0% | 5.4% | 5.6% | 5.1% |
| B. 既存改装 GOP | 0.87億円 | 0.79億円 | 0.81億円 | 0.73億円 |
| B. 投資利回り | 13.7% | 12.3% | 12.7% | 11.4% |
| 想定ADR \ 想定稼働率(通年ベース) | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| ¥8,500 | 10.5% | 11.3% | 12.2% | 13.1% | 14.0% |
| ¥9,000 | 11.1% | 12.0% | 12.9% | 13.9% | 14.8% |
| ¥9,500 | 11.7% | 12.7% | 13.7% ベース | 14.6% | 15.6% |
| ¥10,000 | 12.3% | 13.3% | 14.4% | 15.4% | 16.4% |
| ¥10,500 | 12.9% | 14.0% | 15.1% | 16.2% | 17.2% |
既存ストック改装型は、ADRと稼働率が同時に悪化するケースでも利回り11.4%を確保し、下振れ耐性が高い。初期投資が新築の4割程度に収まることが直接効いている。
留意すべき変動要因は三つある。第一に、廃炉工程の見直しリスクである。2051年完了目標については専門家から実現可能性を問う指摘が出ており、工程が延伸すれば需要期間は逆に長期化する一方、作業のフェーズによって従事者数は増減する。第二に、契約在庫からの流通シフトである。現在2,169室が契約中心で運用されているが、法人契約が縮小した場合、その一部が一般流通市場に流入し、低単価帯の需給を緩める可能性がある。逆にいえば、低単価帯での新規参入よりも、価格帯を分けたポジショニングのほうがこの変動の影響を受けにくい。第三に、人口動態である。対象メッシュ合計の2040年推計は2020年比−26.8%であり、地元居住者を主客層とする事業モデルは前提が変わる。三層需要はいずれも域外からの流入であり、この点をどう設計に織り込むかが分かれ目になる。
まとめ — 「薄い中央」をどう埋めるか
浜通り中核部の宿泊市場は、需要の発生源(発電所・F-REI・伝承施設)と供給の重心(広野・楢葉・富岡)が地理的にずれている。双葉・大熊・浪江の3町は684室、双葉郡全体のわずか15%であり、需要の直近が最も薄い。この配置は、避難指示解除の時期差と、解除前に南側で先行整備が進んだ経緯によるもので、市場原理だけで自然に是正されるものではない。
一方で、土地市場はすでに反応を始めている。浪江町の地価が双葉郡で唯一上昇に転じたことは、F-REIという具体的な立地決定が価格に織り込まれた結果と読める。富岡町のオフィス系従業者比率19.5%、大熊町大川原の生産年齢比86.5%という数字も、「働く場」としての浜通りが着実に形成されつつあることを裏づけている。
投資判断の観点でいえば、狙いどころは価格帯の再配置にある。¥8,000未満の帯には流通在庫の83%が集中し、すでに機能している。伸びしろがあるのは、その上の¥10,000〜¥16,000という業務・研究滞在帯であり、ここには現在2施設しかない。2016〜2020年に整備された築浅ストックを取得・改装してこの帯へ移すアプローチは、試算上も投資効率で優位に立つ。新規供給パイプラインが薄い今こそ、既存ストックの価値を引き上げる余地が大きいタイミングだといえる。
データの取り扱いに関する注記:本記事の客室数・施設数は、メトロエンジンリサーチが把握する範囲でOTA上の稼働が確認できた施設に基づく集計であり、全数調査ではありません。OTA未掲載の旅館・民宿・簡易宿所、および社員寮・仮設宿舎の類は含まれていません。推定成約ADRは公開価格に基づく推定値であり、各施設の実際の成約価格・会計数値とは異なります。建築計画データは調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みです。
あわせて読みたい
- 福島県の宿泊市場2026 — 会津・裏磐梯・いわき・郡山、4層構造で読む秋のADR階層と伸びしろ
- 三陸沿岸×震災15年 — 復興後の宿泊投資ホワイトスペース
- 二重成長メッシュ全国スクリーニング2040|居住人口と就業がともに伸びる開発適地17選
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 和倉温泉×能登復興ホテル投資最新動向 — 北陸の二極化 敦賀好調 vs 能登再生中
- 退場リスク県マップ — ゼロゼロ融資返済本格化が直撃する2026下半期、東北・中国地方の中規模旅館に集中する圧力
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- 投資・開発カテゴリの記事一覧
- 宿泊市場動向カテゴリの記事一覧
- エリア・施設分析カテゴリの記事一覧
参考資料・出典一覧
■ データソース
供給・価格=メトロエンジンリサーチ&コンサルティングがOTA公開価格から推定した成約単価および施設・客室数集計(双葉郡8町村 N=63施設4,434室、価格観測 N=27施設2,265室、2025年7月〜2026年6月)。地価・建築規制・災害危険区域=国土交通省 不動産情報ライブラリ(地価公示2025年1月1日時点)。居住人口=国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計、2020年国勢調査ベース)。就業=総務省・経済産業省 経済センサス-活動調査(2021年)。供給パイプライン=国土交通省 建築物動態統計調査(確認申請ベース)、建築費=建築着工統計(2025年実績)。
■ 試算前提
開発シナリオの収益は「年間売上=客室数×365日×想定稼働率(通年ベース)×想定ADR(税抜相当)」「GOP=年間売上×GOP率」「投資利回り=GOP÷総投資額」の単純式で算出。稼働率はいずれも通年ベース(2025年7月〜2026年6月の実勢を踏まえた前提値)。シナリオA=100室・ADR¥7,000・稼働率78%(通年ベース・2025年7月〜2026年6月の実勢参照)・GOP率50%・総投資16.6億円、シナリオB=80室・ADR¥9,500・稼働率70%(通年ベース・2025年7月〜2026年6月の実勢参照)・GOP率45%・総投資6.4億円、シナリオC=60室・ADR¥18,000・稼働率60%(通年ベース・2025年7月〜2026年6月の実勢参照)・GOP率30%・総投資26.7億円。建設インフレはTurner & Townsend予測(2026年+5.3%・2027年+5.0%)に基づき2028年開業ケースで+7.2%を織り込む。2軸感度表はシナリオBの上記前提をADR ¥8,500〜¥10,500・稼働率60〜80%の範囲で算術展開したもので、新たな実測値は含まない。借入金利・税・減価償却・FF&E更新費・開業費は試算に含まない。
■ 限界・留意点
施設数・客室数はOTA上で稼働が確認できた施設に基づく集計で全数調査ではなく、OTA未掲載の旅館・民宿・簡易宿所および社員寮・仮設宿舎は含まない。推定成約ADRは公開価格からの推定値であり、各施設の実際の成約価格・会計数値とは異なる。町村別ADRのうち双葉町・大熊町・楢葉町は対象施設が1〜2施設と少なく、1施設の動きがエリア値を大きく動かす。就業データは2021年時点であり、以降に開設された研究拠点・産業団地の従業者は反映されていない。供給パイプラインは確認申請ベースのため、2028年以降の開業計画は未申請分が含まれず下限値として読む必要がある。投資試算は簡易モデルであり、実際の投資判断には個別のフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR、施設・客室数集計(双葉郡N=63施設、価格観測N=27施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2025年)、災害危険区域、駅別乗降客数
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」(2021年)/境界=国勢調査2020小地域(e-Stat統計GIS)
- 国土交通省「建築物動態統計調査」(建築計画データ)
- 国土交通省「建築着工統計」(2025年 ホテル用途 建築費実績)
- 環境省「特定復興再生拠点区域及び特定帰還居住区域の進捗状況(2026年4月7日)」
- 経済産業省「これまでの避難指示等に関するお知らせ」
- 経済産業省「福島イノベーション・コースト構想とは」
- 福島県「ふくしま産業復興企業立地補助金」/福島イノベーション・コースト構想推進機構「各種支援制度」
■ 事業者・研究機関の公表資料
- 福島国際研究教育機構(F-REI)「施設整備状況」/「組織情報」
- 浪江町「福島国際研究教育機構(F-REI)の最近の動きについて」
- 東京電力ホールディングス「廃炉に向けたロードマップ」/「福島第一各号機の状況」
- 大和ライフネクスト「福島・双葉町にリトリート型ホテル『FUTATABI FUTABA FUKUSHIMA』開業」(2026年)
- 東日本大震災・原子力災害伝承館 公式サイト
■ 報道
- 福島民友新聞「双葉・伝承館9万2601人来館 25年度、過去2番目」(2026年4月18日)
- 福島民報「特定帰還居住区域初の避難解除方針 2026年度中、福島県双葉の3行政区」
- 福島テレビ「『2051年の旗を下ろす必要はない』 廃炉完了に向け最高責任者が語る15年」(2026年3月報道・オンライン記事の公開は終了)
- 長崎大学「東日本大震災・原子力災害伝承館の来館者が40万人に到達」(2025年8月)