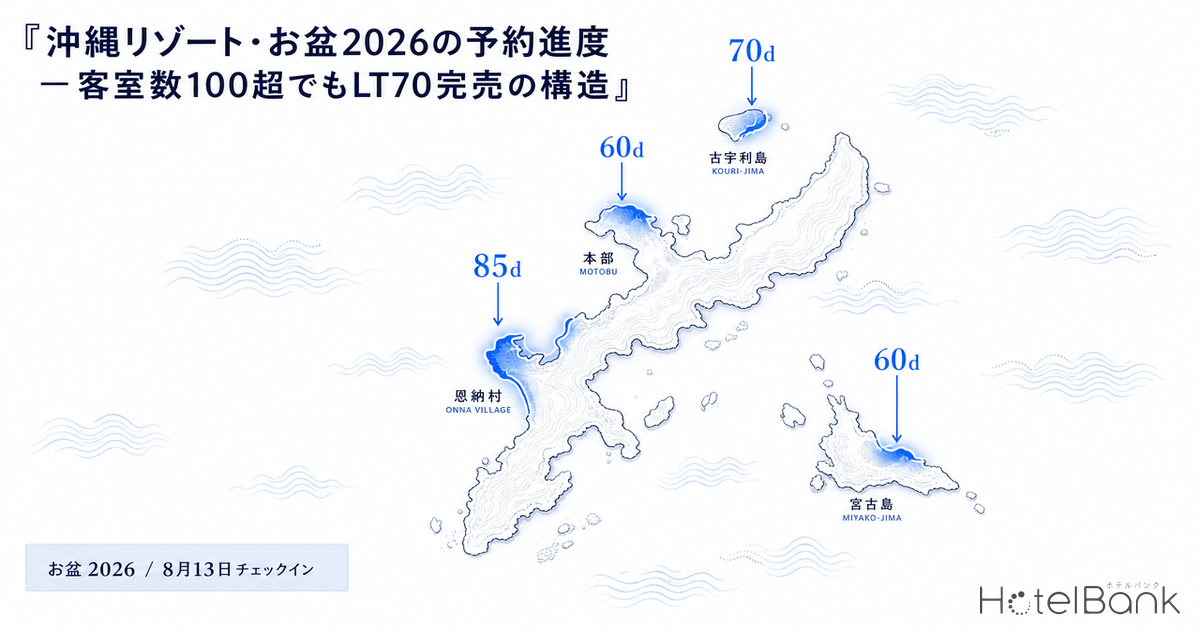
2026年8月13日(木)チェックインの沖縄リゾートホテルについて、メトロエンジンリサーチが追跡する残室データをもとに、LT(リードタイム、チェックイン日までの日数)の推移から予約進度を読み解く。お盆の山場でも特に大規模施設の動きが速く、客室数67室の宮古島の中堅リゾートが、LT90から3週間ほどでオンライン公開枠を一段引き締めるなど、観測ベースで需給逼迫の兆しが確認できる。本稿では沖縄県のリゾートホテル111施設の母集団(OTA公開枠が総客室の30%以上の施設に限定)を起点に、中規模以上の施設がどのように在庫を絞り込んでいるのか、宮古島・恩納村・本島中部での競合密度とADR階層を組み合わせて検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早期に完売)。
- データ出典:メトロエンジンリサーチ
- — 67室規模の宮古島中堅リゾートが、お盆8月13日チェックインに対しLT90→LT70の3週間で一度完売を観測。中規模施設の在庫消化スピードが構造的に早まっている。
- — LT60時点の沖縄県リゾート残室は4,787室(LT90比 −18.8%)、リゾートカテゴリ全体で需給は段階的に締まる方向。
- — 8月の沖縄県ADR平均は¥36,587(YoY +10.5%)と18ヶ月で最高水準。需要逼迫がレート面にも反映。
- — 観測対象67室施設は、LT70完売後にオンライン公開枠を緩めて稼働率59.7%(2026年6月時点)まで在庫戻し。需給コントロールの実装が確認できる。
- — 宮古島・恩納村・本島中部の競合密度とADR階層から、中規模リゾート(50-100室)レンジに新規参入余地と運営効率化の機会が示唆される。
お盆8月13日チェックイン、母集団とエリア全体の予約進度
はじめに沖縄県のリゾートカテゴリ全体の動きを把握する。メトロエンジンリサーチが2026年8月13日(木)チェックインで追跡するリゾートホテルは沖縄県内で473施設。このうちOTA上で実観測データがあるのが231施設、さらに「OTA公開枠が総客室の30%以上」の条件で母集団を絞ると111施設となる。母集団を30%以上に限定するのは、OTAに対する公開枠が小さい施設では、在庫の動きから予約進度を読み取ることが構造的に難しいためで、本稿はこの111施設を分析対象とする。
エリア全体のリゾートカテゴリ(沖縄県228施設・25,126室、観測ベース)では、LT90時点で残室約5,892室、LT60時点で4,787室と、3週間で約1,100室分(観測公開枠の約18.8%)の在庫が消化されている。沖縄県のリゾート平均ADRは¥63,000台で推移し、需要が強くてもADRはほぼ横ばい。お盆期間という最ピークの価格帯では既に上振れの天井に近い水準にある。
出典:メトロエンジンリサーチ&コンサルティング(2026年8月13日チェックイン、沖縄県リゾートカテゴリ228施設・25,126室)
カテゴリ別に見ると、ラグジュアリー帯(ADR¥100,000以上、110施設・7,420室)でも同様の進度で、LT90→60で約260室(25.5%)が消化された。価格はLT90の¥153,100からほぼ変動なし。全体(1,007施設・51,929室、ビジネス〜旅館まで)では、LT60で残室は依然14,721室と母数が大きいぶんバッファは厚いものの、リゾート・ラグジュアリー帯の進度が際立っている。
予約進度ランキング — 客室数100超でもLT70完売初観測の構造
個別施設の早期完売LT(残室が初めて0室に到達したリードタイム)の順に111施設を並べると、上位の多くは1〜10室規模の小規模ヴィラ・コンドミニアムが占める。ここまでは想定どおりで、ピーク日に1棟貸しで動くタイプの宿は早い段階で枠が消える。しかし注目すべきは、客室数67室規模の中堅リゾートが、LT70という大きなリードタイムで残室0室を観測している点である。母集団111施設のうち、客室数30室以上かつ早期完売LTが60以上を満たす施設は1施設のみで、構造的に希少な動きと言える。
| 順位 | 施設名 | 総客室数 | 早期完売LT | 完売観測日数 | 現在の残室率 |
|---|---|---|---|---|---|
| 1 | サンライン北谷コンドミニアムリゾート | 1室 | LT90 | 26日 | 0.0% |
| 2 | プチリゾート古宇利島 | 3室 | LT89 | 6日 | 66.7% |
| 3 | ナータビーチヴィラ | 10室 | LT74 | 3日 | 10.0% |
| 4 | UMI THE K 古宇利島 | 3室 | LT72 | 11日 | 0.0% |
| 5 | ホテルカリフォルニア宮古島リゾート | 67室 | LT70 | 2日 | 40.3% |
| 6 | JUSANDI | 5室 | LT66 | 7日 | 0.0% |
| 7 | MIHANA 恩納村 | 5室 | LT62 | ― | 0.0% |
※母集団=沖縄県リゾートカテゴリで「OTA公開枠が総客室の30%以上」を満たす111施設(沖縄県内リゾート473施設のうち231施設で観測データあり、うち111施設が30%条件を満たす)。出典:メトロエンジンリサーチ。
順位5位の宮古島の中堅リゾート(67室)は、客室規模で他の上位施設と一桁違う。1〜10室規模の宿は1組の予約や1棟貸しで即完売するため、早期完売LTが大きくても市場全体への示唆としては限定的になりやすい。一方、67室規模の施設がLT70(チェックイン73日前)で残室0を観測することは、室数ベースでの需要消化が短期間に集中して起きていることを示している。
ケース観察 — 67室リゾートのLT推移、ステップダウンと在庫戻し
この67室規模の宮古島中堅リゾートのLT推移を観測点ごとに見ると、興味深いステップ構造が確認できる。LT90(観測初期、5月15日)時点で残室は40室、稼働率(推定)は40.3%。ここからLT80までは1日1室程度のゆっくりした消化で、LT80時点では36室の残室があった。ところがLT79(5月26日)に残室が1室まで急減し、LT70(6月4日)でついに残室0室を観測した。3週間で40室→0室の消化が進んだ計算になる。
注目すべきは、LT67(6月7日)で残室が31室まで戻ったことである。この戻り幅(5室以上、3日以上継続)はキャンセル循環の単発ではなく、ホテル側がOTA枠を追加放出した(リリースした)動きと推定される。お盆ピークの直前期に向けて、当初の絞り込みから一段階枠を開いた格好で、これは需給コントロールの観測としても示唆的だ。本稿執筆時点のLT59(6月15日)では残室27室、稼働率59.7%(同上)まで戻っている。
出典:メトロエンジンリサーチ&コンサルティング(観測点31日、2026年5月15日〜6月15日)
この動きは「LT70時点で完売」という瞬間風速の事実だけでなく、その後の在庫戻しまでを含めた予約進度の構造として読み解く必要がある。30日先のチェックインがまだ先(執筆時点で58日前)であることを踏まえると、現時点ではこのまま完売継続と断定するのは早く、追加放出と再消化のサイクルがLT30〜60の間でどう動くかを引き続き観察する必要がある。一方で、LT90〜70の早い段階で大規模に消化が進んだ事実は、当該施設のお盆需要が強いことを示すシグナルとして十分意味を持つ。
宮古島エリアの競合密度とADR階層
宮古島で何が起きているのかを理解するため、67室リゾートを中心とする半径5km圏内の競合密度を整理した。圏内のホテル数は200施設、総客室数は3,219室(メトロエンジンリサーチが追跡する範囲、ヴィラ・ヴィラ別棟・コンドミニアム含む)。この規模は本島中部リゾートエリアに匹敵するもので、宮古島が単なる離島ではなく一定のホテル集積を形成していることを示している。
客室数50室以上の中・大規模ホテル12施設をADR順(2026年8月13日チェックイン)に並べると、明確な3層構造が見える。最上位の¥100,000帯はヒルトン沖縄宮古島リゾート(329室)のみで一強。¥40,000台は中堅リゾート2施設(パームスプリングス宮古島リゾート53室、本稿のケース対象の67室リゾート)。それ以外の8施設はADR¥15,000〜¥35,000のミドル〜エコノミー帯に集中する。
出典:メトロエンジンリサーチ&コンサルティング(半径5km圏内、客室数50室以上、2026年8月13日チェックイン)
この構造で注目すべきは、ヒルトン(329室)と中堅リゾート群(50〜67室)の間の客室規模ギャップである。100〜250室規模で¥40,000〜¥70,000帯のリゾートが、宮古島の中心商圏(市街地〜下里地区)の半径5km圏内には事実上見当たらず、ここに供給空白がある。エリア需要が強く、中堅50〜70室規模のリゾートがLT70で残室0を観測する状況を踏まえると、中規模・中価格帯の客室需要が現在の供給で十分に吸収しきれていない可能性を示唆する。宮古島・八重山エリアの中規模リゾート供給と利回り構造については、宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読むで詳しく検証している。
また、リゾートカテゴリ全体の沖縄県平均ADRは¥50,500(271施設)であるのに対し、宮古島の中堅2施設はそれを下回る¥40,000台で動いていた。客室稼働の早期消化が示すものは、価格帯と立地のバランスが市場ニーズに合致していることであり、需要に応じた段階的な価格調整やプラン構成の見直しによって、さらなる収益機会が見込まれるレンジと捉えることもできる。
沖縄県のお盆需要 — 18ヶ月のADR推移が示す方向性
沖縄県全体のADR推移を24ヶ月遡って見ると、2025年8月の¥33,100から2026年8月見込みの¥36,600まで、前年同月比+10.5%の伸びが観測されている。これは京都府(+29.9%)・北海道(+12.9%)に次ぐ伸び率で、お盆繁忙期に向けた価格帯の上方シフトが進んでいる。沖縄・ニセコ・軽井沢を横断した夏リゾート3地域の予約ペース比較は、夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度でADR・為替感応度まで掘り下げている。月次ベースでも2026年7月(¥33,400)、8月(¥36,600)と季節性に呼応した上昇カーブを描く。
出典:メトロエンジンリサーチ&コンサルティング(沖縄県全カテゴリ平均、各月の対象施設数 1,596〜1,805施設)
注意したいのは、ここで示すADRはOTAに掲載されている公開価格の平均であり、調査時点でのスナップショットだという点である。お盆8月の価格は、調査時点で高く設定されているプランが直前値下げで下振れする可能性もあれば、残室の枯渇に伴って高価格帯プランの構成比が上がり、結果としてさらに上振れする可能性もある。本稿の予約進度の観察は、その変動の方向性を読むための手がかりとして位置づけられる。
構造の読み解き — 中規模リゾートに生まれる機会
本稿で観察した予約進度から、いくつかの構造的なポイントが浮かび上がる。第一に、お盆8月13日チェックインの沖縄リゾートでは、客室数67室規模の中堅施設が、観測初期からの3週間でLT70完売を一度観測し、その後の在庫戻しを経て稼働率59.7%(2026年6月時点・メトロエンジン残室観測)の状態に落ち着いた。30日先より遠いタイミングでこの動きが起きるのは、供給に対して需要が早い段階で集中している証拠と読める。
第二に、宮古島の競合密度は半径5km圏内200施設・3,219室と高いものの、ADR階層を見ると100〜250室で¥40,000〜¥70,000帯のリゾートが希薄で、中規模・中価格帯に供給空白が存在する。早期完売を示した中堅リゾートが、まさにこの空白の端を占めるレンジで動いていたことは、市場が中規模リゾートの追加供給を吸収する余地を持つ可能性を示している。
第三に、沖縄県全体のお盆8月ADRが前年同月比+10.5%で上昇している環境では、エリア全体の需要が確実に積み上がっている。リゾートカテゴリ平均ADRが¥50,500で推移する中、より手の届く¥40,000台で稼働率を早期に積み上げた施設は、価格と需要のバランスを工夫するブランドとして引き続きアップサイドを持つ。今後のLT30〜60の在庫推移、特に直前期の追加放出と再消化のサイクルがどう動くかが、お盆2026の沖縄リゾート全体の方向性を読む鍵になる。なお、お盆ピーク前後の平日に生じるADR割引(谷の窓)の全国比較は、夏の『谷の窓』を狙え — お盆ピーク前後の平日ADR割引率を全国比較を参照されたい。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、または残室減少に伴って構成比が変わり上振れする可能性、双方にご留意ください。
あわせて読みたい
参考資料・出典一覧
■ データソース
OTA公開価格・残室観測データ(メトロエンジンリサーチ&コンサルティング、2026年5月下旬〜6月15日の継続観測、対象=沖縄県リゾートホテル111施設、母集団=OTA公開枠が総客室の30%以上の施設)、観光庁宿泊旅行統計、JNTO訪日外客統計。
■ 試算前提
稼働率はOTA公開枠の充足度(残室/公開枠)から推定。LT(リードタイム)はチェックイン日までの日数で、8月13日(木)を起点に算定。ADR推移は沖縄県全カテゴリ平均、年別比較は同月同期比。
■ 限界・留意点
OTA公開枠ベースのため団体・直販・グループ会員向け在庫は反映されない。稼働率は推定値であり実績値とは差異がありうる。LT70完売観測は「一度の在庫枯渇」を意味し、その後の在庫戻しは運営判断による。
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ、残室観測データ、推定稼働率(OCC)、ブッキングカーブ分析
- 観光庁「宿泊旅行統計調査」(参考、お盆期間の需要環境)
- JNTO「訪日外客統計」(参考、沖縄県への国際線需要)