
タイのセンタラ ホテルズ&リゾーツ(Centara Hotels & Resorts)は、2023年7月に515室の「センタラグランドホテル大阪」をなんばパークス サウスで開業し、2026年4月6日には徒歩圏の浪速区敷津東に300室の「センタラライフなんばホテル大阪」を加えた。大阪2軒815室はタイ系ホテル運営会社による日本での展開だが、本稿が注目するのはその間に起きた所有の変化である。2026年3月27日、センタラグランドホテル大阪は野村グループが組成した私募ファンドへ総額385億円で譲渡され、センタラは賃借人として運営を続ける形に移った。万博翌年で大阪の単価が前年を大きく下回る局面に、外資ブランドがなぜ所有を外しながら出店を続けるのか。本稿では、なんば・敷津東から半径1km圏の客室ストック、浪速区・中央区の推定成約ADR、国土交通省の地価・ハザード情報、そして2施設の価格ポジションを突き合わせ、外資ブランドとの契約を検討するオーナー、関西で取得を検討するファンド、開発担当者が持ち帰れる数字に整理する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、なんば・敷津東から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月31日時点、メトロエンジンリサーチ集計)。
- — 大阪2軒815室:2023年7月開業の515室と2026年4月開業の300室を、約400mの距離に価格帯を分けて置いた。
- — 譲渡総額385億円(1室約7,480万円):2026年3月、センタラグランドを野村系の私募ファンドが取得し、センタラは賃借人として運営を続ける。
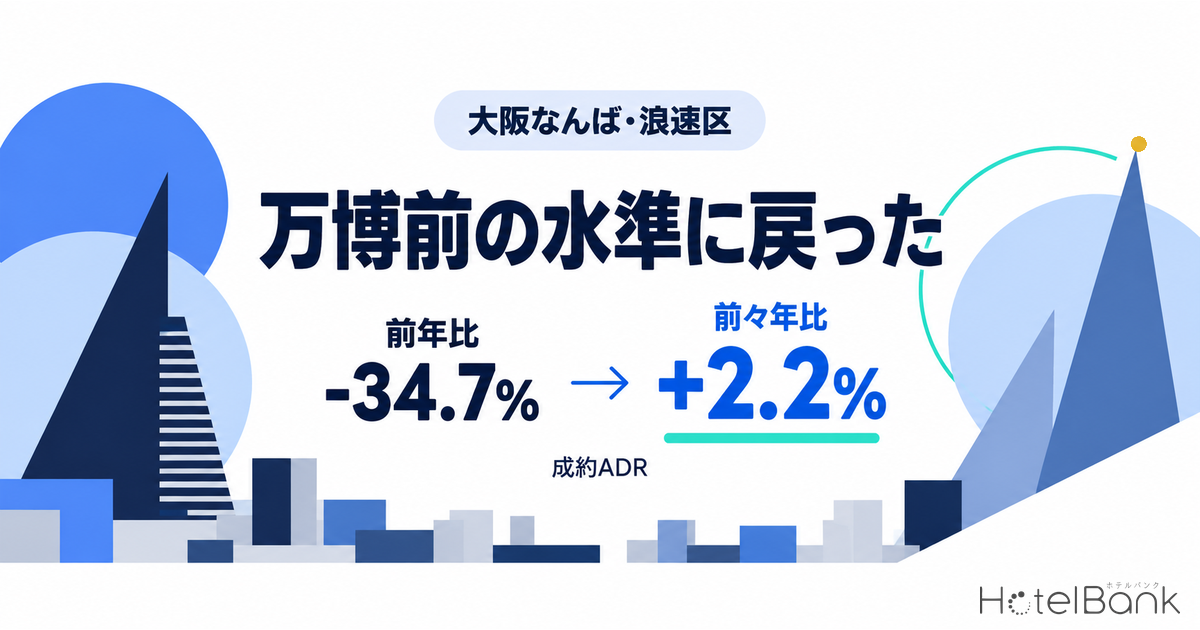
- — 浪速区の推定成約ADR −34.7%:2026年9月は¥10,200(N=56施設)。万博前の2024年9月比では+2.2%で、2年前の水準への回帰と読める。
- — 大型×高単価はセンタラグランドのみ:1km圏で推定成約ADRが算出できる施設のうち、200室以上×¥22,000以上は同ホテル(7〜9月平均¥35,398)だけ。
- — 利回り換算は約4〜5%:稼働率とNOI比率をそれぞれ80%・30%と仮定すると、直近12か月の推定成約ADR¥40,900で約4.8%、¥34,100で4.0%に相当する。
エグゼクティブサマリー — 所有は外し、運営とブランドは残す
結論を先に置く。第一に、センタラの大阪展開は「所有で入り、運営で残る」型へ移行した。2019年に大成建設・関電不動産開発と結んだ投資家協定で建てた1軒目は、開業から2年9か月で野村リアル・アセット・インベストメントが運用する私募ファンドに売却され、センタラの日本法人が賃借して運営を続けている。2軒目は同じ商圏に、カジュアル路線のライフスタイルブランドを300室で置いた。ブランドの商圏支配を広げながら、バランスシートの重さは外部資本に移す構図である。
第二に、価格環境は「万博の反動」で説明できる範囲にある。浪速区の推定成約ADRは2026年9月に¥10,200(N=56施設)と前年同月比-34.7%だが、万博前の2024年9月(¥9,900)と比べれば+2.2%で、水準としては2年前に戻った形といえる。中央区(-34.0%)や大阪府全体(-32.4%)も同じ型で動いており、浪速区固有の動きではない。第三に、2施設の価格ポジションは明確に分かれた。センタラグランドは2026年9月に¥34,800と区の3.4倍の水準を保ち、200室以上かつADR2.2万円以上という帯では、推定成約ADRが算出できる施設の中で1km圏に単独で立つ(算出対象外の大型施設にスイスホテル南海大阪546室がある)。センタラライフは開業半年で¥10,000と、区の標準的な施設の水準にほぼ重なる位置に着地した。以下、順に見ていく。
センタラの大阪展開 — 2019年の投資家協定から2026年の譲渡・2軒目開業まで
まず経緯を公表資料で確認する。センタラが日本進出を公表したのは2019年10月で、大成建設・関電不動産開発との3社による「投資家協定(Investor Agreement)」に基づく共同投資としてなんばに515室のアッパーアップスケールホテルを建てる計画だった。JLLの事例ページによると、プロジェクトは大成建設が2016年に土地活用を提案したことに始まり、約1haの土地は株式会社ニッピが所有、3社が事業主となって大成建設が設計・施工、センタラが運営を担った。センタラグランドホテル大阪は2023年7月1日に開業している。
| 時期 | 出来事 | 確認できる事実 |
|---|---|---|
| 2019年10月 | 日本進出を公表 | センタラ・大成建設・関電不動産開発の3社が投資家協定を締結、なんばに515室の計画(センタラ公式) |
| 2023年3月27日 | 建物竣工 | 所在地 大阪市浪速区難波中2-6-9、延床面積39,131.08㎡、515室(野村リアル・アセット・インベストメント開示) |
| 2023年7月1日 | センタラグランドホテル大阪 開業 | 日本1号店。事業主3社、設計・施工 大成建設、運営 センタラ(JLL事例ページ) |
| 2026年3月27日 | 譲渡・賃借運営へ | Osaka Namba Investors合同会社が借地権・建物・付帯設備を総額385億円で取得。売り手は中央プラザホテル(CENTEL)が53%を持つ特定目的会社。センタラの日本法人Centara KKが賃借し運営を継続(野村3社共同リリース、CENTELの取引所開示報道) |
| 2026年4月6日 | センタラライフなんばホテル大阪 開業 | 浪速区敷津東3-4-21、300室・5タイプ(12〜36㎡)、1泊1室1万円台のカジュアル路線。開業セレモニーは4月2日、施工は大成建設(WWD JAPAN、センタラ公式資料) |
譲渡の構造はオーナー候補にとって読みどころが多い。買い手の野村側は3社共同リリースで「ホテルは需要変動への対応力と、運営による付加価値創出の余地を持つアセットクラス」と位置づけ、「インバウンドと国内客の双方を取り込む大都市のホテル競争環境のなかで、立地・規模・施設を活かして収益機会を捉える」と述べている。運用会社の野村リアル・アセット・インベストメントは運用資産1,400億円超の私募ファンド運用プラットフォームを持ち、本件はその投資対象をホテル資産へ広げる案件と説明されている。売り手側の開示を報じたタイ紙によれば、対象資産の帳簿価額は2025年末時点で225.7億円であり、譲渡価額はこれを大きく上回った。なお賃借期間については証券会社の推計として約47年と報じられているが、当事者の開示ではない点を付記する。
一方、2軒目のセンタラライフなんばホテル大阪は、所有者と契約形態(運営受託・賃借・フランチャイズ)が公式資料・報道のいずれでも明示されていない。WWD JAPANは施工を大成建設が担ったことと、開業セレモニーに大成建設の執行役員が出席したことを伝えているのみである。したがって本稿では2軒目の所有・契約形態を推定せず、ブランド側の意図だけを引く。センタラのCEOは「異なるコンセプトの2つのホテルを近い場所で展開することで、あらゆるタイプの旅行者に向けてタイの文化に根付いた温かなホスピタリティーを提供していく。2件のホテルは互いを補う存在となるだろう」と述べており、同一商圏に価格帯の異なる2ブランドを置く意図は明確である。
立地 — 商業地域・容積率400〜600%、地価公示は4年で+50%、高潮想定0.5〜3m
2施設は直線で約400mしか離れていない。センタラグランドは南海なんば駅南側のなんばパークス サウス、センタラライフはそこから南西へ下った敷津東で、Osaka Metro大国町駅と南海今宮戎駅の徒歩圏にある(WWD JAPANは大国町駅から徒歩5分、センタラ公式資料は南海新今宮駅・なんば駅にも近いと記載)。国土交通省の不動産情報ライブラリで両地点の規制を照会すると、どちらも商業地域で建蔽率80%、容積率はセンタラグランドが600%、センタラライフが400%、防火指定はセンタラグランドが防火地域、センタラライフが準防火地域だった。
| 用途地域 | 商業地域(両施設) |
| 容積率/建蔽率 | 600%(グランド)・400%(ライフ)/80%(両施設) |
| 防火指定 | 防火地域(グランド)/準防火地域(ライフ) |
| 高潮浸水想定(2021年想定) | 0.5m以上3m未満(両施設) |
| 洪水浸水想定(想定最大規模) | 大和川・正蓮寺川の区域外(両施設) |
| 津波浸水想定(2023年) | 区域外(両施設) |
| 液状化傾向(地形分類) | 砂州・砂礫州「やや液状化しやすい」 |
ハザード面では、高潮浸水想定区域(2021年想定)で両地点とも0.5m以上3m未満の区分に入る。大阪市の中心部で高潮想定区域に客室が立つこと自体は珍しくなく、当サイトの別稿で整理したとおり受変電設備の設置階や止水対策で対応余地がある領域である。洪水(想定最大規模)・津波の浸水想定区域には両地点とも含まれず、液状化は地形分類ベースで「やや液状化しやすい」砂州・砂礫州に属する。取得検討では、これらを前提にエンジニアリングレポートで建物側の対策を確認する流れになるだろう。
地価の動きは、万博の反動とは逆向きに加速している。センタラライフから約240mの浪速区戎本町1-6-22(商業地・容積率600%)は2026年地価公示で¥796,000/㎡、前年比+15.0%で、2022年の¥530,000/㎡からは+50.2%である。センタラグランドから約290mの浪速区日本橋3-8-15は¥1,120,000/㎡(前年比+16.9%、4年で+58.2%)、なんば駅前の中央区難波3-6-11は¥10,600,000/㎡(前年比+12.8%、4年で+41.3%)だった。宿泊単価が前年を下回る年に地価が2桁上昇を続けていることは、土地市場が万博会期の単価ではなく中長期の集客力を織り込んでいることを示す。駅の乗降客数も同じ方向にある。難波(Osaka Metro)は2024年に1日346,418人と2019年比95%まで戻り、センタラライフの最寄りとなる大国町は39,965人と2019年(32,655人)を22%上回った。南海難波(225,409人)と近鉄・阪神の大阪難波(154,667人)は2019年の9割前後にとどまるが、インバウンドの比率が高いなんばの地上回遊は駅カウントに表れにくい点も踏まえたい。
なんば1km圏の供給 — 掲載210軒18,258室、客室の70%が2010年以降の開業
供給側を見る。なんば・敷津東から半径1km圏の客室ストックは掲載ベースで210軒18,258室、このうち直近3か月に主要予約サイトで販売価格が確認できた稼働中の施設は122軒12,669室である。開業年が確認できる施設で年次推移を描くと、2017年末の95軒7,769室から2026年の150軒13,867室へ+78.5%の増加となる(開業年が確認できない26軒1,273室は年次推移に含めない)。
年代別に見ると、2010年代開業が72軒5,862室、2020年代開業が63軒6,926室で、両者を合わせた12,788室は掲載ストックの70%にあたる。なんばは「古いストックの多い繁華街」ではなく、客室の大半がこの15年で建った若い市場である。2020年代開業分だけで掲載客室の38%を占め、センタラの2軒815室はその一部を構成する。業態別では客室数10室以上のビジネスホテル区分が114軒12,857室と圧倒的で、シティホテル区分は6軒1,364室、デラックス区分は1軒546室にとどまる。センタラグランドが属するシティ区分の稼働中4軒1,310室という薄さが、後述する価格ポジションの「上位帯の空白」につながる。
| 業態区分 | 掲載軒数 | 掲載客室 | 稼働中軒数 | 稼働中客室 |
|---|---|---|---|---|
| ビジネスホテル | 114 | 12,857 | 79 | 9,293 |
| ホステル | 57 | 2,252 | 29 | 1,300 |
| シティホテル | 6 | 1,364 | 4 | 1,310 |
| デラックスホテル | 1 | 546 | 1 | 546 |
| カプセルホテル | 4 | 540 | 0 | 0 |
| ゲストハウス | 11 | 282 | 1 | 26 |
| ドミトリー | 6 | 141 | 4 | 105 |
| 旅館 | 7 | 107 | 3 | 52 |
| 規模階級 | 掲載軒数 | 掲載客室 | 稼働中軒数 | 稼働中客室 |
|---|---|---|---|---|
| 50室以下 | 104 | 2,716 | 53 | 1,603 |
| 51〜100室 | 45 | 3,394 | 25 | 1,865 |
| 101〜200室 | 39 | 5,513 | 27 | 3,908 |
| 201室以上 | 22 | 6,635 | 17 | 5,293 |
今後の供給については、国土交通省「建築物動態統計調査」の確認申請ベースで大阪市内の客室50室以上で2026年以降に完成予定のホテル計画は3件(中央区本町117室・2028年8月完成予定、北区堂島浜220室・2027年2月完成予定、中央区南船場223室・2026年6月完成予定)で、なんば1km圏内に該当する計画は確認できない。※調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照いただきたい。なお確認申請ベースの統計には現れないが、日本ハイアットの報道資料(2026年4月)では2031年開業予定の「ハイアット セントリック なんば 大阪」(267室)がパイプラインに挙げられており、1km圏の上位帯に将来の供給が予定されている点は押さえておきたい。大阪全体の2027〜2030年の供給は別稿で、USJ隣接の外資3ブランド817室はこちらで扱っている。また、なんばと商圏が重なる道頓堀で三菱地所が計画する約1万㎡のホテルについては、道頓堀に三菱地所の1万㎡ホテル — 必要ADRは1.9万〜3.4万円、1km圏は10年で2.1倍で必要ADRを試算している。
浪速区・中央区の推定成約ADR — 前年比-34.7%は2024年水準への回帰
価格環境を整理する。浪速区の推定成約ADRは2025年9月に¥15,500まで上がったあと、2026年9月は¥10,200(N=56施設)となり、前年同月比-34.7%だった。ただし万博前の2024年9月は¥9,900であり、2年前との比較では+2.2%になる。下のチャートで月別に重ねると、2025年の4月以降だけが突出し、2026年の線は2024年の線にほぼ重なって推移していることがわかる。前年比の大きなマイナスは、万博会期という特殊な基準年に対する反動として読むのが妥当である。
| エリア | 2024年9月 | 2025年9月 | 2026年9月 | 前年同月比 | 前々年同月比 | N(2026年9月) |
|---|---|---|---|---|---|---|
| 浪速区 | ¥9,927 | ¥15,548 | ¥10,150 | -34.7% | +2.2% | 56 |
| 中央区 | ¥10,773 | ¥16,018 | ¥10,578 | -34.0% | -1.8% | 193 |
| 北区 | ¥9,593 | ¥15,629 | ¥10,360 | -33.7% | +8.0% | 74 |
| 西区 | ¥9,887 | ¥15,233 | ¥9,562 | -37.2% | -3.3% | 28 |
| 天王寺区 | ¥7,451 | ¥11,148 | ¥8,274 | -25.8% | +11.0% | 24 |
| 大阪府 | ¥9,030 | ¥13,764 | ¥9,310 | -32.4% | +3.1% | 655 |
同じ表を区ごとに並べると、前年比は西区-37.2%から天王寺区-25.8%の範囲に収まり、浪速区(-34.7%)と中央区(-34.0%)はその中間にある。前々年比で見ると浪速区+2.2%、中央区-1.8%、大阪府全体+3.1%と、いずれも2024年の水準を挟んだ小幅な動きに落ち着く。大阪府全体の月次確定値の読み方は別稿で詳述しているが、結論は同じで、2026年のベースラインは2024年に置くべきということになる。
稼働の側も確認しておく。2026年9月の稼働率(OTA掲載在庫ベース・推定)は、大阪府全体で80.4%(対象410施設/客室59,647室、主要予約サイト掲載ベース)、浪速区で77.1%(対象45施設/客室7,837室)、中央区で82.9%(対象130施設/客室19,720室)だった。業態別では大阪府のビジネスホテルが80.0%(285施設/47,820室)、シティホテルが82.0%(34施設/7,905室)で、単価を譲りながら稼働を8割台に保つ型が見える。この値はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。観光庁「宿泊旅行統計調査」の2025年速報では大阪府の客室稼働率は78.8%で都道府県首位であり、水準感としては整合的である。
| エリア・業態(2026年9月) | 対象施設 | 対象客室 | 稼働率(推定) |
|---|---|---|---|
| 大阪府・全業態 | 410 | 59,647 | 80.4% |
| 大阪府・ビジネスホテル | 285 | 47,820 | 80.0% |
| 大阪府・シティホテル | 34 | 7,905 | 82.0% |
| 浪速区・全業態 | 45 | 7,837 | 77.1% |
| 浪速区・ビジネスホテル | 32 | 6,009 | 76.4% |
| 中央区・全業態 | 130 | 19,720 | 82.9% |
| 中央区・シティホテル | 11 | 2,397 | 86.1% |
2施設の価格ポジション — 515室は大型上位帯の希少な存在、300室は区の標準水準に着地
では、センタラの2施設はこの環境でどこに立っているのか。センタラグランドホテル大阪の推定成約ADRは2025年9月の¥47,400から2026年9月に¥34,800へ-26.6%となった。区全体の-34.7%より下落幅は小さく、区の標準的な施設の3.4倍という相対水準は維持されている。月別に重ねると、2026年4月は¥50,600と前年同月(¥59,000)に近い水準まで戻しており、春の需要期には単価を取り切る力があることが読める。2026年10月以降は調査時点の掲載水準に基づく推定で、10月に¥56,600、11月に¥45,900と秋の需要期に向けた水準が掲載されている。
センタラライフなんばホテル大阪は、推定成約ADRが算出できる2026年8月に¥7,700、9月に¥10,000で、浪速区の標準的な施設の水準(¥10,200)とほぼ重なる。WWD JAPANが伝えた「1泊1室1万円台のカジュアル路線」という価格設計のとおりに着地したといえる。2026年10月から2027年3月の掲載水準に基づく推定は¥9,100〜¥10,500で、開業初年度は区の中央値帯で稼働を積む局面と読める。口コミ面の評価は早くから高い。ホテルバンク編集部が集計した直近3か月(2026年8月〜10月)の宿泊者口コミ249件では総合4.51/5.0、立地4.62(N=188)、従業員4.60(N=65)で、立地と従業員は大阪府の同業態の上位10%に入る。センタラグランドも同期間の275件で総合4.71、立地4.74(N=225)、従業員4.80(N=101)、客室4.73(N=118)と高水準を維持しており、ブランドが掲げる「タイらしい温かなおもてなし」が数字に表れている。
1km圏の稼働中施設のうち推定成約ADRが算出できる85施設を客室数×ADRの平面に置くと、構図は単純である。推定成約ADRの中央値は¥8,800で、50〜450室×¥8,000〜13,000の帯に24施設が密集する。センタラライフの300室×¥8,800(8〜9月平均)はこの密集帯の内側、規模では上位に位置する。一方、推定成約ADRが算出できる施設で200室以上かつADR2.2万円以上の帯に入るのは1施設のみで、センタラグランドが立つ。1km圏で200室超の大型施設は17軒5,293室(稼働中)あり、ADRを算出できた15施設のうちセンタラグランドを除く14施設は¥2,900〜¥21,900の帯にある。ADRを算出できないスイスホテル南海大阪(546室・デラックス区分)は、掲載価格の平均が2026年9月に¥74,900前後と同月のセンタラグランド(¥68,800前後)を上回っており、上位帯の競合として別途見ておく必要がある。大型×高単価の象限に入る施設は、この1軒を加えても限られる。
| 200室以上 × 推定成約ADR¥22,000以上(1km圏・稼働中、ADR算出施設のみ) | 客室数 | 推定成約ADR(7〜9月平均) | 開業年 |
|---|---|---|---|
| センタラグランドホテル大阪 | 515 | ¥35,398 | 2023 |
密集50〜450室 × ¥8,000〜13,000
24施設。ビジネスホテル区分が中心で、センタラライフ300室はこの帯の規模上位に入る。ここでの差別化は価格ではなく口コミ評価と直販比率になる。
空白①200室以上 × ¥22,000以上
推定成約ADRが算出できる施設ではセンタラグランド1施設のみ(算出対象外のスイスホテル南海大阪546室を除く)。シティ区分の稼働中は4軒1,310室と薄く、大型フルサービスの供給は限定的。宴会・会議・スパを備えた施設の希少性が単価の下支えになっている。
空白②50〜200室 × ¥25,000〜50,000
該当は2施設。アッパーミドルの中規模ブティックは、2020年代開業の大型ビジネスホテル群とも、515室のアッパーアップスケールとも競合しにくい帯である。
感度分析 — 1室7,480万円はどのADRと利回りの組み合わせで成り立つか
示唆に入る前に、譲渡価格を単価の言葉に置き直しておく。総額385億円を515室で割った1室あたり約7,476万円に対し、センタラグランドの推定成約ADRがどの水準なら、物件全体のNOIが何%の利回りに相当するかを算術で示す。稼働率は2026年9月の大阪府全業態(80.4%)とシティホテル(82.0%)を参照して80%で固定し、客室売上に対するNOIの比率(料飲・宴会を含む物件全体のNOI÷客室売上)は開示がないため25〜40%の仮定値で置いた。いずれも需要予測ではなく、記事中の実績値と仮定値の組み合わせによる試算である。
| シナリオ | ADRの置き方 | 推定成約ADR(通年) | NOI比率25% | NOI比率30% | NOI比率35% | NOI比率40% |
|---|---|---|---|---|---|---|
| 悲観 | 2026年1〜9月で最も低い月(1月)の水準が通年続く | ¥33,700 | 3.3% | 3.9% | 4.6% | 5.3% |
| 中位 | 直近12か月(2025年10月〜2026年9月)の平均 | ¥40,900 | 4.0% | 4.8% | 5.6% | 6.4% |
| 楽観 | 2025年暦年(万博会期)の平均に戻る | ¥47,800 | 4.7% | 5.6% | 6.5% | 7.5% |
中位シナリオ(直近12か月平均¥40,900)でNOI比率を30%と置くと、取得価格に対する利回りは約4.8%になる。万博会期の2025年平均(¥47,800)に戻る楽観シナリオでは5.6%、2026年1月の¥33,700が通年続く悲観シナリオでも3.9%が残る。NOI比率の仮定を25〜40%に振ると、中位シナリオの利回りは4.0〜6.4%の幅に広がる。単価が前年を大きく下回る局面での取引でも、2026年の単価水準のままで4%前後を確保できる計算になる点は、先に見た「買い手は2024年水準をベースラインに置いた」という読み方と整合する。
逆に、目標とする利回りから必要ADRを引くと下表のようになる。NOI比率30%で4.0%を得るのに必要な推定成約ADRは¥34,100で、2026年9月の実績(¥34,800)とほぼ同じ水準である。4.5%なら¥38,400、5.0%なら¥42,700が必要で、直近12か月平均(¥40,900)はその間に位置する。
| 目標利回り | NOI比率25% | NOI比率30% | NOI比率35% | NOI比率40% |
|---|---|---|---|---|
| 3.5% | ¥35,800 | ¥29,900 | ¥25,600 | ¥22,400 |
| 4.0% | ¥41,000 | ¥34,100 | ¥29,300 | ¥25,600 |
| 4.5% | ¥46,100 | ¥38,400 | ¥32,900 | ¥28,800 |
| 5.0% | ¥51,200 | ¥42,700 | ¥36,600 | ¥32,000 |
| 5.5% | ¥56,300 | ¥46,900 | ¥40,200 | ¥35,200 |
この試算はあくまで物件全体のキャッシュフローを単価に置き直したもので、賃借運営に移ったセンタラグランドでは、所有者の収入はホテルのNOIではなく賃料になる。賃料が固定か変動か、賃借期間がどう定められたかは当事者から開示されておらず、実際の投資利回りは賃料条件に左右される。取得を検討する側は、この表を「ホテルの稼ぐ力が取得価格をどこまで支えられるか」の目安として使い、賃料水準との差を別途確認するのがよいだろう。
投資家・オーナー・開発担当への示唆 — 外資ブランドの「2ブランド同一商圏」をどう読むか
ここまでの数字を、想定読者の3つの立場に分けて整理したい。外資ブランドとの契約を検討するオーナーにとって、センタラの事例が示すのは「ブランドが自ら資本を入れて1号店を建て、軌道に乗った段階で所有を外部資本に渡し、長期の賃借で運営を続ける」という道筋である。1号店の開業から2年9か月で、帳簿価額225.7億円の資産に385億円の買い手がついた事実は、運営会社の信用と立地の希少性が組み合わさると、万博翌年という単価の調整局面でも取引が成立することを示す。契約形態を詰める際は、賃料が固定か変動か、ブランドが商圏内に別ブランドを置く権利をどう扱うかが論点になるだろう。センタラは同一商圏に2ブランドを置くことを明言しており、オーナー側は競合排除条項の範囲を自ブランドだけでなく「同一運営会社の別ブランド」まで含めて設計する発想が有効といえる。
関西で取得を検討するファンドにとっては、1室あたり約7,480万円という水準が一つの参照点になる。この価格は借地権・建物・付帯設備の総額であり土地所有権を含まないが、延床39,131㎡・515室のアッパーアップスケールで宴会・会議・スパを備える施設の、稼働3年目の取引として記録に残る。推定成約ADRが前年比-26.6%の年に成約していることからも、買い手が万博会期ではなく2024年水準をベースラインに置いて評価したと推察できる。なお海外投資家の売買動向は別稿で、外資による取得時の届出制度はこちらで整理している。
開発担当者にとっての含意は、なんばのポジショニングマップそのものにある。1km圏の客室の70%が2010年以降の開業で、推定成約ADRが算出できる施設では50〜450室×¥8,000〜13,000の帯に24施設が集まる。大型×高単価の象限はADRが算出できる施設ではセンタラグランドのみ(算出対象外のスイスホテル南海大阪546室を除く)で、50〜200室×¥25,000〜50,000の中規模アッパーミドル帯も2施設にとどまる。地価が4年で+50%前後となった商業地域で新築を組むなら、密集帯に入るより、これら2つの空白帯のいずれかに向けた商品設計が合理的である。建設費の上昇が新規供給を抑える局面にあることは、既存施設にとっては競争緩和というアップサイド要因にもなる。
| 観点 | 確認できる事実 | 読み方 |
|---|---|---|
| 市場 | 浪速区ADR 前年比-34.7%、前々年比+2.2%。2026年9月の訪日客は310万人(前年比−5.0%)、中国−44.5%、韓国+25.6%(JNTO推計) | 万博翌年の反動と中国市場の回復待ち。基準年を2024年に置けば水準は維持 |
| 供給 | 1km圏の客室の70%が2010年以降開業。確認申請ベースの1km圏内の新規計画は確認できず | 直近の供給消化が進む局面。大型×高単価、中規模アッパーミドルに空白 |
| 立地・ハザード | 商業地域・容積率400〜600%、地価公示は前年比+12.8〜+16.9%。高潮想定0.5〜3m、液状化「やや液状化しやすい」 | 土地市場は中長期の集客力を織り込み。設備階の設計で対応余地 |
| 取引 | 515室を総額385億円(1室約7,480万円)で私募ファンドが取得、運営会社が賃借継続 | 運営会社の信用と立地希少性で、調整局面でも取引成立 |
よくある質問
Q. センタラの大阪のホテルは何軒ありますか。
2軒です。2023年7月1日開業の「センタラグランドホテル大阪」(515室、浪速区難波中2-6-9・なんばパークス サウス)と、2026年4月6日開業の「センタラライフなんばホテル大阪」(300室、浪速区敷津東3-4-21)で、合計815室になります。
Q. センタラグランドホテル大阪のオーナーは変わったのですか。
はい。2026年3月27日に、野村リアル・アセット・インベストメントが運用する私募ファンドの取得主体(Osaka Namba Investors合同会社)が借地権・建物・付帯設備を総額385億円で取得しました。センタラの日本法人は賃借人として運営を続けています。
Q. 浪速区のホテル単価は下がり続けているのですか。
前年同月比では2026年9月に-34.7%ですが、比較対象の2025年は万博会期です。万博前の2024年9月と比べると+2.2%で、水準としては2年前に戻った形です。2026年10〜12月の掲載水準に基づく推定では¥11,600〜¥12,500、2027年1〜3月は¥10,100〜¥12,100が見込まれています。
⚠ 将来日程のADRに関する注意:本記事の2026年10月〜2027年3月のADRは調査時点でOTA等に公開されている販売価格の水準に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下落する可能性がある点にご留意ください。関西エリアは万博会期の前年との比較で前年比が大きく振れるため、本文では2024年を併記しています。
あわせて読みたい
- 大阪の確定9月、推定成約ADRはビジネス−34.0%・シティ−21.8% — 万博会期の前年ではなく2024年を基準線に読む
- 道頓堀に三菱地所の1万㎡ホテル — 必要ADRは1.9万〜3.4万円、1km圏は10年で2.1倍
- 海外投資家の日本ホテル投資2026 — 取得比率30%→7%、外資は売り手に回った
- 大阪の客室16.7万室、夢洲IRで+2,500室 — 2027〜2030年の供給パイプライン
- Osaka Sakurajima Resort、IHG3ブランド817室が2029年開業 — USJ2km圏に+16%
- 高潮浸水想定区域の客室は大阪で81%・3府県12万室 — 受変電設備を上げる1室3万〜25万円
- 外資のホテル取得規制2026 — 特別注視区域165市区町村と3つの届出義務
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
参考資料・出典一覧
■ データソース
推定成約ADR(施設別・エリア中央値)、稼働率(OTA掲載在庫ベースの推定)、なんば・敷津東1km圏の客室ストックはメトロエンジンリサーチ(2026年10月時点)。取引・開業の事実は野村3社共同リリース、センタラ公式、JLL事例ページおよび報道。地価・用途地域・ハザード・駅別乗降客数は国土交通省 不動産情報ライブラリ。
■ 試算前提
感度分析の1室あたり取得価格は総額385億円÷515室(約7,476万円)で、借地権・建物・付帯設備の総額であり土地所有権を含まない。稼働率は80%で固定(2026年9月の大阪府全業態80.4%・シティホテル82.0%を参照)、客室売上に対する物件全体NOIの比率は25〜40%の仮定値。ADRは推定成約ADR(税抜相当・1室あたり)を用い、シナリオは2026年1月(悲観)・直近12か月平均(中位)・2025年暦年平均(楽観)とした。
■ 限界・留意点
センタラグランドは賃借運営のため所有者の実収入は賃料であり、本稿のNOI換算とは一致しない。賃料条件・賃借期間は当事者から開示されていない。推定成約ADRは推定値で、上場ホテルREITの開示との照合で誤差中央値は約7%。2026年10月以降の値は調査時点の掲載水準に基づく推定で変動する。センタラライフは推定成約ADRの観測が2026年8月以降と短い。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(浪速区N=56施設、中央区N=193施設、大阪府N=655施設)、施設別推定成約ADR、稼働率(主要予約サイト掲載在庫ベースの推定)、なんば・敷津東1km圏の客室ストック(掲載210軒18,258室、2026年10月31日時点)
- ホテルバンク編集部調べ — 宿泊者口コミ集計(センタラグランドホテル大阪275件、センタラライフなんばホテル大阪249件、2026年8月〜10月)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2022〜2026年)、用途地域、防火・準防火地域、高潮浸水想定区域、洪水浸水想定区域(想定最大規模)、津波浸水想定、地形分類(液状化傾向)、駅別乗降客数
- 国土交通省「建築物動態統計調査」 — 大阪市内のホテル建築計画(確認申請ベース)
- 観光庁「宿泊旅行統計調査」2025年速報(大阪府客室稼働率78.8%、トラベルボイス報道)
- JNTO「訪日外客統計」2026年9月推計値(310万3,700人・前年比−5.0%、トラベルボイス報道)
■ 企業開示・業界レポート
- 野村リアル・アセット・インベストメント/野村ホールディングス/野村不動産ホールディングス「Private Real Estate Fund Established to Invest in Centara Grand Hotel Osaka」(2026年3月27日)
- JLL「センタラグランドホテル大阪 — ホテル開業支援事例」
- Centara Hotels & Resorts「Historic deal for first Japanese property」(2019年10月)
- 日本ハイアット 株式会社「報道資料 2026年4月」 — キャプション by Hyatt なんば 大阪(167室、2024年6月開業)、ハイアット セントリック なんば 大阪(267室、2031年開業予定)
- JLL「2026年 日本ホテル投資市場の今後の展望」(2026年10月26日)
■ ニュース・プレスリリース
- WWD JAPAN「タイ発ホテルブランドが大阪・難波に2店目を開業」(2026年4月)
- Nation Thailand「CENTEL sells Centara Grand Osaka for Bt8bn, leases back operations」(2026年3月)
- Mingtiandi「Nomura fund buys central Osaka hotel from Thai JV for $241M」(2026年3月31日)
- Hospitality Net「Centara Life Namba Hotel Osaka celebrates grand opening」(2026年4月10日)