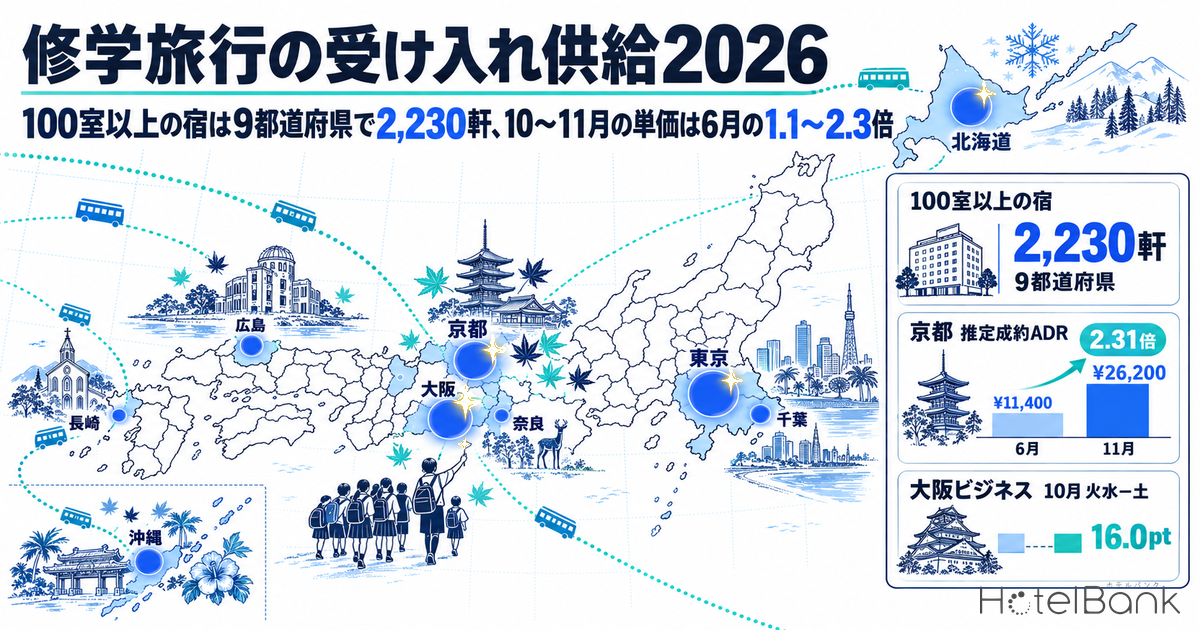
修学旅行の宿泊は、10〜11月の平日に大人数がまとまって動く需要である。文部科学省は2024年12月、貸切バスと宿泊施設の手配が難しくなっているとして実施時期の柔軟な検討を全国の教育委員会に呼びかけた。本稿では、主な行き先である京都・奈良・大阪・東京・千葉・沖縄・広島・長崎・北海道の9都道府県について、①集中期と非集中期の推定成約ADRの段差、②1校200〜300名を1棟で受けられる規模の宿が県内に何軒あるか、③平日と週末の在庫消化の差から見える受け入れ余地、を宿の運営者と自治体の目線で数える。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。2026年10月以降の値は調査時点(2026年9月30日)の掲載水準に基づく推定。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。本稿の平日は月〜木曜、週末は金・土曜のチェックイン日を指す。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。本稿のブッキングカーブはLT45以内の観測点のみを用いる。
- 受け入れ供給の母集団:主要OTAに掲載されている施設のうち、2026年10月第1週の販売価格が確認できる9都道府県の12,669施設・672,099室(メトロエンジンリサーチが把握する範囲。全数調査ではなく、OTA未掲載の旅館・民宿・青少年施設は含まない)。
- データ出典:メトロエンジンリサーチ(価格・在庫)、公益財団法人日本修学旅行協会(実施時期・費用)、文部科学省・国土交通省・観光庁(通知・リーフレット)
- — 100室以上の宿は9都道府県で2,230軒・495,833室。1校300名規模を1棟で受けられる目安の供給で、東京722軒・大阪437軒・北海道347軒・京都211軒。奈良は24軒、長崎は59軒にとどまり、200名規模の目安となる50〜99室(1,109軒)まで含めて設計する意味が大きい。
- — 集中期の単価は6月の最大2.3倍。10月は6月の1.1〜1.9倍、11月は1.0〜2.3倍。京都の推定成約ADRは6月¥11,400に対し10月¥21,300・11月¥26,200。沖縄と北海道は段差が小さく、秋に取り切れない需要の受け皿になりうる。
- — 10〜12月に64.4%:日本修学旅行協会の2024年度調査では、高校の国内修学旅行1,054件のうち679件が10〜12月に集中する。文部科学省は2024年12月12日付で実施時期の柔軟な検討を通知し、宿泊施設の閑散期を「12〜3月、日・月曜」と示した。
- — 平日の受け入れ余地は大阪・千葉・北海道のビジネス/シティに厚い。10月チェックインの途中経過(LT3〜31日)で、大阪ビジネスの火・水曜は65.6%、土曜は81.6%と16.0ptの開きがある。京都は平日でも86.5%で、秋の京都から周辺県へ動かす余地が読める。
文科省の呼びかけと最新調査 — 集中期は10〜12月、費用は5年で1.1倍
出発点は2024年12月12日付の文部科学省通知「修学旅行等の実施時期の柔軟な検討について」(6受初児生第19号)である。国土交通省物流・自動車局旅客課と観光庁観光産業課からの依頼(2024年11月28日付事務連絡)を受け、修学旅行等が集中する時期を中心に貸切バスや宿泊施設の手配が難しくなっているとして、地域の実情を踏まえた実施時期の柔軟な検討を各都道府県・指定都市教育委員会に求めた。添付のリーフレットは、貸切バスの比較的閑散な時期を「7〜8月および12〜4月、曜日では日・月・土曜」、宿泊施設の比較的閑散な時期を「12〜3月、曜日では日・月曜」と明示している(宿泊施設は観光庁「宿泊旅行統計調査」2023年度実績、貸切バスは日本バス協会の2024年9月調査に基づく)。同リーフレットは、バス運転者数が2028年度(令和10年度)に9.8万人まで減り、必要人員12.0万人に対して2.2万人の開きが生じるとの日本バス協会推計も掲げている。
需要側の最新の一次情報は、公益財団法人日本修学旅行協会が2025年11月に公表した「2024年度実施の国内修学旅行の実態とまとめ(高等学校)<速報版>」である。全国4,774校から3,200校を抽出し、1,076校(回答率33.6%)が回答した。国内で実施したのは961校(89.3%)、海外は98校(9.1%)で、海外実施は前回の47校(4.2%)から倍増した。実施時期は10月238件・11月211件・12月230件で、この3ヶ月だけで全1,054件の64.4%を占める。設置者別に見ると、10月は国公立164件に対し私立74件と国公立が秋の山を作り、2月(国公立24件・私立43件)と3月(同9件・49件)は私立が主役になる。つまり冬の分散先は、すでに私立校が先行して使っている時期である。
出典:公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(高等学校)<速報版>」よりホテルバンク編集部作成(N=1,054件)
行き先は関西・沖縄・首都圏に集まる。都道府県別旅行先(総件数2,179件、複数計上)は大阪290件(13.3%)、沖縄273件(12.5%)、京都230件(10.6%)、東京220件(10.1%)、千葉187件(8.6%)、北海道132件(6.1%)、兵庫123件、広島112件、奈良102件、神奈川82件、長崎71件の順で、本稿が扱う9都道府県で上位11のうち9を占める。前回2023年度と比べると、沖縄は303件(12.8%)から273件へ減り、大阪が首位に入れ替わった。同協会理事長は2025年1月の寄稿で、2025年度の沖縄への修学旅行者数が前年比11.1%減の見込みであること、費用を抑えるために旅先の変更や宿泊日数の縮減を検討せざるを得ない学校の実情を指摘している。
| 年度 | 総額 | 交通費 | 宿泊費 | 体験活動費 | その他 |
|---|---|---|---|---|---|
| 2019 | 102,737円 | 50,833円 | 30,412円 | 7,405円 | 13,271円 |
| 2022 | 105,333円 | 48,299円 | 33,460円 | 7,679円 | 14,705円 |
| 2023 | 110,707円 | 51,080円 | 33,617円 | 9,844円 | 13,937円 |
| 2024 | 114,623円 | 53,244円 | 34,398円 | 10,586円 | 13,629円 |
| 2019→2024 | +11.6% | +4.7% | +13.1% | +43.0% | +2.7% |
出典:公益財団法人日本修学旅行協会 速報版「旅行費用(国公私立高等学校の平均額)」よりホテルバンク編集部作成。総額と内訳は別々に平均しているため内訳の合計は総額と一致しない
費用は2024年度で1人あたり総額114,623円、うち宿泊費34,398円(30.0%)である。2019年度比で総額は+11.6%、宿泊費は+13.1%だが、伸び幅が最も大きいのは体験活動費(+43.0%)で、学校側の予算は「宿に払う額」より「学びの中身」へ配分が動いている。宿泊費は旅程全体の合計額なので、2泊3日なら1人1泊約17,200円、3泊4日なら約11,500円という水準になる。この数字は食事と手配経費を含む学校側の支払額であり、本稿の推定成約ADR(素泊まり最安基準・2名1室・税抜相当)とは基準が異なる点に注意が要る。ただ「1泊1万円台前半の予算で、1室3〜4名、1棟で100室前後を平日に埋める需要」という輪郭は、この二つの数字を並べることで初めて見える。
単価の段差 — 9都道府県の推定成約ADR、10〜11月は6月の最大2.3倍
次に、集中期と非集中期で宿の単価がどれだけ違うかを、メトロエンジンリサーチの推定成約ADR(都道府県中央値)で2026年2月から2027年1月まで並べる。2026年8月までは確定した履歴、9月以降は調査時点(2026年9月30日)の掲載水準に基づく推定である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 都道府県 | 2月 | 3月 | 6月 | 9月 | 10月 | 11月 | 12月 | 1月 | 10月÷6月 | 11月÷6月 |
|---|---|---|---|---|---|---|---|---|---|---|
| 京都 N=592 | ¥12,892 | ¥20,273 | ¥11,362 | ¥13,243 | ¥21,256 | ¥26,191 | ¥17,334 | ¥13,628 | 1.87倍 | 2.31倍 |
| 奈良 N=134 | ¥12,094 | ¥13,276 | ¥9,803 | ¥12,336 | ¥15,015 | ¥17,883 | ¥14,472 | ¥14,046 | 1.53倍 | 1.82倍 |
| 大阪 N=643 | ¥8,690 | ¥9,646 | ¥8,070 | ¥8,716 | ¥11,135 | ¥11,403 | ¥10,738 | ¥10,126 | 1.38倍 | 1.41倍 |
| 東京 N=1,104 | ¥13,855 | ¥15,895 | ¥12,146 | ¥13,718 | ¥19,048 | ¥18,809 | ¥17,491 | ¥13,663 | 1.57倍 | 1.55倍 |
| 千葉 N=412 | ¥9,743 | ¥10,166 | ¥8,995 | ¥11,254 | ¥11,950 | ¥11,986 | ¥12,298 | ¥12,034 | 1.33倍 | 1.33倍 |
| 沖縄 N=507 | ¥13,596 | ¥11,736 | ¥11,373 | ¥11,771 | ¥12,731 | ¥11,254 | ¥11,702 | ¥11,186 | 1.12倍 | 0.99倍 |
| 広島 N=286 | ¥7,746 | ¥8,311 | ¥7,625 | ¥11,907 | ¥12,475 | ¥12,415 | ¥10,426 | ¥10,288 | 1.64倍 | 1.63倍 |
| 長崎 N=252 | ¥8,290 | ¥7,531 | ¥7,122 | ¥10,030 | ¥11,665 | ¥11,207 | ¥11,041 | ¥10,452 | 1.64倍 | 1.57倍 |
| 北海道 N=898 | ¥10,598 | ¥8,646 | ¥10,334 | ¥12,857 | ¥12,370 | ¥11,113 | ¥12,484 | ¥13,085 | 1.20倍 | 1.08倍 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・都道府県中央値・税抜相当。2026年2〜8月は確定値、9月〜2027年1月は2026年9月30日時点の掲載水準に基づく推定。Nは10月の対象施設数)
段差の大きさは県で大きく異なる。京都は6月11,400円に対して10月21,300円(1.87倍)・11月26,200円(2.31倍)で、紅葉需要が個人客の単価を押し上げる時期に修学旅行の実施が重なる(秋の平日に団体が形成する価格フロアは秋の教育旅行ピーク10〜11月|平日の価格フロアを5エリアで読むで扱っている)。東京(10月1.57倍)、広島(1.64倍)、長崎(1.64倍)、奈良(1.53倍)も1.5倍を超える。一方で沖縄は10月1.12倍・11月0.99倍、北海道は10月1.20倍・11月1.08倍、千葉は1.33倍と段差が小さい。沖縄と北海道は夏がピークで秋は相対的に落ち着く市場であり、高校の秋の実施が集まる時期に単価の山がないことは、団体を受ける宿にとって秋に個人客の高単価を諦める度合いが小さいことを意味する。
2〜3月と6月 — 団体の予算と通常単価が近づく窓
逆に2〜3月を見ると、京都2月12,900円・奈良12,100円・大阪8,700円・東京13,900円・広島7,700円・長崎8,300円と、いずれも10月の6〜8割の水準にある。文科省のリーフレットが宿泊施設の閑散期とする「12〜3月」は、単価面でも修学旅行の予算(1泊1万円台前半)と宿の通常単価が最も近づく時期である。3月は京都だけ20,300円と春休み・桜前の上昇が始まっており、京都に限れば2月までが窓になる。6月は9都道府県すべてで年間の底に近く、京都11,400円・奈良9,800円・大阪8,100円・広島7,600円・長崎7,100円で、中学校の春の実施期(5〜6月)の後半にあたる6月は、私立校が31件と実施している月でもある。
受け入れ供給 — 1校300名を1棟で受けられる100室以上の宿は2,230軒
修学旅行を1棟で受けるには、生徒200〜300名と引率10名前後を同じ館に収容する必要がある。ホテル形式で1室3〜4名(ツイン+エキストラ、トリプル)、旅館形式で1室4〜6名(和室)が一般的な割り当てなので、200名規模なら50〜70室、300名規模なら75〜100室が生徒だけで埋まる。一般客の枠を残しつつ受けるなら、300名規模は100室以上、200名規模は50室以上が目安になる。この基準で、主要OTAに掲載されている施設のうち2026年10月第1週の販売価格が確認できる9都道府県の12,669施設を客室数帯別に数えた。
| 都道府県 | 300室以上 | 150〜299室 | 100〜149室 | 50〜99室 | 50室未満 | 100室以上 計 | 全体 |
|---|---|---|---|---|---|---|---|
| 京都 | 24軒 9,939室 | 102軒 20,129室 | 85軒 10,339室 | 116軒 8,367室 | 1,808軒 15,217室 | 211軒 40,407室 | 2,135軒 63,991室 |
| 奈良 | 1軒 330室 | 13軒 2,629室 | 10軒 1,313室 | 13軒 1,033室 | 284軒 3,322室 | 24軒 4,272室 | 321軒 8,627室 |
| 大阪 | 99軒 46,277室 | 212軒 43,633室 | 126軒 15,213室 | 165軒 11,334室 | 629軒 10,003室 | 437軒 105,123室 | 1,231軒 126,460室 |
| 東京 | 112軒 60,855室 | 361軒 72,852室 | 249軒 30,833室 | 298軒 21,642室 | 1,330軒 17,372室 | 722軒 164,540室 | 2,350軒 203,554室 |
| 千葉 | 38軒 22,317室 | 62軒 12,531室 | 53軒 6,430室 | 75軒 5,778室 | 896軒 8,265室 | 153軒 41,278室 | 1,124軒 55,321室 |
| 沖縄 | 35軒 13,353室 | 80軒 16,616室 | 63軒 7,732室 | 113軒 8,246室 | 1,895軒 14,208室 | 178軒 37,701室 | 2,186軒 60,155室 |
| 広島 | 9軒 4,022室 | 58軒 12,154室 | 32軒 3,899室 | 62軒 4,317室 | 468軒 5,866室 | 99軒 20,075室 | 629軒 30,258室 |
| 長崎 | 4軒 1,425室 | 39軒 7,402室 | 16軒 1,888室 | 68軒 5,105室 | 415軒 5,002室 | 59軒 10,715室 | 542軒 20,822室 |
| 北海道 | 50軒 20,337室 | 190軒 38,440室 | 107軒 12,945室 | 199軒 14,099室 | 1,605軒 17,090室 | 347軒 71,722室 | 2,151軒 102,911室 |
| 9都道府県計 | 372軒 178,855室 | 1,117軒 226,386室 | 741軒 90,592室 | 1,109軒 79,921室 | 9,330軒 96,345室 | 2,230軒 495,833室 | 12,669軒 672,099室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(主要OTAに掲載され2026年10月1〜7日の販売価格が確認できる施設。客室数は施設マスター登録値、N=12,669施設)
100室以上の宿は9都道府県で2,230軒・495,833室ある。東京722軒(164,540室)、大阪437軒(105,123室)、北海道347軒(71,722室)、京都211軒(40,407室)、沖縄178軒(37,701室)、千葉153軒(41,278室)が続き、広島99軒、長崎59軒、奈良24軒である。修学旅行の行き先シェアと並べると差が際立つ。奈良は高校の旅行先9位(102件)、中学校では2023年度に18.7%で2位の行き先だが、100室以上の宿は24軒、300室以上は1軒しかない。奈良は京都や大阪に泊まって日帰りで訪れる「通過型」の行き先として定着しており、県内に泊める供給を増やすより、200名規模を分けて受けられる50〜99室(13軒)を含めた「分宿」の設計と、京都・大阪の宿との連携で考える方が現実的である。
長崎も同じ構造で、100室以上は59軒だが50〜99室が68軒あり、後者を含めると127軒になる。平和学習(高校の重点活動2位・387件)の受け皿として長崎は広島と並ぶが、広島の100室以上99軒に対して長崎は6割の規模なので、200名規模の学校を2館に分けるか、佐世保・雲仙・島原など周辺エリアを組み合わせる設計が実務上の前提になる。逆に東京・大阪・北海道は100室以上だけで300〜700軒あり、秋の集中期でも複数校の同日受け入れに耐える厚みがある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(100室以上の施設のカテゴリ内訳、N=2,230施設)
カテゴリ内訳を見ると、100室以上の宿はほとんどがビジネスホテルとシティホテルで、旅館は北海道29軒・長崎5軒・京都3軒・千葉3軒など合計で50軒に満たない。京都の100室以上211軒のうちビジネス143軒・シティ43軒で、旅館は3軒である。修学旅行の伝統的な受け皿だった大型旅館が、少なくとも主要OTAの掲載ベースでは京都にほぼ存在せず、「1棟受け」の供給は事実上ホテル形式に移っている。沖縄はリゾート88軒・ビジネス71軒と構成が異なり、リゾートホテルが団体の主力になる。北海道はビジネス192軒・シティ58軒・リゾート54軒・旅館29軒と4業態が揃い、冬の分散先として業態を選べる幅がある。
曜日・平日の余地 — 10月チェックインの途中経過と、6・9月の平日差
2026年9月(確定)と6月 — 平日と週末の在庫消化
集中期に取り切れない需要をどこへ動かせるかは、平日の在庫消化を見れば分かる。まず確定した直近月として、2026年9月(LT45以内の固定コホート)の平日(月〜木)と週末(金・土)の推定OCCをカテゴリ別に並べる。6月の値も併記した。
| 都道府県 | カテゴリ | 対象 | 9月 平日 | 9月 週末 | 平日−週末 | 6月 平日/週末 |
|---|---|---|---|---|---|---|
| 京都 | ビジネス | 190施設/19,644室 | 84.2% | 87.5% | -3.3pt | 81.5% / 88.0% |
| 京都 | シティ | 36施設/5,050室 | 84.5% | 87.4% | -2.9pt | 82.1% / 88.6% |
| 京都 | 旅館 | 81施設/1,554室 | 85.2% | 86.5% | -1.2pt | 80.4% / 88.7% |
| 奈良 | ビジネス | 22施設/2,613室 | 79.5% | 86.0% | -6.5pt | 73.7% / 84.8% |
| 奈良 | 旅館 | 39施設/886室 | 84.2% | 88.8% | -4.6pt | 79.9% / 86.0% |
| 大阪 | ビジネス | 285施設/47,820室 | 79.8% | 82.3% | -2.5pt | 76.3% / 84.1% |
| 大阪 | シティ | 34施設/7,905室 | 80.4% | 86.0% | -5.5pt | 77.5% / 86.3% |
| 大阪 | 旅館 | 21施設/417室 | 80.3% | 84.5% | -4.2pt | 74.2% / 85.4% |
| 東京 | ビジネス | 539施設/78,439室 | 90.7% | 90.1% | +0.6pt | 91.0% / 93.5% |
| 東京 | シティ | 54施設/17,294室 | 89.9% | 90.9% | -1.0pt | 89.2% / 94.0% |
| 東京 | リゾート | 12施設/1,024室 | 83.7% | 89.7% | -6.0pt | 82.6% / 90.9% |
| 東京 | 旅館 | 19施設/561室 | 90.2% | 95.6% | -5.5pt | 80.9% / 94.0% |
| 千葉 | ビジネス | 85施設/10,199室 | 85.1% | 86.8% | -1.6pt | 87.5% / 88.9% |
| 千葉 | シティ | 24施設/7,297室 | 85.1% | 90.2% | -5.0pt | 80.9% / 86.7% |
| 千葉 | リゾート | 35施設/2,806室 | 79.2% | 83.6% | -4.4pt | 76.3% / 88.0% |
| 千葉 | 旅館 | 60施設/1,662室 | 69.3% | 75.1% | -5.7pt | 64.4% / 78.5% |
| 沖縄 | ビジネス | 134施設/12,582室 | 86.0% | 89.0% | -3.0pt | 84.2% / 90.1% |
| 沖縄 | リゾート | 182施設/16,530室 | 86.8% | 89.3% | -2.6pt | 85.4% / 89.0% |
| 広島 | ビジネス | 93施設/11,030室 | 92.4% | 87.8% | +4.6pt | 83.5% / 86.3% |
| 広島 | シティ | 14施設/1,662室 | 90.1% | 87.8% | +2.2pt | 77.7% / 85.7% |
| 広島 | 旅館 | 38施設/978室 | 87.0% | 85.1% | +2.0pt | 79.0% / 85.8% |
| 長崎 | ビジネス | 57施設/4,752室 | 80.8% | 78.0% | +2.8pt | 79.2% / 77.2% |
| 長崎 | シティ | 15施設/1,483室 | 80.1% | 85.9% | -5.7pt | 78.8% / 82.5% |
| 長崎 | リゾート | 28施設/2,239室 | 74.6% | 79.4% | -4.9pt | 68.9% / 77.4% |
| 長崎 | 旅館 | 40施設/1,513室 | 67.4% | 71.2% | -3.8pt | 61.6% / 74.3% |
| 北海道 | ビジネス | 222施設/25,913室 | 93.8% | 92.8% | +1.0pt | 89.2% / 90.7% |
| 北海道 | シティ | 35施設/8,550室 | 91.4% | 89.9% | +1.5pt | 87.6% / 90.3% |
| 北海道 | リゾート | 84施設/9,065室 | 85.4% | 85.7% | -0.3pt | 76.4% / 84.4% |
| 北海道 | 旅館 | 164施設/7,210室 | 87.3% | 89.9% | -2.6pt | 80.3% / 86.2% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定OCC=OTA掲載在庫ベース、総客室の30%以上をOTAに掲載する施設の固定コホート、対象10施設以上のみ表示。平日=月〜木、週末=金・土のチェックイン日の日次平均)
9月は9都道府県とも平日と週末の差が小さく、北海道と広島はビジネスホテルの平日が週末を上回った。秋の観光需要と出張需要が平日を埋める月である。差が残るのは千葉の旅館(平日69.3%・週末75.1%)、長崎のリゾート(74.6%・79.4%)、大阪のシティ(80.4%・86.0%)などで、6月に遡ると奈良のビジネス(73.7%・84.8%)、大阪のビジネス(76.3%・84.1%)、千葉のリゾート(76.3%・88.0%)、北海道のリゾート(76.4%・84.4%)、長崎の旅館(61.6%・74.3%)と、平日に10pt前後の余地が出ていた。6月は単価も年間の底に近いので、中学校の春の実施期を6月後半まで延ばす提案は、宿にとっても学校にとっても条件が揃う。6月を代替先とした場合のビジネスホテルの単価比較は、修学旅行の時期分散圧力とホテル価格高騰のクロスポイント|2026年6月の代替先ビジネスホテル比較が掘り下げている。
10月・11月の途中経過 — 火・水曜と土曜の差
次に、これから来る10月と11月である。10月のチェックイン日はすでにLT3〜31日の段階にあり、火・水曜と土曜の在庫消化を比べると集中期の平日にどれだけ枠が残っているかが見える。11月はLT35〜45日の途中経過で、予約はこれから積み上がるため、値は「現時点の残り方」としてのみ読む。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ビジネスホテル、2026年10月の火・水曜8日と土曜5日、各日の最新観測点=LT3〜31日、2026年9月30日時点)
| 都道府県 | カテゴリ | 対象 | 10月 火水 | 10月 土 | 差 | 11月 火水 (LT35〜45) | 11月 土 (LT35〜45) |
|---|---|---|---|---|---|---|---|
| 京都 | ビジネス | 199施設/19,571室 | 86.5% | 91.7% | -5.2pt | 76.9% | 81.9% |
| 京都 | シティ | 37施設/5,084室 | 87.4% | 93.4% | -6.0pt | 83.6% | 86.2% |
| 京都 | 旅館 | 125施設/2,321室 | 75.8% | 81.3% | -5.5pt | 72.7% | 78.7% |
| 奈良 | ビジネス | 22施設/2,613室 | 78.0% | 83.3% | -5.3pt | 77.2% | 73.4% |
| 奈良 | 旅館 | 50施設/1,111室 | 81.4% | 87.2% | -5.8pt | 78.2% | 86.6% |
| 大阪 | ビジネス | 301施設/49,277室 | 65.6% | 81.6% | -16.0pt | 52.0% | 77.2% |
| 大阪 | シティ | 40施設/9,042室 | 81.1% | 91.9% | -10.8pt | 75.7% | 88.4% |
| 大阪 | 旅館 | 24施設/662室 | 72.6% | 71.4% | +1.2pt | 59.9% | 63.2% |
| 東京 | ビジネス | 561施設/80,951室 | 79.4% | 82.5% | -3.1pt | 61.1% | 68.2% |
| 東京 | シティ | 53施設/16,290室 | 86.5% | 92.3% | -5.8pt | 75.2% | 84.0% |
| 東京 | リゾート | 12施設/998室 | 83.4% | 87.2% | -3.8pt | 78.4% | 90.0% |
| 東京 | 旅館 | 25施設/648室 | 79.9% | 93.2% | -13.3pt | 69.5% | 91.3% |
| 千葉 | ビジネス | 96施設/11,171室 | 71.8% | 80.3% | -8.5pt | 55.4% | 79.9% |
| 千葉 | シティ | 27施設/7,991室 | 70.6% | 76.1% | -5.5pt | 46.1% | 75.2% |
| 千葉 | リゾート | 41施設/4,376室 | 66.0% | 79.0% | -13.0pt | 65.3% | 75.1% |
| 千葉 | 旅館 | 72施設/1,861室 | 53.8% | 67.2% | -13.4pt | 44.0% | 58.4% |
| 沖縄 | ビジネス | 140施設/12,924室 | 78.2% | 86.0% | -7.8pt | 65.2% | 78.7% |
| 沖縄 | リゾート | 199施設/16,686室 | 83.4% | 86.5% | -3.1pt | 74.9% | 78.0% |
| 広島 | ビジネス | 98施設/11,141室 | 74.8% | 84.7% | -9.9pt | 57.4% | 69.0% |
| 広島 | シティ | 14施設/1,683室 | 86.2% | 90.5% | -4.3pt | 83.8% | 83.8% |
| 広島 | 旅館 | 43施設/1,115室 | 79.0% | 91.4% | -12.4pt | 73.2% | 85.8% |
| 長崎 | ビジネス | 62施設/4,910室 | 85.8% | 81.3% | +4.5pt | 69.2% | 84.7% |
| 長崎 | シティ | 16施設/1,513室 | 87.2% | 86.6% | +0.6pt | 78.6% | 90.3% |
| 長崎 | リゾート | 30施設/2,199室 | 78.5% | 86.0% | -7.5pt | 80.3% | 89.9% |
| 長崎 | 旅館 | 50施設/1,756室 | 74.8% | 80.6% | -5.8pt | 74.0% | 86.7% |
| 北海道 | ビジネス | 221施設/26,694室 | 77.6% | 86.8% | -9.2pt | 57.6% | 64.2% |
| 北海道 | シティ | 37施設/8,831室 | 81.8% | 89.1% | -7.3pt | 67.5% | 74.0% |
| 北海道 | リゾート | 92施設/9,304室 | 72.3% | 83.2% | -10.9pt | 66.3% | 72.8% |
| 北海道 | 旅館 | 169施設/7,253室 | 74.9% | 82.8% | -7.9pt | 60.9% | 70.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(10月=火・水曜8日/土曜5日、11月=火〜木曜4日(11月4・5・10・11日、祝日の3日を除く)/土曜2日の各日最新観測点の平均。11月はLT35〜45日の途中経過であり確定値ではない。対象10施設以上のみ表示)
10月の途中経過で平日と土曜の差が最も大きいのは大阪のビジネスホテル(火水65.6%・土81.6%、差16.0pt、301施設49,277室)で、次いで千葉の旅館(53.8%・67.2%、差13.4pt)、東京の旅館(79.9%・93.2%)、千葉のリゾート(66.0%・79.0%)、広島の旅館(79.0%・91.4%)、北海道のリゾート(72.3%・83.2%)と続く。京都はビジネスで火水86.5%・土91.7%、シティで87.4%・93.4%と平日でも高く、紅葉期の京都に修学旅行を重ねる余地が小さいことを数字が示す。大阪は2025年の万博期間の反動で単価が前年比マイナスに転じており(10月の推定成約ADRは11,100円)、京都から30分の距離で100室以上の宿が437軒ある大阪は、秋の京都で取り切れない学校を受ける最も厚い受け皿である。
11月は途中経過ながら、大阪ビジネス(火水52.0%・土77.2%)、千葉シティ(46.1%・75.2%)、千葉ビジネス(55.4%・79.9%)、広島ビジネス(57.4%・69.0%)、北海道ビジネス(57.6%・64.2%)、東京ビジネス(61.1%・68.2%)で平日側に開きがある。11月の値はこれから個人客の予約で埋まっていくので、この開きがそのまま残るとは限らない。ただ、修学旅行の手配は通常1年以上前に行われるため、宿にとっての実務は「来年度の11月平日をどの価格で団体に開けるか」の判断であり、今年の途中経過は来年度の平日の売り方を決める材料になる。
宿の運営者・自治体への示唆 — どの窓に、どの規模で動かすか
以上を組み合わせると、教育旅行の受け入れは「時期×曜日×規模」の三つの軸で設計できる。
時期 — 段差の大きい県は12〜3月と6月に団体枠を厚く
第一に時期である。単価の段差が2倍前後に開く京都・東京・広島・長崎・奈良では、秋の平日は個人客の高単価と団体の予算が最も離れるため、宿側は秋に団体枠を絞り、12〜3月と6月に団体枠を厚くする方が収益機会が大きい。段差が小さい沖縄・北海道・千葉は秋の団体受け入れで個人客の単価を大きく手放すわけではなく、秋の京都・東京から動く学校の受け皿として機能しやすい。
曜日 — 日・月曜チェックインで埋めにくい夜を固定する
第二に曜日である。文科省リーフレットが示す宿泊施設の閑散曜日は日・月曜で、本稿の平日(月〜木)と週末(金・土)の差も同じ方向を向く。日曜チェックインの2泊3日(日・月泊)や月曜チェックインの3泊4日(月〜水泊)は、宿にとって最も埋めにくい夜を団体で固定できる旅程である。貸切バスの閑散曜日が日・月・土曜である点も、日曜出発の旅程と整合する。
規模 — 100室以上の1棟受けと50〜99室の分宿
第三に規模である。1校300名を1棟で受けられる100室以上の宿は東京・大阪・北海道に厚く、奈良・長崎は50〜99室を含めた分宿が前提になる。自治体の誘致担当にとっては、「県内に何校分の受け皿があるか」を客室数帯別に把握しておくことが、学校や旅行会社への提案の精度を決める。奈良県なら100室以上24軒+50〜99室13軒、長崎県なら59軒+68軒という数字が、誘致できる校数と時期の上限を規定する。
京都市が修学旅行生の宿泊税を免除し続けていること(各自治体の宿泊税と免除要件は宿泊税はいくら?導入自治体の一覧と免除・支払い方を参照)、沖縄県が修学旅行入込を校種別・月別に公表していることは、いずれも自治体が教育旅行を「数えて」誘致している例である。2024年度の沖縄県入込は2,084校・358,521人で、月別では5〜6月と10〜12月に集中する。本稿の供給カウントと単価の段差は、こうした自治体統計と組み合わせて、来年度の分散提案の根拠として使える。
まとめ
修学旅行の宿泊需要は10〜12月に64.4%が集まり、文科省は実施時期の柔軟な検討を呼びかけている。宿の側から見ると、9都道府県の推定成約ADRは10月に6月の1.1〜1.9倍、11月に1.0〜2.3倍へ開き、京都・東京・広島・長崎では秋の団体受け入れと個人客の高単価が最も離れる。一方で100室以上の宿は9都道府県で2,230軒あり、東京・大阪・北海道に厚く、沖縄・北海道は秋の単価段差が小さい。10月の途中経過では大阪ビジネスの平日に16.0ptの余地が残り、11月は千葉・広島・北海道・東京のビジネス/シティでも平日側が開いている。集中期に取り切れない需要を、段差の小さい県、12〜3月と6月、日・月曜チェックインの旅程、そして100室以上の宿が厚い都市へ動かすことが、宿と学校の双方にとって条件の揃う設計である。
⚠ 将来日程のADR・OCCに関する注意:本記事の2026年10月以降のADRは調査時点(2026年9月30日)でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。10月・11月の推定OCCは各チェックイン日の途中経過(LT3〜45日)であり、確定した稼働率ではありません。現時点で高く設定されている価格が直前値下げで下落する可能性、および平日の残室が今後の予約で埋まる可能性がある点にご留意ください。
よくある質問
Q. 「100室以上」を1校300名の目安とした根拠は何ですか。
A. ホテル形式で1室3〜4名の割り当てが一般的で、300名なら生徒だけで75〜100室が埋まり、引率と一般客の枠を残すには100室以上が必要になるという計算です。旅館形式では1室4〜6名を割り当てるため、必要室数はこれより少なくなります。あくまで目安であり、実際の受け入れ可否は各施設の客室タイプ構成と食事会場の収容力で決まります。
Q. 推定成約ADRと修学旅行の宿泊費は直接比べられますか。
A. 比べられません。推定成約ADRは2名1室・素泊まり最安基準・税抜相当の推定値で、日本修学旅行協会の宿泊費(34,398円)は旅程全体・食事込み・手配経費込みの学校側支払額です。本稿では「団体の予算と宿の通常単価が近づく時期はいつか」を見る目的で並べています。
Q. 2〜3月の推定OCCはなぜ示していないのですか。
A. 本稿の推定OCCは2026年3月に観測を始めたデータで、信頼できる範囲が2026年5月以降のチェックイン日に限られるためです。2〜3月については推定成約ADR(確定値)と、文科省リーフレットが示す観光庁「宿泊旅行統計調査」2023年度実績ベースの閑散期区分で補っています。
Q. 秋の集中期に取り切れない修学旅行の受け皿として、どの都道府県が向いていますか。
A. 10〜11月の推定成約ADRの段差が小さい沖縄(6月比で10月1.12倍・11月0.99倍)と北海道(1.20倍・1.08倍)、そして100室以上の宿が437軒あり、10月の途中経過でビジネスホテルの火・水曜と土曜の在庫消化に16.0ptの開きがあった大阪が候補です。大阪は京都から30分の距離にあり、秋の京都で取り切れない学校を受ける位置にあります。
Q. 100室以上の宿が少ない奈良・長崎では、どう受け入れを設計すればよいですか。
A. 奈良県は100室以上24軒・50〜99室13軒、長崎県は100室以上59軒・50〜99室68軒です。200名規模の学校を50〜99室の宿2館に分ける分宿を前提に、奈良は京都・大阪の宿との連携、長崎は佐世保・雲仙・島原など周辺エリアとの組み合わせで受け入れ枠を組むのが現実的です。
あわせて読みたい
- 修学旅行の時期は10〜12月に64%集中|京都・沖縄・広島の平日稼働と受け入れ余力2026
- 秋の教育旅行ピーク10〜11月|平日の価格フロアを5エリアで読む — 京都・奈良・広島・長崎・沖縄
- 訪日教育旅行2024年度18,736人、台湾が半数超 — 受入上位の関西と、余地が残る中国・四国
- ホテル客室数ランキング2026|日本一は品川プリンス3,560室・全国TOP30と沖縄編
- 紅葉の見頃2026、宿の価格ピークは14日早い — 気象庁の紅葉日×主要10地点の検証
- 京都の推定成約ADR、確定6〜8月は前年比二桁減 — シティ7月−16.8%・ビジネス8月−15.6%
- 修学旅行の時期分散圧力とホテル価格高騰のクロスポイント|2026年6月の代替先ビジネスホテル比較
- 修学旅行が中級ホテルのレートフロアを形成する構造|2026年春・6都市の平日ADR比較
- 宿泊税はいくら?1人1泊100〜数百円、京都市は最高1万円 — 導入自治体の一覧と免除・支払い方【2026年8月】
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが主要OTAから収集する掲載価格・在庫データ。推定成約ADRは9都道府県の2026年2月〜2027年1月(都道府県中央値、10月の対象はN=134〜1,104施設)、客室数帯別の集計は2026年10月1〜7日に販売価格が確認できる12,669施設・672,099室、推定OCCは総客室の30%以上をOTAに掲載する施設の固定コホート(2026年6月・9月は確定値、10月・11月は途中経過)。需要側は日本修学旅行協会の2024年度速報(N=1,054件)、制度面は文部科学省通知と国土交通省・観光庁リーフレットによる。
■ 試算前提
1棟受けの目安は、ホテル形式で1室3〜4名、旅館形式で1室4〜6名の割り当てから、300名規模を100室以上、200名規模を50〜99室と置いた。単価の段差は各月の推定成約ADRを6月の値で割った比。平日は月〜木曜、週末は金・土曜のチェックイン日で、10月は火・水曜、11月は火〜木曜(祝日を除く)を土曜と比べた。宿泊費の1泊あたり換算は、日本修学旅行協会の宿泊費34,398円を泊数で割った値。
■ 限界・留意点
母集団は主要OTAに掲載されている施設で全数ではなく、OTA未掲載の旅館・民宿・青少年施設は含まない。客室数は施設の登録客室数で、団体受け入れの可否を左右する客室タイプ構成・食事会場・大浴場の収容力は反映していない。2026年9月以降のADRは9月30日時点の掲載水準に基づく推定、10〜11月の推定OCCは途中経過であり確定値ではない。推定成約ADRは2名1室・税抜相当で、学校側の宿泊費(食事・手配経費込み)とは基準が異なる。
■ 行政通知・公的資料
- 文部科学省初等中等教育局「修学旅行等の実施時期の柔軟な検討について(通知)」(6受初児生第19号、令和6年12月12日)および別紙・国土交通省/観光庁リーフレット「修学旅行等の実施時期の柔軟な検討のお願い」
- 観光庁「宿泊旅行統計調査」(リーフレットの宿泊施設繁閑区分の基礎データ、2023年度実績)
- 沖縄県観光政策課「令和6年度修学旅行入込状況調査結果について」
■ 教育旅行統計
- 公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(高等学校)<速報版>」(2025年11月)
- 公益財団法人日本修学旅行協会 教育旅行年報「データブック2025」(2024年度実施分)
- トラベルボイス — 日本修学旅行協会 竹内秀一理事長の寄稿(2025年1月27日) — 2025年度沖縄修学旅行者数11.1%減見込み、公立中学校の旅行総費用61,168円(2023年度)
- トラベルボイス — 修学旅行費用の高騰と自治体の補助に関する同理事長の寄稿(2025年6月30日)
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(9都道府県、2026年2月〜2027年1月)、客室数帯別施設数(N=12,669施設)、推定OCC(LT45以内の固定コホート、2026年6月・9月・10月・11月チェックイン)