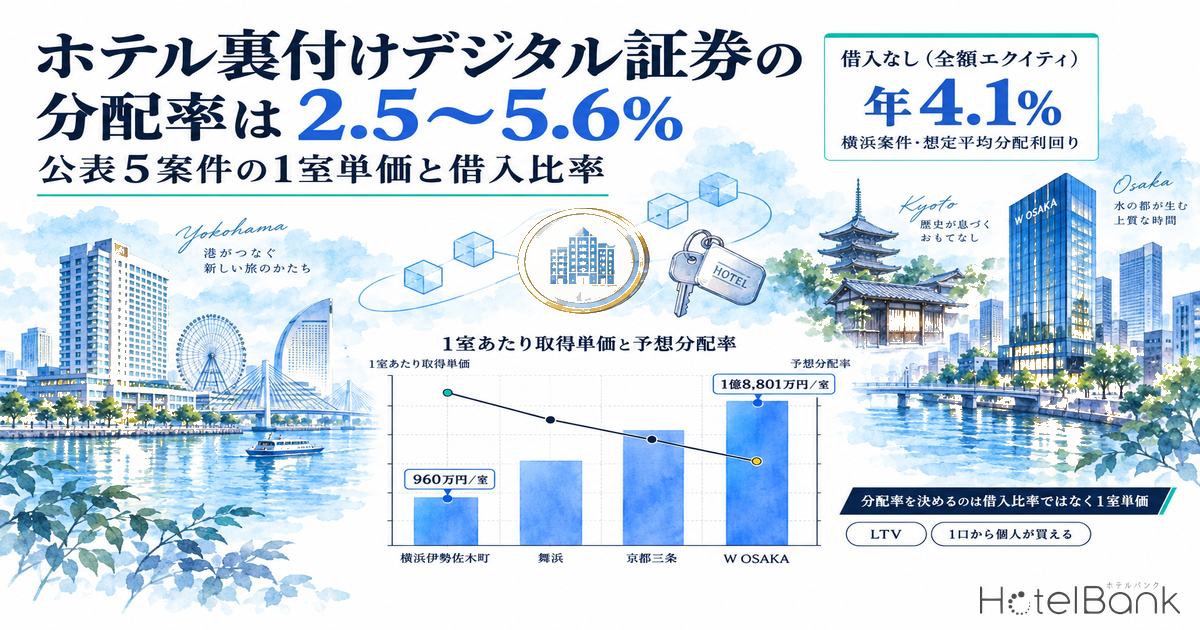
ホテルを裏付けとする不動産デジタル証券(セキュリティ・トークン、以下ST)が、案件ごとに大きく違う顔を見せ始めている。2026年8月に募集された横浜の399室ホテル案件は、1口50万円・想定平均分配利回り年4.1%で、金融機関からの借入をいっさい使わない全額エクイティの器だった。一方で、同じホテル裏付けでも予想分配率が2.5%の案件も、5.6%の案件もある。
同じアセットクラス、同じ「1口十数万円から個人が買える」という建て付けで、なぜ分配率が2倍以上ばらつくのか。本稿では公表済みのホテル裏付けST案件を横並びにし、資本構成(借入比率)と1室あたり取得単価という2つの軸で分解する。最後に、上場ホテルREIT7投資法人が保有する国内300物件の1室あたり取得価格と突き合わせ、ST案件が実際にどの価格帯の資産を個人に流しているのかを確認する。
本記事における指標の定義
- 予想分配率・想定平均分配利回り:各案件の発行者が公表した、発行価格に対する税引前の年間分配金の割合。算出期間・算出方法は案件ごとに異なり、将来の分配を保証するものではありません。本記事は個別商品の推奨を目的としたものではありません。
- LTV(借入比率):有利子負債が総資産に占める割合。各案件が開示する「総資産有利子負債比率」を優先して用い、開示がない案件は借入額と発行総額・鑑定評価額から当社が算出した参考値である旨を都度明記しています。
- 1室あたり取得単価:取得価格(または鑑定評価額・資産規模)を客室数で割った値。準共有持分方式の案件は、持分割合に対応する客室数に換算しています。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ&コンサルティング/各案件の公表資料・目論見書/一般財団法人 日本不動産研究所
- — 分配率のばらつきは資本構成では説明できない — 借入ゼロの横浜案件が年4.1%、LTV51.7%の舞浜案件が5.5%、LTV約56%のW OSAKA案件が2.5%。レバレッジの有無と分配率の高低は一致しない。
- — 効いているのは1室あたり取得単価 — 横浜案件960万円/室、舞浜案件7,278万円/室、京都案件1億2,029万円/室、W OSAKA案件1億8,801万円/室。単価が低いほどグロス利回りが立ち、レバレッジなしでも分配率を確保できる。
- — 全額エクイティが買っているのは「金利の外部性の遮断」 — NOI利回り4.5%・金利2.0%の前提では、LTV60%のエクイティ分配利回りは8.25%とLTV0%の4.50%を大きく上回る。しかしNOIが20%下振れし、かつ借換金利が3.5%に上がると両者は3.60%対3.75%まで縮む。
- — REITが買わない価格帯に個人資金が届いている — 上場ホテルREIT7投資法人の国内300物件の1室あたり取得価格は中央値2,441万円。横浜案件の960万円/室は下位17.3%(52物件)の帯に位置する。
公表5案件を横並びにする — 1口10万円から100万円、分配率2.5〜5.6%
まず、ホテルを裏付け資産とし、一般の個人が申し込めた形で公表されているST案件を並べる。プラットフォームは異なるが、いずれも受益証券発行信託型で、ブロックチェーン基盤上で受益権が管理される点は共通している。
| 案件名 | 裏付けホテル(客室数) | 1口 | 予想分配率 | 運用期間 | 借入・LTV |
|---|---|---|---|---|---|
| ロードスターグループのデジタル証券 横浜伊勢佐木町ホテル | チサン ホテル 横浜伊勢佐木町(399室) | 50万円 | 年4.1% (想定平均) | 2026年8月28日〜2036年8月31日(約10年、延長時最長約20年) | 借入なし(全額エクイティ) |
| ホテルトークン 悠洛・京都三条(譲渡制限付) | ダーワ・悠洛 京都(138室) | 100万円 | 3.5% | 2024年3月12日 運用開始 | シニアローン70億円+消費税ローン3.2億円(円TIBOR基準の変動金利) |
| ケネディクス・リアルティ・トークン グランドニッコー東京ベイ 舞浜(譲渡制限付) | グランドニッコー東京ベイ 舞浜(709室・準共有持分25%) | 100万円 | 5.5% | 2023年6月16日〜2030年4月30日 | 71億5,000万円/LTV 51.7%(2026年4月期) |
| ケネディクス・リアルティ・トークン グランドニッコー東京ベイ 舞浜-2(デジタル名義書換方式) | 同上 | 100万円 | 5.6% | 2024年2月26日〜2030年4月30日 | 68億7,000万円/LTV 51.7%(2026年4月期) |
| ケネディクス・リアルティ・トークン W OSAKA(デジタル名義書換方式) | W OSAKA(337室・準共有持分99%) | 10万円 | 2.5% | 2025年8月25日〜2030年7月31日 | 370億円/LTV約56%(当社算出) |
ばらつきの幅は小さくない。最も低いW OSAKA案件の2.5%と、最も高い舞浜-2案件の5.6%では2.2倍の開きがある。1口あたりの投資単位も10万円から100万円まで10倍の差があり、「ST=1口10万円」という初期の一般化はすでに成り立たなくなっている。
ここで直感に反するのは、借入をまったく使っていない横浜案件の年4.1%が、レバレッジを効かせた京都案件(3.5%)とW OSAKA案件(2.5%)の両方を上回っている点だ。教科書的には、正のレバレッジが効く局面では借入を使ったほうがエクイティの利回りは高くなる。そうなっていないということは、分配率を決めている主因が資本構成の外側にあることを意味する。
分配率を決めているのは1室あたり取得単価 — 960万円と1億8,800万円
各案件の取得価格(または鑑定評価額・資産規模)を客室数で割ると、案件の性格がはっきり分かれる。準共有持分方式の案件は、持分割合に対応する客室数に換算した。
| 裏付けホテル | 客室数 | 価格ベース | 1室あたり | 予想分配率 | LTV |
|---|---|---|---|---|---|
| チサン ホテル 横浜伊勢佐木町 | 399室 | 募集総額 38億3,000万円 | 960万円 | 4.1% | 0% |
| グランドニッコー東京ベイ 舞浜 | 709室 (持分25%=177室相当) | 資産規模 129億円 (準共有持分25%ベース) | 7,278万円 | 5.5〜5.6% | 51.7% |
| ダーワ・悠洛 京都 | 138室 | 鑑定評価額 166億円 (2024年1月10日時点) | 1億2,029万円 | 3.5% | 約42%(当社算出) |
| W OSAKA | 337室 | 鑑定評価額 633億6,000万円 (準共有持分99%・2025年5月1日時点) | 1億8,801万円 | 2.5% | 約56%(当社算出) |
単価の順に並べると、横浜案件の960万円/室に対して、W OSAKA案件は1億8,801万円/室と19.6倍の開きがある。そして分配率はおおむねこの逆順に並ぶ。グロスの利回りは「年間の賃料収入 ÷ 取得価格」で決まるため、1室あたりの調達コストが軽い案件ほど、レバレッジを使わなくても分配原資に余裕が生まれる構造だ。
横浜案件の裏付けとなるチサン ホテル 横浜伊勢佐木町は、1990年10月竣工・延床15,674.50㎡・地下2階付18階建の大型ホテルである。オリジネーターであるロードスターキャピタルは2016年から段階的に保有割合を高め、運営会社の変更や大規模修繕、客室リニューアルによるバリューアップを行ったうえで、今回の組成に至ったと同社IRは説明している。すでに手を入れ終えた既存ストックを、取得原価の軽さを保ったまま小口化した案件と読める。
逆にW OSAKA案件と京都案件は、いずれも新しいラグジュアリー/ライフスタイル業態である。W OSAKAは2020年10月竣工・延床33,369.54㎡の30階建、ダーワ・悠洛 京都は2019年1月竣工・延床6,271.73㎡。資産価値そのものが高く、その分だけグロス利回りは薄くなる。投資家が受け取る分配率は低いが、裏を返せばキャピタル側の期待が価格に織り込まれた案件ということになる。
「全額エクイティ」は何を買っているのか — LTV0%・50%・60%の感応度
横浜案件は、プレスリリースで借入を使わない理由を明示している。「昨今の金利動向を鑑みて組成段階で金融機関からの借入を行わず、投資家から募集する資金のみ(全額エクイティ)で不動産信託受益権を購入するスキームを採用しました。これにより、金利上昇局面においても借入金利の変動によるキャッシュフローへの影響を受けにくく」(ロードスターキャピタル 2026年7月16日リリース)。
では、その「受けにくさ」はどれだけの利回りと引き換えなのか。物件価格を同一として、NOI利回りと借入金利を動かしたときにエクイティ分配利回りがどう変わるかを試算する。
■ 試算前提
- 物件価格を100として固定。エクイティ分配利回り=(NOI利回り − LTV×借入金利)÷(1 − LTV)
- 基準NOI利回り 4.5%:一般財団法人 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)の宿泊特化型ホテル期待利回り(京都4.5%・大阪4.5%)に合わせた。なお同調査の宿泊特化型は東京4.1%・札幌5.0%・仙台5.3%・名古屋4.9%・福岡4.7%・那覇5.0%で、横浜は調査対象地区に含まれない
- 借入金利 2.0%を基準、借換シナリオで3.5%
- 元本返済・運用報酬・税金・減価償却に伴う利益超過分配は考慮しない、単純化した試算
| シナリオ | LTV 0% (全額エクイティ) | LTV 50% | LTV 60% | LTV60%−LTV0% |
|---|---|---|---|---|
| ① 基準:NOI利回り4.5%・金利2.0% | 4.50% | 7.00% | 8.25% | +3.75pt |
| ② NOIが20%下振れ(3.6%)・金利2.0% | 3.60% | 5.20% | 6.00% | +2.40pt |
| ③ NOI利回り4.5%・借換金利3.5% | 4.50% | 5.50% | 6.00% | +1.50pt |
| ④ NOIが20%下振れ・借換金利3.5% | 3.60% | 3.70% | 3.75% | +0.15pt |
基準シナリオでは、LTV60%のエクイティ分配利回り8.25%はLTV0%の4.50%を3.75ポイント上回る。レバレッジを使わない選択は、平時にはこの3.75ポイントを放棄することを意味する。
ところが、ふたつのストレスを同時にかけたシナリオ④では、LTV0%の3.60%に対してLTV60%が3.75%と、差はわずか0.15ポイントまで縮む。借入を使ってもほとんど報われない状態だ。一般化すると、エクイティ分配利回りがLTVに対して逆転するのはNOI利回りが借入金利を下回ったときである。借換金利が3.5%まで上がった局面では、NOI利回りが基準の4.5%から22.2%下振れした時点でレバレッジの効果は消える。
京都案件の借入が円TIBOR基準の変動金利で、シニアローンの予定返済期日が2029年5月31日(最終返済期日2032年5月31日)に設定されていることは、この論点が抽象論ではないことを示している。目論見書にも「リファイナンスの金利が上昇すること又はリファイナンスに関する費用が増加することにより、本信託の収益等」に影響が及ぶリスクが明記されている。運用期間が10年〜15年に及ぶホテルST案件では、期中に少なくとも一度は借換の局面が来る。
つまり全額エクイティの器が買っているのは、平時の上乗せ利回りと引き換えにした「期中の金利シナリオからの独立性」である。10年の運用期間を前提に、金利パスを読み切れない個人投資家に対して分配の振れ幅を抑えて提示する、という設計思想と読める。デット側の調達環境そのものについては、キャップレートとNOI実勢のギャップを検証した記事で整理している。
REIT保有物件の1室あたり取得価格と比べる — 中央値2,441万円、横浜案件は下位17.3%の帯
ST案件の1室単価が高いのか低いのかは、単体では判断できない。比較対象として、上場ホテルREIT7投資法人が保有する物件の取得価格を使う。保有関係マスター(2026年9月14日時点)では、7投資法人の保有物件は302件・取得価格合計1兆8,401億円・52,352室。うち海外2物件を除いた国内300物件(取得価格合計1兆8,042億円・52,337室)を集計対象とした。
| 指標 | 1室あたり取得価格 | 参考 |
|---|---|---|
| 第1四分位(下位25%) | 1,217万円 | バジェット〜エコノミー帯が中心 |
| 中央値 | 2,441万円 | 国内300物件の真ん中 |
| 第3四分位(上位25%) | 4,102万円 | フルサービス帯が中心 |
| 加重平均(取得価格合計÷客室数合計) | 3,447万円 | 1兆8,042億円÷52,337室 |
この分布にST案件を重ねると、位置関係がはっきりする。横浜案件の960万円/室は、REIT保有物件のうち1室1,000万円未満の帯(54物件・18.0%)に隣接し、下位から数えて52物件目・17.3パーセンタイルにあたる。上場REITのポートフォリオでは相対的に薄い価格帯だ。
一方、京都案件の1億2,029万円/室を上回るREIT保有物件は300件中8件(2.7%)、W OSAKA案件の1億8,801万円/室を上回るのは2件にとどまる。上場REITのポートフォリオではきわめて希少な超高単価帯の資産が、1口10万円ないし100万円という単位で個人に配分されていることになる。
整理すると、ホテル裏付けSTは「REITが買わない安い帯」と「REITでも数えるほどしかない高い帯」の両端に同時に伸びている。中央値2,441万円のまわりに厚く積み上がった上場REITのポートフォリオと比べたとき、STは器のサイズが小さいぶん、価格帯の両極に振れやすいという特性を持つ。REITの取得単価そのものの動きは、外資PEのバリューアッド戦略とIRR成立条件を扱った記事とあわせて読むと輪郭がつかみやすい。
4案件の立地とエリアの推定成約ADR
裏付け資産の所在地を地図に落とすと、いずれも主要ターミナルないしテーマパーク至近という点では共通する。円の大きさは客室数、色は1室あたり取得単価の帯を示している。
| 横浜市中区 | ¥11,156 N=51施設 |
| 神奈川県(全業態) | ¥14,478 N=578施設 |
| 京都府(全業態) | ¥13,099 N=605施設 |
| 大阪府(全業態) | ¥9,058 N=653施設 |
| 千葉県(全業態) | ¥10,778 N=422施設 |
| 東京 | 4.1% |
| 京都 | 4.5% |
| 大阪 | 4.5% |
| 福岡 | 4.7% |
| 名古屋 | 4.9% |
| 札幌/那覇 | 5.0% |
| 仙台 | 5.3% |
横浜市中区の推定成約ADRは2026年8月で¥11,156(N=51施設)。稼働率80%(通年・試算上の仮定)を仮定すると1室あたりの年間客室売上はおよそ326万円で、横浜案件の1室あたり調達額960万円はその約2.9倍にあたる。客室売上のみを分母に置いた粗い目安だが、取得単価の軽さがどこから来ているかを示す一つの物差しにはなる。
神奈川県全体の推定成約ADRは、2026年8月が¥14,478で前年同月の¥15,648から7.5%下回った。2025年11月の¥15,574、2026年4月の¥15,286といった山は残っており、水準そのものが崩れているわけではない。10年単位の運用を前提とする器にとって重要なのは単月の上下ではなく、この振れ幅のなかで分配を出し続けられるだけの取得単価に収まっているかどうかである。
実務への含意 — 出口の器としてのSTをどう見るか
アセットマネージャー・私募ファンド
STは「REITに載らないサイズ」を小口化する器であると同時に、REITでも希少な超高単価帯を配分する器でもある。自社のパイプラインがどちらの端に寄っているかで、組成の難易度と想定分配率はまったく変わる。1室あたり取得単価を先に固定してから分配率を逆算する順序が実務的だ。
証券会社・ST企画
最低投資単位は10万円から100万円まで10倍の幅で運用されている。投資家層の設計と分配率の設計は独立ではない。全額エクイティ型は平時の上乗せ利回りを放棄する代わりに、期中の借換説明が不要になる。運用期間10年超の商品では、この説明コストの差は小さくない。
ホテルオーナー・出口の検討
自社物件がSTの対象になりうるかは、客室数ではなく1室あたりの想定取得単価で判断できる。REIT保有物件の中央値は2,441万円。これを大きく下回る、あるいは大きく上回る物件ほど、上場REITよりSTの器のほうが収まりがよい可能性がある。
もうひとつ、器の側の論点として流通性がある。今回取り上げた案件のうち譲渡制限付とされているものは、期中の売却機会が限定される。運用期間が10年超に及ぶ案件では、この点が実質的なリスク要因になる。発行体が運用期間の延長オプションを持つ案件も複数あり、償還時期が確定していない前提で見る必要がある。小口化の器全般の比較は、上場REIT・私募ファンド・STを最低投資単位と開示頻度で並べた記事、および不動産特定共同事業法に基づく一棟ファンド327事業者の想定利回りを集計した記事を参照されたい。
本稿での扱い:本記事に記載した予想分配率・想定平均分配利回り・鑑定評価額・資産規模はいずれも各案件の公表資料に記載された数値であり、将来の分配を保証するものではありません。算出期間・算出方法は案件ごとに異なるため、案件間の単純比較には限界があります。本記事は個別商品の推奨・勧誘を目的とするものではなく、資金調達の器としての構造を扱っています。投資判断にあたっては各案件の目論見書・契約締結前交付書面をご確認ください。
あわせて読みたい
- ホテルを10万円から持つ — 不動産STが開く第三の資金ルート|案件サイズを客室数から逆算
- ホテル1棟ファンドの想定利回り4.2%→10.0% — 不特法327事業者を全数集計
- CBRE 2026年3月Cap Rate過去最低 — 東京4.2%/京都大阪4.7%/福岡4.9%とNOI実勢ギャップの徹底検証
- ホテル取得の諸費用は価格の7.1% — 表面利回り6.5%が実質4.65%になる積み上げ試算
- 外資PEバリューアッド戦略のホテル配分を逆算 — GS 785億円ファンドとIRR成立条件
参考資料・出典一覧
■ データソース
推定成約ADR(エリア中央値)は、各施設が公開する最安プラン水準(2名1室利用時・1室あたり・税込)に業態別の補正係数を適用して算出した推定値です(上場ホテルREITの物件別開示実績との照合で誤差中央値は約7%・税抜相当)。上場ホテルREIT7投資法人の保有物件データは、各投資法人が公表する保有物件一覧をもとに整備した保有関係マスター(2026年9月14日時点・302物件、うち国内300物件・52,337室)を集計対象としました。ST各案件の発行条件・借入条件・鑑定評価額は、各案件の公表資料および目論見書の記載値です。宿泊特化型ホテルの期待利回りは一般財団法人 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)によります。
■ 試算前提
エクイティ分配利回り=(NOI利回り − LTV×借入金利)÷(1 − LTV)。物件価格を100として固定し、基準NOI利回り4.5%(同調査の宿泊特化型・京都および大阪の水準)、借入金利2.0%(借換シナリオでは3.5%)を置いています。1室あたり取得単価は取得価格・鑑定評価額・資産規模を客室数で割った値で、準共有持分方式の案件は持分割合に対応する客室数に換算しました。1室あたりの年間客室売上の目安は、推定成約ADR×365日×稼働率80%(通年・試算上の仮定)で算出しています。
■ 限界・留意点
予想分配率・想定平均分配利回りは各案件の発行者が公表した税引前の数値で、算出期間・算出方法が案件ごとに異なるため、案件間の単純比較には限界があります。価格ベースも募集総額・資産規模・鑑定評価額と定義が揃っていません。REIT保有物件の取得価格は取得時点の価格であり、取得年次は1980年代から直近まで幅があります。感応度試算は元本返済・運用報酬・税金・減価償却に伴う利益超過分配を考慮しない簡易計算です。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります。本記事は個別商品の推奨・勧誘を目的とするものではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(エリア中央値)、上場ホテルREIT7投資法人の保有関係マスター(2026年9月14日時点・302物件)
■ ST案件の公表資料
- ロードスターキャピタル株式会社「新体制発足後初となる不動産デジタル証券の案件提供に関するお知らせ」(2026年7月16日)
- ロードスター証券「ロードスターグループのデジタル証券 横浜伊勢佐木町ホテル」ファンド情報
- 株式会社りそな銀行・合同会社京都悠洛「受益権発行届出目論見書 ホテルトークン 悠洛・京都三条(譲渡制限付)」(2024年2月)
- りそなアセットマネジメント「ホテルトークン 悠洛・京都三条(譲渡制限付)物件概要」
- KDX不動産セキュリティ・トークン「ケネディクス・リアルティ・トークン グランドニッコー東京ベイ 舞浜(譲渡制限付)」ファンド概要
- KDX不動産セキュリティ・トークン「ケネディクス・リアルティ・トークン グランドニッコー東京ベイ 舞浜-2(デジタル名義書換方式)」ファンド概要
- KDX不動産セキュリティ・トークン「ケネディクス・リアルティ・トークン W OSAKA(デジタル名義書換方式)」ファンド概要
- 株式会社SBI証券「ケネディクス・リアルティ・トークン W OSAKA(デジタル名義書換方式)」商品概要資料
- ケネディクス株式会社「千葉県舞浜に所在する東京ディズニーリゾートオフィシャルホテルを裏付けとした不動産STO第6弾を完了」
■ 公的統計・業界調査
■ 施設情報