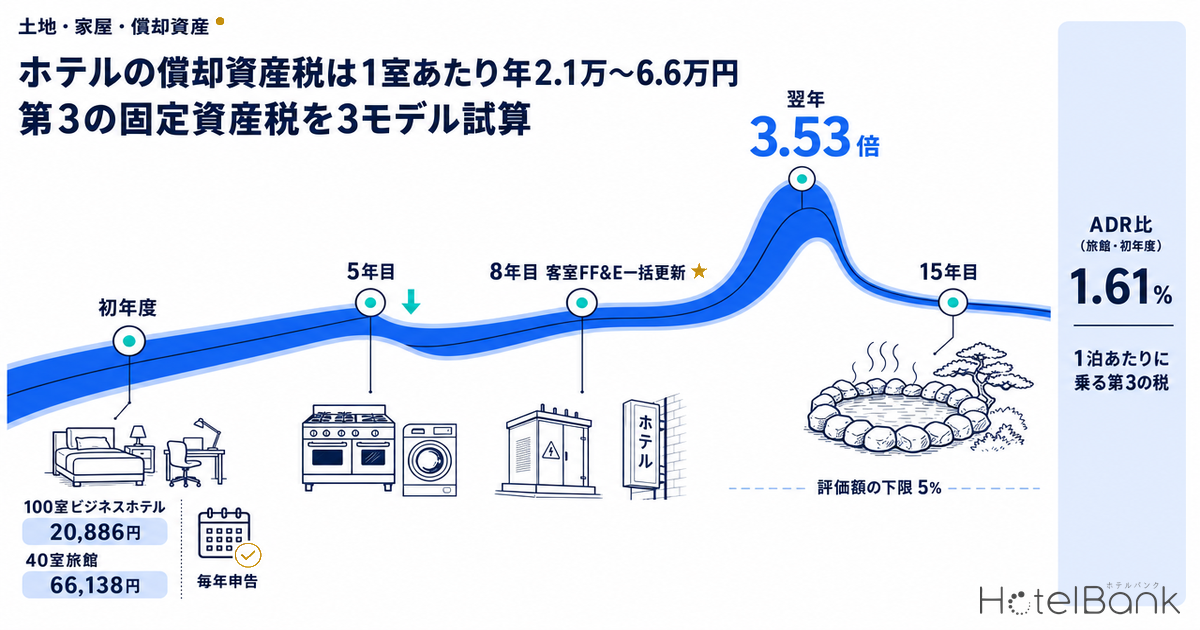
ホテルの保有ランニングコストを積み上げるとき、固定資産税は「土地」と「家屋」の2本で捉えられがちだ。しかし地方税法上の固定資産は3つある。土地・家屋・償却資産である(地方税法第341条第1号)。客室家具、ベッド、寝具、業務用厨房機器、ランドリー機器、屋外の受変電設備、看板、外構舗装——ホテルはこの第3の課税客体の塊であり、家屋の固定資産税とは別に毎年コストが乗る。しかも償却資産だけは、所有者が毎年1月1日時点の保有分を1月31日までに自ら申告する義務を負う(同法第383条)。
本稿は、この「土地でも家屋でもない、毎年かかる第3の固定資産税」を1室あたりに割り戻す。結論から言えば、100室ビジネスホテル・150室シティホテル・40室旅館の3モデルで、初年度の償却資産税は1室あたり年20,886円〜66,138円。そして客室FF&Eを一括更新した翌年、税額は3.53倍に跳ねる。
既刊との線引き。当社の保有税・ランニングコスト系の既刊は、『ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み』(土地・家屋)、『ホテル用地の保有コストは年5.9%(開業前3年で1室242万円)』(更地・土地)、『2027年度は3年に一度の評価替え — 基準日2026年1月1日の地価がホテルの保有税に効く』(土地・家屋の評価替え)、そして『ホテルの法定点検費用は1室あたり年3,400〜12,600円』『ホテルの電気代、1室あたり年9.6万円』(他のランニング細目)である。償却資産という第3の課税客体を単独で扱った既刊は存在しない。本稿の新規性はそこにある。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 償却資産:土地及び家屋以外の事業の用に供することができる資産で、その減価償却額が法人税法又は所得税法の所得計算上損金又は必要経費に算入されるもの(地方税法第341条第4号)。無形固定資産、自動車税・軽自動車税の課税対象は除かれます。
- 評価額:取得価額に耐用年数に応じた減価残存率を乗じて算出した価格。取得年は半年償却(1−減価率÷2)、翌年以降は(1−減価率)を乗じ、取得価額の5%を下限とします(固定資産評価基準 第3章)。
- 税額:課税標準額(1,000円未満切捨て)× 税率1.4%(地方税法第350条の標準税率、100円未満切捨て)。課税標準額が150万円未満の場合は免税点により課税されません(同法第351条)。
- 試算:本稿の3モデルは前提の積み上げによる試算であり、実在の特定施設の数値ではありません。前提は末尾の一覧表で全て開示しています。
- データ出典:メトロエンジンリサーチ&コンサルティング/総務省・国税庁・中小企業庁の公表資料(確認日2026年9月9日)
- — 1室あたり年20,886〜66,138円。土地・家屋とは別に毎年かかる「第3の固定資産税」。100室ビジネスホテル・150室シティホテル・40室旅館の初年度税額。
- — 15年累計は1室85,961〜308,962円。旅館は客室数が少なくてもビジネスホテルの3.6倍。差は償却資産の対建物投資比(14.6%対18.3%)に出る。
- — 改装の翌年に3.53倍。客室FF&Eの一括更新は評価額をリセットする。NOIの単年の山として事業計画に織り込む。
- — 前提次第で中位比−20%〜+29%。効きが大きいのは税率より資産構成。1.4%は標準税率にすぎず、条例で上回る自治体がある(島根県出雲市1.5%)。
- — 評価額は取得価額の5%が下限。国税の備忘価額1円と異なり、資産を持ち続ける限り課税は消えない(100室モデルで年122,500円)。
固定資産税は3本立て — 土地・家屋・償却資産の関係
地方税法第341条第1号は「固定資産とは、土地、家屋及び償却資産を総称する」と定める。同条第4号が償却資産を「土地及び家屋以外の事業の用に供することができる資産(鉱業権、漁業権、特許権その他の無形減価償却資産を除く。)で、その減価償却額又は減価償却費が法人税法又は所得税法の規定による所得の計算上損金又は必要な経費に算入されるもののうち、その取得価額が少額である資産その他の政令で定める資産以外のもの」と定義している。課税客体は第342条、課税標準は第349条の2、税率は第350条、免税点は第351条、そして申告義務は第383条にそれぞれ規定される。
この3本立てのうち、土地と家屋は市町村が登記情報等をもとに職権で評価して課税する(賦課課税)。ところが償却資産だけは、所有者が資産の所在・種類・数量・取得時期・取得価額・耐用年数を自ら申告しなければ市町村が把握できない。申告漏れは意図せず起きるが、賦課決定は法定納期限の翌日から5年間さかのぼって行える(地方税法第17条の5第5項)。事業計画上の見落としが、後年まとめて顕在化する構造になっている。
| 課税客体 | 課税方式 | 評価の基礎 | ホテルでの中身 | 評価替え・変動 |
|---|---|---|---|---|
| 土地 | 賦課課税(申告不要) | 地価公示等に基づく路線価 | 敷地・駐車場用地 | 3年に一度の評価替え |
| 家屋 | 賦課課税(申告不要) | 再建築価格×経年減点補正 | 建物躯体・内装造作・家屋と一体の建築設備 | 3年に一度の評価替え |
| 償却資産 | 申告課税(毎年1/31まで) | 取得価額×減価残存率(旧定率法) | FF&E・業務用厨房・ランドリー・受変電・看板・外構舗装 | 毎年再計算(取得・除却を毎年反映) |
出典:地方税法・固定資産評価基準よりメトロエンジンリサーチ&コンサルティング作成(確認日2026年9月9日)
実務上つまずきやすいのが「償却資産に入らないもの」だ。第341条第4号の括弧書きにより、自動車税・軽自動車税の課税対象となる車両は償却資産から除かれる。つまり送迎バスやリムジンは償却資産税の対象外である一方、除雪機やフォークリフトなどの大型特殊自動車は対象になる。また、取得価額10万円未満で損金算入した少額減価償却資産、取得価額20万円未満で3年間の一括償却を選択した資産も対象外だ。逆に、青色申告の中小企業者等が租税特別措置法により30万円未満の資産を即時損金算入した場合、国税では経費化していても償却資産税では課税対象として申告が必要になる。地方税と国税で扱いが割れる典型例である。
評価の仕組み — 取得年は半年償却、下限は取得価額の5%
償却資産の評価は旧定率法による。取得年(正確には「前年中に取得した資産」)は取得月にかかわらず半年分を償却し、翌年以降は前年度評価額に減価残存率を乗じる。そして評価額は取得価額の5%を下回らない。国税が備忘価額1円まで償却できるのとは決定的に異なり、地方税では資産を持ち続ける限り取得価額の5%が課税標準として残り続ける。
| 耐用年数 | 減価率 | 前年中取得の残存率 | 前年前取得の残存率 | ホテルでの代表資産 |
|---|---|---|---|---|
| 2年 | 0.684 | 0.658 | 0.316 | 食器・厨房用品(陶磁器製・ガラス製) |
| 3年 | 0.536 | 0.732 | 0.464 | 寝具・カーテン・接客業用のじゅうたん、看板・ネオンサイン |
| 4年 | 0.438 | 0.781 | 0.562 | パーソナルコンピュータ(PMS端末等) |
| 5年 | 0.369 | 0.815 | 0.631 | 接客業用の家具・応接セット、テレビ・音響機器 |
| 6年 | 0.319 | 0.840 | 0.681 | 冷房用・暖房用機器、電気冷蔵庫・電気洗濯機、蓄電池電源設備 |
| 8年 | 0.250 | 0.875 | 0.750 | ベッド、室内装飾品(金属製以外) |
| 10年 | 0.206 | 0.897 | 0.794 | 宿泊業用設備(機械装置)、アスファルト敷の舗装路面 |
| 13年 | 0.162 | 0.919 | 0.838 | 浴場業用設備、冷暖房設備(冷凍機出力22kW以下) |
| 15年 | 0.142 | 0.929 | 0.858 | 電気設備(照明含む)、給排水・衛生設備、コンクリート敷の舗装路面 |
| 20年 | 0.109 | 0.945 | 0.891 | 庭園・緑化施設 |
出典:固定資産評価基準(減価残存率)/減価償却資産の耐用年数等に関する省令 別表第一・第二 よりメトロエンジンリサーチ&コンサルティング作成
具体的に見る。取得価額100万円の客室家具(接客業用のその他の家具=耐用年数5年)を1月に取得した場合、翌年度の評価額は取得価額×0.8155(減価率0.369の半年償却。上表は小数第3位に丸めて0.815と表記)=815,500円。2年目は815,500×0.631=514,580円。以降同じ計算を繰り返すと7年目に51,475円となり、8年目には計算値が下限の50,000円を割り込むため取得価額の5%=50,000円で固定される。この50,000円は、その家具を除却するまで永久に課税標準に残る。
出典:固定資産評価基準よりメトロエンジンリサーチ&コンサルティング試算
ここが事業計画上の落とし穴になる。国税の減価償却費は5年で費用化が終わるのに、地方税の課税標準は5%で永久に残る。減価償却費がゼロになった資産に、固定資産税だけが乗り続ける——この非対称が、開業10年目以降のNOIに効いてくる。
家屋と償却資産の線引き — ホテルの厨房・ランドリーは償却資産に落ちる
税務会計上は建物附属設備を建物本体に含めて一括で減価償却していても、地方税法上は家屋の評価に含まれない部分を償却資産として別に申告しなければならない。この線引きは自治体が公表する区分表に従うが、ホテルにとって重要なのは「顧客の求めに応じるサービス設備」という区分である。茅ヶ崎市の区分表は、厨房設備のうち「顧客の求めに応じるサービス設備(飲食店・ホテル・百貨店等)」を償却資産とし、洗濯設備のうち「洗濯機・脱水機・乾燥機等の機器、顧客の求めに応じるサービス設備(ホテル等)」も償却資産としている。西宮市も同様に「ホテル、飲食店、病院等のサービス設備」を償却資産に区分する。
つまり、同じ厨房設備でも社員食堂用なら家屋評価に含まれ得るのに対し、宿泊者に提供する朝食会場やレストランの厨房機器は償却資産になる。ホテルという業態は、この「サービス設備」の塊であるがゆえに償却資産の比率が構造的に高くなる。
| 設備区分 | 家屋として評価されるもの | 償却資産として申告するもの |
|---|---|---|
| 厨房設備 | 左記以外の設備 | 顧客の求めに応じるサービス設備(ホテル・飲食店等)、寮・病院・社員食堂等の厨房設備 |
| 洗濯設備 | 左記以外の設備 | 洗濯機・脱水機・乾燥機等の機器、ホテル等のサービス設備 |
| 空調設備 | 壁掛型ルームエアコン以外の設備(中央式空調等) | 壁掛型ルームエアコン、特定の業務用設備 |
| 電気設備 | 屋内の電灯コンセント・照明器具設備、避雷設備、火災報知設備 | 受変電設備、予備電源設備(発電機・蓄電池)、中央監視設備、屋外設備一式、電力引込設備、LAN設備 |
| 給排水衛生設備 | 屋内の配管・高架水槽・受水槽・ポンプ等、衛生設備一式 | 屋外設備、引込工事、特定の業務用設備、局所式給湯設備(電気温水器・湯沸器) |
| 運搬設備 | エレベーター、エスカレーター、小荷物専用昇降機等 | 工場用ベルトコンベア等 |
| その他 | — | 広告塔、ネオンサイン、文字看板、袖看板、駐車場設備、駐輪設備、簡易間仕切、カーテン・ブラインド等 |
| 外構工事 | — | 工事一式(門・塀・緑化施設等) |
出典:茅ヶ崎市「建物附属設備における家屋と償却資産の区分」、西宮市「家屋と償却資産の区分」(家屋と設備等の所有者が同一の場合)よりメトロエンジンリサーチ&コンサルティング作成
ただしこの線引きは自治体で運用が分かれる。例えば集合玄関機等の扱いは市によって注記が異なり、外構工事についても「構造的に家屋と一体のもの」を家屋に含める市がある。上表は代表的な区分の型として参照し、実務では所在自治体の資産税課に必ず確認していただきたい。
もう一点、投資家が見落としやすいのが賃借人(テナント)施工分である。家屋の所有者以外の者が取り付けた家屋の附帯設備は、家屋に属する部分であっても償却資産とみなし、取り付けた者を所有者とみなして課税できる(地方税法第343条第10項)。運営会社が賃借人としてFF&Eや内装造作を投下する賃貸借スキームでは、オーナー側の家屋税とは別に、運営会社側に償却資産税が発生する。マスターリースやオペレーティングリースの経済条件を組むときは、この負担の帰属を契約で明示しておく必要がある。
3モデル試算 — 1室あたり年20,886円〜66,138円
ここから定量化する。3つのモデルを立て、各資産を耐用年数別に積み上げて初年度から15年目までの税額を計算した。建設費の前提には当社既刊の業態別1室建設費レンジを用い、そのうち償却資産(FF&E・業務用設備・看板・外構)が占める部分を切り出している。
| モデル | 客室数 | 1室建設費 | 建物投資額 | 償却資産の取得価額 | 1室あたり | 建物投資比 |
|---|---|---|---|---|---|---|
| A. ビジネスホテル(宿泊特化) | 100室 | 1,200万円 | 12.0億円 | 175,000,000円 | 1,750,000円 | 14.6% |
| B. シティホテル(フルサービス) | 150室 | 2,500万円 | 37.5億円 | 560,000,000円 | 3,733,333円 | 14.9% |
| C. 旅館(温泉・2食付) | 40室 | 3,000万円 | 12.0億円 | 219,200,000円 | 5,480,000円 | 18.3% |
出典:メトロエンジンリサーチ&コンサルティング試算(前提は末尾の一覧表で開示)
償却資産が建物投資額に占める比率は、ビジネスホテル14.6%・シティホテル14.9%に対し、旅館は18.3%と高い。大浴場・露天風呂のろ過循環加温機器、会席調理の業務用厨房、温泉加温の付帯設備といった「サービス設備」が客室数に比して重いためである。40室という小規模でも、償却資産だけで2.2億円の取得価額を持つ。
出典:メトロエンジンリサーチ&コンサルティング試算(税率1.4%、課税標準1,000円未満切捨て・税額100円未満切捨て)
| モデル | 初年度 | 3年目 | 5年目 | 10年目 | 15年目 | 15年累計/室 |
|---|---|---|---|---|---|---|
| A. 100室ビジネスホテル 年税額 | 2,088,600円 | 1,086,200円 | 616,800円 | 230,100円 | 143,500円 | — |
| 1室あたり | 20,886円 | 10,862円 | 6,168円 | 2,301円 | 1,435円 | 85,961円 |
| B. 150室シティホテル 年税額 | 6,586,700円 | 3,224,800円 | 1,758,400円 | 657,600円 | 441,400円 | — |
| 1室あたり | 43,911円 | 21,499円 | 11,723円 | 4,384円 | 2,943円 | 170,852円 |
| C. 40室旅館 年税額 | 2,645,500円 | 1,492,000円 | 942,500円 | 396,700円 | 216,300円 | — |
| 1室あたり | 66,138円 | 37,300円 | 23,562円 | 9,918円 | 5,408円 | 308,962円 |
出典:メトロエンジンリサーチ&コンサルティング試算(標準税率1.4%を適用)
初年度の1室あたり税額は、ビジネスホテル20,886円、シティホテル43,911円、旅館66,138円。15年累計では旅館が1室308,962円と、ビジネスホテル(85,961円)の3.6倍に達する。旅館業態は、客室数が少なくても償却資産税の1室負担が最も重い。これは事業計画で見落とされやすい構造的な差である。
次に、初年度税額を資産別に分解する。100室ビジネスホテルで税額寄与が大きいのは、意外にも客室FF&Eではなく受変電設備・屋外電気設備(12.5%)と業務用厨房機器(12.0%)だ。耐用年数が長い資産は減価が緩やかで、評価額が高止まりするためである。
出典:メトロエンジンリサーチ&コンサルティング試算(100室ビジネスホテル・初年度)
前提を動かす — 3シナリオと2軸感度
ここまでの数字は、業態ごとの標準的な資産構成を仮置きした1本の試算である。実務でこの数字を事業計画に載せるなら、前提がどれだけ動くと税額がどれだけ振れるのかを併せて押さえておきたい。振れ幅を生む変数は主に2つ、償却資産が建物投資額に占める比率と所在自治体の税率である。
まず3シナリオ。中位は本稿の基準前提(償却資産比率はA14.6%・B14.9%・C18.3%、標準税率1.4%)。楽観は償却資産の取得価額を基準比20%減とし標準税率、悲観は20%増かつ超過税率1.5%を採る自治体に立地した場合とした。
| モデル | 楽観 比率−20%・1.4% |
中位 本稿基準・1.4% |
悲観 比率+20%・1.5% |
|---|---|---|---|
| A. 100室ビジネスホテル | 16,709円 68,769円 | 20,886円 85,961円 | 26,853円 110,522円 |
| B. 150室シティホテル | 35,129円 136,680円 | 43,911円 170,852円 | 56,457円 219,669円 |
| C. 40室旅館 | 52,910円 247,168円 | 66,138円 308,962円 | 85,032円 397,242円 |
出典:メトロエンジンリサーチ&コンサルティング試算(上段=初年度1室あたり、下段=15年累計1室あたり。前提は末尾の一覧表で開示)
初年度の1室あたり税額は、楽観と悲観の間でビジネスホテル16,709〜26,853円、シティホテル35,129〜56,457円、旅館52,910〜85,032円の幅を持つ。中位比で概ね−20%〜+29%である。15年累計で見ても幅の比率は変わらない。事業計画では、この帯のどこに自社が立つかを資産台帳と条例で確認してから中位値を採用したい。
次に、その2変数を掛け合わせた2軸のグリッドを示す。100室ビジネスホテル(建物投資額12.0億円)を対象に、行に償却資産の対建物投資比、列に税率を置き、初年度の1室あたり税額を並べた。
| 対建物投資比 | 1室あたり 取得価額 |
1.4% 標準税率 |
1.5% | 1.6% | 1.7% |
|---|---|---|---|---|---|
| 10.0% | 1,200,000円 | 14,322円 | 15,345円 | 16,368円 | 17,391円 |
| 12.0% | 1,440,000円 | 17,186円 | 18,414円 | 19,641円 | 20,869円 |
| 14.6%(本稿基準) | 1,750,000円 | 20,886円 | 22,378円 | 23,869円 | 25,361円 |
| 17.0% | 2,040,000円 | 24,347円 | 26,086円 | 27,825円 | 29,564円 |
| 20.0% | 2,400,000円 | 28,644円 | 30,690円 | 32,736円 | 34,782円 |
出典:メトロエンジンリサーチ&コンサルティング試算(網掛けは本稿の基準ケース。評価は旧定率法・取得年半年償却、課税標準1,000円未満切捨て・税額100円未満切捨て)
グリッドの左上(比率10.0%・標準税率1.4%)で1室14,322円、右下(比率20.0%・1.7%)で1室34,782円。同じ100室・建物投資12.0億円のホテルでも、資産構成と立地自治体の組み合わせだけで初年度税額は2.4倍に開く。比率を1段(約2〜3pt)動かしたときの感応度は税率を0.1pt動かしたときの約3倍で、効きが大きいのは税率よりも資産構成の側である。設計段階でFF&E・業務用設備の仕様を決めることは、その後15年の保有税を決めることでもある。
ADR換算 — 1泊あたり72円〜302円、旅館はADRの1.6%
この税額を1泊あたりに割り戻す。稼働率の前提を置き、年間の販売客室数で除した。ADRは当社の推定成約ADR(過去確定月)の業態別中央値を用いている。
| モデル | 推定成約ADR | 稼働率(試算前提) | 初年度/1泊 | ADR比 | 5年目/1泊 | ADR比 |
|---|---|---|---|---|---|---|
| A. 100室ビジネスホテル | 14,098円 | 80% | 72円 | 0.51% | 21円 | 0.15% |
| B. 150室シティホテル | 26,943円 | 75% | 160円 | 0.60% | 43円 | 0.16% |
| C. 40室旅館 | 18,710円 | 60% | 302円 | 1.61% | 108円 | 0.58% |
ADR出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、2025年9月〜2026年8月の月次中央値。A=東京都・ビジネスホテル N=914施設、B=東京都・シティホテル N=107施設、C=静岡県・旅館 N=450施設/いずれも月次サンプル数の中央値)
ビジネスホテルの初年度0.51%は、NOIの議論のなかでは小さく見えるかもしれない。しかし旅館の初年度1.61%は無視できない水準だ。ADR18,710円のうち約302円が、家屋の固定資産税とは別に償却資産税として毎泊分かかっている計算になる。GOP率がもともと薄い旅館業態では、この積み上げが利回りの小数点第1位を動かす。
そして5%下限の効果を忘れてはならない。100室ビジネスホテルの償却資産取得価額1.75億円に対する下限は8,750,000円で、税額換算で年122,500円(1室1,225円)が、その資産群を保有し続ける限り永久に発生する。150室シティホテルでは年392,000円(1室2,613円)、40室旅館では年153,400円(1室3,835円)である。DCFのターミナル期に「償却資産税はゼロに収束する」と置くのは誤りになる。
改装の翌年、税額は3.53倍に跳ねる
償却資産税が事業計画に効くのは、平時ではなく改装の翌年である。客室FF&Eを一括更新すると、旧資産は除却され、新資産が取得価額ベースで課税標準に戻る。ここで山ができる。
100室ビジネスホテルのモデルで、8年目に客室FF&E(客室家具・ベッド・テレビ・寝具・カーペット・冷蔵庫等、当初取得価額52,000,000円)を一括更新するケースを試算した。建設物価上昇を織り込み、更新時の取得価額は当初の1.20倍=62,400,000円(1室624,000円)とした。
出典:メトロエンジンリサーチ&コンサルティング試算(100室ビジネスホテル・8年目に客室FF&E一括更新)
更新をしない場合、9年目の税額は265,500円まで落ちている。しかし更新すると936,100円へ、3.53倍に跳ね上がる。1室あたり2,655円が9,361円になる計算だ。大規模改装を検討する事業計画では、工事費とADRリフトだけでなく翌年以降の償却資産税の増分を必ずキャッシュフローに織り込む必要がある。
さらに注意したいのが、上図の3本目の線——除却申告を失念したケースである。更新して現物は撤去したのに、旧資産を申告書から落とさないと、評価額は5%下限のまま課税標準に残り続ける。この「幽霊資産」による超過負担は、本モデルで年36,400円、15年累計で266,000円(1室2,660円)。金額としては大きくないが、資産を除却しない限り永久に止まらないのが厄介だ。改装のたびに積み上がる。
実務上のポイントは単純で、改装の実施と同じタイミングで除却リストを作り、翌年1月31日の申告に反映すること。工事会社の見積内訳と資産台帳を突き合わせる作業を、改装プロジェクトのクロージング項目に入れておくとよい。
リースと自社所有で申告義務者が変わる
誰が申告し、誰が納税するのか。原則は所有者課税である(地方税法第343条第1項)。ここから3つの類型が分かれる。
| 類型 | 申告義務者・納税義務者 | 事業計画上の扱い |
|---|---|---|
| 自社所有 | ホテル所有者・運営者本人 | 本稿の試算どおり、直接コストとしてNOIに計上 |
| リース(所有権移転外ファイナンスリースを含む) | 原則としてリース会社(所有者) | 直接の税負担はないが、リース料に転嫁されている。リース料の内訳を確認しないと二重計上・過少計上が起きる |
| 所有権留保付割賦販売 | 売主・買主の共有物とみなすが(同法第342条第3項)、実務上は買主を納税義務者として扱う | 買主側で申告・計上 |
| 賃借人(テナント)施工分 | 取り付けた賃借人(同法第343条第10項) | 運営会社側のコスト。賃貸借契約で負担帰属を明示する |
出典:地方税法、地方税法の施行に関する取扱いについて(市町村税関係)第3章 よりメトロエンジンリサーチ&コンサルティング作成(確認日2026年9月9日)
FF&Eをリースで調達すれば自社の償却資産税は発生しないが、その分はリース料に含まれている。NOI査定の際は、リース料に含まれる固定資産税相当額を分離して見ないと、自社所有ケースとの比較ができない。取得スキームの比較検討では、リース事業協会が確認した固定資産税軽減額計算書のような資料を求めておくと精度が上がる。
課税標準の特例が使える場面 — 先端設備等導入計画
償却資産税を圧縮できる代表的な制度が、中小企業等経営強化法に基づく先端設備等導入計画の認定を受けた場合の課税標準の特例(いわゆる「わがまち特例」の一種)である。令和7年度税制改正により、対象は令和7年4月1日から令和9年3月31日までに取得した設備となった。
| 項目 | 内容 |
|---|---|
| 対象者 | 先端設備等導入計画の認定を受けた中小事業者等(資本金1億円以下の法人、従業員1,000人以下の個人事業主等。大企業の子会社等を除く)。なお計画認定の要件となる「中小企業者」は、旅館業は資本金5,000万円以下・従業員200人以下と業種別に規定されている |
| 軽減内容 | 賃上げ方針を1.5%以上表明:3年間、課税標準を2分の1に軽減 賃上げ方針を3%以上表明:5年間、課税標準を4分の1に軽減 |
| 対象設備と最低取得価額 | 機械装置160万円以上/測定工具・検査工具30万円以上/器具備品30万円以上/建物附属設備60万円以上(家屋と一体となって効用を果たすものを除く) |
| その他要件 | 認定経営革新等支援機関の確認を受けた投資計画で年平均の投資利益率が5%以上、生産・販売活動等の用に直接供されるもの、中古資産でないこと |
| 適用期限 | 令和9年3月31日までに取得した設備 |
出典:中小企業庁「先端設備等導入制度による支援」、加古川市・横浜市の公表資料よりメトロエンジンリサーチ&コンサルティング作成(確認日2026年9月9日)。導入促進基本計画の同意を受けた市町村でのみ適用され、対象設備の範囲も市町村の計画で限定される場合があります
100室ビジネスホテルのモデルで、業務用厨房機器(20,000,000円)・ランドリー機器(6,000,000円)・PMS等の端末(9,000,000円)の計35,000,000円が特例対象になったと仮定すると、賃上げ1.5%表明のケースで3年間の軽減累計は約472,600円(1室4,726円)となる。
出典:メトロエンジンリサーチ&コンサルティング試算(対象設備35,000,000円、賃上げ1.5%以上表明・3年間1/2軽減を仮定)
混同を避けるために付言しておく。中小企業経営強化税制(即時償却または取得価額の10%の税額控除、適用期限は令和9年3月31日まで、宿泊業も指定事業に含まれる)は国税の制度であり、償却資産税には効かない。固定資産税では圧縮記帳・特別償却・割増償却がいずれも認められておらず、即時償却で法人税上の帳簿価額が1円になっていても、償却資産の評価額は耐用年数に応じた減価残存率で独立に計算される。国税で全額費用化したから地方税もゼロ、とはならない。国税側で使える建物の特別償却の枠組みについては、ホテル建物の特別償却15〜25%、賃上げ5%が条件 — 経営強化税制E類型を試算で別途整理している。
税率1.4%は「標準税率」— 超過税率を採る自治体がある
地方税法第350条が定める1.4%はあくまで標準税率であり、市町村は条例でこれを上回る税率を定めることができる。実際、島根県出雲市は公表資料で償却資産の税率を1.5%としている。立地候補地を比較するときは、標準税率で試算したまま確定させてはいけない。なお自治体の違いが効くランニングコストは税率だけではなく、ホテルのごみ処理費、自治体間で2.6倍差やホテルの上下水道費、自治体で2.1倍差でも同じ構造を検証している。
| 税率 | 初年度の年税額 | 1室あたり | 標準税率との差 |
|---|---|---|---|
| 1.4%(標準税率) | 2,088,600円 | 20,886円 | — |
| 1.5% | 2,237,800円 | 22,378円 | +149,200円 |
| 1.6% | 2,386,900円 | 23,869円 | +298,300円 |
| 1.7% | 2,536,100円 | 25,361円 | +447,500円 |
出典:メトロエンジンリサーチ&コンサルティング試算(100室ビジネスホテル・初年度課税標準149,187,000円ベース)。適用税率は所在自治体の条例により異なります
免税点にも触れておく。課税標準額が150万円未満であれば償却資産税は課されない(第351条)。ただしホテル・旅館の規模でこれに収まることはまず起こらない。耐用年数5年の資産なら、初年度に免税点を下回るのは取得価額1,839,362円未満のときであり、客室FF&Eを1室650,000円と置けば2.8室相当が分岐点になる。3室以上の宿泊施設は原則として申告・課税の対象と考えてよい。
毎年1,500〜2,000軒が新たに申告義務に入る
この申告義務は、開業した瞬間に発生する。当社が把握する範囲で新規開業施設数を年別に集計すると、2022年1,723軒(平均30室)、2023年2,012軒(平均22室)、2024年1,979軒(平均20室)、2025年1,745軒(平均24室)、2026年1,494軒(平均25室)となる。毎年1,500〜2,000軒、客室数にして年間3.7万〜5.2万室規模が、新たに毎年1月31日の申告義務の母集団に加わっている。
出典:メトロエンジンリサーチ&コンサルティング(主要予約サイト掲載確認ベース、N=8,953施設/2022〜2026年計)
※新規開業数は主要予約サイトへの掲載確認ベースの集計です。掲載は開業の数ヶ月前から出るため、直近以降の月・年は今後の掲載反映で件数が増加します。特に2026年の1,494軒は年内の追加反映が見込まれ、現時点での観測値の下限として参照してください。また2026年開業のうち719軒(48.1%)は貸別荘で、償却資産の取得価額が免税点未満にとどまる施設も含まれます。
地理的な分布を見ると、2026年開業の上位は北海道149軒、東京都90軒、沖縄県90軒、静岡県84軒、京都府73軒と続く。北海道・沖縄・静岡・長野・山梨といったリゾート地の比重が高いのは、貸別荘・コテージ型の供給が多いことによる。リゾート型の小規模施設ほど1施設あたりの償却資産は小さいが、その代わり運営者が税務を専門部署に持たないケースが多く、申告漏れリスクは相対的に高い。
出典:メトロエンジンリサーチ&コンサルティング(2026年開業・主要予約サイト掲載確認ベース、上位15都道府県)
事業計画のNOIに織り込む — 8つのチェックリスト
| 確認項目 | 見るべき内容 |
|---|---|
| 1. 家屋と償却資産の区分 | 建設会社の工事費内訳を、所在自治体の区分表に照らして仕分けする。厨房・ランドリー・受変電・外構・看板は償却資産に落ちる前提で積む |
| 2. 適用税率 | 所在自治体が超過税率を採用していないか条例で確認。1.4%→1.5%で100室モデルは年約15万円増 |
| 3. 初年度の山 | 開業初年度が最大負担になる。開業前後のキャッシュフローが薄い時期に重なる点を織り込む |
| 4. 改装年の増分 | 大規模改装の翌年に税額が跳ねる。本モデルでは3.53倍。改装計画とセットで税額カーブを引く |
| 5. 除却申告 | 改装で撤去した資産の除却を翌年1月31日の申告に反映する。落とし忘れると5%下限で永久に課税が続く |
| 6. ターミナル期の下限 | 評価額は取得価額の5%が下限。DCFの後半で償却資産税をゼロに収束させない |
| 7. 調達スキーム | リース調達分はリース会社が納税義務者。リース料に含まれる税相当額を分離して自社所有ケースと比較する |
| 8. 特例の適用可否 | 先端設備等導入計画(令和9年3月31日取得分まで)の認定可否を、設備投資の意思決定前に確認。認定は事後には受けられない |
出典:メトロエンジンリサーチ&コンサルティング作成
制度確認のご注意:税率・免税点・課税標準の特例・家屋と償却資産の区分は、いずれも自治体による差異と法改正があります。本稿の記載は2026年9月9日時点の一次資料に基づくものです。実務では必ず所在自治体の資産税課(東京23区は都税事務所)にご確認ください。また本稿の3モデルは前提の積み上げによる試算であり、実在の特定施設の数値ではありません。
試算の前提一覧(全開示)
本稿の試算は以下の前提の積み上げによる。実在の特定施設の数値ではなく、業態ごとの標準的な資産構成を仮置きしたモデルである。読者が自社の資産台帳に置き換えて再計算できるよう、資産ごとの耐用年数と取得価額をすべて開示する。
モデルA:100室ビジネスホテル(宿泊特化型)(償却資産の取得価額 計 175,000,000円/1室 1,750,000円)
| 区分 | 資産 | 耐用年数 | 取得価額 |
|---|---|---|---|
| 客室 | 客室家具(デスク・チェア・ナイトテーブル等/接客業用) | 5年 | 18,000,000円 |
| 客室 | ベッド(フレーム・マットレス) | 8年 | 15,000,000円 |
| 客室 | 客室個別空調(壁掛型ルームエアコン) | 6年 | 13,000,000円 |
| 客室 | 客室テレビ・音響機器 | 5年 | 5,500,000円 |
| 客室 | 寝具・カーテン等の繊維製品 | 3年 | 5,500,000円 |
| 客室 | 客室カーペット(接客業用床用敷物) | 3年 | 4,500,000円 |
| 客室 | 冷蔵庫・電気ケトル等の電気機器 | 6年 | 3,500,000円 |
| 共用 | 受変電設備・屋外電気設備 | 15年 | 20,000,000円 |
| 共用 | 業務用厨房機器(朝食会場) | 10年 | 20,000,000円 |
| 共用 | 大浴場・サウナ機器 | 13年 | 12,000,000円 |
| 共用 | 外構・駐車場舗装(アスファルト敷) | 10年 | 14,000,000円 |
| 共用 | ロビー・共用家具(接客業用) | 5年 | 12,000,000円 |
| 共用 | 館内LAN・Wi-Fi・監視カメラ・放送設備 | 6年 | 12,000,000円 |
| 共用 | PMS・フロント端末・客室錠システム | 4年 | 9,000,000円 |
| 共用 | ランドリー機器(洗濯機・乾燥機) | 6年 | 6,000,000円 |
| 共用 | 看板・サイン | 3年 | 5,000,000円 |
モデルB:150室シティホテル(フルサービス)(償却資産の取得価額 計 560,000,000円/1室 3,733,333円)
| 区分 | 資産 | 耐用年数 | 取得価額 |
|---|---|---|---|
| 客室 | 客室家具(接客業用) | 5年 | 57,000,000円 |
| 客室 | ベッド(フレーム・マットレス) | 8年 | 39,000,000円 |
| 客室 | 寝具・カーテン等の繊維製品 | 3年 | 14,250,000円 |
| 客室 | 客室テレビ・音響機器 | 5年 | 13,500,000円 |
| 客室 | 客室カーペット(接客業用床用敷物) | 3年 | 12,000,000円 |
| 客室 | 冷蔵庫等の電気機器 | 6年 | 9,000,000円 |
| 客室 | 室内装飾品 | 8年 | 8,250,000円 |
| 共用 | 業務用厨房機器(レストラン・宴会) | 10年 | 90,000,000円 |
| 共用 | 宴会場・レストラン家具什器(接客業用) | 5年 | 65,000,000円 |
| 共用 | 受変電設備・予備電源(発電機) | 15年 | 60,000,000円 |
| 共用 | 宴会場 音響・照明・映像設備 | 5年 | 35,000,000円 |
| 共用 | ロビー・共用家具(接客業用) | 5年 | 30,000,000円 |
| 共用 | 館内LAN・監視カメラ・放送設備 | 6年 | 25,000,000円 |
| 共用 | 外構・舗装 | 10年 | 25,000,000円 |
| 共用 | PMS・POS・端末 | 4年 | 20,000,000円 |
| 共用 | 食器・厨房用品(陶磁器製・ガラス製) | 2年 | 18,000,000円 |
| 共用 | ランドリー機器 | 6年 | 15,000,000円 |
| 共用 | 蓄電池電源設備 | 6年 | 12,000,000円 |
| 共用 | 看板・サイン | 3年 | 12,000,000円 |
モデルC:40室旅館(温泉・2食付)(償却資産の取得価額 計 219,200,000円/1室 5,480,000円)
| 区分 | 資産 | 耐用年数 | 取得価額 |
|---|---|---|---|
| 客室 | 客室家具(座卓・和家具等/接客業用) | 5年 | 12,800,000円 |
| 客室 | 客室露天風呂機器(一部客室) | 13年 | 12,000,000円 |
| 客室 | 寝具・浴衣・座布団等の繊維製品 | 3年 | 5,600,000円 |
| 客室 | 客室テレビ・音響機器 | 5年 | 2,800,000円 |
| 客室 | カーペット等の床用敷物(接客業用) | 3年 | 2,400,000円 |
| 客室 | 冷蔵庫・電気ポット等の電気機器 | 6年 | 1,600,000円 |
| 共用 | 大浴場・露天風呂機器(ろ過・循環・加温) | 13年 | 38,000,000円 |
| 共用 | 業務用厨房機器(会席調理) | 10年 | 32,000,000円 |
| 共用 | 受変電設備・温泉加温付帯設備 | 15年 | 25,000,000円 |
| 共用 | 宴会場・食事処の家具什器(接客業用) | 5年 | 18,000,000円 |
| 共用 | 食器・厨房用品(陶磁器製・ガラス製) | 2年 | 12,000,000円 |
| 共用 | 庭園・緑化施設 | 20年 | 12,000,000円 |
| 共用 | ロビー・ラウンジ家具(接客業用) | 5年 | 12,000,000円 |
| 共用 | ランドリー機器 | 6年 | 8,000,000円 |
| 共用 | 館内LAN・監視カメラ | 6年 | 8,000,000円 |
| 共用 | 外構・舗装(アスファルト敷) | 10年 | 8,000,000円 |
| 共用 | PMS・端末 | 4年 | 5,000,000円 |
| 共用 | 看板・サイン | 3年 | 4,000,000円 |
出典:メトロエンジンリサーチ&コンサルティング試算。1室建設費の前提は当社既刊の業態別レンジ(国土交通省 建築着工統計に基づく坪単価を含む)に拠る
| 共通前提 | 設定値と根拠 |
|---|---|
| 税率 | 1.4%(地方税法第350条の標準税率)。感応度分析で1.5〜1.7%も併記 |
| 評価方法 | 旧定率法。取得年は(1−減価率÷2)、翌年以降は(1−減価率)。下限は取得価額の5%(固定資産評価基準 第3章) |
| 端数処理 | 課税標準額は1,000円未満切捨て、税額は100円未満切捨て |
| 耐用年数 | 減価償却資産の耐用年数等に関する省令 別表第一・第二による |
| 取得時期 | 全資産を開業前年中に一括取得したものとみなし、開業年度を賦課年度1年目とする |
| 課税標準の特例 | 基本試算では特例を適用しない(特例適用ケースは別途章立てで試算) |
| 改装シナリオ | 8年目に客室FF&E(当初52,000,000円分)を一括更新。更新時取得価額は当初の1.20倍。旧資産は除却 |
| 稼働率 | A=80%、B=75%、C=60%(いずれも試算前提であり、当社の推定稼働率ではありません) |
| ADR | 当社の推定成約ADR(2025年9月〜2026年8月の月次中央値)。A=東京都ビジネスホテル14,098円(N=914施設)、B=東京都シティホテル26,943円(N=107施設)、C=静岡県旅館18,710円(N=450施設)。いずれも月次サンプル数の中央値 |
出典:メトロエンジンリサーチ&コンサルティング
まとめ — 第3の固定資産税を計画に載せる
償却資産税は、土地・家屋の固定資産税とは別建てで毎年発生する。3モデルの試算では、初年度で1室あたり年20,886円(100室ビジネスホテル)〜66,138円(40室旅館)。15年累計では旅館が1室308,962円と、ビジネスホテルの3.6倍になった。1泊あたりに割り戻すと、旅館は初年度でADRの1.61%を占める。
この税は3つの点で計画に載りにくい。第一に、家屋の固定資産税と混同されて二重に見落とされる。第二に、大規模改装の翌年に3.53倍へ跳ねる山が、工事費とADRリフトの議論に埋もれる。第三に、評価額の5%下限により、減価償却費がゼロになった後も税だけが永久に残る。
裏返せば、この3点を押さえるだけで事業計画の精度は上がる。所在自治体の区分表で家屋と償却資産を仕分け、条例で適用税率を確認し、改装計画とセットで税額カーブを引き、除却申告を改装のクロージング項目に入れる。先端設備等導入計画は令和9年3月31日取得分までが対象で、認定は投資の意思決定前に取る必要がある。開発・取得・審査のいずれの立場からも、いま織り込める余地が残っている領域だ。
あわせて読みたい
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み(土地・家屋の保有税)
- ホテルの資本的支出は1室あたり年13万〜62万円 — REIT5社のIR開示で読む大規模修繕
- 宿泊業の設備投資は減価償却費の1.51倍 — 1室あたり年43万円、法人企業統計で読む更新余地
- ホテル建物の特別償却15〜25%、賃上げ5%が条件 — 経営強化税制E類型を試算
- グランピングの耐用年数は4年か39年か — 償却区分で回収1.0年差、全国1,976施設の供給実態
- ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動く
- ホテル建設費はいくら?坪単価の目安と工法別コスト比較
- ホテルのごみ処理費、自治体間で2.6倍差 — 100室モデルの年間コストとNOI影響
- ホテルの上下水道費、自治体で2.1倍差 — 100室の年間差785万円とNOI影響
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- ホテル客室の64.5%は2006年以前開業 — アスベスト事前調査が改装費に足す最大25.8%
参考資料・出典一覧
■ 法令・制度(確認日:2026年9月9日)
- 地方税法 第341条(固定資産税に関する用語の意義)、第342条(課税客体等)、第343条(納税義務者等)、第349条の2(償却資産に対して課する固定資産税の課税標準)、第350条(税率)、第351条(免税点)、第383条(固定資産の申告)、第17条の5(更正、決定等の期間制限)
- 固定資産評価基準 第3章 償却資産(総務省告示) — 総務省 公表資料
- 減価償却資産の耐用年数等に関する省令 別表第一(機械及び装置以外の有形減価償却資産)・別表第二(機械及び装置) — 国税庁 耐用年数表
- 中小企業等経営強化法(先端設備等導入計画) — 中小企業庁「先端設備等導入制度による支援」
- 中小企業庁「中小企業経営強化税制」(国税。適用期限 令和9年3月31日)
■ 自治体の公表資料(家屋と償却資産の区分・評価・税率)
- 茅ヶ崎市「建物附属設備における家屋と償却資産の区分」
- 西宮市「家屋と償却資産の区分」
- 藤沢市「償却資産の評価額及び税額の計算について」
- 高崎市「評価・税額計算」(固定資産税と国税との取扱いの比較)
- 神戸市「償却資産の評価方法」
- 多摩市「固定資産税(償却資産)に関する法令」(条文根拠・リース資産の納税義務者)
- 出雲市「償却資産の課税の仕組みについて」(税率1.5%の例)
- 加古川市「先端設備等導入計画の認定申請・固定資産税の特例について(令和7年4月1日以降)」
- 横浜市「先端設備等導入計画に基づいて取得した新規設備の固定資産税の課税標準の特例について」
■ データソース
制度・条文は e-Gov 法令検索および総務省「固定資産評価基準」、耐用年数は「減価償却資産の耐用年数等に関する省令」(国税庁 耐用年数表)に拠る。家屋と償却資産の区分・評価方法・税率は9自治体の公表資料を突き合わせた。新規開業施設数は当社集計(2022〜2026年・主要予約サイト掲載確認ベース)。推定成約ADRは当社集計の月次中央値(2025年9月〜2026年8月。東京都・ビジネスホテル N=914施設/東京都・シティホテル N=107施設/静岡県・旅館 N=450施設)。確認日は2026年9月9日。
■ 試算前提
3モデルの償却資産は業態別の標準的な資産構成を仮置きしたモデルであり、実在の特定施設の数値ではない。資産ごとの取得価額と耐用年数は本文末尾の前提一覧表に全て開示している。評価は旧定率法により、取得年は半年償却(1−減価率÷2)、翌年以降は(1−減価率)を乗じ、取得価額の5%を下限とした。課税標準額は1,000円未満切捨て、税額は100円未満切捨て、税率は標準税率1.4%を基準とする。ADR換算に用いた稼働率は、モデルA 80%(通年・2026年9月時点の試算前提)、モデルB 75%(同上)、モデルC 60%(同上)。いずれも業態別の仮定値であり、当社が集計した実測の稼働率ではない。感度分析は償却資産の対建物投資比(基準比±20%・グリッドは10.0〜20.0%)と税率(1.4〜1.7%)の2変数を動かしている。
■ 限界・留意点
(1) 税率・免税点・課税標準の特例は所在自治体の条例と制度改正により異なるため、実務では必ず所在自治体の資産税課に確認されたい。(2) 建物附属設備のうち家屋評価に含まれる範囲は自治体で取扱いが分かれ、同じ設備でも償却資産に落ちるかが変わる。本稿は複数自治体の公表基準を並べたが、全国一律の基準ではない。(3) 本稿は前提の積み上げによるモデル試算であり、特定施設の税額を保証するものではない。(4) リース資産の申告義務者は契約形態により異なる。(5) 推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(都道府県×業態、2025年9月〜2026年8月)、新規開業施設数(主要予約サイト掲載確認ベース、2022〜2026年 N=8,953施設)
- 国土交通省「建築着工統計調査」(1室建設費前提の根拠となる坪単価)