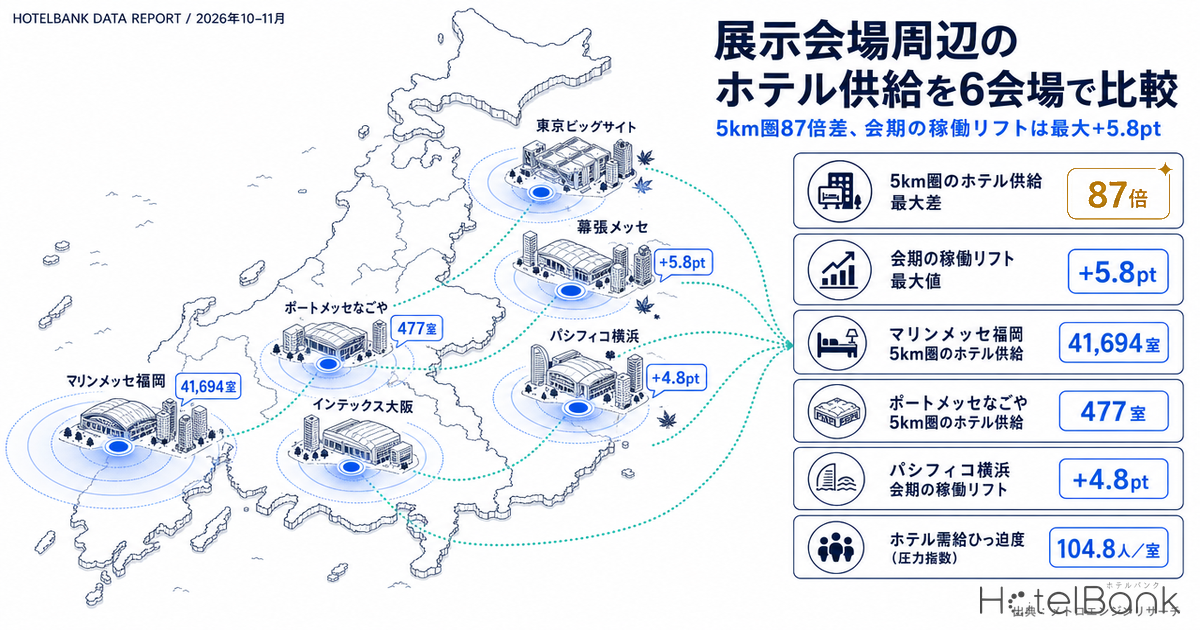
展示会は、ホテルにとって数少ない「平日に発生する法人需要」の源泉である。しかし業界メディアが扱うのは個々の展示会単位の話が中心で、展示場という箱そのものを横断単位に置いて「その会場の足元にどれだけ客室があるのか」「会期が来ると実際に需要はどれだけ動くのか」を並べて棚卸しした資料は、ほとんど存在しない。
本稿では、国内主要6会場(東京ビッグサイト/幕張メッセ/パシフィコ横浜/ポートメッセなごや/インテックス大阪/マリンメッセ福岡)について、半径3km・5km圏の客室供給を集計したうえで、2026年10〜11月の会期のうち公式サイトで日程を確認できたものだけを対象に、会期に伴う宿泊夜と非会期の平日(火〜木)の稼働率・掲載価格を突き合わせた。結論を先に書くと、足元5km圏の客室数は477室から41,694室まで87倍の開きがあり、会期による稼働率のリフトが明確に観測できたのは6会場中2会場にとどまった。
本記事における指標の定義
- 稼働率(OCC):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定であり、施設全体の実稼働率とは異なります。集計単位は会場が所在する市区町村です。
- 掲載価格:各施設がOTA等で公開している販売価格の平均(2名1室利用時の1室あたり料金・税込・全プラン平均)。会場からの半径圏内にある施設について、施設ごとの日別平均を求めたうえでその中央値を取っています。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値6.6%(検証済カテゴリ=ビジネス/シティ/リゾート/旅館/カプセル)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。本稿では月次粒度の参考値としてのみ用い、日別の比較には用いていません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。本稿はLT75(75日前)およびLT90(90日前)時点の観測値を用いています。
- データ出典:メトロエンジンリサーチ
- — 87.4倍 — 6会場の半径5km圏の客室数は477室(ポートメッセなごや)から41,694室(マリンメッセ福岡)まで開く。3km圏では144.8倍に広がる。
- — 9会期すべてが水曜開幕。BtoB展示会は水曜開幕・金曜閉幕が業界標準で、宿泊需要が最初に立つのはレジャー需要が最も薄い火曜夜である。
- — +5.8pt — 会期による稼働率のリフトが明確に観測できたのは幕張メッセとパシフィコ横浜の2会場のみ。掲載価格も同時に+15.9%/+11.2%動いた。
- — 残る4会場は−2.0〜−3.5pt。理由は会場ごとに異なり、会期の常態化・母集団の巨大さ・需要の都心流出という3つの型に分かれる。
- — 客室1室あたり104.8人 — メッセナゴヤ2026の来場想定は足元客室ストックに対し突出。リフトの有無は会期規模より受け皿の厚みとの相対関係で決まる。
6会場の足元供給 — 5km圏で87倍の開き
まず、6会場それぞれの緯度経度を確定したうえで、周辺の宿泊施設を半径3km・5kmで抽出した。対象はメトロエンジンリサーチが追跡する施設のうち、直近120日間にOTA等で価格の掲載が確認できたもの(=稼働が確認できる施設)に限定している。閉業済みでデータベース上に残存している施設を除外するためである。
6会場の半径5km圏には、稼働が確認できる宿泊施設が合計897施設・100,715室存在した。しかし、その分布は極端に偏っている。
| 会場 | 3km圏 施設 | 3km圏 客室 | 5km圏 施設 | 5km圏 客室 | 5km圏 掲載価格中央値 |
|---|---|---|---|---|---|
| 東京ビッグサイト | 17 | 6,817 | 159 | 26,552 | ¥24,800 |
| 幕張メッセ | 14 | 4,532 | 22 | 4,933 | ¥20,000 |
| パシフィコ横浜 | 128 | 19,634 | 132 | 19,882 | ¥18,800 |
| ポートメッセなごや | 1 | 252 | 2 | 477 | ¥50,500 |
| インテックス大阪 | 23 | 3,203 | 43 | 7,177 | ¥25,400 |
| マリンメッセ福岡 | 438 | 36,502 | 539 | 41,694 | ¥23,500 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=897施設。直近120日間にOTA掲載が確認できた施設のみ。掲載価格は2026年6月1日〜8月15日チェックイン分・2名1室・税込の施設別平均の中央値。ポートメッセなごやの5km圏はN=2施設のため参考値)
最大はマリンメッセ福岡の41,694室で、これは博多駅・中洲・天神という九州最大の宿泊集積のほぼ真ん中に会場が位置するためである。最小はポートメッセなごやの477室。両者の差は87.4倍にのぼる。3km圏に絞ると差はさらに広がり、マリンメッセ福岡36,502室に対しポートメッセなごやは252室で、144.8倍となる。会場に近いという立地そのものが宿泊施設の評価にどう効いているかは、会場近接という立地価値で全国・エリア別に集計している。
ポートメッセなごやの半径3km圏で稼働が確認できた施設は、レゴランド・ジャパン・ホテル(252室)の1軒のみだった。同ホテルはテーマパーク併設のファミリー向けリゾートで、掲載価格の水準(施設平均で約¥80,000)もレジャー需要に最適化されている。つまり金城ふ頭という立地には、平日のビジネス来場者を受け止める客室ストックが構造的にほぼ存在しない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
供給の「量」だけでなく「質」も会場ごとに大きく異なる。施設ごとの平均掲載価格から価格帯を割り当て、5km圏の客室数構成を見ると、幕張メッセ周辺は71.9%がエコノミー帯(施設平均¥15,000〜24,999)に集中する一方、インテックス大阪周辺は71.0%がミドル帯(同¥25,000〜49,999)を占める。東京ビッグサイト周辺はアッパーミドル以上が24.3%と、6会場で最も価格帯の裾野が広い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(価格帯は施設別の平均掲載価格から割り当て。2026年6月1日〜8月15日チェックイン分)
6会場と、その半径5km圏にある100室以上の宿泊施設(359施設)を地図上に重ねると、会場ごとの「受け皿の張り付き方」の違いが一目でわかる。円の大きさは客室数に対応している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
2026年10〜11月の会期カレンダー — 確認できた9会期はすべて水曜開幕
次に、2026年10月・11月の会期を各展示会の公式サイトで1件ずつ確認した。会場のイベントカレンダーではなく主催者公式ページで開催日を確認できたものだけを対象とし、日程が確認できなかった展示会は本稿では扱わない。
| 会場 | 展示会名 | 会期 | 規模・会場情報 |
|---|---|---|---|
| 東京ビッグサイト | H.C.R.2026 第53回国際福祉機器展&フォーラム | 2026年10月7日(水)〜9日(金) | 東展示ホール1・2・3・7・8 |
| 東京ビッグサイト | TOKYO PACK 2026 東京国際包装展 | 2026年10月14日(水)〜16日(金) | 東展示ホール |
| 幕張メッセ | 第9回 メディカル ジャパン 東京[医療・介護・薬局Week 東京] | 2026年10月7日(水)〜9日(金) | 国際展示場1〜3ホール |
| 幕張メッセ | NexTech Week 2026【秋】 | 2026年11月11日(水)〜13日(金) | 国際展示場1〜3ホール/来場想定10,000名 |
| パシフィコ横浜 | BioJapan 2026(再生医療JAPAN/healthTECH JAPAN 併催) | 2026年10月7日(水)〜9日(金) | 第40回・前回は3日間で22,167名が来場 |
| ポートメッセなごや | メッセナゴヤ2026 | 2026年11月11日(水)〜13日(金) | 第1展示館/800社・950小間、来場想定50,000人 |
| インテックス大阪 | 第29回 ものづくり ワールド[大阪] | 2026年10月7日(水)〜9日(金) | 1〜6号館/1,100社、来場想定31,000名 |
| インテックス大阪 | Japan IT Week/Japan DX & AX Week【関西】 | 2026年11月18日(水)〜20日(金) | 4・5号館 |
| マリンメッセ福岡 | 第8回 九州・沖縄 宿泊外食産業展/第2回 アジア食品輸出展 | 2026年10月28日(水)〜29日(木) | B館/約350社、来場想定6,000名 |
出典:各展示会公式サイト(2026年8月18日確認)よりホテルバンク編集部作成
ここで注目に値するのは、確認できた9会期のすべてが水曜開幕であることだ。BtoB展示会は「水曜開幕・金曜閉幕の3日間」がほぼ業界標準になっており、宿泊需要が立ち上がるのは会期初日の前夜、すなわち火曜夜である。ホテル側から見れば、レジャー需要が最も薄い火曜・水曜の在庫を埋めうる数少ない需要源が、この水曜開幕の慣行によって生まれていることになる。同じく平日に会期が立つ需要としては学術集会があり、その会期カレンダーと予約進度については学術集会493件が生む平日需要で都市別に分析している。
そこで本稿では、会期そのものではなく「会期に伴う宿泊夜」(会期初日の前日から最終日の前日まで)を分析単位とした。10月7日(水)〜9日(金)の展示会であれば、宿泊需要が発生するのは10月6日(火)・7日(水)・8日(木)の3泊である。
会期リフトの実測 — 明確に観測できたのは幕張メッセとパシフィコ横浜だけ
会期に伴う宿泊夜と、同じ会場周辺の非会期の平日(火〜木)を、同一のリードタイム時点で比較した。比較対象日は前後17日以内から選び、会場周辺でイベント開催が確認できる日とその前夜、および祝日は除外している。10月の会期はLT75(75日前)、11月の会期は観測窓の制約からLT90(90日前)時点の値を用いた。
| 会場(稼働率の集計区) | 会期 | 観測LT | 会期夜の稼働率 | 非会期平日 | 差 | 会期夜の掲載価格 | 非会期平日 | 差 |
|---|---|---|---|---|---|---|---|---|
| 幕張メッセ 美浜区・12施設4,139室 | 10/07-09 | 75 | 26.2% | 20.4% | +5.8pt | ¥25,300 | ¥21,800 | +15.9% |
| 幕張メッセ 美浜区・12施設4,139室 | 11/11-13 | 90 | 20.6% | 15.8% | +4.8pt | ¥23,400 | ¥21,100 | +10.5% |
| パシフィコ横浜 西区(横浜)・17施設4,222室 | 10/07-09 | 75 | 77.5% | 72.7% | +4.8pt | ¥22,100 | ¥19,900 | +11.2% |
| ポートメッセなごや 港区(名古屋)・3施設347室 | 11/11-13 | 90 | 45.0% | 47.0% | -2.0pt | ¥40,700 | ¥40,800 | -0.2% |
| マリンメッセ福岡 博多区・217施設22,962室 | 10/28-29 | 75 | 68.7% | 71.6% | -2.9pt | ¥24,900 | ¥26,200 | -5.1% |
| インテックス大阪 住之江区・8施設1,966室 | 10/07-09 | 75 | 53.8% | 56.8% | -3.0pt | ¥24,700 | ¥25,800 | -4.4% |
| 東京ビッグサイト 江東区・44施設10,319室 | 10/14-16 | 75 | 78.6% | 82.1% | -3.5pt | ¥33,900 | ¥34,700 | -2.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働率は会場所在の市区町村単位。掲載価格は会場から半径5km圏、パシフィコ横浜・マリンメッセ福岡は半径3km圏の施設別中央値。会期夜N=2〜3泊、非会期平日N=3〜6日)
結果は明快である。稼働率でプラスのリフトが観測できたのは幕張メッセ(第9回メディカル ジャパン 東京、+5.8pt)とパシフィコ横浜(BioJapan 2026、+4.8pt)の2会場に限られた。掲載価格でも同じ2会場が+15.9%、+11.2%と突出しており、稼働と価格が同方向に動いている。幕張メッセでは11月のNexTech Week 2026【秋】でも+4.8pt・+10.5%と同様のパターンが確認できた。
残る4会場では、会期夜と非会期平日の差は−2.0pt〜−3.5ptの範囲に収まり、会期による在庫消化の押し上げは検出できなかった。ただしこれは「展示会に宿泊需要がない」ことを意味しない。次章で見るとおり、会場ごとに理由がまったく異なる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
リフトの現れ方をリードタイム軸で追うと、性格の違いはさらにはっきりする。会期夜と非会期平日の稼働率をLT90(90日前)からLT65(65日前)まで並べると、幕張メッセでは差が90日前の4.6ptから65日前の8.3ptへと拡大していく。パシフィコ横浜も4.3pt→6.4ptと開く。一方で東京ビッグサイト周辺(江東区)は、90日前0.5pt・65日前0.5ptとほぼ平行線をたどる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(実線=会期に伴う宿泊夜、破線=非会期の火〜木。いずれも2026年10月7日〜9日会期を対象)
なぜ4会場ではリフトが見えないのか — 3つの異なる理由
第一に、東京ビッグサイトには「非会期平日」がほとんど存在しない。周辺のイベント開催日を洗い出すと、2026年10月の火・水・木13日のうち、会場イベントに伴う宿泊夜に該当しない日はわずか4日(10月1日・27日・28日・29日)しかなかった。会期が常態化している会場では、比較対象となる「平常時」自体が実質的に存在しない。江東区周辺の稼働率が非会期平日でも82.1%と高水準にあるのは、そもそも比較対象の日もまた別の需要で埋まっているからである。
第二に、マリンメッセ福岡は会期需要が母集団に埋もれる。第8回 九州・沖縄 宿泊外食産業展の来場想定は6,000名。これに対し会場5km圏の客室は41,694室あり、仮に来場者全員が1人1室で泊まっても在庫の14%程度にしか相当しない。福岡市博多区は217施設22,962室という巨大な母集団であり、2日間・6,000名規模の商談会は統計的な差として表面化しない。
第三に、ポートメッセなごや・インテックス大阪では需要が足元に留まらない。会場所在区の稼働率だけを見ていると需要を取りこぼす。そこで、都心側の受け皿エリアについても同じ方法で会期夜と非会期平日を比較した。
| 会場・会期 | 会場所在区 | 稼働率の差 | 都心の受け皿エリア | 稼働率の差 |
|---|---|---|---|---|
| パシフィコ横浜/BioJapan 2026(10/7-9) | 横浜市西区(17施設4,222室) | +4.8pt | 横浜市中区(62施設11,948室) | +6.9pt |
| ポートメッセなごや/メッセナゴヤ2026(11/11-13) | 名古屋市港区(3施設347室) | -2.0pt | 名古屋市中村区(66施設11,465室) | +2.8pt |
| インテックス大阪/ものづくり ワールド[大阪](10/7-9) | 大阪市住之江区(8施設1,966室) | -3.0pt | 大阪市中央区(211施設34,049室) | -2.7pt |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(パシフィコ横浜・インテックス大阪はLT75、ポートメッセなごやはLT90時点)
ポートメッセなごやでは、会場所在の港区が−2.0ptだったのに対し、名古屋駅前を含む中村区は+2.8ptとプラスに転じた。来場想定50,000人という同会場最大の会期の需要は、足元ではなく名古屋都心が受け止める構図が数字にも表れている。パシフィコ横浜でも、会場のある西区(+4.8pt)より関内・伊勢佐木町を含む中区(+6.9pt)のほうがリフトが大きく、みなとみらいの客室が先に埋まったあと需要が隣接エリアへ押し出されている様子がうかがえる。会場の足元ではなく離れたエリアで需要の山が立つ現象は展示会に限った話ではなく、鳥取9月5日の需要の山は会場圏になかったでも同じ構図をブッキングカーブから確認している。
一方、インテックス大阪については大阪市中央区でも−2.7ptで、都心側でも会期の影響を検出できなかった。大阪市中央区は211施設34,049室と母集団が大きく、来場想定31,000名(うち宿泊を伴う遠方来場者はその一部)では福岡と同様に差が埋もれた可能性が高い。
会場ごとの「受け皿の薄さ」を一つの指標にすると、構図はさらに単純になる。公式に来場想定者数が公表されている4会期について、来場想定者数を5km圏の客室数で割った値を並べた。これは宿泊需要の予測ではなく、会期が周辺客室ストックにかける圧力の大きさを示す指標である(来場者の多くは日帰りであり、実際の宿泊者数はこれを大きく下回る)。
出典:来場想定者数は各展示会公式サイト、客室数はメトロエンジンリサーチよりホテルバンク編集部作成
メッセナゴヤ2026は5km圏の客室1室あたり104.8人という突出した水準にある。ものづくり ワールド[大阪]が4.3人、NexTech Week 2026【秋】が2.0人、九州・沖縄 宿泊外食産業展は0.14人。会期リフトが観測できるかどうかは、会期の規模そのものよりも「足元にどれだけ客室があるか」との相対関係で決まることが読み取れる。
ホテル側の実務含意 — 会期カレンダーを前提にしたレート設計
ここまでの結果は、展示場周辺で運営するホテルにとって次の3点の示唆をもつ。
① 自館が「リフトが立つ側」か「埋もれる側」かを先に見極める。幕張メッセ周辺(5km圏4,933室)やみなとみらい(横浜市西区4,222室)のように、会場に対して客室ストックが限定的で、かつ会期のない平日の需要が薄いエリアでは、会期は明確な収益機会として立ち上がる。特に幕張メッセ周辺は非会期平日の稼働率が20.4%(LT75時点の推定値)と低く、会期の3泊が月間収益を左右する構造にある。逆に博多や大阪ミナミのように母集団が数万室規模のエリアでは、単一の会期に合わせた大幅なレート調整より、複数会期の重なりや他需要との合成で判断するほうが実態に合う。
② 価格の設定タイミングは「90日前より前」に前倒しする余地がある。リフトが観測できた2会場では、LT90時点ですでに稼働率の差が4pt前後開いており、そこから65日前にかけて差が拡大していた。会期日程は1年以上前に公表されているため、90日前の時点で価格差がついていないエリアには、会期カレンダーを反映したレート設計を前倒しする伸びしろがある。掲載価格の差を見ても、リフトが立つ会場では会期夜に+10〜16%の水準差がすでに織り込まれている。
③ 「水曜開幕」を前提に、火曜夜の在庫を設計する。本稿で確認した9会期はすべて水曜開幕だった。宿泊需要が最初に立つのは火曜夜であり、これはレジャー需要が年間を通じて最も薄い曜日でもある。火曜夜の在庫をどう扱うかは、展示場商圏のホテルにとって年間RevPARに直結するテーマである。素泊まり中心の価格設計に加え、朝食提供時間の前倒しや荷物預かりなど、朝から会場に向かう来場者の動線に合わせたサービス設計も、稼働と単価の両面で機会になりうる。
④ 会場足元だけでなく、都心側の受け皿エリアもレート設計の対象になる。ポートメッセなごややパシフィコ横浜で見たとおり、会期需要は足元で吸収しきれない場合に隣接エリア・都心へ流出する。名古屋駅前や関内のように「会場から数km離れているが交通アクセスが良い」ホテルは、自館の商圏に会場を含めていなくても会期カレンダーの影響を受けている。周辺会場の年間カレンダーを自館のレートカレンダーに取り込むことは、こうしたエリアでも有効である。
⚠ 将来日程のデータに関する注意:本記事が扱う2026年10月・11月は調査時点(2026年8月18日)より先の日程であり、稼働率・掲載価格はいずれも調査時点でOTA等に公開されている在庫と販売価格に基づく推定値です。チェックイン日に近づくにつれてプランの追加・価格改定・在庫の追加放出が行われるため、数値は今後変動します。また会期の日程についても、各主催者の公式発表が変更される可能性があります。
集計方法と出典
会場の緯度経度は、東京ビッグサイト(35.62982, 139.79424)、幕張メッセ(35.64678, 140.03449)、パシフィコ横浜(35.45917, 139.63612)、ポートメッセなごや(35.04871, 136.84339)、インテックス大阪(34.63730, 135.41800)、マリンメッセ福岡(33.60677, 130.40231)を用いた。周辺施設の抽出は各座標からの直線距離による。
供給側の集計対象は、メトロエンジンリサーチが追跡する施設のうち直近120日間にOTA等で価格掲載が確認できた897施設で、掲載が確認できない施設(休館・閉業を含む)は除外している。価格帯の割り当ては、2026年6月1日〜8月15日チェックイン分の掲載価格(2名1室・税込)の施設別平均に基づく。
稼働率は、会場が所在する市区町村を単位とする集計値である。日別・リードタイム別の集計データが市区町村を最小単位としているためで、半径圏とは範囲が一致しない。掲載価格のみ半径圏(マリンメッセ福岡・パシフィコ横浜は3km、その他は5km)で集計している。両者で範囲が異なる点にご留意いただきたい。
推定成約ADRは月次粒度で提供されるため、日別の会期比較には使用していない。加えて2026年8月以降の各月は、確定した実績ではなく調査時点で掲載されている販売価格に基づく推定であり、実績確定ベースの過去月とは算出基礎が異なる。このため本稿では前年同月比の提示を行っていない。参考値として、2026年10月の推定成約ADRは東京都¥18,600(N=1,066施設)、千葉県¥12,100(N=381施設)、神奈川県¥15,700(N=528施設)、愛知県¥13,200(N=460施設)、大阪府¥11,500(N=620施設)、福岡県¥14,500(N=452施設)である。
会期の日程は、各展示会の主催者公式サイトで2026年8月18日時点の掲載内容を確認した。会場のイベントカレンダーのみに掲載され主催者公式サイトで確認できなかった展示会は、本稿の分析対象に含めていない。
あわせて読みたい
- 学術集会493件が生む平日需要 — 会期カレンダーと予約進度で読む都市別インパクト
- 会場近接という立地価値 — イベント・MICE需要で評価される宿を全国・エリア別に集計
- GREEN×EXPO 2027開幕まで7か月半 — 上瀬谷会場5km圏の客室は1,172室
- 海浜幕張駅前1,000室・総投資300億円の複合開発 — 千葉県最大級パイプラインの吸収余地
- 大相撲名古屋場所IGアリーナ初年度7/12-26|会場移転で変わる名城公園5km圏ホテル需要マップ
- アリーナ・ホール公演はホテル単価を動かすか — サカナクション2026秋ツアー会場周辺の検証
- 鳥取9月5日の需要の山は会場圏になかった — SHINE UP FES!2026 前後のブッキングカーブを45日前から分解する
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
参考資料・出典一覧
■ 展示会 会期(主催者・会場公式サイト、2026年8月18日確認)
- 国際福祉機器展(H.C.R.)「開催概要」
- TOKYO PACK 2026 公式サイト(公益社団法人日本包装技術協会)
- メディカル ジャパン 東京「展示会概要」
- NexTech Week 2026 秋「開催概要」
- BioJapan 2026 公式サイト
- メッセナゴヤ2026「展示会概要」
- ものづくり ワールド[大阪]2026「展示会概要」
- Japan IT Week/Japan DX & AX Week【関西】公式サイト
- 第8回 九州・沖縄 宿泊外食産業展/第2回 アジア食品輸出展 公式サイト(一般社団法人日本能率協会)
- 東京ビッグサイト「イベント情報」
- インテックス大阪「イベント情報」
- ポートメッセなごや「イベント情報」
- パシフィコ横浜「イベント情報」
- 福岡コンベンションセンター(マリンメッセ福岡)「イベント情報」
■ データソース
会場6地点の座標を起点に半径3km・5km圏の宿泊施設を抽出し、直近120日間にOTA等で価格掲載が確認できた897施設・100,715室を供給側の母集団とした。稼働率は会場所在の市区町村を単位とする日別・リードタイム別の在庫消化状況(OTA掲載在庫ベースの推定値)、掲載価格は半径圏内の施設別日次平均の中央値(2名1室・税込・全プラン平均)。会期日程は各展示会の主催者公式サイトで2026年8月18日時点の掲載内容を確認した。
■ 試算前提
分析単位は会期そのものではなく「会期に伴う宿泊夜」(会期初日の前日から最終日の前日まで)とした。比較対象の非会期平日は同一会場周辺の火〜木から前後17日以内で選び、会場周辺でイベント開催が確認できる日とその前夜、および祝日を除外している。観測時点は10月会期がLT75、11月会期が観測窓の制約からLT90。1室あたり来場想定人数は、公式に公表されている来場想定者数を5km圏の客室数で割った値であり、宿泊需要の予測ではなく会期が客室ストックにかける圧力の相対指標である。
■ 限界・留意点
対象期間の2026年10〜11月は調査時点(2026年8月18日)より先の日程であり、稼働率・掲載価格は調査時点で公開されている在庫と販売価格に基づく推定値である。チェックイン日に近づくにつれ数値は変動し、会期日程も主催者の発表変更があり得る。稼働率の集計単位(市区町村)と掲載価格の集計単位(半径圏)は範囲が一致しない。ポートメッセなごやの5km圏はN=2施設、港区(名古屋)はN=3施設と母集団が小さく、参考値として扱う必要がある。推定成約ADRは月次粒度のため日別の会期比較には用いていない。日程を確認できなかった展示会は分析対象に含めていないため、会期日の網羅性は保証されない。
■ 市場データ
- メトロエンジンリサーチ — 周辺施設・客室数(N=897施設)、掲載価格、稼働率(OTA掲載在庫ベース推定)、推定成約ADR