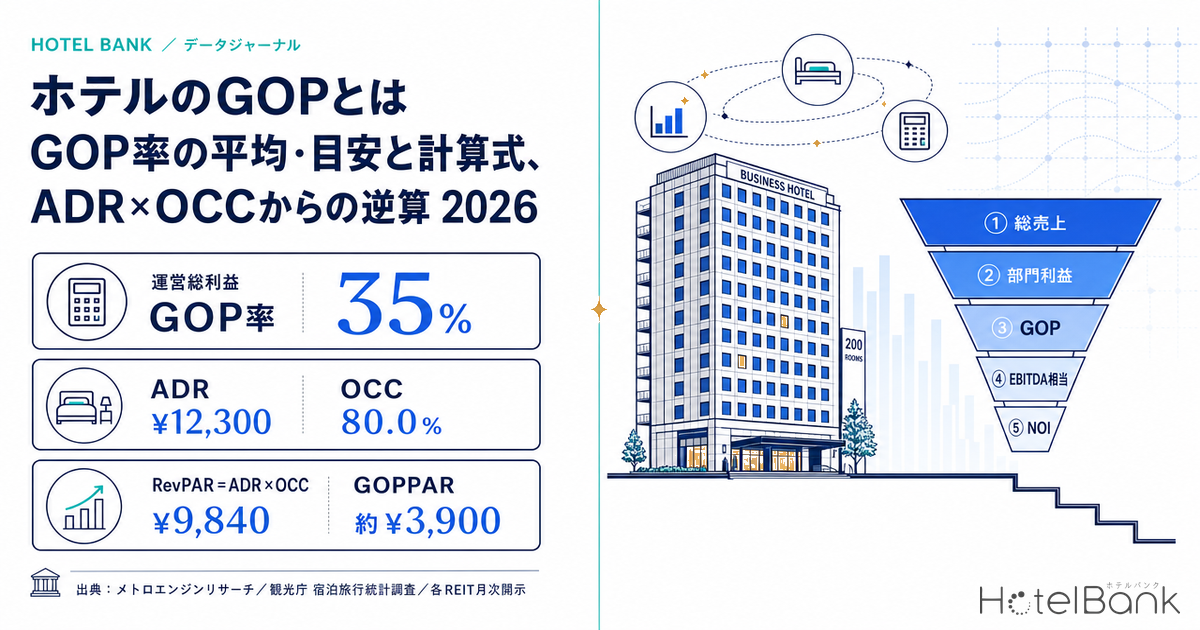
ホテルの収益力を1つの数字で語るとき、実務で最も参照されるのが GOP(Gross Operating Profit=運営総利益) である。売上でも営業利益でもなく、GOPが基準になるのは、賃料・減価償却・金利といった資本構造に左右される費目を除き、「運営チームの働きだけで説明できる利益」を切り出せるからだ。運営委託契約のフィー算定も、REITの物件評価も、多くはこのGOPを起点に組み立てられている。
本稿では、GOPの定義と計算式、GOP率とGOPPARの違い、RevPAR=ADR×OCCとの接続を整理したうえで、メトロエンジンリサーチの推定成約ADRと推定稼働率、観光庁の公式統計、上場ホテルREITの月次開示を並べ、200室のビジネスホテルでRevPARからGOPを逆算するところまで通しで示す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事ではこれを「推定稼働率」と表記し、観光庁「宿泊旅行統計調査」の公式客室稼働率とは母集団も定義も異なる別指標として区別して扱います。
- RevPAR:販売可能客室1室あたりの客室売上。RevPAR=ADR×OCC。
- GOP率:GOP÷総売上。GOPPAR:GOP÷販売可能客室数(延べ室数)。
- データ出典:メトロエンジンリサーチ/観光庁「宿泊旅行統計調査」/各REIT月次開示
- — GOP = 総売上 −(部門直接費+未配賦営業費用)。賃料・減価償却・金利を引く前で止めるため、運営の巧拙だけで説明できる利益を切り出せる。
- — GOP率の業界目安は出典によって最大30ポイント違う。シティホテルでは高低が逆転する。他社比較の前に自館の計算範囲を固定するのが先。
- — どの稼働率を掛けるかでRevPARは16%〜2.2倍動く。OTA販売在庫ベースの推定稼働率と観光庁の公式稼働率(2025年年間値)は母集団の異なる別指標。
- — 200室・ADR ¥12,300・OCC 80%(2026年7月の実測水準に基づく試算前提)のモデルでGOP率35%、GOPPAR約¥3,900。RevPAR 1円に対して手元に残るGOPは約40銭という関係になる。
- — 売上側の感度(年間1億8,600万円幅)が費用側(同1億2,000万円幅)を上回る。GOPを大きく動かすレバーはRevPAR側にある。
GOPとは何か — 売上からGOP、そしてNOIまでの5段階
GOPは、ホテルの損益計算を「運営の責任範囲」と「所有の責任範囲」に切り分ける境界線に置かれた利益概念である。国際的なホテル会計基準であるUSALI(Uniform System of Accounts for the Lodging Industry。現行は2024年公表の第12改訂版で、適用開始日は2026年1月1日)では、部門別の売上と直接費を積み上げ、そこから未配賦営業費用を差し引いた段階をGOPと定義する。式にすれば単純だ。
GOP = 総売上 −(部門直接費 + 未配賦営業費用)
ここで重要なのは「何が引かれないか」である。賃料、減価償却費、固定資産税、支払利息はGOPの計算に含まれない。これらは物件をどう保有し、どう資金調達したかで決まる費目であり、運営者の巧拙とは切り離すべきだからだ。運営受託者が受け取るマネジメントフィーの算定基礎にGOPが使われるのも、同じ理屈による。段階を並べると次のようになる。
| 段階 | 内容 | 主な費目 | 誰の責任範囲か |
|---|---|---|---|
| ① 総売上 | 客室+料飲+その他 | — | 運営 |
| ② 部門利益 | ①−部門直接費 | 清掃・リネン・アメニティ・食材原価・部門人件費 | 運営 |
| ③ GOP | ②−未配賦営業費用 | 管理部門人件費・販売販促費・水道光熱費・修繕維持費・一般管理費 | 運営 |
| ④ EBITDA相当 | ③−運営委託フィー・保険・固定資産税等 | マネジメントフィー、公租公課 | 所有/運営の境界 |
| ⑤ NOI | ④−資本的支出準備(FF&Eリザーブ等) | FF&Eリザーブ、大規模修繕引当 | 所有 |
出典:USALI(Uniform System of Accounts for the Lodging Industry)の区分をもとにホテルバンク編集部作成
もう一つ、GOPには表現の仕方が2通りある点も押さえておきたい。GOP率は総売上に対する比率で、収益性の「濃さ」を示す。一方 GOPPAR(GOP per available room) はGOPを販売可能客室数(客室数×日数)で割った、1室1日あたりの金額だ。GOP率は規模の異なる施設を並べても比較できるが、売上構成が違えば意味が変わる。GOPPARは金額なので、料飲比率の高い施設と宿泊主体型を同じ土俵に載せられる。「率で見ると宿泊主体型が勝つが、金額で見るとフルサービスが勝つ」という逆転が起きるのはこのためだ。両方を併記するのが実務上は安全である。
RevPAR=ADR×OCC — GOPの入口にある売上の作り方
GOPは売上から始まる。そして客室売上の水準を一発で表すのが RevPAR(Revenue per available room) だ。RevPARは、満室を前提にした単価であるADRと、実際に売れた割合であるOCCの積で表される。ADRを上げてもOCCが落ちればRevPARは伸びず、逆にOCCを追ってADRを削れば同じことが起きる。ADRとOCCのどちらを動かすかではなく、その積を最大化するという発想がレベニューマネジメントの出発点である。
ここで実測値を置いてみる。メトロエンジンリサーチの2026年7月時点の推定成約ADRと推定稼働率を、主要6エリア×4業態で組み合わせたものが下表だ。ADRは税抜相当の推定成約単価、稼働率はOTA販売在庫に基づく推定値である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| エリア | 業態 | 推定成約ADR | 推定稼働率 | RevPAR(推定) | ADRのN |
|---|---|---|---|---|---|
| 東京都 | ビジネス | ¥12,300 | 93.2% | ¥11,500 | 913 |
| シティ | ¥22,400 | 92.6% | ¥20,800 | 107 | |
| リゾート | ¥14,900 | 82.9% | ¥12,400 | 21 | |
| 旅館 | ¥10,700 | 90.1% | ¥9,700 | 56 | |
| 大阪府 | ビジネス | ¥8,400 | 84.7% | ¥7,100 | 497 |
| シティ | ¥12,600 | 89.6% | ¥11,300 | 97 | |
| リゾート | ¥15,100 | 91.3% | ¥13,800 | 7 | |
| 旅館 | ¥9,100 | 77.2% | ¥7,000 | 36 | |
| 京都府 | ビジネス | ¥10,200 | 83.4% | ¥8,500 | 325 |
| シティ | ¥17,400 | 86.1% | ¥15,000 | 58 | |
| リゾート | ¥15,900 | 86.8% | ¥13,800 | 13 | |
| 旅館 | ¥18,800 | 83.1% | ¥15,700 | 203 | |
| 北海道 | ビジネス | ¥11,200 | 94.2% | ¥10,500 | 432 |
| シティ | ¥17,800 | 93.6% | ¥16,700 | 75 | |
| リゾート | ¥18,100 | 88.4% | ¥16,000 | 146 | |
| 旅館 | ¥9,800 | 87.6% | ¥8,600 | 294 | |
| 沖縄県 | ビジネス | ¥9,500 | 91.6% | ¥8,700 | 195 |
| シティ | ¥20,700 | 93.4% | ¥19,300 | 14 | |
| リゾート | ¥20,900 | 91.7% | ¥19,100 | 279 | |
| 旅館 | ¥10,200 | 91.4% | ¥9,400 | 17 | |
| 福岡県 | ビジネス | ¥10,400 | 91.8% | ¥9,500 | 340 |
| シティ | ¥16,600 | 91.0% | ¥15,100 | 40 | |
| リゾート | ¥17,400 | 85.0% | ¥14,800 | 14 | |
| 旅館 | ¥10,900 | 73.9% | ¥8,000 | 73 |
2026年7月。ADRは推定成約ADR(税抜相当)、稼働率はOTA販売在庫に基づく推定値。ADRのNは推定成約ADRの算出対象施設数。推定稼働率の観測対象施設数は業態別にビジネス177〜861施設、シティ13〜100施設、リゾート4〜231施設、旅館9〜248施設(ADRとは対象施設の抽出条件が異なるためNは一致しません)。リゾート業態は大阪府N=7・京都府N=13・福岡県N=14・東京都N=21と母数が小さく、参考値として扱ってください。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
読み取れるのは、ADRの序列とRevPARの序列が業態によって入れ替わるということだ。京都府の旅館は推定成約ADR ¥18,800とシティホテル(¥17,400)を上回るが、稼働率が83.1%とやや低いためRevPARは¥15,700対¥15,000と差が縮む。沖縄県ではリゾートの推定成約ADR ¥20,900がシティの¥20,700をわずかに上回り、稼働率も91.7%と高いため、RevPARで¥19,100の水準に達している。単価だけを見ていると、売上の実力を取り違える余地がある。
どの稼働率を掛けるかでRevPARは2〜5割変わる
RevPARを計算するうえで、実は最も注意を要するのがOCCの出所である。同じ「稼働率」でも、母集団と定義が違えば水準はまったく異なる。観光庁「宿泊旅行統計調査」の2025年年間値(確定値)によれば、全国の客室稼働率は61.6%、施設タイプ別では旅館38.2%、リゾートホテル56.9%、ビジネスホテル75.3%、シティホテル74.1%、簡易宿所29.6%となっている。一方、本記事で用いたOTA販売在庫ベースの推定稼働率は、ビジネス業態で6エリア平均89.8%と、公式統計より大きく上に出る。
これは矛盾ではなく、母集団と観測対象の違いによる。観光庁統計は全国の宿泊施設を対象にした標本調査で、季節営業や小規模施設、団体宿泊所まで含む。当社の推定稼働率はOTAに客室を掲載している施設のOTA在庫の消化状況を見たもので、そもそもOTAに出していない直販主体の在庫や、通年で稼働していない施設は視野の外にある。さらに、ホテル側がOTAに全客室を出しているとは限らず、割り当てを絞った運用であれば「出した分が売れた」割合は高く出る。どちらが正しいかではなく、それぞれ何を測っているかを踏まえて使い分けるべき指標だと理解したい。公式統計の側も母集団の取り方で数値が動くことがあり、その読み解き方は2026年の稼働率『前年割れ』は本物かで整理している。
ADRは主要6エリア(東京都・大阪府・京都府・北海道・沖縄県・福岡県)の推定成約ADRの単純平均(2026年7月)。出典:メトロエンジンリサーチ/観光庁「宿泊旅行統計調査」2025年年間値(確定値)よりホテルバンク編集部作成
差は無視できない大きさになる。ビジネス業態では推定稼働率基準のRevPARが約¥9,300に対し、観光庁の公式稼働率75.3%を当てはめると約¥7,800で、16%の開きが出る。旅館業態にいたっては約¥9,700対約¥4,400と2倍以上に開く。旅館の公式稼働率38.2%は全国の旅館全体(休業日や週末稼働中心の小規模施設を多く含む)を反映した値であり、OTAで通年販売している旅館の実勢とは相当に距離がある。自館のGOPを試算するときは、必ず自館の実績稼働率を使うのが原則で、外部の平均値はあくまで位置確認の物差しである。
GOP率の業界目安 — 出典によって幅がある理由
では、GOP率はどのくらいが標準なのか。ここが実務で最も悩ましいところで、公表されている目安値は出典によってかなり違う。主要な2つの解説を並べると次のようになる。
| 業態 | 出典A(リロホテルソリューションズ) | 出典B(旅館ニュース) | 差が出る主因 |
|---|---|---|---|
| ビジネスホテル | 40〜60% | 30〜40% | 運営受託の有無・清掃外注費の扱い |
| シティホテル | 10〜30% | 35〜45% | 宴会・料飲部門を含めるかどうか |
| リゾートホテル | 20〜40% | 25〜35% | 季節変動・共用部の維持費 |
| 旅館 | 5〜15% | 15〜25%(20〜50室)/20〜30%(50室以上) | 2食付前提の原価・接客人員配置 |
出典:株式会社リロホテルソリューションズ「GOPとは?」/旅館ニュース「ホテル利益率の目安とGOP改善5つの打ち手」(いずれも2026年時点の掲載値)よりホテルバンク編集部作成
ビジネスホテルで最大30ポイント、シティホテルでは高低が逆転するほどの開きがある。これはGOPの計算範囲が現場ごとに揺れていることの表れだ。典型的な論点は3つある。第一に、賃貸物件のリース料をGOPの前で引くか後で引くか。第二に、清掃を外注している場合の委託費を部門直接費に入れるか、人件費として別建てにするか。第三に、料飲部門を持つ施設で宴会売上をどこまで含めるか。他社比較の前に、自館のGOP定義を一枚の紙に書き出しておくことが、実は最も費用対効果の高い作業である。
上場ホテルREITの月次開示で見る実績水準
GOPそのものを月次で開示している上場ホテルREITはないが、GOPの入口であるOCC・ADR・RevPARについては各社が月次で公表している。2026年6月時点で各REITが自ら公表した数値を並べたのが下表である。なお、日本ホテル&レジデンシャル投資法人、霞ヶ関ホテルリート投資法人、森トラストリート投資法人の3法人は、この時点でポートフォリオ全体の月次集計値を公表していないため、集計比較の対象からは外している。
出典:各社REIT月次運営データよりホテルバンク編集部作成
| REIT | 開示スコープ | OCC | ADR | RevPAR | RevPAR前年同月比 |
|---|---|---|---|---|---|
| ジャパン・ホテル・リート投資法人 | 変動賃料等導入29ホテル | 81.2% | ¥18,509 | ¥15,023 | +1.7% |
| 星野リゾート・リート投資法人 | ポートフォリオ全体 | 74.2% | ¥18,478 | ¥13,716 | −6.4% |
| インヴィンシブル投資法人 | 国内ホテル101物件 | 82.7% | ¥12,412 | ¥10,264 | −4.0% |
| いちごホテルリート投資法人 | 24ホテル合計(改装休館2館除く) | 80.6% | ¥8,872 | ¥7,147 | −9.6% |
2026年6月、各REITが公表した数値をそのまま引用。ADR・RevPARは成約ベース・消費税抜き表示。出典:各社REIT月次運営データよりホテルバンク編集部作成
4法人のRevPARは¥7,100台から¥15,000台まで2倍以上の幅がある。これは優劣ではなくポートフォリオの業態構成の違いを映したものだ。宿泊主体型の比率が高いポートフォリオはADRが低くOCCが高く、リゾート・高価格帯を多く抱えるポートフォリオはその逆になる。本記事の推定成約ADRとの水準感でいえば、宿泊主体型中心のポートフォリオが¥12,412という値は、東京都のビジネス業態の推定値¥12,300ときわめて近い。推定値と開示実績が同じオーダーに収まっていることは、逆算モデルを組むうえでの安心材料になる。
200室ビジネスホテルでRevPARからGOPを逆算する
ここまでの要素を1つのモデルにまとめる。都心立地・200室の宿泊主体型ホテルを想定し、RevPARを起点に費用を積み上げてGOPまで下ろす。この試算は公開データに基づく推定モデルであり、実在する特定施設の会計数値ではない点をあらかじめ明記しておく。
■ 試算前提
- 客室数200室、年間販売可能客室数 200室×365日=73,000室
- ADR ¥12,300(東京都・ビジネス業態の推定成約ADR 2026年7月=¥12,306を100円単位に丸めた値、税抜相当)
- OCC 80.0%(観光庁2025年年間値のビジネスホテル75.3%と、当社推定稼働率93.2%の間を取った保守的な設定値)
- 客室売上=73,000室×¥12,300×80.0%=7億1,832万円(RevPAR ¥9,840)
- 付帯売上(朝食・自動販売機・駐車場等)=客室売上の12%=8,620万円
- 総売上=8億452万円
- 費用比率はいずれも総売上に対する比率。80室以上規模の業界目安レンジ(人件費25〜32%、水光熱費5〜8%、OTA手数料5〜10%、修繕費2〜4%)の中位付近を採用:人件費27%/部門消耗品・食材原価等12%/その他一般管理費9%/販売手数料等8%/水道光熱費6%/修繕維持費3%=合計65%
- GOP率=100%−65%=35%(推定モデル値)
出典:メトロエンジンリサーチ、ホテルバンク編集部作成
この前提でGOPは2億8,158万円、GOPPARは2億8,158万円÷73,000室=約¥3,900となる。RevPARが¥9,840であるから、客室売上1円に対して手元に残るGOPは約40銭という関係だ。この「RevPARとGOPPARの比率」は自館の費用構造を一発で表す便利な指標で、宿泊主体型で35〜45%あたりに収まることが多い。この比率が想定より低ければ、費用の入り方を疑う手がかりになる。
感度分析① 人件費率 × 水道光熱費・販売手数料でGOP率はどう動くか
費用比率をレンジで振ると、GOP率がどこまで動くかを2軸で見る。縦軸に人件費率、横軸に水道光熱費率と販売手数料率の合計を置いた。その他の費用(部門消耗品・食材原価等12%、一般管理費9%、修繕維持費3%=24%)は固定している。
| 人件費率 | 水道光熱費率+販売手数料率(合計) | ||||
|---|---|---|---|---|---|
| 11% | 13% | 14% | 16% | 18% | |
| 23% | 42% | 40% | 39% | 37% | 35% |
| 25% | 40% | 38% | 37% | 35% | 33% |
| 27% | 38% | 36% | 35% | 33% | 31% |
| 29% | 36% | 34% | 33% | 31% | 29% |
| 31% | 34% | 32% | 31% | 29% | 27% |
枠で囲んだセルが本記事の基準ケース(人件費27%・水道光熱費+販売手数料14%=GOP率35%)。推定モデルによる試算値。出典:メトロエンジンリサーチ、ホテルバンク編集部作成
グリッドの端から端まででGOP率は27%から42%まで15ポイント動く。金額に直せば、総売上8億452万円に対して年間1億2,000万円強の差だ。人件費率が2ポイント上がるとGOP率も2ポイント下がるという線形の関係になっているが、実務上の含意は「人件費を削れ」ではない。同じ人件費率でも売上が伸びればGOP額は増えるため、分母である総売上を動かす余地とセットで考えるのが筋である。清掃の内製化・外注化、フロント業務の省人化投資、朝食の運営形態といった打ち手は、いずれもこのグリッド上の位置を動かす行動として整理できる。省人化投資が実際にGOPをどれだけ動かすかは、顔認証チェックインで人件費ショックを乗り切るが80室・150室のモデルで試算している。
感度分析② ADR × OCCで年間GOPはどこまで伸びるか
もう一つの軸は売上側だ。GOP率を35%に固定したまま、ADRとOCCを振って年間GOP額の変化を見る。セル内の上段が年間GOP(百万円)、下段がRevPARである。
| ADR | OCC(稼働率) | ||||
|---|---|---|---|---|---|
| 70% | 75% | 80% | 85% | 90% | |
| ¥10,000 | 200 ¥7,000 |
215 ¥7,500 |
229 ¥8,000 |
243 ¥8,500 |
258 ¥9,000 |
| ¥11,000 | 220 ¥7,700 |
236 ¥8,250 |
252 ¥8,800 |
268 ¥9,350 |
283 ¥9,900 |
| ¥12,300 | 246 ¥8,610 |
264 ¥9,225 |
282 ¥9,840 |
299 ¥10,455 |
317 ¥11,070 |
| ¥13,500 | 270 ¥9,450 |
290 ¥10,125 |
309 ¥10,800 |
328 ¥11,475 |
348 ¥12,150 |
| ¥15,000 | 300 ¥10,500 |
322 ¥11,250 |
343 ¥12,000 |
365 ¥12,750 |
386 ¥13,500 |
上段=年間GOP(百万円、GOP率35%固定)、下段=RevPAR。枠で囲んだセルが基準ケース。推定モデルによる試算値。出典:メトロエンジンリサーチ、ホテルバンク編集部作成
基準ケース(ADR ¥12,300・OCC 80%=2026年7月の実測水準をもとに置いた試算前提の設定値)の年間GOP2億8,200万円に対し、ADRを¥13,500に引き上げてOCCを80%で維持できれば3億900万円、逆にOCCが75%に落ちれば2億6,400万円となる。ADR ¥1,200の引き上げとOCC 5ポイントの低下がほぼ打ち消し合う関係だ。この交換レートを自館の数字で把握しておくと、価格改定の判断は格段にしやすくなる。表の左下から右上への対角線が「同じGOPを生む組み合わせ」であり、そのライン上でより在庫リスクの小さい側を選ぶ、という考え方ができる。
もう一つ読み取れるのは、費用側の感度(グリッド①:1億2,000万円幅)より売上側の感度(グリッド②:1億8,600万円幅)のほうが大きいことだ。コスト管理は当然重要だが、GOPを大きく動かすレバーはRevPAR側にある。ここにレベニューマネジメントへの投資が正当化される根拠がある。なお費用増をどこまでADRに転嫁できているかはエリアと業態で差があり、その構造は人件費転嫁型ADR上昇の正体が分解している。
自館のGOPを業態水準に位置づける5つの点検手順
最後に、読者が自館で実行できる手順に落とし込む。外部の平均値と比べる前に、自館の数字が同じ土俵に乗っているかを確認する作業が先だ。
| 手順 | やること | 確認ポイント |
|---|---|---|
| ① | GOPの計算範囲を1枚に書き出す | 賃料・減価償却・金利・固定資産税・運営委託フィーを引く前で止めているか。清掃外注費の置き場所を明記したか |
| ② | GOP率とGOPPARを両方出す | GOPPAR=GOP÷(客室数×営業日数)。休館日がある施設は営業日数の定義を固定する |
| ③ | RevPARとGOPPARの比率を計算する | 宿泊主体型なら35〜45%が目安。この比率が自館の費用構造の要約になる |
| ④ | 感度グリッド①に自館を置く | 人件費率と水道光熱費+販売手数料率の実績を当てはめ、GOP率の理論値と実績値のズレを見る。ズレがあれば計算範囲の差を疑う |
| ⑤ | 感度グリッド②で打ち手を金額換算する | ADR+5%とOCC+3ポイントのどちらが自館で現実的か、年間GOP額の差で比較する |
出典:ホテルバンク編集部作成
GOPは決算書の1行ではなく、日々の価格判断と人員配置の積み上げが着地する場所である。ADRとOCCの掛け算がRevPARになり、そこから費用が引かれてGOPになるという一本の線が見えていれば、現場の一つひとつの意思決定が最終利益にどう効くかを説明できるようになる。業界平均との比較は出発点にすぎず、本当に意味があるのは自館の12か月分のGOPPAR推移を並べて、どの月にどのレバーが効いたかを読むことだ。そこにこそ、次の一手を選ぶための情報が詰まっている。
試算値の扱いについて:本記事の200室モデルおよび感度グリッドは、公開データと業界目安レンジに基づく推定モデルであり、実在する特定施設の会計数値ではありません。推定成約ADRは公開価格から算出した推定値で、各施設の実際の成約価格とは異なります。稼働率のうち当社推定値はOTA販売在庫の消化状況に基づくもので、施設全体の実稼働率とは定義が異なります(高めに出ます)。実際の投資判断・事業計画には自館の会計実績に基づく精査が必要です。
あわせて読みたい
- 2026年夏季 電気代高騰がホテルGOPに与えるインパクト試算 — 中規模ビジホ200室・大規模リゾート500室モデルケース(水道光熱費という単一費目がGOPをどこまで動かすか)
- 運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%(GOPの先にあるNOIとマネジメントフィーの関係)
- ホテル開発IRRを動かすアップフロント3レバー — キーマネー・FF&Eリザーブ・開業前費用の感応度分析
- 10万円超の客室は最後まで残るのか — 価格帯5層で違う「埋まり方」の実測(RevPARの分子と分母がどう決まるか)
- 福井県の推定成約ADR 2026年上期 — ビジネスホテル+4.4%・シティ+7.0%、伸びは4〜6月に寄る
- 人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化(費用増をADRに転嫁できる条件)
- 顔認証チェックインで人件費ショックを乗り切る — 中小ビジネスホテルの省人化戦略と80室・150室GOP試算
- 2026年の稼働率『前年割れ』は本物か──統計の層化基準変更が生む断層の読み方(公式稼働率の母集団の話)
参考資料・出典一覧
■ データソース
推定成約ADRは、OTA掲載価格の履歴から業態別補正を適用して算出した推定成約単価(税抜相当)。本記事では2026年7月・主要6都道府県×4業態の24セルを用い、算出対象施設数は業態・エリアにより7〜913施設。推定稼働率は同月のOTA販売在庫の消化状況に基づく月平均値(観測施設数4〜861施設)。公式統計は観光庁「宿泊旅行統計調査」2025年年間値(確定値)、上場REITの水準は各投資法人が公表した2026年6月の月次運営状況。
■ 限界・留意点
推定成約ADRは公開価格からの推計であり、各施設の会計上の実績単価ではありません(上場REITの物件別開示との照合で誤差中央値は約7%)。推定稼働率はOTAに掲載した在庫の消化率であり、施設全体の実稼働率より高く出ます。リゾート業態は大阪府N=7・京都府N=13・福岡県N=14・東京都N=21と母数が小さく参考値です。200室モデルと2つの感度グリッドは業界目安レンジに基づく推定モデルで、実在する特定施設の損益ではありません。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(2026年7月、主要6都道府県×4業態)、OTA販売在庫に基づく推定稼働率(2026年7月)
■ 政府統計
■ REIT月次開示
- ジャパン・ホテル・リート投資法人 月次運営状況(2026年6月)
- 星野リゾート・リート投資法人 IRライブラリ(2026年6月月次)
- インヴィンシブル投資法人「2026年6月度 月次運営状況」
- いちごホテルリート投資法人「月次運営状況(2026年6月)」
■ 業界解説・会計基準
- 株式会社リロホテルソリューションズ「GOPとは?ホテル経営を変える”本当の利益率”の見方と改善方法【2026年版】」
- 旅館ニュース「ホテル利益率の目安とGOP改善5つの打ち手|業態別データで解説」
- USALI(Uniform System of Accounts for the Lodging Industry) — 発行:HFTP(Hospitality Financial and Technology Professionals)
- AHLA「HFTP, AHLA and GFC Unveil Groundbreaking 12th Revised Edition of the USALI」(第12改訂版の適用開始日 2026年1月1日)