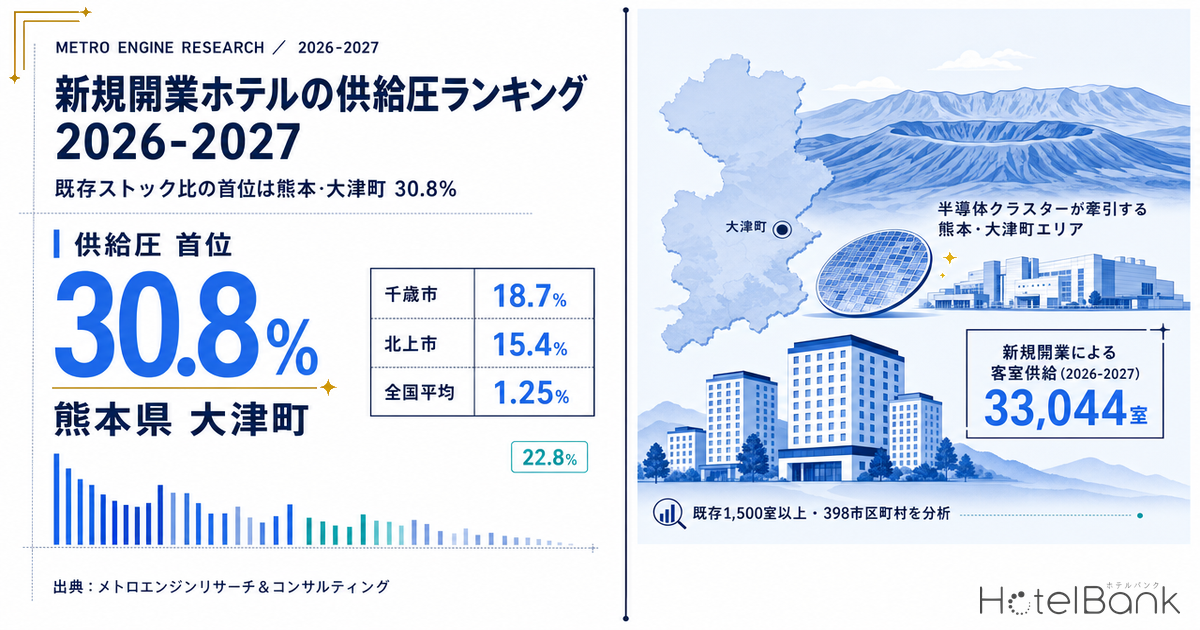
ホテルの新規開業を語るとき、私たちはほぼ無条件に「何室できたか」という絶対値で並べてきた。2026年に国内で開業した1,172施設・33,044室(メトロエンジンリサーチが把握する範囲、2026年8月14日時点)を市区町村別に室数で並べれば、上位は那覇市1,510室、大阪市中央区1,275室、札幌市中央区902室と、予想どおりの大都市が占める。しかしこの並べ方は、既存の客室ストックがどれだけあるかを完全に無視している。同じ500室でも、既存2万室の街に落ちる500室と、既存1,500室の町に落ちる500室では、市場に対する意味がまるで違う。
そこで本稿では、全国の市区町村について「2026年の新規開業室数 ÷ 既存客室ストック」という比率で供給圧を測り直す。ノイズを避けるため既存客室1,500室以上の398市区町村に母集団を絞ったうえで比率順に並べると、首位は熊本県大津町の30.8%。以下、北海道千歳市18.7%、岩手県北上市15.4%と続き、絶対室数ランキングの常連はほとんど姿を消す。さらに2027年以降の建築計画パイプラインまで接続して、次にどの街が同じ位置に来るのかを検証する。
本記事における指標の定義
- 供給圧(既存ストック比):市区町村ごとの「2026年1月1日〜12月31日に開業が確認できた客室数 ÷ 2025年末までに開業していた客室数(開業日が不明な施設は既存側に算入)」。閉館が確認できた施設は双方から除外。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県単位でのみ使用しています。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/国土交通省「建築動態統計調査」
- — 2026年開業33,044室を既存ストック比で並べ直すと首位は熊本県大津町30.8%。絶対室数トップの那覇市1,510室は既存24,437室に対し6.2%にとどまる。
- — 母集団398市区町村(既存1,500室以上)の合算供給圧は1.25%。比率10%超はわずか9市区町村で、供給圧は極端に偏在している。
- — 上位は観光地ではなく製造業の設備投資が引き寄せた業務需要都市に集中。大津町・千歳市・北上市の上位3市はリブランド該当0室で全量が実質的な新設。
- — 供給圧と単価下落は直結しない。30.8%の大津町は推定成約ADR前年同月比-11.1%だが、18.7%の千歳市は+1.3%、13.6%の呉市は+5.4%を確保している。
- — 2027年以降の確定パイプラインは15件3,216室(2028年8件1,428室)。千葉市美浜区1,000室は既存4,329室の約23%にあたり、比率ランキングの顔ぶれは容易に入れ替わる。
絶対室数で並べると大都市、比率で並べると別の地図が出る
まず、絶対室数と比率がどれだけ違う景色を映すのかを1枚に落としたい。横軸に2026年の新規開業室数、縦軸に既存ストック比を取り、円の大きさを既存客室ストックの規模とした散布図が下図である。母集団は既存1,500室以上かつ2026年開業150室以上の57市区町村。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=57市区町村)
図の右下に横一列に並ぶのが、絶対室数では上位だが比率では1〜3%台にとどまる大都市群である。那覇市は1,510室と全国最多の新規供給を受けているが、既存24,437室に対しては6.2%。大阪市中央区にいたっては1,275室が既存41,576室に対して3.1%、東京都港区は406室で1.2%にすぎない。都心では新規開業は既存ストックの海に溶けていく。
対照的に、図の左上に孤立するのが熊本県大津町だ。新規469室は絶対値では全国14位にすぎないが、既存1,523室に対して30.8%。既存ストックのおよそ3分の1に相当する客室が、1年のうちに市場へ加わったことになる。北海道千歳市(635室・18.7%)、岩手県北上市(392室・15.4%)も同じ象限にいる。この3つはいずれも、絶対室数ランキングでは8位・14位・20位と目立たない。
母集団398市区町村を合算すると、既存1,989,992室に対して2026年開業は24,961室、比率にして1.25%である。これが「全国平均の供給圧」だ。2026年の開業が1室でも確認できたのは190市区町村。うち比率5%以上は32、10%以上はわずか9市区町村にとどまる。供給圧はごく一部の街に極端に偏在している。
供給圧ランキング上位12 — 既存1,500室以上398市区町村
比率順の上位12を表にまとめた。「うちリブランド」は、開業日と同日にブランド変更日が記録されている室数で、実質的には既存建物のブランド付け替えである可能性が高いものを示している(この論点は後段で詳述する)。
| 順位 | 市区町村 | 既存客室 | 2026年開業 | 施設数 | うちリブランド | 供給圧 |
|---|---|---|---|---|---|---|
| 1 | 熊本県 大津町 | 1,523 | 469 | 3 | 0 | 30.8% |
| 2 | 北海道 千歳市 | 3,397 | 635 | 4 | 0 | 18.7% |
| 3 | 岩手県 北上市 | 2,545 | 392 | 2 | 0 | 15.4% |
| 4 | 広島県 呉市 | 1,641 | 223 | 3 | 0 | 13.6% |
| 5 | 長崎県 諫早市 | 1,740 | 230 | 3 | 0 | 13.2% |
| 6 | 岩手県 八幡平市 | 1,904 | 237 | 2 | 229 | 12.4% |
| 7 | 埼玉県 熊谷市 | 2,122 | 245 | 1 | 0 | 11.5% |
| 8 | 大阪市 西成区 | 4,733 | 531 | 6 | 308 | 11.2% |
| 9 | 群馬県 前橋市 | 2,517 | 256 | 2 | 0 | 10.2% |
| 10 | 石川県 小松市 | 1,806 | 171 | 1 | 0 | 9.5% |
| 11 | 北海道 苫小牧市 | 2,041 | 176 | 4 | 48 | 8.6% |
| 12 | 愛媛県 松山市 | 8,675 | 696 | 7 | 245 | 8.0% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、母集団N=398市区町村・既存客室1,500室以上)
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
上位の顔ぶれには一貫した性格がある。大津町はTSMC熊本第1工場が立地する菊陽町の隣町で、2026年に開業した3施設はいずれも新築だ。九州初出店となった「たびのホテル阿蘇熊本空港」(213室、2026年4月17日開業)、長期滞在型の「ワーカーズホテル熊本大津」(202室)、「THE STILL HOTEL」(54室)が並ぶ。千歳市もラピダス関連の業務需要を受けた新築が中心で、コンフォートホテル千歳(201室)、天然温泉 鶴舞の湯 ドーミーイン千歳(198室)が2026年6月に、スーパーホテルPremier千歳天然温泉(212室)が8月に開業している。北上市も同様に、東横INN北上駅西口(225室、2026年3月)に加え、9月末には相鉄フレッサイン北上駅前(167室)が続く。
つまり比率で見た供給圧の上位は、観光地ではなく製造業の設備投資が引き寄せた業務需要都市にほぼ集中している。呉市の東横INN呉駅(218室、2026年7月3日開業/国内349店舗目・広島県10店舗目)、諫早市のスーパーホテル長崎・諫早天然温泉(152室、2026年3月14日開業/長崎県初進出)も、駅前業務需要を狙った出店だ。既存ストックが小さい街ほど、1棟の出店が市場全体を書き換える。
供給を受けた街の単価はどう動いたか — 推定成約ADRの前年同月比
供給圧の高さがそのまま単価の重荷になるとは限らない。上位10市区町村について、2026年7月の推定成約ADRを前年同月と比較したのが下図である。埼玉県熊谷市は市区町村別の集計が取得できなかったため除外している。
出典:メトロエンジンリサーチ&コンサルティング
| 市区町村 | 供給圧 | 2025年7月ADR | 2026年7月ADR | 前年同月比 | 対象施設数 |
|---|---|---|---|---|---|
| 熊本県 大津町 | 30.8% | ¥9,100 | ¥8,100 | -11.1% | 13 |
| 北海道 千歳市 | 18.7% | ¥16,500 | ¥16,700 | +1.3% | 25 |
| 岩手県 北上市 | 15.4% | ¥6,000 | ¥6,100 | +1.8% | 22 |
| 広島県 呉市 | 13.6% | ¥5,700 | ¥6,100 | +5.4% | 23 |
| 長崎県 諫早市 | 13.2% | ¥6,500 | ¥6,400 | -2.3% | 21 |
| 岩手県 八幡平市 | 12.4% | ¥10,700 | ¥10,200 | -4.1% | 14 |
| 大阪市 西成区 | 11.2% | ¥3,900 | ¥4,700 | +22.5% | 32 |
| 群馬県 前橋市 | 10.2% | ¥7,500 | ¥7,100 | -4.6% | 31 |
| 石川県 小松市 | 9.5% | ¥7,100 | ¥7,100 | +0.9% | 21 |
| 愛媛県 松山市 | 8.0% | ¥9,200 | ¥8,800 | -3.9% | 90 |
出典:メトロエンジンリサーチ&コンサルティング(対象施設数は推定成約ADRの算出対象施設数)
結果は一様ではない。供給圧30.8%の大津町は前年同月比-11.1%と、上位10のなかで最も大きく単価が下がった。既存の3分の1に相当する客室が一気に加わった直後としては素直な動きといえる。一方、18.7%の千歳市は+1.3%、15.4%の北上市は+1.8%と、供給を受けながらプラスを維持している。13.6%の呉市にいたっては+5.4%だ。
供給圧と単価変動のあいだに単純な逆相関は見えない。むしろ読み取れるのは、供給圧の大きさそのものより「その街の需要が室数の増加に追いついているか」が単価を決めているという当たり前の構図である。千歳市の場合、市の公表によればラピダス進出前の市内ホテルは29施設・約2,800室で、進出後は2029年までに13施設・約1,300室が増える見込みとされる。需要側の伸びが供給を吸収する前提が置かれているエリアでは、供給圧が2桁でも単価は崩れていない。
都道府県単位の推定OCCも併せて見ておきたい。2026年7月の推定稼働率(全施設カテゴリ)は北海道92.3%(N=1,293施設)、岩手県86.8%(N=266施設)、広島県86.8%(N=372施設)、愛媛県84.6%(N=253施設)、熊本県84.2%(N=436施設)、長崎県81.7%(N=381施設)。参考として東京都は93.1%(N=1,354施設)である。北海道は東京に迫る水準にあり、千歳市の単価が供給圧下でも維持されている背景と整合する。
定義を変えると順位はどう動くか — 供給圧の感応度
ここまでの比率は単一の定義に立っている。しかし供給圧は「何を新規に数えるか」で値も順位も動く指標であり、点推定を1本だけ示して終わるのは投資判断の材料としては不十分だ。そこで定義を3通りに振って、上位12市区町村の値を並べ直した。
| 順位 (①基準) | 市区町村 | ①掲載ベース 本稿基準 | ②実質新設ベース リブランド除外 | ③通年見込みベース 未観測分を按分 | ②での 順位変動 |
|---|---|---|---|---|---|
| 1 | 熊本県 大津町 | 30.8% | 30.8% | 33.4% | — |
| 2 | 北海道 千歳市 | 18.7% | 18.7% | 20.3% | — |
| 3 | 岩手県 北上市 | 15.4% | 15.4% | 16.7% | — |
| 4 | 広島県 呉市 | 13.6% | 13.6% | 14.7% | — |
| 5 | 長崎県 諫早市 | 13.2% | 13.2% | 14.3% | — |
| 6 | 岩手県 八幡平市 | 12.4% | 0.4% | 13.5% | ▼6 |
| 7 | 埼玉県 熊谷市 | 11.5% | 11.5% | 12.5% | ▲1 |
| 8 | 大阪市 西成区 | 11.2% | 4.7% | 12.2% | ▼3 |
| 9 | 群馬県 前橋市 | 10.2% | 10.2% | 11.0% | ▲2 |
| 10 | 石川県 小松市 | 9.5% | 9.5% | 10.3% | ▲2 |
| 11 | 北海道 苫小牧市 | 8.6% | 6.3% | 9.3% | ▲2 |
| 12 | 愛媛県 松山市 | 8.0% | 5.2% | 8.7% | ▲2 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース) ※①は本文ランキングと同一。②は「うちリブランド」室数を新規側から差し引いた値。③は全国で2026年8月15日以降に開業予定として確認済の2,765室が観測済33,044室に対して+8.4%にあたることから、同率が各市区町村に一様に上乗せされると仮定した場合の値(按分は仮定であり、実際の配分は街ごとに偏る)
効いたのは②の実質新設ベースである。リブランド該当0室の上位5市(大津町・千歳市・北上市・呉市・諫早市)は値がまったく動かない一方、237室中229室がリブランドの岩手県八幡平市は12.4%から0.4%へ落ち、6位から12位へ下がる。531室中308室の大阪市西成区も11.2%から4.7%(8位→11位)。逆に定義変更で恩恵を受けるのは前橋市・小松市・苫小牧市・松山市で、いずれも2ランク上がる。順位の安定性そのものが、その街の供給圧が実体を伴っているかの検定になっている。
③の通年見込みベースは、上位の絶対水準を押し上げるが順位はまったく入れ替わらない。大津町は33.4%、千歳市は20.3%まで上がる。観測の薄さは値の水準に効き、順位構造には効かないということだ。言い換えれば、本稿のランキングは観測タイミングに対して頑健である。
供給圧と単価の2軸で見た位置取り
供給圧の高さと単価の方向を掛け合わせると、上位市は4つの象限に分かれる。投資判断で見るべきは「供給圧が高いのに単価が保っている」象限と、「供給圧が中位なのに単価が下がっている」象限である。
| ADR前年同月比 プラス | ADR前年同月比 マイナス | |
|---|---|---|
| 供給圧 高 15%以上 | 北海道 千歳市 +1.3% 岩手県 北上市 +1.8% | 熊本県 大津町 -11.1% |
| 供給圧 中 10〜15% | 大阪市 西成区 +22.5% 広島県 呉市 +5.4% | 長崎県 諫早市 -2.3% 岩手県 八幡平市 -4.1% 群馬県 前橋市 -4.6% |
| 供給圧 低 10%未満 | 石川県 小松市 +0.9% | 愛媛県 松山市 -3.9% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、推定成約ADR・2025年7月/2026年7月比較) ※埼玉県熊谷市は市区町村別ADRが取得できないため除外し9市区町村で作成
供給圧が15%以上の3市のうち2市(千歳市・北上市)がプラス側にいる。一方で供給圧10〜15%帯には、諫早市・八幡平市・前橋市とマイナス側に3市が集まる。供給圧の絶対水準と単価の方向は独立に近いという本稿の観察は、この配置でも裏づけられる。なお西成区の+22.5%は531室中308室がリブランドであり、既存物件のブランド付け替えに伴う価格帯の入れ替えを多分に含む点は割り引いて読む必要がある。
15年供給曲線 — 「12年動かなかった市場」に何が起きたか
比率が大きく出る街では、その直前まで供給がほとんど動いていなかったケースが多い。上位2市の代表商圏について、各年末時点の客室ストックを15年分たどった。
出典:メトロエンジンリサーチ&コンサルティング(各年末時点で開業済・閉館前の施設を集計)
阿蘇くまもと空港周辺(たびのホテル阿蘇熊本空港を中心とする半径3km)は、2012年の859室(9施設)から2024年の809室(9施設)まで、12年間で客室数がむしろ微減していた。それが2025年に1,241室(12施設)、2026年には1,488室(13施設)へ。2年間で+84%という跳ね上がり方である。長く静止していた市場が、2年で構造ごと入れ替わった。
千歳(スーパーホテルPremier千歳天然温泉を中心とする半径3km)は様相が異なる。2012年1,758室(15施設)から2024年2,771室(30施設)へと12年かけて+58%と着実に積み上げてきたうえで、2025年2,831室、2026年3,466室と直近2年で+25%を上乗せしている。既にストック形成が進んでいた市場に追加の厚みが乗った形だ。同じ「供給圧上位」でも、投資家が見るべき前提はまったく違う。
投資判断の観点では、この曲線の形状こそが本質的な情報になる。長期停滞後の急増(大津町型)は、既存施設の設備・価格帯が古い需要に最適化されたまま残っている可能性が高く、新規参入側にはグレード面での余地がある。一方、継続的な積み上げ型(千歳型)では、既に競争環境が更新され続けており、差別化の軸を価格帯以外に置く必要が出てくる。
供給圧上位10市区町村の地理的分布
比率上位を地図に落とすと、大都市圏に集中する絶対室数ランキングとは対照的な散らばり方が見える。円の大きさは供給圧、色は同じく供給圧の強さを表す。
出典:メトロエンジンリサーチ&コンサルティング ※座標は各市区町村で2026年に開業した代表施設の位置
北海道(千歳)、岩手(北上・八幡平)、群馬(前橋)、埼玉(熊谷)、石川(小松)、大阪(西成)、広島(呉)、愛媛(松山)、長崎(諫早)、熊本(大津)。北から南までほぼ均等に散っており、「地方中核都市の供給圧」という現象が特定地域に限った話ではないことが分かる。地方中核都市の吸収余地についてはGW2026の完売観測と新規開業から8市を検証した記事でも扱っているが、比率で全国を並べ直すと対象はさらに広い。
商圏の受け皿はホテル客室だけではない
供給圧を既存ストック比で測る以上、分母に何を入れるかは論点になる。ホテル客室に加えて短期滞在在庫まで視野に入れると、商圏が抱える受け皿の厚みは少し違って見える。上位2市の代表商圏について、ホテル客室100室あたりの短期滞在在庫の定員を正規化して比較した。
| 商圏(半径3km) | 民泊掲載件数 | 掲載定員合計 | ホテル客室100室あたり定員 |
|---|---|---|---|
| たびのホテル阿蘇熊本空港 中心 | 28件 | 275人 | 34.0人 |
| スーパーホテルPremier千歳天然温泉 中心 | 70件 | 308人 | 13.3人 |
出典:メトロエンジンリサーチ(2026年8月14日時点/各中心施設から半径3km・同一照会) ※正規化の分母は当該商圏で客室数を把握できたホテルの合計(阿蘇くまもと空港周辺808室、千歳2,309室)であり、後掲の15年供給曲線とは集計対象施設の範囲が異なる
掲載件数では千歳側が70件と多いが、ホテル客室数で正規化すると阿蘇くまもと空港周辺のほうが34.0人/100室と2.6倍の厚みになる。ホテルストックが小さい商圏ほど、短期滞在在庫の相対的な存在感は大きい。ただし供給量の差は需要の差というより、自治体ごとの条例など制度環境の違いに大きく左右される点には注意が必要だ。なお、本稿の「民泊」は住宅宿泊事業法上の民泊に限定せず、旅館業法・特区民泊の物件を含む掲載ベースの短期滞在在庫を指す。掲載件数は行政の届出件数と一致しない。
「2026年開業」の22.8%は見かけの新規である
ここまでの数字には、必ず補正して読むべき論点が2つある。
第1に、リブランドの混入だ。2026年に開業として記録された33,044室のうち、開業日と同日にブランド変更日が記録されているものが7,537室、比率にして22.8%ある。これらは既存建物のブランド付け替えや運営者交代である可能性が高く、市場に対する客室数の純増ではない。上位ランキングでも、八幡平市の237室のうち229室、大阪市西成区の531室のうち308室、松山市の696室のうち245室がこれに該当する。逆に、上位3市(大津町・千歳市・北上市)はいずれもリブランド該当0室で、全量が実質的な新設だった。ランキングの上位3つが強い理由はここにもある。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
第2に、集計の非対称性である。本稿では開業日が確認できない施設を既存側に算入している。これは新規側を過大評価しないための保守的な処理だが、結果として比率はやや控えめに出る。また、OTA掲載は開業の数ヶ月前からしか出ないため、直近以降の月ほど観測が薄くなる。実際、2026年8月15日以降に開業予定として確認できている施設は31施設・2,765室あり、2026年通年の数字は今後さらに増える。つまり本稿の比率は2026年8月14日時点で観測できた下限値として読むのが正しい。
個別施設の新設/リブランド判別については、公式発表の確認が不可欠だ。本稿で言及した上位施設は、いずれも運営会社のプレスリリースで新築・新規開業であることを確認している。新規開業施設の単価がどのように立ち上がるかについては、2025年開業91施設のランプアップ分析も併せて参照されたい。
2027年以降のパイプライン — 次に比率が跳ねる街はどこか
ここまでは実績の話である。では2027年以降、同じ現象がどこで起きるのか。国土交通省「建築動態統計調査」に基づく建築計画データから、竣工予定年別の件数と客室数を集計した。
出典:国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成
2027年竣工予定は15件・3,216室、2028年は8件・1,428室、2029年は1件・100室。件数は年を追うごとに減っていくが、これを「2028年以降は計画が枯れる」と読んではならない。建築確認申請は通常、開業の1〜2年前に行われるため、未来年ほど構造的に過少カウントになる。現時点の数字は確定パイプラインの下限値であり、今後の申請追加で必ず増える。
| 竣工予定 | 所在地 | 客室数 | 区分 |
|---|---|---|---|
| 2027年12月 | 千葉県千葉市美浜区ひび野 | 1,000 | 新築 |
| 2027年5月 | 神奈川県横浜市中区北仲通 | 272 | 新築 |
| 2027年8月 | 東京都千代田区内神田 | 261 | 新築 |
| 2027年4月 | 大阪府大阪市北区堂島浜 | 220 | — |
| 2027年12月 | 北海道富良野市下御料 | 200 | 新築 |
| 2027年4月 | 岡山県岡山市北区駅前町 | 190 | 新築 |
| 2027年4月 | 北海道札幌市北区北6条西 | 168 | 新築 |
| 2027年4月 | 群馬県みどり市笠懸町 | 150 | — |
| 2027年9月 | 京都府京都市上京区相国寺門前町 | 135 | 新築 |
| 2027年2月 | 岩手県陸前高田市高田 | 134 | — |
出典:国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(2027年竣工予定・客室数上位10件)
この一覧を既存ストック比の目で読むと、注目すべきは千葉市美浜区と群馬県みどり市、岩手県陸前高田市である。美浜区の1,000室は海浜幕張駅前の総投資300億円規模の複合開発にあたるもので、既存4,329室に対しておよそ23%に相当し、2026年に既に301室(7.0%)を受け入れている同区にとっては、2年で3割に届く規模の追加になる。群馬県みどり市と岩手県陸前高田市は既存ストックが1,500室に満たないため本稿の母集団外だが、150室・134室という規模はそれぞれの街のストックに対して極めて大きい。既存が小さい街ほど、1棟の計画が比率ランキングの上位を丸ごと書き換える。
2027年以降のパイプラインは、建設費の高騰と人材確保の制約も併せて読む必要がある。この論点は建設費+41%と人材難から2027-2029年の開業マップを検証した記事で詳述している。建設費上昇は新規参入のハードルを上げる一方、既存施設にとっては競争環境が緩やかに保たれるという受け皿側のアップサイド要因でもある。
まとめ — 供給圧は「室数」ではなく「比率」で管理する
本稿の検証から導かれる論点は3つある。
第1に、絶対室数ランキングだけでは市場インパクトを捉えきれない。全国398市区町村の合算供給圧は1.25%にすぎないが、上位9市区町村では10%を超える。那覇市の1,510室(6.2%)と大津町の469室(30.8%)では、後者のほうが圧倒的に市場を動かす。自分の街の位置を知りたいなら、まず既存ストックで割ることだ。
第2に、供給圧の高さと単価下落は直結しない。供給圧30.8%の大津町が推定成約ADR前年同月比-11.1%である一方、18.7%の千歳市は+1.3%、13.6%の呉市は+5.4%を確保している。需要側の伸びが供給を吸収できているかどうかが分岐点であり、製造業の設備投資に紐づく業務需要はその吸収力を持ちうる。逆にいえば、供給圧上位に入ったからといって単価の受け皿が失われるわけではない。
第3に、15年供給曲線の形状が投資判断の前提を分ける。阿蘇くまもと空港周辺のように12年間ほぼ横ばいだった市場と、千歳のように継続的に積み上がってきた市場では、新規参入時の競争環境も既存施設の更新余地もまったく異なる。比率ランキングは入口であって、その先には必ず時系列の確認が要る。
そして2027年以降。現時点で確認できるパイプラインは2027年3,216室・2028年1,428室だが、これは下限値であり今後増える。既存ストックの小さい街に大型計画が1件入るだけで、比率ランキングの顔ぶれは容易に入れ替わる。供給圧を絶対室数で追い続けている限り、その変化は視界に入らない。
⚠ 集計方法に関する注記
- 本稿の客室数・施設数はメトロエンジンリサーチが把握する範囲でのOTA掲載確認ベースであり、全数調査ではありません。OTA未掲載の旅館・民宿・簡易宿所は含まれません。
- OTA掲載は開業の数ヶ月前から出るため、直近以降の月ほど観測が薄くなります。2026年通年の開業室数は、今後の掲載確認により増加します(2026年8月15日〜12月31日に開業予定として確認済のものだけで31施設・2,765室)。
- 開業日が確認できない施設は既存ストック側に算入しています。新規側を過大評価しないための処理ですが、結果として比率は控えめに出ます。
- 建築計画データは調査時点での確認申請ベースです。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照してください。
- 「2026年開業」にはリブランド・改称による見かけの新規が含まれます(全国で7,537室・22.8%)。個別施設の判別には運営会社の公式発表の確認が必要です。
あわせて読みたい
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- TSMC第2工場ラインで見る菊陽・合志・大津のADR動向 — 2024-2026年32か月データ
- 道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 半導体クラスター3拠点 同時比較 — 熊本TSMC・千歳ラピダス・広島マイクロン周辺ホテル需要分析(2026年6月)
- 海浜幕張駅前1,000室・総投資300億円の複合開発 — 千葉県最大級パイプラインの吸収余地
- 岩手県ホテル市場2026|29市町村で2.2倍開く単価構造と盛岡市宿泊税10月施行
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍
参考資料・出典一覧
■ データソース
客室ストック・新規開業室数・閉館情報は、メトロエンジンリサーチ&コンサルティングがOTA掲載を通じて把握した施設マスター(2026年8月14日時点)を市区町村別に集計。推定成約ADRはエリア月次集計の確定月値(2025年7月/2026年7月)、推定稼働率は都道府県月次のOTA販売在庫ベース推定値(2026年7月)。2027年以降のパイプラインは国土交通省「建築動態統計調査」の建築計画データを竣工予定年別に集計。短期滞在在庫は各中心施設から半径3kmの同一照会による掲載件数・掲載定員。
■ 試算前提
供給圧=「2026年1月1日〜12月31日に開業が確認できた客室数 ÷ 2025年末までに開業していた客室数」。開業日が不明な施設は既存側に算入し、閉館確認済の施設は分子・分母の双方から除外。母集団はノイズ除去のため既存客室1,500室以上の398市区町村に限定。感応度分析の②実質新設ベースは「開業日とブランド変更日が同日」の室数を分子から差し引いた値、③通年見込みベースは全国の未観測分(8月15日以降に開業予定として確認済の2,765室=観測済33,044室の+8.4%)が各市区町村に一様に上乗せされると仮定した値であり、実際の配分は街ごとに偏る。ADRは2名1室・1室あたり税込の掲載最安水準に業態別補正係数を適用した推定成約単価(税抜相当)で、上場ホテルREIT開示の物件別実績との照合(91施設・直近3ヶ月)で誤差中央値は約7%。
■ 限界・留意点
(1) 本稿の客室数・施設数はOTA掲載確認ベースであり全数調査ではない。OTA未掲載の旅館・民宿・簡易宿所は含まれない。(2) OTA掲載は開業の数ヶ月前からしか出ないため直近以降の月ほど観測が薄く、本稿の比率は2026年8月14日時点の下限値である。(3) 「2026年開業」には全国7,537室・22.8%のリブランド/改称による見かけの新規が含まれ、個別施設の判別には運営会社の公式発表確認が必要。(4) 建築計画データは確認申請ベースで未来年ほど構造的に過少カウントとなり、確定パイプラインの下限値として読む必要がある。(5) 推定成約ADR・推定稼働率はいずれも推定値であり、各施設の実際の成約価格・会計数値とは異なる。(6) 短期滞在在庫は掲載ベースの件数・定員であり行政の届出件数とは一致せず、正規化の分母(各商圏で客室数を把握できたホテルの合計)は15年供給曲線の集計対象施設範囲とは異なる。稼働状況は把握対象外のため、ホテルの稼働率指標とは比較していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 客室ストック・新規開業室数(OTA掲載確認ベース)、推定成約ADR、推定稼働率、商圏供給時系列、短期滞在在庫の掲載件数
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査」(建築計画データ・竣工予定年別集計)
■ ニュース・プレスリリース
- サンフロンティア不動産「『たびのホテル』ブランド、九州初出店『たびのホテル阿蘇熊本空港』2026年4月17日 開業」
- スーパーホテル「スーパーホテル長崎・諫早天然温泉 2026年3月14日グランドオープン」(PR TIMES)
- 東横イン「7月3日『東横INN呉駅』オープン!」(PR TIMES)
- リアルエコノミー「2026年6月、千歳に『コンフォートホテル』『ドーミーイン』開業」
- 北海道新聞「ラピダス効果 ホテル建設ラッシュ 千歳・恵庭で23年以降、11施設増」
- 東横イン「3月2日『東横INN北上駅西口』オープン!」(PR TIMES・225室/2026年3月2日開業)
- 中国新聞「JR呉駅近くに東横イン、2026年オープンへ」