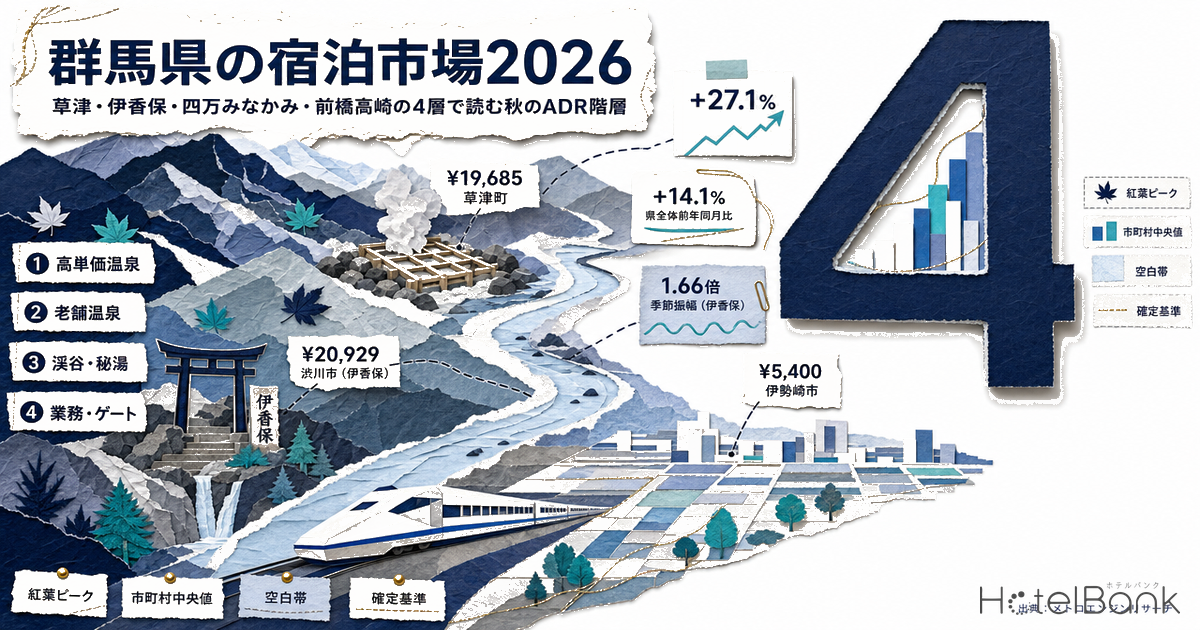
群馬県は「温泉県」として一括りに語られやすい。しかし宿泊価格の分布を市町村単位で分解すると、県内には明確に分離した4つの価格層が存在する。メトロエンジンリサーチのデータで2024年11月から2026年6月までの推定成約ADRを追うと、紅葉ピークにあたる11月の市町村中央値は最上位で約¥20,900、最下位で約¥5,400と、実に4倍近い開きがある。
本稿では群馬県の宿泊市場を「高単価温泉層」「老舗温泉層」「渓谷・秘湯層」「業務・ゲート層」の4層に分けて相対比較し、層と層の間に残る価格帯の空白と、そこに伸びしろを持つエリアを定量的にマッピングする。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 確定基準と推定基準:過去月のADRは検証済みの履歴基準で確定しています。調査時点(2026年7月)以降の月は、現時点でOTAに掲載されている販売価格からの推定であり、基準が異なります。本記事の階層比較・前年同月比はすべて確定基準の月(2026年6月まで)のみを用いています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。都道府県・市町村単位のマクロ指標としてのみ用い、個別施設については算出していません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ/群馬県「観光入込客統計調査報告書」
- — 紅葉ピーク(2025年11月)の市町村中央値は渋川(伊香保)約¥20,900を筆頭に草津・中之条(四万)・みなかみが温泉層を形成、前橋¥8,800/高崎¥7,400の業務層と明確に分離する。
- — 県全体の前年同月比は+14.1%だが内訳は旅館+19.9%/ビジネスホテル+2.7%と業態間格差が拡大した。
- — ¥12,900〜¥18,600の約5,700円幅には市町村中央値が一つも存在せず、アッパーミドルの空白帯となっている。
- — 稼働余力は中之条(四万・推定稼働率83.1%)・みなかみ(76.0%)・嬬恋(65.5%)に残り、価格延伸の原資が各エリアに異なる形で存在する。
- — 直近2年の大型供給は業務・ゲート層に集中しており、中間空白帯を埋める動きはまだ本格化していない。
県全体では11月・12月が価格の山になる
まず県全体の輪郭を確認しておきたい。群馬県の推定成約ADRは、2024年11月が約¥11,400(N=433施設)、2025年11月が約¥13,000(N=411施設)で、前年同月比は+14.1%だった。年間を通じた推移を見ると、8月の夏休みピークと、11月から12月にかけての紅葉・年末ピークという二つの山を持つ。とりわけ2025年は12月が約¥13,900と年間最高値を記録しており、秋から冬にかけての季節需要が県全体の価格水準を押し上げている構造が読み取れる。紅葉期の温泉地価格を箱根・草津・由布院の横断で扱った秋の温泉地・旅館価格2026も、群馬の秋を全国比較の文脈に置くうえで参考になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=411〜446施設/月)
需要側の裏付けも取れる。群馬県「令和6年(2024年)観光入込客統計調査報告書」によれば、県内主要温泉地9か所の入込客数は合計7,755千人で前年比108.3%。内訳は草津温泉3,930千人(前年比112.0%)、伊香保温泉1,348千人(同107.9%)、水上温泉1,248千人(同103.1%)、万座温泉423千人(同100.2%)、四万温泉304千人(同97.4%)、猿ヶ京温泉254千人(同113.9%)となっている。観光消費額は2,809億円で前年比106.2%、うち宿泊が1,914億円を占める。県の観光需要そのものは着実に積み上がっている。
紅葉ピークの県内最高値は草津ではなく伊香保だった
ここからが本題である。2025年11月(確定基準)の市町村別ADR中央値を並べると、序列は次のようになる。
| 層 | 市町村(主な温泉地・拠点) | 2025年11月 ADR |
前年同月比 | 年平均 ADR |
季節振幅 (最高÷最低) |
N |
|---|---|---|---|---|---|---|
| ② 老舗温泉 | 渋川市(伊香保) | ¥20,929 | +7.9% | ¥17,098 | 1.66倍 | 46 |
| ① 高単価温泉 | 草津町(草津) | ¥19,685 | +27.1% | ¥17,738 | 1.46倍 | 81 |
| ③ 渓谷・秘湯 | 中之条町(四万) | ¥19,344 | +7.1% | ¥17,996 | 1.34倍 | 34 |
| ③ 渓谷・秘湯 | みなかみ町(水上・猿ヶ京) | ¥18,626 | +5.6% | ¥18,120 | 1.29倍 | 48 |
| (高原) | 嬬恋村(万座・北軽井沢) | ¥12,896 | +6.0% | ¥13,608 | 1.77倍 | 22 |
| (利根沼田) | 沼田市(老神) | ¥12,589 | +4.6% | ¥11,744 | 1.67倍 | 17 |
| (利根沼田) | 片品村(尾瀬・丸沼) | ¥11,082 | +18.6% | ¥10,714 | 1.22倍 | 25 |
| ④ 業務・ゲート | 前橋市 | ¥8,808 | +17.2% | ¥7,601 | 1.33倍 | 30 |
| ④ 業務・ゲート | 高崎市 | ¥7,377 | +8.3% | ¥7,319 | 1.19倍 | 31 |
| ④ 業務・ゲート | 太田市 | ¥6,549 | +2.2% | ¥6,650 | 1.29倍 | 12 |
| (東毛) | 伊勢崎市 | ¥5,400 | +2.2% | ¥5,370 | 1.42倍 | 12 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。N=各市町村の推定成約ADR算出対象施設数の12ヶ月中央値。年平均・季節振幅は2025年7月〜2026年6月の確定基準12ヶ月。
結果は、事前の直感とはやや異なる。県内で最も高い単価を取れているのは草津町ではなく、渋川市(伊香保温泉)である。2025年11月の中央値は約¥20,900で、草津町の約¥19,700を1,200円ほど上回った。年平均で見ると草津町¥17,700、渋川市¥17,100と草津がわずかに上回るため、渋川市は「年間を通じて高いわけではないが、秋の山が突出して高い」市場だといえる。
それを裏づけるのが季節振幅である。渋川市は年間最低の2026年6月(約¥12,600)から最高の2025年8月(約¥21,000)まで1.66倍の開きがあり、県内の主要温泉地では最大の振れ幅を持つ。対して草津町は1.46倍、中之条町は1.34倍、みなかみ町は1.29倍と、より平準化されている。つまり伊香保はピークとオフピークの価格差を大きく取る運用が定着しており、逆にみなかみは年間を通じて安定した単価を維持する運用になっている。どちらが優れているという話ではなく、需要の形が違う。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(いずれも確定基準の月)
伸び率で見ると、草津町の前年同月比+27.1%が突出している。他の温泉層が+5〜8%台にとどまるなか、草津だけが一段高い水準へ跳ねた。もっとも草津町は2025年から2026年にかけて分析対象施設数が110施設台から140施設台へ増えており、宿泊施設の新規参入自体が価格構成の上方シフトに寄与した可能性がある。草津の供給増が価格地図をどう塗り替えたかについては、湯畑5km圏の施設単位まで分解した草津温泉エリアの需給ショック2026夏が詳しい。一方で前橋市(+17.2%)と片品村(+18.6%)も二桁の伸びを示しており、上位帯だけでなく中位・下位帯でも単価の底上げが進んでいることがわかる。
旅館+19.9%、ビジネス+2.7% — 業態間の格差は開いた
市町村ではなく業態で切り直すと、階層の広がり方はより鮮明になる。2025年11月の県全体の推定成約ADRを業態別に見ると、旅館が約¥18,000(N=265施設)、リゾートホテルが約¥14,200(N=34施設)、シティホテルが約¥9,800(N=12施設)、ビジネスホテルが約¥6,600(N=100施設)だった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(確定基準・群馬県全域)
注目すべきは伸び方の差である。旅館は前年同月比+19.9%、リゾートホテルは+10.3%と二桁の伸びを示したのに対し、シティホテルは+6.9%、ビジネスホテルは+2.7%にとどまった。この結果、旅館とビジネスホテルの単価倍率は2024年11月の2.33倍から2025年11月には2.72倍へと拡大している。群馬県の秋の価格上昇は、県全体が一律に上がったのではなく、旅館業態が牽引した現象だったと整理できる。
この構図は「業務需要が伸びていない」ことを意味しない。むしろ後述するとおり、業務・ゲート層は稼働の面では県内でも上位にあり、単価より稼働で収益を積む構造になっている。層ごとに収益の作り方が違うということである。
¥12,900〜¥18,600 — 市町村中央値が一つも存在しない帯
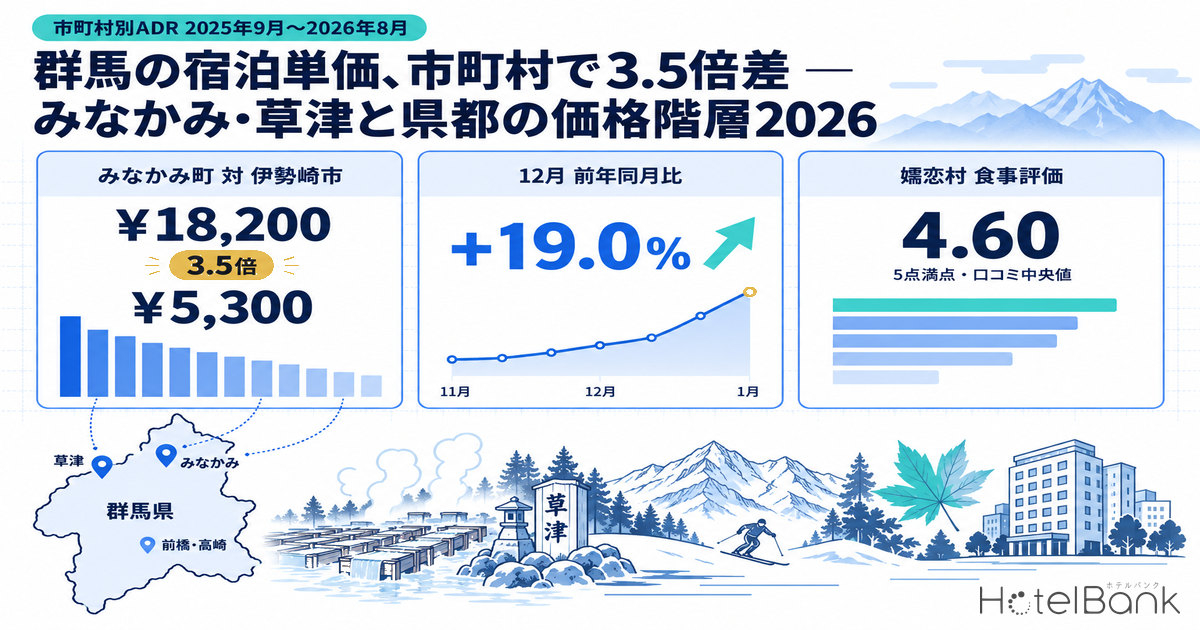
4層を横並びにすると、層と層の間に大きな断絶があることに気づく。2025年11月の市町村中央値を昇順に並べると、伊勢崎市¥5,400/太田市¥6,500/桐生市¥7,000/高崎市¥7,400/前橋市¥8,800/安中市¥9,000/片品村¥11,100/沼田市¥12,600/嬬恋村¥12,900——ここで途切れ、次はみなかみ町¥18,600まで飛ぶ。¥12,900から¥18,600までの約5,700円幅に、該当する市町村中央値が一つも存在しない。
業態別に見ても同じ空白が確認できる。シティホテルの約¥9,800とリゾートホテルの約¥14,200の間、そしてリゾートホテルと旅館の約¥18,000の間に、明確な層が形成されていない。群馬県の宿泊市場は「¥5,000〜¥13,000の実用帯」と「¥18,000超の温泉旅館帯」の二極に分かれており、その中間にあたるアッパーミドル帯——おおむね¥13,000〜¥18,000の水準——が構造的に薄い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。ADRは2025年11月(確定基準)、稼働率は2026年6月(確定月)。円の大きさはOTA掲載客室数。推定成約ADRの対象施設数が10施設未満の市町村(長野原町・下仁田町ほか)は除外。
この空白帯は、埋めようがない需要の谷なのだろうか。データを見る限り、そうとは言い切れない。空白の下端に位置する嬬恋村・沼田市・片品村はいずれも高原・スキー・尾瀬といった通年観光資源を持ち、上端のみなかみ町は年平均ADRが¥18,100と県内で最も高い。つまり空白の両側には需要基盤があり、間の帯だけが供給されていない状態である。
稼働の余力はみなかみと嬬恋に残る
価格だけでなく需給も見ておきたい。2026年6月(確定月)の推定稼働率を市町村別に見ると、太田市87.2%、中之条町83.1%、高崎市82.6%、安中市82.6%、伊勢崎市82.2%、片品村81.3%、草津町80.7%、沼田市80.6%、渋川市78.8%、前橋市78.8%、みなかみ町76.0%、嬬恋村65.5%という並びになる。
| 業態(群馬県全域) | 施設数 | OTA掲載客室数 | 推定稼働率 |
|---|---|---|---|
| ビジネスホテル | 90 | 8,067 | 89.2% |
| 旅館 | 230 | 6,160 | 87.0% |
| シティホテル | 12 | 1,059 | 78.3% |
| リゾートホテル | 27 | 2,253 | 73.5% |
| 全施設 | 519 | 18,849 | 85.7% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・確定月)
ビジネスホテルの89.2%は県内最高水準である。単価は最も低い層でありながら、在庫の消化は最も速い。これは前述した「単価より稼働で収益を積む構造」を裏づける。一方でリゾートホテルは73.5%と最も低く、旅館の87.0%との差は13.5ポイントに達する。市町村別ではみなかみ町76.0%、嬬恋村65.5%が下位に位置しており、いずれもリゾート・高原型の施設構成が影響していると考えられる。
紅葉シーズンの立ち上がりについても、現時点の状況を確認しておく。2026年10月10日(土)は10月12日(月・スポーツの日)まで続く三連休の初日にあたる。この日のチェックインに向けた在庫消化を業態別に追うと、LT90(7月12日時点)からLT80(7月22日時点)までの推移は次のとおりである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(群馬県全域、2026年10月10日チェックイン、対象434施設・18,520室)
三連休初日にもかかわらず、LT80時点の稼働率はビジネスホテル74.0%、旅館72.0%、全施設70.1%となっている。ここでもリゾートホテルは54.4%と最も低い水準にあり、31施設・2,759室のうち1,257室がOTA上に残っている。紅葉三連休という需要の山に対して、リゾート業態には相当量の在庫余力が残されている段階だといえる。逆にいえば、この2ヶ月半の間にどこまで消化を進められるかが、秋のRevPARを左右することになる。
直近の大型供給は業務・ゲート層に集中している
空白帯が埋まる兆しはあるのか。供給側のデータを見ると、答えは「まだ動いていない」である。メトロエンジンリサーチがOTA掲載を確認した群馬県内の新規開業は2024年46施設、2025年33施設、2026年(7月時点)20施設。このうち50室以上の規模を持つ施設を抜き出すと、立地の偏りが際立つ。
| 確認年 | 施設名 | 客室数 | 区分 | 属する層 |
|---|---|---|---|---|
| 2026 | ホテルルートインGrand前橋 | 243 | ビジネスホテル | ④ 業務・ゲート |
| 2025 | アパホテル〈高崎駅東口〉 | 199 | ビジネスホテル | ④ 業務・ゲート |
| 2025 | アパホテル〈群馬太田駅北〉 | 127 | ビジネスホテル | ④ 業務・ゲート |
| 2025 | 亀の井ホテル 草津リゾート | 103 | リゾートホテル | ① 高単価温泉 |
| 2026 | B/C HOTEL 草津 | 97 | リゾートホテル | ① 高単価温泉 |
| 2025 | 赤城天然温泉ハナホテル&スパ渋川 | 86 | リゾートホテル | ② 老舗温泉(渋川市) |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)。50室以上の施設を抽出。
上位2件、すなわち前橋の243室と高崎の199室は、いずれも業務・ゲート層への供給である。温泉層への大型供給は草津町の2件(103室・97室)と渋川市の1件(86室)にとどまり、四万温泉を擁する中之条町とみなかみ町には50室以上の新規開業が確認できていない。つまり、単価が最も高く空白帯にも最も近い③渓谷・秘湯層には、直近2年間で目立った供給追加が入っていない。
将来のパイプラインについては、国土交通省「建築物動態統計調査」ベースで群馬県内にみどり市笠懸町の1件(150室・10階建・2027年4月完成予定・2025年9月着工)が確認できる。ただしこれは確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みであることから、現時点での確定パイプラインの下限値として参照されたい。また新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の年は今後の掲載で増加する可能性がある点にも留意が必要である。
地図で見る群馬の価格階層
4層の地理的な配置を確認しておこう。円の大きさは2025年11月の推定成約ADR、色は層を示している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。座標は各市町村の宿泊施設分布の中央値。
県の北西部(草津・万座・四万・水上)に高単価帯が集中し、南東部の平野側(前橋・高崎・伊勢崎・太田)に業務帯が並ぶ。両者の間、地理的には渋川市から沼田市にかけての利根川沿いのライン上に、価格帯の断層が走っている構造が視覚的にも確認できる。関越自動車道と上越新幹線という2本の動線がこの断層をまたいで通っており、東京圏から温泉地への通過点にあたる。
中間帯を取りにいける条件はどこに揃っているか
ここまでのデータを踏まえ、アッパーミドル帯(おおむね¥13,000〜¥18,000)に手が届くポテンシャルを持つエリアを整理したい。以下はいずれも既存の運営を評価する趣旨ではなく、すでにある強みの上に何を積み増せるかという提案である。
渋川市(伊香保)— 秋の価格弾力性が実証されている。季節振幅1.66倍は県内主要温泉地で最大であり、需要の山で単価を引き上げられることがすでに数字で示されている。2025年11月には県内最高の約¥20,900を記録した。一方で2026年6月は約¥12,600と、まさに空白帯の下端に位置する。ピーク時の価格形成力を持ちながら、閑散期にはミドル帯まで下がるという振れ幅は、逆にいえば「年間を通じてアッパーミドル帯を安定的に取りにいく」余地が最も大きいエリアだということでもある。2025年には86室規模のリゾートホテルの新規開業も確認されており、供給面でも動きがある。
中之条町(四万)— 稼働の強さが価格に先行している。2026年6月の推定稼働率83.1%は温泉層で最高水準にある。旅館業態に限れば84.8%で、県全体の旅館平均87.0%に迫る。にもかかわらず2025年11月のADRは約¥19,300と草津町を下回る。需要の強さに対して価格の追随にはまだ間があり、ここには段階的なプライシングを組み合わせることで収益を拡大する機会がある。ただし対象施設数はN=34と草津町(N=81)の半分以下であり、市場規模そのものが小さい点は前提として押さえておきたい。
みなかみ町(水上・猿ヶ京)— 年平均単価が県内最高で、在庫余力も残る。年平均ADR¥18,100は県内トップである。季節振幅1.29倍という平準化された価格構造は、通年で安定した収益基盤を持つことの証左でもある。2026年6月の推定稼働率76.0%は温泉層では低めで、在庫にはまだ余力がある。水上温泉の入込客数は2024年に1,248千人(前年比103.1%)と伊香保に迫る規模を持ち、猿ヶ京温泉も254千人(同113.9%)と県内主要温泉地で最も高い伸びを示した。需要の裾野は確実に広がっている。水上を含む温泉旅館の投資採算については、ADR×OCC×利回りから買収上限を逆算した温泉旅館の買収上限価格を逆算で試算している。
嬬恋村(万座・北軽井沢)— 振幅の大きさが示す上振れ余地。季節振幅1.77倍は県内最大である。2026年1月には約¥16,800とアッパーミドル帯に到達している一方、2026年6月は約¥9,500まで下がる。冬季に取れている単価を、紅葉期を含む秋にどこまで延伸できるかが焦点になる。推定稼働率65.5%は県内最低であり、在庫という原資は最も潤沢に残っている。
共通するのは、いずれのエリアも「ピーク時にはアッパーミドル帯の価格を取れている」という事実である。空白は年間平均で見たときに生じているのであって、瞬間風速では既に到達している。したがって論点は「新しい価格帯を作る」ことではなく、「すでに取れている水準をどれだけの日数に広げられるか」になる。紅葉ピークが10月下旬から11月中旬に集中する群馬県の場合、その前後——10月上旬の三連休(10/10〜10/12)と11月下旬の三連休(11/21〜11/23)——をどう設計するかが、年間ADRの押し上げに直結する。
まとめ
群馬県の宿泊市場は、価格水準で明確に4層に分かれている。紅葉ピークにあたる2025年11月の市町村中央値では、渋川市(伊香保)約¥20,900を筆頭に草津町約¥19,700、中之条町約¥19,300、みなかみ町約¥18,600が上位を占め、業務・ゲート層の前橋市約¥8,800/高崎市約¥7,400/太田市約¥6,500が下位を形成する。県全体の前年同月比は+14.1%だが、その内訳は旅館+19.9%、ビジネスホテル+2.7%と業態間で大きく異なる。
そして両層の間、¥12,900から¥18,600の約5,700円幅には市町村中央値が一つも存在しない。直近2年の大型供給は業務・ゲート層に集中しており、この空白帯を埋める動きはまだ本格化していない。伊香保の価格弾力性、四万の稼働の強さ、みなかみの年間安定性、嬬恋の在庫余力——アッパーミドル帯を取りにいく原資は、それぞれ異なる形で既に各エリアに存在している。2026年秋は、その原資をどう価格に翻訳するかが問われる季節になる。
⚠ 将来日程のADRに関する注意:本記事の階層比較・前年同月比は、すべて確定基準の月(2026年6月まで)のデータを用いています。2026年7月以降の月については、調査時点でOTAに掲載されている販売価格に基づく推定であり、算出基準が確定月と異なるため、水準の直接比較は行っていません。掲載ベースの将来月データはチェックイン日に近づくにつれて変動します。また2026年10月10日チェックインのブッキングカーブは、LT90〜LT80時点の観測であり、今後の予約進行により状況は変化します。
あわせて読みたい
- 福島県の宿泊市場2026 — 会津・裏磐梯・いわき・郡山、4層構造で読む秋のADR階層と伸びしろ
- 山形県の宿泊市場2026:4温泉エリアをADRで比較
- 奈良県ホテル投資余地マップ|アッパーミドル空白帯に最大の伸びしろ
- 仙台空港400万人時代の宮城県ホテル投資余地|3階層で読む価格帯の空白
- 訪日客が語る温浴文化と地方温泉地の受け皿 ― 言語別に見る温泉評価と分散需要
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
- 草津温泉エリアの需給ショック2026夏 — 湯畑5km圏ホテル20軒×新規開業1軒で動くADR地図
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
参考資料・出典一覧
■ データソース
市町村別・業態別の推定成約ADR(2023年12月〜2026年6月/確定基準、N=411〜446施設)、推定稼働率(2026年6月時点、OTA公開在庫ベース推定)、ブッキングカーブ(2026年10月チェックイン基準)はメトロエンジンリサーチの集計データに基づく。観光入込は群馬県観光入込客統計・観光庁・e-Statの公表値を併用した。
■ 試算前提
ADRは1室1泊あたりの推定成約単価(掲載価格ではなく確定基準)。市町村比較は各月の中央値を用い、季節振幅は月次最高値÷最低値で定義した。前年同月比は確定基準の月(2026年6月まで)のみで算出している。
■ 限界・留意点
推定稼働率はOTA公開在庫を母数とする近似で、実稼働とは一致しない。将来日程(2026年秋以降)のADRは需給で変動するため、階層比較・前年同月比には用いていない。小規模市町村は施設数が少なく中央値の振れが大きい点に留意されたい。
■ 市場データ
- メトロエンジンリサーチ — 市町村別・業態別の推定成約ADR(2023年12月〜2026年6月/確定基準、N=411〜446施設)、推定稼働率(2026年6月)、ブッキングカーブ(2026年10月10日チェックイン、434施設・18,520室)
- メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)— 群馬県内の新規開業施設(2024年46施設/2025年33施設/2026年7月時点20施設)
■ 政府・自治体統計
- 群馬県「令和6年(2024年)観光入込客統計調査報告書」(群馬県産業経済部 戦略セールス局観光リトリート推進課) — 主要温泉地別入込客数、観光消費額
- 同報告書 本文PDF
- 国土交通省「建築物動態統計調査」 — 群馬県内の建築計画(みどり市笠懸町・150室・2027年4月完成予定)
■ 地図
- 地図タイル:オープンデータ