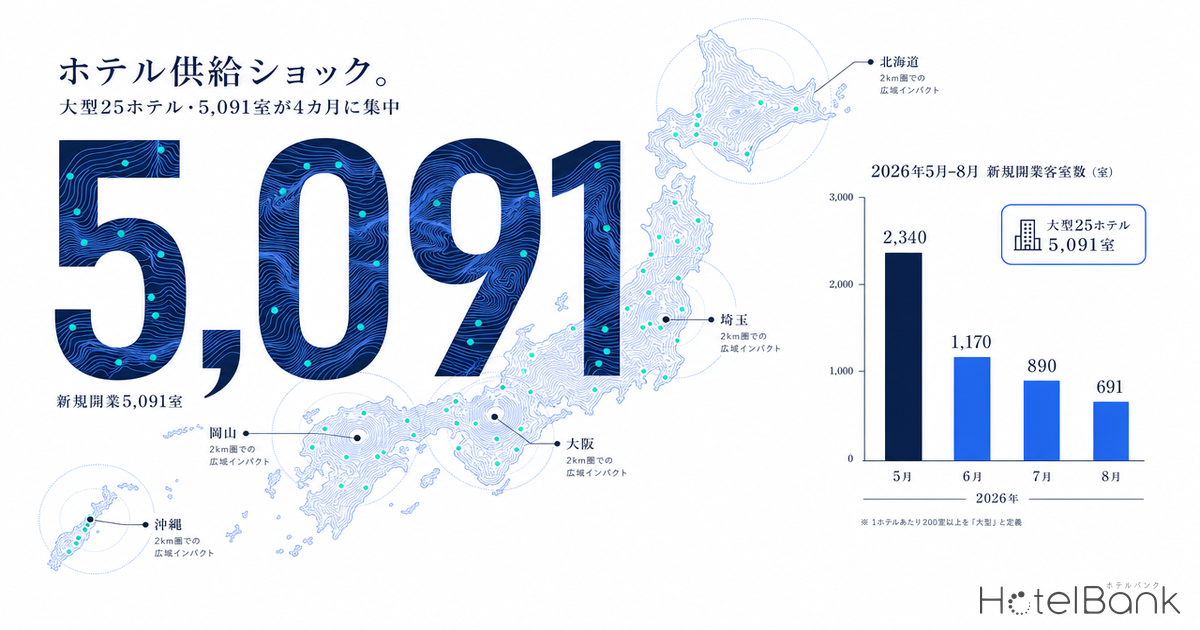
2026年5月から8月にかけて、国内では100室超の大規模ホテル開業が25軒・合計5,091室分集中する。5月単月だけで15軒・2,499室が開業し、年間でも稀にみる短期間の供給投入となる。本稿ではメトロエンジンリサーチの新規開業データと、開業ホテル周辺2km圏内の既存供給データを突き合わせ、エリア別の供給ショック度合いを定量化したうえで、岡山・大阪・沖縄など主要案件の戦略構造を読み解く。
本記事における指標の定義
- 新規供給率:新規開業ホテルの客室数÷開業地点から半径2km圏内の既存ホテル客室数合計(%)。値が高いほど周辺供給に占める新規参入の影響が大きい。
- 周辺ADR:開業地点から半径2km圏内の既存ホテル平均ADR(2026年3〜5月の販売価格平均)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。OTA等の公開価格の平均であり、実際の成約価格とは異なる。
- 分析対象:メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設のなかから、2026年5〜8月に開業を予定する100室以上の25軒を抽出。
- データ出典:メトロエンジンリサーチ(OTA公開価格データ・新規開業データ)、位置情報データベース(半径2km圏内の競合分布)
4ヶ月で25軒・5,091室 — 5月単月に15軒が集中
まず開業件数と客室数の月別推移を確認する。2026年5月から8月までの4ヶ月間に、100室以上の大規模ホテル25軒・合計5,091室が市場に投入される。月別の内訳は、5月15軒・2,499室、6月4軒・1,058室、7月3軒・572室、8月3軒・962室となっており、5月への偏りが顕著である。これは大型連休後の閑散期に合わせた開業タイミングの最適化(オペレーション習熟期間の確保)と、夏季繁忙期のフル稼働に向けた逆算によるものと考えられる。5〜6月の開業ラッシュを地理と立地カテゴリ別に分解した分析については、2026年5-6月の開業集中|13件1,149室の地理と構造で詳しく整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
都道府県別では、埼玉県(2軒634室、アパ熊谷駅前北+アパさいたま新都心駅西)、岡山県(1軒600室、アパ岡山駅新幹線口)、大阪府(4軒598室)、北海道(3軒588室、新千歳空港エリア集中)、沖縄県(3軒556室)がトップ5を形成する。とりわけアパグループは4ヶ月で4軒・1,447室を一度に投入しており、寡占的なボリュームを持つ。一方で大阪は中小規模4軒の分散投入、沖縄は那覇都心1軒+恩納村リゾート2軒と、エリアごとに開業パターンが大きく異なる。千歳・那覇・神戸・仙台といった地方空港隣接エリアでは、新規就航路線がホテル需要に与える直接効果も無視できず、2026年新規就航路線が地方空港隣接ホテルに与える直接効果でも詳しく分析している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
開業地マップ — 5-8月の地理的分布
25軒の開業地点を時系列で地図上にプロットすると、北海道(札幌・新千歳)、岡山、大阪・関西、沖縄(那覇・恩納村)、関東(埼玉・千葉・栃木)の5つのクラスタが浮かび上がる。円のサイズは客室数、色は開業月を表す。岡山駅新幹線口の600室と、さいたま新都心駅西の389室が突出して大きいことが一目でわかる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(地図タイル: CartoDB)
新規供給率ランキング — 周辺2km圏内に占める新規供給の比率
次に、各開業ホテルが周辺供給に与えるショック度合いを定量化する。指標は「新規供給率」=新規開業客室数÷半径2km圏内の既存供給客室数(%)。値が大きいほど、そのエリアの宿泊市場で新規参入が占めるシェアが大きく、需給バランスを揺さぶる可能性が高い。
| 順位 | 開業ホテル | 客室数 | 周辺2km供給 | 新規供給率 | 周辺ADR |
|---|---|---|---|---|---|
| 1 | 東横INN那須塩原駅西口 | 184室 | 424室 | 43.4% | ¥16,500 |
| 2 | ドーミーイン小松(碧宝の湯) | 171室 | 826室 | 20.7% | ¥23,800 |
| 3 | アパホテル熊谷駅前北 | 245室 | 1,420室 | 17.3% | ¥13,400 |
| 4 | スーパーホテル霧島天然温泉 | 150室 | 1,175室 | 12.8% | ¥15,800 |
| 5 | スーパーホテルPremier千歳 | 212室 | 1,906室 | 11.1% | ¥16,200 |
| 6 | アパホテルさいたま新都心駅西 | 389室 | 4,154室 | 9.4% | ¥22,500 |
| 7 | PGMホテルリゾート沖縄 | 201室 | 2,810室 | 7.2% | ¥46,200 |
| 8 | コンフォートホテル千歳 | 201室 | 2,921室 | 6.9% | ¥17,800 |
| 9 | アパホテル&リゾート岡山駅新幹線口 | 600室 | 9,084室 | 6.6% | ¥21,800 |
| 10 | ヴィアインプライム熊本 | 232室 | 4,061室 | 5.7% | ¥22,900 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(周辺ADRは2026年3〜5月のOTA公開価格平均)
新規供給率トップは東横INN那須塩原駅西口で43.4%。半径2km圏内の既存供給はわずか424室しかなく、184室の新規参入は地域供給を一気に1.4倍に押し上げる計算となる。同じく上位のドーミーイン小松(20.7%)、アパ熊谷駅前北(17.3%)も、地方中核駅前で既存供給の薄いエリアに大型物件を投入するパターンが共通している。これらの地域では、既存施設が一定の固定価格帯で営業してきた中に大型物件が参入することで、価格レンジの再編が起きる可能性がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
主要案件の戦略分析①:アパ岡山600室 — 岡山市内市場を6.6%押し上げる供給ボリューム
4ヶ月最大の話題物件が、8月6日開業予定のアパホテル&リゾート岡山駅新幹線口(600室)である。岡山駅後楽園口(東口)から徒歩9分の桑田町・旧メルパルク岡山跡地に建設中で、地上14階建て・延床面積約12,000平方メートル、最上階に展望プール、大浴殿・露天風呂、サウナを備える「リゾート型ビジネスホテル」として開業する。
周辺2km圏内には110施設・9,084室の既存供給があり、新規供給率は6.6%。一見すると中程度の数値だが、岡山市は中核市・新幹線停車駅にもかかわらず観光客の通過型利用が中心で、宿泊市場規模が広島・福岡と比べて小さく、600室という単一物件としては全国でも有数の大型案件にあたる。周辺ADRは¥21,800で、ビジネス〜ミドル価格帯のレッドオーシャンに、温泉・プール・サウナという付加価値で差別化を図るアパ流の典型戦略といえる。インバウンド層の山陽新幹線利用シェア拡大と、瀬戸内クルーズ需要の取り込みが鍵となる。
主要案件の戦略分析②:ザ・ゲートホテル大阪 by HULIC — 心斎橋直結223室・関西旗艦店
6月15日開業のザ・ゲートホテル大阪 by HULIC(223室)は、大阪メトロ心斎橋駅直結という関西屈指の好立地で、同ブランド国内8軒目かつブランド最大規模の旗艦店として位置づけられる。地下2階〜地上28階建ての複合ビルの16〜28階にホテルが入り、最上階にはルーフトップバー「PEAKS」、28階に宿泊者専用ラウンジを構える。客室タイプはClassy(33㎡)、Essential(24〜30㎡)、Luxe(40㎡)の6タイプ構成で、明確にアッパーミドル〜ラグジュアリー層を狙う。
周辺2km圏内(心斎橋〜難波〜本町エリア)には499施設・44,083室と圧倒的な既存供給があり、新規供給率はわずか0.5%。供給ショックの観点では小さいが、注目すべきは周辺ADR¥25,800(2km圏)が「平均的なホテル水準」に過ぎないことだ。同ブランドの東京・京都既存物件はおおむね¥40,000〜¥60,000帯で販売されており、心斎橋という超都心立地と最大規模223室を組み合わせれば、エリア平均を大きく超える価格設定が想定される。
ここで重要なのが、2025年9月1日から施行された大阪府宿泊税の改定である。免税点が¥7,000から¥5,000に引き下げられ、¥20,000以上の宿泊料金には1人1泊¥500(従前¥300)が課税されるようになった。¥30,000〜¥50,000帯の高単価プランでは税負担が約1.7倍に上昇しており、ザ・ゲートホテル大阪 by HULICのようなアッパーミドル帯では、価格表示・予約時の案内文整備が顧客満足度維持の鍵となる。万博閉幕後の関西高単価帯がどこまで踏ん張れるかを占う試金石といえる。心斎橋エリアの梅雨期価格動向と、同時期に名古屋ささしまで開業するセトレとの比較については、心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュ分析が背景を掘り下げている。
主要案件の戦略分析③:沖縄リゾート2軒 — サマーシーズン稼働見込みと高ADR帯の住み分け
7月には沖縄・恩納村エリアでラグジュアリーリゾート2軒が連続開業する。PGMホテルリゾート沖縄(7月3日・201室)は、PGM初のラグジュアリーリゾートとして敷地14,231坪、地下1階・地上10階、5レストラン+3バー、ガーデンプール・インドアプール・スパ・サウナを完備する。BLISSTIA SUITES&RESORT沖縄恩納村(7月15日・139室)は全室50㎡超、奥行き3mのラナイ(沖縄恩納村のリゾートホテルでは最大平均)とインフィニティプールを売りにするオールスイートタイプである。
周辺2km圏内のADRはPGMで¥46,200、BLISSTIAで¥54,800と、ラグジュアリーレンジに位置する。同じ恩納村でも、PGMが「ファミリー+カップル+大規模ウェディング」を狙う複合型なのに対し、BLISSTIAは「カップル+ハネムーン」のオールスイート特化型で、客室タイプ・客室数・施設構成の住み分けが意図的に設計されている。沖縄県全体の2025年度インバウンド数は前年比+28.4%の294万人とコロナ前98%まで回復しており、夏季ピークの稼働見込みは堅調だが、両物件の周辺競合密度(PGM2km圏51施設・2,810室、BLISSTIA 2km圏70施設・2,935室)はオフピーク期の価格防衛が課題となるレベルといえる。ジャングリア沖縄開業を契機とした沖縄北部市場の通年型化トレンドについては、ジャングリア沖縄開業で北部市場は「通年型」へ転換するかも参考になる。
那覇市内では5月23日、泊ふ頭旅客ターミナル「とまりん」内にサウスゲートホテル沖縄(216室)も開業する。那覇空港から国道58号経由で約11分、那覇都心と慶良間など離島観光をつなぐ「都市型リゾート」のコンセプトで、オーシャンサウナ・大浴場・ルーフトップテラスを備える。周辺2km圏内には499施設・23,981室の既存供給があり供給率は0.9%だが、「とまりん」立地という船舶観光ハブの優位性で差別化が図られる。
主要案件の戦略分析④:埼玉ダブル開業 — アパ熊谷+アパさいたま新都心の地域連携
6月にはアパグループが埼玉県内で2軒連続開業する。6月5日のアパ熊谷駅前北(245室)と6月18日のアパさいたま新都心駅西(389室)の合計634室は、埼玉県内における短期間最大の供給投入となる。新規供給率はそれぞれ17.3%、9.4%と、いずれも10%前後の高水準である。
熊谷駅前北の周辺ADRは¥13,400と低単価帯で、まさにアパが得意とする「廉価×大量稼働」モデルの主戦場だ。一方、さいたま新都心駅西は周辺ADR¥22,500、新都心駅周辺の業務・MICE需要を狙うミドル帯志向で、立地特性に応じた価格戦略の使い分けが見られる。両物件とも東京駅へのアクセスが良く、東京都内ホテル単価高騰時の代替需要(オーバーフロー)を取り込む構造を持つ。
主要案件の戦略分析⑤:地方中核駅前ビジホ群 — 松江・松山・高松・盛岡・小松
5月開業組には地方中核駅前のフルサービス〜ビジネスホテルが集中する。ダイワロイネット松江駅前(208室)、JRクレメントイン高松兵庫町(191室)、アパ松山市駅前(213室)、グリッズプレミアム盛岡(153室)、ドーミーイン小松碧宝の湯(171室)など、いずれも既存供給4,000〜7,000室レベルの地方都市に150〜200室クラスを投入するパターンである。
このグループの共通項は、新幹線・在来線駅から徒歩圏内+温泉やサウナなど付加価値施設の組み合わせである。地方都市では訪日客の周遊型滞在ニーズが伸びており、「素泊まりで終わらせない滞在体験」を差別化軸とする傾向が強まっている。新規供給率はおおむね3〜5%だが、駅前という限られた一等地への集中投入であり、半径500m〜1km圏で見れば実質的にはより大きな影響を及ぼすと想定される。
価格帯×新規供給率マップ — 過熱エリアの構造可視化
X軸に周辺ADR、Y軸に新規供給率(2km)を取り、各開業ホテルの位置を散布図化すると、4つのクラスタが見えてくる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(バブルサイズ=客室数)
第一象限(高ADR×高供給率)にはBLISSTIA恩納村・PGM沖縄が位置する。需要の高い夏季リゾートでありながら、エリアの既存供給が薄いため新規供給率がやや高めに出るリゾートクラスタである。第二象限(中低ADR×高供給率)にあるのが東横INN那須塩原・ドーミーイン小松・アパ熊谷など、供給薄エリアへの地方ビジネス投入グループで、価格レンジ再編リスクが最も大きい。第三象限(低ADR×低供給率)には岡山・松江・松山などの中核都市駅前ビジホが分布し、需給インパクトは中程度。第四象限(高ADR×低供給率)にはザ・ゲートホテル大阪・サウスゲート那覇・GEOMETIQ梅田などの大都市プレミアム帯が並び、既存供給が厚いため新規参入の影響は限定的だが、ブランディング次第で高単価帯のレンジを引き上げる契機となりうる。
既存施設への示唆 — 「価格防衛」と「差別化深化」
新規供給率が10%を超えるエリア(那須塩原・小松・熊谷・霧島・千歳)では、既存施設のレベニューマネジメントは大きな転換期を迎える。これまでビジネス出張需要が中心で、価格レンジが比較的硬直していたエリアに、最新設備の大型物件が参入することで、稼働率と価格のトレードオフ関係が変化する。
既存施設にとっての機会は2つある。第一に、新規開業の話題性によって周辺エリア自体への関心が高まり、競合全体のADR水準が押し上げられるアップサイドが見込まれる。第二に、価格競争に巻き込まれずに済むよう、客室タイプの差別化(スイート枠の新設)、長期滞在プランの強化、地元食材を使った朝食プレミアム化など、競合と異なる軸での収益化機会が広がる。新規開業時期に合わせて先行値上げ+同一ADR内での付加価値向上を組み合わせることで、価格防衛とブランド維持を同時に達成する戦略余地がある。
一方、都市部の高単価帯(大阪心斎橋・梅田・那覇・札幌)では、新規供給率自体は1%未満と小さいが、既存供給の質的アップグレード(リノベ・コンセプトホテル化)の波が広がる契機となる。とくに大阪は2025年大阪・関西万博閉幕後の高単価帯需要が試される時期にあたり、ザ・ゲートホテル大阪の開業価格と稼働率の推移が、関西宿泊市場全体の温度感を映す指標となるだろう。万博期間中の大阪エリアADR推移とREIT各社の業績インパクトについては、大阪万博のホテルADRへの影響|REIT・OTAデータで検証が背景を掘り下げている。
まとめ — 5-8月供給ショックの3つの読み解き
第一に、地方供給薄エリアへの大型ビジホ投入が需給バランスを最も大きく揺さぶる。東横INN那須塩原(供給率43%)、ドーミーイン小松(21%)、アパ熊谷(17%)の3案件は、既存供給の少ない地方駅前で価格レンジの再編を引き起こす可能性が高い。第二に、夏季需要を狙うリゾート集中投入として沖縄恩納村に2軒のラグジュアリー(PGM・BLISSTIA)が連続開業する。両物件はオールスイートと複合型でターゲット差別化を図っており、6月予約開始からのオフピーク期需要創出が課題となる。ニセコ・軽井沢を含めた夏季リゾート3地域の予約ペースと為替感応度については、夏リゾート3地域比較2026 — ADR・予約ペース・為替感応度で詳しく比較している。第三に、大都市の高単価帯では新規供給率自体は低いが、ザ・ゲートホテル大阪 by HULIC(心斎橋直結223室)の開業は、宿泊税改定後の関西アッパーミドル帯がどこまで価格を維持できるかの試金石となる。
2026年5〜8月の25軒・5,091室は、コロナ後の新規開業パイプラインのなかでもとくに密度の高い4ヶ月間である。供給ショックは地方ほど顕著、都市部ほど質的競争への移行という二極化が進むだろう。既存施設は単純な価格防衛ではなく、エリア特性に応じた差別化深化が収益機会を生む局面に入る。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点(2026年5月)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。新規開業ホテルは開業直後の認知不足から導入価格を低めに設定し、その後評価が固まるにつれて段階的に引き上げられるケースが多いため、周辺ADRも数ヶ月単位で変化する可能性がある点にご留意ください。
あわせて読みたい
- 心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュとエリア競合・梅雨価格の徹底分析
- 2026年5-6月の開業集中|13件1,149室の地理と構造、地方拠点シフトを読み解く
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 — ADR・予約ペース・為替感応度
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 2026年新規就航路線が地方空港隣接ホテルに与える直接効果|神戸・仙台・那覇・中部のADR推移
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 梅雨知らずの北海道6月、ホテル価格はどう動く? 6都市ADR徹底比較2026
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
参考資料・出典一覧
- メトロエンジンリサーチ — 新規開業ホテルデータベース、OTA公開価格データ(2026年3〜5月、N=1,749施設の周辺ADR集計に利用)、Elasticsearch半径2km圏内競合分析
- アパホテル株式会社プレスリリース「アパホテル&リゾート〈岡山駅新幹線口〉起工式開催」
- ヒューリックホテルマネジメント「THE GATE HOTEL 大阪 by HULIC」2026年6月15日開業プレスリリース
- PGMホテルリゾート沖縄 公式サイト
- BLISSTIA SUITES & RESORT 沖縄恩納村 2026年7月15日開業プレスリリース(グランビスタホテル&リゾート)
- サウスゲートホテル沖縄 公式プレスリリース
- 大阪府「宿泊税制度が変わります!」(2025年9月1日施行)
- 沖縄県「入域観光客概況」
- 訪日ラボ「沖縄、2025年度インバウンド客数がコロナ前98%まで回復」