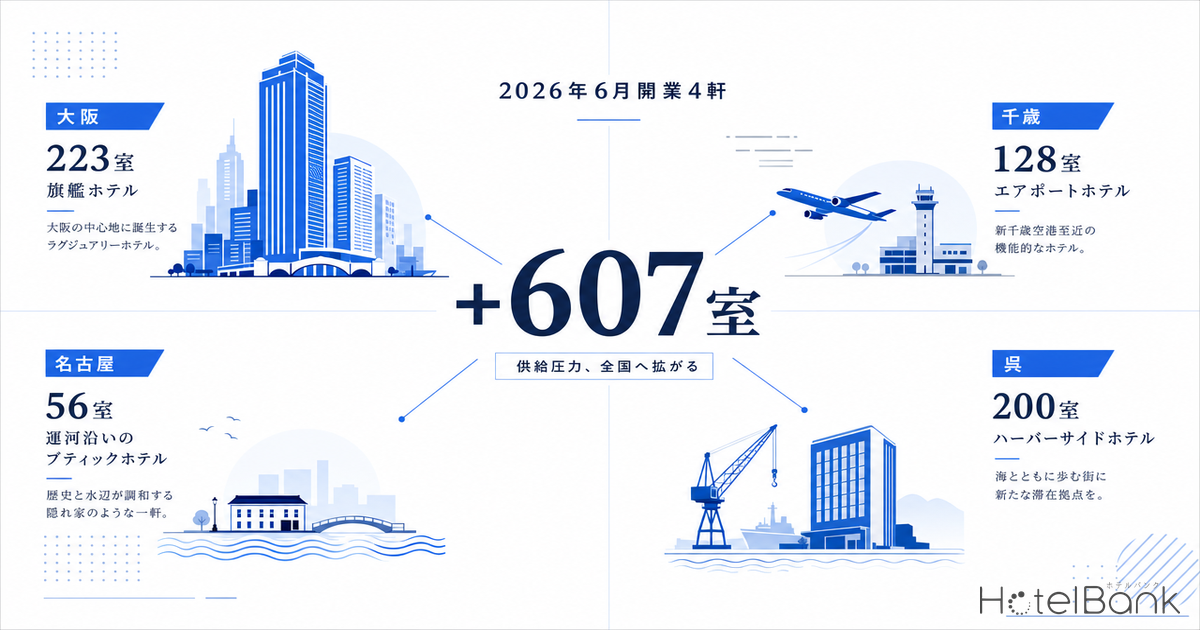
2026年6月、4都市で同時に新規ホテルが開業する。ザ・ゲートホテル大阪 by HULIC(223室・心斎橋)、コンフォートホテル千歳(142室・千歳駅西口)、セトレ キャナル 名古屋(24室・ささしま中川運河)、そして翌7月3日には東横INN呉駅前(218室)が続く。合計4軒・607室の新規供給は、それぞれ立地・グレード・市場規模が大きく異なるため、既存施設への侵食メカニズムも一様ではない。本記事では、メトロエンジンリサーチが追跡する4都市の競合圏ADR・売切率データから、6月開業ショックの実勢インパクトを試算する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 売切率:調査時点でOTA上の予約受付を終了していたプランの割合。施設全体の客室稼働率とは異なります。
- 供給率変化:エリア圏内の既存総客室数に対する新規開業客室数の比率。物理的な供給増加の絶対値を示します。
- データ出典:メトロエンジンリサーチ(OTA公開価格データを集計)、各社プレスリリース
6月開業4軒の全体像 — 大阪・千歳・名古屋・呉のグレード分布
まず4軒の基本情報を整理する。プレスリリースおよび公式サイトを確認すると、開業日程は次のとおりだ。ザ・ゲートホテル大阪 by HULICは6月15日、コンフォートホテル千歳は同じく6月15日、セトレ キャナル 名古屋は6月18日、そして東横INN呉駅は当初6月予定が7月3日にずれ込んだ。実質的に「6月中旬〜7月初旬」の3週間に4軒・合計607室が一気に市場投入される構図である。
注目すべきは、4軒のグレードと客室規模が大きく異なる点だ。最大規模はザ・ゲートホテル大阪の223室で、ヒューリックホテルマネジメントが展開する「ザ・ゲートホテル」ブランドの関西旗艦店として、ミッドアッパー〜アッパースケール帯に位置する。次いで東横INN呉駅前の218室はエコノミー帯、コンフォートホテル千歳は142室でエコノミー帯、最も小規模なセトレ キャナル 名古屋は24室と少ないが、運河ビューと愛知県産木材サウナを備えた高単価ブティックホテルである。
| 施設名 | 所在 | 客室数 | グレード帯 | 開業日 |
|---|---|---|---|---|
| ザ・ゲートホテル大阪 by HULIC | 大阪市中央区南船場(心斎橋駅直結) | 223室 | ミッドアッパー〜アッパー | 2026/6/15 |
| コンフォートホテル千歳 | 千歳市(JR千歳駅西口徒歩6分) | 142室 | エコノミー | 2026/6/15 |
| セトレ キャナル 名古屋 | 名古屋市中川区運河町(ささしま) | 24室 | ミドル〜アッパー(ブティック) | 2026/6/18 |
| 東横INN呉駅前 | 呉市(JR呉駅徒歩3分) | 218室 | エコノミー | 2026/7/3 |
| 合計 | 4軒 | 607室 | — | 3週間 |
出典:各社プレスリリース、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪・心斎橋圏 — 既存42,904室にミッドアッパー223室を投入
ザ・ゲートホテル大阪 by HULICが立地する大阪市中央区南船場・心斎橋駅周辺の半径1.5km圏内には、メトロエンジンリサーチの追跡範囲で既存ホテル500施設・総客室数42,904室が稼働している。これに対する新規供給率は223 ÷ 42,904 = +0.52%とごく僅かだ。物理的な供給インパクトは無視できる水準である。
しかしながら、重要なのは絶対値ではなく「価格帯別の供給ポジション」である。大阪府全体の2026年6月ADRは¥25,400(前年同月比+13.0%)だが、心斎橋圏のトップ50ホテル(旅館を除く)の同月ADRは¥31,600(売切率34.4%)と、府平均より約24%高い水準にある。さらに、4月¥36,000(売切率50.2%)、5月¥37,100(売切率40.5%)と、心斎橋圏は4〜5月に万博需要のピークを通過し、6月にやや軟化した局面に新規施設が投入される構図だ(万博需要の構造的影響については大阪万博のホテルADRへの影響|REIT・OTA等データで検証を参照)。
ザ・ゲートホテル大阪の客室構成は「Classy 120室・Essential 54室・Luxe 36室」と公表されており、「THE GATE」スイートが地上100mに配置される旗艦仕様である。価格レンジは公式予約サイトで¥40,000〜¥80,000帯(2名1室)が中心とみられ、心斎橋圏の既存トップ50平均¥31,600より明確に上のセグメントを狙う。つまり既存のミッドスケールビジネスホテルにとって直接的な侵食圧力は限定的で、むしろ既存のラグジュアリー2施設(ザ・セントレジス大阪、コンラッド大阪など)と中間ティアの間にあった価格ギャップを埋める「補完的供給」と評価できる。心斎橋エリア内の既存施設との競合関係や梅雨期価格戦略への影響については、心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュ分析でエリア競合を詳しく掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(心斎橋1.5km圏トップ50施設・N=37〜38)
千歳駅圏 — 既存2,885室に142室、供給率+4.9%の中規模ショック
コンフォートホテル千歳が立地するJR千歳駅西口周辺の半径2km圏内には、既存ホテル34施設・総客室数2,885室が稼働している。新規142室は供給率+4.9%に相当し、4都市の中で最も大きい物理的インパクトとなる。
千歳駅圏は新千歳空港から電車で12分、エスコンフィールド北海道(北広島)にも好アクセスというハブ立地であり、空港利用者の前泊・後泊需要、出張需要、観光中継需要が交錯する独特の市場である。圏内トップ10施設の2026年6月ADR分布を見ると、最上位はANAクラウンプラザホテル千歳(438室)で¥46,300(売切率33.5%)、エコノミー帯はホテルルートイン千歳駅前¥22,900(売切率34.7%)、千歳ステーションホテル¥21,600(売切率55.1%)、千歳第一ホテル¥13,500(売切率43.2%)と幅広く分布する。
注目すべきは、エコノミー帯施設の売切率が軒並み40〜55%と高水準で推移している点だ。新千歳空港の発着便増加と、エスコンフィールド試合日の宿泊需要が下支えしている構造で、既存エコノミー施設が満室御礼の状況にある。ここに142室のコンフォートホテル千歳(無料朝食ビュッフェ付き、エコノミー帯)が投入されるため、需給バランスは即座に緩和する見通しだ。試算では、エコノミー帯の売切率が現在の45〜55%から開業後3〜6ヶ月で35〜45%へ10ptほど低下する余地がある。
| 施設名 | 客室数 | 6月ADR | 売切率 | グレード |
|---|---|---|---|---|
| ANAクラウンプラザホテル千歳 | 438 | ¥46,300 | 33.5% | ラグジュアリー |
| ベストウェスタンプラスホテルフィーノ千歳 | 154 | ¥29,000 | 25.2% | ミドル |
| ホテルグランテラス千歳 | 255 | ¥28,000 | 18.1% | エコノミー |
| コンフォートホテル千歳(新規) | 142 | ¥26,500* | 11.6%* | エコノミー |
| クイーンズホテル千歳 | 153 | ¥23,000 | 33.7% | エコノミー |
| ホテルルートイン千歳駅前 | 330 | ¥23,000 | 34.7% | エコノミー |
| 千歳ステーションホテル | 138 | ¥21,600 | 55.1% | エコノミー |
| 千歳第一ホテル | 119 | ¥13,500 | 43.2% | エコノミー |
*コンフォートホテル千歳は事前予約販売中の17日分平均。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(千歳2km圏トップ10施設・2026年6月)
名古屋ささしま圏 — 既存20,586室に24室、ニッチセグメントへの差し込み
セトレ キャナル 名古屋が立地する中川区運河町(ささしまライブ24周辺)の半径1.5km圏内には、既存ホテル178施設・総客室数20,586室が稼働している。新規24室の供給率は0.12%と最も小さく、物理的な需給インパクトはほぼ生じない。
ささしまライブ周辺は名古屋駅徒歩圏のため、エリアとしては名古屋駅前ビジネスホテル群と競合する。圏内トップ50施設の2026年6月ADRは¥29,800(売切率28.0%)で、愛知県全体の¥27,100(売切率21.0%)より約10%高く、名古屋駅徒歩圏のプレミアムを示す。
セトレ キャナル 名古屋は全24室すべてが運河ビュー、愛知県産木材を使ったサウナと半屋外浴場、レストラン・カフェ併設、オールインクルーシブ料金体系を打ち出している。価格レンジは¥35,000〜¥60,000帯(2名1室・2食付)が中心とみられ、エリア平均より明確に上の「体験価値型ブティック」セグメントだ。よって既存のビジネスホテル群への直接侵食は最小で、むしろ運河堀止地区の再開発「NAKAGAWA CANAL DOORS」全体としてエリアブランドを押し上げ、周辺施設のADR天井を引き上げる効果が期待される。「客室規模×ADR」のポジショニングマップで見ると、ささしま圏に存在しなかった「20〜30室・¥40k超」のホワイトスペースを埋める供給である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(4都市6月ADR・売切率比較)
呉駅圏 — 既存1,040室に218室、供給率+21%の最大ショック
東横INN呉駅前(7月3日開業)が立地するJR呉駅徒歩3分圏内、すなわち半径2km圏内には、既存ホテル34施設・総客室数1,040室しかない。これに対する新規218室は供給率+21.0%という、4都市の中で群を抜いて大きな物理ショックを生む。
呉市は防衛施設(海上自衛隊呉地方総監部、IHI呉、JMU呉造船所など)のビジネス需要と、大和ミュージアム・てつのくじら館・呉湾艦船めぐりといった観光需要が共存する独特の市場である。圏内既存施設のうち最大規模は呉阪急ホテル(70室・¥33,500・売切率16.8%)とクレイトン ベイ ホテル(60室・¥33,000・売切率28.3%)のミドル帯2施設、エコノミー帯はコンフォートホテル呉(149室・¥15,100・売切率14.5%)、ホテルクレシオ(97室・¥16,100)、呉ステーションホテル(77室・¥12,000)と続く。
つまり既存のエコノミー帯供給は約400室規模であり、ここに東横INN218室が加わると、エコノミーセグメント単独では+55%という極めて大きな供給増となる。試算では、開業後6ヶ月の影響として、呉駅圏のエコノミー帯ADRが現状¥12,000〜¥16,000レンジの下限側に集約され、平均5〜10%の押し下げ圧力が発生する可能性がある。一方、ミドル〜アッパー帯(呉阪急、クレイトン ベイ)は東横INN直接競合外のため侵食は限定的で、むしろ「東横INNが取りこぼす団体・宴会・観光プレミアム需要」を取りに行く差別化機会といえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(呉駅2km圏トップ10施設・2026年6月)
4都市インパクトマップ — 供給率と既存施設侵食度の相関
4都市の供給率と既存施設への侵食圧力を一枚のマップに整理すると、明確な傾向が浮かび上がる。横軸に新規供給率(既存総客室数比)、縦軸に既存ADRへの想定下押し圧力を取った場合、最も影響が大きいのは呉駅圏(供給率+21%・エコノミー帯への直接侵食)、次に千歳駅圏(+4.9%・エコノミーセグメント緩和)となる。
逆に、大阪・心斎橋圏(+0.52%)と名古屋・ささしま圏(+0.12%)は、物理的供給率は無視できる水準だが、グレードが既存ボリュームゾーンより明確に上のため侵食はほぼ起きず、むしろエリアブランドの底上げ要因として機能する見通しである。
| エリア | 既存総客室 | 新規客室 | 供給率 | 侵食圧力 | 主たる影響セグメント |
|---|---|---|---|---|---|
| 呉駅2km圏 | 1,040 | 218 | +21.0% | 高 | エコノミー帯(既存約400室に+55%) |
| 千歳駅2km圏 | 2,885 | 142 | +4.9% | 中 | エコノミー帯売切率の緩和 |
| 大阪・心斎橋1.5km圏 | 42,904 | 223 | +0.52% | 低 | アッパースケール帯のギャップ補完 |
| 名古屋・ささしま1.5km圏 | 20,586 | 24 | +0.12% | 低 | ブティック・体験価値ニッチ |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
グレード差で読む供給ショックの本質 — 侵食メカニズムの3類型
4都市のケースを横断的に見ると、新規供給ショックの侵食メカニズムは「市場規模×グレード相対位置」の組み合わせで3つの類型に分かれる。
第1類型:高密度市場×差別化グレード(大阪・名古屋) — 既存供給が数万室規模の大都市で、新規施設が既存ボリュームゾーンより明確に上のグレードを狙う場合、供給率が0.5%未満であり、かつ価格帯が重ならないため、直接侵食はほぼ生じない。むしろ「これまで該当物件がなかった価格帯」を埋めることでエリア全体の単価レンジが拡張し、周辺施設のADR天井を引き上げる効果が観察されることが多い。心斎橋のミッドアッパー帯やささしまのブティック・体験価値帯が該当する。
第2類型:中規模市場×同一グレード(千歳) — 既存供給が数千室規模の地方拠点都市で、新規施設が既存ボリュームゾーンと同一グレード(エコノミー帯)に入る場合、供給率は5%前後の中規模ショックとなる。需要の構造的成長(千歳の場合は新千歳空港便増加とエスコンフィールド需要)が供給増を吸収できるかが分岐点で、現状の売切率40〜55%という高水準を考慮すると、千歳は半分以上を吸収できる可能性が高い。
第3類型:小規模市場×大量同一グレード(呉) — 既存供給が千室規模の中規模都市で、新規施設が既存エコノミーセグメントの50%超に相当する物量を一気に投入する場合、供給率は20%超の高ショックとなり、価格下押し圧力は避けられない。呉駅前は防衛・観光複合需要があるため絶対値の客室数縮小には至らないと見るが、エコノミー帯のADRレンジが下限側に集約される現象(既存¥12,000〜¥16,000帯への圧縮)が予想される。既存施設にとっては、東横INNが取りこぼす団体宴会・観光プレミアム需要の取り込み、サブセグメント差別化の加速が必要となる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(4都市供給率×侵食圧力マップ)
既存施設の対応シナリオと投資家の視点
4都市それぞれの既存施設が取り得る対応シナリオを整理する。呉駅圏の既存エコノミー施設は、開業前の3〜6ヶ月前から①長期滞在プラン強化(防衛関連・建設関連の連泊需要取り込み)、②朝食・大浴場の差別化、③法人契約料金の見直しによる固定客層維持が現実解となる。千歳駅圏の既存施設は、新千歳空港需要の構造的成長を背景に、ADR維持を優先する余地が大きく、無理な値下げに走らないことが望ましい。
大阪・心斎橋圏の既存ミッドスケール施設は、ザ・ゲートホテル大阪との直接競合関係に立たないため、むしろエリアブランドの上昇を取り込む形で、上限価格の段階的な引き上げ(とくに週末・繁忙日)に挑戦する余地がある。名古屋・ささしま圏のビジネスホテル群は、セトレが取りこぼす出張需要・短期滞在需要の堅実な取り込みが基本路線で、特殊な対応は不要だ。
投資家視点では、呉駅圏は既存施設のADR下押しと売切率低下によりキャッシュフローが圧縮されるリスクが顕在化するため、取得検討中の物件があれば慎重なデューデリジェンスが必要である。逆に、ささしま圏や心斎橋圏は新規開業がエリア・プレミアムを底上げする好材料となるため、既存物件のリポジショニング・改装投資のタイミングとしては良好と評価できる。2026年開業のラグジュアリー帯供給を投資家視点で広く整理した分析は2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析が参考になる。
まとめ — 「新規4軒・607室」の解像度を上げる
2026年6月〜7月初旬に開業する4軒・合計607室は、単純合算では大規模な供給増に見えるが、エリア・グレード・既存供給規模を組み合わせて分解すると、市場別の影響は大きく異なる。最大ショックは呉駅圏の供給率+21.0%、次に千歳駅圏の+4.9%、大阪・名古屋は供給率1%未満で物理インパクトは限定的だ。グレード差を加味すると、大阪・名古屋はエリアブランドの底上げ要因、千歳は需給バランス緩和、呉はエコノミー帯の価格下押し圧力という、4都市4様の構図が浮かび上がる。
新規開業ニュースを「全国●軒・●●室」という総量で語るのではなく、エリアの既存供給規模・新規施設のグレード相対位置・受需構造を組み合わせて見ることで、各市場のリアルなインパクト評価が可能となる。本記事のフレームワーク(供給率×グレード相対位置)は、今後の新規開業ラッシュを評価する際の基本ツールとしてご活用いただきたい。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTA等に公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。新規開業施設の予約販売開始直後のADRはサンプル数が限られるため、本記事中の数値は参考値としてご覧ください。なお東横INN呉駅前は当初の6月計画から7月3日開業に変更となっており、実質的に「6月中旬〜7月初旬」の開業ラッシュとして扱っています。
あわせて読みたい
- 心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュとエリア競合・梅雨価格の徹底分析
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 【2026年2月最新】宿泊市場の重心は駅前へ:広島市の新規開業施設
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
参考資料・出典一覧
- 大阪メトロ「心斎橋駅」直結、『THE GATE HOTEL 大阪 by HULIC』2026年6月15日(月)開業(ヒューリックホテルマネジメント PR TIMES, 2026年)
- 「ザ・ゲートホテル大阪 by HULIC」が2026年6月に開業決定(ヒューリックホテルマネジメント公式ニュース)
- 心斎橋駅直結のザ・ゲートホテルブランド国内8軒目、「THE GATE HOTEL 大阪 by HULIC」2026年6月開業(月刊ホテレス HOTERESONLINE)
- 「コンフォートホテル千歳」2026年6月15日開業(チョイスホテルズジャパン PR TIMES, 2026年2月19日)
- チョイスホテルズジャパン、「コンフォートホテル千歳」を6月15日開業(TRAICY, 2026年5月)
- 中川運河から、未来を編む滞在 セトレ キャナル 名古屋 2026年6月18日(木) 開業(株式会社ホロニック プレスリリース)
- 高付加価値型ホテル「セトレ名古屋(仮称)」2026年春に開業が決定(株式会社ホロニック)
- 新店「東横INN呉駅」4月7日から宿泊予約開始(株式会社東横イン PR TIMES, 2026年4月)
- 「東横INN呉駅」7月3日開業。駅徒歩3分に218室、大和ミュージアムも至近(トラベル Watch)
- JR呉駅近くに東横イン、2026年オープンへ 防衛施設のビジネス客狙う(中国新聞デジタル)
- メトロエンジンリサーチ — OTA公開価格データを集計(4都市の競合圏ADR・売切率、2025年6月〜2026年6月)