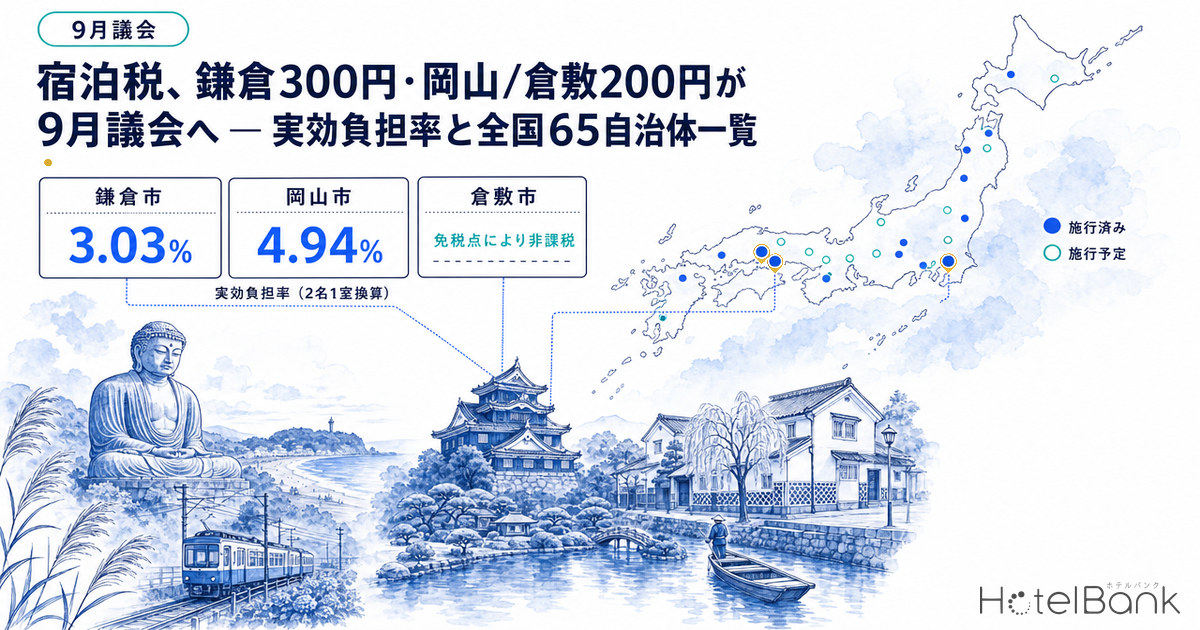
2026年8月24日に鎌倉市長が、翌25日に岡山市長が、それぞれ宿泊税条例案を9月定例議会へ提出する方針を表明した。倉敷市も1人1泊200円の条例素案について7月にパブリックコメントを実施済みで、箱根町議会も8月末に開会した9月定例会で宿泊税条例を審議している。地方の観光財源をめぐる制度整備が、2026年秋にひとつの山を迎えた格好である。
本稿では、この「9月議会」に条例案が集まった3市(鎌倉市・岡山市・倉敷市)の制度設計を一覧化したうえで、各市の実勢宿泊単価に税額を当てた実効負担率を試算し、2027年時点で施行済み/施行予定となる全国自治体の分布をマッピングする。最後に、宿泊事業者側の実務論点を整理する。個別自治体の制度の是非は論じない。
本記事における指標の定義
- ADR(推定成約ADR):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:素泊まりから食事付きまでを含む全プランの平均公開価格(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは基準が異なるため、本文では明確に区別して表記します。
- 実効負担率:宿泊税額 ÷ 1人1泊あたりの宿泊料金。本稿では推定成約ADR(1室)をそのまま1人分とみなす「1名利用」と、2で割る「2名1室換算」の2通りで試算しています。
- データ出典:メトロエンジンリサーチ(対象期間:2025年9月〜2026年8月の確定12ヶ月)
- — 鎌倉市300円・岡山市200円の宿泊税条例案が2026年9月定例議会へ。倉敷市は200円の素案でパブリックコメントを実施済み
- — 推定成約ADRに当てた実効負担率(2名1室換算)は岡山市4.94%・鎌倉市3.03%。1名利用では2.47%・1.51%
- — 倉敷市は免税点5,000円により2名1室換算の標準単価(約4,200円)が非課税域に入り、同じ200円でも岡山市と結果が分かれる
- — 定額制は単価が低いほど負担率が上がり、岡山市の200円は1人1泊約6,700円未満で定率3%を上回る
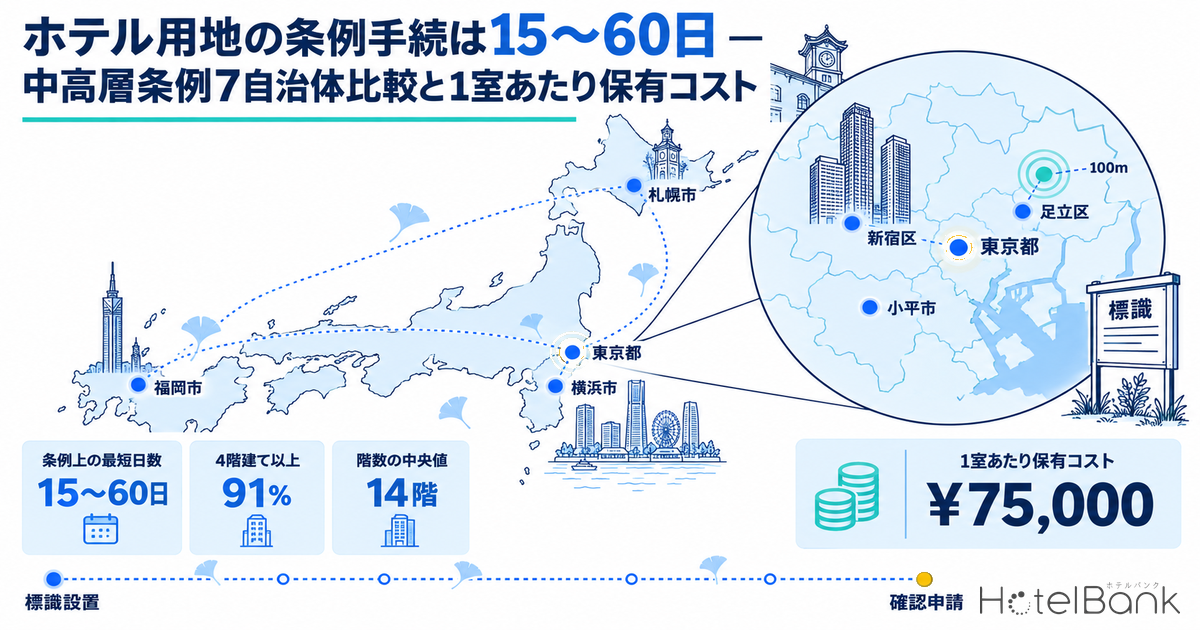
- — 事業者は施行の6〜12ヶ月前から特別徴収義務者登録・施行日をまたぐ予約の徴収方法・システム改修に着手が必要
9月議会に集まった3市 — 税額・免税点・施行時期の一覧
まず、3市の制度設計を並べる。3市とも「1人1泊あたりの定額制」という点では共通するが、税額と免税点の扱いが分かれる。鎌倉市が300円、岡山市・倉敷市が200円。免税点については、岡山市が低価格帯・修学旅行を含めて例外を設けない方針であるのに対し、倉敷市の素案は1人1泊5,000円未満を課税対象外としている。この免税点の有無が、後述する実効負担率の試算では決定的な差になる。
| 項目 | 鎌倉市(神奈川県) | 岡山市(岡山県) | 倉敷市(岡山県) |
|---|---|---|---|
| 税額 | 1人1泊 300円 | 1人1泊 200円 | 1人1泊 200円 |
| 方式 | 定額(一律) | 定額(一律) | 定額(一律) |
| 免税点 | 報道ベースでは「一律300円」とされ、免税点の設定は明示されていない | なし(低価格帯・修学旅行も例外を設けない方針) | 1人1泊5,000円未満は課税対象外 |
| 課税対象 | 市内のホテル・旅館・民泊等 約370施設 | 市内の宿泊施設 | 市内の宿泊施設 |
| 施行予定 | 2027年10月導入を目標 | 2027年度中(年度半ば)を目標 | 2027年度以降を目標 |
| 見込み税収 | 年間 約1億5,000万円 | 年間 約2億8,000万円 | 素案段階で公表値なし |
| 議会手続き | 8月24日に提出方針を表明。9月2日開会の9月定例会に提出 | 8月25日に提出方針を表明。9月1日開会の9月定例市議会に提出 | 7月3日〜31日に条例素案のパブリックコメントを実施 |
| 位置づけ | 神奈川県内2例目(湯河原町が2026年4月に先行) | 岡山市として初の法定外目的税 | 検討委員会が2026年6月に「一律定額制が適当」と答申 |
出典:各市の発表および報道(2026年7〜8月)よりホテルバンク編集部作成
なお、同じ「1泊5,000円以上で200円」という設計は島根県出雲市も採用しており、中国地方では制度設計の型がある程度そろってきている。鎌倉市の条例案は市内約370施設を対象とし、民泊も課税対象に含める方針が示されている。
実勢単価に税額を当てる — 掲載価格ではなく推定成約ADRで見る
実効負担率を試算するうえで、どの価格を分母に置くかは結論を大きく左右する。宿泊税の課税標準は多くの条例で「宿泊料金」であり、食事料金・サービス料・消費税を除いた素泊まり相当額が基準になる。したがって、食事付きプランまで含めた全プラン平均の掲載価格をそのまま分母に置くと、負担率は実態より小さく出る。
下図は3市と主な比較対象自治体について、掲載価格(全プラン平均・税込)と推定成約ADR(税抜相当)を並べたものである。倉敷市では掲載価格2万3,800円に対し推定成約ADRは8,500円で、倍率は2.8倍に達する。美観地区周辺の旅館が持つ2食付きプランが掲載価格を押し上げる一方、実際に売れている客室の多くは駅前のビジネスホテルという構図が読み取れる。本稿の以降の試算は、すべて推定成約ADRを分母に用いる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年9月〜2026年8月の確定12ヶ月平均)
| 自治体 | 掲載価格(全プラン平均・税込) | 推定成約ADR(税抜相当) | 倍率 | 掲載施設数 N | 推定成約ADR算出対象 N |
|---|---|---|---|---|---|
| 鎌倉市 | ¥33,900 | ¥19,800 | 1.71倍 | 75〜111 | 15〜19 |
| 岡山市(4区合算) | ¥15,700 | ¥8,100 | 1.94倍 | 61〜104 | 49〜53 |
| 倉敷市 | ¥23,800 | ¥8,500 | 2.81倍 | 67〜84 | 42〜43 |
| 盛岡市 | ¥15,100 | ¥7,300 | 2.05倍 | 44〜49 | 40〜44 |
| 那須町 | ¥34,200 | ¥19,900 | 1.72倍 | 195〜260 | 49〜54 |
| 箱根町 | ¥51,800 | ¥26,400 | 1.96倍 | 278〜386 | 170〜187 |
| 東京都 | ¥25,500 | ¥14,500 | 1.75倍 | 1,652〜2,417 | 1,067〜1,145 |
| 大阪府 | ¥18,200 | ¥10,400 | 1.76倍 | 871〜1,250 | 623〜653 |
| 京都市(11区合算) | ¥33,900 | ¥17,000 | 2.00倍 | 1,324〜1,908 | 410〜434 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年9月〜2026年8月・確定12ヶ月平均。N は月次の最小〜最大)
※岡山市・京都市は行政区ごとの集計行を掲載施設数で加重平均し、市全体の水準に戻している。鎌倉市の推定成約ADR算出対象は15〜19施設と相対的に小さく、月ごとの振れ幅が他都市より大きい点に留意されたい。
実効負担率の試算 — 岡山市4.94%、倉敷市は免税点でゼロになる
定額制の宿泊税は「1人1泊」に課される一方、当社が把握する単価は1室あたりである。そこで、1室を1名で使う場合(1人あたり宿泊料金=推定成約ADR)と、2名で使う場合(同=推定成約ADR÷2)の2通りで実効負担率を試算した。実際の1室あたり宿泊人数は施設や客層で異なるため、この2つは上限・下限のレンジと読むのが適切である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年9月〜2026年8月・確定12ヶ月平均に各条例の税額を適用)
| 自治体 | 税額体系 | 推定成約ADR(1室) | 1人1泊単価 (2名1室換算) | 税額 | 実効負担率 (2名1室換算) | 実効負担率 (1名利用) |
|---|---|---|---|---|---|---|
| 盛岡市 | 定額200円・免税点なし | ¥7,347 | ¥3,674 | ¥200 | 5.44% | 2.72% |
| 岡山市 | 定額200円・免税点なし(予定) | ¥8,091 | ¥4,046 | ¥200 | 4.94% | 2.47% |
| 京都市 | 段階制5区分 | ¥16,986 | ¥8,493 | ¥400 | 4.71% | 2.35% |
| 大阪府 | 段階制3区分・免税点5,000円 | ¥10,358 | ¥5,179 | ¥200 | 3.86% | 1.93% |
| 鎌倉市 | 定額300円(予定) | ¥19,804 | ¥9,902 | ¥300 | 3.03% | 1.51% |
| 箱根町 | 定額350円(2028年4月目標) | ¥26,385 | ¥13,192 | ¥350 | 2.65% | 1.33% |
| 那須町 | 段階制6区分 | ¥19,863 | ¥9,932 | ¥100 | 1.01% | 1.51% |
| 東京都(2027年4月〜) | 定率3%・免税点13,000円 | ¥14,531 | ¥7,266 | ¥0 | 0.00% | 3.00% |
| 倉敷市 | 定額200円・免税点5,000円(予定) | ¥8,450 | ¥4,225 | ¥0 | 0.00% | 2.37% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(青網掛けは9月議会に条例案が提出された3市)
試算から読み取れる点は3つある。
第一に、岡山市の200円は、単価水準の低さゆえに定額制としては高めの負担率になる。2名1室換算で4.94%、1名利用でも2.47%であり、東京都が2027年4月から導入する定率3%と近い水準に並ぶ。同じ定額制でも、推定成約ADRが2万6,000円台の箱根町(350円)では1.33〜2.65%にとどまる。定額制は単価が低いエリアほど負担率が高くなる構造を持つ。
第二に、倉敷市の免税点5,000円は、2名1室利用ではかなりの範囲で効いてくる。倉敷市の推定成約ADRは約8,500円で、これを2名で割った1人あたり単価は約4,200円と免税点を下回る。もちろん実際の課税判定は予約1件ごとの宿泊料金で行われるため、すべての2名利用が非課税になるわけではないが、市全体の標準的な水準が免税点の近傍にあることは、税収見込みと徴収実務の双方に影響する。倉敷市が素案段階で税収見込み額を示していないのも、この境界線の読みにくさと無関係ではないだろう。
第三に、鎌倉市の300円は、単価が高いぶん負担率としては中位に収まる。1.51〜3.03%で、京都市(2.35〜4.71%)や大阪府(1.93〜3.86%)より低い。市内約370施設という対象規模と年間1億5,000万円という税収見込みから逆算すると、年間およそ50万人泊が課税対象として見込まれている計算になる。
定額制の負担率は単価帯で大きく動く — 税額カーブで見る
定額制と定率制の性格の違いは、1人1泊あたりの宿泊料金を横軸に取った負担率カーブで視覚化できる。定額制は単価が下がるほど負担率が跳ね上がる双曲線を描き、定率制は水平線になる。免税点を持つ制度は、その手前で負担率がゼロに落ちる。
出典:各自治体の条例・条例案よりホテルバンク編集部作成
岡山市の200円は、1人1泊6,700円を境に東京都の定率3%を上回る。ドミトリーやカプセル、素泊まり特化型といった3,000〜5,000円帯の在庫では負担率が4〜7%に達する一方、1万5,000円を超える価格帯では約1.3%以下に収まる。鎌倉市の300円は境界が1万円で、同市の推定成約ADR(1万9,800円)を考えると、2名1室利用の標準的な単価帯(1人あたり約9,900円)がちょうどこの境界付近に位置している。
那須町が採用した6区分の段階制は、この双曲線を階段状に平準化する設計で、1万円未満100円から10万円以上3,000円まで幅を持たせている。倉敷市の免税点5,000円も、低価格帯の負担率上振れを抑える方向に働く。制度設計上の選択肢として、「定額+免税点」「段階制」「定率」の3つが、いずれも同じ論点に対する異なる解答であることが読み取れる。
2027年時点の全国分布 — 施行済み43地点・施行予定15地点
宿泊税は地方税法に基づく法定外目的税として、各自治体が条例で設定する。2002年の東京都を皮切りに、2017年の大阪府、2018年の京都市と続き、ここ2年で一気に広がった。本稿で施行日を確認できた自治体は61(東京都は2002年の導入時に1回のみ計上し、2027年4月の定率移行は再掲していない)で、うち2026年施行が31、2027年施行予定が13を占める。
出典:各自治体の条例・公表資料よりホテルバンク編集部作成(N=61自治体)
下の地図は、これらの自治体を施行状況別にプロットしたものである。県と県庁所在市が重複して課税する宮城県・仙台市、北海道・札幌市、福岡県・福岡市は同一地点として1点にまとめているため、地図上のピンは58点となる。これに9月定例会で審議中の4自治体(鎌倉市・岡山市・倉敷市・箱根町)を加えた62点を表示している。
出典:各自治体の条例・公表資料よりホテルバンク編集部作成
分布を見ると、北海道(道税と19市町村)と長野県(県税と4市町村)が面として濃く、ここに沖縄県(県税と6市町村、2027年2月施行)が加わる構図になる。逆に東北・北関東・四国・北陸には空白が残っており、盛岡市(2026年10月)・山形市(2027年4月予定)・那須町(2026年10月)がその先行例にあたる。中国地方では広島県(2026年4月)・松江市(2025年12月)に続いて岡山市・倉敷市・出雲市が動いており、2027年度にかけて面が埋まる方向にある。
制度の型としては、全国的には定額制が最も多く、段階制、定率制が続く。定率制は東京都(2027年4月)・山形市・苫小牧市・北広島市(いずれも予定)・倶知安町・沖縄県に限られるが、税収が単価上昇に自動追随する点で、単価の伸びが大きいエリアからの採用が目立つ。全国の税額・施行日の網羅的な一覧は宿泊税 全国一覧2026で整理している。
事業者の実務論点 — 登録・徴収タイミング・システム改修
条例が成立してから施行までは、鎌倉市で約1年、岡山市・倉敷市でおおむね1年〜1年半の準備期間がある。この間に宿泊事業者側が進める必要のある作業は、大きく4つに分けられる。
| 論点 | 内容 | 着手の目安 |
|---|---|---|
| 特別徴収義務者の登録 | 宿泊税は宿泊者が納税義務者、施設側が特別徴収義務者として徴収・申告納入を行う。施行日前に自治体への登録届出(施設ごと)が必要になるのが一般的で、民泊・簡易宿所も対象に含まれる。鎌倉市は民泊を含む約370施設を対象としており、住宅宿泊事業者にも同じ義務が生じる。 | 施行の3〜6ヶ月前(自治体の受付開始時期に合わせる) |
| 徴収タイミングと予約サイト経由の扱い | 課税判定は「宿泊日基準」が主流で、予約日・支払日ではなく実際に宿泊した日の条例が適用される。施行日をまたぐ事前予約分も課税対象となるため、施行前に受け付けた予約について、施設側が現地徴収するのか、予約時に上乗せ請求するのかを事前に決めておく必要がある。盛岡市も「事前に予約された方も課税対象」と周知している。予約サイト経由の事前決済・立替払いプランでは、宿泊税が決済に含まれるか現地収受かがサイト・プランによって異なるため、プラン単位での整理が要る。 | 施行の6〜12ヶ月前(予約受付開始日から逆算) |
| システム改修 | 予約管理・客室管理システム、精算機、領収書・請求書のフォーマット、会計科目(預り金処理)の設定変更が必要になる。免税点を持つ倉敷市方式では「1人1泊の宿泊料金」を人数按分して判定するロジックが要るため、定額一律の岡山市方式より改修範囲が広くなる。複数自治体に施設を持つチェーンでは、自治体ごとに税額・免税点・免除規定が異なるため、施設単位のパラメータ管理が前提になる。 | 施行の6〜9ヶ月前(改修費用の補助制度がある自治体は募集時期を確認) |
| 表示・告知 | 宿泊税は宿泊料金とは別建ての税であるため、料金表示に含めるか外書きにするかで、予約サイト上の見え方が変わる。同一料金でも外書きにすれば表示価格は据え置ける一方、現地精算での説明負荷が増える。施行済み自治体では外書き・現地収受を採る施設が多い。 | 施行の3〜6ヶ月前 |
出典:各自治体の公表資料・宿泊事業者向け案内よりホテルバンク編集部作成
とくに岡山市・倉敷市のように同一県内で2市が近い時期に施行する場合、県内で複数施設を運営する事業者は、税額は同じでも免税点の有無が異なる2つのルールを並行して扱うことになる。倉敷市方式では「1人1泊5,000円」の判定が必要で、1室を複数名で利用する場合の按分方法をどう定義するかが、システム改修の仕様を左右する。条例の確定を待たずに、素案段階で自社の予約データを当てて課税対象比率を試算しておくと、改修規模と税収インパクトの見当がつけやすい。
補助制度についても確認の価値がある。施行済みの自治体の一部では、宿泊税対応のためのシステム改修費に対する補助金が設けられている。募集時期は施行の半年前後に設定されることが多く、条例成立後の早い段階で自治体の観光担当部署に確認しておきたい。
まとめ
2026年9月の議会ラッシュで動いた3市は、いずれも1人1泊の定額制を採る一方、税額(鎌倉300円/岡山・倉敷200円)と免税点(岡山なし/倉敷5,000円未満非課税)で設計が分かれた。推定成約ADRに当てた実効負担率は、2名1室換算で岡山市4.94%、鎌倉市3.03%、倉敷市0.00%(免税点により非課税)となり、同じ「定額200円」でも単価水準と免税点の組み合わせで結果が大きく変わることが確認できる。
この3市と箱根町が加わることで、施行済み・施行予定の自治体は65に達する見込みである。事業者側の実務としては、特別徴収義務者の登録、施行日をまたぐ予約の徴収方法、免税点判定を含むシステム改修の3点が、施行の6〜12ヶ月前から動かすべき論点になる。条例の可決状況と施行日の確定は、各市の公表資料で随時確認されたい。
あわせて読みたい
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- 京都市宿泊税3月引き上げから3ヶ月実勢 — 1万円帯ホテルの予約・ADRは本当に動いたか
- 熊本市・宮崎市 宿泊税7月1日同時導入|夏ピークと課税が重なる九州2都市の市場影響
- ふるさと納税規制と宿泊税──地方自治体の収益構造シフトが宿泊市場に与える影響
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR・掲載価格(対象期間 2025年9月〜2026年8月の確定12ヶ月)
■ 自治体の発表・公表資料
- 岡山市「『岡山市の宿泊税の考え方(案)』に関する意見募集(パブリックコメント)の結果について」
- 那須町「那須町宿泊税の導入について」(2026年10月課税開始予定)
- 京都市「宿泊税について」(2026年3月1日宿泊分から改定)
- 大阪府「宿泊税制度が変わります!」(2025年9月1日改正)
■ 報道
- 神奈川新聞「鎌倉市が宿泊税導入へ 市議会に条例案の提出方針、県内2例目」(2026年8月24日会見)
- テレビ朝日系(ANN)「鎌倉市 宿泊税1人1泊300円の方針 年間約1.5億円の税収見込み」
- 山陽新聞「宿泊税2027年度半ば導入へ 岡山市、9月議会に条例案提案」(2026年8月25日)
- KSB瀬戸内海放送「1人1泊200円 倉敷市が宿泊税の条例素案を作成 パブリックコメントの募集開始」(2026年7月3日)
- 中国新聞「岡山市と倉敷市が宿泊税導入へ 1泊200円、条例案を提出へ」
- 日本経済新聞「岡山・倉敷市と島根・出雲市の宿泊税、1泊5000円以上で200円」
- タウンニュース「箱根町議会 9月定例会が開会 宿泊税条例など審議」(2026年8月29日)
- 神奈川新聞「箱根町の宿泊税、全国初の『法定外普通税』方針」
- 岩手県旅館ホテル生活衛生同業組合「【盛岡市】2026年10月1日〜『宿泊税』が始まります」
- TOKYO MX「東京の宿泊税、来年4月から『3%定率』に 民泊も対象」
- 下野新聞「那須町の宿泊税、初年度は1億1400万円の税収見込む」