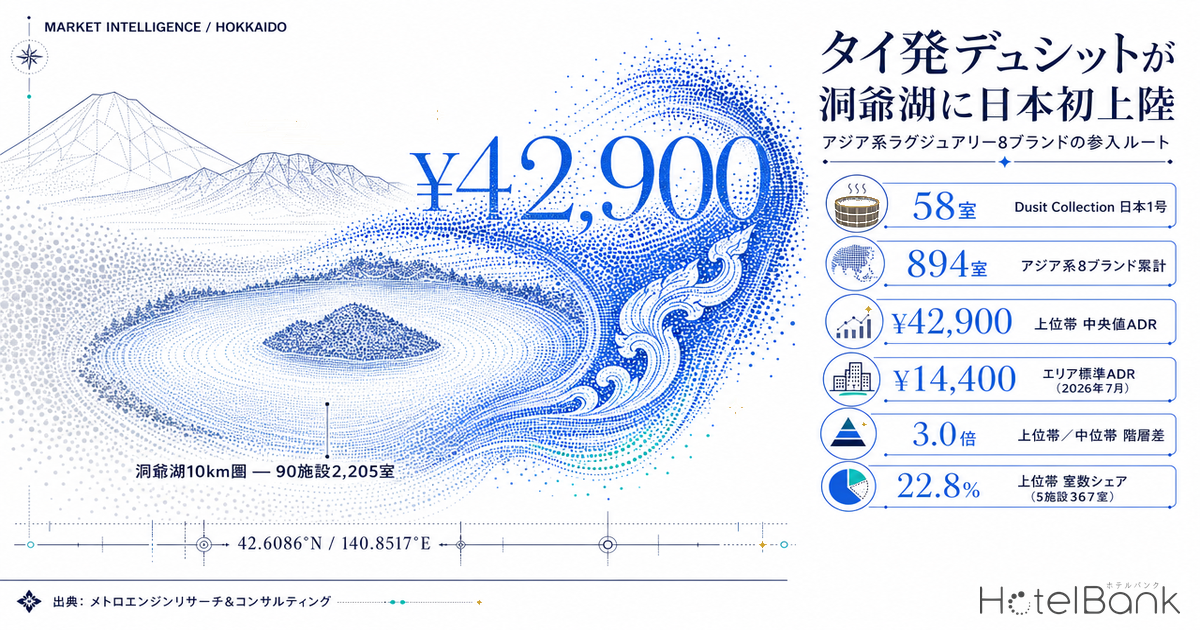
2026年7月1日、北海道虻田郡洞爺湖町の「WE Hotel Toya」が「WE Hotel Toya – Dusit Collection」としてリブランド開業した。タイのデュシット・インターナショナルが展開するラグジュアリーブランド「Dusit Collection」の日本第1号であり、同社にとっては京都の2施設に続く国内3施設目にあたる。注目すべきは参入の「形」だ。アジア系ラグジュアリーブランドの日本進出はこれまでほぼ例外なく新設案件だったが、今回は隈研吾氏デザイン監修の既存施設をそのまま看板だけ架け替える手法をとった。本稿では洞爺湖10km圏の供給を室単位で棚卸しし、アジア系8ブランドの参入実績と突き合わせて、この「リブランド型ルート」が持つ市場的な意味を定量的に読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均):素泊まりから食事付きまで全プランを含む公開価格の平均値(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは基準が異なります。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。都道府県・市区町村単位のマクロ指標としてのみ使用します。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 日本1号は58室のリブランド案件 — 一次情報で確認できたアジア系ラグジュアリー8ブランドの日本進出のうち、新設によらない唯一の事例。
- — 洞爺湖10km圏は90施設2,205室。推定成約ADRを算出できた22施設1,611室のうち、¥35,000以上の上位帯は5施設367室(22.8%)と薄い。
- — 上位帯¥42,900 対 中位帯¥14,100で3.0倍の階層差。60〜150室クラスの上位帯はほぼ空白で、既存ストックの引き上げ余地が残る。
- — 洞爺湖町の推定成約ADRは2026年7月で¥14,400(N=15施設)、前年同月比+2.1%。倶知安町のようなスキー型の季節変動を持たない安定型のプロファイル。
- — 2023年以降のアジア系6件はすべて100室前後以下・非東京。大都市の大型新築以外の参入ルートが実務的に機能する段階に入った。
日本初上陸は「新築」ではなく「架け替え」だった — 事実関係の整理
まず一次情報を確認しておく。トラベルボイスが2026年7月1日に報じた内容と、デュシット公式サイトの記載を突き合わせると、施設の輪郭は次のとおりである。全58室のうち55室がレイクビュー客室(37平方メートル)で、いずれもバルコニーにヒノキの露天風呂を備える。残る3室は186.2平方メートルのヴィラタイプで、グループ滞在に対応する。館内にはシグネチャーレストラン「EZO Cuisine」、カジュアルダイニング「La Saison」、「TARU Bar」が入り、La Saisonではトムヤムヌードルやカオソーイといったタイ料理が提供される。所在地は北海道虻田郡洞爺湖町洞爺町293-1で、洞爺湖を望む温泉施設(内湯・露天)を持つ。
建物そのものは新しくない。前身の「WE Hotel Toya」はGreenwood Capital Group株式会社が開発し、2018年9月にソフトオープン、同年11月18日にグランドオープンした施設で、隈研吾建築都市設計事務所によるデザイン監修を受けている。木製ルーバーのファサードとファブリックを多用したロビーが特徴で、開業当初の客室数は55室だった。つまり今回の日本上陸は、ゼロから建てた案件ではなく、開業から約7年半を経た既存資産にタイ資本のブランドを載せ替えたものである。デュシットにとっては、2023年6月開業の「ASAI京都四条」(114室)、同年9月開業の「デュシタニ京都」(147室)に続く国内3施設目にあたる。
| 項目 | 内容 | 出典 |
|---|---|---|
| 施設名 | WE Hotel Toya – Dusit Collection | デュシット公式サイト |
| リブランド開業日 | 2026年7月1日 | トラベルボイス(2026年7月1日) |
| 総客室数 | 58室 | デュシット公式サイト/トラベルボイス |
| レイクビュー客室 | 55室(37㎡・ヒノキ露天風呂付きバルコニー) | トラベルボイス |
| ヴィラ | 3室(186.2㎡) | トラベルボイス |
| デザイン監修 | 隈研吾建築都市設計事務所 | Greenwood Capital Group プレスリリース |
| 前身施設の開業 | 2018年11月18日グランドオープン(55室) | Greenwood Capital Group プレスリリース |
| 所在地 | 北海道虻田郡洞爺湖町洞爺町293-1 | デュシット公式サイト |
| 運営ブランド | Dusit Collection(デュシット・インターナショナル/タイ) | デュシット公式サイト |
| 日本国内の同社施設 | ASAI京都四条(114室・2023年6月)、デュシタニ京都(147室・2023年9月) | 各社プレスリリース |
洞爺湖10km圏の棚卸し — 90施設2,205室のうち、上位帯は5施設367室
次に、参入先の市場を室単位で数える。施設の座標から半径10km圏を抽出すると、メトロエンジンリサーチ&コンサルティングが追跡する範囲で90施設・計2,205室が確認できる。このうち直近12ヶ月(2025年8月〜2026年7月)に価格が観測できたのは58施設・2,003室、業態別の補正を経て推定成約ADRを算出できたのは22施設・1,611室である。1棟貸しの小規模宿が多数を占める市場構造のため、施設数の比率と客室数の比率は大きく食い違う点に注意が必要だ。
価格階層に分けると、市場の形がはっきり見える。推定成約ADRが¥35,000以上の上位帯には5施設・367室しかなく、推定成約ADRを算出できた1,611室の22.8%にとどまる。一方で¥12,000〜¥20,000未満の中位帯には6施設・827室が集中しており、室数ベースでは市場の過半を占める。大型の温泉旅館・リゾートホテルがこの帯に厚く積み上がり、その上に薄い上位帯が乗るという二層構造である。
| 価格階層(推定成約ADR) | 施設数 | 客室数 | 室数シェア | 階層中央値 | 代表的な構成 |
|---|---|---|---|---|---|
| 上位帯 ¥35,000以上 | 5 | 367 | 22.8% | ¥42,900 | 湖畔の高付加価値リゾート・小規模ラグジュアリー |
| 中上位帯 ¥20,000〜¥35,000未満 | 2 | 247 | 15.3% | ¥22,800 | 大型温泉ホテル1棟が大半を占める |
| 中位帯 ¥12,000〜¥20,000未満 | 6 | 827 | 51.3% | ¥14,100 | 洞爺湖温泉街の大型旅館・リゾート |
| 普及帯 ¥12,000未満 | 9 | 170 | 10.6% | ¥7,200 | 中小旅館・ペンション・ホステル |
散布図にすると、上位帯のなかでも規模の偏りが見て取れる。¥35,000以上の5施設のうち、100室を超えるのは1施設だけで、残る4施設は18室から80室の中小規模である。今回リブランドされた58室はこの中小規模の上位帯にちょうど収まるサイズであり、既存の市場構造に対して真正面からぶつかる大型供給ではない。むしろ「60〜150室クラスで上位帯」という帯は依然として薄く、エリアとしての伸びしろが残っている領域といえる。
エリアの単価はどう動いてきたか — 洞爺湖町の3年推移
洞爺湖町全体の推定成約ADRは、2024年から2026年にかけて概ね¥10,000台前半で推移している。2026年7月は¥14,400(N=15施設)で、前年同月の¥14,100から+2.1%。同じ北海道内でも、倶知安町が2026年2月に¥63,500(N=21施設)まで跳ね上がるようなスキーシーズンの季節変動を示すのに対し、洞爺湖町の年間変動幅は小さく、夏にゆるやかな山をつくる安定型のプロファイルである。
エリアの標準的な水準が¥14,000台であるのに対し、上位帯の中央値は¥42,900。3.0倍の段差がそこにある。この段差こそが、外資ブランドが地方リゾートに参入する際に狙う余地であり、同時に「エリア平均を引き上げる装置」としてブランドが期待される理由でもある。なお2026年8月以降の数値は調査時点の掲載水準に基づく推定であり、今後の販売動向で変動する。
需要側の環境も確認しておく。北海道全体の2026年7月の稼働率(OTA掲載在庫ベース・推定)は92.3%(N=1,293施設・92,099室)で、業態別ではデラックス94.0%、リゾート88.4%、旅館87.6%と、上位業態ほど在庫消化が進んでいる。高単価帯に需要が付いてくる局面にあることは、参入タイミングとして追い風といえる。
アジア系ラグジュアリー8ブランドの日本進出ルート
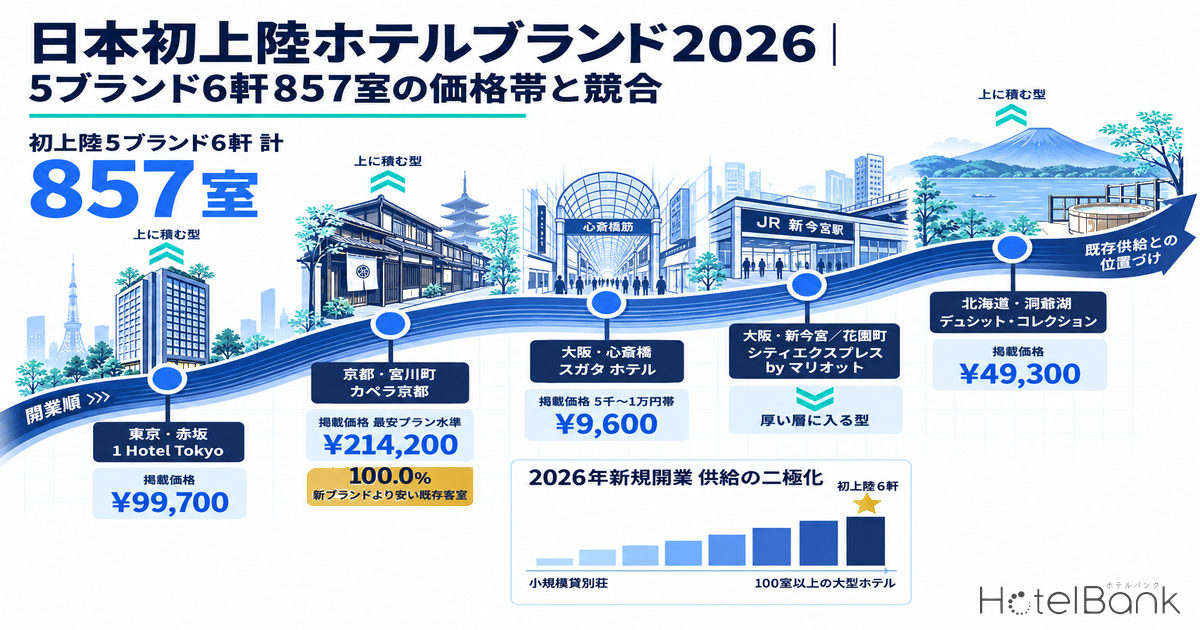
視野を全国に広げる。アジアに本拠を置くラグジュアリーホテルブランドの日本1号案件のうち、一次情報で開業日・客室数まで裏付けが取れたものを時系列に並べると、次の8件になる。香港系が3件、シンガポール系が2件、タイ系が3件(デュシット3ブランド)という構成である。
| ブランド | 本拠 | 日本での立地 | 開業 | 客室数 | 参入形態 |
|---|---|---|---|---|---|
| マンダリン オリエンタル | 香港 | 東京・日本橋 | 2005年12月 | 179 | 新設 複合ビル高層階 |
| シャングリ・ラ | 香港 | 東京・丸の内 | 2009年3月 | 200 | 新設 複合ビル高層階 |
| ASAI(デュシット) | タイ | 京都・四条烏丸 | 2023年6月 | 114 | 新設 |
| デュシタニ | タイ | 京都・下京区 | 2023年9月 | 147 | 新設 小学校跡地再開発 |
| バンヤンツリー | シンガポール | 京都・東山 | 2024年8月 | 52 | 新設 |
| ローズウッド | 香港 | 沖縄・宮古島 | 2025年3月 | 55 | 新設 ヴィラ型 |
| カペラ | シンガポール | 京都・宮川町 | 2026年3月 | 89 | 新設 小学校跡地再開発 |
| Dusit Collection | タイ | 北海道・洞爺湖 | 2026年7月 | 58 | リブランド 既存施設 |
この並びから読み取れることは3つある。第一に、2005年と2009年の香港系2件のあと13年以上の空白があり、2023年から一気に6件が集中している。第二に、初期2件が東京の複合ビル高層階に200室規模で入ったのに対し、2023年以降の6件はすべて100室前後以下の中小規模で、京都・宮古島・洞爺湖といった非東京の観光地に散っている。第三に、8件中7件が新設で、リブランド型は洞爺湖の1件のみである。
加えて、バンヤン・グループは京都に続く日本での複数の開業計画を公表しており、北海道ボールパークFビレッジ内の施設は2027年3月開業予定と発表されている。アジア系ブランドの日本展開はまだ入口の段階にあるとみるのが自然だろう。
新設型とリブランド型 — 資産価値の引き上げ余地をADR階層で読む
参入形態の違いは、投資の構造をまるごと変える。新設型は土地取得と建設工事を伴うため、時間と資本の投下量が大きい。国土交通省の建築着工統計をもとにした2025年のホテル建築費は全構造平均195.2万円/坪、S造240.5万円/坪、RC造202.6万円/坪で、2022年の138万円から歴史的な高水準が続いている。仮に58室規模・1室あたり延床60平方メートルのラグジュアリー施設を新設する場合、延床は約3,480平方メートル(約1,053坪)となり、建設費だけで20億〜25億円台が視野に入る計算になる(簡易試算)。同じラグジュアリー帯で新設とリブランドのどちらを選ぶかという分岐については、斑尾Mギャラリーと高松マンダリンの2スキーム比較でも投資構造を突き合わせている。
これに対しリブランド型は、既存の躯体と内装を活かすため、投下資本の中心は改装費とブランド関連コストに移る。洞爺湖町の公示地価が平均10,183円/㎡・前年比-2.43%と、ニセコ町の+13.26%(基準地価)とは対照的に落ち着いていることを踏まえると、このエリアでは「土地は安いが建設費が重い」という条件が成立している。既に隈研吾氏デザイン監修という資産品質を備えた建物が存在するなら、それを起点に据える判断には合理性がある。新築より短い期間と少ない資本でブランドを載せるという発想そのものの構造は、外資ブランドへのリブランド戦略で整理している。
新設型(8件中7件)
土地取得+建設。建設費は2025年実績で全構造平均195.2万円/坪、S造240.5万円/坪。供給を純増させるため、エリアの客室数そのものを押し上げる。京都のように再開発用地が出る都市部で成立しやすい。
リブランド型(8件中1件)
既存資産の看板架け替え。新規供給はゼロで、洞爺湖10km圏の2,205室は変わらない。改装費とブランド関連コストが中心となり、立ち上がりも速い。地方リゾートで既存の高品質ストックがある場合に選ばれる。
市場に生まれる余地
エリアの階層差は上位帯¥42,900 対 中位帯¥14,100で3.0倍。60〜150室クラスの上位帯は現状ほぼ空白で、既存ストックの品質を活かした引き上げ余地が残る領域といえる。
では、階層をひとつ上げることは収益にどう効くのか。ここでは各階層の中央値ADRに、比較のため一律の稼働率70%(通年ベースの共通前提)を当てはめた1室あたり年間客室売上を並べてみる。前提を揃えた単純な算術であり、実際には改装投資、食事売上、階層移動に伴う稼働率の変化など多くの要素が絡む点は強調しておきたい。
| 価格階層 | 中央値ADR | 1室あたり年間客室売上(稼働率70%・通年ベース換算) | 1階層上との差 |
|---|---|---|---|
| 上位帯 | ¥42,900 | ¥10,961,000 | — |
| 中上位帯 | ¥22,800 | ¥5,825,000 | +¥5,136,000 |
| 中位帯 | ¥14,100 | ¥3,602,000 | +¥2,223,000 |
| 普及帯 | ¥7,200 | ¥1,840,000 | +¥1,762,000 |
中位帯から中上位帯へ1階層動くだけで、1室あたり年間222万円の差が生まれる計算になる。60室規模なら年間1.3億円のオーダーだ。もちろんこれは到達可能性を保証する数値ではなく、階層間の距離感を示す物差しにすぎない。それでも、既存ストックを活かしたブランド導入という選択肢が、地方リゾートの資産価値にとってどれだけのレンジを持ちうるかは伝わるだろう。
ひとつ注意すべきは、洞爺湖のケースが「引き上げ」の事例かというと、そう単純ではない点である。前身のWE Hotel Toyaは直近12ヶ月の推定成約ADR中央値が¥45,100で、リブランド前からエリアの上位帯に位置していた。つまり今回は下位から上位への引き上げではなく、既に上位帯にある資産に国際ブランドの流通網とロイヤルティ会員基盤を接続する動きとして読むのが正確だ。リブランドから約6週間しか経っておらず、ブランド導入による単価への影響を数値で語れる段階にはない。効果の検証には少なくとも1年分の実績蓄積が必要である。
階層移動を稼働率で割り戻す — シナリオと2軸感応度
ここまでの数字は、すべて本稿が本文中で提示した実測値である。それらを恒等式「1室あたり年間客室売上=推定成約ADR×稼働率×365日」に入れ直すと、階層の距離感が幅を持った形で見えてくる。以下は新しい実証的な主張ではなく、既出の2数値を掛け合わせた算術にすぎない点をあらかじめ断っておく。
| シナリオ | 推定成約ADR | ADRの出所 | 稼働率 | 稼働率の出所 | 1室あたり年間客室売上 | 58室換算 |
|---|---|---|---|---|---|---|
| 悲観 | ¥42,900 | 上位帯の階層中央値 | 70.0% | 本稿共通の通年ベース前提 | ¥10,961,000 | 約6.36億円 |
| 中位 | ¥45,100 | 前身施設の直近12ヶ月 推定成約ADR中央値 | 87.6% | 旅館業態・2026年7月の推定稼働率 | ¥14,420,000 | 約8.36億円 |
| 楽観 | ¥45,100 | 同上 | 94.0% | デラックス業態・2026年7月の推定稼働率 | ¥15,474,000 | 約8.97億円 |
悲観と楽観の幅は1室あたり年間約450万円、58室換算で約2.6億円である。この幅の大半はADRではなく稼働率が生んでいる点に注意したい。上位帯のADRは¥42,900から¥45,100へ5.1%の差でしかないのに対し、稼働率は70.0%から94.0%まで24.0ポイント動くからだ。地方リゾートのラグジュアリー帯では、単価をどこまで取れるかと同じかそれ以上に、通年で在庫をどれだけ消化できるかが年間売上を左右する。
| 推定成約ADR\稼働率 | 70.0% | 87.6% | 88.4% | 92.3% | 94.0% |
|---|---|---|---|---|---|
| ¥14,100 | 360万円 | 451万円 | 455万円 | 475万円 | 484万円 |
| ¥22,800 | 583万円 | 729万円 | 736万円 | 768万円 | 782万円 |
| ¥35,000 | 894万円 | 1,119万円 | 1,129万円 | 1,179万円 | 1,201万円 |
| ¥42,900 | 1,096万円 | 1,372万円 | 1,384万円 | 1,445万円 | 1,472万円 |
| ¥45,100 | 1,152万円 | 1,442万円 | 1,455万円 | 1,519万円 | 1,547万円 |
グリッドを俯瞰すると、中位帯(¥14,100)は稼働率を94.0%まで引き上げても1室あたり年間484万円にとどまり、上位帯(¥42,900)が通年ベースの稼働率70.0%で得る1,096万円には届かない。稼働率の改善だけでは階層の壁を越えられないということだ。逆に言えば、既存ストックの品質を活かしてADR階層を一段上げる打ち手は、稼働率の改善余地とは別の軸で効く。洞爺湖のケースがリブランド型として注目される理由も、この2軸の独立性にある。
タイ市場という需要基盤 — ブランド選択の背景
デュシットがタイ資本であることは、単なる出自の話にとどまらない。訪日ラボの集計によれば、2025年の訪日タイ人数は123万3,103人で前年比7%増、旅行消費額は2,527億円と過去最高を更新した。JNTOの発信でも、タイ市場はリピーター比率が高く体験型コンテンツへの関心が強い市場として位置づけられている。北海道は東南アジア市場にとって雪と自然の代表的な目的地であり、タイ発ブランドが北海道の湖畔リゾートを日本1号に選んだことには、送客面での整合性がある。
加えて、北海道の高単価供給そのものが厚みを増している。星野リゾートをはじめとする国内系オペレーターの展開に加え、シンガポール系のバンヤン・グループが北海道ボールパークFビレッジ内での2027年3月開業を予定するなど、道内の上位帯は今後も担い手が増える見通しにある。洞爺湖のように既存ストックの質が高いエリアでは、新設を待たずにブランドを載せられることが、スピードの面での優位につながる(道内の既存旅館をブランド転換した例としては小樽リトリート 蔵群のケースも参考になる)。
まとめ — 参入ルートの選択肢が広がった
本稿の要点を整理する。第一に、Dusit Collectionの日本1号は58室のリブランド案件であり、一次情報で確認できたアジア系ラグジュアリー8ブランドの日本進出のうち、新設によらない唯一の事例である。第二に、参入先の洞爺湖10km圏は90施設2,205室の市場で、推定成約ADR¥35,000以上の上位帯は5施設367室(推定成約ADR算出ベースの22.8%)と薄く、60〜150室クラスの上位帯には空白が残る。第三に、エリアの階層差は上位帯¥42,900対中位帯¥14,100の3.0倍で、既存ストックを活かしたブランド導入は地方リゾートの資産価値に対して明確なレンジを持つ。
2023年以降のアジア系ブランド6件がいずれも100室前後以下の中小規模で非東京に展開していることを踏まえれば、日本のホテル市場は「大都市の大型新築」以外の参入ルートが実務的に機能する段階に入ったといえる。土地が安く、質の高い既存ストックがあり、上位帯が薄い地方リゾート——この条件を満たすエリアは洞爺湖だけではない。運営者にとっても、所有者にとっても、選択肢が一つ増えたことの意味は小さくないだろう。
⚠ 将来日程のADRに関する注意:本記事の2026年8月以降のADRは、調査時点でOTA上に公開されている販売価格に基づく推定値であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下落する可能性がある点にご留意ください。
あわせて読みたい
- 10万円超は1,291施設・3.1万室 — 高付加価値旅行者の県別受け皿マップ
- 福井3クラスタのADR階層 — 駅前・温泉・恐竜、アッパーミドル空白の投資余地
- 箱根の秋冬に積み上がる高単価供給 — 126室が入る価格階層を読む
- 道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- リブランド型 vs 新設型 — 地方ラグジュアリー外資進出の2スキーム比較【斑尾Mギャラリー×高松マンダリン2027】
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 2軍温泉地リブランド投資マップ 2026|湯河原・伊豆長岡・水上のM&Aターゲット分析
- 【取材】「醸す」を滞在の軸にした温泉宿「小樽リトリート 蔵群」2月24日リブランドオープン
参考資料・出典一覧
■ データソース
推定成約ADR・稼働率・施設マスターはメトロエンジンリサーチ&コンサルティングの集計データ(洞爺湖10km圏 90施設2,205室、うち価格観測58施設2,003室、推定成約ADR算出22施設1,611室。エリア月次は2025年8月〜2026年7月の月次中央値ベース、稼働率は2026年7月のOTA掲載在庫ベース推定)。施設・ブランドの開業日・客室数は各社公式サイトおよびプレスリリース、報道の一次情報。建築費は国土交通省 建築着工統計調査、地価は公示地価・基準地価、訪日タイ人統計はJNTOおよび訪日ラボ。
■ 試算前提
1室あたり年間客室売上=推定成約ADR × 稼働率 × 365日。稼働率70%は階層間比較のための通年ベース共通前提であり、特定施設の実績値ではありません。シナリオ表および2軸感応度グリッドの入力値(推定成約ADR ¥14,100〜¥45,100、稼働率70.0〜94.0%)はすべて本文中に提示した実測値であり、セルは両者の乗算のみで算出しています。新設建設費の簡易試算は58室×1室あたり延床60㎡=約3,480㎡(約1,053坪)に2025年のホテル建築費坪単価を乗じたもので、土地取得費・設計監理費・什器備品費・開業前費用は含みません。
■ 限界・留意点
推定成約ADRはOTA公開価格に業態別補正を適用した推定値であり、各施設の実際の成約価格・会計数値とは異なります。稼働率はOTA販売在庫に基づく推定で、マクロ指標としてのみ使用しています。2026年8月以降の数値は調査時点の掲載水準に基づく推定であり、今後の販売動向で変動します。価格階層の集計は半径10km圏の独自抽出によるもので、市区町村単位の公表集計とは母集団が異なります。リブランドから約6週間しか経過していないため、ブランド導入による単価への影響は本稿の検証範囲外です。シナリオ表・感応度グリッドは階層間の距離感を示す物差しであり、到達可能性の予測ではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(洞爺湖10km圏 90施設2,205室、推定成約ADR算出22施設1,611室)、稼働率(OTA掲載在庫ベース・推定)、施設マスター
■ 施設・ブランド一次情報
- WE Hotel Toya – Dusit Collection 公式サイト
- タイの高級ホテル「デュシット」が日本初上陸、北海道・洞爺湖で開業(トラベルボイス、2026年7月1日)
- 【WE Hotel Toya】隈研吾氏デザイン監修のホテルが2018年11月18日グランドオープン(Greenwood Capital Group)
- ASAI京都四条 予約開始(デュシット・インターナショナル)
- デュシタニ京都 9月1日開業(月刊ホテレス)
- バンヤンツリー、京都・東山に旗艦ホテルを開業(トラベルボイス)
- 「ローズウッド宮古島」2025年3月1日開業(ローズウッド ホテルズ&リゾーツ)
- Capella Debuts in Kyoto, Japan(Hospitality Net)
- 日本初進出「カペラ京都」宿泊予約を開始(NTT都市開発)
- シャングリ・ラ ホテル 東京(2009年3月開業・200室)
- マンダリン オリエンタル 東京(2005年12月開業・179室)
- バンヤン・グループ 日本におけるホテル開業計画(トラベル Watch)
■ 政府統計・公的データ