
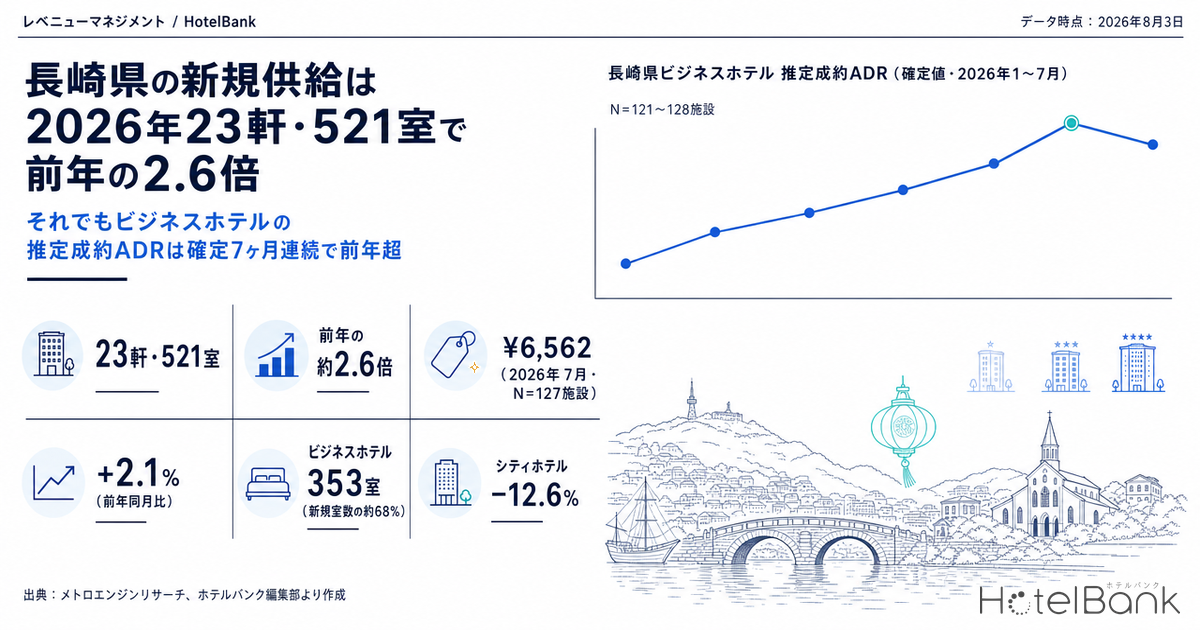
長崎県で2026年に開業した宿泊施設は23軒・合計521室。軒数では2025年の26軒を下回りながら、客室数は202室から約2.6倍に増えた。増分の中身は明確で、100室超の2軒だけで269室、全体の約52%を占める。業態別ではビジネスホテルが5軒・353室で室数の約68%を握る。ところが同じ長崎県のビジネスホテルの推定成約ADRは、2026年1月から7月までの確定7ヶ月すべてで前年同月を上回った(7ヶ月合計ベースで+2.9%、N=121〜128施設)。直近確定の2026年7月は¥6,562(N=127施設)で前年同月比+2.1%。一方で同じ県のシティホテルは7月に-12.6%(N=24施設)と二桁で沈んでいる。供給が増えた業態が価格を保ち、供給が増えていない上位価格帯が下げている——この非対称が、いま長崎県で価格を組む側が最初に見るべき構図である。
対象: 長崎県のビジネスホテル N=127施設・シティホテル N=24施設(推定成約ADR・2026年7月確定値)、推定OCCはビジネスホテル115施設・9,654室。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年8月3日。
- — 23軒・521室:2026年の長崎県の新規開業は軒数で前年比3軒減ながら、室数は約2.6倍。100室超の2軒だけで269室(全体の約52%)を占める。
- — 新規室数の約68%がビジネスホテル。353室は既存ストック(115施設・9,654室)比で約3.7%にあたり、前年の約1.2%から3倍強に上がった。
- — 推定成約ADRは確定7ヶ月連続で前年超。2026年1〜7月すべてで前年同月を上回り、7ヶ月合計+2.9%、7月は¥6,562(N=127施設)。
- — 下げたのは供給が乗っていない上位帯。2026年7月の前年同月比はシティホテル-12.6%(N=24施設)、リゾートホテル-11.3%(N=36施設)。
軒数は減って室数は2.6倍 — 2026年の新規供給は「大型化」した
まず供給側の実像を室数規模で層別する。長崎県の2026年新規開業は23軒・521室、2025年は26軒・202室。軒数はむしろ3軒減っているにもかかわらず、客室数は319室増えた。1軒あたりの平均室数は2025年の約7.8室から2026年は約22.7室へと約2.9倍になっている。つまりこの1年で起きたのは「開業ラッシュ」ではなく「1件あたりの箱の大型化」である。
層別すると、2025年は1〜9室の小規模施設が20軒(45室)と軒数の8割弱を占め、50室以上は1軒(55室)のみだった。2026年は1〜9室が14軒(34室)に減る一方、50室以上が4軒・390室(室数の約75%)、うち100室以上が2軒・269室(同約52%)に集中する。100室超の2軒はいずれもビジネスホテル業態で、県央エリアに立地する。
本記事の新規開業の集計はOTA掲載確認ベースです。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載となるため、直近以降の月・年は今後の掲載で軒数・室数が増加する可能性があります。2026年の値は取得時点の集計であり、通年が確定した2025年との軒数比較は、この掲載ラグの影響を含む点に留意が必要です。確認申請ベースの建築計画パイプライン(国土交通省「建築動態統計調査」)と併せて参照することを推奨します。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、長崎県2025年26軒・2026年23軒)、ホテルバンク編集部より作成
| 室数規模 | 2025年 軒数 | 2025年 室数 | 2026年 軒数 | 2026年 室数 |
|---|---|---|---|---|
| 1〜9室 | 20 | 45 | 14 | 34 |
| 10〜49室 | 5 | 102 | 5 | 97 |
| 50〜99室 | 1 | 55 | 2 | 121 |
| 100室以上 | 0 | 0 | 2 | 269 |
| 合計 | 26 | 202 | 23 | 521 |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、長崎県2025年26軒・2026年23軒)、ホテルバンク編集部より作成
この521室という数字は、全国47都道府県の2026年新規供給合計31,478室(1,095軒)のうち約1.7%にあたり、都道府県順位では20位。首位の沖縄県2,789室、2位の大阪府2,521室、九州内で見ても熊本県1,164室・福岡県1,146室と比べれば絶対量は小さい。長崎県で起きているのは全国上位の供給ラッシュではなく、「特定業態・特定エリアに厚く乗る、局所的で大きめの一撃」と捉えるのが正確だ。
もう一つ重要なのが、増えた353室のビジネスホテル客室が既存ストックのどれだけにあたるかである。長崎県でOTA等に在庫が掲載されているビジネスホテルは115施設・9,654室(2026年7月時点)。ここに353室が乗ると既存ストック比で約3.7%。2025年の新規ビジネスホテル111室は同じ母数に対して約1.2%だったから、供給インパクトの水準は前年の3倍強に上がったことになる。県内全体(OTA等に掲載のある399施設・18,915室)に対しては521室で約2.8%相当だ。数%という数字は一見小さいが、稼働率の実務感覚では数ポイントの押し下げ要因になり得る規模である。
供給が乗ったビジネスホテルのADRは7ヶ月連続で前年超、下げたのはシティホテル
次に価格側を見る。長崎県ビジネスホテルの推定成約ADR(確定値)は、2026年1月¥6,644(N=124)から7月¥6,562(N=127)まで推移し、確定している7ヶ月すべてで前年同月を上回った。月別の前年同月比は+3.2%(1月)、+4.9%(2月)、+3.2%(3月)、+0.8%(4月)、+5.9%(5月)、+0.2%(6月)、+2.1%(7月)。7ヶ月合計ベースでは+2.9%である。伸び幅が薄いのは4月(+0.8%)と6月(+0.2%)で、この2ヶ月はほぼ前年並みに張り付いた。逆に5月は¥7,196(N=128)と当年の最高値をつけ、前年同月¥6,792(N=122)から+5.9%と最大の伸びを記録している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
年重ねで見ると、長崎県のビジネスホテルは5月と8月に山、6月と9月に谷という形状を持つ。2025年は5月¥6,792→6月¥6,381(-411円)、8月¥7,070→9月¥6,408(-662円)と、山の翌月に大きく落ちる。2026年も5月¥7,196→6月¥6,393(-803円)と同じ形が再現された。この「山の翌月に落ちる」季節形状は、年をまたいでも安定して現れている。なお2026年8月以降の月は現時点の販売状況に基づく推定であり、前年の確定値との単純比較は月末の確定を待つ必要があるため、本記事では確定月のみを扱う。
ここで業態を横に並べると、長崎県で何が起きているかが鮮明になる。2026年6月・7月の前年同月比は、ビジネスホテルが+0.2%・+2.1%であるのに対し、シティホテルは-12.9%・-12.6%、リゾートホテルは-1.8%・-11.3%。旅館は+4.6%・+3.2%とプラスを維持している。新規供給の約68%が乗ったビジネスホテルが価格を保ち、供給がほとんど乗っていないシティホテル・リゾートホテルの上位価格帯が二桁で下げている。供給量と価格下落は、少なくとも直近の長崎県では同じ場所に出ていない。業態ごとに前年同月比の向きが割れるこの現象は長崎県に限った話ではなく、業態間で開く価格の二極化2026が都道府県×カテゴリ別に分解している。
| 業態 | 2026年5月 (前年同月比) |
2026年6月 (前年同月比) |
2026年7月 (前年同月比) |
N(2026年7月) |
|---|---|---|---|---|
| ビジネスホテル | ¥7,196 (+5.9%) | ¥6,393 (+0.2%) | ¥6,562 (+2.1%) | 127施設 |
| シティホテル | ¥13,638 (-5.7%) | ¥10,016 (-12.9%) | ¥10,409 (-12.6%) | 24施設 |
| リゾートホテル | ¥18,356 (+12.6%) | ¥13,454 (-1.8%) | ¥14,176 (-11.3%) | 36施設 |
| 旅館 | ¥10,701 (+14.5%) | ¥8,796 (+4.6%) | ¥9,631 (+3.2%) | 67施設 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。いずれも確定値(前年同月も確定値)同士の比較。
需要側の現況 — 日曜と金曜が谷、土曜が山という曜日形状
価格が保てているなら需要側はどうか。長崎県ビジネスホテルの推定OCC(OTA掲載在庫ベース)は2026年7月の月平均で86.1%(115施設・9,654室)、シティホテルは83.6%(24施設)。曜日別に均すと、ビジネスホテルは土曜90.0%が最高で日曜79.8%が最低、その差は10.2ポイントある。月曜も83.4%、金曜84.6%と週内では低い側に入る。シティホテルは土曜91.5%が突出し、月曜80.2%が最低で、平日は80%台前半に横並びとなる。日曜や月曜が谷になる曜日形状はビジネスホテルに広くみられ、愛知・広島のビジネスホテル 曜日別稼働の形でも同種の谷が確認できる。
| 曜日(2026年7月) | 月 | 火 | 水 | 木 | 金 | 土 | 日 |
|---|---|---|---|---|---|---|---|
| ビジネスホテル 推定OCC | 83.4% | 89.0% | 87.9% | 87.5% | 84.6% | 90.0% | 79.8% |
| シティホテル 推定OCC | 80.2% | 82.8% | 82.3% | 82.8% | 83.5% | 91.5% | 82.8% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。対象月2026年7月・ビジネスホテル115施設/シティホテル24施設の日次平均を曜日で集計。
さらに先の宿泊日について、ブッキングカーブ(宿泊日の45日前から直近までの推定OCCの累積推移)を見る。長崎県ビジネスホテルの5つの宿泊日を並べると、盆期の8月14日(金)は45日前78.6%→30日前82.1%→直近(残り12日)84.9%で、45日前から+6.3ポイント上積みされた。8月22日(土)は81.1%→83.4%→84.9%(残り20日)で+3.8ポイント。対して8月28日(金)は73.0%→75.3%→75.9%(残り26日)と、45日前の水準そのものが約8ポイント低い。9月に入ると9月5日(土)が45日前74.9%、9月12日(土)が45日前83.4%と、同じ土曜でも8.5ポイントの開きがある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 宿泊日 | 45日前 | 30日前 | 直近観測 | 45日前からの上積み |
|---|---|---|---|---|
| 8月14日(金) | 78.6% | 82.1% | 84.9% 残り12日 | +6.3pt |
| 8月22日(土) | 81.1% | 83.4% | 84.9% 残り20日 | +3.8pt |
| 8月28日(金) | 73.0% | 75.3% | 75.9% 残り26日 | +2.9pt |
| 9月5日(土) | 74.9% | — | 75.8% 残り34日 | +0.9pt |
| 9月12日(土) | 83.4% | — | 83.5% 残り41日 | +0.1pt |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。長崎県ビジネスホテル・推定OCC(OTA掲載在庫ベース)。9月5日・9月12日は宿泊日まで30日以上あるため30日前の観測点はまだ存在しない。
読み取れるのは、45日前時点の水準そのものが宿泊日ごとに10ポイント前後ばらついていることだ。8月28日(金)と9月5日(土)は73〜75%台からのスタートで、8月14日や9月12日より1割近く低い位置にいる。供給が数%増えた局面では、この「低い位置から始まる日」が最初に価格圧力を受けやすい。45日前の水準と直前までの上積みがどう関係するかは、栃木県の業態別ブッキングカーブ2026年8〜9月が業態別に検証している。
長崎県のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
(1) 「供給が増えた=値下げ」という反射は、いまの長崎県のデータには支持されていない。2026年に新規客室の約68%が乗ったビジネスホテルは、確定7ヶ月すべてで前年同月を上回り、直近確定の7月は¥6,562(N=127施設)で+2.1%。一方で供給がほとんど乗っていないシティホテルは7月-12.6%(N=24施設)と下げている。自館が県内ビジネスホテル帯にいるなら、市場全体の平均が前年を上回っている以上、先回りしてベースレートを削る根拠は現時点では見当たらない。むしろ守りどころは「削らないこと」の側にある。
(2) 上位価格帯からの下降圧力を、自館の価格帯の上側で受ける可能性がある。シティホテル¥10,409、リゾートホテル¥14,176(いずれも2026年7月確定値)という上位帯が二桁で下がると、そこと自館の上位客室タイプ・ハイシーズン設定との距離が縮まる。自館の最上位カテゴリの設定が、市場のシティホテル水準にどこまで接近しているかを一度突き合わせておきたい。
(3) 季節形状は年をまたいで安定している。5月と8月が山、6月と9月が谷という形は2025年・2026年ともに現れ、5月→6月の落差は2025年で411円、2026年で803円だった。価格改定カレンダーは「年明けに一律で何%上げる」ではなく、この山谷に合わせて刻む余地がある。特に5月は2026年に¥7,196(N=128施設)と当年最高値をつけており、市場が最も値を取れた月である。
(4) 曜日と宿泊日単位のばらつきが、量の勝負どころを示している。2026年7月のビジネスホテルは土曜90.0%・日曜79.8%と10.2ポイント差。加えて先の宿泊日でも、45日前時点の推定OCCが73.0%(8月28日・金)から83.4%(9月12日・土)まで開いている。曜日一律の施策ではなく、45日前時点で低い位置にある日を特定してから在庫と露出を配分する順序が有効になる。
以上を踏まえた時間軸別のアクションプランを整理する。数値トリガーはすべて本記事で提示した市場値に紐づけている。
| 時間軸 | 打ち手 | 判断トリガー | 狙い |
|---|---|---|---|
| 今日〜今週 | 直近30日以内の宿泊日を曜日でグルーピングし、日曜・月曜のベースレートを点検する | 市場の日曜79.8%・月曜83.4%(2026年7月・ビジネスホテル115施設)に対し、自館の同曜日が明確に下回っている場合 | 谷曜日の穴埋めを値引き一択にせず、滞在条件側の設計余地を残す |
| 今日〜今週 | 自館の8月・9月の平均設定単価を、直近確定月の市場水準と並べて確認する | 自館の設定が市場のビジネスホテル推定成約ADR ¥6,562(2026年7月確定・N=127施設)を大きく下回ったままなら | 供給増への先回りディスカウントで自ら市場水準を割りに行くのを避ける |
| 2週間以内 | 45日前時点の市場水準が低い宿泊日を抽出し、その日に限って露出配分を厚くする | 市場が45日前で73〜75%台にとどまる日(8月28日・9月5日の型)に自館の予約ペースも重なっている場合 | 全日一律の販促ではなく、立ち上がりの弱い日にだけ量を取りに行く |
| 2週間以内 | 上位客室タイプ・上位プランの価格帯を、市場の上位業態水準と突き合わせる | 市場シティホテルが前年同月比-12.6%(2026年7月・N=24施設)で下げている中、自館上位帯がその水準に接近している場合 | 上からの価格圧力を受ける前に、上位帯の差別化要素を価格以外で用意する |
| 来月に向けて | 9月の設定を「山の翌月の谷」として先に設計し直す | 2025年の8月¥7,070→9月¥6,408(-662円)という市場の落差が、自館の9月設定に反映されていない場合 | 谷月に価格だけで戦わずに済むよう、平日需要の取り方を先に決めておく |
| 来月に向けて | 2027年5月に向けた価格改定カレンダーの起点を仮置きする | 市場の5月が¥7,196(2026年確定・N=128施設)で前年同月比+5.9%と当年最大の伸びだった点を、自館が取り切れていない場合 | 最も値を取れる月から逆算して年間の刻みを組み直す |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 長崎県の供給増を読む3つの物差し
物差し1:供給は「軒数」でなく「室数×業態」で数える。2026年の長崎県は23軒と軒数では前年の26軒を下回りながら、室数は521室と約2.6倍。しかもその約68%(353室)がビジネスホテル、約52%(269室)が100室超の2軒に集中している。軒数だけを見れば「前年より落ち着いた」と誤読しかねない。自館の競合圏を測るときも、開業件数ではなく同業態の室数増が既存ストック比で何%かを出す(長崎県ビジネスホテルでは約3.7%)。
物差し2:価格の下落圧力は、供給が乗った業態に出るとは限らない。2026年7月の前年同月比はビジネスホテル+2.1%(N=127施設)に対し、シティホテル-12.6%(N=24施設)、リゾートホテル-11.3%(N=36施設)。供給が最も乗った業態が最も価格を保っている。自館の危機感は「近所に開業したか」ではなく「自館の価格帯の上下で何が起きているか」から組み立てるほうが実態に合う。
物差し3:先行きは45日前の位置で仕分ける。同じ土曜でも45日前の推定OCCは74.9%(9月5日)と83.4%(9月12日)で8.5ポイント開く。残り12日まで観測が進んだ8月14日(金)は45日前から+6.3ポイント積み上がったが、9月の2日はまだ残り34日・41日の観測にとどまり、上積みはこれからの局面にある。45日前の水準を毎週スナップショットで押さえ、低い位置から始まる日にだけ手を打つ運用が、供給が数%増える局面での現実的な守り方になる。
データについて
推定OCCの定義: OTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(高めに出る)。本記事では対象月2026年7月(長崎県ビジネスホテル115施設・9,654室/シティホテル24施設)の日次値を集計した。
ブッキングカーブ: 宿泊日の45日前から直近までの観測に基づく。対象は長崎県のビジネスホテル、宿泊日は2026年8月14日・8月22日・8月28日・9月5日・9月12日。観測時点の施設数は各断面で84〜115施設。
推定成約ADRの定義: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。本記事では確定値の月のみを使用し、前年同月比は確定値同士で算出している。
対象Nの内訳: 推定成約ADR(2026年7月確定値)はビジネスホテル127施設、シティホテル24施設、リゾートホテル36施設、旅館67施設。前年同月(2025年7月)はそれぞれ122施設、25施設、35施設、71施設。新規供給は長崎県の2025年26軒・2026年23軒を室数規模で層別した。全国比較は2026年の47都道府県合計1,095軒・31,478室。
■ データソース
新規開業の軒数・室数は、メトロエンジンリサーチのOTA掲載確認ベース集計(長崎県・2025年/2026年、全国比較は同一集計の47都道府県分)。推定成約ADRは同社の都道府県×業態別の月次集計(2名1室基準)。推定OCCおよびブッキングカーブは同社のOTA掲載在庫の日次観測(長崎県・業態別)。建築計画のパイプラインは参考として国土交通省「建築動態統計調査」を挙げている。
■ 試算前提
前年同月比はいずれも確定値同士の比較で、当月以降の推定値は含めない。既存ストック比は当該業態のOTA掲載在庫(ビジネスホテル115施設・9,654室/県全体399施設・18,915室、いずれも2026年7月時点)を分母とする。曜日別は対象月の日次値を曜日で単純平均した。ブッキングカーブは宿泊日の45日前以降の観測のみを用い、45日前より前の断面は扱わない。
■ 限界・留意点
(1) 新規開業はOTA掲載確認ベースのため、事前掲載が全体の約19%にとどまる掲載ラグを含み、直近の月・年ほど過少に出る。(2) 推定OCCはOTA掲載在庫の消化率であり、実客室稼働率とは定義が異なる(高めに出る)。2026年7月の日次の観測施設数はビジネスホテルで111〜115施設、シティホテルで23〜24施設と幅がある。(3) 推定成約ADRは公表運営実績との照合で誤差中央値6.6%。(4) 本記事の数値は2026年8月3日時点のスナップショットであり、在庫・販売状況の変動により事後に動く。
データ時点: 2026年8月3日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。