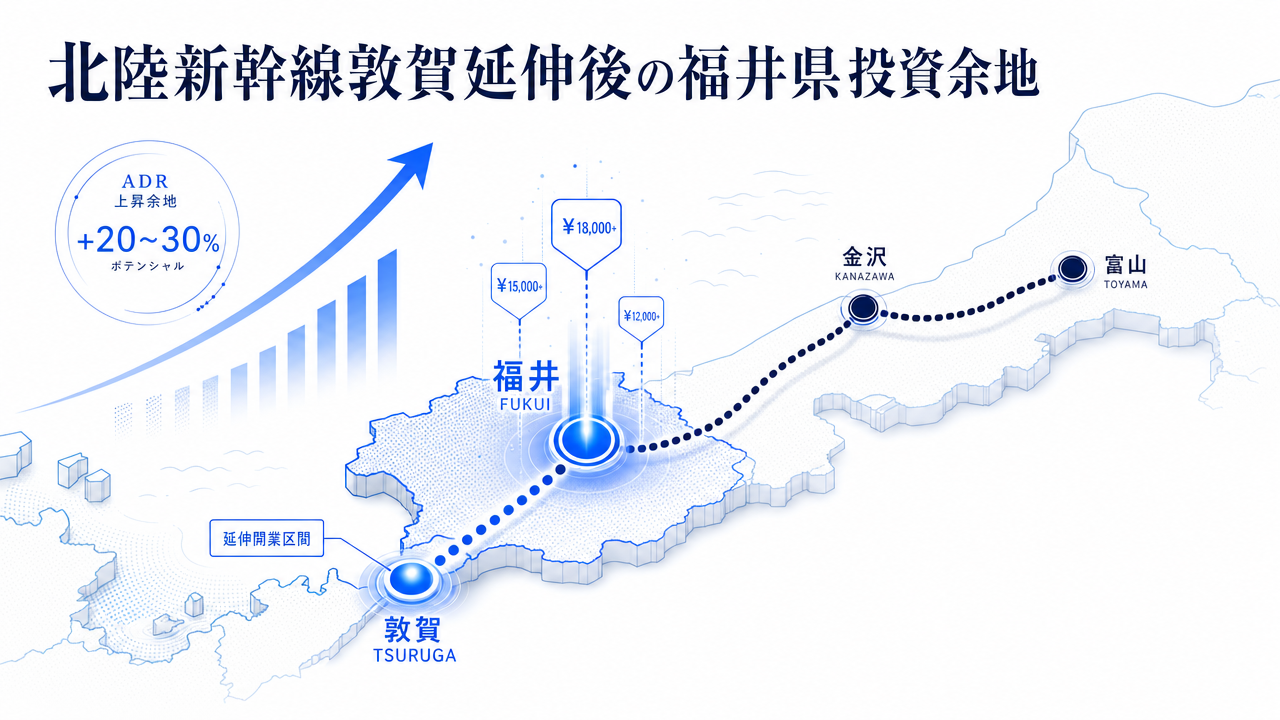
2024年3月の北陸新幹線・敦賀延伸から2年が経過した。福井県の観光入込客数は2024年に2,069万人と過去最高を更新し、関東圏からの来訪は4割以上伸びた。一方で「京都と金沢に挟まれ、宿泊では伸び悩む」という見立ても根強い。本稿では、福井県のADR水準・新規開業・推定稼働率を石川県(金沢)・富山県と並べ、若狭湾プレミアムリゾート構想と民宿リニューアル支援を開発パイプラインの起点として位置づけながら、「供給薄×需要流入」の非対称が生む利回り余地を需給データで読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けること、および1名利用の予約も2名料金で集計されることから、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 福井県の平均ADRは約¥42,700(2025年4月〜2026年6月のOTA公開価格)で、石川県(金沢)の約¥38,700を約110%上回る。「格下」イメージとは逆のホワイトスペースが存在する。
- — 2024年の観光入込客数は前年比17.6%増の2,069万人、宿泊単価は2万4,913円と過去最高。北陸新幹線敦賀延伸が需要の入口を拡げている。
- — ADR階層は芦原・三国が頂点、敦賀・福井市が需要の入口という二層構造。高単価を取り込む高付加価値供給は依然として薄い。
- — 「需要流入×供給薄」の非対称が利回り余地の源泉。嶺南エリアの開発簡易試算では、プレミアム新設型(20室・ADR¥52,000・想定稼働率60%)で年間客室売上 約2.28億円・想定GOP 約0.68億円を見込む。
- — 若狭湾プレミアムリゾート構想と民宿リニューアル支援が開発パイプラインを後押し。県外デベロッパー参画(VIBROA等)が嶺南のホワイトスペースを顕在化させつつある。
敦賀延伸2年 — 需要は流入、客室単価は金沢に肉薄
結論を先に置く。福井県の客室単価は、しばしば「格下」と見なされがちな実態とは裏腹に、すでに石川県(金沢)を上回る水準にある。メトロエンジンリサーチ&コンサルティングが集計した2025年4月〜2026年6月のOTA公開価格によれば、福井県の平均ADRは約¥42,700。同期間の石川県は約¥38,700、富山県は約¥34,000で、福井は石川の約110%、富山の約126%に達する。これは芦原温泉・三国・永平寺周辺に厚みを持つ料理旅館の高単価帯が県平均を押し上げているためであり、「福井は安い」という通念とは異なる構造が確認できる。福井・敦賀・小松・金沢を都市単位で並べた比較は、敦賀延伸3年目の4都市ADR徹底比較でさらに細かく追っている。
需要側も追い風が続く。福井県の発表によると、2024年の観光入込客数は前年比17.6%増の2,069万人、観光消費額は同23.5%増の1,513億円でいずれも過去最高となった。延べ宿泊客数は同7.6%増の317万人、宿泊単価は前年比3,326円増の2万4,913円で過去最高を更新している。JR西日本によれば北陸新幹線の利用者は敦賀延伸が寄与し990万人と10年目で最多を記録した。需要の入口は確実に広がっている一方で、宿泊の取り込みは入込客の伸びに対してまだ緩やかであり、ここに「滞在の付加価値化」という成長余地が横たわる。入込客の伸びに宿泊が追いつかない構造については、宿泊者数4%減と若狭湾構想が示す『2年目の壁』が背景を掘り下げている。
月次で見ると、3県とも紅葉期(11月)とお盆(8月)にピークを迎える共通の季節性を持つ。注目すべきは、福井が2025年11月に¥48,300と3県で最高値を付け、年間を通じて石川を概ね上回って推移している点である。富山との差はさらに明確で、福井は通年で1〜2割高い帯に位置する。この単価の厚みは、後述する高単価リゾート帯の存在によって支えられている。
供給パイプライン — 延伸を起点に開業が加速、構想と補助が後押し
新規開業の動きも、延伸前後で明確に変化している。メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)で福井県の新規開業をたどると、コロナ期の2020〜2021年は年2〜6件に落ち込んでいたが、2022年16件、2023年14件、そして延伸を挟む2024年20件・527室、2025年19件・388室と回復・加速している。石川県が能登半島地震の影響もあり2023〜2024年に開業件数を落としたのと対照的に、福井は新幹線効果を取り込む形で供給が動き始めた段階にある(能登復興と敦賀好調という北陸の二極化は和倉温泉×能登復興ホテル投資最新動向で詳しく分析している)。
※新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある。2026年の件数が少なく見えるのは観測リードタイムによるもので、供給が枯れるという意味ではない。
この供給回復を政策が後押しする構図が、福井の投資余地を考えるうえで重要だ。第一の柱が「若狭湾プレミアムリゾート構想」である。福井県と嶺南6市町(敦賀・小浜・美浜・高浜・おおい・若狭)が2025年2月にプロジェクトを立ち上げ、県や市町が所有・管理する優れた景観地8〜9カ所を対象に民間投資を公募。富裕層・インバウンドを呼び込む統一ブランドのリゾートエリア形成を狙う。日本経済新聞によれば、県と6市町は公募で富裕層向けリゾート開発を募り、敦賀以西への新幹線効果の波及を見据える。2025年9月には株式会社VIBROA(東京都港区)が小浜市のエンゼルライン第2展望スペース整備計画で優先交渉権者に選定され、基本協定を締結。県外デベロッパーの参画が具体化し始めている。
第二の柱が、福井県の「多様な宿泊施設整備支援事業」と坂井市などの民宿リニューアル支援だ。県の制度は、改修後にすべての客室の平均客室単価が2万円以上となることを要件に、総事業費2,000万円超の改修事業に対し助成率2分の1・最大6,000万円を補助する。坂井市では古民家・空き家を活かした宿へのリニューアルに上限1,000万円を補助する独自制度もある。いずれも「数を増やす」のではなく「単価を引き上げる高付加価値化」を条件に据えており、政策のベクトルが本稿の需給分析と一致している点に注目したい。
立地別ADR階層 — 芦原・三国が頂点、敦賀・福井市が需要の入口
福井県内を市町単位で見ると、ADRには明確な階層が存在する。メトロエンジンリサーチ&コンサルティングが集計した2026年4〜6月の市町別ADR(3施設以上)では、永平寺町が約¥112,800(少数の高単価リゾートが牽引)を筆頭に、坂井市(東尋坊・三国港エリア)約¥62,700、あわら市(芦原温泉)約¥60,700が上位を形成する。続いて若狭湾岸の嶺南エリア——おおい町約¥49,000、越前町約¥47,500、小浜市約¥42,300、美浜町約¥40,600、高浜町約¥39,500——が中位帯を成し、新幹線の玄関口である福井市は約¥28,500、敦賀市は約¥21,300と、ビジネス・通過需要を受け止める価格の入口に位置している。
この階層は、投資の検討地点を性格づける。芦原温泉・三国はすでに料理旅館を核とした高単価マーケットが成立しており、新規参入はブランドと体験での差別化が鍵となる。若狭湾岸の嶺南は¥40,000前後の中位帯にあり、プレミアムリゾート構想が狙う「上振れの伸びしろ」が最も大きい。そして福井市・敦賀市は単価こそ低いが、新幹線が運ぶ需要量そのものが厚く、稼働起点のキャッシュフロー安定性で優位に立つ。エリアごとに「単価で勝つか、稼働で勝つか」の戦略が分かれる構造だ。
ポジショニング分析 — ADR×残室消化速度で読むホワイトスペース
需給の強弱をより立体的に捉えるため、芦原温泉・三国エリア(あわら市・坂井市)の主要施設について、ADR(縦軸)と客室規模(横軸)でポジショニングをマッピングした。バブルの大きさは販売観測日数を表す。データはメトロエンジンリサーチ&コンサルティングの2026年4〜6月公開価格(観測日数30日以上、客室10室以上)に基づく。
マップからは二つのホワイトスペースが浮かび上がる。第一に、¥40,000〜¥70,000の中規模(20〜60室)帯は競合が密集する激戦区である一方、その上の¥70,000超×中規模(20〜60室)帯は、グランディア芳泉(111室)やまつや千千(120室)といった大型施設と、べにや(24室)・つるや(25室)などの少数の高単価旅館に二極化しており、その中間にあたる「中規模×高単価」が手薄だ。2024年に開業したオーベルジュほまち三國湊(16室・約¥89,000)はまさにこの空白に的確に入った好例であり、小規模・高単価・体験提供型の参入余地が存在することを示している。
第二に、エリアの需要の強さは残室消化のスピードにも表れる。お盆ピーク日(2026年8月13日チェックイン)の残室推移を見ると、芦原温泉の越前あわら温泉つるや(25室)は調査時点でLT90(5月15日)から完売観測が断続し、現在の残室率は28%まで低下している。三国港周辺の小規模民宿では、網元の民宿浜乃家(3室)がLT81で残室0、川端荘(5室)がLT79で残室0に到達するなど、希少性の高い小規模宿ほど早期に枠が埋まる傾向が確認できる(N=68施設、OTA公開枠が総客室の30%以上の施設に限定して集計)。なお8月13日は調査時点(6月下旬)から30日以上先のため、これらは進行中の予約状況であり最終的な完売を確定するものではない点に留意したい。これらの小規模宿は、民宿リニューアル支援が狙う「高付加価値化のポテンシャルを持つ既存ストック」と重なる。
密集 中規模ミドル帯
¥40k〜¥70k × 20〜60室
料理旅館が密集する激戦区。価格だけの参入は差別化が難しく、体験・ブランドでの上積みが要件となる。
WS① 中規模×高単価
¥70k超 × 20〜60室
大型施設と少数の高単価小旅館に二極化。中間が手薄で、オーベルジュ型・体験提供型に伸びしろ。
WS② 高付加価値・小規模宿
10室前後・改修型
小規模ほど早期に枠が埋まる。希少性が需要に直結しており、民宿リニューアルでの単価2万円超化に機会。
需給の非対称が生む利回り余地 — 開発シナリオの試算
福井の投資ストーリーの核心は、「需要は新幹線で流入が続く一方、宿泊単価を取り込む高付加価値供給はまだ薄い」という非対称にある。この非対称は、適切なポジションに入れば利回り余地として顕在化しうる。若狭湾岸の嶺南(現状ADR¥40,000前後)に、プレミアムリゾート構想が狙う体験提供型の中小規模施設を想定し、簡易試算を示す。
| ADR \ 稼働率 | 50% | 55% | 60% | 65% | 70% |
|---|---|---|---|---|---|
| ¥44,000 | 1.61 | 1.77 | 1.93 | 2.09 | 2.25 |
| ¥48,000 | 1.75 | 1.93 | 2.10 | 2.28 | 2.45 |
| ¥52,000 | 1.90 | 2.09 | 2.28 | 2.47 | 2.66 |
| ¥56,000 | 2.04 | 2.25 | 2.45 | 2.66 | 2.86 |
| ¥60,000 | 2.19 | 2.41 | 2.63 | 2.85 | 3.07 |
| 項目 | A. ミドル改修型 | B. プレミアム新設 注目 | C. ハイエンド |
|---|---|---|---|
| 客室数 | 15室 | 20室 | 12室 |
| 想定ADR | ¥28,000 | ¥52,000 | ¥90,000 |
| 想定稼働率 | 68% | 60% | 50% |
| 年間売上(客室) | 約1.04億円 | 約2.28億円 | 約1.97億円 |
| GOP率(保守) | 35% | 30% | 25% |
| 想定GOP | 約0.36億円 | 約0.68億円 | 約0.49億円 |
建築費の前提は2段階で置く。第1段階(2025年実績ベース):国土交通省「建築着工統計」に基づくホテル建築費は全構造平均195.2万円/坪で、2022年の138万円から約4割上昇している。旅館・上質宿泊施設の目安は坪160〜250万円。第2段階(建設期間インフレ織込み):建設費は今後も年率+5%前後の上昇が見込まれ、2027〜2028年開業を想定すると施工中間時点まで複利でさらに1割前後の上振れを見ておく必要がある。GOP率は、インヴィンシブル投資法人(8963)が開示するMHM運営91物件の実績38.9%(2024年12月期)を参照しつつ、新規開業初年度の保守値として25〜35%を採用した。
この試算からは、シナリオB(プレミアム新設・20室・ADR¥52,000)が、嶺南の現状ADR帯(¥40,000前後)に対して明確な上振れを取りに行きつつ、客室規模で売上の母数を確保できるバランス型として有力に映る。県の補助制度(助成率2分の1・最大6,000万円)を改修型に組み合わせれば、シナリオAでも初期投資を圧縮して利回りを底上げできる。建設費の上昇は新規供給そのものを抑制する方向にも働くため、既存ストックを改修して先行する事業者にとっては競争緩和というアップサイド要因にもなる。
※本試算は公開データに基づく簡易シミュレーションであり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。土地取得費は地点により大きく異なるため本試算では別建てとしています。
将来日程のADR・残室データに関する注意:本記事の2026年8月チェックイン分のADR・残室は調査時点(2026年6月)でOTAに公開されている情報であり、チェックイン日に近づくにつれて変動します。現時点の進行中の予約状況であり、最終的な完売・価格を確定するものではない点にご留意ください。
福井はどこまで金沢を追えるか — まとめ
「敦賀延伸2年で福井がどこまで金沢を追えるか」という問いに対し、需給データは示唆に富む答えを返す。客室単価ではすでに福井が石川を上回っており、追いかける立場というよりは別の強みを持つ市場と捉えるべきだ。芦原温泉・三国の高単価リゾート帯がその基盤であり、若狭湾プレミアムリゾート構想と民宿リニューアル支援が、嶺南の中位帯と小規模ストックに「上振れの伸びしろ」を開こうとしている。
残された成長余地は、入込客の伸び(2024年+17.6%)に対してまだ緩やかな宿泊の取り込みにある。日帰り・通過から滞在へと需要を引き上げる高付加価値供給——中規模×高単価のホワイトスペース、体験提供型のオーベルジュ、単価2万円超を実現する小規模改修宿——が、政策と需給の両面から後押しされる局面にある。供給が薄く需要が流入する非対称は、適切なポジションを取る投資家にとって、いまの福井ならではの機会といえるだろう。
あわせて読みたい
参考資料・出典一覧
■ データソース
ADR・新規開業・残室推移は、メトロエンジンリサーチ&コンサルティングが集計したOTA公開価格データ(福井県 N=311〜363施設/月、2025年4月〜2026年6月)に基づく。需要・観光指標は福井県・JR西日本・e-Stat等の公的統計を用いた。
■ 試算前提
開発シナリオ別試算(A. ミドル改修型/B. プレミアム新設/C. ハイエンド)は、嶺南エリアの現状ADR¥40,000前後を起点とした中位前提。客室売上=室数×ADR×想定稼働率×365日、想定GOPは保守的なGOP率(25〜35%)を乗じた客室部門ベースの簡易値であり、F&B・付帯収益・初期投資回収(IRR)は含まない。
■ 限界・留意点
OTA公開価格は実売ADRと乖離しうる(食事付きプランを含む参考値)。稼働率は推定値であり実績稼働とは異なる。新規開業はOTA掲載確認ベースで網羅性に限界がある。試算値は投資判断を保証するものではなく、個別案件のデューデリジェンスを代替しない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(福井県 N=311〜363施設/月)、市町別ADR、新規開業(OTA掲載確認ベース)、残室推移・早期完売LT分析
■ 政府・自治体・公的データ
- 福井県「若狭湾プレミアムリゾート構想」
- 福井県「多様な宿泊施設整備支援事業(旅の目的となる上質な宿泊施設)」
- 坂井市「民宿リニューアル支援事業補助金」
- 国土交通省「建築着工統計」(ホテル建築費 全構造平均195.2万円/坪・2025年)
■ REIT・業界ベンチマーク
- インヴィンシブル投資法人(8963)月次運営実績 — MHM運営91物件GOP率38.9%(2024年12月期)
■ ニュース・プレスリリース