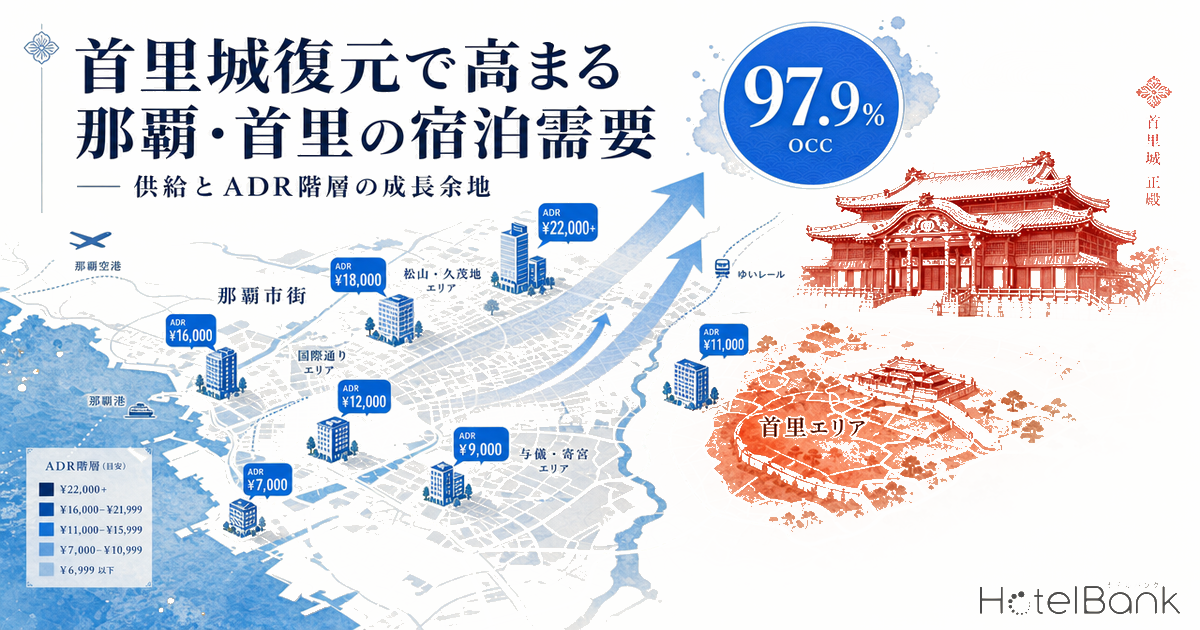
2026年秋、約6年の歳月をかけた首里城正殿の復元が完成し、内部公開が予定されている。世界遺産・首里城を擁する那覇市・首里周辺は、ただでさえ国内屈指の宿泊需要を抱えるエリアだが、この歴史的なランドマークの復活が新たな需要ドライバーとして加わる。本稿では、メトロエンジンリサーチの公開価格データと推定稼働率(OCC)をもとに、那覇・首里エリアのホテル供給構造とADR(平均客室単価)の階層を読み解き、今後の成長余地を定量化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ
- — 沖縄県の推定OCCは97.9%(2026年5月時点・全施設平均、N=1,003施設)。ビジネスからラグジュアリーまで全価格帯が97%超で、需給逼迫は全方位に及ぶ。
- — 那覇市のADRは前年同月比+19.1%(2026年5月、18,300円)。浦添+36.8%・宜野湾+17.6%など那覇都市圏全域で2桁上昇が並ぶ。
- — 2026年秋の首里城正殿復元が新たな来訪動機に。火災前の首里城公園は年間約280万人が訪れた沖縄随一の観光拠点。
- — 首里城半径3km圏は114施設・5,815室。供給はミドル・バジェット層に厚く、ラグジュアリー+アッパーミドルの客室シェアは約13%にとどまる。
- — ADRレンジは東横INN系の約1.2万円からザ・ナハテラスの約5.7万円まで。上位帯の薄さがエリアの成長余地を示し、高付加価値需要の取り込み機会が広がる。
全カテゴリで逼迫する沖縄の宿泊需給
まず沖縄県全体の需給バランスを確認したい。2026年5月の沖縄県の推定OCCは全施設平均で97.9%に達した。これは、メトロエンジンリサーチが追跡するうち稼働が確認できる県内1,003施設・約50,765室を対象に集計した値である。カテゴリ別に見ても、ビジネスホテルが97.6%、シティホテルが98.5%、リゾートホテルが98.5%、ラグジュアリー(ADR10万円以上)が98.8%、そしてカプセル系が99.4%と、価格帯を問わず軒並み高水準にある。
つまり、沖縄の宿泊需要は特定セグメントに偏ることなく、エコノミーからラグジュアリーまで全方位で旺盛だといえる。この需給逼迫は、観光客の絶対数の多さに供給が追いついていない構造を示している。沖縄振興開発金融公庫の調査でも、県内主要ホテルの稼働率は全タイプで回復基調にあると報告されており、本データはその傾向と整合する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
那覇市のADRは前年同月比+19.1%、上昇基調が鮮明
需給の逼迫は価格にも明確に表れている。那覇市の2026年5月のADRは18,300円で、前年同月の15,300円から前年同月比+19.1%の上昇となった。県内の他エリアでも、浦添市が+36.8%、宜野湾市が+17.6%、豊見城市が+15.0%と、那覇都市圏全体で2桁の上昇率が並ぶ。こうした那覇のADRを押し上げる需要要因のひとつであるクルーズ寄港の影響については、横浜・神戸・那覇のADRプレミアム検証で詳しく分析している。
那覇市の月次ADR推移を年次で重ねると、季節性とともに年を追うごとの底上げが読み取れる。2024年は通年で1万3千〜1万7千円台で推移していたが、2025年には1万5千〜1万8千円台へ、そして2026年には2月に2万円を超える月も現れるなど、価格水準のレンジ全体が切り上がっている。盛夏の7〜8月にピークを迎える季節性は維持されつつ、ベースとなる価格帯そのものが上昇していることが確認できる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
首里城復元という新たな需要ドライバー
こうした需要の高まりに、2026年秋の首里城正殿復元が新たな追い風を加える。首里城は2019年10月の火災で正殿を含む主要建造物を焼失したが、「見せる復興」をテーマに復元工事の過程そのものを公開しながら再建が進められてきた。2025年7月には正殿の外観が完成し、同年末には正殿を覆っていた素屋根の解体も完了。約6年ぶりに優美な姿が現れている。屋根には約6万枚の赤瓦が用いられ、内部塗装や防火設備の整備を経て、2026年秋に内部公開を迎える予定だ(出典:国営沖縄記念公園、地球の歩き方)。
世界遺産であり琉球王国の象徴である首里城の完全復活は、修学旅行・国内観光・インバウンドの各層にとって強力な来訪動機となる。火災前、首里城公園は年間およそ280万人が訪れる沖縄随一の観光拠点であった。正殿という最大の見どころが戻ることで、首里周辺への滞在需要が一段と高まる可能性は高い。これは、那覇・首里エリアの宿泊市場にとって中長期の成長ポテンシャルを押し上げる要因として注目される。
首里城半径3km圏の供給構造 — ミドル・バジェット層に厚み
需要ドライバーの中心地である首里城を起点に、半径3km圏のホテル供給を見てみよう。メトロエンジンリサーチが把握する範囲で、この圏内には114施設・計5,815室が稼働している。エリアの中心は国際通り・新都心(おもろまち)といった那覇市街地で、観光とビジネスの双方の拠点が集積する。
客室規模上位を見ると、ダブルツリーbyヒルトン那覇首里城(333室)、ヒューイットリゾート那覇(331室)、ノボテル沖縄那覇(328室)、沖縄都ホテル(307室)、ハイアット リージェンシー 那覇 沖縄(294室、2015年7月開業/日本ハイアット 株式会社「報道資料 2026年4月」)などが並ぶ。これらの大型施設に加え、ダイワロイネット系やアルモント、東横INNなどの宿泊特化型が層を成している。
グレード別に客室数を集計すると、供給の重心はミドル(18施設・2,211室)とバジェット(44施設・1,399室)にある。一方、ラグジュアリーは2施設・622室、アッパーミドルは2施設・146室にとどまり、上位グレードの客室シェアは全体の約13%にすぎない。つまり、需要が全価格帯で逼迫しているにもかかわらず、供給は中・低価格帯に厚く、高単価帯には相対的な伸びしろが残されている構図が浮かび上がる。なお、那覇市内では新規供給の動きも続いており、前島での開発計画については那覇市前島に『KOKO HOTEL』新設へでも取り上げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=114施設)
| グレード | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|
| ラグジュアリー | 2 | 622 | 10.7% |
| アッパーミドル | 2 | 146 | 2.5% |
| ミドル | 18 | 2,211 | 38.0% |
| エコノミー | 10 | 888 | 15.3% |
| バジェット | 44 | 1,399 | 24.1% |
| 未分類 | 38 | 549 | 9.4% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ADR階層 — 上位帯に広がる価格レンジ
同圏内の主要施設について、2026年5月〜8月にかけてのADR水準を見ると、価格帯の幅広さが際立つ。最上位帯ではザ・ナハテラスが約57,000円、ステーションホテル牧志が約51,900円と5万円を超える。続いてハイアット リージェンシー 那覇 沖縄が約43,400円、ノボテル沖縄那覇が約38,700円、ダブルツリーbyヒルトン那覇首里城が約35,300円と、3万円台後半〜4万円台のアッパー帯が形成される。
一方、宿泊特化型の中核施設は1万円台後半〜3万円台に集中しており、観光客の予約の受け皿として機能している。需要が全価格帯で逼迫している現状を踏まえると、上位帯の客室は希少性が高く、首里城復元を契機とした高付加価値需要の取り込みに向けて、価格・体験の両面でアップサイドが見込める領域だといえる。これは特定施設の優劣の話ではなく、エリア全体として上位グレードの厚みを増す余地があるという市場構造上の機会である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
首里城周辺の競合分布マップ
主要施設の地理的な分布を見ると、宿泊供給は首里城そのものの直近よりも、国際通り・新都心(おもろまち)・牧志といった那覇市街地の交通結節点に集中している。首里城へのアクセス拠点となる市街地ホテルが需要の受け皿となる一方、首里地区そのものの宿泊供給は限られており、ここにも立地面での成長余地が示唆される。空路を含めた那覇へのアクセス需要の変化については、2026年新規就航路線が地方空港隣接ホテルに与える直接効果も参考になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 需要の全方位逼迫と上位帯の伸びしろ
沖縄県の宿泊需給は2026年5月時点で全カテゴリのOCCが97%以上という極めて逼迫した状態にあり、那覇市のADRは前年同月比+19.1%と力強い上昇を続けている。この旺盛な需要に対し、首里城正殿の2026年秋復元は、世界遺産級のランドマーク復活という新たな来訪動機を加える。
一方で、首里城半径3km圏の供給はミドル・バジェット層に厚く、ラグジュアリー・アッパーミドルの上位帯は客室シェアで約13%にとどまる。需要が全価格帯で逼迫している現状を踏まえれば、この上位帯の薄さはむしろエリアの成長余地を示している。首里城復元を起点とした高付加価値需要を取り込む形で、上位グレードの供給拡充やADRの段階的引き上げといった機会が、那覇・首里エリアには広がっているといえるだろう。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが集計するOTA公開価格データおよび推定稼働率(OCC)。沖縄県はN=1,003施設・約50,765室、首里城半径3km圏はN=114施設・5,815室を対象。ADR・OCCは2026年5月時点、月次推移は2024〜2026年。
■ 試算前提
ADRはOTA等の公開販売価格の全プラン平均(2名1室・税込)であり、実際の成約価格とは異なる(REIT開示データとの照合では成約ADRより平均+25〜30%高い傾向)。OCCはOTA販売在庫に基づく推定値。グレード区分はADR水準に基づくエリア内分類。
■ 限界・留意点
公開価格ベースのため成約価格との乖離があり、ADRの絶対水準は上振れする。OCCは追跡可能な在庫からの推定で全数調査ではない。首里城復元による需要増は定性的な見通しであり、来訪者数・宿泊需要の定量予測は含まない。
■ 市場データ
- メトロエンジンリサーチ — OTA公開価格データ(沖縄県 N=1,003施設・50,765室、首里城3km圏 N=114施設)、推定稼働率(OCC)
■ 首里城・観光統計
- 国営沖縄記念公園「首里城 ‐ 現在のみどころ」
- 地球の歩き方「2026年秋、首里城正殿が再建!」
- おきなわ物語「首里城正殿復興の今」
- 沖縄振興開発金融公庫「県内主要ホテルの稼働状況」
- 観光庁「宿泊旅行統計調査」
■ ホテル情報
- 日本ハイアット 株式会社「報道資料 2026年4月」
出典: 日本ハイアット 株式会社「報道資料 2026年4月」