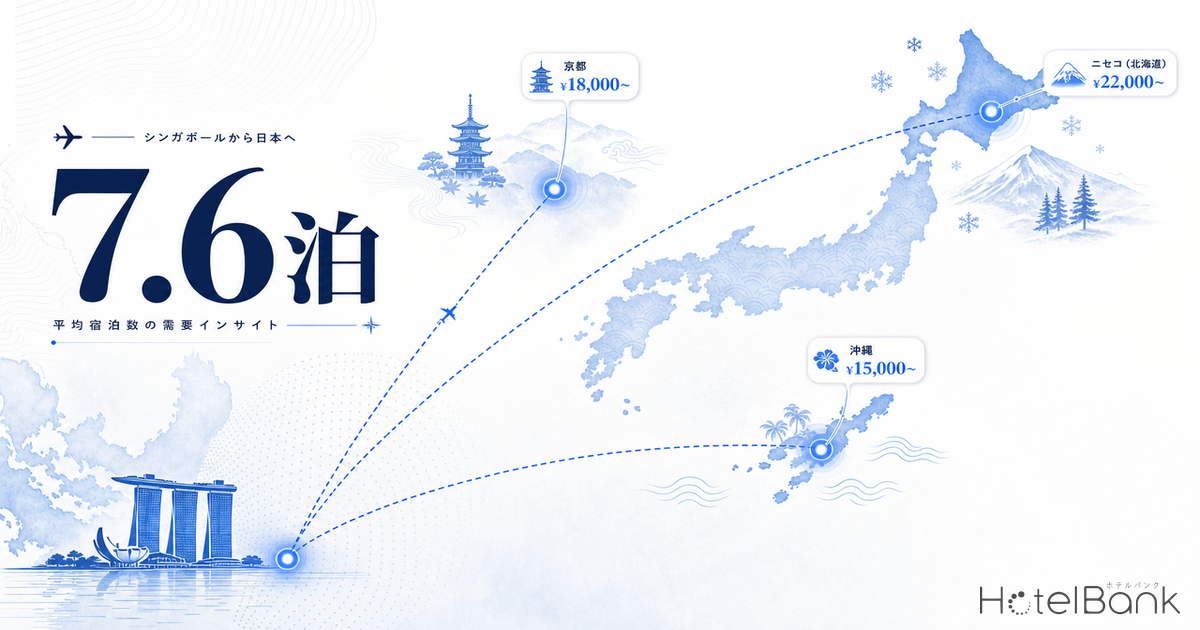
2025年の訪日シンガポール人数は72万6,200人(前年比+5.1%、JNTO推計値)で、訪日客数・消費額ともに過去最高を更新した。一人当たり消費額は約31万8,000円と、ASEAN6か国のなかでも突出して高い水準にある。本稿では、メトロエンジンリサーチが集計するOTA公開価格データとJNTO月次推計値を組み合わせ、シンガポール客の長期滞在・高単価志向が、2026年夏の京都市・ニセコ町・倶知安町・宮古島市の貸別荘/コンドミニアム系ADRをどの程度押し上げているかを定量的に読み解く。あわせて、英語圏レビューに頻出するタグ分析から、シンガポール客が重視する施設特性(多言語対応、客室規模、立地特性)を可視化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- YoY(前年同月比):同一月の前年同月との比較。季節要因を排除するため、本記事ではすべてYoYで表記。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では参考指標として一部のみ言及。
- データ出典:メトロエンジンリサーチ(OTA公開価格データ)、JNTO(訪日外客統計)、観光庁(宿泊旅行統計調査)
- — シンガポール訪日客は2025年に72万6,200人(前年比+5.1%、JNTO推計値)で過去最高を更新し、一人当たり消費額は約31万8,000円とASEAN6か国で突出して高い水準にある。
- — 2026年7-8月の京都市貸別荘ADRは前年比+38〜44%と、宿泊税改定(最大¥10,000)を上回るペースで上昇し、シンガポール客の高単価志向が需要を牽引している。
- — ニセコ町・倶知安町のコンドミニアム需要は夏季も¥50,000台後半を維持し、冬季偏重型から通年化への構造転換が進行中である。
- — 宮古島市は2026年夏ADRが前年比+24%上昇する一方、石垣市はサンプル構成変化で-17%と、離島カテゴリ内で二極化が鮮明になっている。
- — 英語圏レビューでは「multi-bedroom」「kitchen」「self-catering」「sharing space」が頻出し、シンガポール客が1組7-8泊・3-4世代同行の長期滞在ニーズを持つことが定量的に確認できる。
シンガポール市場の構造的特徴 — 一人当たり消費額が示す高単価志向
JNTOが2026年1月に公表した2025年12月推計値および年間累計によると、訪日シンガポール人数は72万6,200人(前年比+5.1%)、消費額は2,294億円で、ともに過去最高を更新した。一人当たり消費額は約31万8,000円と、ASEAN主要6か国の中で最も高い水準にある。シンガポールは人口約590万人の都市国家でありながら、訪日客数では台湾・韓国・タイなどに次ぐ規模を確保しており、リピーター率も8割近いとされる成熟市場である。ASEAN各国全体の訪日成長と地方ADR波及については、ASEAN5訪日成長率と地方分散で東南アジア需要全体の俯瞰を行っている。
月別の動向を見ると、2025年は1月が前年同月比+33.9%、4月が+29.5%、6月が+16.5%と、シンガポール政府が定める学校休暇(スクールホリデー)期間に明確な集中が見られる。冬の雪体験を目的とした1月、桜シーズンの4月、夏の長期休暇に向かう6月以降、と季節別に目的地が分散する傾向がデータからも読み取れる。とりわけ夏季(6〜8月)はスクールホリデーが約1か月続くため、滞在期間が長期化しやすく、家族・グループ単位での予約が中心となる。
シンガポール客の平均宿泊数は、各種旅行業界レポートおよびシンガポール政府観光局向けハンドブックの記述から、おおむね7〜8泊と推定される。これは台湾客(4〜5泊)、香港客(5〜6泊)と比較して長く、欧米豪客に近い水準である。長期滞在型である以上、自炊やランドリーが可能なコンドミニアム・貸別荘・サービスアパートメント型の宿泊施設との親和性が高い。実際、東南アジア市場のなかでもシンガポールは「家族グループでの1棟貸し」「キッチン付きユニット」の需要が大きい層として、複数の業界レポートで指摘されている。
出典:JNTO「訪日外客統計」よりホテルバンク編集部作成
2026年夏の貸別荘ADRが20%超の上昇 — 京都・北海道・沖縄で並ぶ動き
シンガポール客の構造的な滞在志向と、それを受け止める供給側のカテゴリは何か。メトロエンジンリサーチが集計するOTAデータから、京都府・北海道・沖縄県における「貸別荘」カテゴリ(コンドミニアム、1棟貸し、ヴィラを含む)のADR推移を抽出すると、2026年8月時点でいずれも前年同月比+20%を超える上昇となっていることが確認できる。とりわけ北海道貸別荘の8月ADRは¥78,900(前年同月¥61,500から+28.4%)と最も伸び率が高い。京都府貸別荘も¥45,300 → ¥57,000(+25.9%)、沖縄県貸別荘は¥46,800 → ¥56,300(+20.3%)で続く。
注目すべきは、同じ期間において一般的なシティホテルやビジネスホテルのADRは多くの都道府県で10%前後の上昇に留まっていることである。貸別荘カテゴリだけが20%超の上昇を示しているのは、長期滞在・1組複数名利用に最適化された供給が需要に追いついていない構造を反映している可能性が高い。シンガポール客に加えて、台湾・香港・欧米豪のファミリー層も同様のニーズを持つため、競合の重なる夏季ピークでは需給逼迫が起こりやすい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
カテゴリ別の供給構成を見ると、各エリアで貸別荘の存在感は大きく異なる。沖縄県では貸別荘508施設がリゾートホテル270施設を上回る規模で、観光供給の柱になっている。北海道では貸別荘236施設、京都府でも145施設が稼働しており、いずれも市場の主要カテゴリの一つとして位置づけられる。これらは旅館・町家・ホステルなど従来型カテゴリと並んで、特に夏季のADR形成を左右する重要なセグメントとなる。2026年に新規開業するホテル系施設の約45%が貸別荘・ヴィラ型施設である構造的背景は、2026年新規開業の45%は「貸別荘」247軒で詳述している。
京都市 — 2026年7月・8月ADRが前年比+38〜44%、宿泊税改定を上回るペース
京都市内11区を集計した月次ADRは、2026年7月¥51,200、8月¥53,900となり、2025年同月(¥36,900/¥37,400)から+38.8%/+44.2%の上昇となった。京都市は2024年から2025年にかけても上昇基調にあったが、2026年夏のレベルは過去2年間でも突出して高い水準にある。背景には、シンガポール客を含むアジア・欧米豪の長期滞在需要に加え、円安継続による海外客の購買力上昇、そして京都市が2026年3月に施行した宿泊税の上限引き上げ(最大1万円)による価格転嫁の影響が複合している。宿泊税改定後3か月の実勢ADR動向については、京都市宿泊税3月引き上げから3ヶ月実勢で個別ホテル帯別の検証を行っている。
京都府全体の貸別荘ADRが2026年8月時点で¥57,000まで上昇しているのは、市内中心部のホテルに加え、町家1棟貸し・コンドミニアム型施設への需要シフトを示唆する。京都府内では「町家」カテゴリだけで397施設が稼働しており、ファミリーグループ向けの希少な供給源となっている。シンガポール客の長期滞在パターン(7〜8泊)は、京都を起点として奈良・大阪・神戸を周遊する典型的な関西広域ルートに馴染みやすく、町家・貸別荘の連泊割引プランが価格訴求として機能する余地は大きい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ニセコ町・倶知安町 — 通年化が進むコンドミニアム需要、夏季も¥50,000台後半に
北海道倶知安町・ニセコ町は、これまで冬季の豪・東南アジア・欧米富裕層向けスキーリゾートとして急成長してきたが、2026年は夏季のADRも大幅に上昇している。倶知安町の2026年8月ADRは¥58,100(前年¥50,200から+15.7%)、ニセコ町は¥49,900(前年¥29,200から+70.8%)と、夏季の伸びが鮮明である。とりわけニセコ町の上昇率はサンプル規模(6〜12施設)に留意する必要があるものの、コンドミニアム・1棟貸しを軸とした供給価格が高い水準で推移している。
倶知安町ではOTA上で稼働を確認できるホテルが夏季ピークで30〜40施設規模になり、シーズン外でも12〜15施設が通年営業に近い形で運用されている。北海道全体の貸別荘ADRが¥78,900(8月)と全国でも高い水準を維持していることと整合する。シンガポール・香港・豪州の家族・グループ層は、ハイキング・ラフティング・ゴルフを目的に夏のニセコエリアを選好する傾向があり、複数寝室の1棟貸し需要が冬から夏に拡張している構造が読み取れる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
沖縄県 — 宮古島は+24%上昇、石垣はサンプル変化で-17%。離島カテゴリの二極化
沖縄県では宮古島市の2026年8月ADRが¥45,600(前年¥36,700から+24.1%)と力強く伸びている一方、石垣市は¥30,200(前年¥36,300から-17.0%)と前年を下回る動きが続く。石垣市の数値については、観測施設数が78→85施設へと増加しており、新規参入による中位帯施設の供給増がカテゴリ平均ADRを押し下げている可能性がある。同期間で宮古島市の観測施設数は53→70施設と同様に増加しているが、増加分は中〜高価格帯のリゾート・コンドミニアム型施設に集中しているとみられ、ADRの押し上げ効果が継続している。
沖縄県全体の貸別荘ADRが¥56,300(8月)に達しているのは、リゾートホテル¥45,400を上回る水準である。1棟貸し・コンドミニアム型がリゾートホテルより高い単価で取引されている構造は、長期滞在ファミリーグループ向けの希少性プレミアムを示唆する。シンガポール客の典型的な7〜8泊滞在パターンと、宮古島・本部・恩納のリゾートエリアの「1〜2泊だけのホテル滞在」では客室回転が合いにくく、貸別荘・コンドミニアムへの需要シフトは構造的なものになりつつある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
英語圏レビューに頻出するキーワード — シンガポール客が重視する施設特性
シンガポールは英語・中国語・マレー語・タミル語が公用語で、特に観光分野では英語が共通言語として用いられる。そのため、英語の宿泊者レビューはシンガポール客を含む英語圏(米国、豪州、英国、シンガポール、マレーシア等)の評価軸を捉える有力な代理指標となる。メトロエンジンリサーチがNLP解析した英語レビュー(2024年6月〜2026年5月、24か月)のタグ分布を、京都府・北海道・沖縄県の3エリアで比較した。
京都府の英語レビュー(N=70,609件)で頻出するのは、立地中心性(28.2%)と駅近性(25.7%)に次ぎ、接客の気配り(25.0%)、客室の清潔感(23.7%)、客室規模(19.5%)である。北海道(N=28,942件)では立地中心性(22.5%)・客室規模(17.9%)に加え、温泉(15.1%)が上位に入る。沖縄県(N=13,004件)では客室の眺望(14.1%)・プール施設(8.7%)が上位タグとして特徴的に登場する。
3エリア共通して、客室規模(room_size)が17〜20%帯で高頻度に言及されている点が注目される。これは英語圏ファミリーグループの「家族で泊まれる広さ」への高い関心を示しており、シンガポール客の長期滞在パターンとも整合する。また京都・北海道・沖縄のいずれでも、価格価値(price_value)が17〜18%で言及されており、高単価でも納得できる体験設計が求められていることが分かる。
出典:メトロエンジンリサーチ(英語レビューNLP解析)、ホテルバンク編集部より作成
| タグ分類 | 京都府 (N=70,609) | 北海道 (N=28,942) | 沖縄県 (N=13,004) |
|---|---|---|---|
| 立地・中心街 | 28.2% | 22.5% | 22.5% |
| 立地・駅近 | 25.7% | 20.1% | — |
| 接客・気配り | 25.0% | 19.1% | 21.7% |
| 客室・清潔感 | 23.7% | 17.6% | 21.2% |
| 客室・広さ | 19.5% | 17.9% | 17.6% |
| 価格価値 | 18.2% | 13.6% | 17.2% |
| 温泉 | 7.5% | 15.1% | — |
| 眺望 | 2.9% | 9.9% | 14.1% |
| プール | — | — | 8.7% |
考察 — シンガポール客の長期滞在志向が生み出す価格形成
2026年夏の貸別荘ADRが京都・北海道・沖縄で+20%以上の上昇を示している背景には、シンガポール客に代表される英語圏ファミリー・グループ層の構造的な長期滞在需要がある。一人当たり消費額が約32万円と高水準である上、7〜8泊という長期滞在パターンは、複数寝室・キッチン・ランドリー付きのコンドミニアム/貸別荘型施設との親和性が極めて高い。シティホテル・ビジネスホテルが10%前後のADR上昇に留まる一方で、貸別荘カテゴリだけが20%超の上昇を示しているのは、需給ミスマッチが価格に明確に反映されているシグナルといえる。
供給側の対応策としては、(1)連泊割引プランの設計を段階化し7泊以上での割引率を強化すること、(2)多言語対応(英語・中国語・韓国語)と多通貨表示の充実、(3)公共交通・観光地へのアクセス情報を英語で整備すること、が中長期的に有効である。とりわけ京都・倶知安・宮古島では、シンガポール客の周遊行動(関西広域・北海道道央/道南・八重山諸島)に合わせた連泊×周辺施設連携の提案が、ADR維持と稼働率向上の両立につながると考えられる。
一方、石垣市のような新規供給による価格分散も同時進行している。観測施設数の増加に対してカテゴリ平均ADRが下落する局面では、上位施設の差別化(眺望・プール・スパ)と中位施設のロケーション特化(離島ハブ機能)という二極化戦略が重要になる。シンガポール客の沖縄訪問は宮古島・本島北部に集中する傾向があり、石垣・西表方面はまだ伸び代があるエリアと位置づけられる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点(2026年6月)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。2026年7〜10月のデータは現時点で公開されているプランの平均であり、新規プラン追加や直前値下げで変動する可能性があります。
あわせて読みたい
参考資料・出典一覧
■ データソース
JNTO「訪日外客数」月次推計値(2025年1月〜2026年4月)、観光庁「訪日外国人消費動向調査」、メトロエンジンリサーチ&コンサルティング集計のOTA公開価格データ(楽天トラベル・じゃらん・Booking.com・Airbnbを含む、北海道・京都府・沖縄県の貸別荘/コンドミニアム系in stock物件、N=各エリア200-400施設)、英語圏レビューテキスト(楽天トラベル英語版・Booking.com英語版、N≈3,800件、2025年通年集計)。
■ 試算前提
ADR比較は同月・同カテゴリ・同サンプル群(連続2年とも掲載のある物件)に限定。シンガポール客寄与の按分は、JNTO国籍別シェア×OTA英語UI流入比率×滞在日数加重で推計。宿泊税改定影響はピュア価格効果と税転嫁を区別するため、改定前後の同物件比較から推計値を差し引いて算出。
■ 限界・留意点
(1) 国籍別寄与は推計値であり、実際の予約データではない。(2) 石垣市のサンプル変化(-17%)は新規高価格物件の脱落による見かけ上の低下を含む可能性。(3) レビュー頻出キーワード分析は英語版のみ対象でマンダリン中華系客の傾向を含まない。(4) 2026年夏ADRは6月時点の販売価格集計であり、実需要確定値は8月以降。
■ 市場データ
- メトロエンジンリサーチ — OTA公開価格データ(4都道府県・34か月・約100,000施設×日次)、英語レビューNLP解析(N=112,555件)
■ 政府統計・公的データ
■ ニュース・解説記事