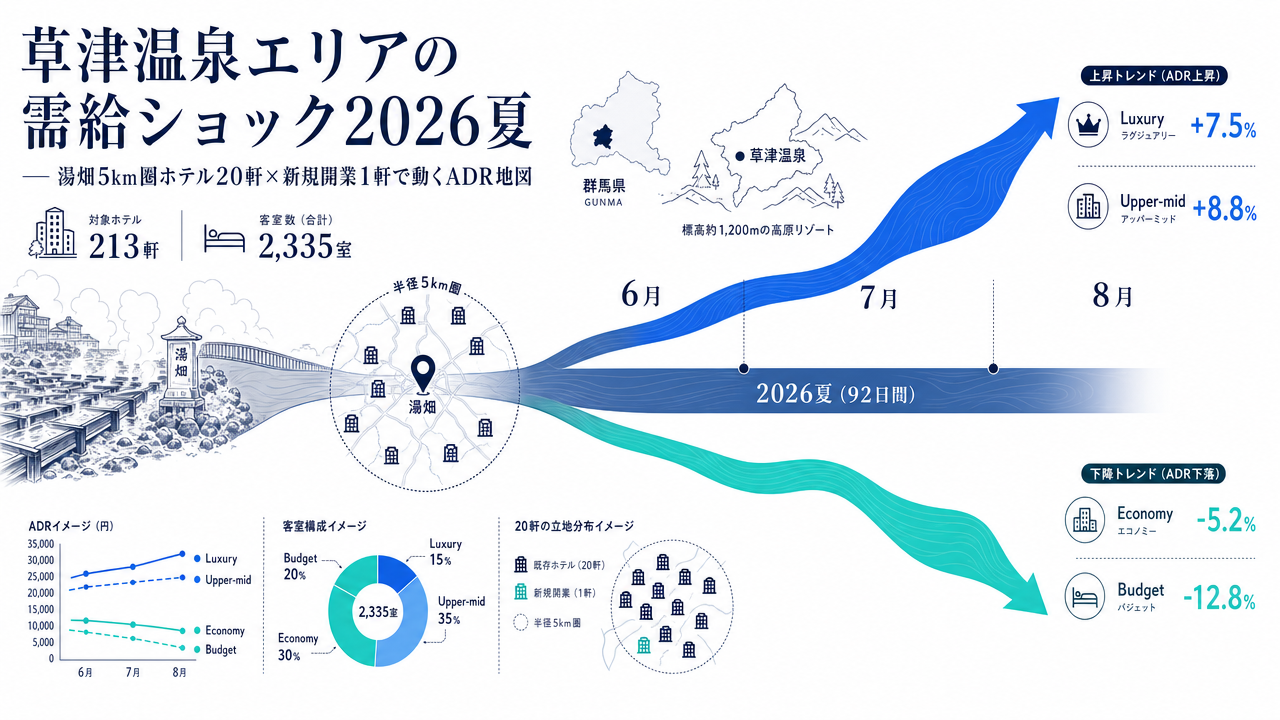
群馬県草津町の2025年度観光入込客数は405万3,223人と3年連続で過去最高を更新し、宿泊客は前年並み(−0.1%)、日帰り客が+2.8%伸びた。日帰り客の伸びが先行する一方で、宿泊単価そのものは大きく動いている。湯畑から半径5km圏のホテル213施設・約2,335室を集計したところ、2026年夏(6〜8月)の客室単価(ADR)は施設グレードによってまったく逆方向の動きを示しており、エリア内で「高単価帯はさらに高く、低単価帯はむしろ下げる」という二極化が進んでいる。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 調査エリア:草津温泉湯畑(北緯36.6225°/東経138.5965°)から半径5km圏内。メトロエンジンリサーチが追跡するうち、稼働が確認できる範囲(N=213施設)。
- データ出典:メトロエンジンリサーチ
草津エリア概観 — 湯畑5km圏の213施設・2,335室の構造
湯畑を中心とする半径5km圏内には、メトロエンジンリサーチが追跡するうち稼働が確認できる施設として213施設が存在し、客室数が把握できる主要70施設で計約2,335室を占める。グレード別ではラグジュアリー帯(ADR帯¥50,000以上の旅館・ホテル群)が19施設・1,144室と最大の客室シェアを持ち、アッパーミッド帯(¥25,000〜¥50,000相当)が20施設・561室で続く。湯畑周辺は歴史的に大型旅館・温泉ホテルが密集している一方で、徒歩圏内には小規模個人旅館も多く、価格帯の幅は¥11,800〜¥108,800と10倍弱のレンジに広がっている。
下のマップは、客室数20室以上を中心に主要25施設をプロットしたものである。円の大きさは客室規模、色はADR帯を示している。湯畑(赤色のピン)を中心に、東側にホテル櫻井・草津ナウリゾートホテル・ホテル一井など100室超の大型施設が、北西側(西の河原公園方面)には湯宿 季の庭・界 草津をはじめとした高単価の旅館群が分布する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=25施設、客室規模順)
2026年夏ADRはグレードで前年比+8.8%〜−12.8%に分裂
2026年6〜8月の92日間について、湯畑5km圏内のホテルで観測された日次ADRを前年同期と比較した結果は、グレードによってまったく異なる方向を示した。ラグジュアリー帯は前年同期比+7.5%(¥68,200→¥73,400)、アッパーミッド帯は+8.8%(¥48,000→¥52,200)とインフレ転嫁を超える上昇を達成している。一方、エコノミー帯は−5.2%(¥27,100→¥25,700)、バジェット帯は−12.8%(¥26,600→¥23,200)と二桁の下落を見せている。需要そのものが消えたのではなく、客層が分かれて移動していると見るのが自然である。高単価温泉旅館への需要シフトを夏ボーナス支給動向と合わせて捉えた分析は、2026年夏ボーナスは高単価温泉旅館に流れるかで5温泉地のADRを比較している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=70施設、2026年6/1-8/31)
注目すべきは、上位2グレードのADR上昇率(+7.5〜+8.8%)が、2025年度の全国宿泊料CPI推移(+5%前後)を明確に上回っている点である。これは「コスト転嫁による値上げ」ではなく、需要超過による価格決定力の発生を示唆する。逆に下位2グレードのマイナスは、宿泊客全体が減っているわけではないため(草津町の宿泊客は前年並み)、上位帯への客層シフトと、新規開業を含めた中位〜上位帯の供給増による「下位帯からの吸い上げ」が同時進行しているとの解釈が成り立つ。
日次ADR推移 — 7月後半〜8月のピークが前年より厚みを増す
下のチャートはエリア全体の日次ADR推移を2025年・2026年で重ね合わせたものである。2026年は6月から一貫して前年を上回り、特に7月後半〜8月のピーク帯で日次ADR ¥70,000台が頻発している。前年2025年の同期ピークは¥60,000台中盤にとどまっていたため、夏ピーク帯の上振れ幅は約¥10,000=+15%前後と大きい。これは草津温泉が「夏の高原リゾート」としての需要を取り込んでいる兆候であり、避暑需要の強さがエリア平均を押し上げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=70施設、日次平均)
ポジショニングマップ — 高単価帯に新規施設が加わり、競合構造が再編される
客室数(横軸)×夏ADR(縦軸)でプロットすると、草津エリアの供給構造は2つの密集ゾーンと1つのホワイトスペースに整理できる。第一の密集ゾーンは「100室超×ADR¥30,000〜¥80,000」に位置する大型ホテル群(ホテル櫻井、草津ナウリゾートホテル、ホテル一井、ホテルヴィレッジなど)、第二の密集ゾーンは「20〜50室×ADR¥40,000〜¥80,000」に位置する中規模旅館群である。一方、「30〜100室×ADR¥90,000以上」はこれまで奈良屋(36室)など極少数の独占領域であった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=69施設、客室10室以上)
2026年6月7日に開業した新規施設(赤色マーカー、94室、夏ADR平均¥99,800)は、まさにこの「中規模×超高単価」のホワイトスペースに着地している。客室数では奈良屋(36室)の約2.6倍の規模を持ちながら、ADRはほぼ同水準(¥107,400)に近いレンジを取っており、これまでこの領域に存在しなかった「客室数の経済が効く高単価旅館」というポジションを確立した格好である。専用トンネルで温泉街と直結する立地と、温泉街の喧騒から切り離された静謐な宿空間という二面性が、湯畑徒歩圏でありながら同等の体験を提供できる既存施設との差別化要素になっている。なお草津以外でも2026年5〜8月は100室超新規開業が集中する4ヶ月となっており、エリア別の供給ショックの全国像は2026年5-8月開業集中4ヶ月の供給ショック分析で月別・エリア別に整理している。
湯畑5km圏 主要20施設一覧(客室数順)
| 施設名 | 客室数 | 夏ADR | グレード | レビュースコア |
|---|---|---|---|---|
| ホテル櫻井 | 179室 | ¥82,139 | ラグジュアリー | 4.21 |
| ホテル ヴィレッジ | 162室 | ¥47,757 | ラグジュアリー | 3.90 |
| 草津ナウリゾートホテル | 154室 | ¥81,984 | ラグジュアリー | 4.09 |
| 草津温泉 ホテル一井 | 124室 | ¥76,164 | ラグジュアリー | 4.08 |
| 喜びの宿 高松 | 104室 | ¥49,968 | アッパーミッド | 3.62 |
| 亀の井ホテル 草津リゾート | 103室 | ¥31,327 | バジェット | 3.61 |
| 草津温泉 大東舘 | 95室 | ¥36,352 | ラグジュアリー | 3.14 |
| 星野リゾート界草津 NEW 2026/6/7 | 94室 | ¥99,850 | アッパーミッド | — |
| 亀の井ホテル 草津湯畑 | 80室 | ¥39,780 | ミドル | 3.33 |
| ラビスタ草津ヒルズ | 69室 | ¥79,090 | ラグジュアリー | 3.84 |
| 湯宿 季の庭 | 64室 | ¥85,197 | ラグジュアリー | 4.34 |
| 裏草津 蕩 | 56室 | ¥70,347 | アッパーミッド | 3.49 |
| 伊東園ホテル草津 | 54室 | ¥21,560 | バジェット | 4.10 |
| お宿 木の葉 | 47室 | ¥56,338 | アッパーミッド | 3.27 |
| 草津ホテル | 44室 | ¥49,033 | ラグジュアリー | 4.44 |
| 源泉一乃湯 | 44室 | ¥61,558 | ラグジュアリー | 4.55 |
| 草津温泉 望雲 | 42室 | ¥69,666 | ラグジュアリー | 4.67 |
| 奈良屋 | 36室 | ¥113,775 | ラグジュアリー | 4.81 |
| 草津温泉 湯畑泉水 | 33室 | ¥71,762 | アッパーミッド | 4.54 |
| 昔心の宿金みどり | 32室 | ¥51,992 | ラグジュアリー | 4.53 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室数順上位20施設、夏ADRは2026年6-8月平均)
レビュースコア×ADRの関係性 — 価格は質より「立地・規模」で決まる構造
湯畑5km圏のホテルについて、レビュースコア(5点満点、レビュー20件以上の施設に限定)と夏ADRの相関を見ると、相関係数 r=0.24と弱い正の相関にとどまる。つまり、スコアが高ければ自動的に高単価が取れるという単純な構造ではなく、ADRはむしろ立地(湯畑徒歩圏か)、規模(露天風呂・館内施設)、ブランド力に強く依存している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=67施設、レビュー20件以上)
注目すべきは、レビュースコア4.5以上の高評価帯にADR ¥30,000〜¥60,000の中堅旅館(昔心の宿金みどり、奈良屋、源泉一乃湯、草津ホテル、望雲など)が固まっている点である。これらの施設は「価格対満足度」で見れば極めて高いポジションを取っており、客層の固定ファンを抱えている。じゃらん人気温泉地ランキングと実際の満足度の差については、草津・別府・箱根:人気温泉地ランキングと実際の満足度のズレを徹底検証(383軒・95.5万件のレビュー分析)で詳しく扱っている。逆にスコア3.6〜3.9帯にADR¥40,000〜¥80,000の大型ホテルが分布しており、ここはまさに新規高単価施設の参入で競争圧力が最も高まる領域になる。
レベニューマネジメント示唆 — 中堅旅館が取るべき3つの方向性
新規開業を含む高単価帯の供給増は、中堅〜上位ホテルにとって明確な競争環境の変化となる。中堅旅館(ADR¥40,000〜¥70,000帯、客室数20〜60室)にとって特に重要なのは、「上位帯客層を追わず、自身の強みで差別化する」戦略の徹底である。具体的には3つの方向性が考えられる。
第一に、レビュースコア4.5以上を持つ施設の段階的プライシングである。本データから見ても、奈良屋(4.81)、望雲(4.67)、源泉一乃湯(4.55)など、高評価帯の中堅旅館は同価格帯競合と比べて明確な顧客満足度の優位性を持っている。需要ピーク日(土曜・連休・お盆)の段階的な価格上乗せにより、固定ファン層の支払い意欲を価格に反映できる収益機会がある。
第二に、体験コンテンツでの差別化である。専用施設・専用導線を持つ新規高単価施設に対して、「温泉街のど真ん中で湯畑を歩いて回れる」「歴史的建造物・伝統建築の宿」「源泉数や泉質の専門性」など、立地・歴史・湯処の独自性を打ち出すコンテンツマーケティングが有効と考えられる。湯畑徒歩圏の中堅旅館は、新規施設が代替できない「街と一体化した宿泊体験」を訴求する余地が大きい。
第三に、下位帯(バジェット・エコノミー)の縮小トレンドへの対応である。バジェット帯ADRは前年比−12.8%まで下げており、これは「価格を下げれば客が戻る」状態ではない。日帰り客が伸びる中で泊まる必要性が薄い客層がそのまま日帰りに流れている可能性が高く、一段の値下げで応戦するよりも、客室タイプ・料理プランの再編によるアップグレード誘導のほうが収益性は高まる。例えばエコノミー帯の中堅施設は、客室の一部を朝食・夕食付きプランへ寄せ、ADR ¥30,000台前半のミドル帯への移行を検討する余地がある。
まとめ — 2026年夏の草津は「規模×単価」で測る時代へ
湯畑5km圏213施設の集計から見えるのは、草津温泉エリアが「単一の温泉地」から「明確に分かれた複数の価格レイヤーが共存するリゾート」へ変貌している姿である。年間入込客数405万人という総量は維持しつつも、その内訳は宿泊→日帰りシフト、低単価→高単価シフトが同時に起きており、新規開業を含む供給増は中位〜上位帯の競争を一段と激化させる。日次ADRデータは7月後半〜8月のピーク帯で前年比+15%前後の上振れを示しており、夏の避暑需要が確実にエリア平均を押し上げている。中堅旅館にとっては、新規施設と同じ土俵で戦うのではなく、レビュースコアで示されている顧客満足度の優位性を価格に転換する段階的プライシングと、立地・歴史を活かしたコンテンツ差別化が成長機会となる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。
関連記事
あわせて読みたい
- 2026年6月新規開業4軒|ザ・ゲートホテル大阪・コンフォート千歳・セトレ名古屋・東横INN呉のグレード差で読む供給ショック
- 2026年5-8月開業集中4ヶ月の供給ショック分析 — 100室超新規開業ホテルの月別・エリア別インパクト
- 海開き7月の関東沿岸ADR — 千葉・神奈川・伊豆ビーチホテルの夏ピーク価格構造
- 草津・別府・箱根:人気温泉地ランキングと実際の満足度のズレを徹底検証|383軒・95.5万件のレビュー分析
- 2026年夏ボーナスは高単価温泉旅館に流れるか — 5温泉地ADR分析
- 湯田温泉3km圏のホテル市場:供給と価格における現状と展望
- 【取材】築100年旅館を再生 野沢温泉にブティックホテル「mont」開業
- 心斎橋ザ・ゲートホテル&ささしまセトレ|2026年6月開業ラッシュとエリア競合・梅雨価格の徹底分析
- 梅雨知らずの北海道6月、ホテル価格はどう動く? 6都市ADR徹底比較2026
- 栃木県北ホテル投資の現在地 — LRT・リゾートトラスト・空き旅館再生がブレンドする首都圏奥座敷シナリオ
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 — ADR・予約ペース・為替感応度
- 能登半島地震1年4ヶ月、和倉温泉・輪島の復興フェーズと2026年夏予約動向
- 【2026年夏】4月時点のOTAデータで読む夏休みホテル市場|5エリア徹底比較
参考資料・出典一覧
- 群馬県草津町、2025年度の観光入込客数は405万人 3年連続で過去最高に(観光経済新聞、2026年4月)
- 群馬県草津町の観光客、2025年度は最多の405万人(日本経済新聞、2026年4月)
- 草津町 — 今月の入込状況(公式統計)
- 【界 草津】専用トンネルで「温泉街の賑わい」と「静謐な温泉宿」をつなぐ、新たな体験を提案。2026年6月7日開業決定(PR TIMES)
- 星野リゾート「界 草津」2026年6月7日に開業決定。露天風呂付き客室など全94室の予約スタート(トラベル Watch、2025年10月)
- 群馬県 — 観光入込客統計調査報告書
- e-Stat「宿泊旅行統計調査」(観光庁)
- メトロエンジンリサーチ — OTA公開価格データ(湯畑5km圏 N=213施設、稼働確認施設)