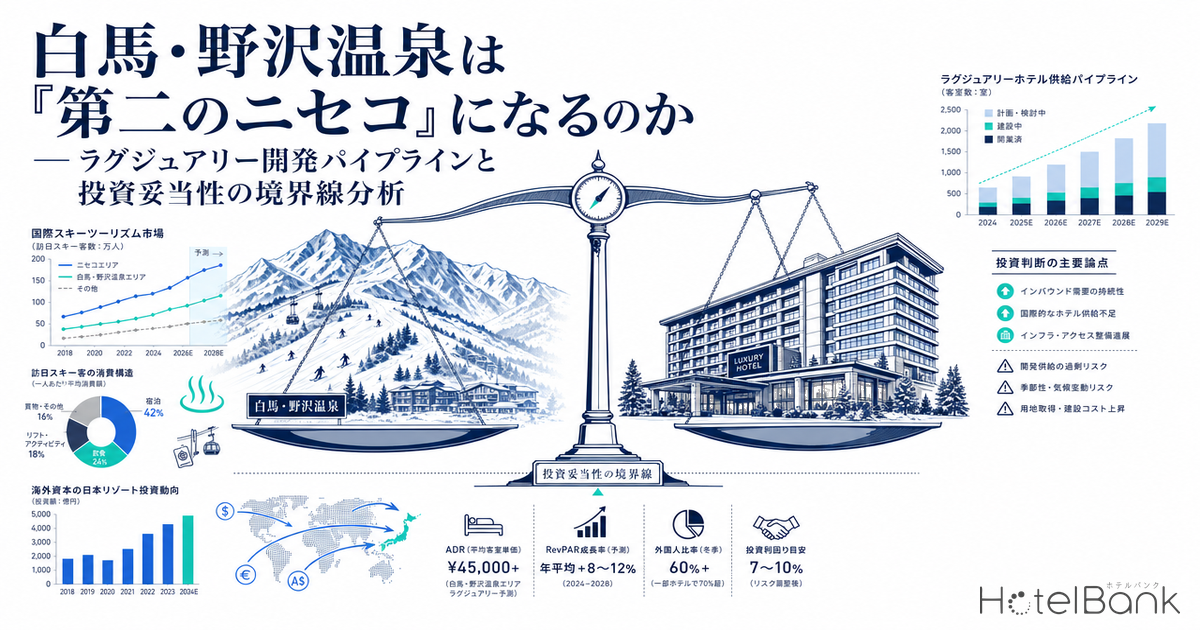
長野県白馬村の路線価は2025年に前年比+32.4%と全国1位を2年連続で記録し、商業地公示地価上昇率も+35.2%(全国3位)に達した。野沢温泉村も住宅地+20.9%(全国6位)と急上昇している。一方、これまで「リゾート地価上昇率の代名詞」だった倶知安町は公示地価+7.4%(全国53位)まで鈍化した。両エリアにはAQUA RESORTの白馬駅前4棟プロジェクト(2027年秋ホテル棟竣工)、Banyan Group「カッシーア・白馬」(2028年開業・76室)、IHG「ホテルインディゴ野沢温泉」(2027年・80億円・100室)といった大型ラグジュアリー開発が集中する。本稿では、メトロエンジンリサーチ&コンサルティングが追跡する両エリア計1,644施設のADR・売切率データに、地価・建築費・REIT動向を重ね合わせ、「第二のニセコ仮説」がどこまで成立するか、投資妥当性の境界線を定量的に検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向)。
- 売切率:調査時点でOTA上の予約受付を終了していたプランの割合。施設全体の客室稼働率とは異なります。
- NOI利回り:本稿のシミュレーションでは(売上 × GOP率 − 諸経費・固定資産税)÷ 投資額で簡易算出した想定利回り。実際の投資判断には詳細なフィージビリティが必要です。
- 分析対象:白馬駅から半径8km圏(1,252施設・12,144室)、野沢温泉中心から5km圏(392施設・3,620室)、倶知安町中心から10km圏(678施設・8,572室)。
- データ出典:メトロエンジンリサーチ&コンサルティング
エグゼクティブサマリー — 「第二のニセコ」は白馬では成立、野沢ではまだ早い
結論を先に示す。白馬は既にラグジュアリー帯ではニセコと同水準のADRを達成しており、「第二のニセコ仮説」は冬季ピークにおいて定量的に成立している。白馬駅周辺8km圏のラグジュアリーグレード17施設の冬季ADRは¥120,017、未指定(コンドミニアム・シャレー型)76施設に至っては¥193,181に達し、倶知安町ラグジュアリーグレード33施設の¥111,150を上回る価格帯すら存在する。一方、野沢温泉は冬季ADRが¥34,526で前年比横ばい、ラグジュアリー6施設平均でも¥53,448にとどまり、構造的に「第二のニセコ」になるには時期尚早と判定される。
投資妥当性の境界線は3つに分解できる。第一に、建築費の天井—2024年のホテル建築費は全国平均坪195万円(2022年比+41.1%)まで上昇しており、白馬WS①(アッパーミドル¥40-60k帯)では坪200万円が損益分岐点となる。第二に、景観条例の天井—白馬村景観計画は区域別に絶対高さ18m/13mを定め、野沢温泉村も村長が「18mは譲れないライン」と明言しており、ニセコ的高層タワー型開発は物理的に不可能である。第三に、2027-2028年集中開業の供給ショック—白馬・野沢に既知だけで276室以上の新規ラグジュアリー供給が集中する。既存ストック対比では白馬2.3%、野沢2.8%だが、ラグジュアリー帯(grade=6)に限定すると白馬で+15%、野沢で+33%の供給増となる。
市場構造 — ニセコは「成熟」、白馬は「踊り場」、野沢は「黎明」
3エリアのADR推移を月次で重ねると、市場ステージの違いが鮮明になる。倶知安(ニセコ)の冬季ADRは2026年1月¥105,854、2月¥108,798で前年比+12.5%・+17.1%と二桁成長を維持しているが、夏季は¥48-58kで横ばい—つまり「冬季ピーク主導の成熟市場」である(ニセコの夏季商圏が投資対象になりうるかはニセコ・グリーンシーズンは投資対象になるかで2024-2026年の価格データを基に検証している)。これに対し白馬は2026年1月¥70,044、2月¥68,507で前年比+38.6%・+33.0%とニセコを大きく上回る成長率を記録した。野沢は2026年1月¥33,080・2月¥35,608で前年比+1.0%・+7.0%と、冬季プレミアムすら限定的である。
ここで注意すべきは、ニセコの2026年1-2月ADR成長率(+12〜17%)が依然として高水準である一方、地価上昇率は+7.4%まで鈍化している点である。これは「成熟市場では実需(ADR)が先行し、地価は遅行する」という典型パターンではなく、むしろ「投資資金が次のフロンティアへ移動した」シグナルと解釈できる。実際、不動産専門メディアによれば「白馬の地価はまだニセコの約7分の1」と報じられており、2024年末以降、白馬・野沢への外資・国内デベロッパーの参入が加速している。同じ2026年前後に集中する全国のラグジュアリー開業案件については、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で投資家目線の整理を行っている。
グレード別ADR比較 — 白馬は既にラグジュアリー帯で「ニセコと同等」
3エリアを宿泊施設グレード別に分解すると、平均値に隠れた重要な構造が見える。下表は2025年12月15日〜2026年2月28日の冬季ピーク3か月における、エリア×グレード別の販売価格平均である。
| グレード | 白馬 | 野沢 | 倶知安(ニセコ) | 白馬/ニセコ比 |
|---|---|---|---|---|
| ラグジュアリー(grade=6) | ¥120,017(17施設) | ¥53,448(6施設) | ¥111,150(33施設) | 108% |
| 未指定(コンドミニアム・シャレー) | ¥193,181(76施設) | ¥65,763(6施設) | ¥139,817(35施設) | 138% |
| ハイグレード(grade=7) | ¥56,414(19施設) | ¥41,216(9施設) | ¥56,473(12施設) | 100% |
| アッパー(grade=8) | ¥50,046(65施設) | ¥31,549(36施設) | ¥105,633(10施設) | 47% |
| エコノミー(grade=9) | ¥29,823(33施設) | ¥20,633(24施設) | ¥86,489(8施設) | 34% |
| バジェット(grade=10) | ¥33,482(30施設) | ¥18,412(8施設) | ¥24,030(7施設) | 139% |
この表は3つの重要な事実を明らかにする。第一に、白馬のラグジュアリーおよびコンドミニアム帯は既にニセコを上回るかほぼ同等である(108%・138%)。これは「コートヤード・バイ・マリオット白馬(72室・冬季ADR¥165,821)」「ホテル ラ ヴィーニュ白馬 by 温故知新(38室・¥273,867)」「Wadano Hill Chalet(¥331,704)」など、富裕層向け施設が既に高単価で稼働している事実を反映する。
第二に、ニセコの真の競争力はミドル〜エコノミー帯の「底上げ」にある。倶知安のエコノミーグレードADRが¥86,489、アッパーが¥105,633というのは、ニセコ全体が「下値が硬い」市場であることを意味する。白馬のエコノミー¥29,823は、ニセコの3分の1にすぎない。白馬が真にニセコ化するには、ラグジュアリー帯の単価上昇ではなく、ミドル〜エコノミー帯の底上げが必要である。
第三に、野沢温泉はラグジュアリー帯ですらニセコの48%、白馬の45%にとどまる。これは野沢の宿泊施設が伝統的旅館(食事付き2名1室で¥30-50k)が中心で、富裕層向けスイート単価で勝負する施設が現状ほぼ存在しないことを示す。IHGホテルインディゴ野沢温泉(2027年・100室)が開業すれば、このグレード=6帯のサンプル数は増加するが、市場全体の単価構造を即座に変えるのは難しい。野沢では小規模ながら個性派ブティックホテルの参入も進んでおり、築100年旅館を再生 野沢温泉にブティックホテル「mont」開業のような既存ストック再生型の事例も同地のブランド醸成に寄与している。
地価動向 — ニセコは鈍化、白馬・野沢が急上昇する「波の交代」
地価動向は、ADRよりも先行して投資資金の流れを示す。倶知安町の公示地価上昇率は2025年に+7.4%(全国53位)まで鈍化し、路線価上昇率は0.0%となった。これは2017年から3年連続全国1位だった同町としては大きな転換点である。一方、白馬村は2024年・2025年と路線価上昇率全国1位(+32.4%)、商業地公示地価上昇率全国3位(+35.2%、平均¥40,300/m²)を記録した。野沢温泉村も住宅地公示地価上昇率全国6位(+20.9%、平均¥24,100/m²)と続く。
| エリア | 2024年公示地価変動率 | 2025年公示地価変動率 | 2025年商業地平均価格 | 状態 |
|---|---|---|---|---|
| 倶知安町(ニセコ) | +13.6% | +7.4% | 高水準(既に¥7-8万/m²超) | 鈍化 |
| 白馬村 | +22.1% | +35.2% | ¥40,300/m² | 急上昇 |
| 野沢温泉村 | +13.0% | +19.4% | ¥24,100/m² | 急上昇 |
これは「資金が次のフロンティアへ流れた」というシンプルな解釈だけでは不十分である。倶知安町の地価上昇率鈍化は、(1) 既に高水準の絶対価格に達した/(2) 2023年10月のニセコエリア開発規制強化/(3) 建築費高騰による新規開発の採算悪化—の3要因が複合した結果である。逆に言えば、白馬・野沢で同じ規制と建築費圧力が顕在化すれば、地価上昇は同様に鈍化する可能性が高い。2025年の白馬+35%は「一時的な踊り場プレミアム」であり、3-4年後には倶知安と同様の鈍化シナリオが想定される。
開発パイプライン — 白馬・野沢に集中する2027-2028年の供給ショック
2026-2028年に開業予定の主要ラグジュアリー開発をまとめると、白馬・野沢で確認できるだけで以下5プロジェクト・約280室以上の新規供給が想定される。
| プロジェクト | エリア | 運営/ブランド | 客室数 | 開業時期 | 投資額 | ターゲットADR |
|---|---|---|---|---|---|---|
| AQUA RESORT 白馬駅前 第1期ホテル棟 | 白馬駅前 | 未公表ブランド(5★) | 60-140室規模 | 2027年秋 | 非開示 | ¥100,000-200,000 |
| AQUA RESORT 第2-4期 | 白馬駅前 | 未定 | 複数棟 | 2026-2030年順次 | 非開示 | 富裕層向け |
| カッシーア・白馬(仮称) | エコーランド地区 | Banyan Group | 76室 | 2028年 | 非開示 | レジデンス型 |
| ホテルインディゴ野沢温泉 | 野沢温泉中心部 | IHG | 約100室 | 2027年 | 80億円 | ¥40,000-80,000推定 |
| ホテル ラ ヴィーニュ白馬 by 温故知新 | 白馬 | 温故知新 | 38室 | 2024年12月(既開業) | 非開示 | ¥273,867(実績) |
供給インパクトを定量化すると、白馬8km圏の既存ストック12,144室に対して、2026-2028年の新規ラグジュアリー供給は確認できるだけで約280室、対既存比+2.3%である。野沢温泉5km圏の3,620室に対しては約100室、+2.8%。これだけ見れば「マイクロな供給ショック」だが、ラグジュアリーグレード(grade=6)の既存ストックは白馬で61施設、野沢で7施設しかなく、ここに限定すると白馬+15%、野沢+33%の供給増となる。
ニセコでも2026年に「アマンニセコ」「シックスセンシズ・ニセコ」「カペラ・ニセコ」の3軒のラグジュアリーが集中開業予定である。3エリアいずれもラグジュアリー帯への供給ショックが2027年前後に集中するため、トップ層の単価競争は2028-2030年にかけて激化する。本稿の試算では、白馬ラグジュアリー帯のADRは現状¥120,017→2028年¥110,000-115,000程度(-5〜-8%)の調整を想定する。
景観規制 — 「ニセコモデル」の高層化が物理的に不可能な構造的天井
「ニセコモデル」の前提のひとつは、ヒラフ地区における7-9階建てのラグジュアリーコンドミニアムの林立である(パークハイアットニセコ、雪ニセコなど)。これは倶知安町の比較的緩やかな景観規制があったからこそ実現した。一方、白馬村と野沢温泉村の景観条例は、構造的に「ニセコ型高層化」を許容しない。
| 規制項目 | 白馬村 | 野沢温泉村 | 倶知安町(参考) |
|---|---|---|---|
| 建築物高さ規制 | 区域別18m/13m | 原則18m(村長が「譲れないライン」と明言) | 2023年10月強化前は緩やか |
| 景観条例運用 | 白馬村景観計画+環境基本条例 | 「うるおいのある美しいまちづくり条例」 | 2023年改正で強化 |
| 事前協議閾値 | 3,000㎡超の開発/高さ最高限度超 | 1,000㎡超または18m超 | 強化済み |
| 9階建て36mホテル可否 | 原則不可 | 交渉中(住民懸念) | 強化前は可 |
野沢温泉村のIHGホテルインディゴ計画は、当初9階建て36mで提示されたが、富井俊雄村長は村議会で「(高さ)18メートルは譲れないライン」と明言しており、事業者側も建物の高さは抑える方向で検討していると報じられている。仮に18m上限が適用されると、9階建て→4-5階建てに縮小せざるを得ず、80億円投資・100室前提の事業計画は再構築が必要になる。客室数を維持するには建築面積(フットプリント)拡大が必要だが、温泉街の中心部で大規模用地確保は困難である。
この景観規制の「天井」は、皮肉なことに既存施設および早期参入施設にとっては希少価値プレミアムを生む。新規参入が物理的に制約されるエリアでは、既開業のラグジュアリー施設の希少性が上がり、単価維持力が高まる。AQUA RESORT白馬駅前4棟プロジェクトが「最後の大規模新築機会」として価値を持つ可能性がある。
ポジショニング分析 — 白馬のホワイトスペースは「アッパーミドル¥40-60k帯」
白馬8km圏の冬季ADR上位80施設を客室数×ADRの2軸でプロットすると、市場の空白域(ホワイトスペース)が浮かび上がる。
密集 既存の混雑ゾーン
¥30-60k × 1-30室の領域に既存ペンション・小規模旅館が集中。新規参入では差別化が極めて困難で、価格競争に巻き込まれる。
WS① アッパーミドル空白
¥40-60k × 50-100室の規模・価格帯にコートヤード白馬(72室)以外ほぼ存在しない。ファミリー外国人に対応する4★クラスが空白。
WS② 中規模ラグジュアリー
¥150k+ × 30-80室はホテル ラ ヴィーニュ等の数施設のみ。ニセコのリッツ・カールトン リザーブ(50室・¥342k)相当の中規模ラグジュアリーは未充足。
白馬におけるアッパーミドル¥40-60k×50-100室帯の空白は、AQUA RESORT白馬駅前ホテル棟(60-140室・¥100-200k帯)が直接埋めるよりも、その下のWS①(¥50k帯)への中規模3-4★ホテル進出が投資妥当性が高いと考えられる。理由は3つある。第一に、ラグジュアリー帯は2027-2028年の集中開業で供給ショックが想定される。第二に、ファミリー層・東南アジア新興富裕層・中高所得日本人ファミリーの需要は¥50k前後で旺盛である。第三に、建築費坪200万円前提でNOI利回り8%以上が実現可能な価格帯である(次節)。
投資妥当性の境界線 — 4シナリオ感度分析
白馬WS①「アッパーミドル50室×ADR¥50,000」の新規開発を想定し、建築費・OCC感度分析を行う。前提条件は以下のとおり。
- 客室数:50室、平均客室面積:32㎡、客室部分比率:60%、延床面積:約2,667㎡(808坪)
- 建築費:坪200/250/300万円の3シナリオ(国土交通省 建築着工統計2024年全国平均195万円/坪を参照)
- 土地:白馬商業地¥40,300/m²×約1,200㎡=約4,840万円(公示地価2025年)
- 稼働率:年間平均65%(冬季ピーク90%、ショルダー50%)
- GOP率:35%(インヴィンシブル投資法人MHM運営91物件実績38.9%を保守的に補正)
- 資本構成:自己30%/借入70%(金利2.5%、20年)— 簡易NOI利回り計算
| シナリオ | 建築費 坪200万円 | 建築費 坪250万円 | 建築費 坪300万円 |
|---|---|---|---|
| 建設コスト | ¥1,615M | ¥2,019M | ¥2,423M |
| 土地+建設 計 | ¥1,664M | ¥2,067M | ¥2,471M |
| 年間売上(OCC65%・ADR¥50k) | ¥593M | ¥593M | ¥593M |
| GOP(35%) | ¥208M | ¥208M | ¥208M |
| 諸経費・税引後NOI | ¥136M | ¥136M | ¥136M |
| NOI利回り | 8.2% | 6.6% | 5.5% |
| 判定(リゾート目標7%) | 成立 | 境界線 | 不成立 |
感度分析から導かれる投資成立の境界線は明確である:
- 建築費坪200万円・ADR¥50,000・OCC65%でNOI利回り8.2%—白馬WS①は十分成立。ただしゼネコン需給次第で坪250万円超えれば境界線割れ。
- ADR¥40,000まで下落(OCC65%維持)するとNOI利回り6.0%まで低下し、リゾートホテル投資の目標利回り7%を下回る。供給ショック後のADR下落耐性が低い。
- OCC55%(冬季ピーク80%/オフ45%)シナリオではNOI利回り6.5%—境界線。インバウンド需要の構造的下振れリスクに注意。
- 野沢温泉でWS①「ADR¥35,000・OCC60%」を想定すると、NOI利回りは坪200万円でも4.8%にとどまり、現状の建築費水準では投資不成立。野沢への大型投資は「ADRがニセコ的水準まで上昇する蓋然性」を前提としており、これは2027年以降の市場形成を待つ必要がある。
主要競合分布マップ — 白馬駅前への集積と分散投資
白馬8km圏の主要ラグジュアリー・ハイグレード施設を地図上にプロットすると、AQUA RESORT白馬駅前4棟プロジェクトの戦略意図が見えてくる。既存のラグジュアリー施設は八方尾根周辺・エコーランド地区・和田野エリアに分散しており、白馬駅前はむしろ空白地帯であった。これを埋めることで、駅から徒歩アクセス可能な4★以上のホテルが形成される。
投資判断サマリー — エリア別「投資妥当性の境界線」
白馬 — 条件付き「Buy」
WS①アッパーミドル50室×¥50k帯への中規模3-4★は、建築費坪200-220万円までならNOI利回り7-8%で成立。AQUA RESORT4棟が完成する2030年前後に駅前商圏が成熟する点も追い風。リスクは2027-2028年集中開業によるADR調整(-5〜-8%)と建築費上振れ。
野沢温泉 — 「Hold」
現状ADR¥34kでは大型新規開発の利回りが構造的に成立しない。IHGインディゴ開業後の市場形成(2028-2030年)でADRが¥45-55k帯に上昇するか観察が必要。景観条例での18m上限は新規投資の制約。先行投資メリット薄。
ニセコ — 「成熟期Hold/Sell」
地価上昇+7.4%まで鈍化、新規開発の建築費高騰で利回りは目標未達のレベル。既存物件の資産価値は維持されるが、新規投資の妥当性は低下。2026年集中開業でラグジュアリー帯の供給ショックリスクあり。
「第二のニセコ」仮説の最終判定
本稿の分析を総合すると、「白馬・野沢温泉が第二のニセコになるか」という問いには、以下の3層構造で答えるのが正確である。
- ラグジュアリー帯のADR水準:白馬は既にニセコと同等(108%)。仮説は冬季ピークにおいて成立済み。野沢は45%でまだ成立しない。
- 市場全体の構造:ニセコの「全グレードで底値が硬い」構造を白馬・野沢が模倣するには10年以上の時間軸が必要。地価とADRの位相がずれており、2025-2027年は「踊り場プレミアム」。
- 規制と物理的天井:景観条例による18m高さ制限は、ニセコ型高層タワーを構造的に許容しない。これは制約であると同時に、希少価値プレミアムを生む二面性を持つ。
結論として、白馬は「冬季ラグジュアリー帯では既にニセコ化済み、ただし市場全体としてはまだ移行途上」と評価できる。投資妥当性の境界線は、(1)建築費坪220万円以下、(2)ADR¥45,000以上、(3)OCC60%以上、(4)景観条例適合の4条件を全て満たすこと。これらを満たすWS①アッパーミドル¥40-60k×50-100室帯への投資が、現時点で最も合理的な選択肢である。野沢については、IHGインディゴ開業後の市場形成を待つ「観察フェーズ」と判定する。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。2026年末以降の価格は早期予約割引前のため、実際の成約ADRは下振れする可能性があります。投資シミュレーションは簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- ニセコ・グリーンシーズンは投資対象になるか — 2024-2026年の価格データで検証
- 白馬岩岳マウンテンリゾート、ノンスキーヤー施策とグリーンシーズン強化で来場者増:通年滞在ニーズを取り込む
- 【取材】築100年旅館を再生 野沢温泉にブティックホテル「mont」開業
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
参考資料・出典一覧
- 日本経済新聞「白馬駅周辺にホテル4軒 アクアリゾート、商業棟も」(2024年11月)
- 株式会社AQUA RESORT「(仮称)新築ホテル白馬駅前プロジェクト」物件情報
- PR TIMES「2028年開業予定 カッシーア・白馬(仮称)着工」(Wealth Management Group×Banyan Group)
- 信濃毎日新聞「野沢温泉村に外資系高級リゾートホテル計画 80億円投資 2027年にも運営開始構想」
- 信濃毎日新聞「秩序なく林立するようでは… 野沢温泉村の住民、高さ36メートルの高級ホテル計画懸念」
- 日本経済新聞「『第2のニセコ』白馬村 路線価上昇率が全国トップ、地価高騰に困惑の住民も」(2025年7月)
- 信濃毎日新聞「白馬村が2年連続全国トップの上昇率 長野県の路線価」
- トラベルボイス「長野県白馬村、今冬の観光客は14%増の130万人、過去20年で最多」
- 白馬村景観条例(白馬村例規集)
- 野沢温泉村「宅地開発及び中高層建築物の建設に関する条例」
- 白馬駅の公示地価・基準地価・土地価格相場(2025年)
- 倶知安町の公示地価・基準地価マップ(2025年)
- 野沢温泉村の公示地価・基準地価マップ(2025年)
- 「ホテルの建築費は坪単価でどの程度の水準か?」(2025年版・国土交通省 建築着工統計より)
- JLL「2025年 日本のホテル投資市場はさらなる飛躍を遂げる」
- バリューマネジメント「わが国のホテル投資市場規模(2024年)」
- メトロエンジンリサーチ&コンサルティング — 白馬・野沢・倶知安エリアのADR・売切率・グレード別分析(2025年12月〜2026年2月、N=434施設)