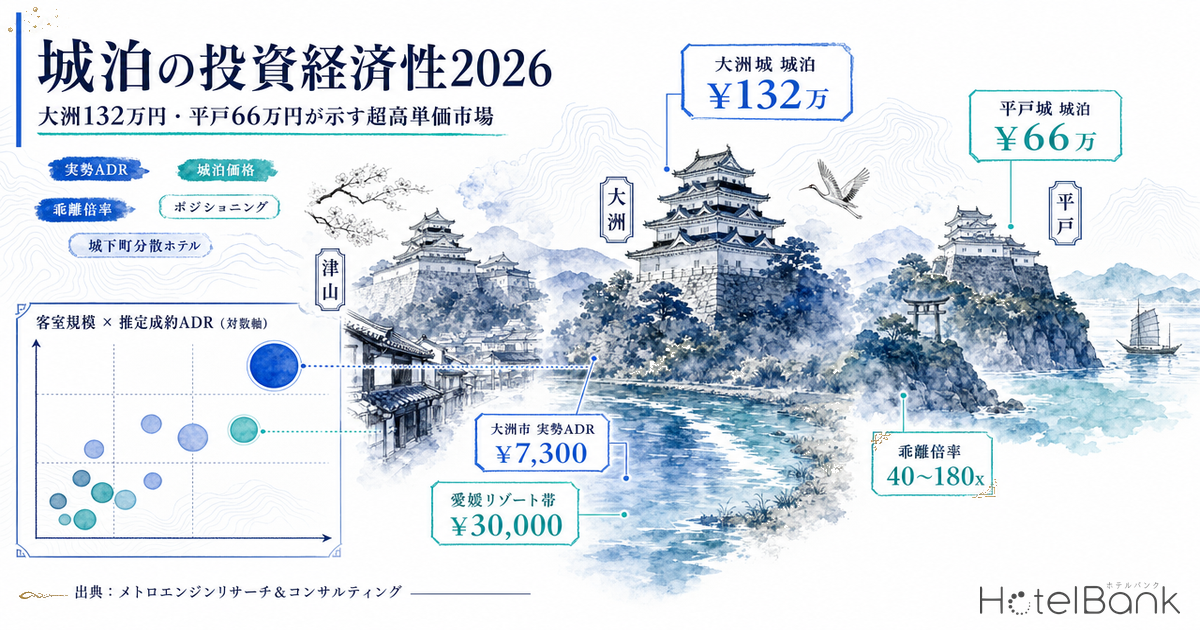
本州・四国・九州の城下町で、実勢の宿泊単価から桁が2つ違う「泊まれる城」が静かに稼働している。愛媛県大洲市の大洲城キャッスルステイは1泊1組で最上位132万円、長崎県平戸市の平戸城CASTLE STAY懐柔櫓は同66万円。いずれも実在・公表済みの城泊であり、周辺の実勢ADR(推定成約単価)からみると、地域のラグジュアリー帯をはるかに超えた「超高単価ホワイトスペース」に位置する。本稿では、大洲・平戸・津山の3城下町の実勢ADRを階層化し、城泊価格がどれだけ乖離した価格帯にあるかをポジショニング分析したうえで、立地評価と、城下町の分散型ホテルを合算した一体収益モデルの経済性を、前向きな投資機会の観点から読み解く。
本記事における指標の定義
- ADR(推定成約ADR):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上に公開されている全プラン平均の1室あたり料金(2名1室・税込)。ADRとは別指標です。
- 城泊価格:各運営が公表する1泊1組(1室)あたりの料金。宿泊単価の水準比較のため掲載価格・ADRと並置していますが、食事・体験・サービス料を含む一体価格である点が異なります。
- データ出典:メトロエンジンリサーチ&コンサルティング/観光庁・各運営公表資料
- — 地域実勢ADRの40〜180倍:大洲132万円・平戸66万円の城泊が、既存供給と断絶した超高単価ホワイトスペースを形成している。
- — 一体収益は定着期で約¥113M:合算トップラインの約8割を城下町分散ホテルが担い、城泊旗艦は単価天井とPRを牽引する。
- — 3類型の成長経路:大洲(天守×分散一体)・平戸(海城・目的地型)・津山(分散先行)が異なる投資モデルを提示する。
- — 単価×希少性で回収:文化財改修活用と低い取得原価(津山住宅地 約¥2万/㎡)が、新設比の投資圧縮に適性を持つ。
- — 極少供給で非競合:1泊1組・年上限30組ゆえ規模の経済で戦う既存供給と競合せず、代替不可能な文化財資産で単価天井を独占する。
結論 — 実勢の40〜180倍という「価格の空白層」
大洲市の標準的な宿泊施設の推定成約ADRは約7,300円(税抜相当・N=7〜8施設)。愛媛県のリゾート業態でも中央値は約30,000円(N約8施設)にとどまる。これに対し大洲城キャッスルステイの最上位価格は132万円/組で、地域実勢の約180倍、リゾート業態帯でも約44倍にあたる。平戸城の66万円/組も、平戸市で最も単価の高い旅亭(推定ADR約18,800円)の約35倍である。
重要なのは、この価格帯に競合がほぼ存在しないという点だ。城泊は「1泊1組・年間数十組」という極少供給でありながら、地域の観光まちづくりを牽引する旗艦装置として機能している。大洲市では城下町再生の取り組みが通算30億円超の経済波及を生み、2024年度のインバウンド来訪者はコロナ前(2019年度)比で5.5倍超に達した(出典:一般財団法人自治体国際化協会)。つまり城泊は「1組あたりの収益」ではなく、城下町全体の分散型ホテルと一体で評価すべき投資対象である。以下、価格階層・立地・一体収益の順に定量化する。
城泊という価格階層 — 実勢ADRから見た超高単価帯
まず、3城下町に共通する価格構造を「階層」として可視化する。下図は、標準的な宿泊施設の実勢ADRから城泊価格までを対数軸で並べたものだ。城泊は既存市場の連続的な延長線上ではなく、明確に断絶した上位レイヤーに位置していることがわかる。
階層は概ね4段に整理できる。第1層は都市標準ホテル(実勢ADR 6,000〜8,000円台)、第2層は地域のリゾート・上位旅館帯(15,000〜30,000円)。第3層に、城下町の文化財を再生した高付加価値の分散型ホテルが入る。大洲城下町のNIPPONIA HOTEL大洲城下町(11室・最上級グレード)は掲載価格の中央値で約98,500円と、地域の標準帯を1桁上回る水準にある。そして第4層が城泊で、平戸66万円・大洲132万円。第3層のNIPPONIAと比べても大洲城泊は約13倍であり、価格の「天井」を大きく引き上げている。
この断絶こそが超高単価ホワイトスペースの本質である。次のポジショニングマップは、客室規模(横軸)と推定成約ADR(縦軸・対数)で各施設を配置したものだ。既存施設は左下〜中段に密集する一方、右上ではなく「左上(極少客室×超高単価)」に城泊が単独で存在する構造が読み取れる。
密集ゾーン(実勢6,000〜25,000円・10〜300室)には、ビジネスホテルから地域旅館まで幅広く供給が積み上がっている。一方、極少客室(1〜11室)かつ超高単価(10万円超)の左上象限は、城泊とNIPPONIA型分散ホテルだけが占める希少領域だ。規模の経済で戦う既存供給とは競合せず、「文化財という代替不可能な資産」を核に単価天井を独占できる点に、この帯の投資妙味がある。
3都市の実勢ADR構造 — 大洲・平戸・津山の価格帯マップ
3つの城下町は、実勢の宿泊単価水準が異なる。平戸は海城・リゾート需要を背景に市全体の実勢ADRが最も高く(月次で概ね10,000〜14,000円)、大洲が約7,000円、津山が約6,000円台で推移している。なお、愛媛県全体でみた道後温泉・松山・しまなみ海道のADR階層は、愛媛県ホテル投資マップで階層分析している。下図は直近18ヶ月の市区町村別・推定成約ADRの推移である。
この基礎水準の違いは、城泊・分散ホテルの位置づけにも表れる。各都市の実在施設の推定成約ADRと城泊価格を整理すると次の通りだ。津山市には現時点で天守型の城泊はないが、城下町の文化財を分散活用するホテル群(ザ・シロヤマテラス津山別邸、城下小宿など)が先行しており、これが「分散ホテル先行型」の実例となっている。
| 都市 / 施設 | 客室規模 | 推定成約ADR | 位置づけ |
|---|---|---|---|
| 大洲市 標準ホテル帯 | 40〜100室 | ¥6,000〜7,300 | 第1層(都市標準) |
| NIPPONIA HOTEL大洲城下町 | 11室 | ¥98,500(掲載) | 第3層(分散・高付加価値) |
| 大洲城 キャッスルステイ | 1組 | ¥100〜132万 | 第4層(城泊) |
| 平戸市 標準〜旅館帯 | 12〜160室 | ¥6,700〜18,800 | 第1〜2層 |
| 平戸城 CASTLE STAY 懐柔櫓 | 1組(最大5名) | 〜¥66万 | 第4層(海城泊) |
| 津山市 標準ホテル帯 | 45〜290室 | ¥5,750〜10,400 | 第1層 |
| ザ・シロヤマテラス津山別邸 | 65室 | ¥24,100 | 第2〜3層(城下町再生) |
立地評価 — 浸水・土砂・交通と城下町商圏
城泊・文化財ホテルは「動かせない資産」を活用する以上、立地のハザードと交通条件の把握が投資判断の前提になる。国土交通省の地理空間データを補完する形で、各城の立地特性を公開情報から整理した(地価は公示地価ベース)。
| 津山市 住宅地(2026) | 約¥2.0万/㎡ |
| 前年比 | -7.2% |
| 全国住宅地平均(2025) | +2.1% |
| 城 / 立地 | 浸水 | 土砂 | 交通アクセス | 要点 |
|---|---|---|---|---|
| 大洲城(肱川左岸) | 中 | 低 | JR伊予大洲駅から車約5分 | 肱川の氾濫履歴あり。天守は高所立地で客室リスクは限定的、城下町拠点は治水と一体で整備 |
| 平戸城(亀岡・高台) | 低 | 低 | 鉄道空白、車・路線バス中心 | 高台の海城で浸水・土砂リスクは限定的。二次交通の磨き込みが集客の鍵 |
| 津山城(鶴山公園・高台) | 低 | 低 | JR津山駅から徒歩約10分 | 内陸・高台で自然災害リスクは低位。駅近城下町で回遊性が高い |
3城に共通するのは、内陸・高台立地が多く自然災害リスクが相対的に低い一方、二次交通の弱さが集客上の論点になる点だ。とりわけ平戸は鉄道空白地帯で、最寄りの鉄道駅(松浦鉄道)からも距離がある。ただし、城泊の顧客は国内外の高級旅行に慣れた層であり、送迎・チャーターを前提とする「目的地型」需要が中心となるため、二次交通は差別化されたサービス設計でむしろ付加価値化できる余地がある。とりわけ大洲城のように河川に近い立地では、防災Capexと回収年数の考え方が投資判断を左右する(詳細は温泉旅館の河川氾濫リスクとレジリエンス投資を参照)。
一体収益モデル — 城泊旗艦 × 城下町分散ホテルの合算経済
城泊単体を「1組あたりの客室収益」で評価すると、極少供給ゆえに小さく見える。しかし実際の投資対象は、城泊旗艦(超高単価・薄い稼働)と城下町分散ホテル(中単価・厚い稼働)を合算した一体の事業体である。大洲モデルを参照に、立ち上げ期・定着期・満稼働期の3シナリオで年間売上を試算した(簡易試算・前提は明示)。
感度分析 — 城下町分散ホテル(11室)の年間トップライン(ADR × OCC)
| 想定ADR \ OCC | 40% | 50% | 58% |
|---|---|---|---|
| ¥42,000 | ¥67.5M | ¥84.3M | ¥97.8M |
| ¥45,000(基準) | ¥72.3M | ¥90.3M | ¥104.8M |
| ¥48,000 | ¥77.1M | ¥96.4M | ¥111.8M |
| 項目 | A. 立ち上げ期 | B. 定着期 基準 | C. 満稼働期 |
|---|---|---|---|
| 城泊 年間組数 | 12組 | 20組 | 30組(上限) |
| 城泊 平均単価/組 | ¥1,100,000 | ¥1,150,000 | ¥1,200,000 |
| 城泊 年間売上 | ¥13.2M | ¥23.0M | ¥36.0M |
| 分散ホテル 想定ADR | ¥42,000 | ¥45,000 | ¥48,000 |
| 分散ホテル 想定OCC | 40% | 50% | 58% |
| 分散ホテル 年間売上(11室) | ¥67.4M | ¥90.3M | ¥111.7M |
| 合算トップライン | ¥80.6M | ¥113.3M | ¥147.7M |
試算からは、合算トップラインの約8割を分散型ホテルが担い、城泊旗艦は年間売上の1〜2割を占める構図が見える。城泊の役割は、金額規模そのものよりも「132万円/組」という圧倒的な単価天井を通じてブランドとPRを牽引し、分散ホテルとエリア全体の集客・単価を引き上げる点にある。実際、大洲市では城下町再生が通算30億円超の経済波及とインバウンド5.5倍超の来訪増につながっており、投資評価は施設単体ではなく城下町一体のリターンで捉えるのが妥当だ。
加えて、建設・改修コストの環境も追い風になり得る。国土交通省の建築着工統計ベースでホテル建築費は近年大きく上昇しており、新設のフルスケール開発はハードルが上がっている。文化財の改修活用モデルは、既存躯体を活かすことで新設比の投資圧縮が期待できるうえ、地方城下町の低い取得原価(津山の住宅地で㎡あたり約2万円)と組み合わせることで、単価×希少性で回収する設計に適性がある。新築と改装のどちらが投資効率で優位になるかの分岐点については、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が参考になる。
投資の視点 — 3類型と成長余地
大洲・平戸・津山は、城泊・文化財ホテルの投資モデルとして異なる3つの類型を示している。いずれも否定的な評価ではなく、地域資産を核にした成長余地の観点で整理する。
類型A 天守城泊 × 分散一体(大洲)
天守という代替不可能な旗艦(132万円/組)と、城下町分散ホテル(NIPPONIA型・掲載約98,500円)が回遊動線で結ばれた完成度の高い一体モデル。単価天井とエリア波及の両立が実証段階にあり、他城下町の参照基準になる。
類型B 海城・櫓城泊(平戸)
海を望む常設城泊(〜66万円/組)を核とする目的地型モデル。二次交通をチャーター・送迎で高付加価値化する設計余地が大きく、城泊単体のブランド訴求力が突出。周辺の上位旅館帯(〜18,800円)との単価差が今後の面的展開の伸びしろ。
類型C 城下町分散ホテル先行(津山)
駅近・高台の低災害リスク立地に、城下町再生の分散ホテル(別邸ADR約24,100円ほか)が先行。厚い稼働の収益基盤が育ちつつあり、ここに天守・櫓型の城泊旗艦を将来重ねられれば、単価天井を一段引き上げるアップサイドがある。
まとめ
大洲132万円・平戸66万円という城泊価格は、地域実勢ADRの40〜180倍という、既存供給とは断絶した超高単価ホワイトスペースを形成している。この帯は「1泊1組」の極少供給ゆえに規模の経済で戦う既存ホテルと競合せず、文化財という代替不可能な資産を核に単価天井を独占できる希少領域だ。投資評価の要点は3つ。第1に、城泊は単体収益ではなく城下町分散ホテルと一体の事業体で捉えること。第2に、合算トップラインの主役は厚い稼働の分散ホテルであり、城泊はブランドとエリア波及を牽引する旗艦であること。第3に、低い取得原価と改修活用モデルが、単価×希少性で回収する設計に適していること。大洲の一体モデルが参照基準を示し、平戸は目的地型の突出、津山は分散先行という成長余地を持つ。城泊・文化財ホテルは、地方の観光まちづくりと高単価インバウンド需要が交わる、前向きな投資フロンティアである。
⚠ 将来水準・試算に関する注意:本記事の推定成約ADRは過去実績月を用いていますが、市区町村単位はN(対象施設数)が小さく、少数月では変動が大きくなります。城泊価格・収益試算は各運営の公表値と一般的な前提に基づく簡易試算であり、実際の成約・稼働・投資判断とは異なります。文化財建物の取得・賃借形態、改修コスト、補助金採択状況は個別に精査が必要です。
あわせて読みたい
参考資料・出典一覧
■ データソース
- 推定成約ADRはメトロエンジンリサーチ&コンサルティングのOTA公開価格データに基づく(大洲市 N=7〜8/平戸市 N=10/津山市 N=13〜14、直近past実績月の中央値)。城泊価格は各運営の公表値、地価は国土交通省「地価公示」。
■ 試算前提
- 一体収益モデルは大洲モデル(城泊 年間上限30組・分散ホテル11室)を参照し、立ち上げ/定着(基準)/満稼働の3シナリオで年間トップラインを試算。城泊単価は¥110〜120万/組、分散ホテルADRは¥42,000〜48,000・OCC 40〜58%を仮定した。
■ 限界・留意点
- 市区町村単位はN(対象施設数)が小さく少数月変動が大きい。城泊・収益試算は簡易試算であり、実際の成約・稼働・投資判断とは異なる。文化財建物の取得・賃借形態、改修コスト、補助金採択状況は個別に精査が必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データに基づく推定成約ADR(大洲市 N=7〜8/平戸市 N=10/津山市 N=13〜14)、掲載価格
■ 城泊・観光まちづくり(公表資料)
- 大洲城キャッスルステイ/VMG(バリューマネジメント)公表
- 平戸城 懐柔櫓 CASTLE STAY 公式(運営:平戸城下町宿泊事業JV)
- 津山城・城下町泊プロジェクト/津山観光WEB
- 自治体国際化協会(クレア)「キャッスルステイ(城泊)」大洲市の経済効果
- 観光庁「歴史的資源を活用した観光まちづくり事業」
■ 政府統計・地価
- 国土交通省「地価公示」(2025・2026年)
- 国土交通省「建築着工統計」(ホテル建築費の動向)