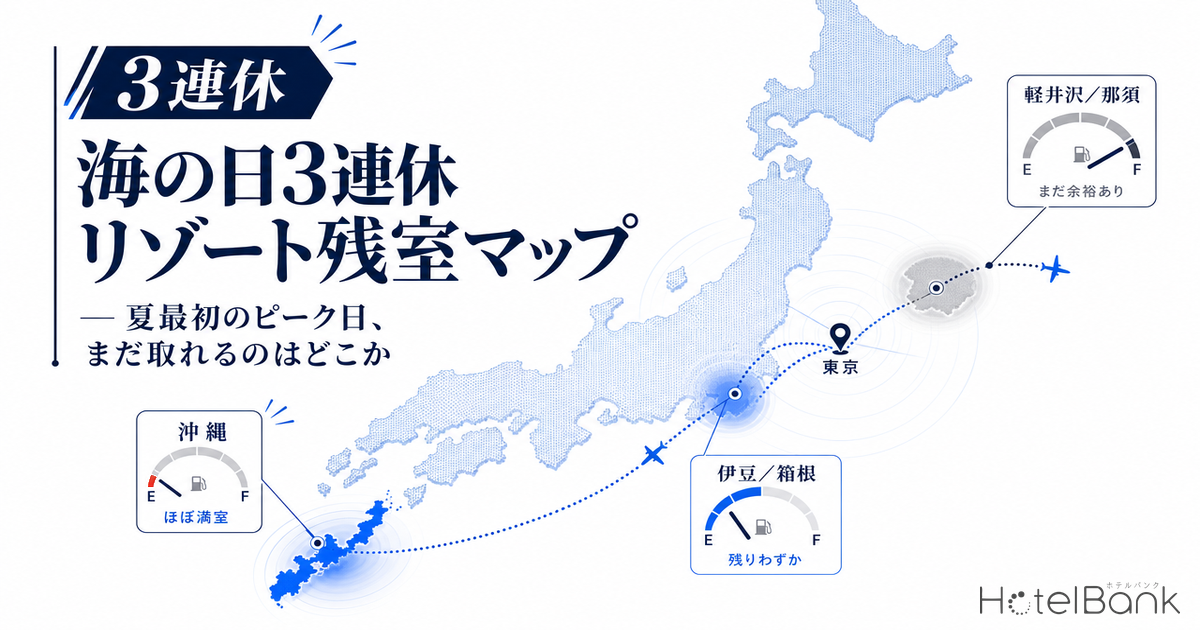
2026年7月20日(月)の海の日を含む7月18日(土)〜20日(月)の3連休は、お盆(8月13〜16日)に先立つ「夏最初のピーク日」にあたる。連休初日の土曜に出発し、祝日の月曜に帰宅する2泊3日が王道の行程となるため、宿泊需要はチェックイン日によって大きく偏る。本稿では、主要リゾートエリアの施設がOTA等に公開している残室数の推移を集計し、チェックイン日別にどのエリアが逼迫し、どこにまだ空きが残るのかを地図と需給データで読み解く。
本記事における指標の定義
- 残室数:各観測時点でOTA等に公開されている空室数(室ベース)。本稿の完売・逼迫の判定はすべて室数ベースで行い、プラン本数の比率は用いない。
- LT(リードタイム):チェックイン日までの日数。LT0=当日、LT90=90日前。値が大きいほど早い時点を指す。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売したことを示す)。
- 残室率:総客室数に対する現時点の残室数の割合。低いほど予約が進んでいる。
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なる。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- データ出典:メトロエンジンリサーチ(OTA上で稼働が確認できる施設のうち、対象3連休に総客室の3割以上を公開していた施設を母集団とする)。集計時点は2026年6月中旬。
- — 需要は連休初日(7/18土)に一点集中。海の日当日(7/20月)はチェックアウト日にあたるためむしろ空きが残る。
- — 完売施設割合の最大は下田(土曜51%)。続いて軽井沢50%・箱根43%・那須33%と、首都圏発の近場リゾートが集中して逼迫。
- — 沖縄は完売15%・残室率中央値21.0%。3連休単体では緩く、ピークはお盆(8/13-16)へ持ち越し。
- — 個別施設の在庫推移は「早期完売→在庫追加→再消化」のリズム。LT55前後で枠が戻るケースが観測される(黒船ホテル:46室追加)。
- — 沖縄ADRは前年同月比+9.6%(N=1,655施設)。完売度合いと価格は別指標として読み分ける必要がある。
3連休は「土曜一点集中」型 — 海の日当日はむしろ緩む
はじめに全体像を押さえておきたい。今回の3連休でチェックイン需要が集中するのは、連休初日の7月18日(土)である。2泊3日の旅程なら土曜にチェックインして月曜に帰宅するのが標準で、祝日である7月20日(月・海の日)は「最終日=チェックアウト日」にあたるため、宿泊のチェックイン需要はむしろ大きく緩む。祝日だからといって最終日が混むわけではない、という点は旅行者・運営者双方にとって重要だ。
分析対象とした7つの主要リゾートエリアでは、総客室の3割以上をOTA等に公開していた施設(エリア合計の母集団)のうち、室ベースで残室が0室に到達した施設の割合は、土曜(18日)で最大51%に達した一方、海の日当日の月曜(20日)は軒並み1桁〜2割台にとどまった。下のチャートは、エリア別にチェックイン日ごとの「完売施設割合」を示したものである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA公開枠が総客室の30%以上の施設のみ集計)
最も逼迫していたのは伊豆半島南端の下田で、土曜・日曜ともに過半数の施設が完売状態にあった。これに軽井沢(土曜50%)、箱根(土曜43%)、那須(土曜33%)が続く。一方、沖縄は土曜でも完売施設は15%程度にとどまり、供給量の多さもあって7エリア中もっとも空きが残っていた。海の日当日(20日)はどのエリアも完売施設が大きく減り、最終日に1泊だけ延長する、あるいは月曜から動き出すといった需要が限定的であることがうかがえる。
残室マップ — 「逼迫エリア」と「まだ取れるエリア」
下の地図は、各リゾートエリアの逼迫度を色で示したものである。円の色が濃い(青)ほど連休初日(7/18 土)の完売施設割合が高く、薄い(グレー)ほど空きが残っている。円の大きさは対象施設数(母集団)の規模を表す。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
地図から読み取れる構図はシンプルだ。首都圏から近い伊豆・箱根・那須・軽井沢といった「車で行けるリゾート」は土曜のチェックイン需要が厚く、特に客室規模の小さい温泉宿・ペンションが多い下田や軽井沢では早い段階で枠が埋まる施設が目立つ。対して、飛行機移動が前提となる沖縄は3連休だけでの集中度がやや弱く、海開き後とはいえ本格的な夏休みシーズン(お盆)に需要のピークを残している段階といえる。
| エリア | 対象施設数 | 残室率 中央値 |
7/18(土) 完売施設 |
7/19(日) 完売施設 |
7/20(月) 完売施設 |
|---|---|---|---|---|---|
| 下田 | 65 | 26.7% | 21/41(51%) | 25/46(54%) | 11/57(19%) |
| 軽井沢 | 73 | 20.6% | 23/46(50%) | 19/50(38%) | 4/64(6%) |
| 箱根 | 117 | 22.4% | 40/94(43%) | 27/92(29%) | 11/95(12%) |
| 那須 | 128 | 33.3% | 33/100(33%) | 23/107(21%) | 12/115(10%) |
| 熱海 | 107 | 33.3% | 29/90(32%) | 13/92(14%) | 17/77(22%) |
| 伊東 | 141 | 27.9% | 30/117(26%) | 21/114(18%) | 6/126(5%) |
| 沖縄 | 154 | 21.0% | 17/115(15%) | 16/116(14%) | 8/137(6%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(完売施設=室ベースで残室が0室に到達した施設。各日の分母はその日の観測対象施設数)
残室率で見る「埋まり具合」 — 下田・軽井沢が先行
完売施設の割合だけでなく、エリア全体としてどれだけ枠が消化されているかを見るには、残室率(総客室数に対する空室の割合)の中央値が手がかりになる。値が低いほど、エリア内の「中位的な施設」が予約で埋まっていることを意味する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
残室率中央値は軽井沢(20.6%)と沖縄(21.0%)が低く、エリアの過半の施設で客室の8割近くまで予約が進んでいる計算になる。下田(26.7%)、伊東(27.9%)が続き、熱海・那須(ともに33.3%)はまだ3分の1の枠が残る。沖縄は「完売施設割合」では緩く見えたものの、残室率の中央値では低い——これは、規模の大きいリゾートが在庫を分散して残しつつも全体としては着実に消化が進んでいることを示している。完売(残室0)に至った施設数と、エリア全体の消化度合いは別の指標として読み分ける必要がある。
ケーススタディ:下田の人気宿に見る「早期完売→在庫追加」のリズム
個別施設のリードタイム別残室推移を見ると、ピーク日の予約消化は単純な右肩下がりではないことがわかる。伊豆下田の人気温泉宿の一つ「下田温泉 黒船ホテル」(50室)の7月18日(土)チェックインを例にとろう。この施設は集計期間中、総客室の最大92%相当をOTA等に公開しており、需給を読むのに十分な観測量がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(黒船ホテル・7月18日チェックイン、観測点43日)
推移を追うと、LT74(チェックイン74日前)の時点でいったん残室0室に到達している。しかしその後、LT55前後で一度に46室が追加で公開され、そこから連休が近づくにつれて再び消化が進み、直近では残室8室(残室率16%)まで戻っている。LT55の大量追加は単発のキャンセルではなく、施設側がこのタイミングで連休枠を本格的に売り出した(在庫リリース)と読むのが自然だ。
この「早い時点でいったん満室表示→その後に枠が解放→本番需要で再消化」というリズムは、ピーク日の人気宿でしばしば観測される。旅行者の立場からは、数十日前に「満室」と表示されても、その後の在庫追加で枠が戻る可能性がある——諦めずにリードタイムを置いて再確認する価値があるということだ。運営者の立場からは、早い段階での見かけの完売が必ずしも実需を反映しているとは限らず、段階的な在庫公開のタイミングが最終的な消化曲線を左右することを示している。
本稿の残室データの読み方について:分析対象は集計時点(2026年6月中旬・チェックインまで約30〜31日)でOTA等に公開されていた在庫の観測値です。チェックイン日に近づくにつれて、施設側の追加公開やキャンセルにより残室数は増減します。とりわけチェックイン30日以上前のデータは「進行中の予約状況の途中経過」であり、現時点で完売しているエリア・施設でも直前に枠が戻る場合があります。確定的な需給の最終結果ではない点にご留意ください。
価格は補足 — 沖縄ADRは前年同月比プラス圏
需給の主役は残室の消化スピードだが、価格動向も補足として触れておきたい。OTA等の公開価格をもとにした2026年7月の沖縄県のADRは約¥33,400で、前年同月比+9.6%(N=1,655施設)。沖縄は3連休単体での完売集中こそ緩やかだったものの、平均販売価格は前年を上回って推移しており、夏需要全体としては底堅い。伊豆・箱根・那須・軽井沢といった首都圏発の近場リゾートでは、土曜に予約が集中する分、ピーク日の価格は平日比で高めに設定される傾向が続いている。
ただし、本稿のADRはあくまで公開されている販売価格の平均であり、実際の成約価格とは異なる点には注意が必要だ(売れ残った高価格帯プランが残ることで、公開価格の平均は成約ベースより上振れしやすい)。残室の消化度合いと価格は別々に読み解くことが、ピーク日の需給を正しく把握する近道といえる。
まとめ — 「土曜の近場」を避ければ、まだ選択肢はある
海の日3連休の需給を整理すると、ポイントは3つに集約できる。第一に、需要は連休初日の土曜(7/18)に一点集中し、祝日である月曜(海の日)はチェックアウト日にあたるため意外なほど空きが残る。第二に、首都圏から車で行ける下田・軽井沢・箱根・那須は土曜の完売施設割合が高く、早めの確保が望ましい。第三に、飛行機移動の沖縄はこの3連休単体ではまだ枠が残っており、価格も前年比プラス圏ながら選択肢は確保しやすい状況にある。
そして今回のピークは、あくまでお盆(8/13-16)に向けた「夏最初のピーク」という位置づけだ。海の日で逼迫したエリアは、本番のお盆ではさらに早い段階で枠が埋まる可能性が高い。お盆の宿を狙うなら、海の日の予約状況は格好の先行指標になる。本記事の続報として、お盆期間の残室推移も追って分析していく予定だ。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計データ(OTA上で稼働が確認できる施設のうち、対象3連休に総客室の3割以上を公開していた施設を母集団とする)。集計時点は2026年6月中旬・チェックインまで約30〜31日。
■ 試算前提
完売施設=室ベースで残室が0室に到達した施設。各日の分母はその日の観測対象施設数。残室率中央値はエリア内の母集団施設の中央値(外れ値の影響を抑えるため平均ではなく中央値を採用)。ADRは2名1室・全プラン平均(素泊まり〜食事付き含む)の公開価格ベース。
■ 限界・留意点
本データは集計時点(6月中旬)の在庫観測値であり、チェックイン日に近づくにつれ施設側の追加公開・キャンセルにより残室数は増減する。チェックイン30日以上前のデータは予約進行中の途中経過であり、完売エリアでも直前に枠が戻る場合がある。ADRは公開販売価格の平均であり、実際の成約価格とは異なる(売れ残った高価格帯プランの影響で上振れしやすい)。
- メトロエンジンリサーチ — チェックイン日別残室推移・残室率・早期完売LT(対象7エリア、OTA公開枠30%以上の施設を母集団に集計、集計時点2026年6月中旬)
- 近畿日本ツーリスト「2026年7月3連休(海の日)のおすすめ宿」
- JTB「7月旅行におすすめ!国内旅行特集2026」
- るるぶKids「2026年の海の日はいつ?」