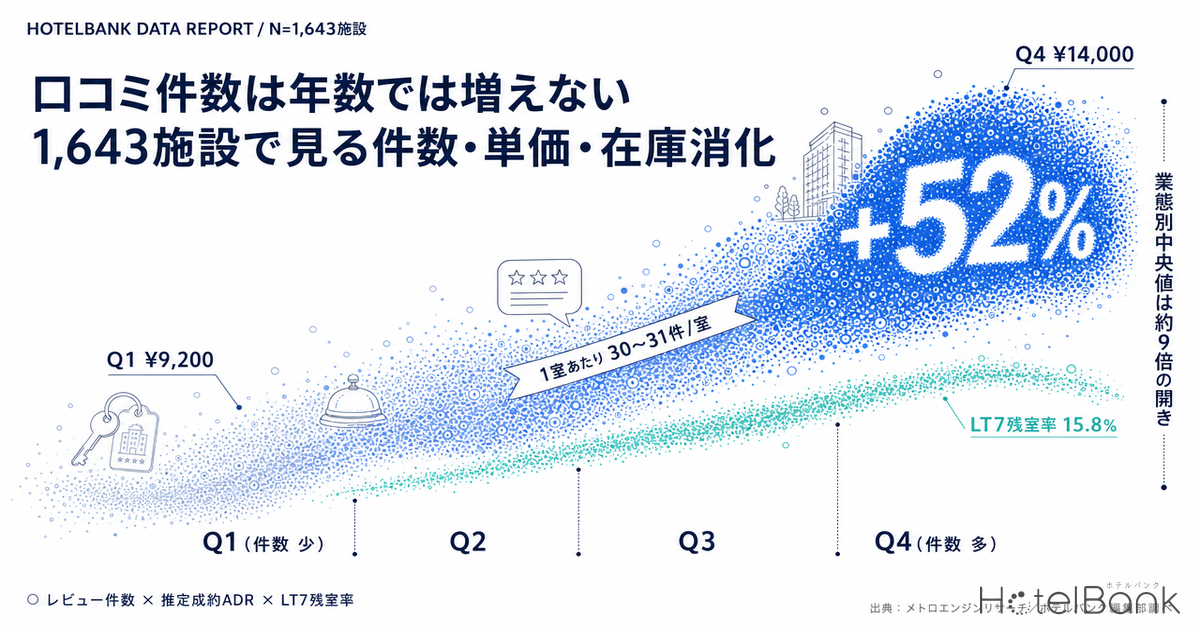
宿泊施設の口コミは「評点」で語られることが多い。しかし実務で効いてくるのは、評点よりもむしろ件数という蓄積量(ストック)のほうかもしれない。件数は一晩では動かず、客室数と滞在実績の積み重ねでしか増えない変数だからだ。本稿では、全国16,576施設の口コミ件数分布と、6都道府県1,643施設の推定成約ADR・在庫消化データを突き合わせ、レビュー件数というストックが単価や在庫消化とどう併存しているかを検証する。
本記事における指標の定義
- レビュー件数:各施設に蓄積された宿泊者口コミの累計件数(ホテルバンク編集部調べ)。評点(スコア)は集計元によって水準が揺れるため、本稿では件数のみを主変数として扱い、評点は分析に用いていません。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7.5%(ビジネスホテル・シティホテルでは約6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。本稿では2026年5〜7月の月次平均を施設ごとの代表値としています。
- LT(リードタイム):チェックイン日までの日数。LT7=チェックイン7日前。
- 残室率:各時点でOTA上に残っている客室数を総客室数で割った値(室ベース)。プラン本数ではなく室数で算出しています。
- データ出典:メトロエンジンリサーチ、ホテルバンク編集部調べ
- — 口コミ件数の中央値は旅館513件・シティホテル4,558件と約9倍の開き。差の大半は人気ではなく客室数という受け入れ能力に由来する(N=16,576施設)。
- — 1室あたりの累計件数は開業年帯を通じて30.6〜31.3件/室でほぼ一定。営業年数と件数の順位相関は−0.226で、年季は件数の優位に直結しない。
- — 層内で件数四分位を切ると推定成約ADRの中央値は¥9,200から¥14,000へ階段状に上昇(42層・N=1,470施設、層別相関の中央値+0.354)。
- — 客室数バンドを揃えても件数上位側のADRは+35.4〜+57.1%高い。ただし在庫消化との併存は弱く、LT7残室率の層別相関は+0.126にとどまる。
- — 本稿の観測はいずれも同時に観測される併存関係であり、因果ではない。規模・立地・流通投資といった共通要因が双方を押し上げている可能性がある。
レビュー件数の全国分布 — 業態で中央値は9倍違う
まず全国の分布を確認する。営業中として把握している主要5業態16,576施設について、口コミ累計件数の中央値を業態別に集計すると、旅館513件に対しシティホテル4,558件と、実に約9倍の開きがある。デラックスホテルにいたっては中央値10,890件だ。
この差は「人気の差」というより、まず客室数の差である。年間に受け入れられる延べ宿泊者数が違えば、そこから生まれる投稿数も比例して違ってくる。中央値だけでなく四分位範囲(p25〜p75)を見ると、どの業態も上下で3〜8倍のレンジを持っており、業態内のばらつきも大きい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=16,576施設)
| 業態 | 施設数 | p25 | 中央値 | p75 |
|---|---|---|---|---|
| 旅館 | 7,753 | 175 | 513 | 1,359 |
| リゾートホテル | 1,224 | 466 | 1,342 | 3,640 |
| ビジネスホテル | 6,387 | 533 | 1,904 | 4,592 |
| シティホテル | 1,102 | 1,655 | 4,558 | 10,504 |
| デラックスホテル | 110 | 3,085 | 10,890 | 18,428 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
1室あたりの件数は、開業年帯を通じてほぼ一定だった
件数が営業年数の関数であれば、古い施設ほど有利ということになる。ところが、開業年帯ごとに1室あたりの累計件数を見ると、この直感は成り立たない。1999年以前開業の9,870施設で30.6件/室、2000〜2009年開業(2,856施設)で31.2件/室、2010〜2017年開業(2,637施設)で30.6件/室、そして2018年以降開業(508施設)でも31.3件/室。四つのコホートがほぼ同じ水準に並ぶ。
つまり、営業40年の宿と開業8年の宿が、1室あたりで見ればほぼ同量のレビューを抱えている。これは口コミの投稿そのものが直近年に集中していることの裏返しでもある。実際、6都道府県の分析対象1,643施設で相関を取ると、件数と客室数の順位相関は+0.843と非常に強い一方、件数と営業年数の順位相関は−0.226で、むしろ弱い逆方向だった。
この構造は、開業間もない施設にとってはむしろ明るい材料といえる。件数は年季ではなく稼働の回数で積み上がるため、規模が同じであれば数年で標準的な水準に届く。2018年以降に開業したビジネスホテル87施設の蓄積ペース(中央値6.41件/室・年)を当てはめると、105室規模の施設は年間およそ670件を積み、業態中央値(1,904件)の水準までおよそ3年という計算になる。開業後に単価そのものがどのタイミングで立ち上がるかは、新規開業ホテルの単価はいつ立ち上がるかが2025年開業91施設の推移で追っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=15,871施設・客室数と開業年が把握できる施設)
件数四分位と単価 — 階段は単価側にはっきり出る
ここからが本題だ。件数と単価・在庫消化がどう併存しているかを見る。ただし単純に全施設を件数順に並べても、業態・エリア・開業年の違いが混ざってしまう。そこで県×業態×開業年帯で層をつくり、各層の内部で件数の四分位に分け、四分位ごとに指標を比べた(8施設以上の42層・1,470施設)。
結果は明快だった。推定成約ADRの中央値は、件数下位のQ1で¥9,200、Q2で¥11,500、Q3で¥12,800、上位のQ4で¥14,000と、階段状に上がる。層別の順位相関(Spearman)の中央値は+0.354で、42層のうち38層が正の方向を示した。
一方、在庫消化の側は関係がずっと緩やかだ。チェックイン7日前の残室率の中央値はQ1で21.3%、Q4で15.8%と方向は同じだが、層別相関の中央値は+0.126(42層中32層が正)にとどまる。LT30まで遡ると+0.086とさらに薄まる。レビュー件数は単価と強く併存し、在庫消化とは弱く併存する——これが第一の観測結果である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(42層・N=1,470施設)
| 件数四分位(層内) | 施設数 | 件数中央値 | 客室数 | ADR | LT7残室率 | LT30残室率 |
|---|---|---|---|---|---|---|
| Q1(件数が少ない) | 383 | 631 | 27 | ¥9,200 | 21.3% | 34.0% |
| Q2 | 363 | 2,238 | 57 | ¥11,500 | 20.0% | 31.6% |
| Q3 | 373 | 4,292 | 95 | ¥12,800 | 19.6% | 33.4% |
| Q4(件数が多い) | 351 | 9,618 | 150 | ¥14,000 | 15.8% | 30.5% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
規模を揃えても、単価の差は残る
ここで当然の疑問が出る。四分位のQ4は客室数の中央値が150室、Q1は27室である。単価の階段は、単に「大きい施設ほど都市部の高単価帯にいる」だけではないのか、という交絡だ。
そこで客室数のバンドで切り、各バンドの内部で件数の上位半分と下位半分を比べた。29室以下(548施設)では上位側のADRが下位側より+57.1%、30〜79室(388施設)で+39.2%、80〜149室(365施設)で+54.5%、150室以上(342施設)で+35.4%。規模を揃えても差は残る。方向はすべてのバンドで一致していた。
在庫消化も同じ向きに動く。LT7残室率は29室以下で25.0%対20.5%、150室以上で19.0%対13.0%と、件数上位側が数ポイント低い。ただし差の幅は単価に比べると小さく、30〜79室のバンドでは18.2%対17.9%とほぼ差がなかった。件数は「早く売れる」よりも「高く売れている状態と併存する」変数だと読むのが素直だろう。
なお、これらはあくまで同時に観測される関係であり、件数を増やせば単価が上がるという因果を示すものではない。単価が高い施設ほど広告・流通に投資できる、立地が良い、規模が大きいといった共通の背景要因が両方を押し上げている可能性は十分にある。評点ではなく口コミの分布と推定成約ADRを突き合わせて価格ポジションを点検する手順は、評価4.1は「平均」であって強みではないで具体的に示している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,643施設)
件数を押し上げるのは何か — ドライバの分解
件数というストックがどこから来るのかを、順位相関で分解しておく。分析対象1,643施設で見ると、件数との相関がもっとも強いのは客室数(+0.843)で、これは圧倒的だ。次いで推定成約ADR(+0.182)、LT7時点の消化度(+0.081)と続き、営業年数は−0.226と逆方向である。
ビジネスホテル855施設を件数(対数軸)とADRで散布すると、右上がりの緩い帯が見える。ただし帯の幅は広く、同じ件数帯でも単価は数倍の開きがある。件数は単価の必要条件でも十分条件でもなく、あくまで併存する指標という位置づけになる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ビジネスホテルN=855施設)
エリア別に見ると、1室あたりの件数には地域差がある。京都府は65.8件/室と6都道府県で最も高く、東京都55.1件/室、大阪府51.4件/室、静岡県51.0件/室が続く。北海道44.4件/室、沖縄県41.3件/室はやや低い。滞在日数が長いリゾート地では、同じ客室数でも年間の宿泊組数が少なくなるため、件数の積み上がりは緩やかになる。件数を他エリアの施設と横並びで比べるときは、この地域差を織り込んでおきたい。
| 都道府県 | 施設数 | 件数中央値 | 件数/室 | ADR | LT7残室率 |
|---|---|---|---|---|---|
| 東京都 | 373 | 6,598 | 55.1 | ¥13,100 | 17.8% |
| 大阪府 | 181 | 5,118 | 51.4 | ¥8,400 | 23.2% |
| 京都府 | 181 | 1,736 | 65.8 | ¥14,900 | 20.5% |
| 北海道 | 307 | 2,514 | 44.4 | ¥10,200 | 15.9% |
| 沖縄県 | 152 | 2,032 | 41.3 | ¥10,900 | 16.7% |
| 静岡県 | 449 | 1,611 | 51.0 | ¥13,900 | 20.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
AI経由の宿選びが増える局面で、件数は何を担うのか
件数というストックの意味は、旅行者の探し方が変わるほど大きくなる可能性がある。宿泊業界向けメディア「宿研」が2026年1月に実施した調査(国内旅行の計画に生成AIを使った630人が対象、2026年2月19日公表)では、AIに宿の相談をした338人のうち、実際にAIが挙げた宿に泊まったのは47.0%だった。調査の全体像と地方誘客への含意については、旅行計画で生成AIは行動を変えたかで詳しく紹介している。
興味深いのは、選ばなかった理由の内訳である。最多は「口コミ・評価への不安」で35.4%、次いで「情報が少なく判断できない」26.1%、「写真・動画が足りずイメージできない」17.3%。一方で「AIの提案そのものへの不安」はわずか2.2%にとどまった。つまり躓きは推薦エンジンの側ではなく、提案された宿を検証しようとしたときに出てくる材料の薄さにある。
この構図でレビュー件数は、旅行者が数十秒で行う「裏取り」の材料として機能する。件数が薄い段階の施設にとっては、ここが素直な伸びしろだ。実務としては次の三点が現実的だろう。
第一に、掲載情報の充足。客室面積・ベッド幅・浴場の営業時間・チェックイン可能時刻・駐車場条件といった、AIにも旅行者にも参照される事実情報を、自社サイトと各販売チャネルで揃えておく。第二に、写真と動画の網羅。全客室タイプ・食事・浴場・アクセス動線まで揃えると、上位2つの離脱理由に同時に効く。第三に、レビュー依頼の設計。チェックアウト直後の依頼タイミングを固定し、対象を全宿泊者に広げるだけでも、年間の投稿本数は積み上がる。
前章で見たとおり、1室あたりの件数は開業年帯によらずほぼ一定だった。裏を返せば、件数は「時間が経てば自然に増えるもの」ではなく、稼働と依頼設計の掛け算で積むものだということでもある。105室規模で年670件というペースは、けっして特別な数字ではない。
同じ水準に届くまでの年数 — 件数を客室数で割り戻す
ここまでの数字は、そのまま一本の割り算に置き換えられる。本稿は蓄積ペースを1室あたり年6.41件(2018年以降に開業したビジネスホテル87施設の中央値)と観測し、105室規模なら年およそ670件、業態中央値1,904件までおよそ3年と書いた。この関係は 到達年数 = 目標件数 ÷(客室数 × 1室あたり年間件数) という定義の移項でしかないので、客室数と目標水準を差し替えれば、他の規模・他の業態についても同じ物差しで読める。新しい実測を持ち込むわけではなく、本文に出た数字の単位を「件」から「年」に換算しているだけである。
まず規模を3段階で見る。層内四分位の客室数中央値(Q1の27室・Q3の95室・Q4の150室)を、いずれもビジネスホテルの件数中央値1,904件に向かわせた場合の年数は次のとおり。
| 規模 | 客室数 | 年間の積み上がり(件) | 到達年数 |
|---|---|---|---|
| 小規模(層内Q1の客室数中央値) | 27 | 173 | 11.0 |
| 中規模(層内Q3の客室数中央値) | 95 | 609 | 3.1 |
| 大規模(層内Q4の客室数中央値) | 150 | 962 | 2.0 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(本文記載値からの換算)
27室では11.0年、150室では2.0年。同じ1,904件という水準に対して、所要年数は5.5倍の開きになる。件数の絶対値を施設間で横並びに置くと、この5.5倍がそのまま「差」に見えてしまう。本稿が一貫して1室あたりで見てきたのは、この理由による。
目標水準の側も動かしてみる。縦に客室数、横に業態別の件数中央値を置いた到達年数のグリッドが次の表である。両軸とも本文の表に実在する水準だけを使い、範囲外への外挿はしていない。
| 客室数 | 旅館 513件 | リゾートホテル 1,342件 | ビジネスホテル 1,904件 | シティホテル 4,558件 | デラックスホテル 10,890件 |
|---|---|---|---|---|---|
| 27室 | 3.0 | 7.8 | 11.0 | 26.3 | 62.9 |
| 57室 | 1.4 | 3.7 | 5.2 | 12.5 | 29.8 |
| 95室 | 0.8 | 2.2 | 3.1 | 7.5 | 17.9 |
| 105室 | 0.8 | 2.0 | 2.8 | 6.8 | 16.2 |
| 150室 | 0.5 | 1.4 | 2.0 | 4.7 | 11.3 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(本文記載値からの換算)
グリッドを縦に読むと、規模の効き方がはっきりする。横に読むと、比べる相手を変えた場合の距離が出る。両方を合わせて読むと、素朴な直感とは逆の並びが見つかる。27室の施設が自業態(旅館)の中央値513件に届くまでは3.0年、150室の施設がシティホテルの中央値4,558件に届くまでは4.7年。小さい宿が自分の業態の真ん中に立つほうが、大きい宿が上位業態の真ん中に立つより短い。件数の薄さは規模で決まるが、比べるべき水準もまた業態で違う。自業態・同規模帯を基準に置けば、いま件数が薄い施設の距離は見た目ほど遠くない。
ただしこの換算は、蓄積ペースを業態横断で一定と置いた単純化である。6.41件/室・年はあくまで2018年以降に開業したビジネスホテル87施設の中央値であり、滞在日数の長いリゾート地で件数の積み上がりが緩やかになることは本稿のエリア別集計でも見たとおりだ。表の年数は「いまのペースが続けばこの水準は何年ぶんの積み上げに相当するか」という距離の目盛りであって、到達時期の予測ではない。
まとめ
本稿の観測をあらためて整理する。第一に、レビュー件数は業態で中央値が9倍違い、その差の大半は客室数という受け入れ能力に由来する。第二に、1室あたりの件数は開業年帯を通じて30〜31件/室でほぼ一定であり、営業年数の長さは件数の優位に直結していない。第三に、県×業態×開業年帯の層内で件数四分位を切ると、推定成約ADRは¥9,200から¥14,000へ階段状に上がり、客室数バンドを揃えても上位側が+35〜57%高い。第四に、在庫消化との併存は単価ほど強くなく、LT7残室率の差は数ポイント、層別相関の中央値は+0.126にとどまる。
件数は一日で動かせないストックであるがゆえに、いま薄い施設にとっては明確な積み上げ余地でもある。生成AIを入口とした宿選びが広がる局面では、件数と掲載情報の厚みが「検証に耐える材料」として効いてくる。マクロの需要環境を見ても、観光庁の宿泊旅行統計調査による2026年5月の客室稼働率は61.0%(第2次速報)、6月は56.2%(第1次速報)と、稼働そのものには積み上げの余地が残っている。稼働を積むことが件数を積むことでもある、という循環をどう設計するかが実務の論点になる。
あわせて読みたい
- 旅行計画で生成AIは行動を変えたか:宿研が630人調査で訪問実態と宿泊施設の課題を公表
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- ペット同伴の宿・全国81施設ランキング — 口コミ言及から読む秋のドライブ需要の受け皿
- 評価4.1は「平均」であって強みではない — 札幌中心部の口コミ分布と推定成約ADRで組む価格ポジション点検
- 『値段以上』と評価される宿の共通項 — 口コミ2万件から探る価格の納得感
データの観測時点について:在庫データは2026年8月1日(土)および8月14日(金)チェックイン分について、2026年8月7〜8日時点で取得した観測値です。対象はOTA上に総客室数の30%以上の在庫を公開している施設に限定しており、直販中心の運用や在庫を段階的に追加する運用の施設は集計から外れています。推定成約ADRは2026年5〜7月の月次平均です。
参考資料・出典一覧
- メトロエンジンリサーチ — 推定成約ADR(2026年5〜7月月次平均)、在庫推移(2026年8月1日・8月14日チェックイン分)
- ホテルバンク編集部調べ — 宿泊者口コミ累計件数、施設マスタ(営業中16,576施設・主要5業態)
- 宿研「【2026年】旅行計画での生成AI活用実態|630人の行動データで見る地方誘客への影響と課題」(2026年2月19日)
- 観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」(2026年7月31日)
- 観光庁「宿泊旅行統計調査」統計トップページ
- JTB総合研究所「生成AIの利用と旅行についての調査・研究レポート」
■ データソース
口コミ累計件数および施設マスタ(営業中16,576施設・主要5業態)はホテルバンク編集部調べ。推定成約ADRは各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用した推定値で、上場ホテルREITの物件別開示との照合による誤差中央値は約7.5%(ビジネスホテル・シティホテルでは約6.0%)、2026年5〜7月の月次平均を施設ごとの代表値としています。在庫データは2026年8月1日(土)・8月14日(金)チェックイン分を2026年8月7〜8日時点で取得した観測値です。マクロ指標は観光庁「宿泊旅行統計調査」(2026年5月・第2次速報、2026年6月・第1次速報)、生成AI利用の調査値は宿研の630人調査(2026年2月19日公表)によります。
■ 試算前提
件数と単価・在庫消化の関係は、県×業態×開業年帯で層をつくり、各層の内部で件数の四分位に分けて比較しています(8施設以上の42層・1,470施設)。相関はすべて順位相関(Spearman)で、層ごとに算出した値の中央値を示しました。到達年数の換算は「到達年数 = 目標件数 ÷(客室数 × 1室あたり年間件数)」という定義の移項で、蓄積ペースは本文記載の6.41件/室・年(2018年以降開業のビジネスホテル87施設の中央値)を業態横断で一定と置いています。客室数・目標水準はいずれも本文の表に実在する水準のみを使い、範囲外への外挿は行っていません。
■ 限界・留意点
本稿が示すのは同時に観測される併存関係であり、件数を増やせば単価が上がるという因果ではありません。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります。在庫の集計対象はOTA上に総客室数の30%以上の在庫を公開している施設に限られ、直販中心の運用や在庫を段階的に追加する施設は集計から外れています。到達年数の表は蓄積ペースが一定に続いた場合の距離の目盛りであって、到達時期の予測ではありません。滞在日数の長いリゾート地では同じ客室数でも件数の積み上がりが緩やかになるため、業態を横断した年数比較には幅を見込む必要があります。評点(スコア)は集計元によって水準が揺れるため主変数として扱っていません。