
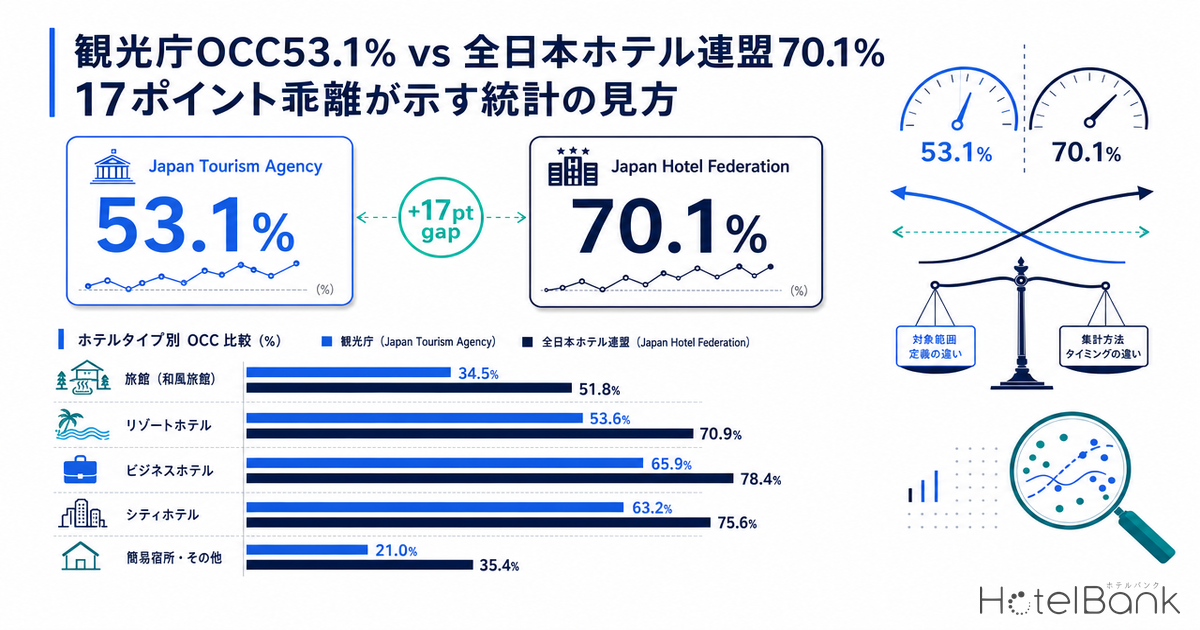
2026年1月の客室稼働率について、観光庁の宿泊旅行統計調査は53.1%、一方で全日本ホテル連盟(ANHA)の月例統計は70.1%と発表した。同じ「日本のホテル稼働率」を測っているはずの2系統の公的・業界統計で、実に17.0ポイントもの乖離が生じている。投資判断、自治体の観光戦略、銀行の融資審査、ホテル経営者の自社ベンチマーク選定──業界の意思決定の起点となるこの2つの数字は、どちらが「真実」なのか。本記事では2024年から2026年までの3年間にわたる両統計の推移を比較し、なぜ30%超の乖離が構造的に発生し続けるのか、その要因を5つの視点から解き明かす。
本記事における指標の定義
- 客室稼働率(OCC):延べ利用客室数 ÷ 延べ提供客室数 × 100。1室あたりの利用人数に依存しない、施設の客室販売効率を示す指標。
- 定員稼働率:延べ宿泊者数 ÷ 延べ収容人員 × 100。1室あたり何人で利用されたかが反映され、客室稼働率より低く出やすい。
- 観光庁 宿泊旅行統計:旅館業法に基づく営業許可施設(ホテル、旅館、簡易宿所等)を対象とする全数+標本調査。第1次速報は従業者10人以上の施設のみ集計。
- 全日本ホテル連盟(ANHA)月例統計:会員ホテル約234軒(2026年1月時点)への任意アンケートによる速報統計。回答施設は中型〜大型のシティ・ビジネスホテルが中心。
2026年1月、2系統の統計は何を示したか
まず両統計の最新数値を確認しておきたい。観光庁が2026年2月27日に公表した宿泊旅行統計調査(2026年1月・第1次速報)によると、全国の客室稼働率は53.1%(前年同月比1.5ポイント減)。施設タイプ別では旅館34.5%、リゾートホテル53.6%、ビジネスホテル65.9%、シティホテル63.2%、簡易宿所21.0%という内訳である。延べ宿泊者数は4,628万人泊(前年同月比5.3%減)で、外国人が前年同月比12.9%減の1,320万人泊と大きく落ち込んだ。外国人比率や日本人需要の地域別変化については、観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動で詳しく分析している。
一方、全日本ホテル連盟が2月12日に発表した会員ホテル月例統計(速報値)の全国平均客室利用率は70.1%。前年同月の71.5%(実質71.2%とする報道もあり)から1.4ポイント減という結果だ。調査対象234軒のうち回答は110軒。元旦から成人の日までの12日間にビジネス需要が低調だったこと、そして中国人団体客の減少が下押し要因として挙げられている。
同じ月、同じ「日本のホテル」を対象にしているはずなのに、なぜ53.1%と70.1%という17.0ポイントもの差が生まれるのか。この乖離は2026年1月に始まったものではなく、過去数年にわたって構造的に存在し続けている。
3年間の推移で見る、乖離の安定性
2024年1月、2025年1月、2026年1月の両統計を並べてみると、興味深い事実が浮かび上がる。乖離幅は16〜18ポイントの範囲で極めて安定しており、両統計の関係性が偶発的なものではなく、調査設計に起因する構造的なものであることが分かる。
出典:観光庁「宿泊旅行統計調査」、全日本ホテル連盟「月例統計(速報値)」、ホテルバンク編集部より作成
2024年1月は観光庁54.6%(推計:2025年1月54.6%、前年差を考慮した同水準)に対しANHA 71.1%で16.5ポイント差、2025年1月は観光庁54.6%に対しANHA 73.1%で18.5ポイント差、そして2026年1月は53.1%対70.1%で17.0ポイント差。両系統ともに同じ向きで動いている──2024→2025は両方とも上昇、2025→2026は両方とも下落──ものの、絶対水準には常に大きなギャップが存在する。
つまり、トレンドの方向性についてはどちらの統計も同じシグナルを発するが、「日本のホテルの平均的な稼働実態は?」という問いに対する答えは、参照する統計によって全く異なるイメージを返す。これは数字の誤りではなく、それぞれの統計が見ている「対象世界」が根本的に違うために起きる現象である。観光庁統計の通年ベースで見える日本人-3.8%/外国人+8.2%という構造変化については、観光庁2025年通年統計の深掘り分析が背景を掘り下げている。
乖離を生む5つの構造的要因
17ポイントの差は単一の理由では説明できず、複数の調査設計上の違いが積み上がって生じている。主な要因を整理すると以下の通りである。
| 要因 | 観光庁 宿泊旅行統計 | 全日本ホテル連盟 月例統計 |
|---|---|---|
| ①対象施設の種類 | 旅館・簡易宿所・会社団体宿泊所まで含む全6タイプ | 会員ホテル中心(シティ・ビジネス系が大半) |
| ②対象施設のサイズ | 第1次速報は従業者10人以上、第2次速報で全規模カバー | 中大型ホテルが中心(小型施設は会員に少ない) |
| ③回答方式 | 郵送による全数+標本調査(公的統計) | 会員への任意アンケート(234軒中110軒回答) |
| ④地域分布 | 全国均等にカバー、地方の旅館・簡易宿所も多数 | 都市部(東京、大阪、名古屋等)への偏り |
| ⑤民泊の扱い | 住宅宿泊事業(民泊)は対象外 | 同様に対象外 |
出典:観光庁、全日本ホテル連盟、ホテルバンク編集部より作成
最も大きな影響を与えているのは①と②である。観光庁統計には旅館(2026年1月のOCC 34.5%)と簡易宿所(同21.0%)という稼働率の構造的に低いセグメントが大量に含まれる。全国的に旅館は約3万軒以上、簡易宿所は3万軒近く存在し、施設数ベースで見ればホテルよりも多い。これらが平均値を下に引っ張る。一方、ANHA統計は会員ホテル234軒のうち回答した110軒の単純平均であり、その大半は中規模以上のシティ・ビジネスホテルだ。母集団の構成が根本的に異なるのである。
施設タイプ別の稼働率を観光庁データで見ると、その差が一目瞭然である。
出典:観光庁「宿泊旅行統計調査(2026年1月・第1次速報)」、ホテルバンク編集部より作成
ビジネスホテル65.9%、シティホテル63.2%という水準は、ANHAの70.1%からそう遠くない。つまりANHAが見ている「ホテルだけの世界」と、観光庁が見ている「ホテル+旅館+簡易宿所まで含む全宿泊施設の世界」が、それぞれ独立した数字として共存しているというのが乖離の正体である。観光庁データからホテル系3タイプ(ビジネス・シティ・リゾート)の単純平均を取ると約60.9%となり、それでもANHAより約9ポイント低い。残りの差は施設サイズ(大型寄りの偏り)と地域分布(都市部寄りの偏り)で説明できる。
中小施設目線では「観光庁53.1%」が現実に近い
地方で旅館を経営する事業者、あるいは20室規模の都市型ビジネスホテルを運営する経営者にとって、自社の稼働実態を見つめたとき、ANHA統計の70.1%は「別世界の数字」に映ることが多い。なぜなら、ANHAの母集団は会員ホテル中心であり、稼働率を引き上げる構造的優位性──ブランド認知、立地、規模の経済、レベニューマネジメント体制──を持つ層に偏っているからだ。
観光庁データの施設タイプ別内訳は、中小事業者にとってより参照価値が高い。たとえば伝統的な温泉旅館を経営する事業者であれば「旅館 34.5%」が直接のベンチマークとなり、これを大幅に上回っているなら経営は健闘していると評価できる。簡易宿所21.0%という数字も、ゲストハウスやカプセルホテル業態の構造的な厳しさを示しており、「業界平均70%に対して自社40%は低い」という誤った危機感を抱く必要がないことを教えてくれる。
特に簡易宿所の21.0%という低水準には、いくつかの構造的弱体性が反映されている。第一に、訪日外国人の急増期に新規参入が相次いだ結果、供給過剰気味のエリアが多いこと。第二に、価格競争が激しく、競合民泊(住宅宿泊事業)が統計の枠外で実質的なシェアを保有していること。第三に、客室タイプ・サービスが標準化されておらず、OTAでの検索性で大型ホテルに劣ること。これらの構造要因により、簡易宿所セグメント全体としての稼働回復は他タイプより遅れている。
業界別・統計の使い分けガイドライン
では実務上、どちらの統計をいつ参照すべきか。利用シーン別に整理すると以下のようになる。
| 利用シーン | 推奨統計 | 理由 |
|---|---|---|
| REIT IR資料、機関投資家向け開示 | 観光庁+自社実績の併記 | 公的統計が業界全体水準のリファレンスとして最も中立的 |
| 自治体の観光戦略、地方創生計画 | 観光庁(都道府県別) | 地域別・施設タイプ別データが網羅されている |
| 銀行融資審査、不動産デューデリ | 観光庁(基準値)+ANHA(上限参考) | 対象物件のセグメントに合わせた使い分けが必要 |
| 中型シティ・ビジネスホテルの自社ベンチマーク | ANHA | 同セグメントの会員ホテル平均値が最も近い |
| 旅館・簡易宿所・地方小型施設のベンチマーク | 観光庁(施設タイプ別) | ANHAには該当セグメントの会員が少ない |
| 海外投資家・国際比較 | 観光庁+STR/CoStar系の業者データ | 海外投資家はSTR Globalデータを参照することが多い |
出典:ホテルバンク編集部作成
特に注意すべきは、銀行融資審査や不動産デューデリで「業界平均70%だから物件Aの予想稼働率も65%は妥当」といった粗い比較が行われるケースだ。物件のセグメント(フルサービスシティホテルか、地方旅館か、ロードサイドビジネスホテルか)を考慮せずANHAの70%を起点に議論すると、地方旅館案件では実態と大きく乖離した楽観的なシミュレーションを生みやすい。逆にシティホテル案件で観光庁全体平均の53%を基準にすると、保守的すぎて本来成立すべき投資が見送られる結果になりかねない。
海外比較:STR Globalとの定義整合性
海外の投資家やホテル運営会社が日本市場を評価する際、彼らが慣れ親しんでいるのはSTR Global(現CoStar Group傘下)のベンチマークデータだ。STRはOccupancy(稼働率)、ADR(平均客室単価)、RevPAR(販売可能客室1室あたり収益)の3指標を世界共通の定義で集計している。ここで重要なのは、STRが対象とするのは「ブランドホテル+一定規模以上のインディペンデントホテル」であり、日本の文脈ではANHAに近い母集団を見ているという点である。
つまり海外投資家にとっては、観光庁の53.1%よりもANHAの70.1%の方が「STR的世界観での日本」に近い。一方で観光庁データはJNTOや国際機関への公式報告で使われる公的指標であり、両者の差を理解した上で文脈に応じて使い分けることが、グローバルなホテル投資コミュニケーションの基本リテラシーとなる。
RevPAR水準の国際比較を行う際にも同様の注意が必要である。観光庁の延べ宿泊者数ベースで計算したマクロRevPARと、STR的なホテル限定RevPARでは、絶対水準が大きく異なる。日本のホテル市場が「割安か、割高か」という議論をする前に、まず比較対象となる指標の母集団が揃っているかを確認することが先決と言える。
中小宿泊事業者へのKPI設定推奨
中小宿泊事業者が自社のKPIを設定する際、もっとも陥りやすい落とし穴が「業界平均」という言葉の曖昧さである。ANHAの70%、観光庁全体の53%、観光庁ビジネスホテル66%、観光庁旅館35%──これらはどれも「業界平均」と呼ばれ得るが、参照すべき適切な数字は事業者ごとに異なる。
第一に、自社のセグメントを明確化する必要がある。施設タイプ(旅館/ビジネス/シティ/リゾート/簡易宿所)、客室規模(〜50室、50〜150室、150室以上)、立地(大都市中心部、地方都市、観光地、郊外)の3軸で自己分類した上で、観光庁の施設タイプ別データのうち最も近いセグメントを基準値として設定するのが妥当である。
第二に、絶対水準でなく相対トレンドに注目することが重要だ。両統計はトレンドの方向性については一致している。前年同月比で自社がプラスかマイナスか、業界平均より幅広く変動しているかを見ることで、絶対水準のミスマッチを回避しつつ意味のある示唆が得られる。
第三に、自社の課題を診断する際、稼働率単独で判断しないことだ。ADR・RevPARを併用し、低稼働でも高ADRで収益を確保できているか、あるいは高稼働だが価格戦略が弱く収益が伸びていないかを多面的に評価する必要がある。中小施設こそ、レベニューマネジメントの基本三指標を意識した運営が、規模の差を埋める武器となる。なお、近年のADR上昇がOCC改善を伴わず人件費転嫁を主因に進んでいる構造については、人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化でも詳しく掘り下げている。
注:本記事の観光庁2026年1月データは第1次速報値であり、2026年3月31日公表予定の第2次速報値で変更となる可能性がある。第1次速報は従業者10人以上の施設のみを対象とし、第2次速報で全規模に拡大される(なお、この従業者数基準は今後客室数基準へ変更される予定であり、詳細は観光庁の宿泊統計の層化基準変更をデータで読み解くを参照)。一般的に第2次速報では地方の旅館・簡易宿所がより多く含まれ、客室稼働率は若干下方修正される傾向がある。一方、ANHA統計も234軒中110軒の回答に基づく速報値であり、回答ホテルの構成変動による影響を受ける。
まとめ:2系統統計を「使い分ける」リテラシーが必要
観光庁OCC 53.1%とANHA OCC 70.1%という17ポイントの乖離は、調査の優劣を示すものではなく、見ている世界が違うことの帰結である。両統計は同じ向きで動くが、絶対水準は本質的に揃わない。重要なのは、どちらが「正しい」かを問うのではなく、自分が今直面している意思決定(投資判断、戦略立案、自社評価、海外コミュニケーション)に対して、どの統計のどのセグメントを参照すべきかを見極めるリテラシーである。
中小宿泊事業者にとっての実務的結論は明確だ。自社のセグメントに合った観光庁の施設タイプ別データを基準値とし、ANHAデータは「上位層がどう動いているか」のシグナルとして補助的に活用すること。そして両統計のトレンドが同じ方向に向かっているとき、それは業界全体の構造変化が起きている強いサインであると読み取ることができる。2026年1月の同時下落は、両統計が等しく示すように、インバウンド減速とビジネス需要弱含みという「広く薄い向かい風」が業界全体を覆っていることを意味する。
あわせて読みたい
- 人件費転嫁型ADR上昇の正体|OCC×ADR乖離で読み解く2026年ホテル価格の構造変化
- 観光庁2025年通年統計の深掘り分析:日本人-3.8%、外国人+8.2%の構造変化
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
- ビジネスホテル価格高騰の実態 — 全国ADR分析と出張コスパ最強10県
- 宿泊業の人件費転嫁と倒産リスク:ADRデータで読む持続可能性の分岐点
- 観光庁の宿泊統計の層化基準変更(従業者数→客室数)をデータで読み解く
- 観光庁2026年度予算1,383億円の使い道―地方分散の理想とADR2.5倍格差の現実
- 【2026年2月最新】広島市のシティーホテルを徹底分析!全国平均を上回る稼働率が示す安定成長型市場の構造
- 調査・データ分析記事一覧
外部参考リンク: 観光庁 宿泊旅行統計調査(2026年1月・第1次速報) | 月刊ホテレス:全日本ホテル連盟 2026年1月客室利用率速報 | 一般社団法人 全日本ホテル連盟(ANHA)