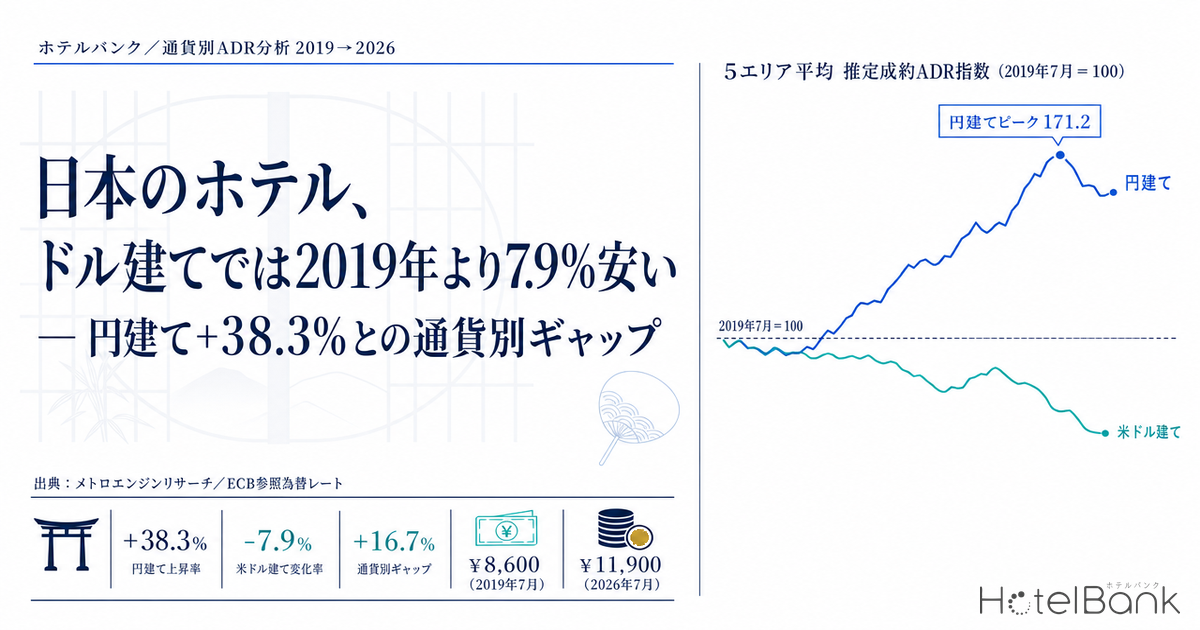
同じ客室が、見る通貨によって「7年で4割高くなった部屋」にも「7年前より安くなった部屋」にもなる。メトロエンジンリサーチのデータで主要5エリア(東京都・京都府・大阪府・北海道・沖縄県)の推定成約ADRを2019年7月と2026年7月で比べると、円建てでは+38.3%だが、米ドル建てでは-7.9%、人民元建てでは-9.2%と、いずれもコロナ前の水準を下回る。一方で韓国ウォン建てだけは+16.7%と上昇している。本稿では、この通貨別のギャップを実際の月中平均レートで換算して定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別の実績値との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(そのエリアの標準的な施設の水準)です。
- 5エリア平均:東京都・京都府・大阪府・北海道・沖縄県それぞれの推定成約ADR中央値を、等ウェイトで単純平均した値。宿泊需要量による加重は行っていません。
- 外貨換算:各月の月中平均レートで割り戻した値。米ドル・韓国ウォン・人民元・豪ドルは欧州中央銀行(ECB)が公表する日次参照為替レートの月中平均、台湾ドルは台湾中央銀行が公表する新台湾ドル対米ドル銀行間終値の月平均と米ドル/円月中平均から算出しています。
- データ出典:メトロエンジンリサーチ
- — 円建て+38.3%/米ドル建て-7.9% — 主要5エリア平均の推定成約ADRは2019年7月¥8,593→2026年7月¥11,888。同じ客室が通貨で逆の符号になる。
- — 2019年超えは韓国ウォンだけ(+16.7%) — 円の対ウォン下落は18.5%で、対米ドル50.2%・対人民元52.4%より小さく、値上げがそのまま体感に残る。
- — ドル建てで2019年を超えたのは東京都のみ(+3.7%) — 京都府-16.4%・大阪府-15.8%・沖縄県-9.7%は、円建てで2〜3割上げても外貨では割安化した。
- — 大阪府の-30.7%は万博反動 — 2026年7月¥8,761は開催前の2024年7月比-1.3%で、開催前水準への正常化として読むのが妥当。
- — 割安さの出所は価格政策ではなく為替 — ドル建て指数は2025年4月121.4→2026年7月92.1。円建て据え置きでも1ドル130円なら115.2に戻る試算。
円建て+38%、ドル建て-8% — 同じ客室が通貨で逆の顔を見せる
まず全体像から示す。2019年7月の5エリア平均の推定成約ADRは¥8,600、2026年7月は¥11,900だった。円で見れば+38.3%であり、7年でおよそ4割の値上がりである。日本のホテルが価格転嫁を進めてきたことは、この数字だけを見れば疑いようがない。
ところが同じ2つの月を、訪日客が実際に支払う通貨に置き換えると景色が反転する。米ドル建てでは$79.4から$73.2へ-7.9%、人民元建てでは元546から元496へ-9.2%、豪ドル建てでは-7.6%、台湾ドル建てでは-4.6%。いずれも2019年7月の水準に届いていない。円建ての値上げ幅を、円安の下落幅が上回ってしまっているからである。
例外は韓国ウォンだけだ。₩93,451から₩109,073へ+16.7%と、韓国からの旅行者にとってのみ日本のホテルは「7年前より高い」。理由は後述するが、ウォン自体も米ドルに対して弱くなったため、円安の恩恵を他市場ほど受け取れていない。
図1:5エリア平均の推定成約ADR指数(2019年7月=100)— 通貨別
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(対象施設数 2019年7月 N=3,318施設/2026年7月 N=3,847施設)
図1は2019年7月を100とした指数の推移である。円建て(濃紺)は2022年後半から急伸し、2025年11月に171.2でピークを打った。しかしドル建て(青)は2022年6月に60.3まで沈み、その後回復しても2026年7月時点で92.1にとどまる。7年かけて円建てで7割上がった価格が、ドル建てでは依然として2019年を8ポイント下回っているという構図だ。
ドル建て指数が100を超えていた局面は2025年春に限られる。5エリア平均のドル建て指数は2025年4月に121.4の最高値をつけたが、その後の円安進行で1年余りのうちに92.1まで戻した。「日本は高くなった」という体感が海外市場で長続きしなかったのは、価格ではなく為替が押し戻したためである。日本のADRを海外主要都市と同じ土俵に並べたときの位置づけは、東京・大阪・京都のADRを米ドル換算してニューヨーク・パリ・ロンドンと比較した記事で検証している。
為替の下落幅は対人民元52%・対米ドル50% — ウォンだけが19%
通貨別の差を生んでいるのは、ひとえに円の下落幅の違いである。2019年7月と2026年7月の月中平均レートを比べると、円は人民元に対して52.4%、米ドルに対して50.2%、豪ドルに対して49.7%、台湾ドルに対して44.9%下落した。対して韓国ウォンに対する下落は18.5%にとどまる。
図2:円の下落率(2019年7月→2026年7月・月中平均レート比較)
出典:欧州中央銀行(ECB)参照為替レート、台湾中央銀行「新臺幣對美元銀行間成交之收盤匯率」よりホテルバンク編集部作成
| 通貨 | 2019年7月 | 2026年7月 | 円の下落率 |
|---|---|---|---|
| 米ドル | 108.2098円 | 162.4868円 | +50.2% |
| 台湾ドル | 3.4806円 | 5.0451円 | +44.9% |
| 韓国ウォン | 0.092円 | 0.109円 | +18.5% |
| 人民元 | 15.736円 | 23.9801円 | +52.4% |
| 豪ドル | 75.5932円 | 113.1667円 | +49.7% |
出典:欧州中央銀行(ECB)参照為替レート、台湾中央銀行「新臺幣對美元銀行間成交之收盤匯率」よりホテルバンク編集部作成
韓国ウォンが例外となった背景は、ウォン自体の対米ドル下落にある。米ドル/ウォンは2019年7月の月中平均1ドル=1,176.8ウォンから、2026年7月には1,490.8ウォンへと、ウォン側が21.1%弱くなった。円もウォンも対ドルで下げたため、円対ウォンで見ると差し引き18.5%の下落幅しか残らない。結果として、韓国市場だけが日本のホテルの値上げをほぼそのまま負担する形になっている。
この構造は、韓国が日本のインバウンド最大市場のひとつであることを踏まえると軽視できない。日本政府観光局(JNTO)によれば2026年6月の訪日外客数は3,148,600人(前年同月比-6.8%)、上半期累計は21,084,800人で、台湾・韓国・米国など15市場が6月として過去最高を記録している。数量が伸びている市場でも、価格の体感は市場ごとに大きく異なる。韓国市場の連休需要については韓国・秋夕とシルバーウィーク第2波の記事でも扱っている。
エリア別に見ると、ドル建てで2019年を超えたのは東京だけ
5エリアを個別に見ると、円建てでは全エリアが2019年7月を上回る一方、ドル建てで2019年超えを達成したのは東京都のみである。
| エリア | 2019年7月 (円) | 2026年7月 (円) | 円建て | 米ドル建て | 台湾ドル建て | 韓国ウォン建て | 人民元建て | 豪ドル建て | 対象施設数 2019/2026 |
|---|---|---|---|---|---|---|---|---|---|
| 東京都 | ¥8,120 | ¥12,642 | +55.7% | +3.7% | +7.4% | +31.3% | +2.2% | +4.0% | 998 / 1,136 |
| 京都府 | ¥9,686 | ¥12,161 | +25.6% | -16.4% | -13.4% | +5.9% | -17.6% | -16.1% | 474 / 604 |
| 大阪府 | ¥6,928 | ¥8,761 | +26.5% | -15.8% | -12.8% | +6.7% | -17.0% | -15.5% | 575 / 647 |
| 北海道 | ¥8,111 | ¥12,156 | +49.9% | -0.2% | +3.4% | +26.4% | -1.7% | +0.1% | 835 / 952 |
| 沖縄県 | ¥10,120 | ¥13,722 | +35.6% | -9.7% | -6.5% | +14.4% | -11.0% | -9.4% | 436 / 508 |
| 5エリア平均 | ¥8,593 | ¥11,888 | +38.3% | -7.9% | -4.6% | +16.7% | -9.2% | -7.6% | 3,318 / 3,847 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
東京都は¥8,100から¥12,600へ+55.7%と5エリアで最大の伸びを示し、ドル建てでも$75.0→$77.8(+3.7%)とわずかながら2019年を上回った。北海道は円建て+49.9%でドル建て-0.2%とほぼ横ばい。京都府(ドル建て-16.4%)、大阪府(同-15.8%)、沖縄県(同-9.7%)は、円建てで2割から3割超上がっているにもかかわらず、ドル建てでは2019年をはっきり下回る。
図3:エリア別 変化率の比較(円建て/米ドル建て/韓国ウォン建て)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(対象施設数 2019年7月 N=3,318施設/2026年7月 N=3,847施設)
図3では、同じエリアでも通貨で符号が入れ替わる様子が見て取れる。京都府は円建て+25.6%に対しドル建て-16.4%と、42ポイントの開きがある。円建ての値上げ幅が小さいエリアほど、外貨で見たときの割安化が深くなるという関係だ。逆に言えば、円建てで5割以上の値上げを実現した東京と北海道だけが、外貨ベースで2019年の水準を維持できたことになる。
大阪は万博反動の途中 — 2026年7月は開催前の水準に戻っている
大阪府の数字を読むうえでは、大阪・関西万博の反動を切り分ける必要がある。万博は2025年4月13日から10月13日までの184日間開催され、累計来場者数は2,902万人(AD証入場者を除くと2,558万人)に達した。この会期中、大阪府の推定成約ADRは大きく持ち上がっている。
図4:大阪府 推定成約ADRの月次推移(年次オーバーレイ)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(大阪府 対象施設数 2019年7月 N=575施設/2026年7月 N=647施設)
会期にあたる4月から10月の平均は2025年が¥13,100だったのに対し、前年同期(2024年4月〜10月)は¥9,200。会期中はおよそ43%高い水準で推移していた。そして2026年7月は¥8,800で、前年同月の¥12,600から-30.7%。一方で万博前の2024年7月(¥8,900)との比較では-1.3%にとどまる。つまり大阪の「下落」は、開催前の水準への正常化として読むのが妥当である。
したがって表2の大阪府ドル建て-15.8%という数字には、円安要因に加えて万博反動局面の谷が重なっている。大阪を除いた4エリア平均でも、2026年7月のドル建て指数は93.7と2019年を下回っており、外貨ベースでの割安化という結論自体は大阪を除いても変わらない。
東京の季節性 — 4月と11月に山、6〜7月が谷という形は崩れていない
7年比較は7月同士の比較であるため、季節性の影響は受けない。ただし、どの月を切り取るかで印象が変わる点は押さえておきたい。東京都の月次推移を年ごとに重ねると、価格水準は年々切り上がっている一方で、月の形そのものはほぼ一定である。
図5:東京都 推定成約ADRの月次推移(年次オーバーレイ)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都 対象施設数 2019年7月 N=998施設/2026年7月 N=1,136施設)
4月と11月に山、6月から7月にかけて谷という形は2023年以降一貫している。2026年4月は¥17,800で年間最高、6月は¥12,100で年間最低であり、同一年内でも47%の開きがある。7月は年間で最も低い部類の月であるため、7月同士の比較は「最も控えめな時期を切り取った比較」という位置づけになる。年間を通した価格転嫁の議論については宿泊料CPIから見た価格転嫁力の記事も参照されたい。
価格が制約になっていない市場、なりつつある市場
ここまでの数字を運営側の視点で整理すると、市場ごとに検討すべき論点が異なることが見えてくる。
米ドル・人民元・豪ドル・台湾ドル圏では、日本のホテル価格は2019年比でおよそ5〜9%(台湾ドル建て-4.6%〜人民元建て-9.2%)割安な水準にある。この層に対しては、価格が来訪の制約要因になっているとは考えにくい。中国市場は2026年3月の訪日客数が前年比でおよそ半減しているが、これはJNTOも渡航に関する注意喚起や航空便の減便を背景として挙げており、価格要因とは切り分けて考える必要がある。人民元建てで見れば日本のホテルは2019年より9.2%安いのだから、需要が戻る局面では価格面のハードルは低い。台湾市場の安定性については台湾インバウンドの記事で詳しく扱っている。
韓国市場は唯一、価格の体感が明確に重くなっている市場である。ウォン建てで+16.7%、東京に限れば₩88,307から₩115,987へ+31.3%と、7年で3割強の上昇となる。近距離・高頻度・短期滞在という韓国市場の旅行特性を踏まえると、単価上昇は宿泊日数の短縮や宿泊施設グレードの下方シフトという形で現れやすい。ここは価格弾力性を意識したプラン設計の余地がある領域だ。
観光庁のインバウンド消費動向調査では、2026年4-6月期の一人当たり旅行支出は24.4万円(前年同期比+3.3%)で、費目別では宿泊費が最大の構成比を占める。総額としての宿泊費は伸びているが、その伸びが「単価の上昇」なのか「泊数・人数の変化」なのかは市場ごとに異なる。消費額とADRの距離については4-6月期の宿泊費と実勢ADRを比較した記事で整理している。
もうひとつ押さえておきたいのは、この割安さが日本側の努力ではなく為替によって作られている点である。図1のドル建て指数は2025年4月に121.4まで上昇したのち、1年強で92.1まで戻った。つまり円高方向に振れれば、外貨建ての価格は日本側が何もしなくても上昇する。現在の外貨ベースの割安さは構造的な競争力ではなく、為替局面に依存した一時的な状態として扱うのが安全である。1ドル160円前後の局面が高単価帯に与える影響は超高単価旅館需要の記事でも検証している。
為替局面別の感応度 — 円建てを据え置いたままでも、ドル建ては1ドル130円で2019年超えに戻る
この「為替次第」という性質は、換算を機械的に置き換えれば幅として示せる。5エリア平均の円建て推定成約ADRを2026年7月の¥11,888に固定したまま、為替水準だけを動かすと次のようになる。基準は2019年7月の$79.4(円建て¥8,593/1ドル108.2098円)で、これを100とした指数である。
| 5エリア平均 円建てADR\1ドル | 130円 | 145円 | 162.5円 | 175円 | 190円 |
|---|---|---|---|---|---|
| ¥10,700 | 103.6 | 92.9 | 82.9 | 77.0 | 70.9 |
| ¥11,300 | 109.5 | 98.1 | 87.6 | 81.3 | 74.9 |
| ¥11,888 2026年7月実績 | 115.2 | 103.2 | 92.1 | 85.5 | 78.8 |
| ¥12,500 | 121.1 | 108.6 | 96.9 | 89.9 | 82.8 |
| ¥13,100 | 126.9 | 113.8 | 101.5 | 94.3 | 86.8 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。指数=(円建てADR÷1ドルあたり円)÷$79.4×100。網掛けは100以上(2019年7月水準以上)、枠付きセルは2026年7月の実績値。
枠の中央にある92.1が2026年7月の実績で、円建てADRを1割上げても(¥13,100)1ドル162.5円のままでは101.5と2019年水準に届くのがやっとである。逆に円建てを据え置いたまま1ドル130円まで戻れば115.2まで浮上する。この幅の大きさが、外貨ベースの割安さが価格政策よりも為替に強く依存していることを示している。なお本表は円建てADRと為替水準を機械的に組み合わせた換算結果であり、為替見通しでも価格見通しでもない。需要側の反応(宿泊日数や施設グレードの変化)は織り込んでいない。
集計方法と留意点
本稿の推定成約ADRは、メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA等の予約サイト上で稼働が確認できる施設群から算出している。対象施設数は2019年7月が5エリア合計3,318施設、2026年7月が3,847施設である。エリア単位の値は各施設の日次平均価格の中央値であり、単純平均ではない。
集計期間である2019年7月から2026年7月までの85ヶ月について、5エリアいずれも対象施設数の欠損月や極端な減少は確認されなかった(各エリアの月次施設数の最小値は中央値の85%以上)。すべて確定済みの過去月であり、将来月の掲載価格に基づく推定値は含まれていない。
本稿でいう「円の下落率」は、1通貨あたりの円建てレートの上昇率(同じ外貨額を得るために必要な円が何%増えたか)として算出している。外貨から見た円の価値そのものの目減り幅(対米ドルであれば33.4%)とは定義が異なる点に留意されたい。為替換算はいずれも月中平均レートを用いている。旅行者が実際に両替・決済する際のレートには手数料が上乗せされるため、体感の割安・割高幅は本稿の数値と一致しない。また本稿は宿泊単価のみを扱っており、航空運賃や現地消費を含めた旅行総費用の比較ではない。エリア平均は5エリアの等ウェイト単純平均であり、宿泊需要量による加重を行っていないため、日本全体の平均像とは異なる点にも留意されたい。
よくある質問
Q. 円建てとドル建てで、日本のホテル価格はどれだけ違うのか?
A. 主要5エリア平均(東京都・京都府・大阪府・北海道・沖縄県)の推定成約ADRは、2019年7月の¥8,593から2026年7月の¥11,888へ円建てで+38.3%上昇しました。同じ2か月を米ドル建てに換算すると$79.4→$73.2で-7.9%、人民元建て-9.2%、豪ドル建て-7.6%、台湾ドル建て-4.6%と、いずれも2019年7月の水準を下回ります。円建ての値上げ幅を、円の下落幅が上回っているためです。
Q. なぜ韓国ウォン建てだけが上昇しているのか?
A. 円の下落幅が通貨によって異なるためです。2019年7月と2026年7月の月中平均レートを比べると、円は人民元に対して52.4%、米ドルに対して50.2%、豪ドルに対して49.7%、台湾ドルに対して44.9%下落した一方、韓国ウォンに対する下落は18.5%にとどまります。ウォン自体も米ドルに対して21.1%弱くなっており、円安の効果が相殺された形です。結果としてウォン建てでは₩93,451→₩109,073の+16.7%となり、韓国市場だけが値上げをほぼそのまま負担しています。
Q. 米ドル建てで2019年を上回ったエリアはあるか?
A. 主要5エリアのうち東京都だけです。東京都は円建て¥8,120→¥12,642(+55.7%)、米ドル建てでも$75.0→$77.8(+3.7%)と2019年7月を上回りました。北海道は米ドル建て-0.2%でほぼ横ばい、京都府-16.4%・大阪府-15.8%・沖縄県-9.7%は、円建てで2〜3割上がっているにもかかわらず米ドル建てでは2019年を下回っています。
Q. 大阪府の下落は値下げを意味するのか?
A. 開催前水準への正常化として読むのが妥当です。大阪・関西万博(2025年4月13日〜10月13日)の会期にあたる4〜10月の大阪府の推定成約ADR平均は2025年が¥13,100で、前年同期の¥9,200よりおよそ43%高い水準でした。2026年7月の¥8,761は前年同月比-30.7%ですが、万博前の2024年7月(¥8,900)との比較では-1.3%にとどまります。
Q. 為替が動くと、外貨建ての価格はどれだけ変わるのか?
A. 円建てADRを2026年7月の¥11,888に固定した試算では、1ドル162.4868円で指数92.1(2019年7月=100)、1ドル130円なら115.2、1ドル190円なら78.8となります。円建てを1割上げても(¥13,100)1ドル162.5円のままでは101.5にとどまり、2019年水準に届くのがやっとです。なお本試算は円建てADRと為替水準を機械的に組み合わせた換算結果であり、為替見通しでも価格見通しでもありません。
Q. 本稿の推定成約ADRはどういう数値か?
A. 各施設がOTA等の予約サイトで公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)です。上場ホテルREITが開示する物件別の実績値との照合で誤差中央値は約7%。エリア単位の値は対象施設の中央値であり、2026年7月時点の対象施設数は5エリア合計でN=3,847施設です。
あわせて読みたい
- 1ドル160円再接近×2026年夏インバウンド — 超高単価旅館需要の臨界点
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
- 台湾は過去最高圏の安定市場|中国減速下のインバウンド分散戦略
- 宿泊料はどこまで上がったか — CPIで見る2026年の価格転嫁力
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内約168,000施設の宿泊価格データから、主要5エリア(東京都・京都府・大阪府・北海道・沖縄県)の推定成約ADR月次系列(2019年7月〜2026年7月・85ヶ月)を取得。対象施設数は2019年7月がN=3,318施設、2026年7月がN=3,847施設。為替は欧州中央銀行(ECB)の日次参照レート月中平均、台湾ドルは台湾中央銀行が公表する対米ドル月平均と米ドル/円月中平均から算出。
■ 試算前提
エリア平均は5エリアの推定成約ADR中央値を等ウェイトで単純平均した値(宿泊需要量による加重なし)。外貨換算はすべて月中平均レートを用い、指数は2019年7月=100。表3の感応度は円建てADRと為替水準を機械的に組み合わせた換算結果であり、為替見通し・価格見通しではなく、需要側の反応も織り込んでいない。
■ 限界・留意点
推定成約ADRはOTA等の公開価格に業態別の補正係数を適用した推定値で、上場ホテルREITが開示する物件別実績との誤差中央値は約7%。各施設の実際の成約価格・会計数値とは異なる。両替・決済にかかる手数料は含まないため旅行者の体感とは一致しない。宿泊単価のみを対象としており、航空運賃や現地消費を含む旅行総費用の比較ではない。大阪府の数値には大阪・関西万博(2025年4月13日〜10月13日)の反動局面が含まれる。
■ 宿泊価格データ
- メトロエンジンリサーチ — 主要5エリアの推定成約ADR月次系列(2019年7月〜2026年7月、対象施設数 2026年7月時点でN=3,847施設)
■ 為替レート
- 欧州中央銀行(ECB)Euro foreign exchange reference rates — 米ドル・韓国ウォン・人民元・豪ドルの日次参照レートより月中平均を算出
- 台湾中央銀行「新臺幣對美元銀行間成交之收盤匯率─月資料」2019年(2019年7月 月平均 31.089 NTD/USD)
- 台湾中央銀行「新臺幣對美元銀行間成交之收盤匯率─月資料」2026年(2026年7月 月平均 32.207 NTD/USD)
■ 政府統計・公的データ