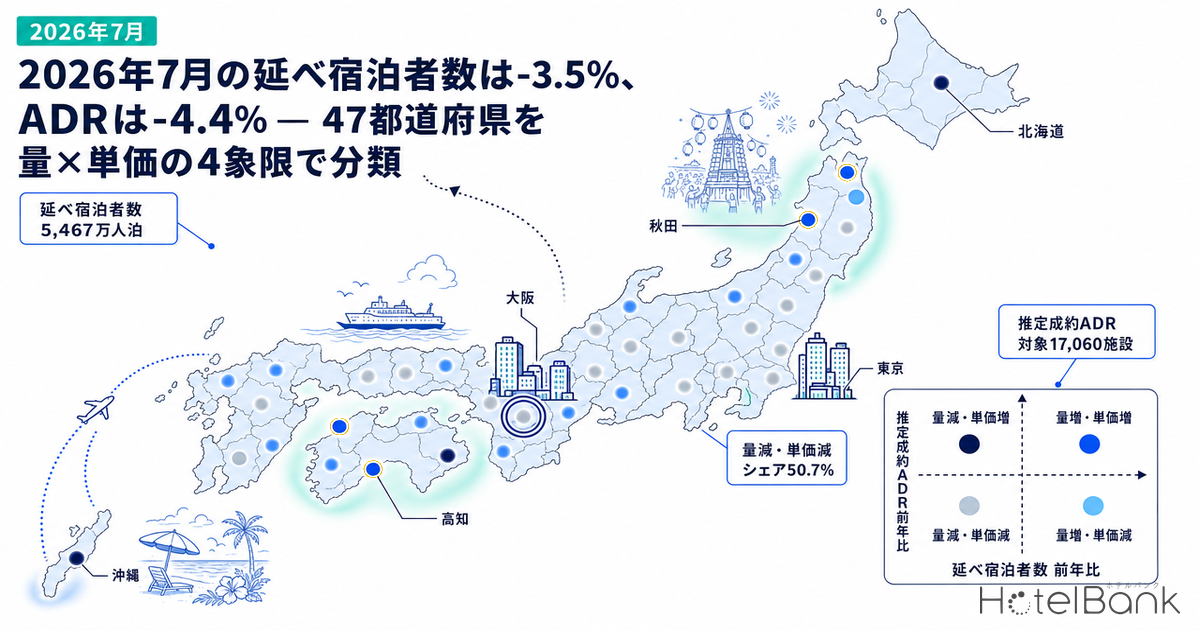
観光庁が2026年8月31日に公表した「宿泊旅行統計調査 2026年7月・第1次速報」によると、7月の延べ宿泊者数は5,467万人泊で前年同月比-3.5%、うち外国人は1,358万人泊で-4.6%だった。両者の差分から日本人分を求めると4,109万人泊・-3.1%となり、6月(-6.3%)より減少幅は縮んだものの、2026年上期に地方で続いた日本人宿泊の伸びは7月単月で反転している。一方、メトロエンジンリサーチの推定成約ADRを47都道府県で集計すると、同じ7月の単価は全国加重平均で-4.4%(対象17,060施設)と、量より単価のほうが先に調整していた。本稿では、宿泊量の前年比と推定成約ADRの前年比を47都道府県ごとに突き合わせ、量×単価の4象限に分類したうえで、量の戻り余地が大きい県と単価で支えている県それぞれの打ち手を整理する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、全国値は47都道府県の中央値を対象施設数で加重平均したもの。
- 延べ宿泊者数・客室稼働率=観光庁「宿泊旅行統計調査」の公表値。第1次速報と第2次速報のどちらを引いているかは本文中に明記する。
- 宿泊料CPI=総務省「消費者物価指数」の品目「宿泊料」全国・2020年基準の月次指数。
- データ出典=メトロエンジンリサーチ(国内約27,000施設・約126万室の稼働が確認できる掲載情報を集計対象とする)、観光庁、総務省統計局。
- — 延べ宿泊者数-3.5%、推定成約ADR-4.4%:2026年7月第1次速報は5,467万人泊。ADRは全国加重平均で約¥10,100(対象17,060施設)。第2次速報で量は-4.7%へ下方改定。
- — 大阪府ADR-30.7%は万博会期中だった前年の反動。大阪府を除いても-3.2%で、三大都市圏8都府県-9.7%に対し他の39道県は-2.0%にとどまる。
- — 「量減・単価減」19都府県・延べ宿泊者シェア50.7%に東京・大阪・神奈川・京都・愛知が集中。「量増・単価減」17県(24.3%)は単価の引き上げ余地を残す。
- — 宿泊料CPI+2.0%とADR-4.4%で6.4ポイントの乖離。CPIは8月に-0.2%と3年5ヶ月ぶりのマイナスで、実勢ADRを約2ヶ月遅れで追う。
- — 業態別ではビジネスホテルが最も底堅い(加重平均-3.7%、大阪府を除くと-0.6%)。シティホテルは-12.1%と都市の上位価格帯ほど調整が大きい。
7月第1次速報の読み方 — 日本人分は差分で求める
第1次速報が示したのは、全体5,467万人泊(-3.5%)と外国人1,358万人泊(-4.6%)である。日本人分は両者の差で求められる。計算式は「日本人延べ宿泊者数=全体−外国人=5,467−1,358=4,109万人泊」、前年同月は「全体5,467÷(1−0.035)=5,665.3万人泊」「外国人1,358÷(1−0.046)=1,423.5万人泊」から「日本人5,665.3−1,423.5=4,241.8万人泊」と逆算でき、前年比は「4,109÷4,241.8−1=-3.1%」になる。観光庁が同じ資料に載せた日本人の公表値は4,110万人泊・-3.1%で、1万人泊の差は万人泊単位の四捨五入によるものと読める。
ここで押さえておきたいのは、外国人の減少幅(-4.6%)が日本人(-3.1%)より大きいにもかかわらず、人泊の絶対量では日本人の減少(約133万人泊)が外国人(約66万人泊)の2倍に達する点だ。日本人は全体の75%を占めるため、同じ-3%でも市場に与える影響は外国人の-5%に匹敵する。6月の日本人-6.3%から7月-3.1%へ減少幅は半減したが、「上期の地方の伸び」が7月単月で途切れた意味は小さくない。
なお、9月30日に公表された第2次速報では7月の数値が下方に改定された。全体は5,397万人泊(-4.7%)、日本人4,066万人泊(-4.1%)、外国人1,331万人泊(-6.5%)である。第1次速報の有効回収率は32.9%、第2次は45.1%で、回収が進むほど小規模施設の回答が増える構造上、速報段階の数値は改定されるのが通例といえる。速報値がどの程度動くかは、宿泊旅行統計調査の速報値はどれだけ改定されるか — 宿泊者数は最大3.4%、客室稼働率は1.0pt以内で過去13ヶ月分を実測している。本稿の都道府県別の量の数値は、都道府県別内訳を持つ第2次速報を用いる。
| 区分 | 第1次速報(8月31日公表) | 第2次速報(9月30日公表) | 改定幅 |
|---|---|---|---|
| 延べ宿泊者数(全体) | 5,467万人泊(-3.5%) | 5,397万人泊(-4.7%) | -70万人泊 |
| うち日本人 | 4,110万人泊(-3.1%) 差分計算では4,109万人泊・-3.1% | 4,066万人泊(-4.1%) | -44万人泊 |
| うち外国人 | 1,358万人泊(-4.6%) | 1,331万人泊(-6.5%) | -27万人泊 |
| 客室稼働率(全体) | 60.8%(-0.4pt) | 61.0%(-0.2pt) | +0.2pt |
| 有効回収率 | 32.9% | 45.1% | — |
出典:観光庁「宿泊旅行統計調査」2026年7月第1次速報(8月31日公表)・第2次速報(9月30日公表)よりホテルバンク編集部作成。日本人の差分計算は編集部
観光庁は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しており、前年同月比には見直しの影響が含まれる可能性があると注記している。都道府県単位で±20%を超える変動が見られる県(愛媛+36.6%、高知+28.0%、山梨-21.3%など)については、需要の変化と推計方法の変更の両方が重なっている前提で読む必要がある。同調査の読み方は宿泊旅行統計調査とは|観光庁の宿泊統計の読み方にまとめている。
推定成約ADRは全国-4.4% — 大阪を除いても-3.2%、業態ではビジネスが最も底堅い
それでは、単価はどう動いたか。メトロエンジンリサーチの推定成約ADR(税抜相当)を47都道府県で集計すると、2026年7月は全国加重平均で約¥10,100、前年同月の約¥10,600に対して-4.4%だった(対象17,060施設)。最大の押し下げ要因は大阪府の-30.7%(約¥8,800、対象647施設)で、2025年7月が大阪・関西万博の会期中にあたり、前年の単価水準そのものが高かった反動である。大阪府を除いた46都道府県で再集計しても-3.2%と前年割れは残るが、減少幅は1ポイント強縮む。
地域で分けると、三大都市圏8都府県(埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫)の加重平均は-9.7%、それ以外の39道県は-2.0%と、単価調整は都市部に集中している。観光庁の第2次速報も三大都市圏の外国人延べ宿泊者数が-9.2%、地方部が-0.9%と同じ方向を示しており、都市部では「外国人の量」と「単価」が同時に調整された形になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月 推定成約ADR・全業態・各県の対象施設数は本文表を参照)
ADR前年比がプラスだったのは47都道府県のうち10県にとどまる。上位は秋田県+8.9%、徳島県+8.0%、沖縄県+7.1%、滋賀県+3.3%、高知県+3.1%で、下位は大阪府-30.7%、奈良県-13.3%、京都府-12.8%、山口県-10.1%、熊本県-10.0%だった。奈良と京都は大阪の価格調整と連動した関西圏の動きとして読め、奈良県内の延べ宿泊者数は+11.5%と量は増えている。
| 都道府県 | 2026年7月ADR | 2025年7月ADR | 前年比 | 対象施設数 | 延べ宿泊者数前年比 | うち日本人 | 客室稼働率(観光庁) |
|---|---|---|---|---|---|---|---|
| 秋田県 | ¥8,593 | ¥7,890 | +8.9% | 174 | +18.9% | +18.8% | 52.5%(-4.5pt) |
| 徳島県 | ¥6,346 | ¥5,875 | +8.0% | 141 | -10.9% | -11.7% | 50.1%(-1.9pt) |
| 沖縄県 | ¥13,722 | ¥12,813 | +7.1% | 508 | -10.3% | -13.3% | 61.8%(-2.6pt) |
| 滋賀県 | ¥8,122 | ¥7,866 | +3.3% | 160 | +9.0% | +9.6% | 57.1%(+5.7pt) |
| 高知県 | ¥7,551 | ¥7,321 | +3.1% | 119 | +28.0% | +27.3% | 56.6%(+10.1pt) |
| 熊本県 | ¥9,205 | ¥10,228 | -10.0% | 401 | -1.9% | -7.4% | 49.1%(-4.6pt) |
| 山口県 | ¥7,190 | ¥8,001 | -10.1% | 195 | +10.2% | +9.4% | 54.8%(-2.3pt) |
| 京都府 | ¥12,161 | ¥13,950 | -12.8% | 604 | -6.8% | +4.1% | 63.3%(+1.4pt) |
| 奈良県 | ¥10,395 | ¥11,993 | -13.3% | 131 | +11.5% | +21.0% | 50.6%(+6.1pt) |
| 大阪府 | ¥8,761 | ¥12,645 | -30.7% | 647 | -14.9% | -18.1% | 72.6%(-2.3pt) |
出典:メトロエンジンリサーチ(ADR・対象施設数)、観光庁「宿泊旅行統計調査」2026年7月第2次速報(延べ宿泊者数・客室稼働率)よりホテルバンク編集部作成
業態別に見ると、底堅さの順はビジネスホテル、リゾート、旅館、シティホテルになる。ビジネスホテルは47都道府県すべてで対象20施設以上の集計ができ、そのうち30県で前年比プラス、加重平均は-3.7%(大阪府を除くと-0.6%)とほぼ横ばいを保った。旅館は46県中13県がプラスで加重平均-4.9%、リゾートは18県中7県がプラスで-1.5%、シティホテルは15県中2県のみプラスで-12.1%と、都市部の上位価格帯ほど調整幅が大きい。観光庁の客室稼働率が旅館+3.0pt、リゾート+2.1ptと前年を上回った一方でビジネス-0.1pt、シティ+0.3ptと横ばいだったことを重ねると、7月は「旅館・リゾートが稼働を取りに行き、都市のシティホテルが単価を譲った」月だったといえる。
| 都道府県 | 全業態 | ビジネス | シティ | リゾート | 旅館 |
|---|---|---|---|---|---|
| 東京都 | ¥12,642 -4.8% N=1136 | ¥12,306 -5.3% N=913 | ¥22,434 -17.1% N=107 | — | ¥10,731 +7.3% N=56 |
| 大阪府 | ¥8,761 -30.7% N=647 | ¥8,429 -31.9% N=497 | ¥12,582 -25.1% N=97 | — | ¥9,069 -22.3% N=36 |
| 京都府 | ¥12,161 -12.8% N=604 | ¥10,230 -13.0% N=325 | ¥17,420 -16.8% N=58 | — | ¥18,838 -2.1% N=203 |
| 北海道 | ¥12,156 +1.4% N=952 | ¥11,154 +4.1% N=432 | ¥17,819 -5.7% N=75 | ¥18,064 -4.0% N=146 | ¥9,778 -3.3% N=294 |
| 沖縄県 | ¥13,722 +7.1% N=508 | ¥9,496 +7.6% N=195 | — | ¥20,864 +9.9% N=279 | — |
| 福岡県 | ¥10,873 ±0.0% N=473 | ¥10,382 +3.6% N=340 | ¥16,608 +3.1% N=40 | — | ¥10,873 -19.6% N=73 |
| 神奈川県 | ¥12,784 -7.9% N=576 | ¥9,128 -0.9% N=210 | ¥15,002 +3.9% N=42 | ¥21,844 +3.9% N=48 | ¥19,307 -2.1% N=270 |
| 愛知県 | ¥8,185 -3.3% N=507 | ¥7,491 -1.2% N=323 | ¥11,466 -1.9% N=30 | — | ¥12,573 -12.8% N=139 |
| 千葉県 | ¥9,305 -4.2% N=420 | ¥7,739 -2.0% N=163 | ¥10,105 -8.2% N=53 | ¥17,276 -2.7% N=70 | ¥14,019 +1.3% N=129 |
| 静岡県 | ¥12,687 -2.9% N=861 | ¥7,324 +2.4% N=221 | ¥13,252 -0.7% N=30 | ¥16,269 -8.9% N=151 | ¥16,702 -4.4% N=457 |
| 長野県 | ¥11,052 +0.3% N=820 | ¥8,072 +5.6% N=167 | — | ¥15,772 -2.5% N=119 | ¥12,105 -2.8% N=517 |
| 兵庫県 | ¥12,027 -3.0% N=545 | ¥7,673 +1.5% N=166 | ¥12,131 -7.5% N=47 | ¥19,441 -16.9% N=51 | ¥17,303 -11.5% N=279 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・税抜相当・各セルはエリア中央値。Nは2026年7月の対象施設数)
量×単価の4象限 — 47都道府県の半分が「量減・単価減」に集まった
ここまでを整理すると、7月は量も単価も全国平均では前年割れだが、県によって組み合わせは大きく異なる。そこで横軸に延べ宿泊者数の前年比(第2次速報・全体)、縦軸に推定成約ADRの前年比を置き、47都道府県を4象限に分けた。
出典:観光庁「宿泊旅行統計調査」2026年7月第2次速報(横軸)、メトロエンジンリサーチ(縦軸・推定成約ADR)よりホテルバンク編集部作成
結果は明瞭である。「量減・単価減」が19都府県と最も多く、延べ宿泊者数シェアでは50.7%を占める。東京(量-10.7%/単価-4.8%)、大阪(-14.9%/-30.7%)、神奈川(-12.2%/-7.9%)、京都(-6.8%/-12.8%)、愛知(-10.9%/-3.3%)と大都市が揃ってここに入ったためで、山梨(-21.3%/-6.4%)や岐阜(-8.9%/-4.7%)のように首都圏・中京圏からの近距離レジャーに依存する県も同じ象限にある。
対照的に「量増・単価減」は17県・シェア24.3%で、茨城(量+23.3%/単価-0.6%)、和歌山(+19.8%/-3.0%)、富山(+19.7%/-0.3%)、香川(+14.3%/-8.0%)、埼玉(+10.2%/-3.1%)など、客室稼働率も前年を上回った県が並ぶ。量が戻っているのに単価が前年を下回っている状態は、裏返せば段階的に単価を取り戻せる余地があるということになる。
「量減・単価増」は6道県・シェア21.2%で、沖縄(量-10.3%/単価+7.1%)、北海道(-9.6%/+1.4%)、徳島(-10.9%/+8.0%)、山形、長野、そして単価がほぼ横ばい(-0.0%)だった福岡が含まれる。沖縄と北海道は日本人延べ宿泊者数が-13.3%、-7.8%と2桁近い減少でも単価を維持しており、7月の収益を単価で支えた県といえる。そして「量増・単価増」は愛媛(+36.6%/+1.9%)、高知(+28.0%/+3.1%)、秋田(+18.9%/+8.9%)、青森(+17.1%/+2.2%)、滋賀(+9.0%/+3.3%)の5県・シェア3.9%にとどまる。四国4県のうち3県が量増側に入り、秋田・青森の北東北2県が量と単価の両方でプラスを確保したのが7月の特徴だ。
| 象限 | 県数 | 延べ宿泊者シェア | 都道府県(延べ宿泊者数前年比/ADR前年比) |
|---|---|---|---|
| 量増・単価増 | 5 | 3.9% | 愛媛(+36.6%/+1.9%)、高知(+28.0%/+3.1%)、秋田(+18.9%/+8.9%)、青森(+17.1%/+2.2%)、滋賀(+9.0%/+3.3%) |
| 量減・単価増(単価で支える県) | 6 | 21.2% | 山形(-1.0%/+2.5%)、長野(-2.4%/+0.3%)、福岡(-6.0%/±0.0%)、北海道(-9.6%/+1.4%)、沖縄(-10.3%/+7.1%)、徳島(-10.9%/+8.0%) |
| 量増・単価減(単価の引き上げ余地) | 17 | 24.3% | 茨城(+23.3%/-0.6%)、和歌山(+19.8%/-3.0%)、富山(+19.7%/-0.3%)、香川(+14.3%/-8.0%)、奈良(+11.5%/-13.3%)、埼玉(+10.2%/-3.1%)、山口(+10.2%/-10.1%)、鹿児島(+9.4%/-2.5%)、福島(+8.1%/-1.2%)、宮崎(+7.4%/-2.7%)、佐賀(+7.3%/-6.6%)、宮城(+5.8%/-0.9%)、静岡(+5.1%/-2.9%)、長崎(+4.3%/-3.0%)、福井(+3.9%/-5.3%)、兵庫(+3.9%/-3.0%)、千葉(+0.8%/-4.2%) |
| 量減・単価減(量の戻り余地) | 19 | 50.7% | 岩手(-0.2%/-1.5%)、新潟(-0.6%/-3.4%)、石川(-0.8%/-3.3%)、熊本(-1.9%/-10.0%)、大分(-2.1%/-9.4%)、鳥取(-3.6%/-3.6%)、広島(-3.6%/-0.6%)、栃木(-4.8%/-6.6%)、三重(-5.5%/-1.5%)、岡山(-5.6%/-2.4%)、京都(-6.8%/-12.8%)、群馬(-7.2%/-3.5%)、岐阜(-8.9%/-4.7%)、東京(-10.7%/-4.8%)、愛知(-10.9%/-3.3%)、神奈川(-12.2%/-7.9%)、島根(-13.0%/-6.2%)、大阪(-14.9%/-30.7%)、山梨(-21.3%/-6.4%) |
出典:観光庁「宿泊旅行統計調査」2026年7月第2次速報、メトロエンジンリサーチよりホテルバンク編集部作成。象限の境界は前年比0%。福岡県のADRは-0.0%(¥10,873→¥10,874)で単価維持側に分類
日本人と外国人を分けると、大都市の「量減」の中身が見えてくる。東京都は日本人-14.8%に対し外国人-7.0%、大阪府は日本人-18.1%に対し外国人-10.5%、沖縄県は日本人-13.3%に対し外国人-2.2%と、いずれも日本人の減少幅のほうが大きい。JTBの夏休み(7月15日〜8月31日)見通しは国内旅行者6,900万人・前年比95.6%、1人あたり費用48,500円・103.2%で、節約志向が給与・賞与の増加を上回ると分析していた。日本人が「回数を減らして1回あたりの支出を保つ」行動を取れば、大都市の宿泊量が先に調整され、単価はそれより遅れて動く。7月の東京・大阪の組み合わせはこの見立てと整合する。
出典:観光庁「宿泊旅行統計調査」2026年7月第2次速報よりホテルバンク編集部作成
外国人については、日本政府観光局(JNTO)の7月の訪日外客数が344万2,100人・前年同月比+0.1%と7月として過去最高だった一方、外国人延べ宿泊者数は-6.5%だった。訪日客数が横ばいでも人泊が減るのは、中国市場の-56.1%を韓国+31.9%、台湾+26.4%、香港+54.8%の近距離市場が補った結果、1人あたりの滞在日数が短い構成に入れ替わったためと解釈できる。福岡県の外国人延べ宿泊者数が+18.0%と伸びたのは、この近距離市場シフトの受け皿になったからだろう。中国市場の減少が外国人延べ宿泊者数全体に占める比重と、中国を除いた県別の増減は7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加で詳しく分析している。
宿泊料CPIは+2.0%、推定成約ADRは-4.4% — 統計上の価格指数と実勢の乖離
単価の前年割れは統計上の物価指数にはどう映っているか。総務省の消費者物価指数(2020年基準)のうち品目「宿泊料」は、2026年7月に169.1で前年同月比+2.0%だった。同じ月の推定成約ADRは-4.4%であり、両者には6.4ポイントの開きがある。
出典:総務省統計局「消費者物価指数」(統計表ID 0003427113・品目「宿泊料」・全国・2020年基準)、メトロエンジンリサーチ(推定成約ADR・47都道府県加重平均)よりホテルバンク編集部作成
乖離の方向は一貫している。2025年10月に両者が+8.4%で並んだあと、11月〜2026年1月はADRの前年比がCPIを上回り(11月はADR+11.9%に対しCPI+9.3%)、2026年4月以降はADRがCPIを下回って6月に-4.6%とマイナスへ転じ、CPIは7月+2.0%、8月-0.2%とそれを2ヶ月ほど遅れて追いかけている。宿泊料CPIは調査対象施設の特定条件の料金を継続的に追う指数であるのに対し、推定成約ADRは稼働が確認できる全施設の最安プラン水準を母集団とし、大阪のように前年の価格水準が特殊だった地域の重みもそのまま反映される。実勢は指数より振れ幅が大きく、転換点も早く出るという関係にあり、月次の運営判断には指数ではなく実勢側の系列を見ておきたい(宿泊料CPIと都道府県別ADRをどこまで遡れるかは過去のホテル料金を調べる方法 — CPI宿泊料は1998年、都道府県別は2019年7月からを参照)。
| 月 | 宿泊料CPI(2020年=100) | CPI前年比 | 推定成約ADR(全国加重平均) | ADR前年比 | 差(ADR−CPI) |
|---|---|---|---|---|---|
| 2025年07月 | 165.8 | +6.0% | ¥10,595 | +3.8% | -2.2pt |
| 2025年10月 | 173.6 | +8.4% | ¥10,964 | +8.4% | +0.0pt |
| 2025年11月 | 175.9 | +9.3% | ¥12,012 | +11.9% | +2.6pt |
| 2026年01月 | 159.1 | +5.9% | ¥11,219 | +12.8% | +6.9pt |
| 2026年04月 | 170.0 | +4.6% | ¥10,972 | +1.8% | -2.8pt |
| 2026年06月 | 160.6 | +3.1% | ¥9,354 | -4.6% | -7.7pt |
| 2026年07月 | 169.1 | +2.0% | ¥10,125 | -4.4% | -6.4pt |
| 2026年08月 | 181.1 | -0.2% | ¥11,538 | -4.1% | -3.9pt |
出典:総務省統計局「消費者物価指数」、メトロエンジンリサーチよりホテルバンク編集部作成。ADRの全国値は47都道府県の中央値を対象施設数で加重平均
ただし、CPIが2026年8月に前年比-0.2%とマイナスに転じた点は見逃せない。宿泊料CPIが前年を下回るのは、全国旅行支援の影響が残っていた2023年3月(-0.6%)以来3年5ヶ月ぶりで、実勢ADRの調整が2ヶ月遅れで公的統計にも表れ始めたと読める。観光庁の8月第1次速報は延べ宿泊者数6,268万人泊・-6.7%(日本人-5.8%、外国人-10.3%)で、量の調整は7月より深い。8月分の単価については第2次速報(10月30日公表予定)とあわせて改めて検証したい。
運営側の打ち手 — 量の戻り余地が大きい県と、単価で支えている県
4象限の分類は、そのまま運営側の優先順位に置き換えられる。象限ごとに整理する。
量減・単価減(東京・大阪・神奈川・京都・愛知・山梨など19都府県)— 量の戻り余地が最も大きい。この象限の客室稼働率は東京75.3%(全国1位・+1.8pt)、大阪72.6%(2位)と依然として高く、量の減少は稼働の天井ではなく前年のベースの高さと日本人の節約志向によるものだ。前年の万博期間と比較される大阪は、10月以降の前年比が会期後のベースに切り替わることで単価の見え方が変わる。打ち手としては、近距離市場(韓国・台湾・香港)の伸びを取り込む販売チャネルの整備と、日本人の「回数を減らして1回の支出を保つ」行動に合わせた連泊・付帯価値型プランの拡充が、量を戻す起点になる。単価は稼働が高い状態で下げ止まっているため、需要の戻りに合わせて段階的に戻す余地が残っている。関西圏の単価については堺駅のホテル客室は2025年に1.4倍・1,715室 — 万博後のADR7,449円も参照されたい。
量増・単価減(茨城・和歌山・富山・香川・奈良・埼玉など17県)— 単価を取り戻す局面にある。延べ宿泊者数が2桁増でも単価が前年を下回っている県は、需要の回復を価格に反映させる前の段階にある。茨城(稼働+4.2pt)、和歌山(+5.2pt)、奈良(+6.1pt)、富山(+4.1pt)のように稼働率が明確に上がっている県では、需要の強い曜日・期間から最安プランの水準を見直すことが単価回復の近道になる。この象限は上期に日本人宿泊を伸ばした県と重なるところが多く、上期の勢いは7月も量の面では続いている。
量減・単価増(沖縄・北海道・徳島・山形・長野・福岡)— 単価で支えた県。沖縄は日本人-13.3%でも単価+7.1%、北海道は日本人-7.8%で単価+1.4%と、収益を単価で守った。客室稼働率は沖縄61.8%(-2.6pt)、北海道69.4%(-0.4pt)で東京・大阪より余力があり、次の一手は量の回復になる。沖縄は外国人が-2.2%とほぼ前年並みで、日本人の夏季需要をどう戻すかが焦点だ。平日・ショルダー期の価格帯の見直しと、単価を維持したまま滞在日数を延ばす連泊設計が、単価を崩さずに量を戻す選択肢になる。
量増・単価増(愛媛・高知・秋田・青森・滋賀)— 7月の成長県。四国と北東北が量・単価の両方でプラスを確保した。高知は上期記事でも稼働率がコロナ前を上回る県として触れた通り、7月も+28.0%と伸びが続いている。この象限で意識したいのは、推計方法の変更の影響が前年比に含まれる可能性があるため、翌月以降も同じ方向が続くかを確認してから設備・人員の投資判断に進むことだ。
最後に全体を俯瞰すると、7月は量の調整が日本人を中心に大都市で起き、単価の調整は大阪の反動を含めて都市のシティホテルに集中した。地方部のADRは-2.0%、ビジネスホテルは大阪を除けば-0.6%と、全国平均が示すほどの落ち込みではない。上期の「日本人需要で伸びた県」の勢いは量の面では多くの県で続いており、7月単月の反転は主として大都市の量と単価の同時調整として読むのが妥当だろう。
よくある質問
Q. 第1次速報と第2次速報のどちらを使えばよいですか。
A. 公表直後の市場把握には第1次速報を、都道府県別や施設タイプ別の比較には内訳表を持つ第2次速報を使うのが実務的です。本稿も全国値は第1次速報から出発し、都道府県別は第2次速報で分析しています。
Q. 推定成約ADRが宿泊料CPIと違う方向に動くのはなぜですか。
A. 母集団と集計方法が異なるためです。CPIは調査対象施設の特定条件の料金を継続的に追い、推定成約ADRは稼働が確認できる全施設の最安プラン水準を基に推計します。実勢側は振れ幅が大きく転換点が早く出る傾向があり、2026年はADRが6月、CPIが8月に前年比マイナスへ転じました。
Q. 大阪のADR-30.7%はどう読めばよいですか。
A. 2025年7月が大阪・関西万博の会期中で前年の単価水準が特殊だったことによる反動が大きく、客室稼働率は72.6%と全国2位を保っています。10月以降は比較対象が会期後のベースに切り替わるため、前年比の見え方が変わります。
関連記事
- 日本人宿泊が伸びた県 2026年上期 — 鳥取・茨城+27.7%、高知は稼働率もコロナ前+7.2pt
- 宿泊旅行統計調査とは|観光庁の宿泊統計の読み方 — 稼働率61.6%・簡易宿所29.6%、速報と確定の差【2025年】
- 過去のホテル料金を調べる手順 — e-Statの引き方と月次ADRの読み方、金沢市24か月の実例
- 道頓堀に三菱地所の1万㎡ホテル — 必要ADRは1.9万〜3.4万円、1km圏は10年で2.1倍
参考資料・出典一覧
■ データソース
観光庁「宿泊旅行統計調査」2026年7月第1次速報(全国値)・第2次速報(都道府県別の延べ宿泊者数・客室稼働率)、総務省統計局「消費者物価指数」品目「宿泊料」(全国・2020年基準)、メトロエンジンリサーチの推定成約ADR(47都道府県×業態、2024年6月〜2026年8月、2026年7月の対象17,060施設)。
■ 試算前提
全国ADRは47都道府県の中央値を対象施設数で加重平均した値。第1次速報の日本人分は全体−外国人の差分で求め、前年値は公表前年比から逆算した。4象限の境界は延べ宿泊者数(第2次速報・全体)とADRの前年比0%で、延べ宿泊者シェアは第2次速報の都道府県別延べ宿泊者数(7月計5,397万人泊)に占める比率。都道府県×業態の表は対象30施設以上のセルのみ掲載。
■ 限界・留意点
推定成約ADRは推定値で、REIT開示実績との照合で誤差中央値は約7%。観光庁調査は2026年1月分から層化基準を変更しており、前年比に見直しの影響が含まれる可能性がある。速報値は改定され得る(7月の全体は第1次-3.5%→第2次-4.7%)。2025年7月の大阪府は万博会期中で、前年比較のベース自体が特殊である。
- 観光庁「宿泊旅行統計調査(2026年7月・第1次速報、2026年6月・第2次速報)」(2026年8月31日公表)
- 観光庁「宿泊旅行統計調査(2026年8月・第1次速報、2026年7月・第2次速報)」報道発表資料(2026年9月30日公表)
- 観光庁「宿泊旅行統計調査 2026年7月分(第2次速報値)集計結果」(Excel)
- 観光庁 宿泊旅行統計調査(公表ページ)
- 総務省統計局「消費者物価指数」品目「宿泊料」全国・2020年基準・月次(e-Stat 統計表ID 0003427113)
- 日本政府観光局(JNTO)「訪日外客統計」2026年7月推計値(2026年8月19日公表)
- トラベルボイス「JTB、2026年夏休みの旅行動向見通し」(2026年7月2日)
- Aviation Wire「7月の訪日客、344万人で7月最多」(2026年8月20日)
- メトロエンジンリサーチ — 推定成約ADR(47都道府県×業態、2024年6月〜2026年8月、2026年7月の対象17,060施設)
※観光庁「宿泊旅行統計調査」は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しており、前年同月比・前年同月差には見直しの影響が含まれている可能性がある。※2026年8月の延べ宿泊者数は第1次速報値であり、2026年10月30日公表予定の第2次速報値で改定される可能性がある。※本記事のADRは推定値(REIT開示実績との照合で誤差中央値約7%)であり、REIT開示の成約ADRは消費税抜き表示、本記事の推定成約ADRも税抜相当の水準である。
あわせて読みたい
- 7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加
- 宿泊旅行統計調査の速報値はどれだけ改定されるか|宿泊者数は最大3.4%、客室稼働率は1.0pt以内
- 過去のホテル料金を調べる方法|CPI宿泊料は1998年、都道府県別は2019年7月から遡れる — 観光庁宿泊統計の読み方
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 宿泊旅行統計調査とは — 第1次速報は稼働率で平均0.6pt動く|3指標の定義と読み方
- 欧米豪の宿泊が伸びた県2026上半期|長崎+65%、単価に乗ったのは北海道・宮城