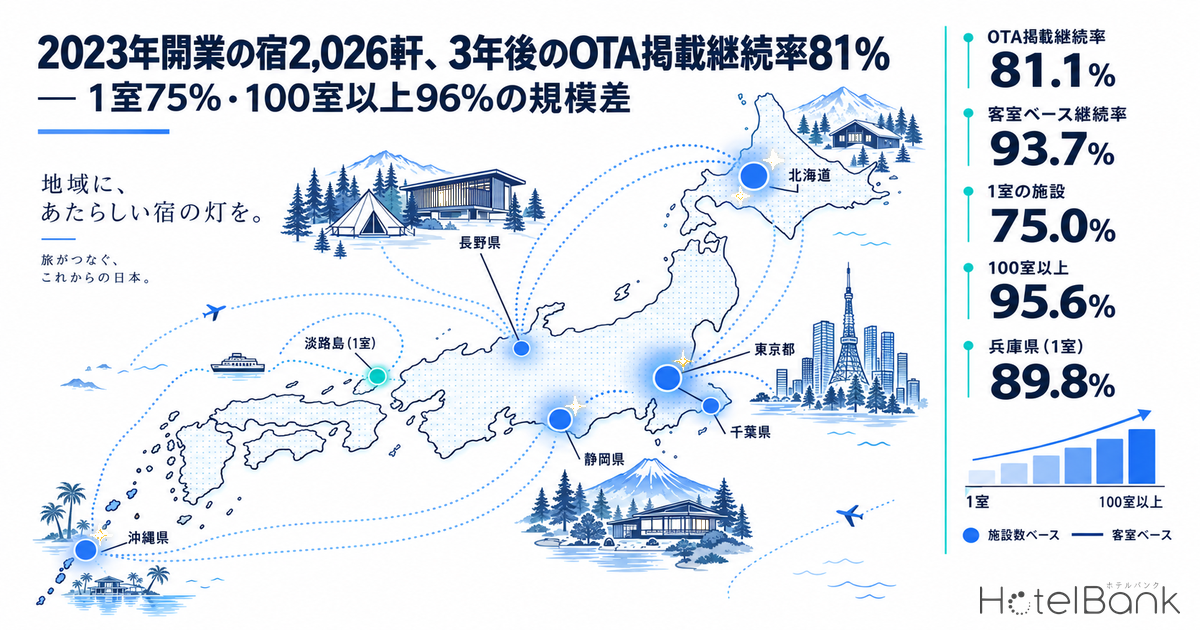
2023年に開業した宿は、3年たった今どれだけOTA等に残っているのか。メトロエンジンリサーチが開業年を把握する2023年開業の宿泊施設2,026軒を追うと、2026年9月宿泊分で掲載価格を確認できたのは1,644軒、OTA掲載継続率は81.1%だった。客室ベースに直すと93.7%まで上がる。差を生んでいるのは室数で、1室の施設が75.0%にとどまる一方、100室以上は95.6%に達する。本稿では2023年コホートの構成と継続率を業態・規模・県別に分け、2021年・2022年コホートや公的統計と並べて、小規模・分散型の供給がどの条件で定着しているかを読み解く。
本記事における指標の定義
- 開業コホート:メトロエンジンリサーチが把握する開業日(OTA掲載確認ベース)が同じ年に属する国内の宿泊施設の集団。2023年コホートは開業日が2023年1月1日〜12月31日の2,026軒(客室数合計43,855室、平均21.7室、中央値2室、最大1,704室)。
- OTA掲載継続率:コホートのうち、2026年9月宿泊分の掲載価格が1日以上確認できた施設の割合。掲載が確認できないことは廃業を意味しない。掲載チャネルの変更、季節営業、一棟貸しの自社サイト直販への移行なども含まれる。季節営業を考慮した参考値として、2026年6〜10月のいずれかの月で掲載を確認できた割合も併記した。
- 客室ベース継続率:掲載を確認できた施設の客室数合計をコホートの客室数合計で割った値。
- 三大都市圏:本稿では東京都・神奈川県・埼玉県・千葉県・大阪府・京都府・兵庫県・愛知県の8都府県とし、それ以外を地方とした。
- データ出典:メトロエンジンリサーチ(調査時点 2026年10月15日)
- — 2023年開業の2,026軒のうち、2026年9月宿泊分で掲載を確認できたのは1,644軒(OTA掲載継続率81.1%)。客室ベースでは93.7%に上がる。
- — 規模の境目は2つ。1室75.0%→2〜4室84.1%で9.1ptの段差があり、30〜99室92.1%・100室以上95.6%で再び上がる。
- — 立地が効くのは中間層。2〜9室・10〜99室では三大都市圏が地方を約6pt上回る一方、1室と100室以上ではほぼ差がない。
- — 1室の施設の県別継続率は兵庫県89.8%(59軒中46軒が淡路島)から長野県57.6%まで開き、貸別荘の価格帯別ではほぼ差がない。
- — 掲載を確認できなかった382軒の地方比率75.7%は帝国データバンクの退出267件の地方比率75.3%とほぼ同水準。掲載が確認できないことは廃業を意味しない。
2023年コホート2,026軒の顔ぶれ — 施設数の47.5%が1室、客室の65.1%は100室以上
まず母集団を確認しておきたい。2023年コホートで最も多い業態は貸別荘の735軒(36.3%)で、ビジネスホテル241軒(11.9%)、ゲストハウス206軒(10.2%)、コテージ169軒(8.3%)、グランピング124軒(6.1%)が続く。ホテル・旅館として一般にイメージされる業態(ビジネス・シティ・リゾート・旅館・デラックス)は合わせて444軒と、全体の2割強にすぎない。2023年の新規供給は、施設数で見る限り一棟貸しやアウトドア型の小規模施設が主役だったといえる。
室数で並べると構図はさらにはっきりする。1室の施設が963軒と半数近い47.5%を占めるのに対し、客室数で見たシェアはわずか2.2%である。逆に100室以上の137軒は施設数の6.8%にすぎないが、客室の65.1%(28,553室)を担っている。県別では静岡県136軒、北海道128軒、東京都128軒、沖縄県123軒、千葉県118軒、長野県107軒が上位に並び、上位6道都県のうち東京都を除く5道県では、1室の施設が5割前後から7割(千葉県71.2%)を占めた。
図1 2023年開業コホートの業態構成(N=2,026軒)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
| 室数規模 | 施設数 | 施設数シェア | 客室数シェア | OTA掲載継続率 |
|---|---|---|---|---|
| 1室 | 963 | 47.5% | 2.2% | 75.0% |
| 2〜4室 | 314 | 15.5% | 2.0% | 84.1% |
| 5〜9室 | 239 | 11.8% | 3.6% | 85.4% |
| 10〜29室 | 214 | 10.6% | 8.1% | 83.2% |
| 30〜99室 | 152 | 7.5% | 19.0% | 92.1% |
| 100室以上 | 137 | 6.8% | 65.1% | 95.6% |
※室数規模別の各行は客室数を把握できる2,019軒。施設数シェアの分母はコホート全体の2,026軒。
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
2026年9月の掲載確認は81.1% — 客室ベースでは93.7%
次に、本稿の指標を確かめておく。開業から約3年がたった2026年9月宿泊分で掲載価格を確認できた施設は2,026軒中1,644軒、OTA掲載継続率は81.1%だった。季節営業の施設を拾うため対象を2026年6〜10月に広げても83.1%(1,684軒)で、差は2.0ptにとどまる。夏場に掲載を止める施設は少数派であり、9月単月の数字でおおむね実態をつかめると考えられる。
注目したいのは客室ベースとの開きである。掲載を確認できた施設の客室を合計すると41,073室で、コホート全体の93.7%に当たる。掲載が確認できなかった382軒は平均7.3室と小さく、供給量としての影響は限られる。施設数で見ると約5軒に1軒が掲載上から見えなくなっているが、客室数で見ればほとんどの客室が市場に残っている、というのが2023年コホートの姿である。
ここで改めて断っておきたいのは、掲載が確認できないことは廃業を意味しない点だ。一棟貸しでは、開業直後にOTA等で認知を得たあと、リピーターの増加にあわせて自社サイトでの直販に軸足を移す運営も珍しくない。キャンプ場やグランピングでは通年営業でない施設もある。OTA掲載継続率は「OTA等の販売網に残っている割合」を示すものであり、営業の継続そのものを測る指標ではない。
2021・2022年コホートと比べる — 新しい年ほど継続率が高いのは経過年数の差も含む
同じ方法で2021年・2022年コホートも集計した。2021年開業の1,824軒は73.9%、2022年開業の1,686軒は79.5%で、2023年の81.1%、2024年の86.9%、2025年の89.7%と、新しい年ほど継続率が高い。ただし、いずれも2026年9月という同じ時点で測っているため、古いコホートほど経過年数が長い。2021年コホートは約5年、2023年コホートは約3年の差があり、コホート間の差にはこの経過年数の違いがそのまま含まれている点に注意したい。
そのうえで客室ベースを並べると、2021年91.7%、2022年94.6%、2023年93.7%と、施設数ベースより差がずっと小さい。2021年コホートの施設数ベースの継続率が低く出るのは、主に1室(61.8%)と2〜4室(70.0%)の小規模帯が低いためで、10〜99室の中規模帯は82.6%と、2023年コホート(86.9%)との差は4pt余りにとどまる。コホート間の差は、主に小規模施設の掲載離脱が年数とともに積み重なった結果と読める。
図2 開業年別のOTA掲載継続率(2026年9月時点、施設数ベースと客室ベース)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
| 業態 | 2021年 施設数 | 2021年 継続率 | 2022年 施設数 | 2022年 継続率 | 2023年 施設数 | 2023年 継続率 | 2023年 室数中央値 |
|---|---|---|---|---|---|---|---|
| 貸別荘 | 597 | 63.7% | 547 | 74.0% | 735 | 78.4% | 1 |
| ビジネスホテル | 327 | 91.4% | 224 | 93.3% | 241 | 92.5% | 77.5 |
| ゲストハウス | 130 | 73.1% | 184 | 79.3% | 206 | 80.1% | 2 |
| コテージ | 97 | 68.0% | 129 | 76.7% | 169 | 76.3% | 2 |
| グランピング | 72 | 70.8% | 117 | 71.8% | 124 | 80.6% | 4 |
| ホステル | 196 | 85.7% | 91 | 85.7% | 108 | 86.1% | 8 |
| リゾートホテル | 66 | 92.4% | 70 | 87.1% | 88 | 92.0% | 15 |
| 旅館 | 83 | 83.1% | 70 | 90.0% | 80 | 83.8% | 7.5 |
| 全体 | 1,824 | 73.9% | 1,686 | 79.5% | 2,026 | 81.1% | 2 |
※2023年コホートで70軒以上ある8業態を掲載。全体行はその他の業態を含む。
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
業態別に3つのコホートを並べると、ビジネスホテル(2023年92.5%)とリゾートホテル(同92.0%)が一貫して高い水準にある。貸別荘は63.7%→74.0%→78.4%と年を追うごとに上がり、最も新しい2025年コホートでは89.1%に達した。グランピングは2023年に80.6%と前年より約9pt高かった一方、開業数そのものは2023年124軒から2024年50軒、2025年22軒へと絞られている(OTA掲載は開業の数ヶ月後に確認されることも多く、新しい年ほど今後の掲載で軒数が増える可能性がある)。ブーム期の大量参入が一巡し、立地や設備を選んだ開業へ移ったことがうかがえる。
規模と定着 — 1室75.0%から100室以上95.6%へ、ただし2〜9室で既に8割台
室数規模ごとの継続率を3つのコホートで並べると、規模が大きいほど高いという傾向はどの年にも共通している。2023年コホートでは1室75.0%、2〜4室84.1%、5〜9室85.4%、10〜29室83.2%、30〜99室92.1%、100室以上95.6%だった。ただし変化は一直線ではない。1室から2〜4室に移るところで9.1ptの段差があり、そこから29室までは80%台半ばで横ばいが続く。つまり、継続率を大きく分けているのは「1室か、複数室か」の境目と、「30室以上の本格的な施設か」の境目の2つである。
図3 室数規模別のOTA掲載継続率(2021〜2023年コホート、2026年9月時点)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
業態ごとの室数中央値と継続率を散布図にすると、この関係が業態の違いとしても表れる。室数中央値が1〜2室の貸別荘・コテージ・キャンプ場は70%台以下に集まり、77.5室のビジネスホテルや178室のシティホテルは90%台に並ぶ。一方で、同じく1室中心の町家は85.2%、2室中心のゲストハウスは80.1%と、小規模でも継続率の高い業態がある。町家やゲストハウスは都市部の観光地に立地することが多く、規模に加えて立地が効いている可能性を示している。
図4 業態別の室数中央値とOTA掲載継続率(2023年コホート、円の大きさ=施設数)
※横軸は対数目盛。2023年コホートで18軒以上ある業態(「その他」を除く15業態)。
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
立地の効き方 — 1室は都市圏でも地方でも75%前後、2〜99室は都市圏が6pt高い
規模と立地を掛け合わせると、効き方の違いが浮かび上がる。1室の施設は地方74.8%、三大都市圏75.4%とほぼ同じで、立地による差がない。100室以上も地方96.7%、都市圏94.8%と、どちらもほぼ残っている。立地の差が出るのは中間の2〜99室で、2〜9室では都市圏が89.5%と地方を6.3pt、10〜99室でも都市圏が90.9%と6.0pt上回った。数室〜数十室の施設は、都市圏の安定した需要に支えられることで定着しやすくなる、と読める。
| 室数規模 | 地方 施設数 | 地方 継続率 | 三大都市圏 施設数 | 三大都市圏 継続率 | 都市圏−地方 |
|---|---|---|---|---|---|
| 1室 | 699 | 74.8% | 264 | 75.4% | +0.6pt |
| 2〜9室 | 429 | 83.2% | 124 | 89.5% | +6.3pt |
| 10〜99室 | 245 | 84.9% | 121 | 90.9% | +6.0pt |
| 100室以上 | 60 | 96.7% | 77 | 94.8% | −1.9pt |
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
では1室の施設について、継続率を左右するのは何か。価格帯を見ると、貸別荘を開業後12か月の掲載価格の中央値で3等分しても、継続率はいずれの価格帯も8割前後で、ほとんど差がない。価格帯で定着が決まるわけではないことになる。差が出るのは県別で、1室の施設が20軒以上ある15道府県を並べると、兵庫県の89.8%から長野県の57.6%まで30pt以上の幅がある。兵庫県の1室施設は59軒中46軒が淡路島に立地し、その46軒の継続率は89.1%だった。京阪神から車で行ける島しょリゾートは季節を問わず週末需要を取り込みやすく、需要が季節に偏りにくい立地ほど一棟貸しが販売網に残りやすいと考えられる(淡路島の供給増と単価の関係は淡路島の宿泊施設1.4倍、推定ADRは+7〜11%を参照)。長野県は白馬・八ヶ岳などの高原、静岡県は伊豆の別荘地に一棟貸しが多い。季節による需要の振れが大きい分、オフシーズンの販売設計に伸びしろが残る地域といえるだろう。
| 道府県 | 1室の施設数 | OTA掲載継続率 |
|---|---|---|
| 兵庫県 | 59 | 89.8% |
| 福岡県 | 25 | 84.0% |
| 北海道 | 62 | 79.0% |
| 山梨県 | 47 | 78.7% |
| 熊本県 | 21 | 76.2% |
| 香川県 | 24 | 75.0% |
| 神奈川県 | 31 | 74.2% |
| 鹿児島県 | 32 | 71.9% |
| 千葉県 | 84 | 71.4% |
| 群馬県 | 21 | 71.4% |
| 京都府 | 36 | 69.4% |
| 東京都 | 38 | 68.4% |
| 沖縄県 | 61 | 67.2% |
| 静岡県 | 75 | 66.7% |
| 長野県 | 59 | 57.6% |
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
県全体で見ても、1室の施設の比率が高い県ほど継続率が低い傾向がある。2023年コホートが30軒以上ある24都道府県で、1室比率と継続率の相関係数は−0.40だった。ただし兵庫県(1室比率60.8%・継続率89.7%)のように、1室比率が高くても継続率の高い県があり、規模構成だけで県の数字が決まるわけではない。
図5 県別の1室比率とOTA掲載継続率(2023年コホート、30軒以上の24都道府県)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
マクロ統計と並べる — 地方比率75%台は一致、件数の規模は測る層が違う
自社の掲載データが公的統計や民間調査とどこまで整合するかも確かめておきたい。帝国データバンクによると、2025年の宿泊業の倒産(負債1,000万円以上・法的整理)は89件で前年の78件から2年連続で増え、休廃業・解散178件と合わせて267件が市場から退出した。このうち三大都市圏以外の地方が75.3%を占めたという。この退出267件を新規開業の施設数・客室数と突き合わせた構図は、宿泊業の退出2025年267件、新規開業は1施設23.7室 — 施設数と客室数のねじれが整理している。
厚生労働省「衛生行政報告例」で旅館業法の営業許可施設を見ると、2024年度の営業許可は7,720件、営業廃止は2,817件だった。廃止件数は2020年度の5,130件から4年連続で減り、許可件数は2021年度の4,391件から3年連続で増えている。年度末の施設数(旅館・ホテル営業、簡易宿所営業、下宿営業の合計)は98,338施設と、2021年度末から8,623施設増えた。廃止件数を年度末施設数で割った比率は2.9%で、2020年度の5.8%から半減している。許可と廃止を差し引いたネット供給を都道府県別に分解した結果は、旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給で詳しく分析している。
図6 旅館業の営業許可件数と営業廃止件数(全国、年度)
出典:厚生労働省「衛生行政報告例」(各年度、第8表)よりホテルバンク編集部作成
| 年度 | 営業許可件数 | 営業廃止件数 | 年度末施設数 | 廃止件数÷年度末施設数 |
|---|---|---|---|---|
| 2020年度 | 5,365 | 5,130 | 89,159 | 5.8% |
| 2021年度 | 4,391 | 3,898 | 89,715 | 4.3% |
| 2022年度 | 4,739 | 3,751 | 90,705 | 4.1% |
| 2023年度 | 6,514 | 3,528 | 93,475 | 3.8% |
| 2024年度 | 7,720 | 2,817 | 98,338 | 2.9% |
※年度末施設数は旅館・ホテル営業、簡易宿所営業、下宿営業の合計。右端列はホテルバンク編集部による試算。許可・廃止件数には営業者の交代に伴う手続きが含まれる場合がある。
出典:厚生労働省「衛生行政報告例」よりホテルバンク編集部作成
3つのデータを並べると、整合する点と、測る層が違う点がはっきりする。整合するのは地方の比率で、2023年コホートで2026年9月に掲載を確認できなかった382軒のうち、地方立地は289軒(75.7%)だった。帝国データバンクの「地方75.3%」とほぼ同じ水準に並ぶ。ただし2023年コホート自体の71.0%が地方立地であり、地方への偏りは4.7pt程度にとどまる点は割り引いて読む必要がある。
一方、件数の規模は直接比べられない。帝国データバンクの集計対象は法人・個人事業者で、倒産は負債1,000万円以上の法的整理に限られる。1室の貸別荘を副業的に営む個人が掲載を止めても、こうした統計にはまず表れない。衛生行政報告例は施設単位だが、旅館業法の許可施設が対象である。本稿のコホートに当てはめると、2023年コホートの掲載確認率81.1%は、3年間の単純平均で年約6%(複利換算で年約7%)の減少ペースに相当し、許可施設全体の廃止比率(2.9〜4.3%)を上回る。開業から数年の施設は既存ストックより入れ替わりが活発であることに加え、掲載チャネルの変更も含む指標であることを考えれば、矛盾しない水準といえる。
| データ | 対象 | 直近の数値 | 地域の傾向 |
|---|---|---|---|
| 帝国データバンク(倒産・休廃業) | 法人・個人事業者(倒産は負債1,000万円以上の法的整理) | 2025年 倒産89件+休廃業・解散178件=267件 | 地方(三大都市圏以外)が75.3% |
| 厚生労働省「衛生行政報告例」 | 旅館業法の営業許可施設(旅館・ホテル営業、簡易宿所営業、下宿営業) | 2024年度 営業廃止2,817件(年度末施設数比2.9%) | 許可7,720件が廃止を上回る |
| メトロエンジンリサーチ(本稿) | 2023年開業として登録された宿泊施設2,026軒 | 2026年9月に掲載を確認できなかった施設382軒(18.9%) | 382軒のうち地方立地が75.7% |
出典:帝国データバンク(2026年2月6日公表)、厚生労働省「衛生行政報告例」、メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
2026年開業1,711軒をどう読むか — 構成は2023年とほぼ同じ
最後に、足元の供給に当てはめてみたい。2026年1月1日〜10月15日に開業日が登録された施設は1,711軒(客室数38,790室)で、うち貸別荘が833軒(48.7%)、1室の施設が863軒(50.4%)を占める。1室比率は2021年41.7%、2023年47.5%、2026年50.4%と上がっており、新規供給の小規模化は続いている。
2023年コホートの室数規模別の継続率を2026年コホートの規模構成にそのまま当てはめると、加重平均は81.1%となり、2023年コホートの実績と同じ水準になる。1室比率は上がったものの、30室以上の施設も283軒あり、規模構成の変化は継続率を大きく動かすほどではない。もちろんこれは機械的な当てはめであり、将来の数値を予測したものではない。2026年コホートが3年後にどの水準に落ち着くかは、需要環境と各施設の販売設計しだいである。
ここまでを整理すると、小規模・分散型の供給が定着している条件は3つにまとめられる。1つ目は規模で、1室から2室以上に移るだけで継続率は9pt高まる。2つ目は立地で、2〜99室の施設では三大都市圏の継続率が地方を約6pt上回った。3つ目は需要の季節性で、1室施設の多くが淡路島に立地する兵庫県では、1室でも89.8%が掲載を続けている。逆に価格帯は継続率をほとんど左右していない。
まとめ — 1室の一棟貸しは「通年の販売設計」に成長余地
2023年に開業した2,026軒のうち、3年後の2026年9月にOTA等で掲載を確認できたのは81.1%、客室ベースでは93.7%だった。掲載から見えなくなった施設の多くは1室中心の小規模施設で、供給量としての影響は限られる。また、掲載が確認できないことは廃業を意味せず、自社サイトでの直販への移行や季節営業も含まれる。
運営者の視点から見ると、1室の施設でも立地と季節性の設計しだいで継続率は大きく変わる。兵庫県の89.8%と長野県の57.6%の差は、オフシーズンの需要をどう取り込むかの違いと読むこともできるだろう。連泊・ワーケーション需要や平日向けのプラン設計を組み合わせれば、別荘地型の一棟貸しにも継続率を引き上げるアップサイドがある。2026年の開業1,711軒の半数は1室の施設であり、これらがどの程度販売網に残るかは、開業2年目以降の販売設計にかかっているといえそうだ。
集計方法について:開業日はメトロエンジンリサーチが把握する範囲でのOTA掲載確認ベースの登録日であり、実際の開業日と前後する場合がある。各コホートは2026年10月15日時点の登録に基づき、全数調査ではない。OTA掲載は開業の数ヶ月後に確認される施設も多いため、2025年・2026年開業など新しいコホートの軒数は今後の掲載確認で増加する可能性があり、構造的に過少となりやすい。OTA掲載継続率はすべてのコホートを2026年9月宿泊分という同一時点で測っており、コホート間の差には経過年数の違いが含まれる。掲載が確認できないことは廃業を意味せず、掲載チャネルの変更・季節営業・自社サイトでの直販への移行等を含む。
あわせて読みたい
- 宿が増えた街・減った街2026|市区町村別の純増減マップ
- 2026年1〜3月開業617施設の半年後 — 単価は市場比+2.5pt、立ち上がりの速い層は35%
- 一棟貸しの宿、接客への口コミ言及はホテル並み — 2026年開業施設の単価と省人運営
- 旅館・ホテル倒産、2026年上期35件・負債221億円 — 1件6.3億円が示す承継機会
- 2025年開業ホテル385軒の2026年単価 — 開業プレミアムは3ヶ月目から立ち上がり
- 新規開業1,414軒の48%は一棟貸し、客室数では3% — 軒数と室数で入れ替わる供給の主役
- 2026年開業1,592施設、半数は1室の宿 — フロント不設置の3要件と省人化型の新規供給
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
- 宿泊業の退出2025年267件、新規開業は1施設23.7室 — 施設数と客室数のねじれ
- 淡路島の宿泊施設1.4倍、推定ADRは+7〜11% — 供給増を吸収する島の投資構造
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 2026年に閉館した宿はどこか — ホテル立山ほか3施設316室と、延期された1,149室
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが把握する宿泊施設の開業日登録(OTA掲載確認ベース、2021〜2026年開業)と、2026年6〜10月宿泊分の掲載価格。比較用に帝国データバンクの宿泊業倒産・休廃業集計(2025年)と厚生労働省「衛生行政報告例」第8表(2020〜2024年度)を用いた。
■ 試算前提
OTA掲載継続率は2026年9月宿泊分の掲載価格が1日以上確認できた施設の割合(参考値は2026年6〜10月のいずれかの月)。客室ベースは掲載確認施設の客室数合計÷コホート客室数合計。三大都市圏は東京・神奈川・埼玉・千葉・大阪・京都・兵庫・愛知の8都府県。2026年コホートへの当てはめは、2023年コホートの室数規模別継続率を2026年コホートの規模構成で加重平均した機械的な試算で、予測ではない。年あたりの減少ペースは3年間の単純平均と複利換算を併記した。
■ 限界・留意点
掲載が確認できないことは廃業を意味せず、掲載チャネルの変更・季節営業・自社サイト直販への移行を含む。全コホートを同一時点で測っているため、コホート間の差には経過年数の違いが含まれる。開業日はOTA掲載確認ベースの登録日で実際の開業日と前後する場合があり、新しいコホートほど軒数が過少になりやすい。帝国データバンクと衛生行政報告例は対象(事業者単位・許可施設単位)が本稿と異なるため、件数の規模は直接比較できない。
- メトロエンジンリサーチ — 開業年別の宿泊施設登録(OTA掲載確認ベース、2021〜2026年開業として登録された国内の計11,065軒)、2026年6〜10月宿泊分の掲載価格
- 帝国データバンク「『宿泊業』の倒産は89件 2年連続で増加 目立つ『老朽化倒産』」(2026年2月6日)
- 厚生労働省「衛生行政報告例」(令和2〜6年度、第8表 旅館・ホテル営業の施設数・客室数及び簡易宿所・下宿営業の施設数・許可・廃止・処分件数)
- 厚生労働省「旅館業法概要」