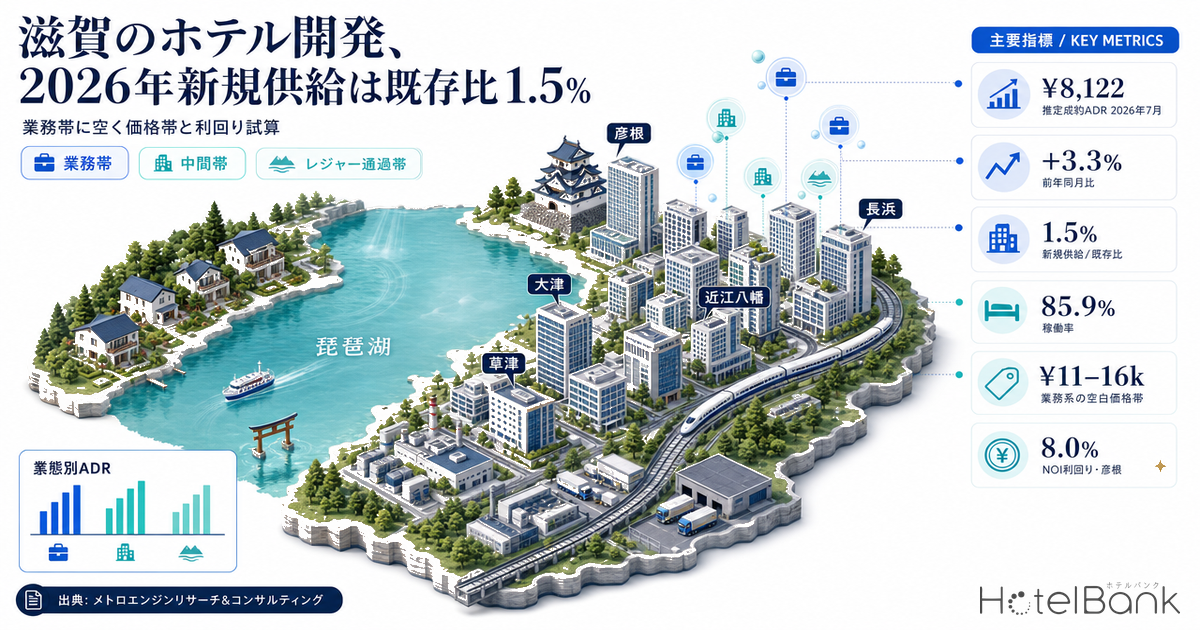
滋賀県の宿泊市場は、2026年に入って周辺府県とは逆方向に動いている。メトロエンジンリサーチが集計する推定成約ADR(2026年7月・N=160施設)は前年同月比+3.3%。同月の京都府は−12.8%、大阪府は−30.7%、兵庫県は−3.0%と、近畿2府4県のうち前年を上回ったのは滋賀県だけだった。一方で新規供給はほとんど動いていない。ビジネスホテルの2026年新規開業は2施設91室で、既存75施設6,030室に対して1.5%にとどまる。本稿では、この「価格は上向き・供給は静止」という状態が、どのエリアのどの価格帯に投資機会として現れているかを、就業データ・在庫消化データ・地価から特定する。
本稿の位置づけ:ホテルバンクの滋賀関連既刊は、検索需要とレジャー分散を扱った2本(滋賀・琵琶湖が検索数全国2位/検索+32%の伏兵・滋賀/琵琶湖)と、レベニューマネジメント視点の業態別ADR二極化などがあり、投資・開発カテゴリの記事は存在しない。本稿は「京都の受け皿」というレジャー文脈を主題に置かず、内陸の製造業・物流集積が生む平日業務需要と、その受け皿となる業態別供給の偏りを主題とする。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上に掲載されている全プランの平均(素泊まり〜食事付きを含む、2名1室利用時・1室あたり・税込)。上記ADRとは基準が異なるため、本文では「掲載価格」と明記して区別しています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=残室0を観測した延べ日数。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 推定成約ADRは2026年7月に前年同月比+3.3%(¥8,122・N=160施設)。近畿2府4県で前年を上回ったのは滋賀県だけだった。
- — ビジネスホテルの2026年新規供給は2施設91室で、既存75施設6,030室に対して1.5%。客室数ベースで意味のある供給追加はほぼ止まっている。
- — 県内は業務帯・中間・レジャー通過帯の三層に分かれ、業務帯(対象80施設)の推定成約ADRは¥7,883・前年比+6.1%と県全体を上回る。
- — 駅前1km圏で従業者数が居住人口を上回る業務核は長浜・彦根・大津の3駅。平日の早期完売は彦根・湖南・近江八幡の中〜大規模施設で観測された。
- — 業務立地で推定成約ADR ¥11,000超を取る宿泊主体型は県内2施設のみ。彦根で100室を開発した場合のNOI利回りは2025年建設費ベースで8.0%と試算した。
新規供給は既存ストックの1.5% — 動いていない供給が投資余地を残す
まず供給側から確認する。メトロエンジンリサーチが把握する範囲で、2026年に滋賀県で開業(OTA掲載を確認)したビジネスホテルは2施設・計91室である。内訳は1月に47室、4月に44室。既存の75施設6,030室に対して、それぞれ0.8%と0.7%、合計で1.5%にとどまる。旅館は既存60施設967室に対して新規1施設1室(0.1%)、ゲストハウスは既存6施設29室に対して3施設9室、貸別荘は既存5施設21室に対して3施設3室、コテージは既存4施設26室に対して1施設1室だった。
つまり滋賀県では、客室数ベースで意味のある供給追加が起きているのはビジネスホテルの91室のみで、それも既存ストックの1.5%である。全国のホテル新規供給率が1.5〜1.7%(JLL調べ、建設費高騰による抑制)という水準を踏まえると、滋賀は全国並みの低い供給率のなかにある。これは既存事業者にとっては競争環境が安定していることを意味し、新規参入を検討する側にとっては「先行者が張っていない」状態が続いていることを意味する。
この「静止した供給」の先行きを確認するため、国土交通省「建築動態統計調査」ベースの計画データも参照した。ただし確認申請は通常開業の1〜2年前に行われるため、未来年の件数は構造的に過少カウントとなる。現時点での確定パイプラインの下限値として読む必要があり、今後の申請追加によって件数・客室数は増加する見込みである。
推定成約ADRは近畿2府4県で唯一の前年超 — 2026年上期は7ヶ月連続プラス
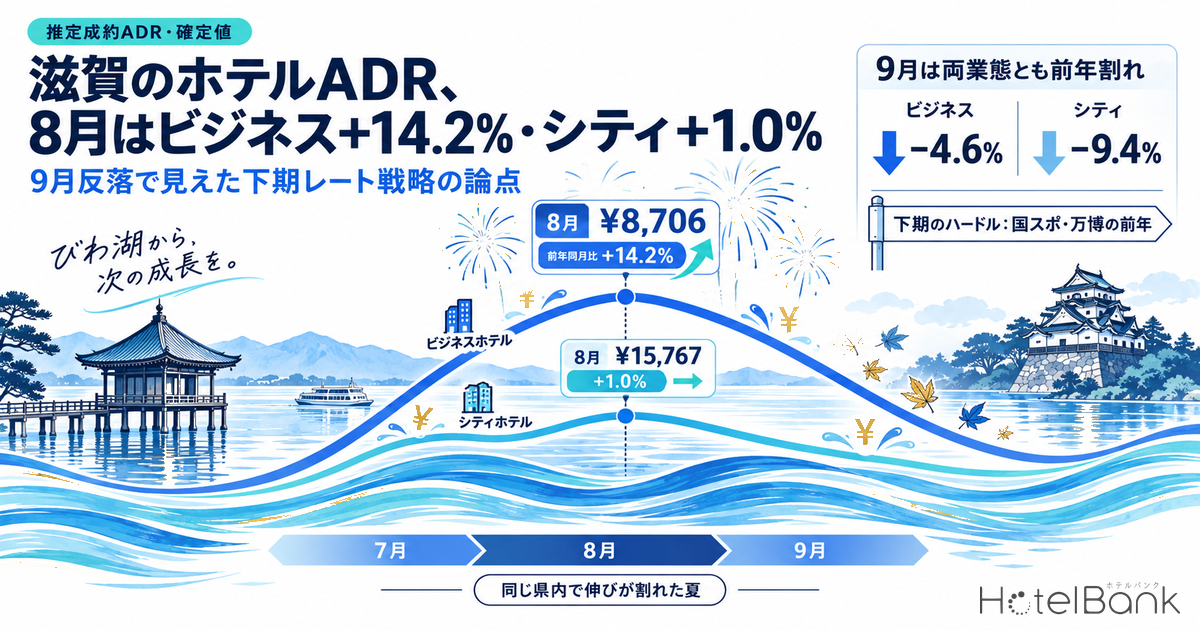
価格側に移る。滋賀県の推定成約ADRは2026年7月で¥8,122(N=160施設)。前年同月の¥7,866(N=163施設)に対して+3.3%である。2026年上期を月次で追うと、1月+10.9%、2月+4.5%、3月+4.8%、4月+0.6%、5月+2.6%、6月+1.7%、7月+3.3%と、7ヶ月すべてで前年を上回った。単月のブレではなく継続したトレンドである。
同じ2026年7月を近畿2府4県で横に並べると、前年を上回ったのは滋賀県だけだった。京都府は¥12,161(前年比−12.8%、N=604施設)、大阪府は¥8,761(−30.7%、N=647施設)、兵庫県は¥12,027(−3.0%、N=545施設)、奈良県は¥10,395(−13.3%、N=131施設)、和歌山県は¥9,218(−3.0%、N=218施設)である。大阪の大幅な調整は2025年の大型催事需要の反動を含んでおり、京都・奈良の下落も同じ広域圏の需要配分の変化を反映していると考えられる。そのなかで滋賀県だけが前年を上回っている点は、需要の源泉が広域観光イベントとは別のところにあることを示唆する。
業態別に分解すると、上昇を牽引しているのがどこかが見える。2026年7月の推定成約ADRは、ビジネスホテルが¥7,425(前年比+4.5%、N=82施設)、シティホテルが¥12,389(+0.4%、N=12施設)、リゾートホテルが¥23,632(+7.7%、N=11施設)、旅館が¥13,134(−5.9%、N=54施設)。施設数の厚みがあるビジネスホテルと、単価水準の高いリゾートホテルの両方が伸びている。
| 業態 | 推定成約ADR 2026年7月 | 前年同月比 | 対象施設数 | 稼働率(推定) 2026年7月 | 既存客室数 |
|---|---|---|---|---|---|
| ビジネスホテル | ¥7,425 | +4.5% | 82 | 85.9% | 6,030室(75施設) |
| シティホテル | ¥12,389 | +0.4% | 12 | 82.0% | — |
| 旅館 | ¥13,134 | −5.9% | 54 | 88.0% | 967室(60施設) |
| リゾートホテル | ¥23,632 | +7.7% | 11 | 93.1% | — |
県内を三層に割る — 業務帯・中間帯・レジャー通過帯で単価構造が違う
滋賀県を一つの市場として扱うと構造を見誤る。県内は地理と産業で明確に三層に分かれる。第一に湖南・湖東の業務帯(草津市・栗東市・守山市・野洲市・湖南市・東近江市・彦根市・近江八幡市・甲賀市)。名神・新名神と国道1号、東海道本線が走り、内陸型の製造業と物流が集積する。第二に湖西・湖北のレジャー/通過帯(高島市・長浜市・米原市・多賀町)。琵琶湖岸のリゾート・温泉と、北陸方面への通過需要が主体である。第三が両者の中間に立つ大津市で、県庁所在地としてのオフィス需要と、おごと温泉・比叡山を含むレジャー需要の両方を持つ。
層ごとの数字を並べると、掲載価格と推定成約ADRの関係が層によって大きく違うことがわかる。レジャー/通過帯の高島市は掲載価格が¥32,065(掲載84施設)と県内最高水準だが、推定成約ADRは¥6,786(N=13施設)と県内でも低い部類に入る。これは高島市の掲載在庫の多くが貸別荘・コテージ・ペンションで、推定成約ADRの算出対象(ビジネス・シティ・リゾート・旅館・カプセルの5業態)に含まれないためである。掲載価格の高さがそのまま単価の高さを意味しない典型例といえる。
| 層 | 市町 | 掲載施設数 | 掲載価格 2026年7月 | 推定成約ADR 2026年7月 | 対象施設数 | 前年同月比 |
|---|---|---|---|---|---|---|
| 業務帯 | 彦根市 | 30 | ¥18,622 | ¥9,124 | 20 | +14.0% |
| 業務帯 | 草津市 | 11 | ¥17,840 | ¥8,125 | 11 | +1.1% |
| 業務帯 | 栗東市 | 5 | ¥15,676 | ¥8,050 | 2 | +9.4% |
| 業務帯 | 守山市 | 9 | ¥15,310 | ¥8,120 | 5 | −10.2% |
| 業務帯 | 甲賀市 | 20 | ¥33,558 | ¥7,678 | 14 | +7.5% |
| 業務帯 | 近江八幡市 | 21 | ¥22,652 | ¥7,190 | 11 | −7.6% |
| 業務帯 | 東近江市 | 16 | ¥19,387 | ¥6,938 | 9 | +20.5% |
| 業務帯 | 湖南市 | 7 | ¥14,378 | ¥6,936 | 6 | +9.8% |
| 業務帯 | 野洲市 | 3 | ¥16,738 | ¥5,720 | 2 | +0.3% |
| 中間 | 大津市 | 75 | ¥24,034 | ¥9,668 | 34 | −10.0% |
| レジャー | 長浜市 | 49 | ¥30,875 | ¥10,086 | 24 | +12.8% |
| レジャー | 高島市 | 84 | ¥32,065 | ¥6,786 | 13 | +7.5% |
| レジャー | 米原市 | 11 | ¥22,639 | ¥6,538 | 2 | −11.0% |
| レジャー | 多賀町 | 2 | ¥26,279 | ¥6,269 | 1 | −19.5% |
業務帯のなかで単価が最も高いのは彦根市の¥9,124で、前年比+14.0%と伸び幅も大きい。次いで草津市¥8,125、栗東市¥8,050、守山市¥8,120と、東海道本線沿いの3市がほぼ同水準で並ぶ。湖南市¥6,936、東近江市¥6,938、野洲市¥5,720は工業団地に近い立地で、単価水準は業務帯のなかでも低い。ただし東近江市は+20.5%、湖南市は+9.8%と伸び率では上位にある。低い水準から改善が進んでいる状態であり、価格の上値余地という観点では注目に値する。
就業と居住の比率で業務地を特定する — 彦根・長浜・大津が「働く人が住む人より多い」駅前
業務需要の厚みを定量的に測るため、県内主要駅を中心に半径1kmの就業データ(総務省・経済産業省「経済センサス-活動調査」)と、同じ半径1kmの居住人口(国土交通省「国土数値情報」250mメッシュ別将来推計人口)を取得した。8駅すべてでデータが収録されており(coverage確認済み)、欠損による過小評価は生じていない。
結果、駅前1km圏で従業者数が居住人口を上回る「働く人が住む人より多い」立地は、長浜駅(従業者12,261人/居住11,792人、比率1.04)、彦根駅(7,977人/7,745人、1.03)、大津駅(14,362人/14,102人、1.02)の3駅だった。一方、草津駅は0.45、守山駅は0.37、南草津駅は0.35と、居住人口が従業者を大きく上回る。草津・守山・南草津は居住が厚い住宅・大学立地であり、駅前1km圏の就業密度という尺度では業務地とは言い難い。
| 駅 | 事業所数 (半径1km) | 従業者数 (半径1km) | うちオフィス系比率 | 居住人口 2025年推計(半径1km) | 従業者/居住人口 | 2040年 居住人口増減 | 類型 |
|---|---|---|---|---|---|---|---|
| 長浜駅 | 1,285 | 12,261 | 8.8% | 11,792 | 1.04 | -18.8% | 業務核 |
| 彦根駅 | 863 | 7,977 | 14.2% | 7,745 | 1.03 | -11.3% | 業務核 |
| 大津駅 | 1,238 | 14,362 | 27.3% | 14,102 | 1.02 | -3.8% | 業務核 |
| 近江八幡駅 | 695 | 5,777 | 10.2% | 10,198 | 0.57 | -6.3% | 業務・居住併存 |
| 栗東駅 | 533 | 4,994 | 12.2% | 9,715 | 0.51 | +1.2% | 業務・居住併存 |
| 草津駅 | 878 | 10,796 | 9.9% | 23,946 | 0.45 | +6.2% | 居住主体 |
| 守山駅 | 789 | 8,094 | 10.7% | 21,944 | 0.37 | +5.5% | 居住主体 |
| 南草津駅 | 334 | 5,160 | 3.6% | 14,814 | 0.35 | +3.2% | 居住主体 |
オフィス系従業者の比率で見ると、大津駅が27.3%と突出しており、県庁・県内金融機関・支店経済のオフィス需要が集中している。彦根駅は14.2%、栗東駅は12.2%と続く。逆に長浜駅は8.8%、南草津駅は3.6%と低く、従業者の中身が製造・小売・サービスに寄っていることを示す。オフィス系比率が低くても従業者総数が多い長浜のような立地は、出張者の目的が本社商談ではなく工場・現場対応である可能性が高く、宿泊需要の性格が異なる。
ここで重要なのは、2040年の居住人口推計との組み合わせである。長浜駅前1km圏は−18.8%、彦根駅前は−11.3%と、居住人口の減少が見込まれる。一方で従業者は現時点で居住人口を上回っている。これは「街の人口は減るが、働きに来る人はいる」構造であり、レジャー主体の宿泊需要よりも業務需要の耐久性が相対的に高いことを意味する。逆に草津駅前(+6.2%)・守山駅前(+5.5%)は居住人口が増える見通しで、こちらは長期滞在・帰省・受験など居住関連の宿泊需要が積み上がる可能性がある。
県全体の産業動向もこれを裏づける。経済産業省「工場立地動向調査」によれば、2025年の滋賀県内の工場立地件数は22件で前年比+2件、全国的な減少傾向のなかで2年連続の増加となった。敷地面積は約500,994㎡で前年比+18,272㎡。地域別では湖南・湖東がそれぞれ7件で最多、次いで東近江4件、湖北3件、甲賀1件。業種別では金属製品製造業が5件で最多、食料品製造業・繊維工業・生産用機械器具製造業が各3件と続いた。立地が集中しているのは、まさに本稿が業務帯と定義した湖南・湖東である。
供給の地理的偏り — 湖西に施設数、湖東に客室数
供給の分布を地図上で確認すると、施設数と客室数の分布が一致していないことがわかる。湖西の高島市は施設数では県内最多の規模を持つが、その大半が小規模な貸別荘・ペンション・コテージである。対して業務帯の彦根市・草津市・栗東市は施設数こそ少ないものの、1施設あたりの客室規模が大きい。下図は20室以上の主要4業態(ビジネスホテル・シティホテル・リゾートホテル・旅館)127施設をプロットしたものである。
需要の質が違う — 平日はビジネスホテルが90日かけて積み上げ、旅館は直前に立ち上がる
次に、需要がどのようなタイミングで入るかを見る。確定済みの過去日である2026年7月8日(水)と7月11日(土)を対象に、県内のビジネスホテルと旅館のブッキングカーブ(リードタイム別の稼働率推移)を比較した。
平日の水曜日で見ると、ビジネスホテル(75施設6,593室)はLT90時点ですでに稼働率60.8%(2026年7月8日チェックイン分の推定値・残室2,586室)に達し、そこから緩やかに消化が進んでLT30で66.3%、LT14で71.7%、LT1で85.4%(残室963室)に到達する。90日かけて約25ポイントを積み上げる形で、法人契約や早期の出張予約が早い段階から在庫を押さえ、直前にも一定量が入る二段構えの需要構造といえる。
対して旅館(39施設888室)の水曜日は、LT90で64.5%、LT45で63.1%、LT21で67.3%とLT21までほぼ横ばいで推移し、LT14以降に71.7%→74.2%(LT7)→86.7%(LT1)と急に立ち上がる。平日の旅館需要は直前決定型で、90日前の段階では消化がほとんど進まない。土曜日(44施設1,071室)はLT90で67.9%とスタート水準こそ平日と近いが、LT45で72.5%、LT7で82.4%、LT1で91.7%と、平日より一貫して高い水準で推移する。
投資判断の観点では、この差が意味するところは明確である。業務帯にビジネス業態で参入する場合、収益予測の前提となるベース稼働は90日前の時点である程度可視化されており、事業計画の確度が相対的に高い。一方でレジャー帯に旅館・リゾート業態で参入する場合、直前需要の取り込み精度がそのまま収益を左右するため、レベニューマネジメント体制の巧拙が投資リターンの分散を大きくする。
ポジショニング分析 — 業務系の推定成約ADRは全40施設が¥12,600以下に収まる
次に個別施設レベルで価格と需給を突き合わせる。県内のビジネスホテルについて、確定済みの平日4日間(2026年6月8日〜11日、月〜木)の在庫消化データを取得した。OTA公開枠が総客室の30%以上ある施設に絞ると、対象131施設のうち観測データがあるのは78施設、フィルタ通過は51施設である。このうち直近6ヶ月(2026年2月〜7月)の推定成約ADRが確定基準で取得できた40施設について、横軸に推定成約ADR、縦軸に平日4日間の平均早期完売LT(残室が初めて0室になったリードタイムの平均)をとって分布させた。
結果は明快である。40施設すべてが推定成約ADR ¥12,600以下に収まり、¥11,000を超える施設はわずか2施設、¥10,000を超える施設でも3施設にとどまった。最上位は長浜市の362室のリゾート系転換施設で¥12,592、次いで近江八幡市の126室で¥11,618、彦根市の129室で¥10,924。残る37施設は¥10,000を下回り、最頻帯は¥6,500〜¥8,500である。一方、同じ滋賀県の旅館は業態全体で推定成約ADR ¥13,134、シティホテルは¥12,389、リゾートホテルは¥23,632に達している。
ここに空白がある。業務立地にありながら推定成約ADR ¥11,000〜¥16,000を実現する宿泊主体型プロダクトが、県内に事実上存在しない。¥11,000超の2施設のうち最上位はリゾート業態からの転換施設であり、業務需要を主対象とした純粋なビジネス/セレクトサービス型で¥11,000超に届いているのは1施設にとどまる。旅館・シティホテルがすでに¥12,000台を成立させていることから、滋賀県の宿泊需要がこの価格帯を支払わないわけではない。支払われる価格帯は存在するが、業務立地にその価格帯の商品が置かれていない、という状態である。同じADR×早期完売LTの枠組みで他県の価格帯構造を読んだ例としては、宮崎・佐賀のホテル投資ホワイトスペースも参考になる。
需要の深さも確認できる。平日4日間で最も早く完売した施設は彦根駅東口の245室のホテルで、平均早期完売LTは26.8日、4日間すべてで完売を観測し、延べ71日の完売観測日数を記録した。彦根の駅前1km圏は前述のとおり従業者が居住人口を上回る業務核であり、この規模の施設が平日に4週間前から埋まる需要の厚みがある。同様に湖南市の129室が平均早期完売LT22.5日・延べ25日、近江八幡市の126室が15.2日・延べ19日と、業務帯の中〜大規模施設が平日に早期完売している。いずれも推定成約ADRは¥7,200〜¥11,600の範囲にある。
密集 埋まっている領域
推定成約ADR ¥5,000〜¥10,000 × 業務立地
40施設中35施設がこの帯に集中。全国チェーンの宿泊特化型が主体で、新規参入の差別化余地は限定的。
WS① 業務立地のアッパーエコノミー
推定成約ADR ¥11,000〜¥16,000 × 業務立地
該当わずか2施設。旅館(¥13,134)・シティ(¥12,389)が同水準を成立させており、支払意思は市場に存在する。
WS② 平日型の中規模プロダクト
100〜150室 × 湖東・湖南
彦根・湖南・近江八幡で平日4日間の早期完売が観測される規模帯。既存の同規模施設は¥7,200〜¥11,600に留まる。
※本節の在庫消化データは、OTA公開枠が総客室の30%以上ある施設のみを集計対象としています。公開枠が小さい施設は、公式サイト直販・コールセンター・旅行会社・コーポレート契約を中心としたチャネル運用、チェックインが近づくにつれて在庫を追加していく在庫コントロール、契約上のOTA割当が少ない設定など、複数の要因が考えられ、OTAデータのみでは判別できないため除外しています。また残室数が少ないことは「OTA公開枠のなかでの残数」であり、施設全体が満室であることを意味しません。
用地コスト — 草津の商業地は+6.84%、彦根は+0.75%で3倍の価格差
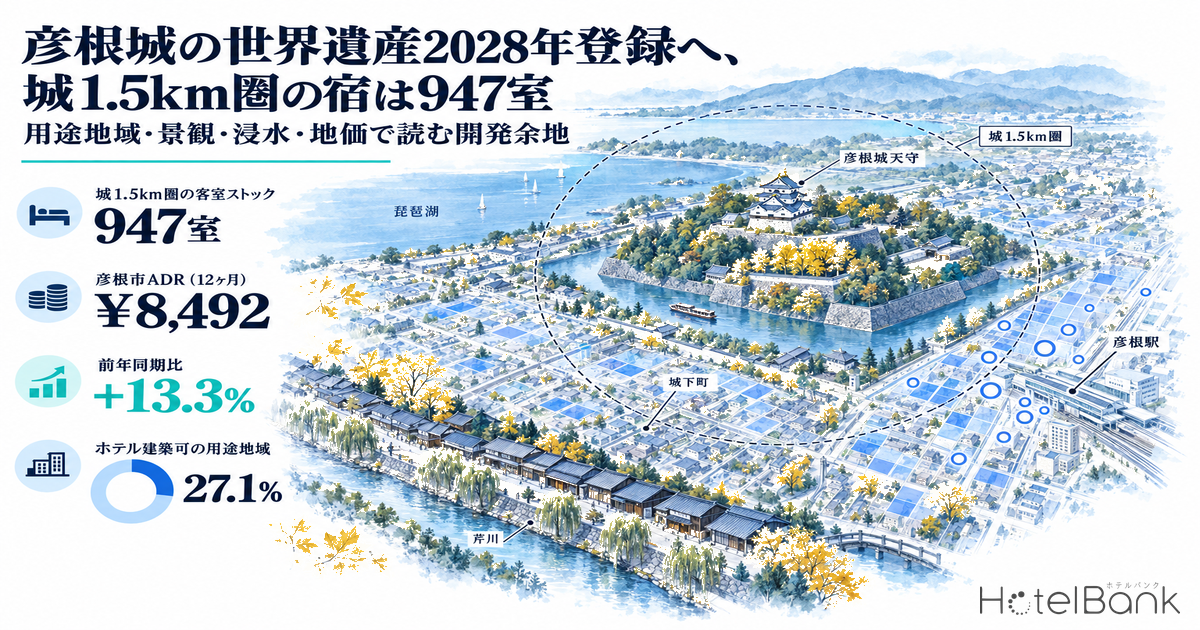
参入コストの起点となる地価を確認する。国土交通省の地価公示(2026年)によれば、滋賀県の商業地平均は117,009円/㎡(坪386,806円)で前年比+2.80%。市町別では草津市が241,222円/㎡(+6.84%)と県内で突出しており、大津市179,490円/㎡(+5.03%)、守山市133,800円/㎡(+4.80%)、栗東市99,650円/㎡(+4.02%)、彦根市81,110円/㎡(+0.75%)と続く。草津と彦根では約3.0倍の開きがある。
草津市の商業地は2024年210,277円/㎡(+3.61%)、2025年222,766円/㎡(+4.06%)、2026年241,222円/㎡(+6.84%)と上昇が加速している。駅前の最高価格地点は草津駅から80mの地点で510,000円/㎡(+11.84%)、用途地域は商業地域、建蔽率80%・容積率600%である。一方の彦根市は商業地+0.75%と横ばい圏にあり、用地取得コストの観点では投資妙味が大きい。前節で確認したとおり、彦根駅前1km圏は従業者が居住人口を上回る業務核であり、平日の早期完売も観測されている。需要指標が強く、地価が動いていないという組み合わせは、業務帯のなかで彦根の相対的な位置づけを高くする。
開発シナリオ試算 — 100室・業務立地で成立するADRと利回り
特定した空白価格帯(推定成約ADR ¥11,000〜¥16,000 × 業務立地)に、100室規模の宿泊主体型プロダクトで参入した場合の事業性を試算する。以下はいずれも簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
前提条件:客室100室、1室あたり専有面積22㎡、客室部分比率65%、延床面積3,385㎡(1,024坪)。敷地1,000㎡・容積率400%を想定。稼働率80%(滋賀県ビジネスホテルの2026年7月推定稼働率85.9%に対し保守的に設定)。客室外売上(朝食・自販機・駐車場等)を客室売上の10%として計上。GOP率50%(ビジネスホテルの業界目安40〜60%の中位、リロホテルソリューションズ)。FF&E・ソフトコストを建設費の12%として計上。
建設費(第1段階:2025年実績ベース)。国土交通省「建築着工統計」に基づく2025年のホテル建築費はRC造202.6万円/坪、S造240.5万円/坪、全構造平均195.2万円/坪である。2023年の137.5万円/坪から2年で+42%上昇しており、高水準が続いている。ここではRC造202.6万円/坪を採用し、1,024坪で建設費20.7億円と置いた。
| 用地 | 用地費 (1,000㎡) | 建設費 | FF&E等 (12%) | 総投資額 | 客室売上 | GOP | NOI利回り |
|---|---|---|---|---|---|---|---|
| 彦根市 | ¥81百万 | ¥2,074百万 | ¥249百万 | ¥2,404百万 | ¥350百万 | ¥193百万 | 8.0% |
| 栗東市 | ¥100百万 | ¥2,074百万 | ¥249百万 | ¥2,423百万 | ¥350百万 | ¥193百万 | 8.0% |
| 草津市 | ¥241百万 | ¥2,074百万 | ¥249百万 | ¥2,564百万 | ¥350百万 | ¥193百万 | 7.5% |
建設費(第2段階:建設期間のインフレを織り込んだ場合)。Turner & Townsendの建設費インフレ予測(2026年+5.3%、2027年+5.0%。2028年以降は+4.5%と本稿で仮定)を用いて、2029年開業・施工中間時点を2028年央と置いて複利計算すると、建設費単価は202.6万円/坪から229.0万円/坪へ約13.0%上昇する。この場合の総投資額と利回りは以下のとおりとなる。
| 用地 | 建設費 (インフレ後) | 総投資額 | NOI利回り | 第1段階からの変化 |
|---|---|---|---|---|
| 彦根市 | ¥2,345百万 | ¥2,707百万 | 7.1% | −0.9pt |
| 栗東市 | ¥2,345百万 | ¥2,725百万 | 7.1% | −0.9pt |
| 草津市 | ¥2,345百万 | ¥2,867百万 | 6.7% | −0.8pt |
なお建設費の上昇は、新規供給を抑制する方向にも働く。滋賀県のビジネスホテル新規供給が既存比1.5%にとどまっている背景の一つが建設コストであることを踏まえれば、参入障壁が高いことは既存の競争環境が緩やかに保たれることも意味する。事業期間全体で見れば、コスト上昇はマイナス要因であると同時に競合参入抑制というプラス要因も併せ持つ。建設費が全国の新規供給計画をどこまで押し下げるかについては、建設費高騰でホテル新規供給が縮退する2027-2029年で時間軸を追って整理している。
感度分析 — ADR ¥11,000・稼働率76%でも7%台を確保できるか
前提の振れに対する耐性を確認する。用地は彦根市(81,110円/㎡)、建設費は第1段階(202.6万円/坪)を基準とし、推定成約ADRと稼働率を振った場合のNOI利回りは以下のとおりである。
| 推定成約ADR | 稼働率72% | 稼働率76% | 稼働率80% (ベース) | 稼働率84% |
|---|---|---|---|---|
| ¥10,000 | 6.0% | 6.3% | 6.7% | 7.0% |
| ¥11,000 | 6.6% | 7.0% | 7.3% | 7.7% |
| ¥12,000 | 7.2% | 7.6% | 8.0% | 8.4% |
| ¥13,000 | 7.8% | 8.2% | 8.7% | 9.1% |
ベースケースの推定成約ADR ¥12,000・稼働率80%で8.0%。ADRを¥11,000まで引き下げても稼働率76%で7.0%を確保する。逆にADR ¥10,000・稼働率72%という保守シナリオでも6.0%であり、大きく崩れる構造ではない(金利環境から必要ADRを逆算する視点は政策金利1.00%とホテル開発を参照)。第2段階(建設費インフレ後)を用地・栗東市で適用した場合は、ADR ¥12,000・稼働率80%で7.1%、ADR ¥13,000・稼働率84%で8.0%となる。
ここで前提となる推定成約ADR ¥12,000は、現状の県内ビジネスホテル40施設のうち最上位1施設のみが到達している水準である。したがって本試算は「既存と同じ商品で同じ価格が取れる」という前提には立っていない。客室面積22㎡(県内既存の宿泊特化型より広い設定)、業務帯立地、平日の連泊・法人需要への対応といった商品設計の差分によって、既存の¥7,000〜¥9,000帯から¥11,000〜¥13,000帯へポジションを引き上げることが成立条件となる。旅館業態がすでに¥13,134、シティホテル業態が¥12,389を成立させている点は、この価格帯への支払意思が県内に存在することの傍証である。
| リスク要因 | 内容 | 評価 |
|---|---|---|
| 市場リスク | 広域の宿泊需要調整。近畿では2026年7月に滋賀以外の5府県が前年割れ。滋賀の需要源が業務中心であれば影響は限定的だが、レジャー混在部分は連動する | 中 |
| 建設コスト | 2023年→2025年で坪単価が+42%。2029年開業想定では追加で+13.0%を織り込む必要がある | 高 |
| 用地リスク | 草津市の商業地は前年比+6.84%と上昇が加速。取得の遅れがコスト増に直結。彦根市は+0.75%で相対的に安定 | 中 |
| 需要リスク | 駅前1km圏の居住人口は長浜−18.8%、彦根−11.3%(2040年推計)。従業者数の維持が前提条件となる | 中 |
| 価格実現リスク | 推定成約ADR ¥12,000は県内既存40施設中1施設のみが到達する水準。商品設計での差別化が成立の必要条件 | 高 |
| 競合参入 | 2026年の新規供給は既存比1.5%。建設費高騰が参入障壁として作用 | 低 |
シナリオ比較 — 楽観・中位・悲観で見た成立レンジ
ここまでの前提を、楽観・中位・悲観の3ケースに束ねて整理する。用地はいずれも彦根市(商業地公示地価81,110円/㎡・1,000㎡)で固定し、推定成約ADRと稼働率は前掲の感度分析表の上限・ベース・下限を、建設費は第1段階(2025年実績202.6万円/坪)と第2段階(建設費インフレ織込み229.0万円/坪)をそれぞれ充てた。いずれも新たな前提を置かず、本稿ですでに提示した数値の組み合わせである。
| ケース | 推定成約ADR | 稼働率 | 建設費前提 | 総投資額 | GOP | NOI利回り |
|---|---|---|---|---|---|---|
| 悲観 | ¥10,000 | 72% | 第2段階 | ¥2,707百万 | ¥145百万 | 5.3% |
| 中位(ベース) | ¥12,000 | 80% | 第1段階 | ¥2,404百万 | ¥193百万 | 8.0% |
| 楽観 | ¥13,000 | 84% | 第1段階 | ¥2,404百万 | ¥219百万 | 9.1% |
幅は悲観5.3%〜楽観9.1%で、中位は8.0%。悲観ケースは、単価が空白価格帯の下限にも届かず、稼働率も通年ベースの試算前提で72%にとどまり、なおかつ建設費インフレを満額織り込んだ場合であり、それでも5.3%を確保する。同じ単価・稼働率でも建設費が第1段階にとどまれば6.0%となり、0.7ポイントの差は用地でも需要でもなく建設費の時期によって生じる。裏を返せば、このプロジェクトの成否を最も大きく左右するのは着工時期のコストであり、リスク要因表で建設コストを「高」と評価したのはこのためである。
まとめ — 「価格が上向き、供給が止まっている」市場をどう読むか
滋賀県の宿泊市場について、本稿で確認した事実を整理する。第一に、推定成約ADRは2026年上期の7ヶ月すべてで前年を上回り、2026年7月は+3.3%(¥8,122、N=160施設)。近畿2府4県のなかで前年を上回ったのは滋賀県のみだった。第二に、新規供給はビジネスホテル2施設91室で既存比1.5%と、実質的に止まっている。第三に、県内は業務帯・中間帯・レジャー通過帯の三層に分かれ、業務帯(対象80施設・加重平均¥7,883)の前年比は+6.1%と県全体を上回る。第四に、駅前1km圏で従業者数が居住人口を上回る業務核は長浜・彦根・大津の3駅であり、平日の早期完売は彦根・湖南・近江八幡の中〜大規模施設で観測された。第五に、業務立地でありながら推定成約ADR ¥11,000〜¥16,000を実現している宿泊主体型プロダクトは県内に2施設しかなく、同じ価格帯は旅館・シティホテル業態がすでに成立させている。
この五つを重ねると、投資機会の輪郭が見える。需要側は業務需要という耐久性の高い基盤を持ち、価格は上向いており、供給は建設費高騰によって止まっている。にもかかわらず、業務立地には低価格帯のプロダクトしか置かれていない。用地コストが最も動いていない彦根市を起点に、客室面積と商品設計で既存の¥7,000〜¥9,000帯から一段上のポジションを取る100室規模の開発は、2025年建設費ベースで8.0%、2029年開業のインフレ織込みベースで7.1%のNOI利回りが成立する計算になる。
滋賀県を「単価の低い県」として見るのは、県内の三層構造と業態構成を平均で潰した見方である。掲載価格が県内最高の高島市の推定成約ADRが県内下位に位置するように、平均値は構造を隠す。分解して見れば、この市場が示しているのは需要が価格を押し上げる局面に入りながら、それを受け止める商品が用意されていない状態であり、それこそが参入余地そのものである。
よくある質問
Q. 滋賀県の推定成約ADRはなぜ近畿で唯一プラスなのですか?
本稿のデータからは、需要源の構成が他府県と異なることが示唆されます。2026年7月の前年比は京都府−12.8%、大阪府−30.7%、奈良県−13.3%と、広域観光・大型催事の需要配分変化の影響を受けたと考えられる府県で下落幅が大きくなっています。一方で滋賀県は、駅前1km圏で従業者数が居住人口を上回る業務核(長浜・彦根・大津)を持ち、経済産業省「工場立地動向調査」でも2025年の工場立地件数が22件と2年連続で増加しています。平日のブッキングカーブでもビジネスホテルはLT90時点で稼働率60.8%(2026年7月8日チェックイン分の推定値)と早期から積み上がっており、観光イベントの増減に左右されにくい業務需要が単価を支えている構造が読み取れます。
Q. 滋賀県のビジネスホテルの新規供給は今後も少ないままですか?
2026年の新規開業は2施設91室(既存比1.5%)ですが、これはOTA掲載確認ベースの数字であり、掲載は開業の数ヶ月前から出るため直近以降の月は今後増加する可能性があります。より先の供給は国土交通省「建築動態統計調査」ベースの計画データで確認する必要がありますが、確認申請は通常開業の1〜2年前に行われるため、未来年の件数は構造的に過少カウントとなります。現時点での確定パイプラインの下限値として読む必要があり、今後の申請追加により件数・客室数は増加する見込みです。ただし2025年の建設費が坪202.6万円(RC造)と2023年比+32%の水準にあることは、供給抑制要因として当面続くと考えられます。
Q. 「業務立地の空白価格帯」とは具体的にどの水準ですか?
推定成約ADR ¥11,000〜¥16,000(税抜相当)の帯です。滋賀県のビジネスホテル40施設(OTA公開枠30%以上・推定成約ADRが確定基準で取得できた施設)のうち、¥11,000を超えるのは2施設のみで、¥10,000を下回る施設が37施設あります。一方、同じ県内で旅館業態は¥13,134、シティホテル業態は¥12,389を成立させています。つまりこの価格帯への支払意思は市場に存在するものの、業務立地にその価格帯の宿泊主体型プロダクトが置かれていない、という状態です。
Q. 彦根市が候補として挙がる理由は何ですか?
三つの指標が重なるためです。第一に、彦根駅前1km圏は従業者7,977人に対し居住人口7,745人(2025年推計)と、従業者が居住人口を上回る業務核です。第二に、平日4日間(2026年6月8日〜11日)の在庫消化データで、駅東口の245室の施設が平均早期完売LT26.8日・4日間すべて完売・延べ71日の完売観測を記録するなど、需要の厚みが観測されています。第三に、商業地公示地価が81,110円/㎡(2026年、前年比+0.75%)と、草津市241,222円/㎡(+6.84%)の約3分の1で、上昇も横ばい圏にあります。需要指標が強く用地コストが動いていない、という組み合わせです。
Q. 本稿の推定成約ADRと、OTAに表示される価格はどう違いますか?
推定成約ADRは、各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)です。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%です。一方、本稿で「掲載価格」と表記しているのは、OTA上に掲載されている全プラン(素泊まりから食事付きまで)の平均値で、税込・2名1室あたりの金額です。高島市のように掲載価格が県内最高(¥32,065)でも推定成約ADRは県内下位(¥6,786)という乖離が生じるのは、両者の基準が異なることに加え、掲載在庫の業態構成が異なるためです。
⚠ 試算に関する注意:本稿の開発シナリオ試算は、公開データに基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。用地費は公示地価に基づく参考値で、実際の取得価格・造成費・諸費用は含みません。建設費・GOP率・稼働率はいずれも公表ベンチマークに基づく前提値であり、個別プロジェクトの実績を保証するものではありません。
あわせて読みたい
- 滋賀の推定成約ADR、2026年上期は業態で二極化 — ビジネスホテル+4.8%・リゾートホテル−2.9%
- 滋賀・琵琶湖が検索数全国2位 — 京都の受け皿となる伏兵エリアの需給機会
- 検索+32%の伏兵・滋賀/琵琶湖 — 京都10分の近江アウトレット需要をADRと供給で読む2026夏
- 【取材】滋賀・長浜に一日一組限定の古民家宿「つなぐ宿喜兵衛」開業
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 京都紅葉ピークの「あふれ」はどこへ2026 — 大津・草津・宇治への宿泊分散をフォワードADRで読む
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格・在庫データ(推定成約ADR:滋賀県 N=160施設・2026年7月/市町別 N=1〜34施設/業態別 N=11〜82施設、掲載価格、稼働率〈推定〉、ブッキングカーブ、在庫消化データ)。ブッキングカーブは2026年7月8日(水)・7月11日(土)チェックイン分、在庫消化データは2026年6月8日〜11日(月〜木)で、OTA公開枠が総客室の30%以上ある施設に限定(対象131施設のうち観測データあり78施設、フィルタ通過51施設)。公的統計は国土交通省「地価公示」(2026年)・「建築着工統計調査」(2025年 構造別工事費)・国土数値情報(250mメッシュ別将来推計人口)、総務省・経済産業省「経済センサス-活動調査」、経済産業省「工場立地動向調査」(2025年)。
■ 試算前提
客室100室・1室あたり専有面積22㎡・客室部分比率65%・延床面積3,385㎡(1,024坪)、敷地1,000㎡(容積率400%)。稼働率80%(通年ベースの試算前提。滋賀県ビジネスホテルの2026年7月推定稼働率85.9%に対し保守的に設定)。客室外売上は客室売上の10%、GOP率50%(ビジネスホテルの業界目安40〜60%の中位)、FF&E・ソフトコストは建設費の12%。建設費は第1段階=2025年実績のRC造202.6万円/坪、第2段階=建設費インフレ予測により2029年開業・2028年央施工中間時点と置いた229.0万円/坪。用地費は各市の商業地公示地価×1,000㎡。NOI利回り=GOP÷総投資額。感度分析・シナリオ比較はこの式のADRと稼働率のみを振ったものです。
■ 限界・留意点
推定成約ADRはOTA公開価格に業態別の補正係数を適用した推定値で、上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%です。稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。対象施設数が2施設以下の市町(栗東市・野洲市・米原市・多賀町)の前年同月比は母数が小さく振れが大きくなります。新規供給はOTA掲載確認ベースのため、掲載が開業の数ヶ月前から出る性質上、直近以降の月は今後増加する可能性があります。駅別の就業・居住データは駅を中心とする半径1km圏の値で、中心点の取り方により数値は変動します。用地費は公示地価に基づく参考値で、実際の取得価格・造成費・諸費用は含みません。本稿の事業性試算はいずれも簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(滋賀県 N=160施設・2026年7月)、掲載価格、稼働率(推定)、ブッキングカーブ、在庫消化データ
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、2026年8月1日時点集計)
■ 政府統計・公的データ
- 国土交通省「地価公示」(2026年)
- 国土交通省「建築着工統計調査」(2025年 構造別工事費)
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口)
- 総務省・経済産業省「経済センサス-活動調査」(境界=国勢調査 小地域)
- 経済産業省「工場立地動向調査」(2025年)
- 滋賀県 企業立地ガイド
■ 業界レポート・ベンチマーク