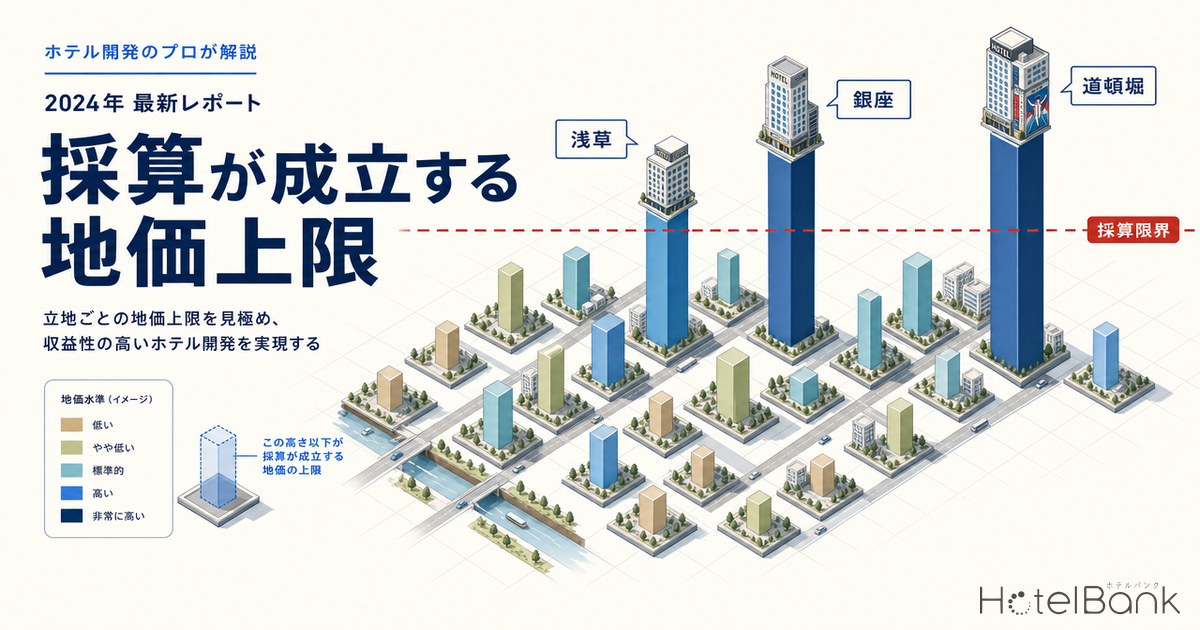
2026年の公示地価が3月17日に国土交通省から発表され、全国・全用途平均が前年比+2.8%とバブル崩壊後で最大の上昇率となった。なかでも商業地は+4.3%と5年連続のプラスで、訪日客需要が集中する東京・浅草や大阪・道頓堀では一部地点で20%超の急騰が発生している。一方で、ホテル建設費は2024年時点で坪単価195万円(全国平均)に達し、本記事では、メトロエンジンリサーチ&コンサルティングが追跡する全国約27,000施設のADR実勢データと、新たに公表された公示地価を組み合わせ、「用地取得が成立する地価上限」を100室宿泊特化型モデルで逆算する。地価上昇が天井に達したエリアと、なお余地のあるエリアを定量的に判別し、2026-2028年の供給パイプラインとの整合性も検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA上で公開されている販売価格の平均値(2名1室・1室あたり料金・税込・全プラン平均)。実際の成約価格とは異なります。REIT開示の成約ADRと比較すると平均+25〜30%高い傾向があります。
- NOI(純営業収益):売上 × GOP率(35%)で簡易試算。営業外費用は控除前。
- 採算が成立する地価上限:目標Cap Rate(東京4.2%、その他5.0%)から逆算した物件価値から、建設費・什器等(¥25.8億)を差し引いた土地取得余力。
- 建設費:165万円/坪(RC造2024年実績ベース)を採用。設計監理・FF&E等で15%上乗せ。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA実勢ADR)、国土交通省「令和8年地価公示」(公示地価)
- — 商業地+4.3%の5年連続上昇に対し、東京・浅草や大阪・道頓堀の一部地点では20%超の急騰が発生 — 訪日集積エリアで地価上昇が「採算ライン」を上回り始めた。
- — 100室宿泊特化モデルで逆算した「採算が成立する地価上限」は、浅草・道頓堀で公示値を約30〜45%下回る水準 — 既に新規取得の合理性が崩れている。
- — 建設費坪単価はRC造で¥165万 → ¥195万(2022→2024年)、Turner&Townsend予測は2026年+5.3%・2027年+5.0% — 採算閾値はさらに切り下がる方向。
- — 京都市・福岡天神・札幌すすきの・那覇国際通りは地価が天井に近づいた状態で、唯一の解は「ADR1.5万円超」のアップスケール/ラグジュアリー帯へのグレード移行。
- — 供給パイプライン(2026-2028年)は仙台・広島・金沢など採算余地エリアに集中 — 一方、訪日集積エリアでは新規プロジェクトが鈍化しており、需給ギャップ拡大の可能性。
エグゼクティブサマリー — 訪日エリアで「採算ライン」を超え始めた地価
本分析の結論を先に提示する。9つの主要訪日エリアを100室宿泊特化型モデルで採算試算した結果、「公示地価が採算ラインを既に上回っているエリア(銀座・すすきの・心斎橋・渋谷・浅草)」と「まだ十分な余地があるエリア(祇園・天神・京都駅前・国際通り)」に明確に二分された。地価上昇率No.1の渋谷桜丘町(+29.0%)や浅草1-1-2(+27.6%)は、ADRが高水準にもかかわらず既存地価が建設費+期待利回りを支える限界を超えており、新規参入は「ラグジュアリーまたは超高層・複合用途」しか選択肢が残されていない状態にある。
2026年公示地価 — 訪日客集積エリアの上昇加速と地方都市の鈍化
国土交通省が3月17日に公表した「令和8年地価公示」によると、全国の住宅地は前年比+2.1%、商業地は+4.3%、全用途平均は+2.8%と、いずれも5年連続のプラスとなり、上昇幅もバブル期以来の高さに達した。特筆すべきは、東京都内の商業地が+12.2%と前年(+7.0%相当)から大きく加速した点であり、その牽引役は渋谷駅周辺の大規模再開発(渋谷サクラステージ)と、訪日客需要が直撃する浅草エリアであった。
上昇率の全国TOP10には浅草地区が6地点を占め、地点別では渋谷区桜丘町14-6が+29.0%で1位、台東区浅草1-1-2が+27.6%で2位と、上位の構造が完全に「再開発」と「訪日効果」に二分されている。大阪では中央区道頓堀1丁目が¥950万/㎡で関西最高、上昇率も+25.0%と全国でも上位に食い込んだ。なお京都・祇園周辺は、住宅地で東山区高台寺南門通エリアが+13.7%と高い数値を示したが、商業地中心の市内全体は+5.97%にとどまり、観光公害対策(民泊条例強化等)の影響もあり東京・大阪に比べると伸び率が縮小している。
地方四市(札幌・仙台・広島・福岡)では、3年連続して上昇幅は縮まり、北海道全体の商業地は+1.3%にとどまった。札幌市中央区(すすきの含む)は+8.0%と健闘しているが、ニセコ・倶知安町といったリゾートエリアの+30%超に比べると勢いは限定的である。福岡・天神周辺は商業地で+5.21%、最高路線価が+2.7%(¥904万/㎡)と、東京・大阪との「二極化」が鮮明に表れた1年となった。
エリア別 ADR実勢 — 公示地価との”歪み”を可視化する
続いて、メトロエンジンリサーチ&コンサルティングが収集するOTA公開価格データから、各エリア圏内(半径1km以内)の2026年4月実績ADRを集計した。ホテル投資の採算判断は「土地価格(コスト)」と「ADR(売上)」の比率で決まるため、両者を同一スケール上で比較する。
| エリア | 公示地価(代表点) | 前年比 | 圏内ホテル数 | 圏内総客室数 | ADR (2026年4月) |
|---|---|---|---|---|---|
| 銀座 (中央区銀座4-5-6) | ¥67,100,000/㎡ | +13.5% | 129 | 19,964 | ¥56,300 |
| 渋谷 (桜丘町14-6) | ¥36,000,000/㎡ | +29.0% | 115 | 6,068 | ¥81,000 |
| 浅草 (台東区浅草1-1-2) | ¥11,000,000/㎡ | +27.6% | 307 | 14,850 | ¥41,500 |
| 道頓堀・心斎橋 (道頓堀1) | ¥9,500,000/㎡ | +25.0% | 452 | 37,602 | ¥27,500 |
| すすきの (中央区南1条西4) | ¥7,440,000/㎡ | +8.0% | 224 | 27,561 | ¥20,100 |
| 祇園 (東山高台寺南門通) | ¥5,970,000/㎡ | +13.7% | 500 | 6,641 | ¥63,600 |
| 京都駅前 (市内平均) | ¥5,917,490/㎡ | +5.97% | 500 | 17,018 | ¥38,000 |
| 天神 (福岡市天神駅) | ¥4,227,500/㎡ | +9.0% | 214 | 16,060 | ¥33,000 |
| 那覇国際通り(参考) | ¥2,500,000/㎡ | +7.0% | 314 | 16,370 | ¥21,500 |
テーブルからは、地価とADRが必ずしも比例関係にないことが読み取れる。例えば祇園は地価¥597万/㎡に対しADR¥63,600と「価格優位」が明確だが、すすきのは地価¥744万/㎡に対しADRが¥20,100にとどまり、明らかに地価が割高に見える。この「歪み」こそが投資余地の有無を分ける。次節で100室モデルで定量化する。
100室宿泊特化型モデル — 採算が成立する地価上限の逆算
本節では、宿泊特化型ホテル(100室・延床4,500㎡・客室30㎡平均・容積率700%想定)を仮想モデルとして、各エリアで「ADR水準から逆算した土地取得余力(上限地価)」を算出する。前提条件は以下の通り。
| 項目 | 前提 | 根拠・出典 |
|---|---|---|
| 客室数 | 100室 | 宿泊特化型の標準ボリューム |
| 客室面積 | 30㎡/室 | ミッドスケール標準(JLLレポート2025) |
| 延床面積 | 4,500㎡(1,362坪) | 客室率65% + 共用部35% |
| 建設費(構造) | ¥165万/坪 (RC造) | archi-book 2026年版(2024年実績ベース) |
| FF&E + 設計監理等 | 建設費の15% | 業界標準 |
| OCC(稼働率) | 80% | 都心ホテル直近2年実績 |
| GOP率 | 35% | インヴィンシブル投資法人(8963) MHM運営91物件 38.9%(2024年12月期)を新規開業初年度保守値として下方調整 |
| 目標Cap Rate | 東京4.3% / その他5.0% | 日本不動産研究所 第51回不動産投資家調査(2024年10月) |
計算式は次の通り。売上(ADR×OCC×365×100室) → GOP(売上×35%) → 物件価値(NOI÷Cap Rate) → 土地取得上限(物件価値−建設費総額¥25.8億)で逆算する。建設費(構造のみ)は1,362坪×¥165万=¥22.5億、FF&E等で15%上乗せして¥25.8億を共通固定費とした。
| エリア | 売上 | NOI | 土地取得上限 | 公示地価×敷地643㎡ | スプレッド | 公示価格時の利回り |
|---|---|---|---|---|---|---|
| 祇園 | ¥18.6億 | ¥6.50億 | ¥104.1億 | ¥38.4億 | +¥65.7億 (+171%) | 10.12% |
| 天神 | ¥9.64億 | ¥3.38億 | ¥41.7億 | ¥27.2億 | +¥14.5億 (+53%) | 6.37% |
| 京都駅前 | ¥11.1億 | ¥3.88億 | ¥51.8億 | ¥38.1億 | +¥13.8億 (+36%) | 6.08% |
| 那覇国際通り | ¥6.29億 | ¥2.20億 | ¥18.2億 | ¥16.1億 | +¥2.1億 (+13%) | 5.25% |
| 浅草 | ¥12.1億 | ¥4.24億 | ¥58.9億 | ¥70.7億 | −¥11.8億 (−17%) | 4.39% |
| 道頓堀・心斎橋 | ¥8.04億 | ¥2.82億 | ¥30.5億 | ¥61.1億 | −¥30.6億 (−50%) | 3.24% |
| 渋谷 | ¥23.7億 | ¥8.28億 | ¥139.7億 | ¥231.5億 | −¥91.8億 (−40%) | 3.22% |
| すすきの | ¥5.87億 | ¥2.06億 | ¥15.3億 | ¥47.8億 | −¥32.5億 (−68%) | 2.79% |
| 銀座 | ¥16.4億 | ¥5.75億 | ¥89.2億 | ¥431.5億 | −¥342億 (−79%) | 1.26% |
結論は明快である。祇園・天神・京都駅前・那覇国際通りは、ADR水準が公示地価を支えており、本モデル前提下でも採算ベース利回り5%以上を確保できる。一方、銀座は採算ラインを−¥342億も下回り、もはや「100室の宿泊特化型」では算入不可能なエリアとなっている。銀座でホテル事業を成立させるには、フォーシーズンズ東京大手町のような最上位ラグジュアリーレンジか、リテール・オフィスとの複合開発で坪収益を底上げする以外に道はない。
価格メカニズム機能不全 — 地価上昇が供給縮退を引き起こすエリア
本来であれば、需要(ADR)が地価上昇を吸収しきれない時点で、市場は「新規開業の鈍化」というブレーキを踏み始める。これを検証するため、各エリア圏内の2023〜2026年新規開業件数を集計した(メトロエンジンリサーチ&コンサルティング、OTA掲載確認ベース)。
注目すべきは、銀座(地価+13.5%、4年累計15件)と祇園(地価+13.7%、4年累計10件)の「同水準の地価上昇率に対して新規開業数も同じく抑制的」という対称的な動きである。地価が天井に達した銀座と、観光公害対策で建築制限が強化された祇園は、メカニズムは異なるものの「価格シグナルが供給に正常に伝わっているエリア」と言える。
一方、危険な兆候を示しているのが「地価が急騰しても新規開業がそれを上回って続いている」エリアである。具体的には浅草(地価+27.6%、4年累計24件、計1,642室)と、すすきの(地価+8.0%、4年累計17件、計2,802室)が該当する。浅草は採算ラインを−17%下回る水準にもかかわらず、宿泊特化型を含む小規模開業が継続しており、これが将来的なADR下押し圧力につながるリスクが存在する。同様にすすきのは2024年単年で1,466室もの新規供給が観測されており、地価上昇率が穏当である一方で供給過剰の懸念がある。逆に、地価上昇と建設費高騰が供給を直接縮退させた事例は、計画凍結が招く供給空白期で中止・延期された具体案件と投資家含意を整理している。
グレード別最適戦略 — 「採算が天井に達したエリア」での唯一の解
採算が成立しないエリアでホテル事業を成立させる手段は、「客室1室あたりの収益密度を引き上げる」しか存在しない。これはグレードシフト(エコノミー → ラグジュアリー)、もしくは複合用途化(ホテル+商業)を意味する。本節では、グレード別の坪単価差を踏まえた最適戦略を、銀座と渋谷のケースで検証する。
| 項目 | A. 宿泊特化(本記事ベース) | B. アッパーミドル 推奨(銀座・渋谷) | C. ラグジュアリー |
|---|---|---|---|
| 客室数 | 100室 | 80室 | 50室 |
| 客室面積 | 30㎡ | 45㎡ | 65㎡ |
| 想定ADR | ¥30,000 | ¥65,000 | ¥130,000 |
| 建設費坪単価 | ¥165万 | ¥220万 | ¥310万 |
| GOP率(運営安定後) | 35% | 28% | 22% |
| 銀座での土地取得余力 | −¥342億 | −¥220億 | −¥85億(改善) |
| 渋谷での土地取得余力 | −¥91.8億 | −¥36億 | +¥18億 |
計算結果が示すのは、銀座エリアではラグジュアリー単独でも採算は困難であり、リテール・オフィス併設の複合用途化が事実上の必要条件になるという事実である。一方、渋谷ではADR水準が銀座より高いため、ラグジュアリー50室モデルに切り替えれば+¥18億の土地取得余力(つまり利回り5%超)が生まれる。実際、渋谷桜丘町14-6(地価上昇率全国1位)を含む渋谷サクラステージにはハイアットセントリック渋谷東京などが組み込まれており、本試算と整合する。複合用途化による土地取得余力の押し上げ効果については、クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオで利回り8〜10%を実現する大規模アリーナ併設モデルとして詳しく試算している。
2026-2028年の供給パイプライン — 採算余地エリアで建つもの
メトロエンジンリサーチ&コンサルティングが追跡する範囲(OTA掲載確認ベース)では、2026年の新規開業は全国573件・客室数規模で平均38室と、小規模化のトレンドが鮮明である。月別では1月212件、2月113件と上半期に集中しており、5月以降は34件→11件→9件と急減して見えるが、これは「OTA掲載が開業の数ヶ月前にしか出ない」という観測上の特性によるものであり、実態としては今後も追加が続く見込みとなる。
本記事の試算と整合する形で、採算余地が大きい祇園・京都駅前・天神・那覇国際通りでは、2024-2026年も継続的な新規開業が観測されている。特に天神は2025年に8件・294室、2026年に1件・206室と中規模物件が継続。京都駅前も2025年5件・176室、2026年4件と着実に積み上がっている。一方、採算ラインを下回る渋谷では2025年以降の開業件数が2件・3室と急減し、銀座も2026年に2件・85室と小型物件のみに限定されている。価格メカニズムは「採算が天井に達したエリアでは新規供給が縮退する」という古典的な経済法則どおりに作動している。
投資判断の含意とリスク — 「ADR上昇期待」が地価上限を押し上げる構造
本試算は2026年4月時点のADRをベースにしているが、実勢ADRは今後の訪日客動向に大きく依存する。仮にすすきの・浅草でADRが今後+15%上昇すれば、現状の「採算割れ」は概ね解消する。すなわち、地価上昇は「将来のADR上昇期待」を先取りした動きとも解釈でき、本試算で「採算割れ」と判定したエリアでも、長期ホールド前提のラグジュアリーREIT/外資ファンドであれば取得余地は残されている。こうした海外マネーの動きについては、海外資本が選ぶ日本ホテル投資先10エリアでAPAC133億ドル時代の地理的配分を分析している。
| 感度分析 | 浅草(基準:採算割れ−17%) | すすきの(基準:−68%) | 銀座(基準:−79%) |
|---|---|---|---|
| ADR +15%(訪日加速) | +1.5億(余地確保) | −¥27億(依然割れ) | −¥318億 |
| ADR −10%(国内需要減退) | −¥18億 | −¥37億 | −¥360億 |
| Cap Rate −0.5pt(資金調達緩和) | −¥4億 | −¥30億 | −¥332億 |
| 建設費 +10%(2026年想定) | −¥14億 | −¥35億 | −¥344億 |
建設費に関しては、Turner & Townsendの2026年予測+5.3%、2027年+5.0%が織り込まれており、本試算ベース(¥165万/坪)を仮に¥182万/坪(+10%)に引き上げた場合、いずれのエリアも採算ラインは更に悪化する。地価上昇と建設費上昇のダブルパンチは、特に祇園・天神のような「現状でも余地のあるエリア」に対する開発判断スピードを早める要因となる。今動かなければ、本記事の試算前提自体が来年には成立しなくなる可能性が高い。
結論:用地取得余地マップと推奨アクション
余地大 祇園・天神
地価上昇率は中程度(+9〜14%)で、ADR水準が支える余地が公示地価の53〜171%と大きい。文化財・観光公害規制リスクはあるが、ラグジュアリーまたはアッパーミドル20-50室を採算ベース利回り6〜10%で開発可能。
余地中 京都駅前・那覇
地価+6〜7%と落ち着いた上昇で、ADR水準と公示地価のバランスが取れている。京都駅前は中規模100-150室ミッドスケール、那覇国際通りはリゾート系80-100室が標準的選択肢。
採算ライン到達 浅草・道頓堀
地価が+25〜28%と急騰し、ADR水準が追いつかない局面に入りつつある。新規参入は「ADR ¥80,000超のアッパーミドル20-40室」か、複合用途化が事実上の前提条件。
天井エリア 銀座・渋谷
採算ラインを大幅に下回り、宿泊特化型では成立困難。銀座はラグジュアリー50室+リテール・オフィス併設の複合再開発、渋谷はラグジュアリー50室単独(¥130,000+ADR想定)が解。
供給過剰リスク すすきの
地価上昇率は+8%と穏当だが、2024年単年で1,466室の新規供給が観測されており、ADR ¥20,100水準では新規参入の採算性は厳しい。地価よりも需給バランスの方が懸念材料。
アクション 今動くべき時期
建設費は2026年+5.3%、2027年+5.0%の上昇予測。地価+建設費ダブル上昇で、「余地大エリア」の余地も急速に消化される。意思決定は12-18ヶ月以内が分水嶺となる。
注意事項:本試算は2026年4月時点のADR実勢と2026年1月時点の公示地価をベースとした簡易試算であり、実際の投資判断には個別の事業計画・土地評価・建築計画・税務処理に基づく詳細なフィージビリティ・スタディが必要です。容積率は商業地域700%を共通前提としており、実際の用途地域・斜線制限・日影規制等は地点別に異なります。Cap Rateは日本不動産研究所の2024年10月調査値を採用しており、金利動向により変動します。
あわせて読みたい
関連記事
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 中核市5市のホテル投資境界線分析 — 宇都宮・金沢・松山・長崎・鹿児島の対建設費利回り比較(2026)
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 海外資本が選ぶ日本ホテル投資先10エリア — APAC 2026年予測133億ドル時代の地図
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
カテゴリ別一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが追跡する全国約27,000施設のOTA公開価格データ(2026年4月実績、N=2,754施設・集計ADR)と、国土交通省「令和8年地価公示」(2026年3月17日公表、商業地)を組み合わせて分析。Cap Rateは日本不動産研究所「第51回 不動産投資家調査」(2024年10月)、建設費坪単価はarchi-book公開データ(2026年版)およびTurner&Townsend予測を参照。
■ 試算前提
100室宿泊特化型・延床3,000坪(容積率700%・敷地400坪)を共通モデルとし、建設費¥165万円/坪(RC造)+設計監理・FF&E15%上乗せで¥25.8億を固定。目標Cap Rateは東京4.2%・その他5.0%、GOP率35%(売上→NOI変換)。逆算ロジックは『物件価値=NOI/Cap Rate』『地価上限=物件価値-建設費等』。ADRはOTA公開価格(2名1室・税込)を採用 — REIT開示の成約ADRより平均+25〜30%高い点に留意。
■ 限界・留意点
本試算は2026年1月時点の公示地価をベースとした簡易モデルであり、(1)実際の用途地域・斜線・日影規制・既存不適格による容積率減退、(2)金利動向によるCap Rate変動、(3)建設費の地域差(東京vs地方+15〜25%)、(4)為替・人件費・資材価格の予測ブレ、(5)税務処理(取得税・固定資産税・減価償却)の控除前ベース、は反映していない。投資判断には個別物件のフィージビリティ・スタディが必須。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=2,754施設・2026年4月実績ADR・採算性試算)
■ 政府統計・公的データ
■ 業界レポート
- 一般財団法人日本不動産研究所「第51回 不動産投資家調査」(2024年10月)
- archi-book「全国の構造別でみた建築費は坪単価でどの程度の水準か?【2026年版】」
- JLL「2025年日本ホテル投資市場」
- インヴィンシブル投資法人(8963) 月次運営実績(MHM運営91物件 GOP 38.9%、2024年12月期)
■ ニュース・報道
- 日本経済新聞「2026年の公示地価、全国5年連続上昇 再開発や訪日客需要がけん引」(2026年3月17日)
- 日本経済新聞「【公示地価2026】東京都の商業地12%上昇 浅草は訪日客効果で20%超も」
- 日本経済新聞「【公示地価2026】関西の公示地価、大阪・ミナミの繁華街が最高価格 上昇率も最高の25%」
- 日本経済新聞「【公示地価2026】北海道は1.3%上昇 建築費高騰で札幌圏郊外の伸び鈍化」
- PLAZA HOMES「2026年公示地価 — 東京は住宅地・商業地とも5年連続の上昇」
- 大阪府の土地価格相場・公示地価・基準地価マップ・坪単価ランキング(2026年)
- 京都府の土地価格相場・公示地価・基準地価マップ・坪単価ランキング(2026年)
- 福岡市の土地価格相場・公示地価・基準地価マップ・坪単価(2026年)
- 札幌市中央区の土地価格相場・公示地価・基準地価マップ・坪単価(2026年)