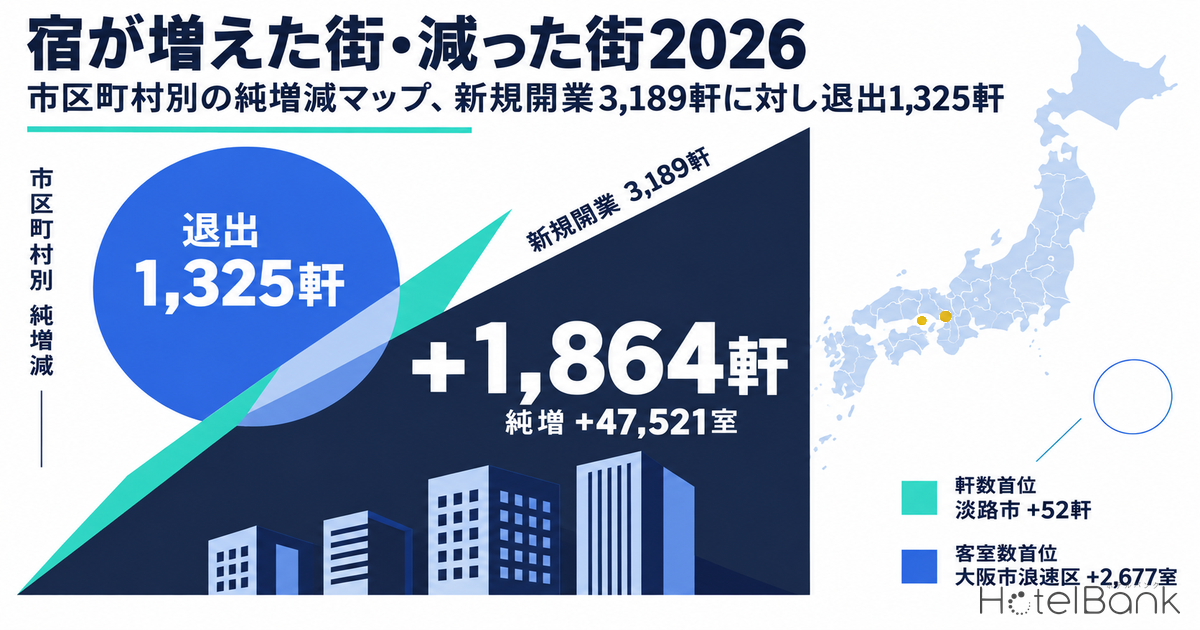
新規開業のニュースは「開いた宿」しか映さないが、市場の実際の供給は開業と退出の差で決まる。本稿では、メトロエンジンリサーチが価格を観測できたOTA掲載施設を2024年9月と2026年9月の同じ月同士で突き合わせ、市区町村ごとに「新規開業」「退出」「純増減」を軒数と客室数の両方で算出した。全国では2年間で新規開業3,189軒・69,176室に対し退出は1,325軒・21,655室で、純増は+1,864軒・+47,521室となった。軒数で最も増えたのは兵庫県淡路市(+52軒)、客室数で最も増えたのは大阪市浪速区(+2,677室)で、どちらの物差しで見るかで主役が入れ替わる。
本稿では純増上位・純減上位の市区町村を地図化したうえで、純増エリアでは推定成約ADRが供給増をどう吸収したかを前年同月比で確かめ、純減エリアでは残った施設の単価と在庫消化を見る。最後に国土交通省の建築着工統計(宿泊業用)と突き合わせ、着工が先行している県と純増がすでに出ている県のズレを示す。チェーンやグループ単位の序列は作らず、あくまで市区町村という地理単位の集計にとどめる。
本記事における指標の定義
- 母集団:メトロエンジンリサーチが追跡する国内施設のうち、主要予約サイト上で当該月の販売価格を観測できた施設(OTA掲載ベース)。2024年9月は30,280施設・1,432,422室、2026年9月は36,342施設・1,540,898室。OTAに掲載していない旅館・民宿・簡易宿所は含まれず、全数調査ではない。同一地点で名称が変わった施設(リブランド)329組は同じ施設として継続扱いにした。
- 新規開業:2024年9月に掲載がなく2026年9月に掲載があり、かつ開業日が2024年9月以降と確認できる施設。開業日が確認できないもの、およびそれ以前に開業していて新たにOTA販売を始めた施設(5,487軒・81,968室)は「既存施設の掲載開始」として純増の計算から外し、別枠で示す。
- 退出:2024年9月に掲載があり、2025年9月・10月および2026年9月・10月のいずれにも掲載がない施設。閉館のほか、改修に伴う長期休館やOTA販売の停止を含む(営業状態そのものを示すものではない)。
- 純増減=新規開業−退出。軒数と客室数の両方で算出。政令指定都市は区単位で集計。
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では「稼働率(OTA掲載在庫ベース・推定)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ(OTA掲載確認ベース)/国土交通省「建築着工統計調査」(e-Stat)
- — 純増+1,864軒・+47,521室 — 2024年9月→2026年9月の同月比較で、新規開業3,189軒・69,176室に対し退出1,325軒・21,655室。
- — 軒数の65.8%は5室以下の開業だが客室数では4.7%。100室以上の212軒が新規客室の63.3%を担う。
- — 首位が入れ替わる — 軒数では淡路市(+52軒・+106室)、客室数では大阪市浪速区(+2,677室・+11軒)。
- — 札幌市中央区・那覇市・博多区は1,000室前後の純増と同時に推定成約ADRを2年前比+19〜27%引き上げた。大阪2区は前年同月比-34%台でも2年前比はほぼ横ばい。
- — 群馬・山梨・長野は着工が先行 — 既存1室あたり着工床面積が重いのに純増はまだ小さく、2025〜27年に開業が本格化する公算。
全国の純増減 — 開業は軒数の3分の2が5室以下、室数の6割は100室超が担う
まず全国の構図を押さえたい。2年間の新規開業3,189軒のうち、客室5室以下の施設が2,099軒と65.8%を占める一方、その客室数は合計3,283室で新規開業客室の4.7%にすぎない。対照的に100室以上の施設は212軒と軒数では6.6%だが、客室数では43,754室と63.3%を担う。業態別に見ると、一棟貸しの貸別荘・コテージ・町家型は合計1,751軒が開業したが客室数は3,912室で、ビジネスホテル388軒・38,683室と比べれば、軒数で4.5倍、室数では10分の1という関係にある。「宿が増えた」という実感と「客室が増えた」という需給のインパクトは、別々に測らなければ見誤るということだ。2026年単年の開業でも同じ構図が出ており、新規開業1,414軒の48%は一棟貸し、客室数では3%で軒数と室数の主役の入れ替わりを業態別に確かめている。
退出側は様相が異なる。1,325軒のうち100室以上は31軒・6,732室にとどまり、旅館256軒・4,081室、民宿・ペンション類238軒・1,878室といった小規模施設の掲載終了が軒数を構成している。1軒あたりの平均客室数は新規開業が21.7室、退出が16.3室で、入れ替わりを通じて市場の平均規模はわずかに大型化している。帝国データバンクによれば2025年の宿泊業は倒産89件と休廃業・解散178件を合わせ267件が市場から退出しており(帝国データバンク、2026年2月6日)、本稿の退出1,325軒には法人単位の退出に加えて個人経営の民宿や一棟貸しの掲載終了が含まれると読める。
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
なお、2024年9月に掲載がなく2026年9月に掲載がある施設は全部で8,676軒あり、このうち開業日が2024年9月以降と確認できる3,189軒だけを新規開業として数えている。残りの5,487軒・81,968室は、それ以前から営業していて新たにOTA販売を始めた施設や、開業時期が確認できない施設であり、OTA市場への参入という意味では供給に加わるものの、本稿の純増には含めていない。この扱いにより、純増の数字は保守的な側に寄っている。
なお、純増の大きさは「退出」と「参入」をどこまで含めるかで変わる。下の表は定義を2軸で振ったものである。退出を「2026年9月に掲載がない」だけで広く取ると退出は2,614軒に増え、純増は+575軒まで縮む。その差の1,289軒は、2025年9・10月か2026年10月には掲載があった施設で、季節休業や一時的な販売停止が中心とみられる。逆に既存施設の掲載開始5,487軒を参入に含めると純増は+7,351軒に広がる。広義の退出と掲載開始の両方を含めた+6,062軒は、掲載施設数そのものの増減(30,280→36,342施設)と一致する。どの定義でも純増はプラスで、本稿の+1,864軒は「客室の新設」と「恒常的な退出」に絞った中間の値と位置づけられる。
| 退出の定義 \ 参入の範囲 | 新規開業のみ(3,189軒) | 既存施設の掲載開始も含む(8,676軒) |
|---|---|---|
| 厳格:2025年9・10月、2026年9・10月のいずれにも掲載なし(1,325軒) | +1,864軒(+47,521室)※本稿の定義 | +7,351軒(+129,489室) |
| 広義:2026年9月に掲載なし(2,614軒) | +575軒 | +6,062軒(掲載施設数の増減と一致) |
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成。客室数は厳格定義の退出についてのみ算出。リブランド329組は継続扱い。
軒数で増えた街 — 淡路市+52軒、別府・由布・箱根・熱海に広がる小規模開業
軒数ベースの純増上位は、淡路市(+52軒)、博多区(+34軒)、別府市(+33軒)、熱海市(+31軒)、台東区・箱根町・由布市(各+30軒)と続く。淡路市は新規開業54軒のうち52軒が貸別荘・コテージ型で、純増52軒に対して客室の純増は106室にとどまる。由布市も新規開業35軒のうち30軒が5室以下で、客室純増は88室である。由布院では独自条例「潤いのある町づくり条例」のもとで大規模な開発が抑えられており、小規模な宿が軒数を積み上げる構造は制度と整合している。
一方で博多区と福岡市中央区は性格が違う。博多区の新規開業38軒は5室以下が13軒と3分の1で、客室純増は532室。中央区は27軒の開業で570室の純増となり、こちらはホステル・ビジネスホテル・シティホテルが軒数と室数の両方を押し上げている。推定成約ADRは博多区が2026年9月に¥14,200(2年前比+19.0%、N=151施設)、稼働率(OTA掲載在庫ベース・推定)は91.8%(対象141施設)と、供給が増えた後も単価と稼働が同時に高い水準にある。
| 順位 | 市区町村 | 新規開業 | 退出 | 純増(軒) | 純増(室) | 5室以下の開業 | 推定成約ADR 2026年9月(2年前比) |
|---|---|---|---|---|---|---|---|
| 1 | 淡路市 | 54軒/108室 | 2軒/2室 | +52軒 | +106室 | 50軒(93%) | ¥17,685(+18.1%) |
| 2 | 博多区 | 38軒/604室 | 4軒/72室 | +34軒 | +532室 | 13軒(34%) | ¥14,241(+19.0%) |
| 3 | 別府市 | 37軒/306室 | 4軒/57室 | +33軒 | +249室 | 24軒(65%) | ¥14,486(+5.2%) |
| 4 | 熱海市 | 40軒/524室 | 9軒/24室 | +31軒 | +500室 | 27軒(68%) | ¥22,713(+17.8%) |
| 5 | 台東区 | 35軒/1,322室 | 5軒/174室 | +30軒 | +1,148室 | 12軒(34%) | ¥13,366(+10.8%) |
| 6 | 箱根町 | 41軒/248室 | 11軒/193室 | +30軒 | +55室 | 28軒(68%) | ¥25,858(+7.3%) |
| 7 | 由布市 | 35軒/114室 | 5軒/26室 | +30軒 | +88室 | 30軒(86%) | ¥23,153(-0.6%) |
| 8 | 伊東市 | 46軒/107室 | 18軒/87室 | +28軒 | +20室 | 42軒(91%) | ¥19,215(-9.1%) |
| 9 | 下京区 | 37軒/865室 | 11軒/511室 | +26軒 | +354室 | 17軒(46%) | ¥13,921(+21.9%) |
| 10 | 福岡市中央区 | 27軒/616室 | 1軒/46室 | +26軒 | +570室 | 10軒(37%) | ¥14,444(+9.0%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース、2024年9月→2026年9月。ADRは推定成約ADR・各月の対象施設数N=17〜193)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
室数で増えた街 — 浪速区+2,677室、那覇・札幌・大阪中央区・台東区が1,000室超
客室数で並べ替えると顔ぶれは一変する。首位は大阪市浪速区で、新規開業17軒・2,868室に対し退出6軒・191室、純増+2,677室である。2024年9月時点の掲載客室7,935室に対して+33.7%という伸びで、2024年12月に開業した全2,055室のアパホテル&リゾート〈大阪なんば駅前タワー〉(トラベルWatch、2024年)が1軒で純増の大半を占める。軒数ランキングでは+11軒と圏外だった街が、室数では全国首位に立つ。
2位以下は那覇市(+1,385室)、札幌市中央区(+1,283室)、大阪市中央区(+1,276室)、台東区(+1,148室)、浦安市(+891室)、熊本県大津町(+881室)、港区(+874室)、倶知安町(+725室)、千歳市(+671室)と続く。浦安市は3軒の開業で891室、大津町は6軒で881室と、1軒あたり150〜300室の大型施設が少数で街の供給を塗り替えている。大津町は2024年9月時点の掲載が9軒・943室だったため、2年で客室が2倍近くになった計算で、熊本空港周辺の半導体関連需要を見込んだ宿泊特化型の集積といえる。
| 順位 | 市区町村 | 新規開業 | 退出 | 純増(室) | 純増(軒) | 2024年9月比 | 推定成約ADR 2026年9月(前年同月比/2年前比) | 稼働率(OTA掲載在庫ベース・推定) |
|---|---|---|---|---|---|---|---|---|
| 1 | 浪速区 | 17軒/2,868室 | 6軒/191室 | +2,677室 | +11軒 | +33.7% | ¥10,150(-34.7%/+2.2%) | 77.1%(N=45) |
| 2 | 那覇市 | 21軒/1,860室 | 14軒/475室 | +1,385室 | +7軒 | +6.4% | ¥9,709(+8.6%/+25.6%) | 87.8%(N=179) |
| 3 | 札幌市中央区 | 22軒/1,531室 | 5軒/248室 | +1,283室 | +17軒 | +5.0% | ¥16,122(+7.2%/+27.2%) | 92.7%(N=103) |
| 4 | 大阪市中央区 | 14軒/2,154室 | 8軒/878室 | +1,276室 | +6軒 | +3.7% | ¥10,578(-34.0%/-1.8%) | 82.9%(N=130) |
| 5 | 台東区 | 35軒/1,322室 | 5軒/174室 | +1,148室 | +30軒 | +5.6% | ¥13,366(+4.4%/+10.8%) | 89.6%(N=145) |
| 6 | 浦安市 | 3軒/891室 | 0軒/0室 | +891室 | +3軒 | +7.3% | ¥22,360(-4.4%/+8.9%) | 89.4%(N=15) |
| 7 | 大津町 | 6軒/881室 | 0軒/0室 | +881室 | +6軒 | +93.4% | — | — |
| 8 | 港区 | 18軒/874室 | 0軒/0室 | +874室 | +18軒 | +2.9% | ¥16,078(-6.6%/+10.6%) | 89.4%(N=98) |
| 9 | 倶知安町 | 16軒/894室 | 15軒/169室 | +725室 | +1軒 | +23.5% | ¥16,963(+0.7%/-0.2%) | — |
| 10 | 千歳市 | 7軒/720室 | 1軒/49室 | +671室 | +6軒 | +22.1% | ¥13,732(+0.6%/+21.6%) | 93.1%(N=20) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース。稼働率は2026年9月・対象施設の固定コホート、対象10施設未満は非掲載。大津町・札幌市東区は推定成約ADRの対象施設が少ないため非掲載)
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
純増・純減マップ — 室数で見た2年間の地理
下の地図は、客室数ベースの純増上位15市区町村(青)と純減上位10市区町村(赤枠)、および軒数ベースの純増上位10市区町村(薄い青)を重ねたものである。円の大きさは純増減の客室数の絶対値に比例する。客室の純増は大阪・東京・札幌・福岡・那覇といった大都市中心部と空港周辺に集中し、軒数の純増は淡路島・別府・由布院・箱根・熱海・富士河口湖といった観光地に広がる。純減は長野・新潟・北海道の山岳リゾートと、改修休館が重なった横浜みなとみらいに現れている。
出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成(円の大きさ=純増減客室数の絶対値)。
純増エリアの単価 — 大阪2区は万博期の反動、札幌・那覇・博多は供給増と同時に単価上昇
供給が増えた街で単価はどう動いたか。推定成約ADRを2024年9月・2025年9月・2026年9月の3時点で並べると、大阪市浪速区は¥9,900→¥15,500→¥10,200(N=50/51/56施設)で、前年同月比では-34.7%と大きく下げたが、2年前比では+2.2%である。大阪市中央区も¥10,800→¥16,000→¥10,600と同じ形で、前年同月比-34.0%・2年前比-1.8%となった。2025年9月は大阪・関西万博の会期終盤にあたり、2026年9月の前年同月比はその反動を含む。2年スパンで見れば、2区合計で約4,000室の純増を単価の横ばいで吸収したと読むのが妥当だろう。心斎橋の万博反動と呉の供給増を並べた新規開業はADRを下げない — 2026年夏4市場でも、供給増そのものより需要期の反動が前年同月比を左右する点を確認している。
一方、札幌市中央区は¥12,700→¥15,000→¥16,100(前年同月比+7.2%、2年前比+27.2%)、那覇市は¥7,700→¥8,900→¥9,700(同+8.6%、+25.6%)、博多区は¥12,000→¥12,600→¥14,200(同+13.1%、+19.0%)と、1,000室前後の純増をこなしながら単価を2桁で引き上げている。稼働率(OTA掲載在庫ベース・推定)も札幌中央区92.7%・那覇87.8%・博多91.8%と高く、これらの街では供給増が需要に吸収されている段階にあるといえる。台東区は¥12,100→¥13,400(2年前比+10.8%)と緩やかで、港区は前年同月比-6.6%と一服しつつも2年前比では+10.6%を保つ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・各月の対象施設数N=24〜193。本記事のADRは推定値で、REIT開示実績との照合で誤差中央値約7%)
減った街 — 希少性が上がった場所をどう読むか
客室数ベースの純減上位は、横浜市西区(-858室)、白馬村(-295室)、指宿市(-283室)、ニセコ町(-260室)、志賀町(-235室)、成田市(-205室)、山ノ内町(-195室)と続く。横浜市西区は、みなとみらいの大型シティホテルが2025年3月末から大規模修繕のため休館に入ったこと(横浜ロイヤルパークホテル リニューアルのお知らせ、2025年4月)が主因で、2028年度の再開業が予定されている。恒久的な退出ではないが、その間に残った施設の推定成約ADRは¥15,200→¥17,500→¥23,300(前年同月比+33.4%、N=17施設)と大きく伸び、稼働率(OTA掲載在庫ベース・推定)も85.9%にある。供給が一時的に細った街では、残る施設の希少性が単価に表れている。
山岳リゾートはやや事情が異なる。白馬村は新規開業21軒・111室に対し退出40軒・406室で、小規模なロッジやペンションの入れ替わりが激しい。ただし既存施設の掲載開始が120軒・978室あり、純減の数字以上にOTA上で予約できる宿の裾野は広がっている。推定成約ADRは¥9,400→¥12,000(2年前比+26.7%)と上向きで、稼働率(OTA掲載在庫ベース・推定)は85.5%。山ノ内町(志賀高原・湯田中渋温泉)も推定成約ADR¥11,400(前年同月比+2.8%)、稼働率88.5%(2026年9月・N=28施設)で、客室が減った分だけ残った宿が選ばれやすい状況といえる。倶知安町が+725室の純増である一方、隣接するニセコ町は-260室の純減で、同じニセコエリア内で供給の重心が移っている点も見逃せない。
指宿市は大型リゾート1軒の掲載終了で-283室となり、推定成約ADRは¥12,500(前年同月比-13.1%)、稼働率は71.3%(2026年9月・N=14施設)にとどまる。供給減がそのまま単価上昇に結びついてはおらず、残った施設にとっては砂むし温泉という固有の資源をどう価格に反映させるかが伸びしろになる。成田市も-205室の純減だが推定成約ADRは¥7,800(前年同月比+6.5%)、稼働率83.3%(2026年9月・N=14施設)と堅調で、空港需要に対して供給が絞られた分だけ既存施設の収益機会が広がっている。
| 順位 | 市区町村 | 2024年9月の掲載(室/軒) | 退出 | 新規開業 | 純増減(室) | 推定成約ADR 2026年9月(前年同月比) | 稼働率(OTA掲載在庫ベース・推定) |
|---|---|---|---|---|---|---|---|
| 1 | 横浜市西区 | 5,230室/21軒 | 3軒/863室 | 1軒/5室 | -858室 | ¥23,349(+33.4%) | 85.9%(N=10) |
| 2 | 白馬村 | 2,981室/264軒 | 40軒/406室 | 21軒/111室 | -295室 | ¥11,961(+8.0%) | 85.5%(N=14) |
| 3 | 指宿市 | 1,415室/34軒 | 1軒/285室 | 2軒/2室 | -283室 | ¥12,461(-13.1%) | 71.3%(N=14) |
| 4 | ニセコ町 | 1,006室/41軒 | 5軒/262室 | 2軒/2室 | -260室 | ¥13,784(-2.1%) | — |
| 5 | 志賀町 | 354室/20軒 | 2軒/235室 | 0軒/0室 | -235室 | — | — |
| 6 | 成田市 | 9,039室/37軒 | 3軒/246室 | 2軒/41室 | -205室 | ¥7,820(+6.5%) | 83.3%(N=14) |
| 7 | 山ノ内町 | 3,556室/132軒 | 11軒/246室 | 2軒/51室 | -195室 | ¥11,387(+2.8%) | 88.5%(N=28) |
| 8 | 石巻市 | 1,241室/24軒 | 3軒/196室 | 2軒/8室 | -188室 | ¥5,096(-3.5%) | — |
| 9 | 船橋市 | 1,647室/24軒 | 2軒/177室 | 0軒/0室 | -177室 | ¥10,643(+18.2%) | — |
| 10 | 北杜市 | 1,805室/135軒 | 12軒/219室 | 13軒/56室 | -163室 | ¥12,472(-14.9%) | 82.6%(N=36) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース。退出は閉館のほか改修休館・OTA販売停止を含む。ADR・稼働率は対象10施設未満の市区町村を非掲載)
軒数ベースの純減は、白馬村(-19軒)、野沢温泉村(-10軒)、山ノ内町(-9軒)、片品村(-6軒)、妙高市・小谷村(各-5軒)と、長野・新潟・群馬のスキーリゾートに集中する。これらは冬季中心の季節営業施設が多く、9月時点の掲載有無が通年の営業状態と一致しないケースを含む点に注意が必要だが、同じ9月同士で比べているため季節要因は相殺されている。野沢温泉村の推定成約ADRは¥10,700→¥11,800(2年前比+10.4%)、片品村は¥9,600→¥10,000(同+4.2%)で、軒数が減っても単価は維持ないし上昇しており、残った宿の希少性が価格に反映されている。
| 順位 | 市区町村 | 2024年9月の掲載(軒/室) | 退出 | 新規開業 | 純増減(軒) | 純増減(室) | 推定成約ADR 2026年9月(前年同月比) |
|---|---|---|---|---|---|---|---|
| 1 | 白馬村 | 264軒/2,981室 | 40軒/406室 | 21軒/111室 | -19軒 | -295室 | ¥11,961(+8.0%) |
| 2 | 野沢温泉村 | 77軒/869室 | 12軒/75室 | 2軒/8室 | -10軒 | -67室 | ¥11,815(-2.7%) |
| 3 | 山ノ内町 | 132軒/3,556室 | 11軒/246室 | 2軒/51室 | -9軒 | -195室 | ¥11,387(+2.8%) |
| 4 | 片品村 | 73軒/946室 | 7軒/66室 | 1軒/25室 | -6軒 | -41室 | ¥9,955(-0.1%) |
| 5 | 妙高市 | 100軒/2,066室 | 10軒/88室 | 5軒/26室 | -5軒 | -62室 | — |
| 6 | 小谷村 | 38軒/974室 | 5軒/65室 | 0軒/0室 | -5軒 | -65室 | — |
| 7 | 飯山市 | 31軒/501室 | 4軒/49室 | 0軒/0室 | -4軒 | -49室 | — |
| 8 | 上京区 | 83軒/1,070室 | 9軒/36室 | 5軒/78室 | -4軒 | +42室 | — |
| 9 | 左京区 | 63軒/1,461室 | 6軒/34室 | 2軒/30室 | -4軒 | -4室 | — |
| 10 | ニセコ町 | 41軒/1,006室 | 5軒/262室 | 2軒/2室 | -3軒 | -260室 | ¥13,784(-2.1%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース。推定成約ADRは対象施設が少ない市町村を非掲載)
着工統計との突き合わせ — 群馬・山梨・長野は着工が先行、熊本・山口・鳥取は純増が先行
供給の「次」を読むには、開業の1〜2年前に現れる建築着工を見る必要がある。国土交通省「建築着工統計調査」の宿泊業用建築物(全構造計)は、全国で2022年1,200,531㎡・2,374棟、2023年902,844㎡・2,222棟、2024年1,756,286㎡・2,836棟と推移し、2024年は床面積が前年のほぼ2倍に跳ね上がった。2023〜24年の2年間の着工床面積を都道府県別に見ると、東京都598,193㎡、北海道262,535㎡、大阪府197,553㎡、沖縄県158,478㎡、千葉県108,445㎡の順である。
これを2024年9月時点の既存客室1室あたりに直すと、着工の相対的な重さが見えてくる。群馬県は既存1室あたり3.46㎡と全国で最も重い着工を抱えながら、2年間の客室純増は+882室(+4.2%)にとどまる。鳥取県(3.32㎡)、東京都(3.15㎡)、大分県(3.12㎡)、山梨県(2.95㎡)も着工が重い。このうち山梨県は純増が+0.7%、長野県は-1.1%、神奈川県は-0.7%と、着工に対して純増がまだ出ていない。これらの県では2025〜27年にかけて開業が本格化する公算が大きく、現時点の純減や横ばいを「供給が止まった」と読むのは早い。着工統計から今後の客室供給を都道府県別に推計したホテル着工は2024年に倍増しピークの57% — 今後9.7万室の供給地図も、群馬の着工先行を同じ形で捉えている。
逆に、着工の重さに対して純増が先行しているのが熊本県(1室あたり1.91㎡に対し純増+8.4%)、山口県(2.15㎡・+9.2%)、岡山県(1.79㎡・+8.2%)、香川県(2.77㎡・+8.3%)である。2022年以前の着工分が2024〜26年に開業したと解釈でき、着工床面積の小ささを踏まえれば、次の2年の新規供給は今回ほど厚くならない可能性がある。なお着工統計は2024年分までが確報として利用でき、2025年分は用途分類の変更に伴い本稿では扱っていない。
出典:国土交通省「建築着工統計調査」(e-Stat)、メトロエンジンリサーチ、ホテルバンク編集部より作成(X軸=2023〜24年の宿泊業用着工床面積÷2024年9月の既存掲載客室数、Y軸=2024年9月→2026年9月の客室純増率、円の大きさ=着工床面積)
| 順位 | 都道府県 | 宿泊業用 着工床面積 2023〜24年計 | 着工棟数 | 既存1室あたり着工床面積 | 新規開業 | 退出 | 純増(室・2024年9月比) |
|---|---|---|---|---|---|---|---|
| 1 | 東京都 | 598,193㎡ | 96棟 | 3.15㎡ | 191軒/6,134室 | 36軒/1,143室 | +4,991室(+2.6%) |
| 2 | 北海道 | 262,535㎡ | 312棟 | 2.76㎡ | 239軒/5,438室 | 86軒/1,286室 | +4,152室(+4.4%) |
| 3 | 大阪府 | 197,553㎡ | 32棟 | 1.70㎡ | 85軒/8,369室 | 37軒/2,601室 | +5,768室(+5.0%) |
| 4 | 沖縄県 | 158,478㎡ | 229棟 | 2.85㎡ | 191軒/3,746室 | 126軒/1,103室 | +2,643室(+4.7%) |
| 5 | 千葉県 | 108,445㎡ | 348棟 | 2.08㎡ | 143軒/2,683室 | 55軒/802室 | +1,881室(+3.6%) |
| 6 | 神奈川県 | 83,823㎡ | 76棟 | 1.60㎡ | 86軒/907室 | 35軒/1,296室 | -389室(-0.7%) |
| 7 | 静岡県 | 79,558㎡ | 133棟 | 1.57㎡ | 155軒/1,286室 | 71軒/474室 | +812室(+1.6%) |
| 8 | 群馬県 | 72,041㎡ | 361棟 | 3.46㎡ | 68軒/1,216室 | 35軒/334室 | +882室(+4.2%) |
| 9 | 長野県 | 69,420㎡ | 301棟 | 1.60㎡ | 134軒/1,153室 | 134軒/1,651室 | -498室(-1.1%) |
| 10 | 京都府 | 58,283㎡ | 113棟 | 0.99㎡ | 166軒/2,532室 | 88軒/1,185室 | +1,347室(+2.3%) |
| 11 | 大分県 | 58,033㎡ | 140棟 | 3.12㎡ | 89軒/1,147室 | 16軒/167室 | +980室(+5.3%) |
| 12 | 福岡県 | 56,725㎡ | 48棟 | 1.00㎡ | 117軒/2,502室 | 18軒/367室 | +2,135室(+3.8%) |
| 13 | 山梨県 | 53,865㎡ | 388棟 | 2.95㎡ | 105軒/576室 | 44軒/448室 | +128室(+0.7%) |
| 14 | 鹿児島県 | 52,505㎡ | 520棟 | 2.50㎡ | 92軒/1,203室 | 31軒/507室 | +696室(+3.3%) |
| 15 | 石川県 | 52,314㎡ | 46棟 | 2.64㎡ | 41軒/1,137室 | 19軒/335室 | +802室(+4.1%) |
出典:国土交通省「建築着工統計調査」(e-Stat・用途別×構造別、宿泊業用・全構造計)、メトロエンジンリサーチ、ホテルバンク編集部より作成
運営者・投資家への示唆 — 軒数と室数、着工と開業の時差を分けて読む
第一に、商圏の競合環境は軒数ではなく客室数で測りたい。淡路市や由布市のように一棟貸しが軒数を押し上げる街では、ビジネスホテルやシティホテルの直接競合は増えていないことが多く、むしろファミリーやグループといった別の需要層が商圏に流入しているサインと読める。逆に浪速区・大阪中央区・札幌中央区のように数軒で1,000室超が加わる街では、同じ価格帯の施設にとって在庫競争が現実のものになる。
第二に、純増エリアでも単価が伸びている街(札幌中央区・那覇市・博多区・福岡市中央区・岡山市北区・広島市南区)は、需要の受け皿がまだ拡大していると考えられ、既存施設にとっては段階的な値付けを試す余地がある。大阪2区のように万博期の反動を含む街は、前年同月比の下げ幅だけで判断せず、2年前比で供給を吸収できているかを基準にしたい。
第三に、純減エリアは「市場が縮んだ」のではなく「残った施設の希少性が上がった」と読むのが実態に近い。横浜西区・成田市・山ノ内町・野沢温泉村では単価が維持または上昇しており、改修や設備更新の投資回収を見込みやすい局面にある。指宿市や北杜市のように単価がまだ追いついていない街は、固有資源の価値を価格に乗せる余地が残っているといえる。
最後に、着工統計が重い群馬・山梨・長野・神奈川・大分・鳥取では、これから2年の開業ラッシュを織り込んだうえで価格戦略を組みたい。供給が出てくる前の今が、既存施設にとって単価の基準を引き上げる最後の窓口になる可能性がある。2026年10月〜27年3月の100室超の開業リストと重ねれば、どの街で供給が先に動くかが具体的に見えてくる。
まとめ
OTA掲載施設を2024年9月と2026年9月の同月で比較すると、国内の宿泊供給は新規開業3,189軒・69,176室、退出1,325軒・21,655室で、純増は+1,864軒・+47,521室だった。軒数では淡路市・博多区・別府市・熱海市が、客室数では浪速区・那覇市・札幌中央区・大阪中央区・台東区が上位に立ち、物差しによって主役が入れ替わる。純増エリアのうち札幌・那覇・博多は供給増と同時に推定成約ADRを2桁で伸ばし、大阪2区は万博期の反動を含みつつ2年前比では横ばいで吸収した。純減エリアでは残った施設の単価が上がる街が多く、希少性が収益機会に変わっている。着工統計との突き合わせでは、群馬・山梨・長野・神奈川で着工が先行しており、次の2年の供給はこれらの県で厚くなる見通しである。施設数と客室数のねじれは全国でも市区町村でも同じ形で現れており、供給を論じるときは必ず両方の単位を併記したい。
よくある質問
Q. 「退出」は閉館を意味しますか。
いいえ。本稿の退出は、2024年9月に掲載があり2025年9月・10月、2026年9月・10月のいずれにも掲載がない施設を指し、閉館のほか改修に伴う長期休館やOTA販売の停止を含みます。営業状態は各施設の公式発表でご確認ください。
Q. なぜ同じ月同士で比較するのですか。
スキー場や海水浴場の宿のように季節営業の施設は、月によって掲載の有無が変わります。異なる月で比べると季節営業の開閉が増減に見えてしまうため、同じ9月同士で比較して季節要因を相殺しています。
Q. 既存施設の掲載開始はなぜ純増に含めないのですか。
以前から営業している施設が新たにOTA販売を始めた場合、OTA市場への参入ではあっても客室の新設ではないためです。開業日が確認できない施設も同じ扱いにし、純増は保守的な数字になっています。
Q. 退出の定義を変えると純増はどう変わりますか。
退出を「2026年9月に掲載がない」施設まで広げると退出は2,614軒となり、純増は+575軒に縮みます。既存施設の掲載開始5,487軒を参入に含めると+7,351軒に広がります。どの組み合わせでも純増はプラスで、本稿の+1,864軒は客室の新設と恒常的な退出に絞った値です(表1)。
Q. 着工統計と純増はどう組み合わせて読めばよいですか。
開業の1〜2年前に現れる着工床面積を既存客室数で割り、2年間の客室純増率と並べます。群馬県は既存1室あたり3.46㎡と最も重い着工に対して純増+4.2%にとどまり、これから開業が出てくる側です。熊本県は1.91㎡に対して純増+8.4%と、すでに開業が先行しています。
関連記事
- 宿泊業の退出2025年267件、新規開業は1施設23.7室 — 施設数と客室数のねじれ
- 新規開業ホテル2026年10月〜27年3月は14施設2,283室|100室超の全リストと供給インパクト
- 由布院の新規開業は最大45室 — 独自条例の町で「増えない客室」とADR1.51倍
- ホテル用地は借地か取得か|17商圏の公示地価で1室あたり地代と成立ADRを試算
参考資料・出典一覧
- メトロエンジンリサーチ — OTA掲載確認ベースの施設・客室データ(2024年9月:30,280施設、2026年9月:36,342施設)、推定成約ADR、稼働率(OTA掲載在庫ベース・推定)
- 国土交通省「建築着工統計調査」(e-Stat、統計表ID 0003114547・用途別×構造別、宿泊業用・2022〜2024年)
- 帝国データバンク「宿泊業」の倒産は89件 2年連続で増加(2026年2月6日)
- トラベルWatch「アパホテル&リゾート〈大阪なんば駅前タワー〉」開業(2024年12月、全2,055室)
- 横浜ロイヤルパークホテル リニューアルのお知らせ(2025年4月、2025年3月31日より休館・2028年度再開業予定)
- 観光庁「宿泊旅行統計調査」
■ データソース
メトロエンジンリサーチが価格を観測しているOTA掲載施設(2024年9月30,280施設・1,432,422室、2026年9月36,342施設・1,540,898室)。開業日・客室数は施設情報、市区町村別の推定成約ADRは2024年9月・2025年9月・2026年9月の3時点、稼働率は2026年9月のOTA掲載在庫ベースの推定値。着工は国土交通省「建築着工統計調査」の宿泊業用・全構造計(2022〜2024年)。
■ 試算前提
同じ9月同士で比較し季節営業の開閉を相殺。新規開業=開業日が2024年9月以降と確認できる施設、退出=2025年9・10月と2026年9・10月のいずれにも掲載がない施設、純増減=新規開業−退出。リブランド329組は継続扱い。既存1室あたり着工床面積=2023〜24年の着工床面積÷2024年9月の既存掲載客室数。
■ 限界・留意点
OTAに掲載していない施設は含まず全数調査ではない。退出には改修休館・OTA販売停止を含み、閉館とは一致しない。退出・参入の定義次第で純増は+575〜+7,351軒の幅をとる(表1)。推定成約ADRは推定値で、REIT開示実績との照合で誤差中央値約7%。対象施設が10施設未満の市区町村は単価・稼働率を非掲載とした。着工統計は2025年分を扱っていない。
あわせて読みたい
- 新規開業1,414軒の48%は一棟貸し、客室数では3% — 軒数と室数で入れ替わる供給の主役
- 新規開業ホテル2026 都市別一覧|東京・名古屋・大阪ほか全1,433軒36,986室
- 新規開業はADRを下げない — 供給+21%の呉は+6.5%、心斎橋-36%は万博反動|2026年夏4市場
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- ホテル着工は2024年に倍増しピークの57% — 今後9.7万室、京都12%・群馬380%の供給地図
- 淡路島の宿泊施設1.4倍、推定ADRは+7〜11% — 供給増を吸収する島の投資構造
- ニセコの高価格帯は2施設75室のみ — フェアモント165室が狙う空白と供給構造
- ホテル1棟で客室の3割超の街は16市区町村|全国288市区町村の供給集中度2026