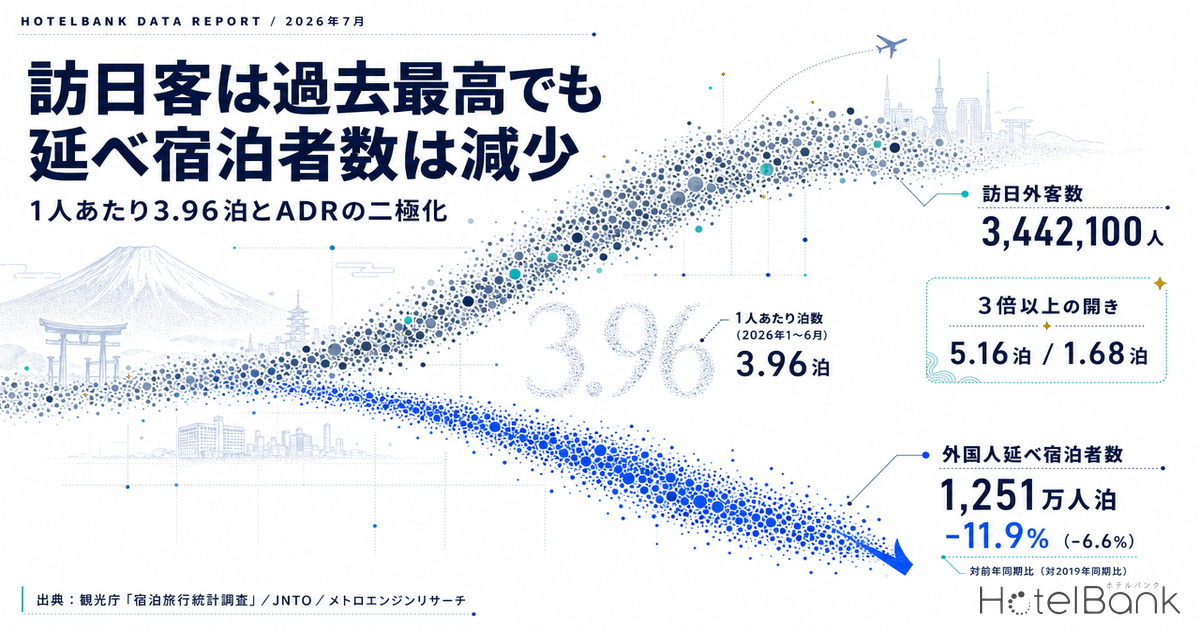
日本政府観光局(JNTO)が2026年8月19日に公表した2026年7月の訪日外客数は3,442,100人で、7月として過去最高を記録した。一方、観光庁「宿泊旅行統計調査」の2026年6月(第1次速報)では、外国人延べ宿泊者数は1,251万人泊、前年同月比マイナス11.9%である。「人数は過去最高、宿泊は2桁減」という一見矛盾した状況が、いま同時に起きている。
この乖離は統計の誤差ではない。訪日外客数は「入国した人の数」、延べ宿泊者数は「泊まった延べ日数」であり、両者を割れば1人あたりの宿泊日数が出る。本稿ではこの除算で乖離を分解し、国籍構成の変化がどこまで説明するかを検証したうえで、メトロエンジンリサーチの推定成約ADRでエリア別の価格実勢と突き合わせる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。観光庁「宿泊旅行統計調査」が公表する客室稼働率とは母集団・定義が異なるため、水準を直接比較することはできません。
- 1人あたり泊数:観光庁「宿泊旅行統計調査」の外国人延べ宿泊者数を、同一月のJNTO訪日外客数で除した値。滞在中に日本国内の宿泊施設に泊まった延べ日数の平均を近似します。
- データ出典:ADR・OCCはメトロエンジンリサーチ。人数・人泊は観光庁およびJNTOの公表値。
- — 訪日外客数3,442,100人(2026年7月)は7月として過去最高。一方2026年6月の外国人延べ宿泊者数は1,251万人泊・前年同月比-11.9%で、人数と人泊が逆方向に動いている。
- — 両者をつなぐのは滞在日数。同一月どうしで割った1人あたり泊数は4.24泊(2025年1〜6月)から3.96泊(2026年同期)へ-6.6%。半年で約587万人泊が人数の変化とは別の理由で失われた計算になる。
- — 減少はほぼ単一市場に集中。2026年5月の中国の延べ宿泊者数は-53.8%・約131万人泊の減少で、同ベースの合計減少幅(約92万人泊)を上回る。中国以外の合計は約40万人泊のプラス。
- — 価格実勢も同じ向き。推定成約ADRの2026年7月・前年同月比は三大都市圏8都府県の中央値-4.5%、地方部39道県-2.5%で、人泊の三大都市圏-11.5%・地方部-3.4%と方向が一致する。
- — ただし全国一律の調整ではない。秋田県+8.9%・徳島県+8.0%・沖縄県+7.1%(いずれも2026年7月・前年同月比)と、単価を伸ばしているエリアが地方圏に確実に存在する。
「人数は過去最高」と「人泊は2桁減」は同時に成立する
まず、二つの統計が示している事実を並べておく。JNTOの訪日外客数は2026年7月に3,442,100人(前年同月比プラス0.1%)で7月として過去最高、国・地域別では韓国894,700人(同プラス31.9%)、台湾763,800人(同プラス26.4%、単月として初の70万人超)、中国428,200人(同マイナス56.1%)、米国286,200人(同プラス3.3%)、香港272,500人(同プラス54.8%)である。1〜7月の累計は24,527,200人で前年同期比マイナス1.7%となっている。
他方、観光庁「宿泊旅行統計調査」の直近公表は2026年6月分(第1次速報)までで、延べ宿泊者数は全体4,678万人泊(前年同月比マイナス6.5%)、うち日本人3,426万人泊(同マイナス4.4%)、外国人1,251万人泊(同マイナス11.9%)、客室稼働率は56.2%だった。前月にあたる2026年5月(第2次速報)は全体5,429万人泊(同マイナス3.2%)、日本人3,978万人泊(同マイナス0.9%)、外国人1,451万人泊(同マイナス9.0%)、客室稼働率61.0%である。
| 月 | 全体 | 日本人 | 外国人 | 客室稼働率 |
|---|---|---|---|---|
| 2026年5月(第2次速報) | 5,429万人泊 | 3,978万人泊 | 1,451万人泊 | 61.0% |
| 前年同月比 | -3.2% | -0.9% | -9.0% | -0.7pt |
| 2026年6月(第1次速報) | 4,678万人泊 | 3,426万人泊 | 1,251万人泊 | 56.2% |
| 前年同月比 | -6.5% | -4.4% | -11.9% | -2.6pt |
出典:観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」よりホテルバンク編集部作成
ここで重要なのは、人泊の直近公表が6月まで、人数の直近公表が7月までという公表ラグの違いである。7月の人数と6月の人泊を同じ月として割ってはならない。以降で示す1人あたり泊数は、すべて同一月どうしの除算(直近は2026年6月)で算出しており、7月のJNTO値は「人数側の直近トレンド」として別枠で扱う。
1人あたり泊数は4.24泊から3.96泊へ — 乖離の正体
外国人延べ宿泊者数を同一月の訪日外客数で割ると、訪日客1人が日本国内の宿泊施設に泊まった延べ日数の平均が得られる。1〜6月の合計値どうしで割った加重平均は、2024年4.35泊、2025年4.24泊、2026年3.96泊である。2026年は前年同期比でマイナス6.6%、2024年比ではマイナス8.9%となった。
この0.28泊の減少がどれだけの規模かを人泊に換算すると分かりやすい。2026年1〜6月の訪日外客数は21,085,108人であり、仮に1人あたり泊数が2025年と同じ4.24泊のままだったとすれば、外国人延べ宿泊者数は約8,940万人泊になっていた計算になる。実績は8,353万人泊(うち6月は第1次速報の公表値)なので、差は約587万人泊。半年で約590万人泊が「人数の変化とは別の理由で」失われたことになる。
出典:観光庁「宿泊旅行統計調査」およびJNTO「訪日外客統計」よりホテルバンク編集部作成(2026年6月は第1次速報値)
月別に見ると、2026年は1月の3.57泊が突出して低く、その後4月に4.16泊まで戻したのち、5月4.08泊、6月3.97泊で推移している。2025年の同月がそれぞれ4.03泊・4.41泊・4.32泊・4.21泊であったことを踏まえると、2026年は年間を通じて2025年の線の下に張り付いている。季節性ではなく、水準そのものが一段下がったと読むのが自然である。なお、同じ「泊数」でも受け入れ側から見ると地域差は大きく、訪日客の平均泊数、都道府県で2.0倍差で東京2.32泊・山梨1.16泊という開きを整理している。
減少分のほぼ全てが1市場に集中している
では、なぜ1人あたり泊数が下がったのか。国籍(出身地)別の延べ宿泊者数を見ると、構造がはっきりする。観光庁が公表した2026年5月の国籍別外国人延べ宿泊者数(客室数20室以上の施設を対象とする調査、合計12,764,000人泊)では、第1位が米国1,721,740人泊(前年同月比プラス1.9%)、第2位が台湾1,698,370人泊(同プラス12.2%)、第3位が韓国1,596,820人泊(同プラス5.7%)、第4位が中国1,127,660人泊(同マイナス53.8%)、第5位がオーストラリア540,350人泊(同マイナス2.3%)だった。
公表されている前年同月比から2025年5月の水準を逆算すると、中国は約244万人泊から約113万人泊へ、約131万人泊減っている。同じ調査ベースでの合計の減少幅は約92万人泊なので、中国以外を合計すると約40万人泊のプラス(同ベースでプラス3.5%)である。つまり、外国人延べ宿泊者数の減少は、実質的に単一市場の動きで説明がつく。増えている市場の宿泊がどの県で受け止められているかについては、首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026が県単位で整理している。
出典:観光庁「宿泊旅行統計調査(2026年5月・第2次速報)」およびJNTO「訪日外客統計」よりホテルバンク編集部作成(延べ宿泊者数は客室数20室以上の施設を対象とする調査。訪日外客数は全入国者ベースのため、比率は実際の滞在日数の下限値)
| 市場 | 延べ宿泊者数 | 前年同月比 | 訪日外客数 | 1人あたり泊数 |
|---|---|---|---|---|
| 米国 | 1,721,740 | +1.9% | 333,696 | 5.16泊 |
| 中国 | 1,127,660 | -53.8% | 313,123 | 3.60泊 |
| 台湾 | 1,698,370 | +12.2% | 616,804 | 2.75泊 |
| 香港 | 462,240 | -5.3% | 207,937 | 2.22泊 |
| 韓国 | 1,596,820 | +5.7% | 951,328 | 1.68泊 |
出典:観光庁「宿泊旅行統計調査(2026年5月・第2次速報)」およびJNTO「訪日外客統計」よりホテルバンク編集部作成。延べ宿泊者数は客室数20室以上の施設を対象とする調査(合計12,764,000人泊)であり、全施設ベースの1,451万人泊とは母集団が異なる
1人あたり泊数は市場によって3倍以上の開きがある。米国5.16泊に対し、韓国は1.68泊。全施設ベース(1,451万人泊)に合わせて按分すると米国約5.9泊、中国約4.1泊、台湾約3.1泊、香港約2.5泊、韓国約1.9泊となる。つまり、韓国から1人増えるより、中国から1人減るほうが、宿泊需要への影響は2倍以上大きい。
2026年7月の人数を見ると、中国はマイナス56.1%で42万人台、韓国はプラス31.9%で89万人台、台湾はプラス26.4%で76万人台、香港はプラス54.8%で27万人台である。近距離・短期滞在市場が増え、長期滞在市場が減るという入れ替えが起きている以上、総数が過去最高でも人泊は減る。これが乖離の構造である。中国発の減少については、日中間の航空路線で減便・運休が広がったことが背景として報じられている。
影響は三大都市圏に偏り、地方部は相対的に底堅い
この入れ替えは、地理的にも一様には効かない。観光庁の2026年5月分によれば、外国人延べ宿泊者数の前年同月比は三大都市圏(埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県)でマイナス11.5%、地方部でマイナス3.4%だった。構成比では三大都市圏が67.3%(2025年5月69.2%、2024年5月71.0%)と3年連続で低下し、地方部は32.7%まで上昇している。
都道府県別に見ると、2026年5月の外国人延べ宿泊者数は東京都4,944,510人泊(前年同月比マイナス9.8%)、大阪府1,930,040人泊(同マイナス16.8%)、京都府1,501,730人泊(同マイナス15.9%)、愛知県354,130人泊(同マイナス20.4%)と主要都市が軒並みマイナスである一方、神奈川県463,850人泊(同プラス17.1%)、青森県43,030人泊(同プラス33.0%)、愛媛県74,300人泊(同プラス47.6%)、茨城県33,460人泊(同プラス46.2%)といった県では二桁の伸びが確認できる。ゴールデンルートに集中していた需要が、相対的に分散する方向に動いていると読める。地方部がこの需要をどこまで受け止められるかは客室ストックの分布次第であり、地方インバウンドは客室61.7%・宿泊33.7%が供給側から検証している。
価格実勢はどう動いたか — 推定成約ADRの前年同月比
ここまでは公的統計の話である。では、実際の販売価格はどうなっているか。メトロエンジンリサーチの推定成約ADR(都道府県中央値)で、47都道府県すべての2026年7月と前年同月を比較した。集計対象は各都道府県で推定成約ADRが算出できた施設で、東京都はN=1,136施設、大阪府はN=647施設、沖縄県はN=508施設である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(47都道府県中の上位8県・下位8県を抜粋)
まず目に入るのは大阪府のマイナス30.7%だが、これは2025年4月13日から10月13日まで開催された大阪・関西万博の反動である。2025年7月の大阪府の推定成約ADRは約¥12,600、2026年7月は約¥8,800だった。同様に、万博期間中に需要が波及していた奈良県(マイナス13.3%)や京都府(マイナス12.8%)も、比較対象年が特殊である点を差し引いて読む必要がある。
関西以外に目を向けると、三大都市圏8都府県の推定成約ADR前年同月比の中央値はマイナス4.5%、地方部39道県の中央値はマイナス2.5%である。前月の2026年6月も三大都市圏マイナス4.7%・地方部マイナス1.6%と同じ順序であり、外国人延べ宿泊者数の三大都市圏マイナス11.5%・地方部マイナス3.4%という構図と方向が一致している。
プラス側には、秋田県プラス8.9%(N=174施設)、徳島県プラス8.0%(N=141施設)、沖縄県プラス7.1%(N=508施設)が並ぶ。沖縄県は2026年6月もプラス15.8%、5月もプラス12.5%と、3ヶ月連続で前年同月を上回っている。都市部の単価が調整局面にある一方で、リゾート・地方圏には単価を伸ばしているエリアが確実に存在する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都、N=1,067〜1,151施設/月)
東京都単独で見ると、2026年は1月から5月まで一貫して前年同月を上回っていた(5月は約¥15,100でプラス6.7%)。転換点は6月で、約¥12,100とプラスからマイナス3.9%へ反転し、7月も約¥12,600でマイナス4.8%となった。外国人延べ宿泊者数の東京都マイナス9.8%(2026年5月)が価格に表れるまでに、およそ1ヶ月のラグがあったことになる。
主要8エリアで人泊・価格・在庫消化を突き合わせる
公的統計の人泊、当社の推定成約ADR、そしてOTA販売在庫の消化状況(推定OCC)を1枚の表にまとめる。推定OCCは、エリア内の総客室数に対する販売済み客室数の割合であり、OTA上で販売される在庫の消化状況に基づく推定値である。観光庁が公表する客室稼働率とは母集団も定義も異なるため、水準を直接比較することはできない点に留意されたい。
| 都道府県 | 外国人人泊 2026年5月 | 同 前年同月比 | ADR 5月YoY | ADR 6月YoY | ADR 7月YoY | 推定OCC 7月 | 対象施設 | 対象客室 |
|---|---|---|---|---|---|---|---|---|
| 東京都 | 4,944,510 | -9.8% | +6.7% | -3.9% | -4.8% | 93.1% | 1,354 | 182,896 |
| 大阪府 | 1,930,040 | -16.8% | -26.1% | -32.3% | -30.7% | 86.5% | 698 | 110,295 |
| 京都府 | 1,501,730 | -15.9% | +3.5% | -8.6% | -12.8% | 83.8% | 943 | 52,693 |
| 神奈川県 | 463,850 | +17.1% | +3.3% | -6.2% | -7.9% | 85.6% | 607 | 47,397 |
| 愛知県 | 354,130 | -20.4% | +5.1% | -1.6% | -3.3% | 85.8% | 518 | 54,338 |
| 福岡県 | 713,850 | -12.7% | +10.3% | +0.4% | -0.0% | 91.1% | 603 | 54,406 |
| 北海道 | 639,710 | -10.0% | +3.5% | +0.1% | +1.4% | 92.3% | 1,293 | 92,099 |
| 沖縄県 | 779,920 | -2.2% | +12.5% | +15.8% | +7.1% | 91.0% | 1,083 | 51,693 |
出典:外国人延べ宿泊者数は観光庁「宿泊旅行統計調査(2026年5月・第2次速報)」、推定成約ADRおよび推定OCCはメトロエンジンリサーチ。ホテルバンク編集部より作成
この表で最も示唆的なのは、人泊の前年同月比と推定成約ADRの前年同月比が、必ずしも同じ方向を向いていないことである。神奈川県は外国人延べ宿泊者数がプラス17.1%と全国屈指の伸びを示しているが、推定成約ADRは7月にマイナス7.9%。逆に沖縄県は人泊がマイナス2.2%とわずかに減っているのに、推定成約ADRは3ヶ月連続でプラスである。人数や人泊の増減が、そのまま単価に翻訳されるわけではない。
推定OCCで見ると、2026年7月は東京都93.1%(対象1,354施設・182,896室)、北海道92.3%(同1,293施設・92,099室)、福岡県91.1%(同603施設・54,406室)、沖縄県91.0%(同1,083施設・51,693室)が高い。一方で京都府は83.8%(同943施設・52,693室)と、主要8エリアの中で最も低かった。京都府は人泊マイナス15.9%・7月ADRマイナス12.8%と重なっており、需要側の変化がもっとも素直に価格と在庫の両方に表れているエリアといえる。
なお、推定OCCのデータ蓄積は2026年3月開始のため前年同月との比較ができない。ここで示しているのは水準の横比較であり、増減の議論ではない点をあらためて付言する。
運営側にとっての機会 — 「泊数」を取りに行く設計余地
ここまでの分析を、運営の意思決定に落とすとどうなるか。三点にまとめたい。
第一に、KPIとして「人数」ではなく「人泊」を見る余地がある。訪日外客数が過去最高でも、自館の需要が同じだけ伸びるとは限らない。1人あたり泊数が4.24泊から3.96泊へ動いた局面では、客数ベースの需要予測は上振れしやすい。エリアの外国人延べ宿泊者数と自館の外国人宿泊実績を同じ単位(人泊)で並べると、市場に対する自館のシェア変化が見える。
第二に、短期滞在市場の増加は、連泊単価の設計を見直す好機になる。韓国・台湾・香港のように1人あたり泊数が1.7〜3.1泊の市場が構成比を高めているということは、1泊・2泊の予約が相対的に増えるということである。連泊割の割引率をそのまま維持するより、1泊あたりの提供価値(朝食・アーリーチェックイン・荷物預かりなど)を厚くして、短期滞在でも単価を維持する組み立てに伸びしろがある。逆に米国のように5泊超が期待できる市場に対しては、3泊以上の特典を設計すること自体がアップサイドになる。
第三に、地方部の単価上昇余地は実データで裏づけられている。外国人延べ宿泊者数の地方部構成比は2024年5月29.0%、2025年5月30.8%、2026年5月32.7%と着実に上がっている。推定成約ADRでも秋田県プラス8.9%、徳島県プラス8.0%、沖縄県プラス7.1%(いずれも2026年7月・前年同月比)と、地方圏に単価を伸ばしているエリアが並ぶ。都市部の水準を基準に価格を抑えている地方施設には、段階的なプライシングを試す余地がある。
いずれも、いま起きている需要構成の変化を前提にした「取りに行き方」の話である。人数のピークが続く一方で泊数が短くなる局面は、単価と滞在日数のどちらで収益を作るかを選び直せる局面でもある。
よくある質問
Q. 訪日外客数が過去最高なのに、なぜ延べ宿泊者数は減っているのですか。
A. 1人あたりの宿泊日数が短くなっているためです。2026年1〜6月の1人あたり泊数は3.96泊で、2025年同期の4.24泊から6.6%短くなりました。1人あたり泊数が長い市場(米国5.16泊、中国3.60泊)が減り、短い市場(韓国1.68泊、香港2.22泊、いずれも2026年5月・客室数20室以上の施設を対象とする調査ベース)が増えたことが主因です。
Q. 7月の訪日外客数と6月の延べ宿泊者数を割って1人あたり泊数を出してもよいですか。
A. できません。両統計は公表ラグが異なり、2026年8月時点で延べ宿泊者数は6月分(第1次速報)まで、訪日外客数は7月分まで公表されています。1人あたり泊数は必ず同一月どうしで算出してください。7月分の延べ宿泊者数(第1次速報)は2026年9月末に公表される予定です。
Q. 宿泊旅行統計調査の前年同月比はそのまま比較できますか。
A. 注意が必要です。統計精度の向上を図るため、令和8年(2026年)1月分調査から層化基準が「従業者数」から「客室数」へ変更されており、観光庁自身が対前年同月比・対前年同月差には見直しの影響が含まれる可能性があると注記しています。本記事の前年同月比もこの影響を受けている可能性があります。
集計方法と留意点
- 1人あたり泊数は、観光庁「宿泊旅行統計調査」の外国人延べ宿泊者数(全国・全施設ベース)を同一月のJNTO訪日外客数で除して算出。年次の値は各年1〜6月の合計どうしで割った加重平均。2026年6月の外国人延べ宿泊者数は第1次速報の公表値(1,251万人泊)を使用しており、第2次速報で変更となる可能性があります。
- 国籍(出身地)別の延べ宿泊者数は「客室数20室以上の施設」を対象とする調査に基づき、合計12,764,000人泊(2026年5月)です。全施設ベースの1,451万人泊とは母集団が異なるため、市場別の1人あたり泊数は実際の滞在日数の下限値として扱ってください。
- 観光庁「宿泊旅行統計調査」は令和8年1月分調査から層化基準を「従業者数」から「客室数」へ変更しています。対前年(同月)比・対前年(同月)差には見直しの影響が含まれている可能性があります。
- 同調査は旅館業法上の宿泊施設を対象としており、対象外の宿泊形態は含まれません。
- 推定成約ADRはメトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる約27,000施設・約126万室を母集団とし、各都道府県で推定成約ADRが算出できた施設の中央値を用いています。各都道府県のN(対象施設数)は本文および図表に記載しています。
- 推定OCCはデータ蓄積が2026年3月開始のため、前年同月比較は行っていません。水準の横比較のみを示しています。
まとめ
2026年7月の訪日外客数3,442,100人は7月として過去最高であり、2026年6月の外国人延べ宿泊者数1,251万人泊は前年同月比マイナス11.9%である。この二つは矛盾していない。同一月どうしで割った1人あたり泊数が、2025年1〜6月の4.24泊から2026年同期の3.96泊へ6.6%短くなったことが両者をつないでいる。
短縮の主因は国籍構成の入れ替えである。2026年5月の国籍別データでは、中国の延べ宿泊者数が前年同月比マイナス53.8%・約131万人泊の減少となり、これは同ベースの合計減少幅(約92万人泊)を上回る。中国以外を合計すると約40万人泊のプラスであり、減少はほぼ単一市場に集中している。1人あたり泊数は米国5.16泊、中国3.60泊、台湾2.75泊、香港2.22泊、韓国1.68泊と3倍以上の開きがあり、長期滞在市場から短期滞在市場への置き換えは、人数が同じでも人泊を押し下げる。
価格実勢もこの構図と整合的である。推定成約ADRの2026年7月・前年同月比は、三大都市圏8都府県の中央値がマイナス4.5%、地方部39道県の中央値がマイナス2.5%。外国人延べ宿泊者数の三大都市圏マイナス11.5%・地方部マイナス3.4%(2026年5月)と方向が一致している。一方で沖縄県プラス7.1%、秋田県プラス8.9%、徳島県プラス8.0%のように単価を伸ばしているエリアもあり、全国一律の調整局面ではない。
運営側にとっては、KPIを人数から人泊へ寄せること、短期滞在が増える前提で1泊あたりの提供価値を厚くすること、そして地方部の単価上昇余地を実データで確認しながら段階的に試すこと。この三点が、いまの需要構成の変化を収益に変える具体的な入口になる。
あわせて読みたい
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 日本のホテル、ドル建てでは2019年より7.9%安い — 円建て+38.3%との通貨別ギャップ
- 国慶節2026、平日OCCに県間21pt差 — 26県の在庫進捗と10月ADR
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 大阪の口コミ評価と推定成約ADRを突き合わせる — シティ×ビジネスの1.49倍を説明するのは「食事」だけだった
- 訪日客の平均泊数、都道府県で2.0倍差 — 東京2.32泊・山梨1.16泊と運営効率への影響
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
参考資料・出典一覧
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」(2026年7月31日公表)
- 同 報道発表資料(PDF)
- 観光庁「宿泊旅行統計調査」推移表(都道府県別 外国人延べ宿泊者数 月別)
- JNTO(日本政府観光局)「訪日外客数(2026年7月推計値)」(2026年8月19日)
- JNTO「訪日外客統計」月別推計値(Excel)
■ データソース
訪日外客数はJNTO「訪日外客統計」(2026年7月推計値まで)。延べ宿泊者数・客室稼働率は観光庁「宿泊旅行統計調査」(2026年5月・第2次速報、2026年6月・第1次速報)。国籍別の延べ宿泊者数は同調査のうち客室数20室以上の施設を対象とする集計。推定成約ADRおよび推定OCCはメトロエンジンリサーチ(推定成約ADRは47都道府県・2025年1月〜2026年7月、推定OCCは2026年7月)。
■ 試算前提
1人あたり泊数=外国人延べ宿泊者数÷同一月の訪日外客数。年次の値は各年1〜6月の合計どうしで割った加重平均。エリア別の推定成約ADRは、当該都道府県で推定成約ADRが算出できた施設の中央値(2026年7月:東京都N=1,136施設、大阪府N=647施設、沖縄県N=508施設、秋田県N=174施設、徳島県N=141施設)。三大都市圏は埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県、地方部は残る39道県として、それぞれ都道府県別前年同月比の中央値を算出。
■ 限界・留意点
訪日外客数と延べ宿泊者数は公表ラグが異なるため、除算はすべて同一月どうしで行っている(直近は2026年6月)。宿泊旅行統計調査は令和8年1月分調査から層化基準が「従業者数」から「客室数」へ変更されており、対前年同月比・対前年同月差には見直しの影響が含まれる可能性がある。推定成約ADR・推定OCCはいずれも推定値で、観光庁が公表する客室稼働率とは母集団・定義が異なるため水準を直接比較することはできない。推定OCCはデータ蓄積が2026年3月開始のため前年同月比較は行っていない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(47都道府県・2025年1月〜2026年7月)、推定OCC(2026年5〜7月)
■ ニュース・参考記事