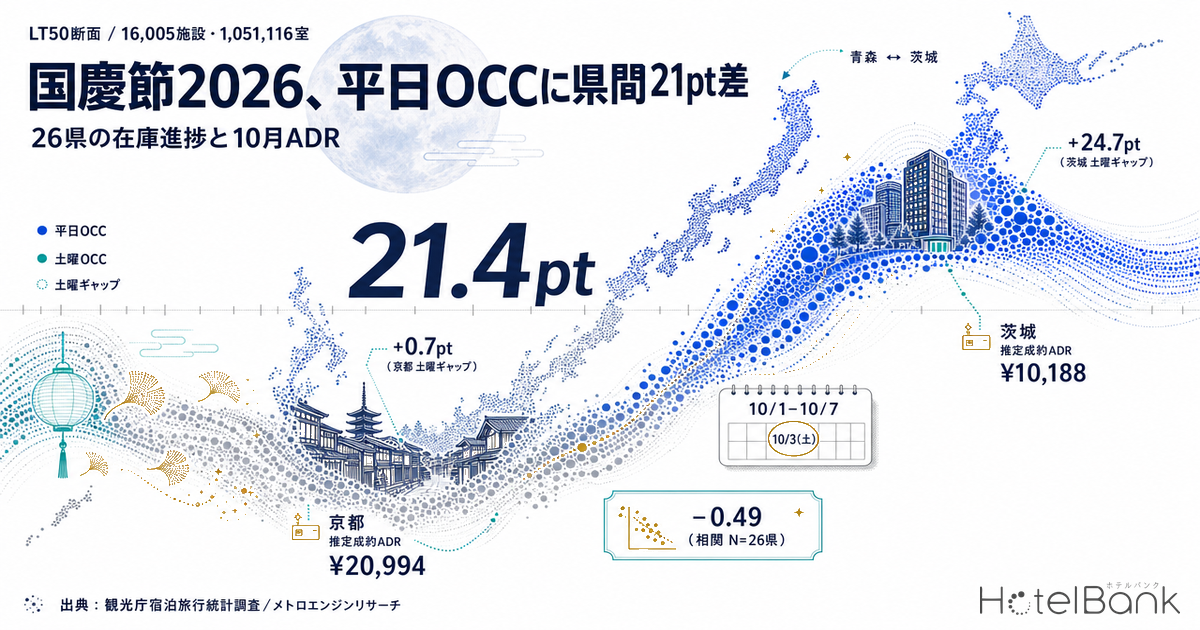
中国の国慶節連休は、2026年は10月1日(木)から10月7日(水)までの7連休となる。振替出勤日は9月20日(日)と10月10日(土)で、7日間のうち土日は10月3日・4日の1回しか含まれない。つまり日本側から見れば、日本の祝日がひとつも重ならない「平日中心の7日間」に、海外発の連休が乗る構図になる。この7日間の宿泊在庫が、いま全国でどう減っているのか。26都道府県・16,005施設・1,051,116室を対象に、リードタイム50日断面で平常週と突き合わせた。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%(検証済カテゴリ=ビジネス/シティ/リゾート/旅館/カプセル)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では都道府県単位のマクロ集計としてのみ用い、個別施設の稼働率は扱いません。施設全体の実稼働率とは異なります。
- LT(リードタイム):宿泊日までの日数。LT0=当日。本記事は母集団を揃えるため、全県・全日程でLT50断面の観測に固定しています。
- 土曜ギャップ:土曜のOCC − 平日平均OCC(ポイント)。連休側は10月3日(土)と10月1日・5日・7日の平均、平常週側は9月26日(土)と9月24日・28日・30日の平均で算出。
- 外国人宿泊者比率:外国人延べ宿泊者数 ÷ 延べ宿泊者数(人泊ベース)。国籍構成ではありません。
- データ出典:観光庁「宿泊旅行統計調査」(外国人宿泊者比率)/メトロエンジンリサーチ(稼働率・推定成約ADR・掲載価格)
- — 国慶節7日間の土曜(10/3)のOCCは、外国人宿泊者比率の上位群・中位群・下位群のいずれでも75.7〜77.7%と、ほぼ同じ水準に揃う。
- — 差がつくのは平日側で、上位群71.1%・中位群69.2%・下位群64.4%。県単位では青森79.5%と茨城58.1%の間に21.4ptの開きがある。
- — 土曜ギャップは京都+0.7ptから茨城+24.7ptまで分布し、外国人宿泊者比率との相関は−0.49(N=26県)。
- — 業態別ではビジネスホテルで差が最も大きく、京都+1.0ptに対し茨城+26.5pt。
- — ただしLT50のギャップは最終的な埋まり方ではない。2026年7月の実績では、12県中9県でギャップが宿泊日直前までに縮小していた。
2026年の国慶節は10月1日〜7日 — 日本側に祝日は重ならない
まず前提を確認しておきたい。2026年の中国の国慶節連休は10月1日(木)から10月7日(水)までの7日間である。連休を7日確保するため、直前の9月20日(日)と直後の10月10日(土)が振替出勤日に設定されている。連休期間に含まれる週末は10月3日(土)・4日(日)の1回だけで、残る5日は日本のカレンダー上も平日にあたる。日本国内の祝日は9月21日から23日のシルバーウィークで消化済みであり、10月1日から7日のあいだに日本側の祝日は存在しない。
したがってこの7日間は、日本国内の宿泊需要から見れば「ふつうの平日を含む1週間」である。ここに海外発の連休需要がどれだけ乗るかで、県ごとの在庫の減り方が変わる——というのが本稿の出発点になる。なお国慶節が明けた直後の10月9日から12日には台湾の双十節が日本のスポーツの日と重なっており、その受け皿については双十節×スポーツの日の重複を76日前断面で読んだ記事で別途検証している。
もっとも、2026年の訪日市場において中国発の需要は縮小している。日本政府観光局(JNTO)の推計によれば、2026年7月の中国からの訪日外客数は42万8,200人で前年同月比56.1%減だった。同月の総数344万2,100人が前年同月比0.1%増、韓国89万4,700人(同31.9%増)、台湾76万3,800人(同26.4%増、単月として過去最高)と対照的である。2025年11月以降、渡航自粛の呼びかけと航空便の減便が重なった影響が続いているとの報道が出ている。国慶節を「中国からの特需」として一律に織り込むのは、今年に関しては前提が変わっている点に注意が必要だ。
本稿が外国人宿泊者比率を軸に据えるのも、国籍を特定せず「訪日需要の厚みそのもの」を代理指標として扱うためである。観光庁「宿泊旅行統計調査」の都道府県別推移表から、2026年1〜5月の累計で外国人延べ宿泊者数を延べ宿泊者数で割った比率を用いた。第2次速報が出そろっているのは2026年5月分までであるため、速報段階の混在を避けて5月で窓を切っている。この期間の全国比率は28.3%だった。
検証の設計 — LT50断面に固定し、同一曜日の平常週と突き合わせる
都道府県をまたいで在庫の進み方を比べるとき、最も壊れやすいのは比較の断面である。10月1日と9月24日では、同じ日に観測しても宿泊日までの残り日数が7日ずれる。リードタイムが混ざれば、需要の差ではなく「見ている時点の差」を比べてしまう。
そこで本稿では、全県・全日程でLT50(宿泊日の50日前)の断面に固定した。国慶節側は10月1日(木)・3日(土)・5日(月)・7日(水)、平常週側は同じ曜日の9月24日(木)・26日(土)・28日(月)・30日(水)を採り、いずれもLT50時点の推定稼働率を比較している。平常週として9月下旬を選んだのは、9月21〜23日のシルバーウィークを外し、かつ国慶節に最も近い通常週を取るためである。
母集団の薄い断面も落とした。観測施設数がその日程の系列中央値の6割を下回る断面は採用していない。採用後の観測施設数は、対象26県を通して143〜1,344施設のレンジに収まっている。なお観測施設数は宿泊日に近づくほど減る傾向があり、これはOTA上の掲載が終了した施設が観測対象から外れることによる。断面をLT50の一点に固定しているのはこの影響を揃えるためでもある。
対象は外国人宿泊者比率の上位群・中位群・下位群がバランスよく入るよう選んだ26都道府県で、合計16,005施設・1,051,116室(10月1日時点の登録ベース)である。
土曜はどこでも揃う — 差がつくのは平日だけ
最初に群単位で見ると、構造は驚くほど単純だった。外国人宿泊者比率33%以上の上位群(東京・京都・大阪・福岡・北海道の5県)、10〜33%の中位群(13県)、10%未満の下位群(8県)に分けて、連休期間のLT50断面OCCを平均する。
出典:観光庁「宿泊旅行統計調査」/メトロエンジンリサーチ、ホテルバンク編集部より作成
土曜(10月3日)のOCCは、上位群75.7%・中位群77.7%・下位群77.2%。3群の差は2.0pt以内に収まり、外国人宿泊者比率とはほとんど関係がない。土曜の需要は、訪日客が多い県でも少ない県でも、同じように積み上がっている。
一方で平日(10月1日・5日・7日の平均)は、上位群71.1%・中位群69.2%・下位群64.4%と、比率が下がるにつれて明確に下がる。上位群と下位群の差は6.7ptある。つまり国慶節7日間の在庫進捗を県別に分けているのは、土曜ではなく平日側の消化度合いである。
県単位に落とすと、連休期間の平日OCCが最も高いのは青森県79.5%、最も低いのは茨城県58.1%で、その差は21.4ptに達する。土曜側も愛知県88.3%から群馬県66.0%まで散っており、県ごとのばらつき自体は土曜のほうがむしろ大きい(標準偏差は平日4.8pt・土曜5.8pt)。つまり「土曜が揃う」のは県単位の話ではなく、外国人宿泊者比率という軸で3群に束ねたときの話である。土曜のばらつきはこの軸とは無関係な方向に散り、比率で並べ替えると平日側にだけ規則性が残る——というのが正確な言い方になる。
土曜ギャップは京都+0.7ptから茨城+24.7ptまで — 相関は−0.49
この構造を1つの指標にまとめたのが「土曜ギャップ」である。土曜OCCから平日平均OCCを引いた値で、大きいほど週末偏重、小さいほど平日と週末が同じように埋まっていることを示す。
出典:観光庁「宿泊旅行統計調査」/メトロエンジンリサーチ、ホテルバンク編集部より作成
26県の分布を見ると、最も小さいのは京都府の+0.7pt。連休期間中、京都では平日74.8%・土曜75.5%と、ほぼ差がない状態でLT50を通過している。次いで長崎県+1.3pt、広島県+1.6pt、青森県+2.6pt、大阪府+2.9pt、東京都+3.8ptと続く。
反対側では茨城県が+24.7ptで最大。平日58.1%に対し土曜82.8%と、24pt以上開いている。宮城県+19.4pt、岩手県+16.4pt、栃木県+16.3pt、秋田県+16.1ptがこれに続く。
外国人宿泊者比率と土曜ギャップのピアソン相関は−0.49(N=26県)。強い関係とは言えないが、方向としては「訪日需要が厚い県ほど平日と土曜の差が小さい」側に寄っている。ただし例外は目立つ。外国人比率37.7%と上位群に入る福岡県は土曜ギャップ+11.1ptで、下位群の平均12.8ptに近い。逆に比率12.4%の長崎県は+1.3ptと、東京都より小さい。比率だけで県ごとの形が決まるわけではない。
なお、この関係は測る断面によって見え方が変わる。47都道府県の外国人シェアと平日の谷を宿泊日前日(LT1)断面で検証した先行記事では、2026年6〜7月の順位相関が−0.132とほぼ無相関で、茨城県の谷は全国で最も浅い0.4ptだった。本稿のLT50断面とは正反対の位置づけになる。この食い違いこそが、次節で扱う本稿の核心である。
26都道府県の全数値
対象26県の内訳を一覧にした。「平常週ギャップ」は同じ曜日構成で9月24〜30日を測った値で、その県が普段どれだけ週末偏重かを示す参照値になる。連休ギャップが平常週ギャップより大きい県は、国慶節週で週末偏重がむしろ強まっていることを意味する。
| 都道府県 | 外国人 宿泊者比率 | 連休 平日OCC | 連休 土曜OCC | 連休 ギャップ | 平常週 ギャップ | 施設数 | 客室数 | 10月推定 成約ADR | ADR N |
|---|---|---|---|---|---|---|---|---|---|
| 東京都 | 58.5% | 71.9 | 75.7 | +3.8 | +4.8 | 1,346 | 182,494 | ¥18,606 | 1,066 |
| 京都府 | 52.6% | 74.8 | 75.5 | +0.7 | +2.6 | 1,029 | 53,484 | ¥20,994 | 560 |
| 大阪府 | 46.2% | 66.5 | 69.4 | +2.9 | +6.3 | 717 | 111,121 | ¥11,508 | 620 |
| 福岡県 | 37.7% | 69.3 | 80.4 | +11.1 | +9.6 | 621 | 54,279 | ¥14,515 | 452 |
| 北海道 | 33.5% | 72.8 | 77.5 | +4.7 | +7.2 | 1,349 | 93,351 | ¥12,574 | 856 |
| 沖縄県 | 27.6% | 72.4 | 76.5 | +4.1 | +4.9 | 1,163 | 52,909 | ¥12,549 | 499 |
| 石川県 | 24.4% | 63.5 | 77.0 | +13.5 | +22.5 | 353 | 20,039 | ¥14,378 | 228 |
| 熊本県 | 21.9% | 62.3 | 71.0 | +8.7 | +16.7 | 507 | 21,194 | ¥13,140 | 376 |
| 神奈川県 | 20.5% | 64.9 | 72.9 | +8.0 | +8.8 | 679 | 48,307 | ¥15,685 | 528 |
| 広島県 | 20.4% | 69.5 | 71.1 | +1.6 | +0.9 | 397 | 26,614 | ¥12,556 | 271 |
| 愛知県 | 20.2% | 75.1 | 88.3 | +13.2 | +6.7 | 539 | 54,250 | ¥13,242 | 460 |
| 長野県 | 18.9% | 69.7 | 75.6 | +5.9 | +7.2 | 1,283 | 37,713 | ¥14,446 | 739 |
| 千葉県 | 15.2% | 66.6 | 69.9 | +3.3 | +5.1 | 700 | 48,299 | ¥12,081 | 381 |
| 宮城県 | 12.7% | 68.6 | 88.0 | +19.4 | +6.5 | 333 | 26,461 | ¥12,046 | 278 |
| 長崎県 | 12.4% | 71.3 | 72.6 | +1.3 | +3.0 | 380 | 18,704 | ¥11,721 | 241 |
| 青森県 | 12.3% | 79.5 | 82.1 | +2.6 | +11.2 | 178 | 12,816 | ¥14,931 | 162 |
| 山形県 | 11.6% | 70.0 | 83.0 | +13.0 | +7.5 | 287 | 11,876 | ¥12,801 | 261 |
| 岩手県 | 10.6% | 66.3 | 82.7 | +16.4 | +11.4 | 279 | 16,407 | ¥10,221 | 234 |
| 静岡県 | 8.5% | 62.7 | 75.5 | +12.8 | +10.9 | 1,258 | 47,816 | ¥13,241 | 799 |
| 鳥取県 | 8.4% | 67.1 | 76.2 | +9.1 | +4.7 | 181 | 8,302 | ¥10,920 | 136 |
| 群馬県 | 6.0% | 60.2 | 66.0 | +5.8 | +7.5 | 574 | 20,238 | ¥13,805 | 398 |
| 福島県 | 5.9% | 66.6 | 72.9 | +6.3 | +7.9 | 483 | 23,633 | ¥10,816 | 388 |
| 栃木県 | 5.6% | 64.3 | 80.6 | +16.3 | +6.1 | 591 | 23,355 | ¥13,464 | 357 |
| 秋田県 | 5.4% | 71.8 | 87.9 | +16.1 | +15.3 | 196 | 10,405 | ¥12,438 | 159 |
| 茨城県 | 4.6% | 58.1 | 82.8 | +24.7 | +12.7 | 323 | 18,061 | ¥10,188 | 277 |
| 島根県 | 3.5% | 64.7 | 76.1 | +11.4 | +12.2 | 259 | 8,988 | ¥14,148 | 167 |
青地=外国人宿泊者比率33%以上の上位群、白=10〜33%の中位群、灰=10%未満の下位群。OCCはLT50断面。外国人宿泊者比率は2026年1〜5月累計。施設数・客室数は2026年10月1日時点の登録ベース。推定成約ADRは2026年10月の月次値で、Nは算出に用いた施設数。
出典:観光庁「宿泊旅行統計調査」/メトロエンジンリサーチ、ホテルバンク編集部より作成
LT90からLT44まで — 茨城では在庫が積み増されている
断面を1点に固定するだけでは見えないものもある。10月1日(木)を対象に、LT90からLT44までの推定稼働率の推移を追った。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
東京都はLT90の65.8%からLT44の73.5%まで、7.7pt分をなだらかに消化している。京都府も68.3%から74.0%へ同様の形を描く。沖縄県は64.2%から71.8%と、この3県は素直な右肩上がりの曲線である。
これに対し茨城県は、LT90の66.3%からLT44の61.9%へと下がっている。残室数で見るとLT70時点の6,084室からLT50時点の6,946室へ、860室ほど増えている。稼働率が下がるのは需要が消えたからではなく、OTA上に販売可能な在庫が新たに積み増されたためと読むのが自然である。栃木県も65.3%→65.2%とほぼ横ばいで、消化が進んでいない。
ただしこの区間では観測施設数も動いている(茨城県はLT70の249施設からLT50の308施設へ)。在庫の積み増しと観測カバレッジの変動が混ざっているため、下落幅そのものを需給シグナルとして単純に扱うことはできない。読み取れるのは「この期間、茨城県の平日在庫は消化フェーズに入っていない」という定性的な事実までである。
業態別ではビジネスホテルの差が最も大きい
同じ分析を業態別に分解すると、差が集中している場所がはっきりする。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ビジネスホテルの土曜ギャップは、京都府+1.0pt・大阪府+3.3pt・東京都+3.4ptに対し、茨城県+26.5pt・岩手県+23.6pt・宮城県+23.1pt・栃木県+21.6pt。20pt以上の開きが4県で観測される。ビジネスホテルは平日の業務需要が需要の柱であり、その需要が薄い県では10月の平日在庫がLT50時点で動いていない、という形になっている。
興味深いのは京都府の旅館である。連休期間の平日OCC 65.1%に対し土曜61.0%で、ギャップは−4.1pt——土曜のほうが平日より空いている。157施設・2,910室と規模は小さいが、26県・全業態のなかでマイナス幅が最も大きい業態である(長崎県のシティ−3.7pt、リゾート−2.5pt、青森県の旅館−1.1ptなども土曜のほうが平日より空いている)。
| 都道府県 | シティ | ビジネス | 旅館 | リゾート |
|---|---|---|---|---|
| 東京都 | +5.6 80.9→86.5 / 100施設 | +3.4 67.8→71.2 / 860施設 | +7.3 74.2→81.5 / 40施設 | — |
| 京都府 | +1.9 83.4→85.3 / 55施設 | +1.0 75.1→76.1 / 288施設 | -4.1 65.1→61.0 / 157施設 | — |
| 大阪府 | +1.9 81.2→83.1 / 91施設 | +3.3 59.3→62.6 / 453施設 | +0.7 59.3→60.0 / 32施設 | — |
| 北海道 | +3.2 81.1→84.3 / 74施設 | +6.2 70.8→77.0 / 378施設 | +5.2 71.6→76.8 / 262施設 | +2.0 73.7→75.7 / 136施設 |
| 沖縄県 | — | +6.7 66.1→72.8 / 179施設 | — | +2.4 80.8→83.2 / 241施設 |
| 福岡県 | +7.2 75.9→83.1 / 35施設 | +11.9 70.0→81.9 / 315施設 | +4.5 54.2→58.7 / 65施設 | — |
| 長野県 | +14.2 63.3→77.5 / 16施設 | +9.5 72.9→82.4 / 146施設 | +4.6 68.0→72.6 / 435施設 | +1.2 75.3→76.5 / 106施設 |
| 静岡県 | +15.2 73.1→88.3 / 30施設 | +16.8 66.8→83.6 / 210施設 | +8.4 53.9→62.3 / 397施設 | +7.8 63.5→71.3 / 135施設 |
| 宮城県 | +14.9 83.4→98.3 / 21施設 | +23.1 67.6→90.7 / 125施設 | +11.3 62.7→74.0 / 102施設 | +9.9 66.2→76.1 / 16施設 |
| 栃木県 | — | +21.6 68.0→89.6 / 116施設 | +9.0 63.7→72.7 / 187施設 | +17.3 56.9→74.2 / 37施設 |
| 岩手県 | +11.0 80.4→91.4 / 17施設 | +23.6 64.4→88.0 / 74施設 | +10.0 62.9→72.9 / 120施設 | — |
| 茨城県 | +27.9 67.7→95.6 / 16施設 | +26.5 56.3→82.8 / 158施設 | +14.4 60.1→74.5 / 73施設 | +11.8 69.5→81.3 / 16施設 |
各セル上段=土曜ギャップ(pt)、下段=連休平日OCC→連休土曜OCC/観測対象の施設数。登録15施設未満の業態は集計対象外(—)。すべてLT50断面。赤字=+15pt以上。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
LT50のギャップは最終的な埋まり方ではない — 7月実績での検証
ここまでの数値は宿泊日の50日前の断面である。では、この時点のギャップはそのまま最終的な稼働の差になるのか。すでに宿泊日が過ぎた2026年7月のデータで確かめた。
7月の平日3日(7月8日・15日・22日、いずれも水曜)と土曜3日(7月11日・18日・25日)を対象に、12都道府県のLT50断面とLT3断面をそれぞれ比較する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
12県平均の土曜ギャップは、LT50で8.5ptだったものがLT3では6.0ptまで縮んでいた。ギャップが縮小したのは12県中9県。とくに北海道は+11.1ptから+3.7pt、秋田県は+13.1ptから+5.6pt、茨城県は+6.0ptから+3.2ptと、大きく寄っている。この間、平日OCCは12県平均で18.4pt上昇していた。
一方で縮まらない県もある。栃木県は+9.2pt→+9.9pt、宮城県は+11.2pt→+9.5pt、島根県は+13.2pt→+9.4ptと、宿泊日直前まで週末偏重が残った。京都府に至っては+4.3pt→+7.4ptと、直前に向けてむしろ広がっている。
ここから言えるのは、LT50時点の土曜ギャップは「その県の最終稼働の差」ではなく、まず「予約が入るタイミングの差」として読むべきだということである。訪日需要が厚い県では平日在庫が早い段階から動き、薄い県では平日需要が直前に寄る——という時間軸の違いが、LT50断面では稼働率の差として現れている可能性が高い。冒頭で触れた先行記事がLT1断面でほぼ無相関を得たのは、この直前の追い上げが断面に織り込まれた後だったからだと整合的に説明できる。
したがって、LT50の平日在庫の残りを「売れない」と読んで早い段階で価格を下げる判断には、直前需要を安い水準で受けてしまうリスクがある。逆に、7月実績で直前まで差が縮まなかった栃木・宮城・島根のようなパターンでは、平日の設計を見直す余地が残る。県ごとに、この2つのどちらに近いかを過去の実績で確かめてから動くのが妥当だろう。
2026年10月の推定成約ADR水準
最後に価格側を見ておく。2026年10月の推定成約ADRは、対象26県で京都府¥21,000(N=560施設)が最も高く、東京都¥18,600(N=1,066施設)、神奈川県¥15,700(N=528施設)、青森県¥14,900(N=162施設)、石川県¥14,400(N=228施設)と続く。最も低いのは茨城県¥10,200(N=277施設)で、岩手県¥10,200(N=234施設)、福島県¥10,800(N=388施設)が近い水準にある。
出典:観光庁「宿泊旅行統計調査」/メトロエンジンリサーチ、ホテルバンク編集部より作成
ここで注意したいのは、2026年10月の推定成約ADRが調査時点の掲載スナップショットに基づく推定であり、確定した過去月の検証済み基準とは算出基盤が異なるという点である。過去の確定月と直接引き算して前年同月比を出すと基盤の違いが混ざるため、本節では水準の横比較にとどめている。
その水準を見るかぎり、価格と在庫進捗のあいだに単純な対応関係は見当たらない。土曜ギャップが最小の京都府は26県で最も高い水準にあり、ギャップ最大の茨城県は最も低い水準にある——ここだけを取れば相関がありそうに見えるが、あいだの県はばらつく。土曜ギャップ+2.6ptと小さい青森県は¥14,900と26県で4番目に高く、逆にギャップ+13.5ptの石川県も¥14,400と高い。大阪府は土曜ギャップ+2.9ptと小さい側にありながら、推定成約ADRは¥11,500と26県で下から5番目である。在庫の減り方と単価水準は、県レベルでは別々に動いていると見るのが実態に近い。なお10月がその県にとって単価の山にあたるのか、それとも9月や11月に山が来るのかは県ごとに分かれており、この点は47都道府県を9月型/10月型/11月型/平坦型に分類した記事で整理している。
読み取り上の注意
本稿の数値を扱ううえで、明示しておきたい制約が3点ある。
第一に、平常週として用いた2026年9月24〜30日は、すべての県で「通常の週」だったわけではない。愛知県は同週の平日平均OCCが88.0%、土曜94.7%と極端に高く、9月下旬に大規模な需要要因があったと見られる。同様に熊本県(平日71.5%・土曜88.2%)、秋田県(平日73.7%・土曜89.0%)、石川県(土曜85.1%)も参照週側が持ち上がっている。これら4県については平常週ギャップを基準値として扱えないため、連休側の数値のみで読む必要がある。なお、この4県を除いた22県で外国人宿泊者比率と土曜ギャップの相関を取り直しても−0.49で変わらなかった。
第二に、稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。直販や旅行会社経由の予約は含まれない。また観測施設数は宿泊日に近づくほど減る傾向があり、これは掲載を終了した施設が観測対象から外れることによる。断面をLT50に固定しているのはこの影響を揃えるためだが、完全に消せるわけではない。
第三に、本稿は外国人宿泊者比率と土曜ギャップの関係を記述したものであり、因果を示すものではない。相関−0.49は方向を示すが、県ごとの業態構成・地理条件・イベント要因といった別の変数が同時に効いている。先行記事が示したとおり、平日の谷の深さを最も強く説明するのは業態構成(旅館・リゾート客室比率との順位相関+0.570)であり、訪日需要はそれとは別軸の要因として働いている。
まとめ
2026年の国慶節連休(10月1日〜7日)に向けた宿泊在庫を26都道府県・16,005施設・1,051,116室で見ると、LT50断面での土曜OCCは外国人宿泊者比率の上位群75.7%・中位群77.7%・下位群77.2%とほぼ揃う一方、平日OCCは71.1%・69.2%・64.4%と比率に沿って下がった。土曜ギャップは京都府+0.7ptから茨城県+24.7ptまで分布し、外国人宿泊者比率との相関は−0.49(N=26県)である。
業態別ではビジネスホテルで差が最も大きく、京都府+1.0ptに対し茨城県+26.5pt。京都府の旅館は−4.1ptと、26県・全業態で最も土曜より平日が先に埋まる形になっていた。
ただし2026年7月の実績を見ると、LT50時点のギャップは12県中9県で宿泊日直前までに縮んでいる。LT50の残室は最終的な空室を意味しない。今年の国慶節は中国発の訪日需要が前年から大きく縮小している局面でもあり、「連休だから埋まる」「訪日客が来るから平日も埋まる」のいずれも、県単位・業態単位で検証してから価格に反映させたい。
⚠ 将来日程のデータに関する注意:本記事の2026年10月に関する稼働率・推定成約ADRは、調査時点(2026年8月19日)でOTAに公開されている在庫・販売価格に基づく推定であり、宿泊日に近づくにつれて変動します。とくに推定成約ADRの未来月は掲載スナップショットに基づく推定であり、確定した過去月とは算出基盤が異なります。現時点の数値をそのまま将来の実績として扱わないようご留意ください。
あわせて読みたい
- 訪日客が多い県ほど平日の谷は浅いのか — 47都道府県の相関は−0.13、上位5県は全て5.6pt以下
- 韓国・秋夕は9/24〜27 — シルバーウィーク直後の「第2波」を九州・関西はどう受けるか
- 長野の9月、水曜58.7%と連休初日93.0% — 34pt差は直前でも縮んでいない
- 大阪・2026年9月の5連休は「前半2泊」に需要集中 — 推定OCCで組むT-45/T-30/T-14の逆算カレンダー
- 10万円超の客室は最後まで残るのか — 価格帯5層で違う「埋まり方」の実測
- 双十節×スポーツの日、重なる10/9〜10/12 — 76日前断面で読む台湾需要の受け皿
- 訪日客比率が「秋に上がる県」は47中6県 — 外国人シェアの季節地図
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
参考資料・出典一覧
■ データソース
稼働率・残室・推定成約ADRはOTA公開在庫および掲載価格の日次観測に基づく自社集計。対象は26都道府県・16,005施設・1,051,116室(2026年10月1日時点の登録ベース)で、連休側は2026年10月1日・3日・5日・7日、平常週側は同一曜日の9月24日・26日・28日・30日を、いずれもリードタイム50日時点で観測した。外国人宿泊者比率は観光庁「宿泊旅行統計調査」推移表の2026年1〜5月累計(第2次速報が出そろっている最新月まで)を用いた。
■ 試算前提
土曜ギャップ=土曜OCC−平日平均OCC(ポイント)。外国人宿泊者比率33%以上を上位群、10〜33%を中位群、10%未満を下位群とした。観測施設数がその日程の系列中央値の6割を下回る断面は不採用。業態別は登録15施設未満の区分を集計対象外とした。相関はピアソン相関(N=26県)。推定成約ADRは2026年10月の月次値で、未来月のため掲載スナップショット基準(確定した過去月とは算出基盤が異なる)。
■ 限界・留意点
稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、直販・旅行会社経由を含む施設全体の実稼働率とは異なる。観測施設数は宿泊日に近づくほど減る傾向があり、掲載終了施設の脱落が混じる。平常週として用いた2026年9月24〜30日は愛知・熊本・秋田・石川で需要要因により持ち上がっており、当該4県の平常週ギャップは基準値として扱えない。本稿は外国人宿泊者比率と土曜ギャップの関係を記述したものであり、因果を示すものではない。
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」推移表(都道府県別 延べ宿泊者数・外国人延べ宿泊者数、2026年1〜5月)
- 観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」
- 日本政府観光局(JNTO)「訪日外客統計」(2026年7月推計値)
■ 国慶節の日程・訪日市場動向
- 訪日ラボ「中国、2026年の祝日を発表 春節は9連休」(2025年11月5日)
- 口コミコム「2026年の中国の大型連休はいつ?10月の『国慶節』は7連休」
- 訪日ラボ「【速報】7月の訪日外客数は344.2万人 台湾が過去最高の76万人に」(2026年8月19日)
- 日本経済新聞「関空の中国便6割減 訪日自粛の春節が問う『次のニッポン観光』」
- 三菱UFJ銀行 Money Canvas「訪日中国人が急減した背景とは?日本経済への影響を解説」
■ 宿泊市場データ
- メトロエンジンリサーチ — 推定稼働率(OTA掲載在庫ベース)、ブッキングカーブ、推定成約ADR、掲載価格(対象26都道府県・16,005施設・1,051,116室、LT50断面)