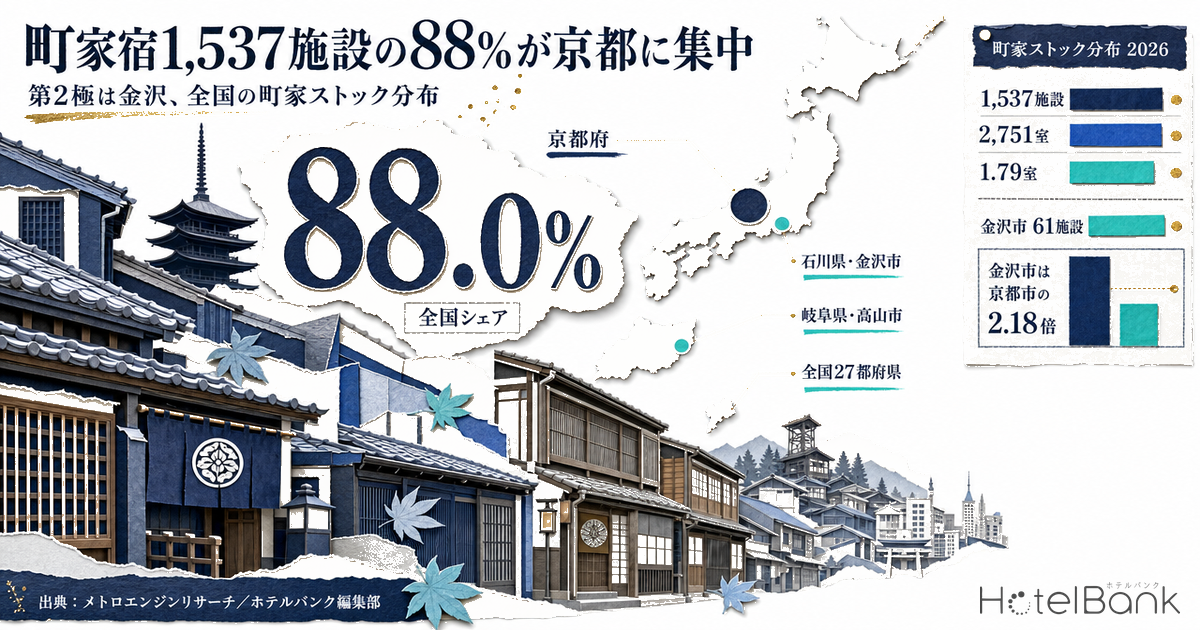
京都のオーバーツーリズム論の中で語られることの多い「町家宿」だが、では全国にどれだけあり、どこに、どのような形で存在しているのかを数えた資料は多くない。メトロエンジンリサーチが把握する国内106,232施設の宿泊施設マスターから宿泊カテゴリ「町家」に分類される施設を抽出すると、全国1,537施設・2,751室、27都府県に分布していた。うち京都府が1,352施設と88.0%を占め、第2極は石川県の64施設(うち金沢市61施設)である。本稿では、この町家ストックの地理的分布と、1施設あたり1.79室という「宿というより一棟」の構造、そして町家が厚い市区の価格水準を定量化する。
本記事における指標の定義
- 町家宿:メトロエンジンリサーチの宿泊施設マスターで宿泊カテゴリ「町家」に分類される施設。建築様式としての伝統的町家を活用した宿泊施設を指し、施設側の登録情報にもとづく分類です。OTA掲載を確認できた施設をベースに構築した母集団であり、全数調査ではありません。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。推定成約ADRの検証済み対象は宿泊カテゴリのうちビジネス・シティ・リゾート・旅館・カプセルであり、町家は含まれません。本稿で市区別に示す推定成約ADRは「町家宿が立地するエリアの市場水準」であって町家宿自身の単価ではありません。
- 掲載価格:OTA上に公開されている全プランの平均価格(2名1室利用時・1棟または1室あたり・税込)。町家宿は一棟貸し形態が多く、この価格は1棟あたりの料金である点に注意が必要です。本稿では2026年6月チェックイン分について施設ごとの平均価格を求め、その中央値を用いています。
- データ出典:メトロエンジンリサーチ
- — 全国の町家宿は1,537施設・2,751室。宿泊施設全体に占める比率は施設数で1.45%、客室数では0.10%まで下がる
- — 京都府が1,352施設で88.0%を占め、第2極は石川県64施設(金沢市61施設)。京都以外26都府県の合計は185施設
- — 1施設あたり1.79室・81.3%が1室のみ。貸別荘2.00室に近く、ホテルより「一棟貸し」に近い事業構造
- — 掲載価格は同一市区の他施設の1.5〜2.2倍。ただし1棟あたりの料金であり、収容人数の差を含む数値
- — 東山区の推定成約ADR¥23,800は京都府中央値の1.44倍。一方で下京区¥15,700・南区¥14,300は中央値を下回る
全国1,537施設・2,751室 — 施設数の1.4%、客室数の0.1%
まず全体像を押さえておきたい。町家宿は全国で1,537施設。母集団である106,232施設に対して1.45%にあたる。ところが客室数で見ると2,751室で、母集団の総客室数2,851,361室に占める比率は0.10%まで下がる。施設の数として存在感を持つ一方、客室供給としては極めて小さい——これが町家ストックの最大の特徴である。
都道府県別に見ると、京都府1,352施設が全体の88.0%を占める。以下、石川県64、岐阜県26、福岡県23、滋賀県12、奈良県11、岡山県6、福井県6と続く。分布する27都府県のうち、10施設以上を抱えるのは6府県にとどまる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,537施設・27都府県)
注目したいのは、各府県の宿泊施設ストックに占める町家宿の比率である。京都府では県内4,904施設のうち27.6%が町家宿であり、宿泊施設の4軒に1軒以上という水準に達している。石川県は5.5%、以下は滋賀県1.8%、岐阜県1.7%、奈良県1.7%、福岡県1.4%と、京都府とは1桁違う。町家という業態の地理的な偏りは、絶対数だけでなく密度の面でも顕著だ。
| 府県 | 町家宿 施設数 | 客室数 | 1施設あたり | 府県内シェア |
|---|---|---|---|---|
| 京都府 | 1,352 | 2,299 | 1.70室 | 27.6% |
| 石川県 | 64 | 94 | 1.47室 | 5.5% |
| 岐阜県 | 26 | 38 | 1.46室 | 1.7% |
| 福岡県 | 23 | 35 | 1.52室 | 1.4% |
| 滋賀県 | 12 | 69 | 5.75室 | 1.8% |
| 奈良県 | 11 | 37 | 3.36室 | 1.7% |
| 岡山県 | 6 | 13 | 2.17室 | 0.7% |
| 福井県 | 6 | 16 | 2.67室 | 0.7% |
| 全国計 | 1,537 | 2,751 | 1.79室 | 1.45% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。客室数は登録情報のある1,533施設の合計であり下限値。1施設あたりは客室数データのある施設で算出
滋賀県(1施設あたり5.75室)や奈良県(3.36室)のように、施設数は少ないが1施設の規模がやや大きい府県もある。滋賀県では彦根市の28室、大津市の20室、長浜市の17室といった複数客室型の町家旅館がストックを押し上げている。同じ「町家」という分類の中にも、一棟貸しと複数客室型という二つの形態が併存していることになる。
京都市内の分布 — 上京区は施設数の45.6%が町家、客室では10.9%
京都府の1,352施設は市内の特定区に集中している。下京区393施設、東山区330施設、中京区226施設、上京区157施設、南区110施設で、この5区だけで京都府全体の89.9%を占める。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(京都府 N=1,352施設)
ここで施設数のシェアだけを見ると、町家の存在感は極めて大きく映る。上京区では区内344施設のうち157施設、すなわち45.6%が町家宿である。北区40.2%、東山区39.6%、下京区38.1%、中京区32.2%と続き、京都市中心部では「宿泊施設のおよそ3〜4軒に1軒以上が町家」という状態になっている。
しかし客室数ベースに置き換えると、風景は一変する。上京区の町家265室は区内総客室数2,425室の10.9%、東山区は569室で7.2%、下京区にいたっては736室で2.6%にすぎない。下京区は京都駅周辺の大型ホテルを多数抱えるため区内総客室数が28,136室に達しており、393施設という町家の数は客室供給としてはほとんど見えなくなる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(京都府内・町家宿5施設以上の市区、N=1,352施設/対象9市区の総客室数76,258室)
この「施設数シェアと客室数シェアの乖離」は、町家宿を論じるうえで避けて通れない論点である。景観・地域社会・近隣調整といった観点では施設数が意味を持ち、宿泊供給量・市場インパクトの観点では客室数が意味を持つ。同じデータでも、どちらの指標を取るかで結論が数倍から十数倍変わる。
1施設1.79室、81%が1室のみ — 「宿」ではなく「一棟」の集合
乖離の理由は単純だ。町家宿の平均客室数は1.79室である。客室数データのある1,533施設のうち1,246施設、すなわち81.3%が「1室のみ」の登録であり、これは一棟をまるごと1組に貸し出す形態を意味する。2室が84施設、3室が64施設、4室が43施設と続き、10室以上は50施設に満たない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室数登録のある施設で算出。町家N=1,533/貸別荘N=9,615/ゲストハウスN=6,297/民宿N=7,147/旅館N=14,883/ビジネスホテルN=12,447/シティホテルN=1,811)
業態別に1施設あたりの平均客室数を並べると、町家宿1.79室は貸別荘の2.00室とほぼ同じ水準にある。ゲストハウス7.32室、民宿7.58室、旅館18.63室、ビジネスホテル90.69室、シティホテル174.96室と比べれば、町家宿が事業構造として「ホテル」より「一棟貸し」に近いことは明らかである。1室単位の営業をめぐる制度面の変化が小規模業態の新規開業をどう動かしたかについては、改正旅館業法6/15施行『1室営業解禁』の分析が554軒の開業データから検証している。
この構造は投資・開発の観点で二つの意味を持つ。ひとつは、1件あたりの投資規模が小さく参入障壁が低い一方、運営の固定費を客室数で割ることができないため、1棟単位での収益設計が必須になること。もうひとつは、都市の宿泊供給を増やす手段としての効率は限定的で、むしろ空き家・遊休不動産の活用手段としての性格が強いことだ。空き家再生型の分散型ホテルが各地で立ち上がっている流れとも、この点で地続きにある。
第2極は金沢の61施設 — 27都府県に薄く広がる第3グループ
京都以外に目を向けると、第2極は明確に金沢である。石川県64施設のうち61施設が金沢市に立地し、県内宿泊施設ストックの5.5%を占める。ひがし茶屋街(東山ひがし)・主計町・卯辰山麓・寺町台という4つの重要伝統的建造物群保存地区を抱える都市構造が、町家転用のストックを支えている。
第3グループとして、岐阜県26施設(高山市15、飛騨市6、郡上市3)、福岡県23施設(博多区17、中央区3、八女市2)、滋賀県12施設(大津市4、長浜市3、彦根市3、近江八幡市2)、奈良県11施設(奈良市8)が並ぶ。いずれも古い町並みが残る都市に集中しており、京都・金沢と同じ論理でストックが形成されている。福井県小浜市5施設、岡山県倉敷市3施設、島根県津和野町2施設のように、規模は小さくとも明確な集積を持つ町も点在する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。円の大きさは府県別の町家宿施設数(N=1,537施設・27都府県)。位置は府県庁所在地付近の代表点
27都府県という分布の広さは、町家という業態が京都固有の現象ではないことを示している。同時に、京都以外の26都府県を合計しても185施設にとどまるという事実は、他エリアに大きな成長余地が残されていることも意味する。伝統的建造物群保存地区や歴史的町並みを持つ自治体は全国に100以上あり、そのうち町家宿の集積が確認できるのはごく一部にすぎない。
掲載価格は同一市区の他施設の1.5〜2.2倍 — 一棟単位の価格である点に注意
次に価格である。2026年6月チェックイン分の掲載価格(2名1室利用時・税込・全プラン平均)について、施設ごとの平均を求めてその中央値を取ると、京都府の町家宿は¥39,400(N=593施設)。同じ京都府の町家以外の施設は¥22,700(N=1,592施設)で、比率は1.73倍となる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月チェックイン分・2名1室利用時1棟または1室あたり税込。町家N=8施設以上かつ比較群N=8施設以上の市区のみ掲載)
市区別では、金沢市が2.18倍(町家¥39,800/N=47施設 vs その他¥18,300/N=237施設)と最も開きが大きく、下京区2.13倍、上京区2.04倍と続く。東山区は1.57倍だが、これは東山区自体が京都市内でも高単価エリアであり、比較群の水準(¥27,000)が高いためである。高山市も1.75倍(町家¥50,200/N=13施設 vs その他¥28,700/N=282施設)と明確な差がついた。
| 市区 | 町家 掲載価格 | N | 町家以外 | N | 倍率 |
|---|---|---|---|---|---|
| 金沢市(石川) | ¥39,800 | 47 | ¥18,300 | 237 | 2.18 |
| 下京区(京都) | ¥41,300 | 181 | ¥19,400 | 350 | 2.13 |
| 上京区(京都) | ¥38,200 | 42 | ¥18,700 | 59 | 2.04 |
| 中京区(京都) | ¥37,100 | 93 | ¥21,200 | 233 | 1.75 |
| 高山市(岐阜) | ¥50,200 | 13 | ¥28,700 | 282 | 1.75 |
| 左京区(京都) | ¥38,100 | 14 | ¥23,400 | 67 | 1.63 |
| 東山区(京都) | ¥42,500 | 169 | ¥27,000 | 218 | 1.57 |
| 南区(京都) | ¥29,200 | 54 | ¥19,300 | 174 | 1.52 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月チェックイン分、施設別平均の中央値、百円単位に丸め)
ただしこの倍率をそのまま「町家は高い」と読むことはできない。町家宿の掲載価格は一棟あたりの料金であり、4名や6名で利用すれば1人あたりの負担は下がる。ホテルの1室あたり料金と横並びに置くと、収容人数の違いが倍率に含まれてしまう。掲載価格と実際に売れた価格の差と同様、比較の前提を明示したうえで読む必要がある指標である。
町家が厚い市区の市場水準 — 東山区の推定成約ADRは京都府中央値の1.44倍
町家宿そのものは推定成約ADRの検証済みカテゴリに含まれないため、次に見るのは「町家が厚い市区の宿泊市場そのものの水準」である。2025年8月から2026年7月までの12ヶ月について、確定した実績基準の推定成約ADRを平均すると、次のようになる。
| エリア | 推定成約ADR(12ヶ月平均) | 対象施設数(中央値) | 町家宿 施設数 |
|---|---|---|---|
| 東山区(京都市) | ¥23,800 | 47 | 330 |
| 中京区(京都市) | ¥17,100 | 105 | 226 |
| 下京区(京都市) | ¥15,700 | 160 | 393 |
| 南区(京都市) | ¥14,300 | 55 | 110 |
| 高山市(岐阜県) | ¥17,100 | 133 | 15 |
| 奈良市(奈良県) | ¥13,000 | 59 | 8 |
| 大津市(滋賀県) | ¥12,500 | 33 | 4 |
| 金沢市(石川県) | ¥10,300 | 116 | 61 |
| [参考]京都府全体 | ¥16,600 | 588 | 1,352 |
| [参考]石川県全体 | ¥11,200 | 238 | 64 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2025年8月〜2026年7月の確定実績基準12ヶ月平均、百円単位に丸め。対象は推定成約ADRの検証済みカテゴリ(ビジネス・シティ・リゾート・旅館・カプセル)であり町家は含まれない
東山区の¥23,800は京都府中央値¥16,600の1.44倍で、市内でも突出した水準にある。町家宿330施設を抱える東山区は、町家というプロダクトが最も高い市場価格帯の中に置かれているエリアということになる。一方で下京区¥15,700・南区¥14,300は京都府中央値を下回る。町家の集積地=高単価エリアという単純な図式は成り立たず、京都駅周辺の大量供給が市場水準を押し下げる構造がそのまま反映されている。
金沢市の¥10,300は石川県全体の¥11,200をやや下回る。町家宿61施設という第2極の集積を持ちながら、市場全体の水準としては県平均並みであり、宿泊単価という尺度ではまだ余地が残る。高山市¥17,100は岐阜県全体(¥11,300)の1.51倍で、町家宿15施設を抱える地方都市としては高い水準を確保している。町家というプロダクトを地域単価の引き上げにつなげていく方向性を考えるうえで、高山市は参照しやすい事例といえる。
ストック形成は2017年がピーク — いまは年30軒台の巡航速度
町家宿ストックがいつ形成されたかを、OTA掲載を確認できた施設の登録開業年で見ると、明確な山がある。2016年130施設、2017年197施設、2018年149施設と3年で476施設が積み上がり、2020年にも119施設を記録した。この5年間だけで現存ストックのおよそ4割が形成された計算になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース、N=969施設・2012〜2026年)。掲載は開業の数ヶ月前から出るため、直近以降の年は今後の掲載で増加する可能性あり
2021年以降は52施設、31施設、27施設、38施設、28施設と落ち着き、2026年は33施設。年30軒台という巡航速度に入っている。町家の転用可能なストックが有限であることを踏まえれば、この水準がしばらく続く可能性は高い。
興味深いのは京都府比率の推移である。2017年は197施設中182施設(92.4%)が京都府だったのに対し、2025年は28施設中13施設(46.4%)まで下がり、石川県・岐阜県・福岡県・滋賀県などに分散した。一方2026年は33施設中31施設(93.9%)と再び京都府に集中している。ただし2026年の数値はOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、京都以外の施設が今後の掲載で加わる可能性が残る点には注意が必要だ。単年の比率で傾向を断定するのではなく、複数年の平均で見るべき指標である。
口コミの傾向 — 立地・従業員・清潔感でエリア中央値を上回る
補助的に、宿泊者の口コミ評価の傾向も見ておきたい。ホテルバンク編集部が集計した町家宿の口コミデータのうち、口コミ件数上位18施設について直近24ヶ月のカテゴリ別スコアを加重平均すると、立地4.66(N=1,947件)、サービス4.64(N=1,484件)、客室4.54(N=1,539件)、施設4.61(N=499件)、従業員4.77(N=480件)、清潔感4.69(N=465件)となった。
同期間の京都府全体のエリア中央値は、立地4.51(578施設)、サービス4.41(602施設)、客室4.37(610施設)、施設4.26(333施設)、従業員4.53(336施設)、清潔感4.44(396施設)である。町家宿サンプルは6カテゴリすべてでエリア中央値を上回った。特に従業員(+0.24)と施設(+0.35)の差が大きく、少人数のオペレーションゆえの密なコミュニケーションと、改修を経た建物のコンディションが評価につながっていると読める。
ただしこのサンプルは口コミ件数の上位施設に限定しており、複数客室型の町家旅館に偏っている。1室のみの一棟貸し施設は口コミ件数が少なく、この集計には十分に反映されていない。全体傾向としてではなく、口コミが厚い町家宿の姿として受け取っていただきたい。
2026年3月改定の京都市宿泊税 — 一棟貸しでは「1人1泊」の分母が効く
京都市の宿泊税は2026年3月1日宿泊分から改定された。京都市の公表によると、改定後の税率は宿泊料金(1人1泊につき)6,000円未満で200円、6,000円以上20,000円未満で400円、20,000円以上50,000円未満で1,000円、50,000円以上100,000円未満で4,000円、100,000円以上で10,000円。改定前は20,000円未満200円、20,000円以上500円、50,000円以上1,000円の3区分だった。京都市は改定後の税収を約126億円と見込んでいる。
ここで町家宿にとって実務上重要なのは、課税標準が「1人1泊あたりの素泊まり料金(室料及びサービス料)」である点だ。一棟貸しの場合、1棟あたりの料金を宿泊人数で割った額が区分を決めることになる。京都府の町家宿の掲載価格中央値は前掲のとおり2名利用で¥39,400前後であり、これを2名で割ると1人あたり約¥19,700。6,000円以上20,000円未満の区分(400円)に収まるが、20,000円の境界までの余裕は300円ほどしかなく、価格をわずかに引き上げると1,000円の区分に移る。同じ一棟を4名で利用すれば1人あたり約¥9,900となり、同じ400円の区分でも境界までの余裕は大きい。一棟貸しでは価格そのものだけでなく想定利用人数の設計が税額区分を左右するため、プラン設計の段階で人数別の税額を織り込んでおくことが実務上のポイントになる。
| 1棟あたり掲載価格 | 2名利用 | 3名利用 | 4名利用 | 5名利用 | 6名利用 |
|---|---|---|---|---|---|
| 南区 ¥29,200 | ¥14,600 → 400円 | ¥9,700 → 400円 | ¥7,300 → 400円 | ¥5,800 → 200円 | ¥4,900 → 200円 |
| 上京区 ¥38,200 | ¥19,100 → 400円 | ¥12,700 → 400円 | ¥9,600 → 400円 | ¥7,600 → 400円 | ¥6,400 → 400円 |
| 京都府中央値 ¥39,400 | ¥19,700 → 400円 | ¥13,100 → 400円 | ¥9,800 → 400円 | ¥7,900 → 400円 | ¥6,600 → 400円 |
| 下京区 ¥41,300 | ¥20,600 → 1,000円 | ¥13,800 → 400円 | ¥10,300 → 400円 | ¥8,300 → 400円 | ¥6,900 → 400円 |
| 東山区 ¥42,500 | ¥21,200 → 1,000円 | ¥14,200 → 400円 | ¥10,600 → 400円 | ¥8,500 → 400円 | ¥7,100 → 400円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。行の掲載価格は前掲の市区別掲載価格(2026年6月チェックイン分・施設別平均の中央値)、税率区分は京都市の公表値(2026年3月1日宿泊分から適用)。セルは1棟あたり掲載価格を利用人数で割った1人1泊単価と、それが該当する税率区分。網掛けは1,000円区分に入るセル。課税標準は素泊まり料金(室料及びサービス料)であり、本表は掲載価格を代理指標として用いた概算です。新たな推計は行っておらず、本文既出の2値の除算のみで構成しています。
※ 母集団についての注記:本記事の施設数・客室数は、メトロエンジンリサーチが把握する範囲での集計です。OTA未掲載の町家宿は母集団に含まれず、全数調査ではありません。また客室数は施設側の登録情報にもとづくもので、登録のない4施設を含むため2,751室は下限値です。宿泊カテゴリ「町家」の分類も施設側の登録に依存しており、町家建築を活用しながら他カテゴリで登録されている施設は含まれません。
まとめ — 「施設数」と「客室数」で結論が変わる業態
全国の町家宿1,537施設・2,751室という数字を整理すると、次の4点に集約できる。
第一に、地理的な集中度は極めて高い。京都府が88.0%を占め、第2極の石川県64施設との差は21倍。27都府県に分布するとはいえ、京都以外の合計は185施設にとどまる。第二に、施設数と客室数で見える景色がまったく異なる。京都市上京区では施設数の45.6%が町家である一方、客室数では10.9%。この乖離は1施設あたり1.79室という構造から生じており、町家宿は「ホテル」よりも「一棟貸し」に近い事業体である。
第三に、掲載価格は同一市区の他施設の1.5〜2.2倍という水準にあるが、これは一棟あたりの料金であり、収容人数の差を含む数値である。エリア市場そのものの水準(推定成約ADR)で見れば、東山区は京都府中央値の1.44倍である一方、下京区・南区は中央値を下回り、町家の集積と高単価は必ずしも一致しない。第四に、ストック形成は2016〜2020年にピークを迎え、現在は年30軒台の巡航速度にある。京都以外での積み上がりは2025年に一度分散を見せており、伝統的町並みを持つ地方都市には引き続き余地が残されている。
投資家・開発事業者にとっては、1棟単位の小さな投資規模と高い単価水準の組み合わせをどう束ねるか、自治体にとっては、施設数の密度と客室供給量という二つの尺度を切り分けて政策を設計できるかが論点になる。町家という業態を数で捉え直すことは、その第一歩となるはずだ。
あわせて読みたい
- 【取材】空き家再生の新たな宿「別邸 斎」 分散型ホテルを広げる理由
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- 「掲載価格」と「実際に売れた価格」の差はどこが大きいか|47都道府県アップサイド・マップ2026
- 部屋食が残る宿 全国TOP30 — 旅館の58.3%に残存、推定ADRは言及ゼロ比+91%
- 霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろ
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 簡易宿所×空き家活用2026:京都・大阪・那覇1棟貸しIRR分解 — 制度収斂と3都市投資ポテンシャル
- 京都市宿泊税3月引き上げから3ヶ月実勢 — 1万円帯ホテルの予約・ADRは本当に動いたか
- 県別の宿泊供給は分母で入れ替わる — 簡易宿所44,901施設で京都21位→5位
参考資料・出典一覧
- メトロエンジンリサーチ — 宿泊施設マスター(宿泊カテゴリ別 施設数・客室数、N=106,232施設)、掲載価格データ(2026年6月チェックイン分)、推定成約ADR(2025年8月〜2026年7月)、宿泊者口コミ集計
- 京都市「令和8年3月1日からの宿泊税の見直しが正式決定」
- 京都市「宿泊税について」(税率区分・課税標準の定義)
- 観光庁「宿泊旅行統計調査」
- 文化庁「重要伝統的建造物群保存地区」
■ データソース
施設数・客室数・宿泊カテゴリ分類は、メトロエンジンリサーチが保有する国内宿泊施設マスター(106,232施設)を「町家」カテゴリで抽出した集計。掲載価格は2026年6月チェックイン分の公開プラン価格(2名1室利用時・税込)を施設別に平均し、その中央値。推定成約ADRは2025年8月〜2026年7月の月次値12ヶ月平均(確定実績基準)。口コミは町家宿の口コミ件数上位18施設の直近24ヶ月カテゴリ別スコアの加重平均。宿泊税の税率区分・課税標準は京都市の公表資料。
■ 試算前提
府県内シェアは「府県内の町家宿施設数 ÷ 府県内の全宿泊施設数」。1施設あたり客室数は客室数の登録がある1,533施設で算出。掲載価格の倍率は、同一市区内で町家8施設以上かつ比較群8施設以上が確保できる市区のみを対象とし、施設別平均の中央値どうしを比較。推定成約ADRのエリア値は対象施設の中央値の月次系列を12ヶ月平均したもの。表4の1人1泊単価は「1棟あたり掲載価格 ÷ 想定利用人数」で、いずれの軸も本文に既出の実測値のみを用いています。
■ 限界・留意点
母集団はOTA掲載を確認できた施設に限られ、全数調査ではありません。客室数は施設側の登録情報にもとづくため2,751室は下限値です。「町家」の分類も施設側の登録に依存し、町家建築を活用しながら他カテゴリで登録された施設は含まれません。推定成約ADRの検証済みカテゴリはビジネス・シティ・リゾート・旅館・カプセルであり町家は対象外のため、本稿の市区別ADRは「町家宿が立地するエリアの市場水準」であって町家宿自身の単価ではありません。掲載価格は一棟あたりの料金を含むため、ホテルの1室あたり料金と横並びに置くと収容人数の差が倍率に混入します。開業年はOTA掲載確認ベースで、直近年は今後の掲載により増加する可能性があります。