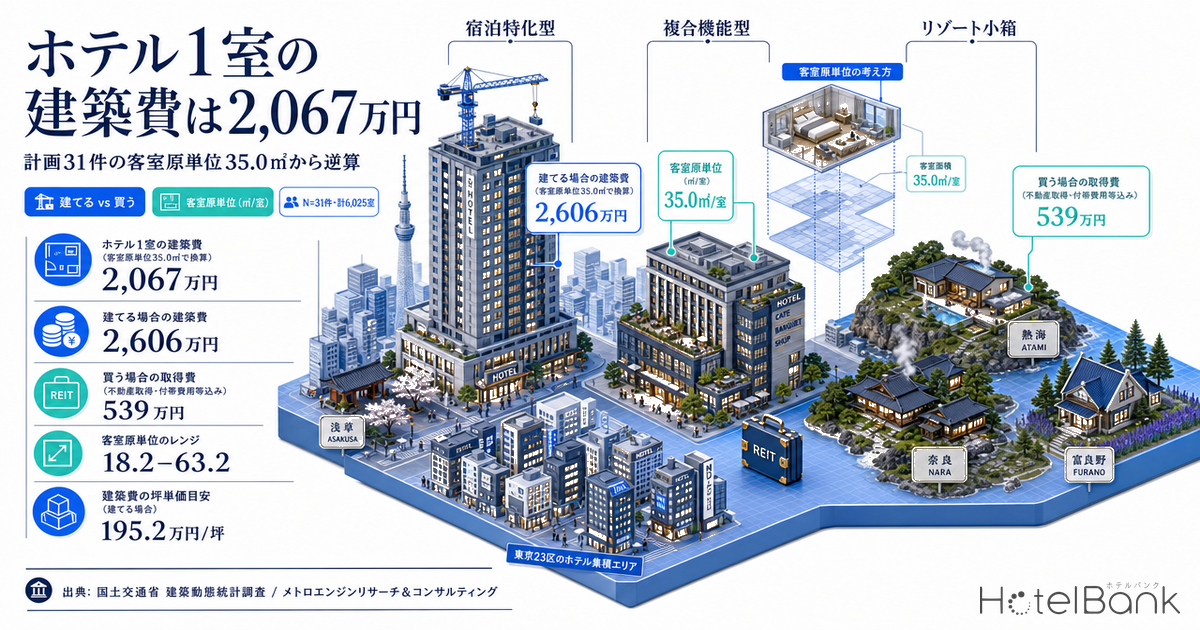
ホテル1室をゼロから建てると、建物だけでいくらかかるのか。坪単価の相場表は数多くあるが、そこから「1室あたり」に落とすには延床面積÷客室数=客室原単位(㎡/室)という係数が要る。この係数は業態によって10倍以上の開きがあり、坪単価をいくら精緻に置いても原単位を間違えれば試算は成立しない。本稿は国土交通省の建築計画データから単独用途ホテル31件の客室原単位を実測し、そこから1室あたり建築費を逆算したうえで、上場ホテルREIT7法人が実際に払った1室あたり取得価格と突き合わせる。
■ 試算前提
- 客室原単位の母集団:国土交通省「建築動態統計調査」(建築着工統計調査)に基づく建築計画のうち、客室数30室以上の全79件。このうち用途欄が「ホテル」単独の39件に限定した。用途欄が「事務所、店舗、ホテル」「住宅・ホテル・店舗」のように複合用途となっている計画は、延床面積にホテル以外の床が含まれるため全件除外している。
- 採用基準:延床面積と客室数の双方が登録済みで、原単位が10〜300㎡/室に収まる31件(計6,025室)を採用。除外8件の内訳は、延床面積が未登録の6件(うち1件は同一計画の重複登録)、0.1㎡/室となる1件(大阪市中央区南船場・延床13㎡で223室の登録)、436.7㎡/室となる1件(名古屋市西区樋の口町・延床43,674㎡で100室の登録)。後2件は入力値の桁または用途区分の不整合とみられるため集計から外した。
- 坪単価:国土交通省「建築動態統計調査」(建築着工統計調査)に基づく2025年のホテル用途の実績値を用いる。全構造平均195.2万円/坪、S造240.5万円/坪、RC造202.6万円/坪、木造138.2万円/坪。1坪=3.30578㎡で換算する。
- 1室あたり建築費の算式:客室原単位(㎡/室)÷3.30578×坪単価(万円/坪)。建物本体の工事費のみであり、土地代・FF&E(家具備品)・開業前費用・設計監理料・消費税は含まない。
- REIT側の母集団:ホテル特化型J-REIT7法人を収録する保有関係マスター(2026年10月3日時点スナップショット)のうち、国内所在の物件を集計対象とした(各投資法人が公表した譲渡済み物件を除く)。水準集計の母数は298物件とする。
- 取得年別集計の限定:取得年別の集計は、インヴィンシブル・星野リゾート・リート・いちごホテルリート・日本ホテル&レジデンシャルの4法人を対象とする。4法人の国内225物件のうち218物件を取得年別集計に用いる。
本記事における指標の定義
- 客室原単位(㎡/室):建築計画に登録された延床面積を客室数で除した値。客室そのものの専有面積ではなく、廊下・ロビー・浴場・厨房・機械室などの共用部を含む建物全体の床を1室で割った係数である。
- 1室あたり建築費(万円/室):客室原単位を坪に換算し、坪単価を乗じて逆算した建物工事費。土地・FF&E・開業前費用を含まない。
- 1室あたり取得価格(百万円/室):REITが開示する物件取得価格を客室数で除した値。土地・建物・FF&E・のれん相当を一体で含む実取引価格である。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省「建築動態統計調査」
- — 単独用途ホテル計画31件の客室原単位は中央値35.0㎡/室、四分位レンジ18.2〜63.2㎡と3.5倍開く。単一の係数を置く前提は成り立たない。
- — 原単位は客室数と明確に逆相関する。200室以上の13件は中央値25.7㎡、80㎡超の高原単位型7件は中央値60室の小箱に集中する。
- — 坪単価195.2万円で逆算した1室あたり建築費は中央値2,067万円。宿泊特化型(p25・S造)1,324万円、複合機能型(p75・RC造)3,873万円。
- — J-REIT 4法人の実取引1室単価は2011〜2015年1,271万円から2021年以降2,606万円へ。室数帯を揃えると差は865万円/室に開く。
- — この差額を土地相当・時間価値・仕様差のどれと読むかで結論は変わる。建物工事費だけを並べて開発と取得を比較してはいけない。
客室原単位は中央値35.0㎡ — 四分位レンジは18.2〜63.2㎡と3.5倍開く
まず実測値から見る。単独用途ホテル31件の客室原単位は中央値35.0㎡/室、第1四分位18.2㎡、第3四分位63.2㎡。最小は東京都台東区浅草の40室計画で13.1㎡/室、最大は奈良市般若寺町の48室計画で215.5㎡/室と、16倍の開きがある。平均値は56.2㎡/室で中央値を大きく上回っており、分布が右に長い裾を持つことが分かる。つまり「平均的な原単位」という発想で単一の係数を置くと、実態の大半を占める宿泊特化型の計画を過大に見積もることになる。
ここで注意しておきたいのは分布の下端である。13.1㎡/室という水準は、共用部を含む建物全体の床としてはかなり切り詰まった値で、客室の専有面積そのものに近い。登録された延床面積が共用部を十分に含んでいない可能性は否定できず、この最小値は「実現しうる下限の目安」として読むにとどめるのが安全だろう。一方で15〜19㎡台には東京都心・札幌・船橋の宿泊特化型が9件並んでおり、この帯そのものは複数計画で再現されている。
散布図が示すのは、客室原単位と客室数がはっきりと逆相関するという構造である。200室以上の13件は原単位の中央値が25.7㎡/室と低位にまとまり、うち7件は30㎡/室を下回る。逆に80㎡/室を超える7件は中央値60室の小箱に集中している。大箱=宿泊特化=低原単位、小箱=リゾート/高付加価値=高原単位という業態の分岐が、そのまま床の使い方に現れているとみてよい。
原単位帯別の内訳 — 80㎡以上の7件は中央値60室の小箱に集中
| 客室原単位帯 | 件数 | 客室数合計 | 原単位 中央値 | 1計画あたり客室数 中央値 | 典型的な立地・業態 |
|---|---|---|---|---|---|
| 20㎡未満 | 10 | 2,050室 | 16.2㎡ | 206室 | 都心・政令市の駅前宿泊特化型 |
| 20〜40㎡ | 7 | 1,378室 | 25.7㎡ | 179室 | 郊外・地方中核市の中規模型 |
| 40〜80㎡ | 7 | 1,731室 | 58.0㎡ | 200室 | 大浴場・宴会場を持つ複合機能型 |
| 80㎡以上 | 7 | 866室 | 124.9㎡ | 60室 | リゾート・高付加価値小箱 |
| 全体 | 31 | 6,025室 | 35.0㎡ | 180室 | — |
件数はほぼ4等分される一方、客室数の重みは大きく偏る。20㎡未満の10件が2,050室を供給するのに対し、80㎡以上の7件は866室にとどまる。件数で数えれば高原単位型が全体の23%を占めるが、室数で数えれば14%にすぎない。パイプラインの「客室数」を議論するときと「開発案件数」を議論するときで見える市場像が変わるのは、この構造による。
立地で分かれる原単位 — 東京23区は15〜18㎡、リゾート地は100㎡超
31件を地図上に置くと、原単位の帯がそのまま地理に対応することが確認できる。東京23区に立地する10件はいずれも13〜46㎡の範囲に収まり、うち8件は20㎡未満。対して熱海・富良野・淡路島・浦添・下関といった観光地の計画は、いずれも60㎡/室を超える。同じ「ホテルを建てる」という行為でも、地価が高い場所ほど床を客室に集中させ、地価が低い場所ほど床を共用部と付加機能に配分するという、経済合理性に沿った配分が読み取れる。その前提となる用途地域・容積率・地価の制約条件はホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026で商圏別に整理している。
| 最小 東京都台東区浅草 | 13.1㎡/40室 |
| 東京都渋谷区道玄坂 | 15.6㎡/231室 |
| 京都市南区東九条 | 58.0㎡/270室 |
| 静岡県熱海市東海岸町 | 124.9㎡/277室 |
| 最大 奈良市般若寺町 | 215.5㎡/48室 |
逆算した1室あたり建築費 — 中央値2,067万円、p25で1,075万円、p75で3,732万円
ここから坪単価を掛けて1室あたりに落とす。客室原単位(㎡/室)÷3.30578×坪単価という単純な式だが、原単位と坪単価という2つの変数がともに大きく振れるため、単一の数字ではなくマトリクスで持っておくのが実務的である。
| 客室原単位 | 坪/室 | 木造 138.2万円/坪 | 全構造平均 195.2万円/坪 | RC造 202.6万円/坪 | S造 240.5万円/坪 |
|---|---|---|---|---|---|
| 最小 13.1㎡ | 3.96 | 548万円 | 774万円 | 803万円 | 953万円 |
| p25 18.2㎡ | 5.51 | 761万円 | 1,075万円 | 1,115万円 | 1,324万円 |
| 中央値 35.0㎡ | 10.59 | 1,463万円 | 2,067万円 | 2,145万円 | 2,546万円 |
| p75 63.2㎡ | 19.12 | 2,642万円 | 3,732万円 | 3,873万円 | 4,598万円 |
| 最大 215.5㎡ | 65.19 | 9,009万円 | 12,725万円 | 13,207万円 | 15,678万円 |
実務上の含意は明快である。宿泊特化型(p25帯・S造)で1室1,324万円、標準的な計画(中央値・全構造平均)で1室2,067万円、共用部の厚い複合機能型(p75帯・RC造)で1室3,873万円。この3点を押さえておけば、案件の一次スクリーニングで「建物工事費だけで総投資額のいくらを占めるか」を即座に置ける。なお坪単価そのものの水準と工法別の比較はホテル建設費はいくら?坪単価の目安と工法別コスト比較で詳述しており、本稿はそこに原単位という係数を掛け合わせた続編にあたる。
REIT実取引の1室単価 — 2011-15年の1,271万円から2016年以降は2,600万円台へ
次に「買う」側の実勢を見る。ホテル特化型J-REIT7法人の国内保有物件298件について、取得価格を客室数で割った1室単価の中央値は2,425万円。ただしこれは取得時期を問わず一括した水準なので、取得年で切り分ける必要がある。
| 取得年コホート | 物件数 | 1室単価 中央値 | 第1四分位 | 第3四分位 |
|---|---|---|---|---|
| 2011〜2015年 | 83 | 12.71百万円 | 7.76百万円 | 23.90百万円 |
| 2016〜2020年 | 81 | 29.17百万円 | 16.00百万円 | 39.93百万円 |
| 2021〜2026年 | 54 | 26.06百万円 | 15.31百万円 | 51.92百万円 |
| 4法人 全期間 | 218 | 20.36百万円 | 11.20百万円 | 38.38百万円 |
2011〜2015年の1,271万円/室から2016〜2020年の2,917万円/室へ、コホート中央値はおよそ2.3倍になった。直近の2021〜2026年は2,606万円/室と中央値ではやや下がって見えるが、第3四分位は3,993万円から5,192万円へ切り上がっており、水準が落ちたのではなく取得物件のばらつきが広がったと読むのが正確である。実際、2021年以降の54物件は中央値137.5室と小ぶりで、99室以下の18物件だけを取ると1室単価の中央値は5,416万円に跳ね上がる。少数の高単価小箱と、標準的な100〜199室の宿泊特化型(中央値2,311万円/室)が同居しているのが直近のポートフォリオ像だ。
なおコホート集計にあたっては、外れ値の影響を確認するため1室単価が300万円未満または1億5,000万円超の物件を除いた再集計も行ったが、中央値は2011〜2015年で1,293万円、2016〜2020年で2,929万円、2021〜2026年で2,606万円と実質的に変わらなかった。ポートフォリオ一括取得時の価格按分とみられる少数の物件が混じっていても、中央値ベースの比較は保たれている。
建てる vs 買う — 室数帯を揃えると差額は539万円から865万円に開く
いよいよ本題の突合である。全体中央値どうしを単純に比べると、建物だけで建てて2,067万円/室、土地建物込みで買って2,606万円/室。差は539万円/室、比率にして26%となる。だがこの比較には落とし穴がある。建築計画側とREIT取得側では、母集団の客室規模が揃っていないからだ。そこで室数帯を揃えて並べ直す。
| 客室規模 | 計画 原単位中央値 | 建築費(全構造平均) | 建築費(S造) | REIT 1室取得価格 | 差(平均基準) |
|---|---|---|---|---|---|
| 99室以下 | 132.2㎡ n=6 | 7,807万円 | 9,618万円 | 5,416万円 n=18 | ▲2,391万円 |
| 100〜199室 | 24.5㎡ n=12 | 1,446万円 | 1,782万円 | 2,311万円 n=27 | +865万円 |
| 200室以上 | 25.7㎡ n=13 | 1,518万円 | 1,871万円 | 2,405万円 n=9 | +887万円 |
| 全体 | 35.0㎡ n=31 | 2,067万円 | 2,546万円 | 2,606万円 n=54 | +539万円 |
100室以上の帯では、建築計画側の原単位が24〜26㎡と揃うため建物工事費は1,446〜1,518万円/室に収まり、REITの実取引2,311〜2,405万円/室との差は865〜887万円/室と、全体比較より広がる。逆に99室以下の帯では符号が反転する。この帯の建築計画6件はリゾート・高付加価値型に偏り原単位が132.2㎡と極端に大きいため、建物だけで7,807万円/室に達し、REITが実際に取得した5,416万円/室を上回ってしまう。小箱については「建てるほうが高い」という結果になるのだが、これは市場の裁定というより、いま計画されている小箱の仕様がREITの既存保有小箱より上位に振れていることの反映と読むべきだろう。なお新築ではなく既存ストックを取得して用途転換する場合の原価優位については、企業保養所コンバージョンの投資経済性が温泉・高原5エリアの実勢で検証している。
差額865万円の読み方 — 3つのシナリオ
100〜199室帯の865万円/室という差額をどう解釈するか。断定できる性質の数字ではないため、3つの読み筋を並べて提示する。それぞれ投資判断への含意が異なる。
A 土地相当説
差額865万円/室はおおむね土地の持分に対応する、という最も素直な読み。100室規模で8.7億円、原単位24.5㎡×100室=延床2,450㎡を容積率600%で建てるなら敷地は約408㎡となり、坪単価にして約700万円。これは東京23区全体の公示地価平均(2026年で坪730万円)と同程度で、都心5区(区平均で坪1,432万〜3,317万円)の水準には遠く及ばない。この読みが正しければ、地方中核市のように地価がこれを大きく下回るエリアでは自社開発の相対優位が残ることになる。
B 時間価値・リースアップ説
差額の相当部分は「即座に稼働している」ことへの対価だという読み。単独用途ホテルの着工から竣工までは平均1.96年で、そこに設計・許認可とリースアップ期間が乗る。取得なら翌月からNOIが立つのに対し、開発は3〜4年キャッシュフローが立たない。この読みが正しければ、差額は資本コスト×期間として説明可能で、金利環境の変化に応じて拡大・縮小する変数ということになる。
C 仕様差説
そもそも比較対象が同じものではない、という読み。建築費はスケルトンからの本体工事費のみで、FF&E・什器・サイン・システム・開業前人件費を含まない。宿泊特化型でも1室あたりFF&Eに200〜400万円、開業前費用に100〜200万円程度は見込むのが通例で、これだけで差額の半分前後を説明しうる。この読みが正しければ、865万円は裁定機会ではなく試算の抜けであり、開発検討時の総投資額の置き方を見直す論点になる。
実務的には、3つが同時に効いていると考えるのが自然である。重要なのは、「建物工事費だけを見て開発と取得を比べてはいけない」という一点に尽きる。本稿の逆算値2,067万円(全体中央値)や1,446万円(100〜199室帯)はあくまで建物本体であり、ここに土地・FF&E・開業前費用・設計監理料を積み上げてはじめて、REITの取得価格と同じ土俵に乗る。
感度分析 — 原単位と坪単価が±10%振れたときの1室建築費
逆算式は2変数の積なので、感度も掛け算で効く。100〜199室帯の基準ケース(原単位24.5㎡、全構造平均195.2万円/坪、1,446万円/室)を中心に振ってみる。
| ケース | 客室原単位 | 坪単価 | 1室建築費 | 基準比 | 100室での建物工事費 |
|---|---|---|---|---|---|
| 下振れ(原単位▲10%・坪単価▲10%) | 22.1㎡ | 175.7万円 | 1,171万円 | ▲19.0% | 11.7億円 |
| 原単位のみ▲10% | 22.1㎡ | 195.2万円 | 1,301万円 | ▲10.0% | 13.0億円 |
| 基準ケース | 24.5㎡ | 195.2万円 | 1,446万円 | — | 14.5億円 |
| 坪単価のみ+10% | 24.5㎡ | 214.7万円 | 1,591万円 | +10.0% | 15.9億円 |
| S造採用(坪単価240.5万円) | 24.5㎡ | 240.5万円 | 1,782万円 | +23.2% | 17.8億円 |
| 上振れ(原単位+10%・坪単価+10%) | 27.0㎡ | 214.7万円 | 1,750万円 | +21.0% | 17.5億円 |
100室規模で見ると、下振れケースの11.7億円と上振れケースの17.5億円で6億円近い開きが出る。全構造平均からS造に置き換えるだけで+23%動く点は特に大きい(RC造からS造への置き換えでも+19%)。設計初期に原単位と構造を握れるかどうかが、その後の利回り計算の精度をほぼ決めるということでもある。建設費そのものの上昇圧力については建設費高騰でホテル新規供給が縮退する2027-2029年で、工期の実測はホテル工期の実測 — 計画67件の着工〜竣工2.80年で扱っている。取得側の利回り環境はCBRE 2026年3月Cap Rate過去最低を併せて参照されたい。
2軸で見る — 原単位 × 坪単価の25通りと、建てるほうが高くなる境界
前掲の6ケースは代表的な振れ方を並べたものにすぎない。原単位と坪単価はいずれも独立に動く変数なので、両者を軸に取って25通りを一度に置いたほうが、案件の位置を掴みやすい。行はいずれも本稿で実測した原単位(p25・室数帯別中央値・全体中央値・p75)、列はいずれも本稿で用いた坪単価(構造別実績値と全構造平均の±10%)で、外挿した水準は含まない。
| 客室原単位\坪単価(万円/坪) | 木造 138.2 | 平均▲10% 175.7 | 全構造平均 195.2 | 平均+10% 214.7 | S造 240.5 |
|---|---|---|---|---|---|
| p25 18.2㎡ 宿泊特化型の下端 | 761 | 967 | 1,075 | 1,182 | 1,324 |
| 100〜199室帯 24.5㎡ 基準ケース | 1,024 | 1,302 | 1,446 | 1,591 | 1,782 |
| 200室以上帯 25.7㎡ 大箱 | 1,075 | 1,367 | 1,518 | 1,670 | 1,871 |
| 全体中央値 35.0㎡ 31件の中央 | 1,463 | 1,860 | 2,067 | 2,273 | 2,546 |
| p75 63.2㎡ 複合機能型 | 2,642 | 3,359 | 3,732 | 4,105 | 4,598 |
25セルのうち赤に入るのは6セルで、そのすべてが原単位35.0㎡以上の行にある。逆にいえば、原単位が25㎡台までに収まる計画は、坪単価が木造から S造まで振れても建物工事費が2,311万円/室に届かない。横読み(坪単価の振れ)で動くのは基準行で758万円、縦読み(原単位の振れ)では同じ坪単価195.2万円の列で1,075万円から3,732万円まで2,657万円動く。建築費の不確実性は坪単価よりも原単位のほうが大きいということで、これは設計初期に決まる床の配分こそが投資判断の分岐点だという本稿の見立てと整合する。
データの読み方に関する注意:建築計画データは確認申請ベースであり、確認申請は着工に先立って行われ、単独用途ホテルでも着工から竣工まで中央値約2.0年を要するため、将来年次の件数は構造的に過少カウントとなる。本稿のN=31件は現時点で登録済みの単独用途ホテル計画にすぎず、今後の申請追加により件数・客室数は増加する見込みである。あくまで現時点での確定パイプラインの下限値として参照されたい。また1室あたり建築費は建物本体工事費のみの試算であり、実際の投資判断には個別の詳細なフィージビリティ・スタディが必要である。
まとめ
坪単価は公開情報として十分に整備されているが、それを1室あたりに翻訳する係数=客室原単位は、これまで実測値としてはあまり流通してこなかった。本稿で確認できたのは次の4点である。
第一に、単独用途ホテル計画31件の客室原単位は中央値35.0㎡/室、四分位レンジ18.2〜63.2㎡と3.5倍開く。第二に、原単位は客室数と明確に逆相関し、200室超の計画は20〜30㎡帯に、80㎡超の高原単位型は中央値60室の小箱に集中する。第三に、坪単価195.2万円で逆算した1室あたり建築費は中央値2,067万円、宿泊特化型(p25・S造)で1,324万円、複合機能型(p75・RC造)で3,873万円。第四に、100〜199室帯で揃えて比較すると、建物工事費1,446万円/室に対しREITの実取引は2,311万円/室で、差は865万円/室に開く。
この865万円を土地相当と読むか、時間価値と読むか、試算の抜けと読むかで、開発と取得のどちらに軸足を置くかの結論は変わる。少なくとも建物工事費だけを並べて「建てたほうが安い」と結論づけるのは早計であり、FF&Eと開業前費用を積み上げ、土地と時間の価格を明示的に置いたうえで比較する必要がある。原単位という係数は、その最初の一歩を数字で握るための道具である。
あわせて読みたい
- ホテル建設コスト比較 — 工法別単価・耐用年数・IRR成立境界線分析
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- CBRE 2026年3月Cap Rate過去最低 — 東京4.2%/京都大阪4.7%/福岡4.9%とNOI実勢ギャップの徹底検証
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む取得原価優位と3シナリオ利回り
- 海浜幕張駅前1,000室・総投資300億円の複合開発 — 千葉県最大級パイプラインの吸収余地
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
参考資料・出典一覧
■ データソース
客室原単位は国土交通省「建築動態統計調査(建築着工統計調査)」に基づく建築計画のうち、客室数30室以上の79件を母集団とし、用途欄が「ホテル」単独の39件、さらに延床面積と客室数が双方登録済みで原単位が10〜300㎡/室に収まる31件(計6,025室)を採用した。取得価格側はホテル特化型J-REIT 7法人の保有関係マスター(2026年10月3日時点スナップショット・N=300物件、水準集計は国内298物件、取得年コホートは4法人218物件)。坪単価は同統計の2025年ホテル用途実績値。住所測位は国土地理院。集計はメトロエンジンリサーチ&コンサルティング。
■ 限界・留意点
(1) 建築計画データは確認申請ベースであり、将来年次は構造的に過少カウントとなる。本稿のN=31件は現時点での確定パイプラインの下限値である。(2) 1室あたり建築費は建物本体工事費のみの逆算値で、土地代・FF&E・開業前費用・設計監理料・消費税を含まない。REITの1室あたり取得価格はこれらを一体で含む実取引価格であり、両者は同じ土俵の数字ではない。(3) 延床面積は建物全体の床であり、客室の専有面積ではない。最小値13.1㎡/室は登録上の共用部計上が薄い可能性を排除できず、下限の目安として読むにとどめる。(4) 取得年コホートは4法人に限定しており、7法人全体の水準を代表しない。(5) 感度分析および2軸グリッドは本文の逆算式を機械的に適用したもので、シナリオの発生確率は置いていない。(6) 2026年10月4日更新:霞ヶ関ホテルリート投資法人の15物件を集計に加え、各投資法人が公表した譲渡済み物件(ジャパン・ホテル・リート投資法人のザ・ビーチタワー沖縄、いちごホテルリート投資法人のホテルリブマックス日本橋箱崎)を除いた。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — REIT保有関係マスター(2026年10月3日時点スナップショット、N=300物件・うち集計使用298物件)、建築計画データの集計
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査(建築着工統計調査)」 — 建築計画・構造別工事費予定額
- 国土交通省「建設工事費デフレーター」
- e-Stat「建築着工統計調査」
- 国土地理院 地理院地図API(住所測位)
■ REIT・業界レポート
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- インヴィンシブル投資法人 ポートフォリオ一覧
- いちごホテルリート投資法人 ポートフォリオ
- 日本ホテル&レジデンシャル投資法人 ポートフォリオ
- 星野リゾート・リート投資法人 ポートフォリオ一覧
- 森トラストリート投資法人 ポートフォリオ一覧
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧
- JLL「2025年日本ホテル投資市場」
- CBRE「不動産投資に関するアンケート — 期待利回り 2026年3月」
■ 建設費相場