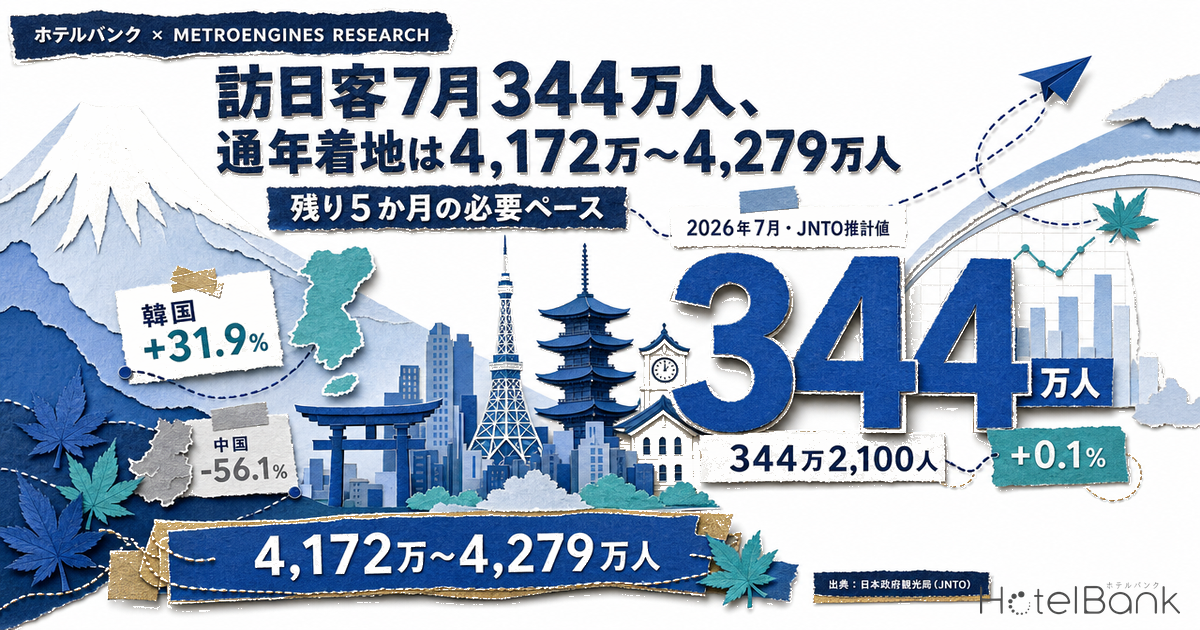
日本政府観光局(JNTO)が2026年8月19日に公表した訪日外客数によると、2026年7月の訪日外客数は344万2,100人(前年同月比+0.1%)で、7月として過去最高を更新した。4か月ぶりのプラスである。ただし1〜7月の累計は2,452万7,200人(前年同期比-1.7%)で、依然として前年を下回っている。本稿では、残り5か月に必要な月次ペースを3つのシナリオで試算し、観光庁「宿泊旅行統計調査」が示す宿泊者数の動きとの差を複数の要因から整理したうえで、10月以降に宿泊事業者が押さえるべきレベニュー上の論点を、当社が観測できる範囲の実データと突き合わせて検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。定義上、観光庁「宿泊旅行統計調査」が公表する客室稼働率よりも高めに出るため、両者を同じ指標として比較することはできません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 残室率:観測時点でOTA上に残っている客室数を、対象エリアの総客室数で割った値。
- データ出典:メトロエンジンリサーチ(訪日外客数・宿泊者数は公的統計、出典は各図表に明記)
- — 344万2,100人 — 2026年7月の訪日外客数は前年同月比+0.1%で7月として過去最高。韓国+31.9%・台湾+26.4%が中国-56.1%を相殺した結果の横ばいで、市場構成は前年から組み替わっている。
- — 4,172万〜4,279万人 — 8〜12月を前年同月並み/±3%で置いた2026年の通年着地レンジ。2025年の記録(4,268万3,301人)に並ぶには8〜12月で前年同期比+2.4%が必要。
- — 12月に反転 — 中国の前年ベースは10月以降急速に軽くなり、7月水準(42万8,200人/月)が続くだけで12月は前年を上回る計算になる。
- — -5.1ポイント — 2026年6月の訪日客数(-6.8%)と外国人延べ宿泊者数(-11.9%)の差。1人あたり泊数・滞在地の分散・統計の母集団差が重なった結果で、単一の原因では説明できない。
- — 6エリア中5エリア — 2026年10〜12月の推定成約ADRは前年を上回る。ただし2026年側は掲載スナップショット基準のため、前年比は上振れ方向に幅を持たせて読む必要がある。
7月344万人の中身 — 韓国89万人・台湾76万人が押し上げ、中国は56%減
まず一次情報を確認しておく。JNTOの公表資料(2026年8月19日)によれば、2026年7月の訪日外客数は344万2,100人。前年同月の343万7,118人に対して+0.1%であり、7月としては過去最高値である。伸び率そのものはゼロ近傍だが、これは大きく異なる方向に動いた市場が相殺し合った結果であって、市場構成は前年から相当に組み替わっている。
市場別に見ると、韓国が89万4,700人(前年同月比+31.9%)で単月首位、台湾が76万3,800人(同+26.4%)で単月として初めて70万人台に乗せた。香港も27万2,500人(同+54.8%)と大きく伸びている。JNTOは台湾について、台風による欠航の影響がありつつも航空座席供給の増加とクルーズ船の寄港が押し上げたとしており、7月として過去最高を記録した市場は17市場にのぼる。
一方で中国は42万8,200人(同-56.1%)と半減以下の水準が続く。7月の訪日外客数に占める中国のシェアは12.4%で、前年同月の28.4%から16.0ポイント縮小した。この一点だけでも、宿泊事業者の需要構成は前年と別物になっていると考えるべきである。
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成
1〜7月の累計で見ると、韓国656万9,800人(前年同期比+20.3%)、台湾473万6,000人(同+21.8%)、米国210万7,900人(同+6.5%)が積み上がる一方、中国は248万6,500人(同-56.3%)にとどまる。総数が-1.7%で収まっているのは、中国以外の市場が二桁で伸びて中国の減少分を吸収しているためである。
| 市場 | 2026年7月 | 前年同月比 | 1〜7月累計 | 前年同期比 |
|---|---|---|---|---|
| 韓国 | 894,700人 | +31.9% | 6,569,800人 | +20.3% |
| 台湾 | 763,800人 | +26.4% | 4,736,000人 | +21.8% |
| 中国 | 428,200人 | -56.1% | 2,486,500人 | -56.3% |
| 米国 | 286,200人 | +3.3% | 2,107,900人 | +6.5% |
| 香港 | 272,500人 | +54.8% | 1,571,000人 | +8.6% |
| タイ | 53,800人 | +10.8% | 758,300人 | +4.0% |
| 豪州 | 49,800人 | -0.7% | 643,100人 | +4.2% |
| 英国 | 41,500人 | +11.9% | 328,200人 | +6.5% |
| 総数 | 3,442,100人 | +0.1% | 24,527,200人 | -1.7% |
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成(2026年7月は推計値)
残り5か月の必要ペース — 通年着地は4,172万〜4,279万人のレンジ
2025年の訪日外客数は4,268万3,301人(確定値)で過去最高だった。2026年は1〜7月を2,452万7,200人で折り返している。ここから8〜12月がどう動けば通年でどこに着地するのかを、単純な前年同月比ベースで機械的に試算した。
■ 試算前提
- 基準となる前年同月実績:2025年8月3,428,406人/9月3,267,228人/10月3,896,524人/11月3,517,659人/12月3,617,791人(8〜12月計17,727,608人)。いずれもJNTO公表の2025年確定値。
- 1〜7月の累計:JNTOが公表した2026年1〜7月累計24,527,200人(推計値)をそのまま用いる。
- シナリオの作り方:2025年の各月実績に対し、8〜12月の各月へ一律に×1.00(前年同月並み)、×1.03(+3%)、×0.97(-3%)を適用する。月ごとに異なる係数は置かない。
- 端数処理:計算は人単位で行い、本文・図では万人単位に四捨五入して表示する。前年比は小数第1位まで表示し、表示値を再計算しても端数分の差が出る場合がある。
- 除外事項:特定市場に対する渡航政策の変更、為替、航空座席供給の増減、自然災害、大型イベントの個別効果はいずれも織り込んでいない。前年同月比のみを動かした算術的な感度分析であり、予測ではない。
- データの性質:2026年7月は推計値であり、後日の確定値で改定される可能性がある。2025年8〜12月は確定値。
| 月 | 2025年実績 | 前年同月並み | +3% | -3% |
|---|---|---|---|---|
| 8月 | 3,428,406 | 3,428,406 | 3,531,258 | 3,325,554 |
| 9月 | 3,267,228 | 3,267,228 | 3,365,245 | 3,169,211 |
| 10月 | 3,896,524 | 3,896,524 | 4,013,420 | 3,779,628 |
| 11月 | 3,517,659 | 3,517,659 | 3,623,189 | 3,412,129 |
| 12月 | 3,617,791 | 3,617,791 | 3,726,325 | 3,509,257 |
| 8〜12月計 | 17,727,608 | 17,727,608 | 18,259,436 | 17,195,780 |
| 通年着地 | 42,683,301 | 42,254,808 | 42,786,636 | 41,722,980 |
| 2025年比 | — | -1.0% | +0.2% | -2.2% |
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成
3シナリオの幅は4,172万人〜4,279万人、2025年比で-2.2%〜+0.2%に収まる。8〜12月を前年同月並みでこなしても通年は-1.0%であり、1〜7月に積み上がった-42.8万人の遅れは埋まらない。2025年の記録(4,268万3,301人)に並ぶには8〜12月で1,815万6,101人、月平均363万1,220人が必要で、これは前年同期比+2.4%に相当する。月あたりで見れば+8.6万人の上乗せであり、届かない水準ではないが、7月の+0.1%という実績からは一段のギアチェンジが要る計算になる。
なお8〜12月には10月(2025年実績389万6,524人)という年間最大の山が含まれる。ここでの取りこぼしは通年着地への影響が最も大きく、逆に言えば10月・11月の紅葉期を取り切れるかどうかが、レンジのどこに落ちるかを実質的に決める。
中国要因の分解 — 前年ベースは10月から急速に軽くなり、12月にはプラスへ反転する計算
シナリオの実現可能性を考えるうえで避けて通れないのが中国市場の扱いである。ここで重要なのは、中国の減少幅が「これから縮む」のではなく、比較対象となる前年の水準が下がることで、算術的に縮んでいくという点だ。
2025年の中国からの訪日客数は、8月101万8,747人、9月77万5,657人、10月71万5,804人と推移した後、11月56万2,184人、12月33万435人へと急落している。中国当局が日本行きの渡航自粛を呼びかけた影響が11月以降に表れた形である。日本経済新聞の報道によれば、中国当局は旅行会社に対し訪日ビザ申請を6割程度まで絞るよう求めていたとされる。
仮に2026年8〜12月の中国が7月と同じ42万8,200人/月で推移した場合、前年同月との差は次のようになる。
| 月 | 中国 2025年実績 | 2026年 想定(7月水準) | 前年同月差 |
|---|---|---|---|
| 8月 | 1,018,747人 | 428,200人 | -590,547人 |
| 9月 | 775,657人 | 428,200人 | -347,457人 |
| 10月 | 715,804人 | 428,200人 | -287,604人 |
| 11月 | 562,184人 | 428,200人 | -133,984人 |
| 12月 | 330,435人 | 428,200人 | +97,765人 |
| 8〜12月計 | 3,402,827人 | 2,141,000人 | -1,261,827人 |
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成。2026年8〜12月は2026年7月実績を横置きした仮定値
出典:日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)よりホテルバンク編集部作成
この仮定のもとでは、中国由来のマイナス寄与は8月の-59万人から11月には-13万人へ縮み、12月には前年を上回る計算になる。つまり「前年同月並み」シナリオを達成するために中国以外の市場に求められる成長率は、8〜12月合計で+8.8%(中国以外の2025年8〜12月実績1,432万4,781人に対し1,558万6,608人が必要)ということになる。参考までに、2026年1〜7月の中国以外の合計は2,204万700人で、前年同期の1,926万2,589人に対し+14.4%だった。
ただしこの+14.4%というペースをそのまま延長するのは慎重であるべきだ。理由は2つある。第一に、2025年7〜9月は韓国・香港からの訪日が地震に関する風説の影響で落ち込んでおり、2026年の同月はその反動で伸び率が押し上げられている(韓国の2025年7月は67万8,566人、8月66万917人、9月67万563人)。第二に、韓国の2025年10〜12月は86万7,261人・82万4,567人・97万4,239人と高い水準に戻っており、10月以降は比較対象が一気に重くなる。市場別の伸び率だけを見て通年を外挿すると、この基準の変化を見落とす。
2軸感度:中国の月次水準 × 中国以外の伸び率
前掲の3シナリオは総数に一律の係数を掛けたものだった。実際には通年着地を決めるのは「中国がどの水準で戻るか」と「中国以外がどれだけ伸びるか」の2つであり、この2つは独立に動く。そこで8〜12月について、中国の月次水準を5段階、中国以外の前年同期比を5段階に振った場合の通年着地を並べたものが下表である。
| 中国 月次水準 \ 中国以外 前年同期比 | +0% | +3% | +6% | +9% | +12% |
|---|---|---|---|---|---|
| 42.8万人/月 | 4,099万 (-4.0%) | 4,142万 (-3.0%) | 4,185万 (-1.9%) | 4,228万 (-0.9%) | 4,271万 (+0.1%) |
| 50.0万人/月 | 4,135万 (-3.1%) | 4,178万 (-2.1%) | 4,221万 (-1.1%) | 4,264万 (-0.1%) | 4,307万 (+0.9%) |
| 60.0万人/月 | 4,185万 (-1.9%) | 4,228万 (-0.9%) | 4,271万 (+0.1%) | 4,314万 (+1.1%) | 4,357万 (+2.1%) |
| 70.0万人/月 | 4,235万 (-0.8%) | 4,278万 (+0.2%) | 4,321万 (+1.2%) | 4,364万 (+2.2%) | 4,407万 (+3.3%) |
| 80.0万人/月 | 4,285万 (+0.4%) | 4,328万 (+1.4%) | 4,371万 (+2.4%) | 4,414万 (+3.4%) | 4,457万 (+4.4%) |
出典:日本政府観光局(JNTO)「訪日外客数」よりホテルバンク編集部作成。2026年1〜7月累計24,527,200人に、中国以外の2025年8〜12月実績14,324,781人へ各成長率を適用した値と、中国の月次想定×5か月を加算した算術試算
網掛けのセル(中国42.8万人/月×中国以外+9%)が、本文の「前年同月並み」シナリオにほぼ対応する。表から読めるのは、中国が7月水準のまま動かない場合、2025年並みに届くには中国以外に+12%が必要になるということである。一方、中国が月60万人まで戻れば中国以外は+6%で足り、月80万人まで戻れば中国以外が前年並みでも2025年を上回る。中国以外の1〜7月実績が+14.4%だったことを踏まえると前者は射程に入るが、前述のとおり10月以降は韓国を中心に前年の比較対象が重くなるため、その伸び率をそのまま延長することはできない。
この表は前年同月比だけを動かした算術的な感度分析であり、為替・航空座席供給・渡航政策の変更は織り込んでいない。
訪日客数と宿泊統計のズレ — 単一の原因では説明できない
ここで、訪日外客数と宿泊需要が同じ方向・同じ大きさで動いていない点を整理しておきたい。観光庁が2026年7月31日に公表した宿泊旅行統計調査によれば、2026年6月の延べ宿泊者数(全体)は4,678万人泊(前年同月比-6.5%)、うち外国人延べ宿泊者数は1,251万人泊(同-11.9%)、客室稼働率は全体で56.2%だった。同じ6月のJNTO訪日外客数は314万8,600人(同-6.8%)である。訪日客数が-6.8%に対し、外国人の泊数は-11.9%。差は5.1ポイントある。
| 指標 | 2026年5月 | 2026年6月 |
|---|---|---|
| 訪日外客数(JNTO)前年同月比 | -3.6% | -6.8% |
| 外国人延べ宿泊者数(観光庁)前年同月比 | -9.0% 第2次速報 | -11.9% 第1次速報 |
| 差 | -5.4pt | -5.1pt |
| 両者の比から導かれる1人あたり泊数の変化 | 約-5.6% | 約-5.5% |
| 外国人延べ宿泊者数(実数) | 14,507,490人泊 | 12,512,800人泊 |
| 訪日外客数(実数) | 3,560,256人 | 3,148,600人 |
| 訪日客1人あたり延べ宿泊数(単純割り戻し) | 4.07泊 | 3.97泊 |
出典:日本政府観光局(JNTO)「訪日外客数」、観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成。1人あたり泊数は両統計の単純な割り戻しであり、後述のとおり両統計は母集団・計上時点が一致しないため参考値
この5ポイント前後の差は、どれか一つの原因に帰することができない。少なくとも次の4つの経路が同時に働いていると考えるのが妥当である。
(1) 1人あたり泊数の変化
2026年の月次で訪日客1人あたりの延べ宿泊数を単純に割り戻すと、1月3.57泊、2月4.05泊、3月3.95泊、4月4.16泊、5月4.07泊、6月3.97泊となる。市場構成の入れ替わりは、この平均泊数に影響しうる。減少している中国は複数都市を周遊する滞在が相対的に多いとされる一方、増加している韓国・台湾・香港は近距離ゆえに短期滞在が中心である。人数が同じだけ入れ替わっても、泊数ベースでは目減りする構造になりうる。ただし本稿のデータからは市場別の平均泊数そのものを直接観測できないため、この寄与の大きさは特定できない。
(2) 滞在地の分散
宿泊が減っている場所も一様ではない。観光庁の2026年5月・第2次速報では、外国人延べ宿泊者数の前年同月比は三大都市圏(埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県)で-11.5%、地方部で-3.4%だった。減少は大都市圏に集中しており、地方部は相対的に底堅い。都道府県別では東京都-9.8%、京都府-15.9%、大阪府-16.8%に対し、青森県+33.0%、茨城県+46.2%、愛媛県+47.6%などプラスの県も多い。ただし地方部は施設規模が小さくサンプルが薄くなるため、観光庁自身も一部の県について標準誤差率が20%を超える点に留意を求めている。
(3) 統計の母集団・推計方法の差
そもそも2つの統計は同じものを数えていない。以下は、比較する際に必ず踏まえるべき差である。
| 論点 | 内容 |
|---|---|
| 層化基準の変更 | 観光庁は統計精度向上のため、令和8年(2026年)1月分調査から層化基準を「従業者数」から「客室数」へ変更した。観光庁自身が「対前年(同月)比、対前年(同月)差については、見直しの影響が含まれている可能性がある点に留意」と明記している。 |
| 国籍別集計の対象施設 | 国籍(出身地)別の外国人延べ宿泊者数は客室数20室以上の施設のみを対象とする。2026年6月は11,199,280人泊で、全施設ベースの外国人延べ宿泊者数12,512,800人泊の89.5%にあたる。市場別の議論をする際、残りの1割強は視野の外にある。 |
| 母集団の基準日 | 2026年6月分の集計は「令和8年1月1日現在の施設」を母集団として推計されている。 |
| 速報段階 | 2026年6月は第1次速報値であり、2026年8月31日公表予定の第2次速報値で変更となる可能性がある。5月は第2次速報値。 |
| 入国者数と宿泊者数の定義差 | 訪日外客数は法務省の出入国管理統計に基づく推計で、日本を訪れた外国人旅行者の入国ベースの人数である。宿泊統計は施設側が計上した泊数であり、対象・計上時点とも一致しない。 |
出典:観光庁「宿泊旅行統計調査」(2026年5月・第2次速報、2026年6月・第1次速報)よりホテルバンク編集部作成
(4) 日本人側の動きと月またぎ
6月の全体-6.5%は外国人だけの現象ではない。日本人延べ宿泊者数も3,426万人泊(前年同月比-4.4%)と減っている。加えて、月末に入国した旅行者の宿泊は翌月に計上される部分があり、単月の前年同月比は曜日配列の違いにも影響される。単月の差分をそのまま「インバウンドの質の変化」と読み替えるのは早計である。
施設タイプ別の6月の客室稼働率は、ビジネスホテル70.9%、シティホテル69.1%、リゾートホテル50.4%、旅館35.3%、簡易宿所23.0%だった。全体56.2%という数字は、業態間で30ポイント以上開いた分布の平均値である。自館の位置づけを確認するうえでは、全体値より業態別の水準を基準にしたい。業態別のインバウンド比率については別稿で詳しく整理している。
10月以降の需要見通し — 当社データで見える範囲を確認する
ここからは、当社が観測している範囲のデータで秋以降を見る。まず直近の需給として、2026年7月の推定OCC(OTA販売在庫ベース)は、東京都93.1%(1,354施設・182,896室)、北海道92.3%(1,293施設・92,099室)、福岡県91.1%、沖縄県91.0%(1,083施設・51,693室)、大阪府86.5%(698施設・110,295室)、京都府83.8%(943施設・52,693室)となっている。訪日客数が前年を下回るなかでも、主要エリアの在庫消化そのものは高水準で推移している。なお、この推定OCCは前掲の観光庁「宿泊旅行統計調査」の客室稼働率(2026年6月・全体56.2%)とは別の指標である。前者はOTAに掲載された在庫の消化状況から推定した主要6エリアの値、後者は全国の施設が申告した実績であり、対象範囲・算出方法とも一致しない。水準差をそのまま需給の乖離と読まないよう留意されたい。
次に、10〜12月の推定成約ADRである。調査時点でOTAに掲載されている価格から推定した水準を、前年同月の実績と並べると次のようになる。
| エリア | 10月 2025→2026 | 前年比 | 11月 2025→2026 | 前年比 | 12月 2025→2026 | 前年比 |
|---|---|---|---|---|---|---|
| 東京都 | ¥15,625→¥18,606 | +19.1% | ¥17,088→¥18,844 | +10.3% | ¥15,814→¥17,798 | +12.5% |
| 京都府 | ¥19,243→¥20,994 | +9.1% | ¥24,800→¥25,848 | +4.2% | ¥17,918→¥17,659 | -1.4% |
| 大阪府 | ¥13,392→¥11,508 | -14.1% | ¥11,982→¥11,759 | -1.9% | ¥11,120→¥11,296 | +1.6% |
| 北海道 | ¥9,708→¥12,574 | +29.5% | ¥9,123→¥11,517 | +26.2% | ¥9,421→¥12,782 | +35.7% |
| 沖縄県 | ¥10,852→¥12,549 | +15.6% | ¥10,550→¥11,706 | +11.0% | ¥10,890→¥12,009 | +10.3% |
| 福岡県 | ¥11,229→¥14,515 | +29.3% | ¥13,305→¥14,883 | +11.9% | ¥12,824→¥14,153 | +10.4% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。対象施設数は10月=東京都1,066・京都府560・大阪府620・北海道856・沖縄県499・福岡県452施設、11月=東京都1,029・京都府530・大阪府609・北海道797・沖縄県491・福岡県442施設、12月=東京都983・京都府495・大阪府580・北海道736・沖縄県474・福岡県419施設。2026年10〜12月は調査時点の掲載水準に基づく推定値
前年比の読み方について:上表の2025年の値は確定した価格履歴を基準に推定した水準、2026年10〜12月の値は調査時点でOTAに掲載されている価格のスナップショットを基準に推定した水準であり、両者は算出の基準が異なる。当社の内部検証では、掲載スナップショット基準は確定履歴基準に対して1割弱高めに出る傾向がある。したがって上表の前年比は、実測された価格変化率ではなく上振れ方向に寄った目安として読む必要がある。チェックイン日に近づくにつれて下方に収れんする可能性がある点を含め、前年比の水準そのものより、エリア間の相対的な強弱(北海道・福岡県が強く、大阪府10月が弱い)に重心を置いて読まれたい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年10〜12月は調査時点の掲載水準に基づく推定)
訪日客数が前年割れで推移するなかでも、多くのエリアで10〜12月の掲載水準は前年を上回っている。北海道が10月+29.5%・12月+35.7%、福岡県が10月+29.3%と伸びが大きい。一方、大阪府の10月は-14.1%と唯一のまとまったマイナスだが、これは需要の弱さというより比較対象の性質による面が大きい。2025年10月は2025年10月13日に閉幕した大阪・関西万博の最終月にあたり、当該月の水準が押し上げられていた。11月-1.9%、12月+1.6%と前年並みに戻る形になっているのは、この基準の違いと整合的である。
予約の入り方も見ておく。2026年10月10日(土)チェックインを対象に、リードタイム90日から52日(本稿執筆時点)までの残室率の推移を追ったものが下図である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年10月10日(土)チェックイン。対象は東京都1,346施設182,348室/大阪府719施設111,155室/京都府1,035施設53,564室/北海道1,347施設93,352室/沖縄県1,162施設52,936室/福岡県619施設54,266室
| エリア | 対象客室数 | LT90 残室率 | LT52 残室率 | 38日間の消化 | LT52時点の残室 |
|---|---|---|---|---|---|
| 東京都 | 182,348室 | 29.3% | 21.7% | 7.6pt | 39,533室 |
| 大阪府 | 111,155室 | 33.2% | 27.6% | 5.6pt | 30,733室 |
| 京都府 | 53,564室 | 19.7% | 12.6% | 7.1pt | 6,733室 |
| 北海道 | 93,352室 | 24.4% | 19.3% | 5.1pt | 18,059室 |
| 沖縄県 | 52,936室 | 26.1% | 19.0% | 7.1pt | 10,075室 |
| 福岡県 | 54,266室 | 26.2% | 20.4% | 5.8pt | 11,065室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。2026年10月10日(土)チェックイン、対象は東京都1,346施設/大阪府719施設/京都府1,035施設/北海道1,347施設/沖縄県1,162施設/福岡県619施設
京都府はLT52時点の残室率が12.6%と最も低く、紅葉期に向けた前倒し予約が明確に効いている。逆に大阪府は27.6%と最も高い。ただしチェックインまで50日以上ある段階であり、この時点の残室率をもって「売れていない」と結論づけるべきではない。10月10日は本稿執筆時点で51日先であり、断定的な完売判定を行える段階にない。ここで読めるのは、あくまで現時点の進行状況とエリア間の相対的な速度差である。なお10月10日は台湾の双十節連休と日本のスポーツの日が重なる日程にあたり、この4連休の需要の入り方は双十節×スポーツの日、重なる10/9〜10/12 — 76日前断面で読む台湾需要の受け皿で断面を取って検証している。加えて、この残室率はOTA上に掲載されている在庫の消化状況であり、直販や旅行会社経由の枠、あるいはOTAへの在庫を段階的に追加していく運用の分は反映されない。
レベニュー上の論点 — 市場ミックスの偏りをどう扱うか
ここまでのデータから、10月以降に押さえておきたい論点を4つ挙げる。データで裏付けられる部分と、そうでない部分は分けて書く。
論点1:中国依存度は「自館の数字」でしか測れない
エリア単位で市場構成を近似する手掛かりとして、宿泊者クチコミの記述言語の構成を集計した。直近24か月・345万件規模のNLPタグ解析基盤から、都道府県別に日本語以外のクチコミの言語構成を取り出したものが下表である。
| エリア | 日本語以外の件数 | 英語 | 繁体字中国語 | 韓国語 | 簡体字中国語 |
|---|---|---|---|---|---|
| 東京都 | 445,110件 | 80.3% | 8.7% | 7.7% | 2.3% |
| 大阪府 | 201,756件 | 66.7% | 11.8% | 16.7% | 3.5% |
| 京都府 | 190,377件 | 83.6% | 7.2% | 5.7% | 2.9% |
| 北海道 | 103,552件 | 50.1% | 19.4% | 23.7% | 4.4% |
| 沖縄県 | 68,447件 | 36.2% | 35.8% | 22.8% | 4.8% |
| 福岡県 | 86,844件 | 31.0% | 21.0% | 43.0% | 3.7% |
出典:ホテルバンク編集部調べ(宿泊者クチコミのNLP解析、直近24か月、日本語・英語・繁体字中国語・簡体字中国語・韓国語・タイ語の6言語を対象)。構成比は日本語以外の合計に対する割合
出典:ホテルバンク編集部調べ(宿泊者クチコミのNLP解析、直近24か月)
福岡県は韓国語が43.0%、沖縄県は繁体字中国語35.8%と韓国語22.8%で6割弱を占め、東京都・京都府は英語が8割前後という具合に、地域差ははっきりしている。言語別に評価軸そのものが違うことは別稿で検証したとおりで、市場ミックスの偏りは施策の設計にそのまま効いてくる。
ただしこの表は市場構成そのものではない。決定的な証拠が簡体字中国語のシェアで、6エリアいずれも2.3〜4.8%にとどまる。7月の訪日外客数に占める中国のシェアは12.4%であり、宿泊構成がクチコミ構成と一致していないことは明らかである。クチコミの投稿性向は言語圏ごとに差が大きく、記述言語は国籍とも一致しない。つまり自館の中国依存度は、クチコミやエリア平均からは測れない。自館の予約データで国・地域別の構成比と、それが直近3か月でどう動いたかを確認する以外に方法はない。ここは推測を挟む余地がない部分である。
論点2:中国が戻る場合の受け皿を先に決めておく
中国からの団体旅行については、2026年6月以降に一部の国有系旅行会社が募集を再開したとの報道がある。前掲のとおり前年ベースは11月・12月にかけて大きく下がるため、仮に回復が緩やかであっても、統計上の前年同月比は改善して見える。ここで注意したいのは、その改善が自館の収益に直結するとは限らないことだ。中国市場が戻る場合、まず動くのは航空座席の供給が回復した路線と、その周辺の宿泊需要である。自館がその圏内にあるかどうかで意味がまったく変わる。冬ダイヤの国際線圏と客室供給の関係については別稿で整理している。
受け皿を決めておくというのは、具体的には「どの価格帯まで中国系の需要を受けるか」を事前に線引きしておくことである。回復局面では団体・グループの引き合いが先行しやすく、その場での判断は往々にして単価を下げる方向に働く。現在の推定成約ADRが前年を上回っているエリアが多いことを踏まえれば、戻ってきた需要を無条件に受けて既存のミックスを崩すよりも、下限価格を決めたうえで受ける枠を管理するほうが、通年のRevPARには効く。
論点3:リードタイム差は当社データからは市場別に観測できない
台湾・韓国と欧米豪ではリードタイムが異なる、というのは実務上よく言われる。しかしOTAの公開価格・在庫データからは、予約がどの市場から入ったかを識別できない。したがって「台湾はLT30日以内が中心、欧米豪は90日以上前から入る」といった市場別のリードタイム分布を、本稿のデータで裏付けることはできない。この点は推測の域を出ないものとして扱う。
観測できるのはエリア単位の予約速度である。前掲の10月10日のカーブでは、京都府がLT90からLT52までに7.1ポイント、東京都が7.6ポイント消化した一方、北海道は5.1ポイント、大阪府は5.6ポイントにとどまった。同じ日付・同じ観測期間での比較なので、エリア間の相対的な速度差としては読める。自館のブッキングカーブをエリアの水準と重ねて、早い側にいるのか遅い側にいるのかを把握するところから始めるのが現実的だろう。
論点4:10月は年間最大の山、11月の紅葉期は価格の伸びしろが最も大きい
2025年の月別訪日外客数で最大だったのは10月の389万6,524人である。もっともADRの山が10月に来るか11月に来るかは県によって分かれており、その分類は秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026で整理している。通年着地への寄与という意味でも、単月の需要規模という意味でも、10月は最重要月になる。京都府の11月は推定成約ADRが約¥25,800と全エリア・全月で最も高く(前年同月 約¥24,800、+4.2%)、需要の集中度が価格に表れている。外国人比率が秋に上がる県は47のうち6県にとどまることを踏まえると、秋の上振れが期待できるエリアは限られる。自館がそこに含まれるかどうかで、10〜11月に取るべき戦術は変わる。
韓国の秋夕(2026年は9月24〜27日)とシルバーウィークの連続については別稿で九州・関西の受け止め方を検証した。9月下旬から10月にかけては、日本の連休と近隣市場の連休が重なる期間が続く。この重なりを見込んだ在庫と価格の設計が、8〜12月の3シナリオのどこに着地するかを左右する。
⚠ 将来日程のADR・在庫データに関する注意:本記事の2026年8〜12月の推定成約ADR、および2026年10月10日チェックインの残室率は、いずれも調査時点でOTAに公開されている情報に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下落する可能性、逆に在庫が追加投入される可能性のいずれもある点にご留意ください。また訪日外客数の通年試算は前年同月比のみを動かした算術的な感度分析であり、予測ではありません。
まとめ
2026年7月の訪日外客数344万2,100人(前年同月比+0.1%)は、7月として過去最高でありながら、中国-56.1%と韓国+31.9%・台湾+26.4%が相殺した結果としての横ばいだった。1〜7月累計は2,452万7,200人(前年同期比-1.7%)で、8〜12月を前年同月並み/±3%で置いた通年着地は4,172万人〜4,279万人、2025年比-2.2%〜+0.2%のレンジに収まる。2025年の記録に並ぶには8〜12月で前年同期比+2.4%が必要で、7月時点のペースからは一段の上乗せを要する。
訪日客数と宿泊者数の乖離(6月:-6.8%対-11.9%)は、1人あたり泊数の変化、大都市圏と地方部の減り方の違い、そして層化基準の変更や国籍別集計が客室数20室以上の施設に限られるといった統計上の差が重なって生じている。どれか一つを原因と決めつけると、自館の需要判断を誤る。
当社の観測範囲では、2026年10〜12月の推定成約ADRは6エリア中5エリアで前年を上回り、北海道+29.5%(10月)、福岡県+29.3%(同)と伸びが大きい。大阪府10月の-14.1%は万博最終月という前年の特殊要因を含む。10月10日の残室率は京都府12.6%、大阪府27.6%とエリア差が明確だが、チェックインまで50日以上ある段階であり、現時点の進行状況として読むべき数字である。市場別のリードタイム差は当社データからは識別できないため、自館の予約データで確認していただきたい。
よくある質問
2026年の訪日外客数は通年でどこに着地しますか?
8〜12月を2025年の同月実績に対し前年同月並み・+3%・-3%で置いた試算では、4,172万人〜4,279万人(2025年比-2.2%〜+0.2%)のレンジになります。2025年の記録4,268万3,301人に並ぶには8〜12月で前年同期比+2.4%、月平均363万1,220人が必要です。前年同月比のみを動かした算術的な感度分析であり、予測ではありません。
中国市場の減少は今後も同じ幅で続きますか?
前年同月比で見た減少幅は縮みます。比較対象となる前年の水準自体が下がるためで、2025年の中国は8月101万8,747人から12月33万435人へ急落しています。2026年8〜12月が7月と同じ42万8,200人/月で推移した場合、前年同月差は8月の-59万547人から11月-13万3,984人へ縮小し、12月は+9万7,765人とプラスに転じる計算になります。
訪日客数が-6.8%なのに外国人延べ宿泊者数が-11.9%なのはなぜですか?
単一の原因では説明できません。1人あたり泊数の変化、滞在地の分散(2026年5月は三大都市圏-11.5%に対し地方部-3.4%)、統計の母集団・推計方法の差(層化基準が2026年1月分調査から従業者数→客室数へ変更、国籍別集計は客室数20室以上の施設が対象)、日本人側の動きと月またぎ——この4つの経路が同時に働いていると考えるのが妥当です。
記事の推定OCC 93.1%(2026年7月・東京都)と観光庁の客室稼働率56.2%(2026年6月・全国)は、どちらが正しいのですか?
どちらも正しく、別の指標です。推定OCCはOTAに掲載された在庫の消化状況から推定した主要6エリアの値で、定義上、施設の実稼働率より高めに出ます。観光庁の客室稼働率は全国の施設が申告した実績(2026年6月・全体)です。対象範囲も算出方法も一致しないため、水準差をそのまま需給の乖離と読むことはできません。
2026年10〜12月のADRが前年を上回るという数字は、そのまま受け取ってよいですか?
上振れ方向に幅を持たせて読む必要があります。2025年の値は確定した価格履歴を基準に推定した水準、2026年10〜12月は調査時点でOTAに掲載されている価格のスナップショットを基準に推定した水準であり、算出の基準が異なります。掲載スナップショット基準は確定履歴基準に対して1割弱高めに出る傾向があるため、前年比は実測された変化率ではなく目安として扱ってください。
市場別のリードタイムの違いは、この記事のデータでわかりますか?
わかりません。OTAの公開価格・在庫データからは、予約がどの市場から入ったかを識別できないためです。観測できるのはエリア単位の予約速度で、2026年10月10日(土)チェックインではLT90からLT52までに東京都7.6ポイント、京都府7.1ポイント、沖縄県7.1ポイント、大阪府5.6ポイント、北海道5.1ポイントが消化されています。
あわせて読みたい
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 韓国・秋夕は9/24〜27 — シルバーウィーク直後の「第2波」を九州・関西はどう受けるか
- 口コミは何語で、何を語っているか — 8言語345万件のタグ分析でみる評価軸の違い
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- 双十節×スポーツの日、重なる10/9〜10/12 — 76日前断面で読む台湾需要の受け皿
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
参考資料・出典一覧
■ データソース
訪日外客数は日本政府観光局(JNTO)公表値(2026年7月は推計値、2025年は確定値)。延べ宿泊者数・客室稼働率は観光庁「宿泊旅行統計調査」(2026年5月・第2次速報、2026年6月・第1次速報)。推定成約ADR・推定OCC・残室率はメトロエンジンリサーチの集計(都道府県・月次、2名1室・1室あたり)。クチコミの記述言語構成はホテルバンク編集部によるNLP解析(直近24か月)。対象施設数は各図表に明記した。
■ 限界・留意点
(1) 通年着地の試算は前年同月比のみを動かした算術的な感度分析であり、予測ではない。為替・航空座席供給・渡航政策の変更・災害・大型イベントの個別効果は織り込んでいない。(2) 2026年10〜12月の推定成約ADRは掲載スナップショット基準、2025年の値は確定履歴基準であり、前年比は上振れ方向に寄った目安として読む必要がある。(3) 推定OCCはOTA掲載在庫ベースのため、観光庁が公表する客室稼働率より定義上高めに出る。両者は比較できない。(4) 訪日外客数(入国ベースの人数)と延べ宿泊者数(施設が計上した泊数)は母集団・計上時点が一致しない。(5) 予約がどの市場から入ったかはOTAの公開データからは識別できないため、市場別のリードタイム差は本稿では検証していない。
■ 政府・公的統計
- 日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)
- JNTO「訪日外客数(総数)年別・月別・市場別統計表」(2003年〜2026年)
- 観光庁「宿泊旅行統計調査(2026年(令和8年)5月・第2次速報、2026年(令和8年)6月・第1次速報)」(2026年7月31日公表)
- 観光庁「宿泊旅行統計調査」集計結果(月次)
■ 報道・公式発表
- トラベルボイス「訪日外国人数、2026年7月は同月過去最多の344万人、台湾は初の70万人超」(2026年8月19日)
- 日本経済新聞「中国当局『訪日客6割に減らせ』指示 旅行社に26年3月まで」
- 日テレNEWS NNN「中国の日本行き団体旅行、再開の動き」(2026年6月19日報道)※記事URLは公開終了
- EXPO 2025 大阪・関西万博 公式Webサイト「データから振り返る大阪・関西万博」(会期:2025年4月13日〜10月13日)
■ 当社データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県・月次)、推定OCC(OTA販売在庫ベース)、ブッキングカーブ(残室率)
- ホテルバンク編集部調べ — 宿泊者クチコミのNLP解析(直近24か月、言語別集計)