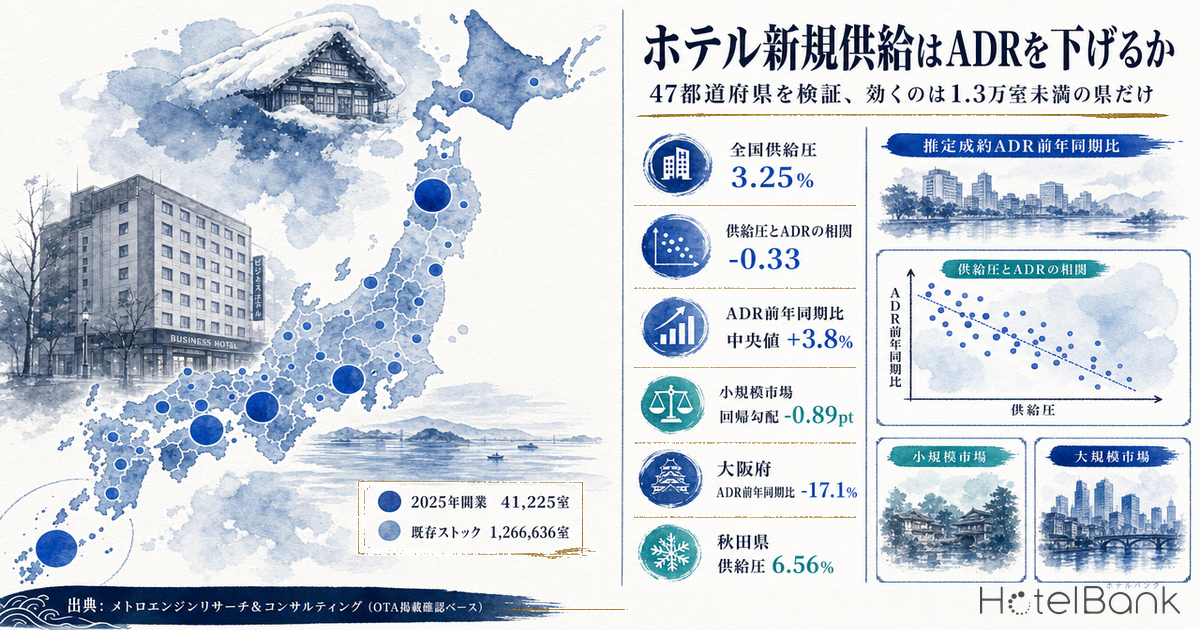
「新規供給が増えるエリアは、客室単価が下がる」——ホテル投資の現場で最も広く共有されている前提のひとつである。しかし、この前提が全国のどこでも同じ強さで成立するのかを、47都道府県すべてを同じ2軸に載せて確かめた分析は、これまでほとんど公表されていない。本稿では2025年に開業した1,731施設・41,225室を都道府県ごとの既存客室ストックで割った「供給圧」と、2026年1〜6月の推定成約ADR前年同期比を全数で突き合わせ、供給が単価を押し下げる条件と押し下げない条件を切り分ける。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。
- 供給圧:当該都道府県で2025年(暦年)に開業が確認された施設の客室数合計を、同じ都道府県で稼働が確認できる総客室数で割った比率。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
- — 全国の供給圧は3.25%(2025年開業41,225室 ÷ 既存ストック1,266,636室)。都道府県別では0.59%〜6.56%と11.1倍の開きがある。
- — 供給圧とADR前年同期比の相関はr=-0.328、決定係数0.108。符号は負だが、供給圧はADR変化率のばらつきの約1割しか説明しない。
- — 既存ストックで3分位に切ると符号が反転する。小規模市場r=-0.439/中規模r=-0.044/大規模r=+0.294で、前提が成立するのは総客室1.3万室未満の県に限られる。
- — 供給は稼働では吸収されていない。供給圧と2026年6月の推定OCCの相関はr=-0.003で実質ゼロ。ADR前年割れは47都道府県中5県のみ。
- — 供給圧の選別による利回り改善は0.46pt(5.07%→5.53%)にとどまり、建設費インフレの影響0.87ptの約半分。供給パイプラインの精査を最優先の判断軸に据えるべき市場は限られる。
全国の供給圧は3.25% — 47都道府県で0.59%から6.56%まで11倍の開き
まず分母と分子をそろえる。メトロエンジンリサーチ&コンサルティングがOTA掲載を確認した範囲で、2025年(暦年)に開業した宿泊施設は全国1,731施設・41,225室である。一方、同じ範囲でOTA上の稼働が確認できる既存ストックは27,248施設・1,266,636室。両者の比、すなわち全国の供給圧は3.25%となる。
この3.25%という数字自体は、国際比較の文脈では低い部類に入る。JLLは2025年4月末時点の日本の新規供給を既存ストック比1.5%程度とし、アジア太平洋平均6.6%を大幅に下回ると評価している(集計母集団と時点が異なるため水準は直接一致しない)。建設費高騰が新規供給を抑制しているという同社の見立てとも整合する。
しかしながら、全国平均は都道府県別の実態をほとんど説明しない。供給圧が最も高い秋田県は6.56%、最も低い徳島県は0.59%で、その開きは11.1倍に達する。以下は供給圧の上位15都府県である。
| 都道府県 | 2025年開業 施設数 | 同 客室数 | 既存ストック 客室数 | 供給圧 | ADR 2025年1-6月 | ADR 2026年1-6月 | 前年同期比 | OCC 2026年6月 | 市場規模 |
|---|---|---|---|---|---|---|---|---|---|
| 秋田県 | 11 | 711 | 10,839 | 6.56% | ¥7,538 | ¥7,666 | +1.7% | 88.9% | 小規模 |
| 香川県 | 45 | 710 | 10,870 | 6.53% | ¥7,540 | ¥7,978 | +5.8% | 81.8% | 小規模 |
| 大阪府 | 55 | 5,502 | 93,041 | 5.91% | ¥11,300 | ¥9,370 | -17.1% | 83.9% | 大規模 |
| 鳥取県 | 7 | 447 | 7,893 | 5.66% | ¥8,394 | ¥8,256 | -1.6% | 84.5% | 小規模 |
| 茨城県 | 18 | 884 | 16,041 | 5.51% | ¥6,647 | ¥7,032 | +5.8% | 86.2% | 中規模 |
| 富山県 | 8 | 615 | 11,884 | 5.18% | ¥7,294 | ¥7,389 | +1.3% | 78.7% | 小規模 |
| 佐賀県 | 12 | 347 | 6,926 | 5.01% | ¥12,830 | ¥11,927 | -7.0% | 83.3% | 小規模 |
| 沖縄県 | 127 | 2,074 | 42,577 | 4.87% | ¥9,932 | ¥11,714 | +17.9% | 87.3% | 大規模 |
| 鹿児島県 | 52 | 925 | 20,514 | 4.51% | ¥6,594 | ¥6,839 | +3.7% | 74.8% | 中規模 |
| 熊本県 | 37 | 823 | 18,377 | 4.48% | ¥10,420 | ¥10,380 | -0.4% | 82.2% | 中規模 |
| 山口県 | 17 | 570 | 12,764 | 4.47% | ¥7,201 | ¥7,436 | +3.3% | 85.5% | 小規模 |
| 群馬県 | 33 | 903 | 20,514 | 4.40% | ¥11,519 | ¥11,851 | +2.9% | 80.6% | 中規模 |
| 福井県 | 20 | 391 | 9,096 | 4.30% | ¥11,227 | ¥11,401 | +1.5% | 85.0% | 小規模 |
| 岡山県 | 18 | 641 | 14,951 | 4.29% | ¥8,058 | ¥8,162 | +1.3% | 84.5% | 中規模 |
| 岐阜県 | 33 | 736 | 17,408 | 4.23% | ¥10,442 | ¥10,812 | +3.5% | 82.2% | 中規模 |
ここで注意が必要なのは、開業データがOTA掲載確認ベースである点だ。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある。2025年(暦年)は本稿の調査時点(2026年8月)から見て十分に観測が積み上がった年であり、この理由から本稿は供給ショックの年を2025年に固定し、その反応を2026年上期のADRで測る構成をとっている。
供給圧とADR変化率の全数散布 — 相関はr=-0.33、説明力は約1割
47都道府県すべてを、横軸=供給圧(%)、縦軸=推定成約ADRの前年同期比(%)に載せたものが下図である。円の大きさは既存ストックの客室数、色は市場規模の3分位を示す。
回帰式は y = -1.030x + 7.22、相関係数はr=-0.328、決定係数は0.108である。符号は確かに負であり、供給が増えるほどADRの伸びが鈍るという方向性そのものは否定されない。ただし決定係数0.108という値が意味するのは、都道府県ごとのADR変化率のばらつきのうち、供給圧で説明できるのは約1割にすぎないということだ。残りの9割は供給以外の要因が動かしている。
さらに、この相関は1点に強く依存している。大阪府(供給圧5.91%・ADR前年同期比-17.1%)を除くと、相関はr=-0.227、決定係数は0.052まで低下する。大阪府については後述するが、この下落は供給ではなく2025年上期の需要イベントを基準にしていることが主因であり、供給圧の説明変数としては扱いにくい観測値である。
供給圧を4分位で切ると、ADRの伸びは単調に減衰する
相関係数は外れ値に弱い。そこで47都道府県を供給圧の順に4分位へ分け、各グループのADR前年同期比の中央値を比較した。こちらは順序統計量であるため、大阪府のような極端値の影響を受けにくい。
| 供給圧の四分位 | 供給圧レンジ | 都道府県数 | ADR前年同期比 中央値 | 同 平均 | 前年割れ 県数 | OCC中央値 2026年6月 |
|---|---|---|---|---|---|---|
| Q1(最も供給が少ない12県) | 0.59〜1.87% | 12 | +5.3% | +5.4% | 0 | 85.0% |
| Q2 | 2.01〜3.44% | 12 | +4.3% | +4.4% | 1 | 83.8% |
| Q3 | 3.55〜4.40% | 12 | +3.5% | +4.0% | 0 | 84.5% |
| Q4(最も供給が多い11都府県) | 4.47〜6.56% | 11 | +1.7% | +1.2% | 4 | 83.9% |
中央値は+5.3%(Q1)→+4.3%(Q2)→+3.5%(Q3)→+1.7%(Q4)と単調に減衰しており、供給圧の最も低いグループと最も高いグループの差は3.6ptに達する。前年割れした5県のうち4県(大阪府・鳥取県・佐賀県・熊本県)はQ4に集中しており、残る1県(栃木県)もQ2の上限に位置する。大阪府を除いたQ4の中央値でも+2.5%で、Q1との差は2.8ptが残る。
つまり、供給圧はADRの伸びを消し去るわけではないが、伸び幅を確実に削っている。全国的にADRが上昇局面にある局面では、供給圧の高いエリアでも単価は前年を上回るのが標準であり、下落に転じるのは供給圧に別の要因が重なったケースに限られる、と読むのが実測に忠実である。なお同じ2026年上期のADR前年比を業態別に割ると符号の揃い方が県ごとに大きく異なっており、その分布は47都道府県×4業態のADR前年比で分析している。
符号が反転する境界 — 供給が単価を押し下げるのは総客室1.3万室未満の市場
ここからが本稿の中心である。47都道府県を既存ストックの客室数で3分位に分け、それぞれのグループ内で改めて供給圧とADR変化率の関係を測り直した。
| 市場規模区分 | 既存ストック | 県数 | 相関係数 | 回帰勾配 (供給圧1pt増あたり) | ADR前年 同期比 中央値 | OCC中央値 2026年6月 |
|---|---|---|---|---|---|---|
| 小規模市場 | 6,406〜13,223室 | 15 | -0.439 | -0.89pt | +3.3% | 83.6% |
| 中規模市場 | 13,906〜20,514室 | 16 | -0.044 | -0.09pt | +3.2% | 82.2% |
| 大規模市場 | 24,673〜160,289室 | 15 | +0.294 | +0.95pt | +5.9% | 87.2% |
小規模市場(既存ストック6,406〜13,223室、15県)では相関がr=-0.439、回帰勾配は-0.89ptとなる。供給圧が1pt高いエリアでは、ADRの前年同期比が0.9pt低い計算だ。この規模帯では「供給が増えると単価が下がる」という前提が、はっきりと数字として観測できる。
ところが中規模市場(13,906〜20,514室、16県)ではr=-0.044、回帰勾配-0.09ptと、関係はほぼ消える。さらに大規模市場(24,673〜160,289室、大阪府を除く15県)ではr=+0.294、回帰勾配+0.95ptと符号が反転し、供給圧が高いエリアほどADRの伸びが大きいという逆の関係が現れる。しかも大規模市場のADR前年同期比中央値は+5.9%で、小規模市場の+3.3%を2.6pt上回る。
この符号反転は、因果の向きを取り違えないことが重要だ。大規模市場で供給とADRが同時に伸びているのは、供給が単価を押し上げているからではなく、需要の伸びを先読みした事業者が供給を投じているからと解釈するのが自然である。沖縄県(供給圧4.87%・ADR+17.9%)、福岡県(同2.76%・+12.0%)、北海道(同3.89%・+8.6%)はいずれもこのパターンに当たる。逆にいえば、大規模市場では供給圧の高さは需要の強さのシグナルとして機能しており、供給圧を回避基準として使うと、成長市場を取りこぼす。
大阪府を除外しない場合、大規模市場の相関はr=-0.349まで低下する。単一の観測値で符号が変わる程度の脆い関係であることは明記しておく必要がある。それでも、小規模市場のr=-0.439と中規模市場のr=-0.044という差は大阪府の有無に左右されない。少なくとも「市場規模が小さいほど供給圧の負の効果が強く出る」という順序は、外れ値処理によらず保持される。
供給は稼働では吸収されていない — 供給圧とOCCの相関はゼロ
供給が増えたとき、市場は稼働率を落として吸収するのか、それとも単価を落として吸収するのか。この切り分けは投資判断で意味を持つ。稼働で吸収されるならRevPARへの影響は緩やかだが、単価で吸収されるなら直撃するからだ。
2026年6月の推定OCCと供給圧の相関はr=-0.003で、実質的にゼロである。供給圧が6%を超える秋田県・香川県のOCCは88.9%・81.8%(2026年6月時点)、供給圧1%未満の徳島県・新潟県・長野県は83.7%・87.3%・85.5%と、どちらの側にも高稼働と低稼働が混在している。四分位別のOCC中央値も85.0%・83.8%・84.5%・83.9%(2026年6月時点・N=47都道府県)とほぼ横並びだ。
一方で、ADR前年同期比とOCCの相関はr=+0.287と弱いながら正である。単価が伸びている県ほど稼働も高い、という順当な関係である。総合すると、新規供給の増加はOTA上の在庫消化度合いにはほとんど痕跡を残さず、影響が出るとすれば単価側に出る、という構図が読める。小規模市場において供給圧が単価を削るという先の結果は、稼働ではなく価格が調整弁になっていることの裏返しといえる。
供給圧の地理分布 — 高供給が集中するのは日本海側と九州の中小市場
47都道府県の供給圧とADR変化率を地図上に配置した。円の大きさが供給圧、色がADR前年同期比の方向を示す。
供給圧の高いグループには、秋田県・香川県・鳥取県・茨城県・富山県・佐賀県といった、既存ストックが1.6万室以下の中小市場が並ぶ。これらの県では2025年の開業が数百室規模でも、分母が小さいために供給圧は5%を超える。逆に東京都は2025年に114施設・5,092室が開業しながら、16万室の分母に対して供給圧は3.18%にとどまる。同じ「5,000室の供給」でも、市場に与えるインパクトは分母によって桁違いになる。その東京都の開業分が業態別にどう構成されているかは、東京都2026年の新規開業68施設・2,055室を業態別に分解した記事で詳しく扱っている。
この分布は、投資判断における実務上の含意を持つ。地方中小市場での開発は、絶対客室数が小さくても市場全体の需給を動かしてしまうため、既存事業者との価格競合が起きやすい。一方、大都市圏では同規模の供給が市場全体の需給にほとんど影響しない。
大阪府の-17.1%は供給の帰結ではない — 需要イベントの基準効果
大阪府は供給圧5.91%(2024年と合算すると12.93%で全国最高水準)に対し、ADR前年同期比-17.1%と、47都道府県で唯一二桁の下落を記録している。散布図上でも回帰線から-18.2pt下方に外れる極端な観測値だ。
ただし、この下落を供給の帰結として読むのは誤りである。比較対象である2025年1〜6月の大阪府は、大規模国際イベントの開催期間と重なっており、推定成約ADRは¥11,300と全国11位の水準にあった。2026年1〜6月の¥9,400は、イベント前の平常水準に戻る過程と解釈するのが妥当である。OCCも83.9%と全国平均圏を維持しており、需要そのものが崩壊しているわけではない。
投資分析の実務では、この種のイベント基準効果と構造的な供給過剰を分離する作業が不可欠になる。分離の手掛かりは稼働率にある。供給過剰が単価を押し下げている場合、通常は稼働側にも緩みが現れるか、少なくとも単価下落が複数年にわたって継続する。単年でADRだけが大きく下がり稼働が保たれている場合は、基準効果を疑うのが先である。
上場ホテルREITの月次実績との突合 — 大都市偏重ポートフォリオは前年割れ
本稿の推定値を、上場ホテルREITが自ら公表した月次運営実績と突き合わせる。2026年6月分として各社が開示した数値は以下のとおりである。
| 投資法人 | 開示対象 | OCC | ADR | RevPAR | ADR前年同月比 | OCC前年同月差 |
|---|---|---|---|---|---|---|
| インヴィンシブル投資法人 | 国内ホテル103物件 | 82.2% | ¥12,306 | ¥10,118 | -5.0% | -0.9pt |
| ジャパン・ホテル・リート投資法人 | 変動賃料等導入29ホテル | 81.2% | ¥18,509 | ¥15,023 | +1.6% | +0.1pt |
| 星野リゾート・リート投資法人 | ポートフォリオ全体 | 74.2% | ¥18,478 | ¥13,716 | -4.0% | -2.0pt |
| いちごホテルリート投資法人 | 全ポートフォリオ | 80.6% | ¥8,872 | ¥7,147 | -5.9% | -3.3pt |
4法人のうち3法人がADR前年同月比マイナスとなっており、本稿が示した47都道府県中央値+3.8%とは方向が異なる。この差はポートフォリオ構成で説明がつく。上場ホテルREITの保有物件は大都市圏に集中しており、大阪府の基準効果を強く受ける構成になっている。加えて、本稿の集計は2026年1〜6月の6ヶ月平均、REITの開示は2026年6月の単月であり、比較の粒度も異なる。
実務上の読み方としては、REITの月次実績はポートフォリオ加重の実績値として最も信頼度が高い一次情報であり、本稿の都道府県別推定は「全国の面としての分布」を捉えるための補完データという位置づけになる。両者は矛盾しているのではなく、集計対象が違う。
確定パイプラインの下限値 — 建築確認ベースで2027年以降3,216室
先行きの供給を見るために、国土交通省「建築動態統計調査」に基づく計画中・建設中のホテル案件を確認した。調査時点で把握できる68件・15,115室の内訳は、完成予定年別に2025年5,304室、2026年4,967室、2027年3,216室、2028年1,428室、2029年以降200室である。都道府県別では東京都18件3,646室、千葉県5件2,164室、北海道8件1,740室が上位を占める。
ここで必須の注記がある。建築確認申請は通常、開業の1〜2年前に行われるため、未来年の件数は構造的に過少カウントになる。2028年以降の数字が細っているのは計画が枯れているのではなく、まだ申請されていない計画が今後追加されるためだ。本データは調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みであって、現時点での確定パイプラインの下限値として参照すべきものである。
それでも読み取れることはある。確定している範囲のパイプラインは、東京都・千葉県・北海道・神奈川県・大阪府といった大規模市場に偏っている。本稿の分析に照らせば、これらは供給圧とADRの負の関係が観測されない規模帯であり、パイプラインの集中がただちに単価下落を意味するわけではない。むしろ供給圧の負の効果が強く出る小規模市場の側で、確認申請ベースのパイプラインが薄いことのほうが、投資機会の観点では注目に値する。建設費の高騰と人材難が2027〜2029年の供給計画をどこまで削っているかについては、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップが地域別に整理している。
前提の検証 — 供給圧の選別が利回りに与える影響は建設費インフレより小さい
ここまでの分析結果を、投資利回りの言葉に翻訳する。供給圧の低いエリアを選ぶことで得られるADR成長率の差は、四分位比較でQ1中央値+5.3%対Q4中央値+1.7%、すなわち年3.6ptである。これが利回りにどう効くかを、100室・宿泊主体型の新規開発を想定して試算した。
■ 試算前提
客室数100室、1室あたり延床28㎡(8.47坪)、初年度ADR¥12,000(推定成約・税抜相当)、OCC85%(通年平均・試算前提値)、GOP率35%。建設費は国土交通省 建築動態統計調査に基づく2025年の全国S造坪単価240.5万円を適用し、1室あたり2,037万円。土地・FF&E・ソフトコストを建設費の35%相当として加算し、総投資額27.50億円とした。GOP率35%は、インヴィンシブル投資法人が開示するMHM運営91物件の実績38.9%(2024年12月期)を、新規開業の立ち上がり期を織り込んで保守的に設定した水準である。なお、シナリオの「高供給・小規模市場 ADR年+2.3%」は、小規模市場の回帰式(勾配-0.89pt)に供給圧4.47%(供給圧四分位Q4の下限値)を代入して得られる水準である。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
| シナリオ | 建設費 1室あたり | 総投資額 | 3年後ADR | 3年後GOP | 対総投資額 利回り |
|---|---|---|---|---|---|
| 【2025年実績ベース】高供給・小規模市場(ADR年+2.3%) | 2,037万円 | 27.50億円 | ¥12,847 | 139.5百万円 | 5.07% |
| 【2025年実績ベース】全国中央値(ADR年+3.8%) | 2,037万円 | 27.50億円 | ¥13,421 | 145.7百万円 | 5.30% |
| 【2025年実績ベース】低供給市場(ADR年+5.3%) | 2,037万円 | 27.50億円 | ¥14,011 | 152.1百万円 | 5.53% |
| 【インフレ後】高供給・小規模市場(ADR年+2.3%) | 2,460万円 | 33.20億円 | ¥12,847 | 139.5百万円 | 4.20% |
| 【インフレ後】全国中央値(ADR年+3.8%) | 2,460万円 | 33.20億円 | ¥13,421 | 145.7百万円 | 4.39% |
| 【インフレ後】低供給市場(ADR年+5.3%) | 2,460万円 | 33.20億円 | ¥14,011 | 152.1百万円 | 4.58% |
結果は明快である。同じ建設費前提のもとで、供給圧の低いエリアを選ぶことによる利回り改善は0.46pt(5.07%→5.53%)にとどまる。一方、建設費インフレを織り込むと利回りは0.87pt低下する(5.07%→4.20%、低供給シナリオでも5.53%→4.58%)。すなわち、供給圧によるエリア選別が生む利回り差より、着工時期がもたらす建設費の差のほうが約2倍大きい。
これは「供給が増えるエリアを避ける」という前提の相対的な優先度を問い直す結果である。エリア選別は無意味ではない。ただし、その効果量は建設コストのタイミング管理に比べて小さく、しかも本稿が示したとおり、負の効果が実際に観測されるのは既存ストック1.3万室未満の小規模市場に限られる。大規模市場でこの前提を機械的に適用すれば、選別のメリットがないどころか、需要が伸びている市場を回避する逆効果になりうる。
投資判断への含意 — 3つの条件分岐
条件A 小規模市場では前提が成立する
既存ストック1.3万室未満・15県
相関r=-0.439、回帰勾配-0.89pt。供給圧が1pt高いエリアではADRの伸びが0.9pt低い。この規模帯では供給パイプラインの精査に投じるコストが回収される。開発検討時は既存ストックに対する自社案件の比率を必ず算出すべき領域。
条件B 中規模市場では関係が消える
既存ストック1.4万〜2.1万室・16県
相関r=-0.044、回帰勾配-0.09pt。供給圧はADR変化率をほぼ説明しない。この規模帯では、供給圧よりも需要側の指標(インバウンド比率、イベント誘致、交通アクセス改善)を判断軸に据えるほうが合理的である。
条件C 大規模市場では符号が反転する
既存ストック2.4万室以上・15県(大阪府除く)
相関r=+0.294、ADR前年同期比中央値+5.9%。供給圧は需要の強さのシグナルとして機能している。供給圧を回避基準に使うと成長市場を取りこぼす。ただし単一観測値で符号が変わる程度の脆い関係であり、需要側の裏取りが前提となる。
リスク要因と本分析の限界
| 要因 | 内容 | 本稿での扱い |
|---|---|---|
| 観測リードタイム | OTA掲載は開業の数ヶ月前から出るため、直近月ほど開業数が過少計上される | 供給ショック年を2025年(暦年)に固定し、観測が積み上がった期間のみを使用 |
| 確認申請の追加 | 建築動態統計調査ベースの未来年は今後の申請で増加する | 確定パイプラインの下限値として提示し、将来供給の断定に使用しない |
| 需要イベントの基準効果 | 前年に大型イベントがあった市場は、供給と無関係にADRが前年割れする | 大阪府を相関計算から分離し、稼働率で基準効果を判別 |
| 単年観測 | 本稿は2025年供給→2026年上期ADRの1サイクルのみを観測している | 複数年での再検証が必要。相関の符号は年次によって変わりうる |
| ADRの推定誤差 | 推定成約ADRは開示実績との照合で誤差中央値約7% | 絶対水準ではなく前年同期比という差分で比較し、誤差の系統的部分を相殺 |
| 建設費の変動 | 建設費インフレの実現値が予測を上回れば利回りはさらに低下する | 2段階(2025年実績/インフレ織込み)で試算し、感度を明示 |
加えて、供給圧の分母である「稼働が確認できる既存ストック」はOTA掲載を確認できた施設に限られる。OTA未掲載の旅館・民宿・簡易宿所は含まれておらず、これらの比率が高い市場では供給圧が過大に算出されている可能性がある。本稿の分析は、メトロエンジンリサーチ&コンサルティングが把握する範囲での全数集計であり、全数調査ではない。
まとめ
47都道府県を同一の2軸に載せた結果、「新規供給が増えると客室単価が下がる」という前提は、条件付きでしか成立しないことが確認できた。全体の相関はr=-0.328、決定係数0.108で、供給圧はADR変化率のばらつきの約1割しか説明しない。四分位で見ればADRの伸びは供給圧とともに単調に減衰するが、前年割れに至るのは47都道府県中5県にとどまる。
決定的な条件は市場規模である。既存ストック1.3万室未満の小規模市場では相関r=-0.439と明確な負の関係が現れる一方、1.4万〜2.1万室の中規模市場では関係が消え、2.4万室以上の大規模市場では符号が反転する。供給は稼働率にはほとんど痕跡を残さず、影響が出るとすれば単価側に出る。
そして利回りの言葉に翻訳すれば、供給圧によるエリア選別が生む差は3年後の対総投資額利回りで0.46ptであり、着工時期の違いによる建設費の差0.87ptの約半分にとどまる。供給パイプラインの精査は依然として必要な作業だが、それを最優先の判断軸に据えるべき市場は、実測上、限られている。
あわせて読みたい
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
- 県庁所在地より宿が多い街は21都県 — 全国「第2都市」ホテル市場を数える
- 沖縄の新規供給2,842室を業態別に割り戻す — 在庫比はビジネス0.6%・シティ22.1%
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給と、6月に反転した推定成約ADRのYoY
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
参考資料・出典一覧
■ データソース
供給圧の分子は、OTA掲載を確認できた範囲で2025年(暦年)に開業した1,731施設・41,225室。分母は同じ範囲でOTA上の稼働が確認できる27,248施設・1,266,636室。ADRは47都道府県それぞれの推定成約ADR月次中央値を2025年1〜6月/2026年1〜6月で各6ヶ月平均し、その比を前年同期比とした(ADR算出施設数は都道府県あたり122〜1,135施設)。OCCは2026年6月の推定稼働率(OTA販売在庫ベース)。建設費は国土交通省「建築動態統計調査」の2025年 全国S造坪単価。REIT実績は各投資法人が公表した2026年6月分 月次運営実績の開示原文値。
■ 試算前提
供給圧=当該都道府県の2025年開業客室数 ÷ 同県の稼働確認済み総客室数。相関係数・回帰勾配は47都道府県を1観測とする単回帰(市場規模別の分析は大阪府を除く46都道府県)。市場規模の3分位は既存ストック客室数で分割し、境界は小規模6,406〜13,223室・中規模13,906〜20,514室・大規模24,673〜160,289室。利回り試算は100室・宿泊主体型、1室あたり延床28㎡、初年度ADR¥12,000(推定成約・税抜相当)、OCC85%(通年平均・試算前提値)、GOP率35%、土地・FF&E・ソフトコストを建設費の35%相当として加算。詳細は本文中の「■ 試算前提」を参照。
■ 限界・留意点
本稿は2025年供給→2026年上期ADRという1サイクルのみの観測であり、相関の符号は年次によって変わりうる。推定成約ADRは上場ホテルREITの開示実績との照合で誤差中央値が約7%あるため、絶対水準ではなく前年同期比という差分で比較し誤差の系統的部分を相殺している。開業データはOTA掲載確認ベースのため直近月ほど過少計上される。分母の既存ストックもOTA掲載施設に限られ、OTA未掲載の旅館・民宿・簡易宿所の比率が高い市場では供給圧が過大に算出されている可能性がある。大阪府の前年割れは需要イベントの基準効果であり供給の帰結ではない。本稿は把握範囲での全数集計であって全数調査ではなく、投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載確認ベースの開業データ(2025年 1,731施設41,225室)、稼働確認済みストック(27,248施設1,266,636室)、推定成約ADR月次(都道府県別・2024年7月〜2026年8月)、推定稼働率(2026年6月)
■ 政府統計・公的データ
■ REIT・業界レポート
- インヴィンシブル投資法人「2026年6月度 月次運営状況」
- ジャパン・ホテル・リート投資法人 月次運営実績
- 星野リゾート・リート投資法人 IRライブラリ
- いちごホテルリート投資法人「2026年6月度 月次運営状況」
- インヴィンシブル投資法人 ポートフォリオ(MHM運営物件GOP実績)
- JLL「2025年 日本のホテル投資市場」
■ ニュース・解説