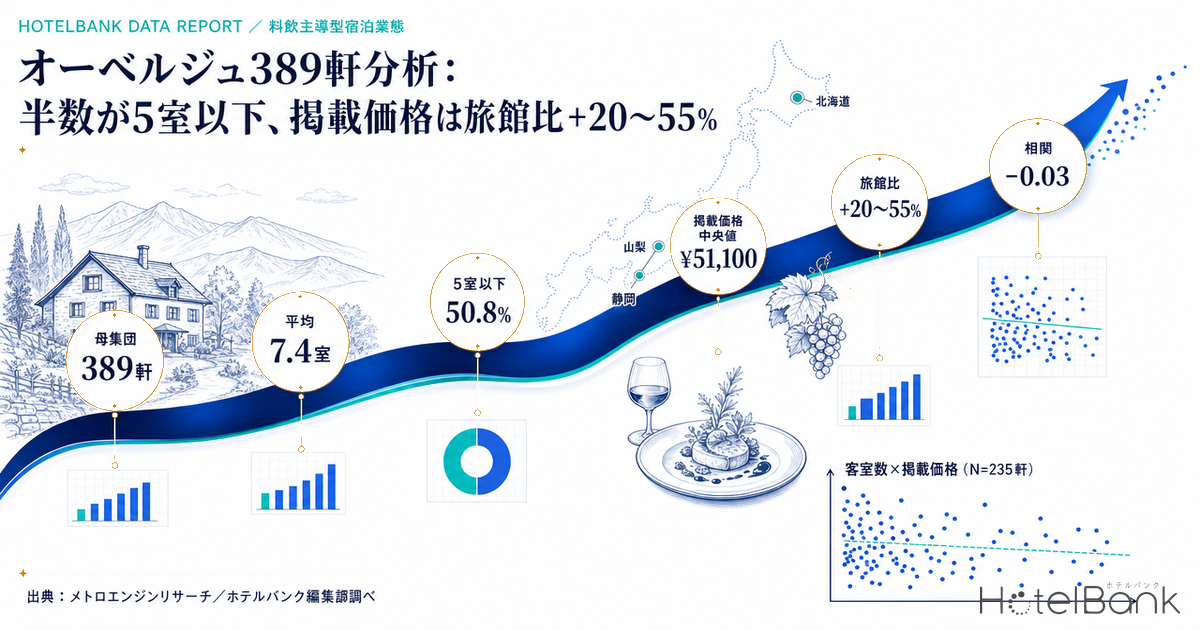
OTA上で「オーベルジュ」に分類される宿泊施設は、国内に389軒ある。平均客室数は7.4室でペンションや民宿とほぼ同じ規模でありながら、掲載価格の中央値は約51,100円と、同じ県の旅館を20〜55%上回る。客室数と価格の相関はほぼゼロ(-0.03)で、単価を説明しているのは「箱の大きさ」ではない。本稿では、メトロエンジンリサーチが把握する範囲のOTA分類データ・掲載価格・宿泊者口コミ96,306件を突き合わせ、料飲主導型という宿泊業態がいまどこに、どの規模で、いくらで存在しているのかを棚卸しする。
本記事における指標の定義
- 掲載価格:OTA等で公開されている販売価格の平均値(2名1室利用時の1室あたり料金・税込・全プラン平均。素泊まりから食事付きまでを含む)。実際の成約価格とは異なります。オーベルジュは推定成約単価(ADR)の検証対象業態に含まれないため、本稿ではADRを用いず、掲載価格のみで議論します。施設単位の掲載価格は、その施設の日次平均価格の期間中央値です。
- 施設単位の集計期間:2026年5月1日〜8月17日(チェックイン日ベース、全て経過日)。この期間に15日以上の掲載が確認できた施設のみを価格集計の対象としています。
- 口コミスコア:宿泊者口コミの5点満点評価。カテゴリ別スコアは、当該カテゴリの評価が10件以上ある施設について、施設単位スコアを単純平均した値です。
- データ出典:メトロエンジンリサーチ/宿泊者口コミはホテルバンク編集部調べ
- — 389軒:OTA分類上オーベルジュとされる国内施設。総客室数2,868室・平均7.4室で、規模はペンション(8.1室)・民宿(7.6室)と同じ階層にある。
- — 50.8%が5室以下。10室以下が80.8%を占め、21室以上は4.4%にとどまる。
- — 掲載価格中央値51,100円(2名1室・税込・N=235軒)。同一県の旅館を長野+37.1%・静岡+20.4%・北海道+55.0%・山梨+23.7%上回る。
- — 客室数と価格の相関は-0.03。1〜3室帯の中央値63,700円が最も高く、単価は箱の大きさから切り離されている。
- — 口コミ96,306件で食事は小規模旅館比+0.27。一方で風呂・温泉は±0.00、料金は-0.01と差がつかない。
母集団は「OTA分類上のオーベルジュ389軒」— 全数調査ではない
最初に母集団の定義を明確にしておきたい。本稿が扱うのは、メトロエンジンリサーチが保有する施設マスターにおいて業態区分が「オーベルジュ」に設定されている国内所在の389軒である。掲載終了分や海外所在分を含めるとマスター上の該当レコードは462件あるが、分析対象は現行の国内389軒に限定した。
これは全数調査ではない。OTAに掲載されていない施設は含まれず、逆に「オーベルジュを名乗っているが別区分に分類されている施設」は取りこぼしている。さらに重要なのは、分類と名称が一致していないことだ。389軒のうち、施設名に「オーベルジュ」または「Auberge」を含むのは167軒(42.9%)にとどまる。残る57.1%は、「レストラン&ホテル トロイメライ」「Rest House 森のしらべ」「ワイナリーステイ トラヴィーニュ」のように、料飲主導型でありながら別の名前を選んでいる。
逆方向の揺れもある。同じ分類のなかには「民宿 一軒宿 チロル」のように民宿を名乗る施設も入っており、掲載価格も6,600円と、後述する価格分布の最下位に位置している。したがって本稿の数値は「オーベルジュという業態の全体像」ではなく、「OTA分類上オーベルジュとして流通している389軒の姿」として読んでいただきたい。この分類の揺れ自体が、業態としての輪郭がまだ固まっていないことの表れでもある。
上位5道県で4割 — 長野46軒、静岡37軒、北海道32軒
都道府県別に見ると、長野県46軒、静岡県37軒、北海道32軒、山梨県20軒、千葉県19軒の順で、この上位5道県だけで154軒(39.6%)を占める。いずれも大消費地から車で2〜4時間の距離にあり、かつ食材の産地を抱える地域という共通点がある。一方で東京都は2軒、大阪府は2軒と、都心にはほとんど存在しない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=389軒)
ここで目を引くのは、施設数と平均客室数が連動していないことだ。長野県は46軒で平均7.2室、静岡県は37軒で平均6.8室と小箱が並ぶ一方、新潟県は17軒で平均12.8室、群馬県は9軒で平均15.7室と、同じ分類でも規模感が倍近く違う。沖縄県に至っては10軒で平均2.3室と、ほぼヴィラ・一棟貸しに近い形態が中心である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載価格を集計できた235軒を表示(円の大きさ=客室数、色=掲載価格帯)
地図に落とすと、分布は「高速道路と新幹線で都市圏とつながった中山間地・海沿い」に沿って伸びていることがわかる。八ヶ岳・軽井沢・伊豆・房総・ニセコといった別荘地帯の輪郭とほぼ重なる。
| 都道府県 | 施設数 | 総客室数 | 平均客室数 | 掲載価格中央値 | 価格集計N |
|---|---|---|---|---|---|
| 長野県 | 46 | 330 | 7.2 | ¥44,100 | 24 |
| 静岡県 | 37 | 251 | 6.8 | ¥53,900 | 19 |
| 北海道 | 32 | 280 | 8.8 | ¥49,600 | 17 |
| 山梨県 | 20 | 121 | 6.0 | ¥34,700 | 15 |
| 千葉県 | 19 | 123 | 6.5 | ¥54,100 | 12 |
| 新潟県 | 17 | 217 | 12.8 | ¥33,900 | 5 |
| 京都府 | 16 | 116 | 7.2 | ¥61,400 | 12 |
| 大分県 | 12 | 90 | 7.5 | ¥42,800 | 7 |
| 兵庫県 | 11 | 111 | 10.1 | ¥80,100 | 9 |
| 栃木県 | 11 | 94 | 8.5 | ¥66,200 | 6 |
| 沖縄県 | 10 | 23 | 2.3 | ¥27,200 | 5 |
| 群馬県 | 9 | 141 | 15.7 | ¥43,400 | 7 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載価格中央値は2026年5月1日〜8月17日に15日以上の掲載が確認できた施設のみ(価格集計Nが5未満の県は非掲載)
半数が5室以下 — 規模はペンション並み、しかし価格帯はリゾートホテル並み
客室数が登録されている386軒の規模分布を見ると、1〜3室が128軒(33.2%)、4〜5室が68軒(17.6%)で、50.8%が5室以下である。6〜10室を加えると80.8%が10室以下に収まる。21室以上はわずか17軒(4.4%)にすぎない。総客室数は2,868室、平均7.4室である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室数が登録されている386軒)
この7.4室という平均値は、民宿の7.6室、ペンションの8.1室とほぼ同じ水準にある。旅館の18.6室の4割、リゾートホテルの71.5室と比べれば10分の1である。つまり、不動産としての規模で言えばオーベルジュはペンション・民宿と同じ階層にいる。この小箱化の流れは業態全体で進んでおり、1室単位での営業を可能にした制度改正がどう供給構成を変えたかは、改正旅館業法6/15施行『1室営業解禁』で新規開業554軒のデータから追っている。
| 業態区分 | 施設数 | 平均客室数 | 10室以下の比率 |
|---|---|---|---|
| オーベルジュ | 386 | 7.4室 | 80.8% |
| 民宿 | 7,042 | 7.6室 | 80.8% |
| ペンション | 4,092 | 8.1室 | 83.3% |
| 旅館 | 14,878 | 18.6室 | 45.6% |
| リゾートホテル | 2,225 | 71.5室 | 17.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(国内所在・客室数登録ありの施設)
掲載価格中央値は51,100円 — 同じ県の旅館を20〜55%上回る
ところが価格になると話は逆転する。2026年5月1日〜8月17日に15日以上の掲載が確認できた235軒について、施設ごとの日次平均掲載価格の中央値を取ると、全体の中央値は約51,100円(2名1室・税込・全プラン平均)だった。第1四分位が約32,900円、第3四分位が約88,200円、上位1割は144,400円を超える。10万円以上の帯に49軒(20.9%)が入っており、価格レンジは極端に広い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=235軒、2026年5月1日〜8月17日)
同じ地域の他業態と並べると、この水準の意味がはっきりする。施設数上位4道県について、直近12ヶ月(2025年8月〜2026年7月)の月次掲載価格の平均を業態別に取ると、次のようになった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(直近12ヶ月平均。集計施設数は月平均で長野:オーベルジュ22/旅館521/ペンション302/リゾート130、静岡:18/454/160/144、北海道:14/274/69/141、山梨:12/166/119/58)
オーベルジュの掲載価格は、旅館に対して長野で+37.1%、静岡で+20.4%、北海道で+55.0%、山梨で+23.7%高い。ペンションに対しては長野で+93.1%、北海道で+103.2%と、ほぼ2倍である。一方でリゾートホテルとの関係は県によってばらつき、長野は-1.5%、北海道は+3.8%とほぼ横並びだが、静岡は+14.7%と上回り、山梨は-22.2%と下回る。客室数はペンション並みなのに、価格はリゾートホテルと同じ土俵に乗っている——これがオーベルジュという業態の輪郭を最も端的に示す数字だろう。
客室数と価格の相関は-0.03 — 「箱の大きさ」は単価を説明しない
では、そのなかで何が単価を分けているのか。235軒について客室数と掲載価格の相関係数を計算すると-0.025、実質的に無相関である。むしろ客室数帯別の中央値を見ると、最も小さい1〜3室が63,700円と最も高く、11〜20室の45,900円を大きく上回る。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=235軒。縦軸は対数目盛)
| 客室数帯 | 施設数 | 掲載価格中央値 |
|---|---|---|
| 1〜3室 | 76 | ¥63,700 |
| 4〜6室 | 55 | ¥46,000 |
| 7〜10室 | 58 | ¥51,600 |
| 11〜20室 | 35 | ¥45,900 |
| 21室以上 | 11 | ¥51,700 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=235軒)
最上位帯には、東京都の4室規模「Auberge TOKITO」(約390,600円)、三重県の1室規模「MOKU ISESHIMA」(約340,600円)、沖縄県の1室規模「LE CANA MOTOBU」(約320,500円)といった、料理体験そのものを商品の中心に据えた施設が並ぶ。いずれも客室数は一桁であり、規模の経済とは無縁の場所で単価を成立させている。
通常のホテル開発では、客室数は総投資額とGOPを規定する第一変数として扱われる。しかしこの業態においては、客室数の説明力がほぼ失われている。つまり収益構造の重心が客室ではなく料飲側に移っており、「1泊いくら」の値付けが実質的に「1食いくら」の値付けに従属していると読める。
口コミ96,306件 — 食事は旅館比+0.27、しかし風呂と料金は同水準
その仮説を、宿泊者の評価側からも確かめておきたい。オーベルジュ389軒のうち口コミ30件以上が蓄積されている232軒(累計96,306件)と、比較対象として長野・静岡・北海道・山梨・千葉・新潟の6道県にある1〜15室の小規模旅館1,377軒(累計575,991件)のカテゴリ別スコアを並べた。規模と立地条件を揃えたうえでの比較である。
出典:ホテルバンク編集部調べ(オーベルジュ232施設・96,306件/小規模旅館1,377施設・575,991件)
総合スコアはオーベルジュ4.45、小規模旅館4.27で、0.18ポイントの差がついた。カテゴリ別では食事が+0.27(4.66対4.39)、朝食が+0.26(4.51対4.25)と料飲まわりの差が大きく、清潔感+0.29、客室+0.26、サービス+0.22が続く。食事評価の高さを実際の単価に翻訳できているかどうかは業態によって差があり、その値差の付け方については長野県の朝食プレミアムは業態で3倍差が同一施設ペアで検証している。
興味深いのは、差がつかなかった項目である。「風呂・温泉」は4.25対4.25で完全に同水準、「バスルーム」も+0.02にとどまった。つまりオーベルジュの評価上の優位は入浴体験には及んでいない。温泉という地域資源を持たない立地でも、料飲・客室・接客の3点で十分な満足度を作れているという読み方ができる。これは、湧出地でなくとも高単価宿を成立させうるという、立地選定上の含意を持つ。逆に温泉付きの物件を取得する場合に源泉の権利形態が評価をどう左右するかは、源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーションで整理している。
もう一点、「料金」カテゴリのスコアは3.80対3.81とほぼ同じだった。掲載価格では20〜55%の開きがあるにもかかわらず、価格に対する納得感は小規模旅館と同水準に着地している。値付けの高さが顧客満足を毀損していない一方で、価格プレミアムが「お得感」の上乗せまでは生んでいないことも示している。この帯の宿にとっては、単価を上げる余地よりも、いま取っている単価を体験価値で裏打ちし続けることのほうが実務的な論点になる。
| 評価カテゴリ | オーベルジュ | 小規模旅館 | 差分 |
|---|---|---|---|
| 総合 | 4.45 | 4.27 | +0.18 |
| 夕食 | 4.69 | 4.48 | +0.21 |
| 食事 | 4.66 | 4.39 | +0.27 |
| 朝食 | 4.51 | 4.25 | +0.26 |
| サービス | 4.48 | 4.26 | +0.22 |
| 清潔感 | 4.38 | 4.09 | +0.29 |
| 客室 | 4.25 | 3.99 | +0.26 |
| 立地 | 4.25 | 4.10 | +0.15 |
| バスルーム | 4.04 | 4.02 | +0.02 |
| 風呂・温泉 | 4.25 | 4.25 | ±0.00 |
| 料金 | 3.80 | 3.81 | -0.01 |
出典:ホテルバンク編集部調べ。カテゴリ別スコアは当該カテゴリの評価が10件以上ある施設の単純平均
2023年以降が年17軒ペース — 2010年代前半の2.7倍
開業時期の分布も見ておきたい。389軒のうち開業年が特定できるのは289軒である(一括値と推定される1990年1月1日の52件、および開業日の登録がない48件を除いた)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース、N=289施設)
1999年以前が73軒と最も多いのは、1980〜90年代のペンション/プチホテルブームの流れを汲む施設群が残っているためだろう。その後2000年代45軒、2010〜2016年44軒と落ち着いていたものが、2017〜2019年に38軒(年12.7軒)へ加速し、2023年以降の3年半あまりでは62軒(年約17軒)と、2010年代前半の年6.3軒に対して2.7倍のペースになっている。
ただしこの時系列は2つのバイアスを含む。ひとつは生存バイアスで、過去に開業して既に閉業した施設は現行マスターから脱落しているため、古い年代ほど過少に見える。もうひとつは観測リードタイムで、OTA掲載は開業の数ヶ月前からしか出ないため、直近年も今後の掲載で増える可能性がある。したがって「近年増えている」という方向性は読めても、増加率の絶対値は幅を持って解釈すべきである。
背景として、行政側の後押しもある。農林水産省の資料によれば令和6年のインバウンドによる食関連消費額は2.3兆円と過去最高を記録しており、観光庁も2025年度に「食」の力を活用したガストロノミーツーリズム推進事業の公募を開始している。訪日外国人旅行消費額そのものも2025年は9兆4,559億円(前年比16.4%増)と過去最高を更新した。食を目的地にする旅行需要は、政策と統計の両面から裏付けられつつある。
まとめ — 少室高単価の実装形態として
OTA分類上オーベルジュとされる国内389軒を棚卸しすると、次の姿が浮かぶ。規模は平均7.4室でペンション・民宿と同じ階層にありながら、掲載価格は同一県の旅館を20〜55%、ペンションを約2倍上回り、リゾートホテルと同じ帯に位置する。客室数と価格の相関はほぼゼロで、単価は箱の大きさから切り離されている。宿泊者の評価では食事が小規模旅館を+0.27上回る一方、風呂・温泉と料金は同水準で、優位性が料飲・客室・接客に集中していることが確認できる。
実務的な含意は3つある。第一に、温泉の有無が高単価の必要条件ではないこと。入浴系スコアで差がついていない以上、湧出地でない土地でもこの帯に参入する余地がある。第二に、投資規模の設計思想が通常のホテル開発と異なること。客室数を積み上げても単価は上がらないため、客室数ではなく厨房・レストラン側の設計が収益の起点になる。第三に、料金納得感が旅館と同水準にとどまっていること。すでに高い単価を取れている以上、次の伸びしろは値上げではなく、体験の密度を高めて料金評価を4点台に押し上げる方向にある。
なお繰り返しになるが、本稿の389軒はOTA分類上そう区分された施設群であり、業態としての全数ではない。名称に「オーベルジュ」を含むのは42.9%にすぎず、分類と自称のあいだには大きな乖離がある。統計として扱う際は、この母集団の性質を前提に読み解いていただきたい。
あわせて読みたい
- 運輸×宿泊×美食 — JALオーベルジュ富良野が示す新業態の収益構造マップ
- 【取材】余市の風土を映す馳走オーベルジュ「Lift Up 余市」誕生
- 【取材】淡路島西海岸にリトリート型オーベルジュ「Over the MOON」誕生
- 旅館再生M&Aの経済学 — 後継者不在60%と単価倍増モデルの実勢
- 城泊の投資経済性2026|大洲132万円・平戸66万円が示す超高単価市場
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 長野県の朝食プレミアムは業態で3倍差 — シティ+11.1%・ビジネス+4.8%・リゾート+3.2%(2026年8月)
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 泊まらない客が落とすお金 — 館内ランチが口コミに残る102施設の構造
- ワイン産地に泊まる秋2026 — 甲州・信州・空知余市・置賜、収穫期の宿泊単価と受け皿
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの施設マスター(業態区分がオーベルジュ、国内所在・掲載中の389軒)、同マスターに紐づくOTA掲載価格の履歴(2026年5月1日〜8月17日チェックイン・2名1室)、および宿泊者口コミの施設別集計。比較対象とした旅館・ペンション・民宿・リゾートホテルの水準は、同一の施設マスターと価格履歴から同期間・同条件で算出した。
■ 試算前提
掲載価格は施設ごとの日次平均価格の期間中央値を用い、集計期間中に15日以上の掲載が確認できた235軒のみを対象とした。業態間の価格比較は直近12ヶ月(2025年8月〜2026年7月)の月次掲載価格の平均、口コミのカテゴリ別スコアは当該カテゴリの評価が10件以上ある施設の単純平均による。客室数と価格の相関係数は施設単位(N=235軒)で算出。開業年の分布は、一括値と推定される1990年1月1日の52件と登録のない48件を除いた289軒を母数とした。
■ 限界・留意点
本稿は全数調査ではない。OTAに掲載されていない施設は母集団に含まれず、オーベルジュを名乗りながら別区分に分類されている施設は取りこぼしている(389軒のうち施設名に「オーベルジュ」「Auberge」を含むのは167軒・42.9%)。掲載価格は公開されている販売価格であり、実際の成約価格とは異なる。開業年の時系列は、閉業施設が現行マスターから脱落する生存バイアスと、OTA掲載が開業の数ヶ月前からしか現れない観測リードタイムの2つを含むため、増加の方向性は読めても増加率の絶対値は幅を持って解釈する必要がある。
■ 市場データ
- メトロエンジンリサーチ — OTA業態分類・掲載価格・客室数・開業年(国内オーベルジュ分類389軒、価格集計N=235軒)
- ホテルバンク編集部調べ — 宿泊者口コミ(オーベルジュ232施設96,306件/小規模旅館1,377施設575,991件)
■ 政府統計・政策資料