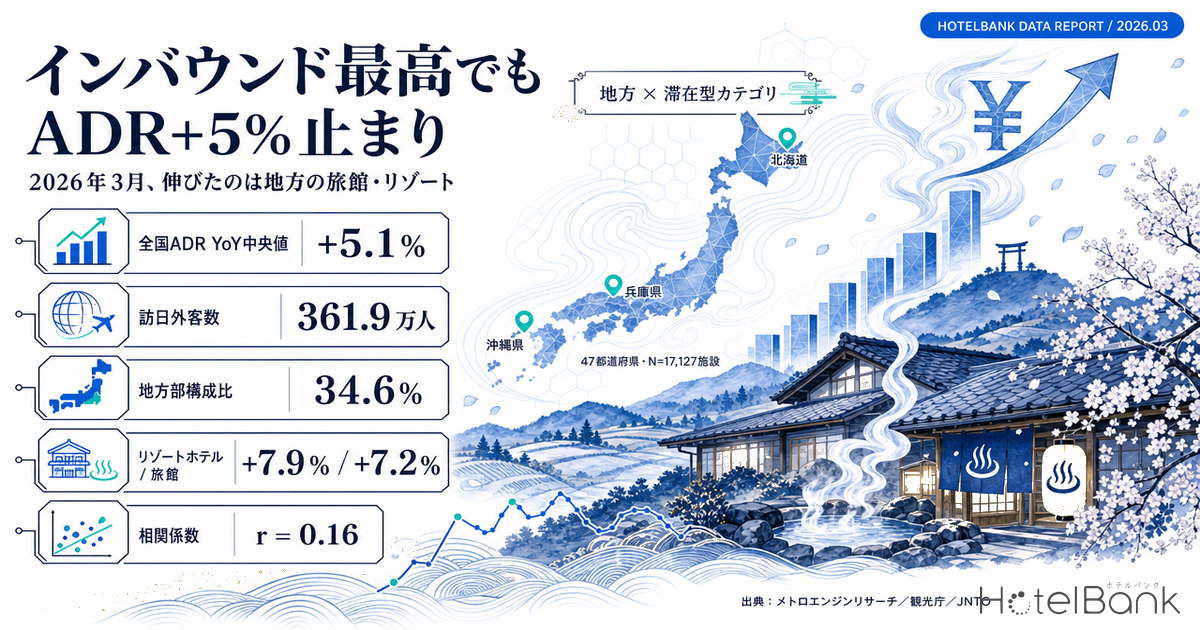
2026年3月の訪日外客数は361万8,900人と、3月として過去最高を更新した。インドネシア・ベトナム・米国・カナダ・英国・ドイツ・北欧地域の7市場は単月として過去最高を記録している。ところが同じ月の外国人延べ宿泊者数は前年同月比3.6%減。そして宿泊単価に目を移すと、上昇したのは大都市ではなく地方だった。本稿では、訪日需要がどの経路をたどって客室単価に届いているのかを、47都道府県のADRデータで検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設が公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。
- ADR YoY(前年同月比):2026年3月の推定成約ADRを2025年3月と比較した変化率。都道府県間の比較には各都道府県の中央値を用いています。
- 地方部:観光庁の定義に基づき、三大都市圏(東京・神奈川・千葉・埼玉・愛知・大阪・京都・兵庫・奈良)以外の38道県を指します。
- データ出典:メトロエンジンリサーチ(2026年3月・47都道府県・N=17,127施設)
- — 訪日外客数361.9万人と3月として過去最高。一方で外国人延べ宿泊者数は前年同月比3.6%減と、量の指標が逆を向いた月だった。
- — 47都道府県の推定成約ADR前年同月比は中央値+5.1%、41道府県がプラス。ただし上昇は大都市ではなく地方に広がった。
- — 外国人宿泊者数の伸びとADRの伸びの相関はr=0.16(n=8)でほぼ無相関。訪日客数という量の指標からADRは予測できない。
- — 波及経路は業態軸を通る。リゾート+7.9%・旅館+7.2%に対しビジネス+4.0%・シティ+4.9%と、滞在型が約2倍の伸び。
- — 地方部の構成比は34.6%(前年3月32.3%)。追い風を単価に変換できるかは商品設計次第で、自動では起こらない。
訪日客は過去最高、しかし宿泊者数は減少 — 出発点のねじれ
まず押さえておきたいのは、2026年3月に二つの統計が逆を向いたという事実である。日本政府観光局(JNTO)の推計によれば訪日外客数は361万8,900人で前年同月比3.5%増、1〜3月累計では1,068万人に達した。一方、観光庁「宿泊旅行統計調査」の2026年3月第1次速報では、外国人延べ宿泊者数は1,428万人泊で前年同月比3.6%減となっている。
入国者は増えたのに宿泊は減った。この差を生んでいるのは、市場構成の入れ替わりである。韓国は79万5,600人(前年同月比15%増)、台湾は65万3,300人(同24.9%増)と近距離市場が伸びた一方、中国は29万1,600人と55.9%減少した。中国市場は一人あたりの宿泊数が比較的多い層を含むため、人数の増加が必ずしも宿泊人泊数の増加につながらない構図が生まれている。市場ごとの滞在日数の違いが県単位でどれだけの差になって現れるかは、訪日客の平均泊数、都道府県で2.0倍差で東京2.32泊・山梨1.16泊という実測値とともに整理している。
つまり訪日需要は「量が増えた」というより「中身が入れ替わった」月だった。この入れ替わりが客室単価にどう伝わったのかが、以降の検証テーマになる。
単月過去最高の7市場 — 5つが欧米豪という構成
JNTOが単月過去最高と発表した7市場の顔ぶれは、この入れ替わりを象徴している。インドネシアとベトナムを除く5市場、すなわち米国・カナダ・英国・ドイツ・北欧地域はいずれも欧米市場である。イースター休暇と3月下旬の桜シーズンが重なったこと、そして航空便の増加が背景にあると報じられている。
出典:日本政府観光局(JNTO)「訪日外客数(2026年3月推計値)」よりホテルバンク編集部作成
欧米市場は一般に平均滞在日数が長く、周遊型の行動をとりやすい。滞在が長いほど滞在先は分散し、東京・大阪だけで完結しない旅程が組まれる。加えてメキシコが69.7%増、スペインが36.3%増、イタリアが23.6%増と、長距離市場が軒並み伸びた。長距離市場の拡大は、宿泊需要の地理的な広がりを伴いやすい性質を持つ。
地方部の構成比は34.6% — 分散は数字として現れている
観光庁の集計では、2026年3月の外国人延べ宿泊者数のうち三大都市圏が934万人泊(前年同月比6.8%減、構成比65.4%)、地方部が494万人泊(同3.2%増、構成比34.6%)となった。三大都市圏が減り地方部が増えたことで、地方部の構成比は前年3月の32.3%から2.3ポイント上昇している。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成(2019年・2024年は通年値、2025年3月・2026年3月は各月値)
ここで注意したいのは、地方分散率が2019年通年の37.3%から2024年通年の30.9%まで一度大きく下がっている点である。コロナ後の回復局面では訪日需要がまず大都市に集中し、地方は取り残された。2026年3月の34.6%は、その集中がほどけ始めたことを示す数値と読める。ただし単月の値であり、桜シーズンという季節要因を含む点は割り引いて解釈する必要がある。
都道府県別に見ると、外国人延べ宿泊者数の伸びは鳥取県が78.5%増、茨城県が57.4%増、兵庫県が56.7%増、長崎県が54.4%増、福島県が51.2%増と地方県が上位を占めた。一方で東京都は9.3%減、京都府は13.3%減、大阪府は3.6%減と主要観光地が揃って減少している。
47都道府県のADR YoYマップ — 上昇は西日本と北日本に広がる
それでは、この分散はADRに届いているのか。メトロエンジンリサーチが集計した47都道府県のデータ(2026年3月・N=17,127施設)を地図に落とすと、次のようになる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
47都道府県のうち41道府県でADRが前年同月を上回り、中央値は+5.1%だった。最も伸びたのは沖縄県の+16.5%(¥11,700)、次いで兵庫県+13.9%(¥14,600)、愛知県+12.2%(¥9,200)と続く。下位では大阪府が-7.6%(¥9,600)で唯一の大幅マイナスとなった。
| 都道府県 | 2026年3月 ADR | 前年同月比 | 対象施設数 |
|---|---|---|---|
| 沖縄県 | ¥11,736 | +16.5% | 493 |
| 兵庫県 | ¥14,605 | +13.9% | 565 |
| 愛知県 | ¥9,207 | +12.2% | 511 |
| 三重県 | ¥12,774 | +11.5% | 363 |
| 和歌山県 | ¥9,411 | +10.1% | 226 |
| 徳島県 | ¥6,347 | +10.1% | 143 |
| 福岡県 | ¥11,708 | +9.6% | 472 |
| 宮城県 | ¥8,860 | +9.5% | 291 |
| …(中位31県を省略)… | |||
| 宮崎県 | ¥6,690 | +0.6% | 169 |
| 秋田県 | ¥7,348 | +0.5% | 169 |
| 栃木県 | ¥9,979 | -0.8% | 411 |
| 富山県 | ¥6,866 | -0.9% | 165 |
| 佐賀県 | ¥12,712 | -1.8% | 155 |
| 鳥取県 | ¥8,309 | -2.2% | 152 |
| 熊本県 | ¥9,993 | -2.6% | 394 |
| 大阪府 | ¥9,646 | -7.6% | 646 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(47都道府県・N=17,127施設)
大阪府の下落は、2025年に開催された大阪・関西万博の反動として読むのが自然である。2025年3月時点では万博開幕直前の需要が価格に織り込まれつつあり、その水準との比較になるためマイナス幅が出やすい。実際、大阪府のADR YoYは2026年4月に-22.1%、6月に-32.3%、7月に-30.7%と月を追って拡大しており、万博期間の高水準との比較が効いていることが確認できる。この点を踏まえると、大阪の数値をインバウンド需要の弱さと読むのは適切ではない。
宿泊者数の伸びとADRの伸びは、短期では連動しない
ここからが本稿の中心的な検証である。観光庁が公表した外国人延べ宿泊者数の前年同月比と、当社が集計したADRの前年同月比を、同じ8都府県について並べてみる。
出典:外国人延べ宿泊者数=観光庁「宿泊旅行統計調査」/ADR=メトロエンジンリサーチ、ホテルバンク編集部より作成
両者の相関係数は0.16(n=8)にとどまり、実質的にほとんど関係が見られない。外国人宿泊者数が78.5%増えた鳥取県のADRは-2.2%、54.4%増の長崎県は+1.2%と小幅である。逆に外国人宿泊者数が13.3%減った京都府のADRは+7.2%、9.3%減の東京都も+4.8%と上昇している。
この結果は直感に反するように見えるが、構造を考えれば説明はつく。第一に、外国人宿泊者は多くの地方県で宿泊者全体の一部にすぎず、母数が小さいほど伸び率は大きく出る。鳥取県の78.5%増は絶対数としては限定的な増加である可能性が高い。第二に、ADRは日本人需要・供給量・施設構成といった複数の要因の合成であり、インバウンド単独の関数ではない。第三に、価格は在庫の逼迫度に反応するため、既に高稼働のエリアでは少ない増分でも価格が動き、余力のあるエリアでは需要が増えても価格が動きにくい。訪日客の多寡が需給指標と結びつきにくいという傾向は本稿に限った話ではなく、訪日客が多い県ほど平日の谷は浅いのかでも47都道府県の相関が−0.13にとどまることを確認している。
言い換えれば、訪日客数という「量」の指標を追っていても、自館のADRがどう動くかは説明できない。波及経路は別のところを通っている。
波及経路は「業態」を通っている — 滞在型カテゴリが約2倍の伸び
では経路はどこか。同じ2026年3月のデータを施設カテゴリ別に集計すると、輪郭がはっきりする。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各カテゴリの都道府県別ADR中央値をもとに集計)
リゾートホテルのADR YoY中央値は+7.9%、旅館は+7.2%で、ビジネスホテルの+4.0%、シティホテルの+4.9%を大きく上回った。ADRの絶対水準もリゾートホテルが¥15,300、旅館が¥13,200と、ビジネスホテルの¥7,200の約2倍である。
この差は、単月過去最高となった7市場の構成と整合的に読める。欧米5市場に代表される長期・周遊型の旅行者は、都市部のビジネスホテルに連泊するのではなく、温泉地やリゾート地を組み込んだ旅程を取りやすい。滞在型施設は1泊あたりの単価が高く、かつ食事付きプランの比率も高いため、需要が1単位増えたときの単価への影響が大きくなる。どの業態がどれだけ訪日客を受け止めているかについては、シティホテル宿泊の45.9%は訪日客が業態別のインバウンド比率を分解しており、あわせて読むと経路が立体的に見えてくる。
つまり波及経路は「訪日客数 → 大都市の稼働 → 大都市のADR」ではなく、「客層構成の変化 → 滞在型・地方立地カテゴリへの需要シフト → 当該カテゴリのADR上昇」という順路をたどっている。地方分散率が34.6%に上昇したことと、リゾート・旅館カテゴリが約2倍の伸び率を示したことは、同じ現象の二つの断面である。
拠点5都道府県の内訳 — 一括りにできない
最後に、インバウンド比率が高いとされる5都道府県の月次推移を確認しておく。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
2026年1月から3月にかけて、福岡県と北海道は前年同月比で二桁または二桁近い伸びを見せた。福岡県は1月+25.7%、3月+9.6%、北海道は1月+26.5%、3月+8.9%である。東京都は+4.8%〜+9.7%と安定的、京都府は+1.1%〜+7.2%と穏やかな上昇にとどまった。大阪府のみが万博反動でマイナス圏にある。
「インバウンド拠点」という括りで5都道府県を同じ動きとして扱うことはできない。福岡・北海道は近距離アジア市場の直行便増加という追い風を受けており、東京は供給の厚みが価格上昇を緩やかにしている。京都は既に高いADR水準(¥20,300と全国最高)にあり、伸び率としては表れにくい。
まとめ — 「訪日客数」から「客層構成」へ、見る指標を移す
2026年3月のデータが示したのは、次の三点である。
第一に、訪日外客数が過去最高でも、外国人延べ宿泊者数は減少しうる。市場構成の入れ替わりによって、人数と人泊数は乖離する。第二に、都道府県レベルで見ると外国人宿泊者数の伸びとADRの伸びの相関はほぼゼロ(r=0.16、n=8)であり、量の指標から価格を予測することはできない。第三に、実際に波及が確認できたのは業態軸である。リゾートホテル+7.9%、旅館+7.2%に対し、ビジネスホテル+4.0%、シティホテル+4.9%と、滞在型カテゴリが約2倍の伸びを示した。
自館の価格戦略を考えるうえでの示唆は明快である。エリアの訪日客数が伸びているかどうかより、自館がどの客層構成の変化を受け取れる立ち位置にあるかを見るほうが、ADRの動きに近い。長期・周遊型の欧米客が増えている局面では、連泊対応・食事付きプラン・広めの客室といった滞在型の商品設計が、単価に直接効く可能性が高い。逆に短期の近距離市場が主軸のエリアでは、同じ需要増でも単価への転嫁は限定的になりやすい。
地方分散率34.6%という数値は、地方の宿にとって追い風であると同時に、その追い風を単価に変換できるかどうかは商品設計次第であることを示している。鳥取県のように宿泊者数が78.5%増えてもADRが動かなかった事例は、その変換が自動では起こらないことの証左といえる。
データの取り扱いについて:本記事のADRは推定値であり、上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%です。観光庁「宿泊旅行統計調査」の2026年3月値は第1次速報であり、確定値では修正される可能性があります。相関分析はn=8の限定的なサンプルに基づくものであり、47都道府県全体の関係を代表するものではありません。
あわせて読みたい
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 訪日客が多い県ほど平日の谷は浅いのか — 47都道府県の相関は−0.13、上位5県は全て5.6pt以下
- 訪日客の平均泊数、都道府県で2.0倍差 — 東京2.32泊・山梨1.16泊と運営効率への影響
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- 業態間で開く価格の二極化2026|都道府県×カテゴリ別ADR前年同月比を分解
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが集計した47都道府県の推定成約ADR(2025年1月〜2026年7月/2026年3月時点 N=17,127施設)、日本政府観光局(JNTO)「訪日外客数(2026年3月推計値)」、観光庁「宿泊旅行統計調査(2026年3月・第1次速報)」の3系統を用いています。
■ 試算前提
ADRは各施設が公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用した推定成約単価(税抜相当)です。エリア単位のADRは対象施設の中央値を採用し、前年同月比は2025年3月との比較です。業態別の集計は都道府県別ADR中央値をカテゴリ単位で再集計しています。地方部は観光庁の定義に従い三大都市圏9都府県を除く38道県としています。
■ 限界・留意点
ADRは推定値であり、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%です。観光庁の2026年3月値は第1次速報であり、確定値では修正される可能性があります。相関分析はn=8の限定的なサンプルに基づくもので、47都道府県全体の関係を代表するものではありません。2026年3月は桜シーズンの季節要因を含む単月値であり、大阪府の下落は2025年の万博期間との比較による反動を含みます。
- 日本政府観光局(JNTO)「訪日外客数(2026年3月推計値)」
- 観光庁「宿泊旅行統計調査(2026年2月・第2次速報、2026年3月・第1次速報)」
- やまとごころ.jp「2026年3月訪日宿泊4%減の1428万人泊 三大都市圏減少も鳥取・茨城など地方伸長」
- やまとごころ.jp「2026年3月の訪日客361万人 累計1000万人越え」
- トラベルボイス「訪日外国人数、2026年3月は362万人」
- 観光経済新聞「2024年の外国人延べ宿泊者数は1.6億人 過去最多も際立つ地域差」
- メトロエンジンリサーチ — 47都道府県の推定成約ADR(2025年1月〜2026年7月、2026年3月時点 N=17,127施設)