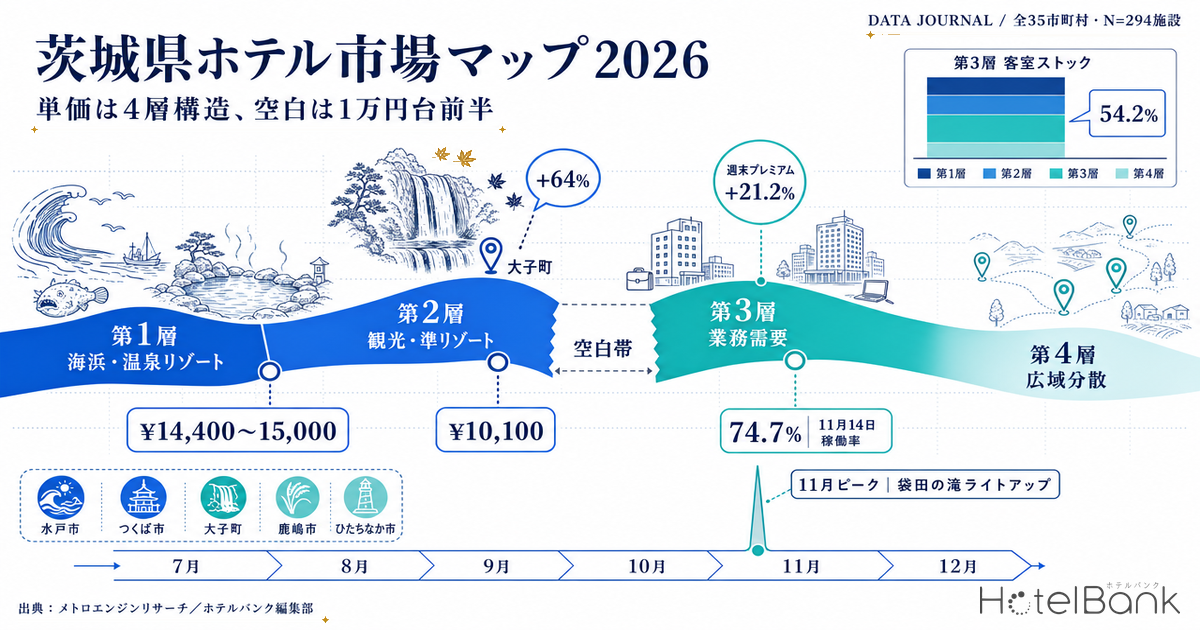
茨城県は、水戸・つくばの業務需要、大洗・北茨城の海浜と温泉、大子町の袋田の滝という性格の違う宿泊マーケットが、ひとつの県の中に併存している。県全体を一本の平均値で語ると、この差は見えなくなる。本稿では、メトロエンジンリサーチが把握する県内35市町村の推定成約ADRを層別に整理し、供給規模・秋の月次カーブ・平日と土曜の価格差・紅葉期の在庫状況までを一枚の市場マップとして描き出す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上で公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含むため、上記のADRより高い水準になります。本文で「掲載価格」と明記した箇所のみこの定義です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市町村単位のマクロ集計にのみ用い、個別施設には適用していません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ
- — 単価は4層構造:2026年7月の推定成約ADRは、北茨城市・大洗町の¥14,400〜15,000から土浦市・大子町ほかの¥4,300〜5,900まで、掲載3施設以上の25市町村が4つの層に分かれる(N=294施設)。
- — ¥10,100〜14,400が空白帯:常陸大宮市と大洗町のあいだに約¥4,300の断層があり、1万円台前半に位置する市町村は県内にひとつも無い。需要不在ではなく受け皿不足による空白である。
- — 高単価帯は絶対量が少ない:第1層は35施設735室で県内客室ストックの4.6%にとどまる一方、業務需要の第3層が127施設8,694室・54.2%を占める。
- — 秋に動くのは限られたエリア:県全体の季節変動は10%未満だが、大子町は11月に7月比+64%、北茨城市は同+25%まで持ち上がる。県平均では取りこぼす動きである。
- — 週末プレミアムは第3層が最大+21.2%:第4層は+4.0%にとどまり、その差がそのまま価格設計の余地になる。11月14日(土)は90日前で県全体の推定稼働率74.7%(2026年8月時点の観測)。
茨城県の宿泊単価は4層に分かれ、1万円台前半が空白になっている
直近で確定した2026年7月の推定成約ADRを市町村ごとに並べると、茨城県の宿泊マーケットは4つの層にきれいに分かれる。掲載施設が3施設以上ある25市町村を対象に集計した結果が下のチャートである(N=294施設)。
最上位は北茨城市の約¥15,000と大洗町の約¥14,400。ここから一段下がって常陸大宮市の約¥10,100、鉾田市の約¥9,500、潮来市とひたちなか市の約¥7,900が続く。さらに神栖市・つくば市・水戸市が¥6,900〜¥7,100に集まり、最下層には土浦市・大子町・古河市など¥4,300〜¥5,900の11市町村が並ぶ。
ここで目を引くのは、上から2番目の常陸大宮市(約¥10,100)と最上位の大洗町(約¥14,400)のあいだに約¥4,300の断層があることだ。¥10,100から¥14,400までの1万円台前半には、県内のどの市町村も位置していない。これは需要が無い価格帯なのではなく、その価格帯に見合う客室が県内にまだ厚く供給されていないことを示している。伸びしろとして読める空白帯である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月・確定値、掲載3施設以上の25市町村、N=294施設)
層ごとの供給規模 — 第1層は35施設735室、1施設あたり21室
4つの層は、単価だけでなく供給の形もはっきり違う。県内で稼働が確認できるのは315施設・16,041室で、うち4層に分類した25市町村が293施設・15,158室(客室ベースで94.5%)を占める。
| 層 | 性格 | ADRレンジ | 施設数 | 客室数 | 1施設 あたり |
旅館 比率 |
|---|---|---|---|---|---|---|
| 第1層 | 海浜・温泉リゾート層 北茨城市・大洗町 | ¥14,400〜15,000 | 35 | 735 | 21.0室 | 51.4% |
| 第2層 | 観光・準リゾート層 常陸大宮市・鉾田市・潮来市・ひたちなか市 | ¥7,900〜10,100 | 48 | 1,811 | 37.7室 | 43.8% |
| 第3層 | 県央・県南の業務需要層 神栖市・つくば市・水戸市ほか5市 | ¥6,200〜7,100 | 127 | 8,694 | 68.5室 | 18.1% |
| 第4層 | 広域分散層 土浦市・大子町・古河市ほか8市町 | ¥4,300〜5,900 | 83 | 3,918 | 47.2室 | 31.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働が確認できる315施設のうち25市町村・293施設を集計)
第1層は、施設数こそ35施設と多くないが、1施設あたり21.0室と小さく、旅館の比率が51.4%と半数を超える。客室単価が高い一方で1棟あたりの客室数が少ないため、県全体の客室ストックに占める割合は735室・4.6%にとどまる。高単価帯の客室は、県内では絶対量が少ない。
対照的に第3層は127施設・8,694室と客室ストックの54.2%を占め、1施設あたり68.5室、ビジネスホテル比率59.8%。水戸市の3,267室、つくば市の2,203室、日立市の1,239室、神栖市の1,164室という構成で、平日の業務需要を受け止める大型の受け皿になっている。第2層はひたちなか市の1,237室が牽引し、旅館とビジネスホテルがほぼ拮抗する中間層。第4層は11市町に83施設が散らばり、1施設あたり47.2室と規模はあるが単価水準は最も低い。旅館とビジネスホテルで需要の入り方がどれだけ違うかは、茨城県の9月シルバーウィーク、旅館とビジネスホテルで稼働が最大21.9pt乖離で業態別に検証している。
層と地理の対応も明快だ。下の地図は市町村ごとの客室数を円の大きさ、層を色で示したものである。高単価の第1層(濃紺)は県北の海岸線に沿って点在し、客室規模の大きい第3層(淡青)は水戸・つくば・日立・神栖という県央から県南の業務拠点に集中している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。円の位置は各市町村の掲載施設の平均座標。
秋(9〜11月)の月次カーブ — 大子町は7月比+64%まで持ち上がる
県全体のADRを月別に重ねると、茨城県の季節変動はきわめて緩やかであることがわかる。2025年の推定成約ADRは¥6,400〜¥7,100のレンジに収まり、最高月と最低月の差は約10%。2026年1〜7月の平均は¥7,000で、前年同期の¥6,700から+4.9%の水準にある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(茨城県全体・確定月のみ、N=304〜317施設/月)
ところが層ごとに分解すると、秋の動き方はまったく違う。直近12ヶ月の確定値(2025年8月〜2026年7月)で主要5市町の推移を追うと、秋に持ち上がるのは第1層と、第4層に属する大子町である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(確定値、N=大洗町15・北茨城市16・常陸大宮市6・大子町10・水戸市34施設)
大子町は2025年7月の¥5,600から9月に¥5,400まで下がり、そこから10月¥6,000、11月¥9,100、12月¥11,000と一気に立ち上がる。11月は7月比+64%、12月は同+98%。年間で最も単価が動く1ヶ月が11月である。袋田の滝のライトアップ「大子来人〜ダイゴライト〜」が例年11月から翌1月にかけて開催され(大子町観光協会)、紅葉から氷瀑へと続く長い集客シーズンが単価をそのまま押し上げている。
北茨城市も7月の¥15,900から11月に¥20,000へ+25%。大洗町は8月の¥23,600が夏のピークで、11月にいったん¥20,100まで落ち着いた後、あんこうシーズンに入る12月には¥24,900と年間の最高水準に達する二山型を描く。一方で水戸市は9月・10月とも¥8,200前後で秋にわずかに上がるものの振れ幅は小さく、常陸大宮市は11〜12月にかけて緩やかに上昇する。
つまり茨城県の秋は、県全体としては静かに見えても、第1層と大子町という限られたエリアで単価が2桁パーセント動く構造になっている。県平均で自館の秋を評価すると、この動きを取りこぼす。
平日と土曜の価格差は第3層が最大の+21% — 業務需要層ほど週末に振れる
秋(2026年9〜11月チェックイン分)の掲載価格を曜日別に集計すると、層ごとの週末プレミアムがはっきり分かれる。ここは全プラン平均の掲載価格ベースで、月曜〜木曜の平日と土曜を比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9〜11月チェックイン分の掲載価格、土曜サンプル数:第1層26・第2層36・第3層103・第4層65セル)
週末プレミアムが最も大きいのは第3層で、平日¥13,700に対して土曜¥16,600、+21.2%。次いで第1層が平日¥33,600→土曜¥40,100の+19.2%、第2層が¥19,600→¥23,000の+16.9%と続く。第4層だけは¥13,900→¥14,400の+4.0%にとどまり、曜日による価格の付け替えがまだ小さい。
層の性格を考えると、この順序は理にかなっている。第3層は平日を業務需要、週末をレジャー需要と、需要の質が入れ替わる。需要が入れ替わる分だけ価格を動かす余地が生まれ、実際に動かしている。第1層はもともと週末レジャーが主戦場のため平日の水準自体が高く、比率としてのプレミアムは第3層より小さくなる。
市町村単位で最も差が大きいのは水戸市で、平日の掲載価格中央値¥12,600に対し土曜は¥22,000(約+75%)。県内で唯一、土曜が平日の1.7倍を超える。特に2026年10月3日(土)、10月24日(土)、11月7日(土)は市内の掲載価格平均が¥42,000〜¥47,000に達しており、県庁所在地としてのイベント集客が特定の土曜に価格を跳ね上げていることがうかがえる。ここは、日単位で需要の山を見つけて価格を積み上げられている実例として、第4層の各市町にとって参考になる。
袋田の滝・大洗の秋行楽期に向けた在庫の厚み
では、その秋の在庫はいまどうなっているのか。LT90(チェックイン90日前)時点でのOTA掲載在庫の消化状況を、県全体と主要3市町で見た。調査時点(2026年8月末)から見て9月19日は約20日先、11月の各日はまだ75〜82日先であり、以下はいずれも予約が進行している途中経過として読んでいただきたい。日単位でどのタイミングから在庫が動きはじめるかについては、茨城県の9月は9/19〜21に山が立つがLT45日までのブッキングカーブで追っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(LT90時点、茨城県全体・観測300〜336施設/17,524〜18,235室)
| チェックイン日 | 対象客室数 | LT90時点の残室 | 稼働率(推定) |
|---|---|---|---|
| 9月19日(土) | 18,235室 | 4,978室 | 72.7% |
| 10月10日(土) | 18,192室 | 5,771室 | 68.3% |
| 10月24日(土) | 18,057室 | 4,856室 | 73.1% |
| 11月3日(火・祝) | 17,693室 | 7,789室 | 56.0% |
| 11月14日(土) | 17,552室 | 4,432室 | 74.7% |
| 11月21日(土) | 17,524室 | 5,630室 | 67.9% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(LT90時点の観測値)
紅葉のピークにあたる11月14日(土)が、県全体で最も在庫が薄い。90日前の時点ですでに17,552室のうち4,432室しか残っておらず、稼働率(推定)は74.7%。10月10日(土)の68.3%、11月21日(土)の67.9%と比べて6〜7ポイント高い。90日前という早い段階で、11月中旬の土曜だけが抜けて厚みを失っている。
市町村単位で見ると、この日の在庫はさらに薄い。大子町は287室のうち残り57室(稼働率80.1%・2026年11月14日着/90日前、2026年8月時点の観測)、大洗町は374室のうち残り95室(74.6%)、北茨城市は309室のうち残り79室(74.4%)。いずれも県全体の水準を上回っており、紅葉と海鮮の需要が集中するエリアでは、90日前の時点ですでに客室の4分の3が押さえられていることになる。
逆に、11月3日(火・祝)は県全体で7,789室が残り稼働率56.0%(2026年11月3日着/90日前、2026年8月時点の観測)と、6日間のなかで最も余裕がある。祝日ではあるが平日扱いの単泊需要が中心で、前後泊を含めた提案の余地が残っている日程だといえる。第1層・第4層の紅葉エリアにとっては、土曜に集中している需要を金曜・日曜・祝前日へ広げられるかが、秋の総売上を押し上げる分岐点になる。
宿向け:このテーマに効くプラン名のヒント
茨城県 × 紅葉の文脈で公開されているプラン名(N=81)に多い訴求要素 ——
朝食付 21%2食付 19%素泊まり 16%会席コース 14%季節SALE 10%駅近 7%
実際の名前の例(匿名化):
- 【秋セール】≪最大15%OFF≫◯◯観光はおまかせ<和洋スタンダード会席★>
- 紅葉を見に奥久慈へ行こう! 飲み放題付1泊2食付バイキングプラン
- 【12%OFF】【大型セール】【夏秋プラン】素泊まり★長期滞在のお客様に
※公開プラン名の集計にもとづく傾向で、命名が販売を生む因果を示すものではありません。
空白の1万円台前半は、既存ストックからでも届く
ここまでのデータを重ねると、茨城県の伸びしろは3つに整理できる。
第一に、¥10,100〜¥14,400という空白帯。この価格帯に位置する市町村が県内にひとつも無い一方で、第2層の常陸大宮市(約¥10,100)と第1層の大洗町(約¥14,400)は隣り合った価格帯で共存しており、需要が途切れているわけではない。第2層の旅館比率は43.8%あり、料理や客室の設えで一段上の価格帯に届く素地を持つ施設が含まれる。空白は、新規開発を待たずとも既存ストックの磨き込みで埋められる余地がある。食事の付け方が単価にどれだけ跳ね返るかは、茨城県の朝食プレミアムは+5.8%、2食付きは+52.3%が同一施設ペアで定量化している。
第二に、秋の11月。大子町が7月比+64%まで単価を伸ばしている事実は、紅葉とライトアップという明確な来訪理由があれば、単価水準が県内最下層のエリアでも短期間で2桁パーセント動かせることを示している。第4層に属する常陸太田市・高萩市など、県北の他エリアにも同じ構図を作れる可能性がある。
第三に、曜日。週末プレミアムが+4.0%にとどまる第4層は、第3層が実現している+21.2%との差がそのままアップサイドになる。水戸市が特定の土曜に平日の1.7倍まで価格を積めているように、日単位で需要の山を捉えて価格を設計する運用は、規模の小さい施設でも取り組める。
2025年の茨城県の観光入込客数は前年比1%増の6,258万人で、過去最高だった2019年に次ぐ過去2番目の水準。観光消費額は1%増の4,482億円と過去最高を更新している(茨城県観光客動態調査)。全国の客室稼働率も2025年は61.6%(観光庁「宿泊旅行統計調査」2025年・年間値確定値)と、前年を上回る水準に戻った。需要側の環境は整っており、あとは層ごとの性格に合わせて単価と在庫をどう設計するかという段階にある。
まとめ
茨城県の宿泊マーケットは、¥14,400〜15,000の海浜・温泉リゾート層、¥7,900〜10,100の観光・準リゾート層、¥6,200〜7,100の業務需要層、¥4,300〜5,900の広域分散層という4層構造をとる。客室ストックの54.2%は第3層に集中し、高単価の第1層は735室・4.6%にとどまる。
秋の動きは層によって大きく異なり、県全体では10%未満の季節変動でも、大子町は7月比+64%(11月)、北茨城市は同+25%と大きく持ち上がる。平日と土曜の価格差は第3層の+21.2%が最大で、第4層の+4.0%との開きがそのまま余地になる。11月14日(土)は90日前の時点で県全体の稼働率(推定)が74.7%、大子町は80.1%に達しており、紅葉期の中心日は早い段階から厚みを失っている。
県全体の平均値だけを見ていると、これらの動きはすべて平準化されて消える。自館がどの層に属し、その層が秋にどう動くのかを押さえることが、茨城県で単価を設計する出発点になる。
⚠ 将来日程のデータに関する注意:2026年9月以降のチェックイン日に関する数値は、調査時点でOTAに公開されている販売価格・在庫に基づく推定であり、チェックイン日に近づくにつれて変動します。プランの追加や価格調整によって、現時点の水準がそのまま推移するとは限らない点にご留意ください。また、市町村単位のデータは掲載施設数が少ないほど1施設の入れ替わりの影響を受けやすいため、本稿では掲載3施設以上の市町村のみを個別に示し、それ未満の市町村は個別の断定を避けています。
よくある質問
Q. 茨城県の宿泊単価はいくつの層に分かれるのか?
A. 2026年7月の推定成約ADRで見ると4層に分かれる。第1層(北茨城市・大洗町)が¥14,400〜15,000、第2層(常陸大宮市・鉾田市・潮来市・ひたちなか市)が¥7,900〜10,100、第3層(神栖市・つくば市・水戸市ほか5市)が¥6,200〜7,100、第4層(土浦市・大子町・古河市ほか8市町)が¥4,300〜5,900。掲載3施設以上の25市町村・N=294施設を対象とした集計による。
Q. 「1万円台前半が空白」とはどういう意味か?
A. 第2層最上位の常陸大宮市(約¥10,100)と第1層の大洗町(約¥14,400)のあいだに約¥4,300の断層があり、¥10,100〜14,400の価格帯に位置する市町村が県内にひとつも存在しないという意味。需要が無いのではなく、その価格帯に見合う客室が県内にまだ厚く供給されていないことを示しており、伸びしろとして読める。
Q. 茨城県で秋に単価が最も動くのはどのエリアか?
A. 大子町。2025年7月の¥5,600に対して11月は¥9,100(7月比+64%)、12月は¥11,000(同+98%)まで上がる。北茨城市も7月の¥15,900から11月に¥20,000へ+25%。県全体の季節変動は10%未満にとどまるため、県平均で見るとこの動きは捉えられない。
Q. 平日と土曜の価格差はどの層が大きいか?
A. 2026年9〜11月チェックイン分の掲載価格で見ると第3層が最大で、平日¥13,700に対し土曜¥16,600の+21.2%。以下、第1層が+19.2%、第2層が+16.9%、第4層が+4.0%。市町村単位では水戸市が平日¥12,600→土曜¥22,000(約+75%)で最も差が大きい。
Q. 紅葉期の在庫はいつの時点でどれくらい埋まっているのか?
A. 2026年8月時点の観測では、11月14日(土)は90日前の時点で県全体17,552室のうち残り4,432室、推定稼働率74.7%。市町村別では大子町80.1%、大洗町74.6%、北茨城市74.4%。一方で11月3日(火・祝)は56.0%と最も余裕があり、土曜に集中した需要を前後日へ広げる余地が残っている。
あわせて読みたい
- 茨城県の9月シルバーウィーク、旅館とビジネスホテルで稼働が最大21.9pt乖離 — 5連休後半2日は45日前から動かず
- 茨城県の9月は9/19〜21に山が立つ — 業態別ブッキングカーブをLT45日で比較
- 茨城県の朝食プレミアムは+5.8%、2食付きは+52.3% — 2026年7月・同一施設ペアで見る食事付帯の値差
- 香川16市町の単価階層マップ2026 — 県内9.4倍差、秋の立ち上がりは層で5倍違う
- 岐阜県ホテル市場2026 — 白川郷・高山・下呂と岐阜市業務帯、県内で2倍開く4層構造
- 和歌山県ホテル供給・ADRマップ2026 — 3層で読む価格帯の空白と受け皿余地
- 紅葉の見頃2026、宿の価格ピークは14日早い — 気象庁の紅葉日×主要10地点の検証
- 滋賀のホテル開発、2026年新規供給は既存比1.5% — 業務帯に空く価格帯と利回り試算
- 推定OCCと完売率は何が違うのか — 東京都3業態のブッキングカーブで読む見分け方
- 大分の5連休は前半と後半で打ち手が逆になる — 45日前・30日前・直近で逆算する
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが収集するOTA公開の販売価格・在庫データ(茨城県内315施設・16,041室、2024年8月〜2026年12月)、および公的統計(観光庁「宿泊旅行統計調査」、茨城県「観光客動態調査」)。市町村別の層別集計は掲載3施設以上の25市町村・293施設(客室ベースで県内の94.5%)を対象とした。
■ 試算前提
推定成約ADRは各施設の最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用した税抜相当値で、エリア値は対象施設の中央値。掲載価格は全プラン平均(税込)であり、ADRとは別系列として扱う。稼働率はエリア内の総客室数に対するOTA掲載在庫の消化率にもとづく推定で、LT90は各チェックイン日の90日前時点の観測値。曜日別比較は月曜〜木曜の平日と土曜を対象とした。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITが開示する物件別実績との照合91施設・直近3ヶ月間で誤差中央値は約7%)。2026年9月以降のチェックイン日に関する数値は調査時点の公開情報にもとづく途中経過であり、以後変動する。掲載施設数が少ない市町村ほど1施設の入替の影響を受けやすいため、3施設未満の市町村は個別に断定していない。古河市のように前年比の振れが大きい市町村は、掲載施設の入替による母集団変化の影響を含むため層別集計の対象からも慎重に扱っている。
- メトロエンジンリサーチ — 市町村別の推定成約ADR・掲載価格・OTA掲載在庫(茨城県、2024年8月〜2026年12月)
- 茨城県「観光客動態調査」(茨城県営業戦略部観光戦略課)
- 茨城県の2025年観光客、過去2番目の6258万人 消費額は最高(日本経済新聞、2026年7月)
- 観光庁「宿泊旅行統計調査」
- 観光庁「宿泊旅行統計調査(2025年・年間値 確定値)」(2026年7月6日公表)
- 大子町観光協会「大子来人〜ダイゴライト〜 袋田の滝ライトアップ」
- 大子町観光協会「袋田の滝」