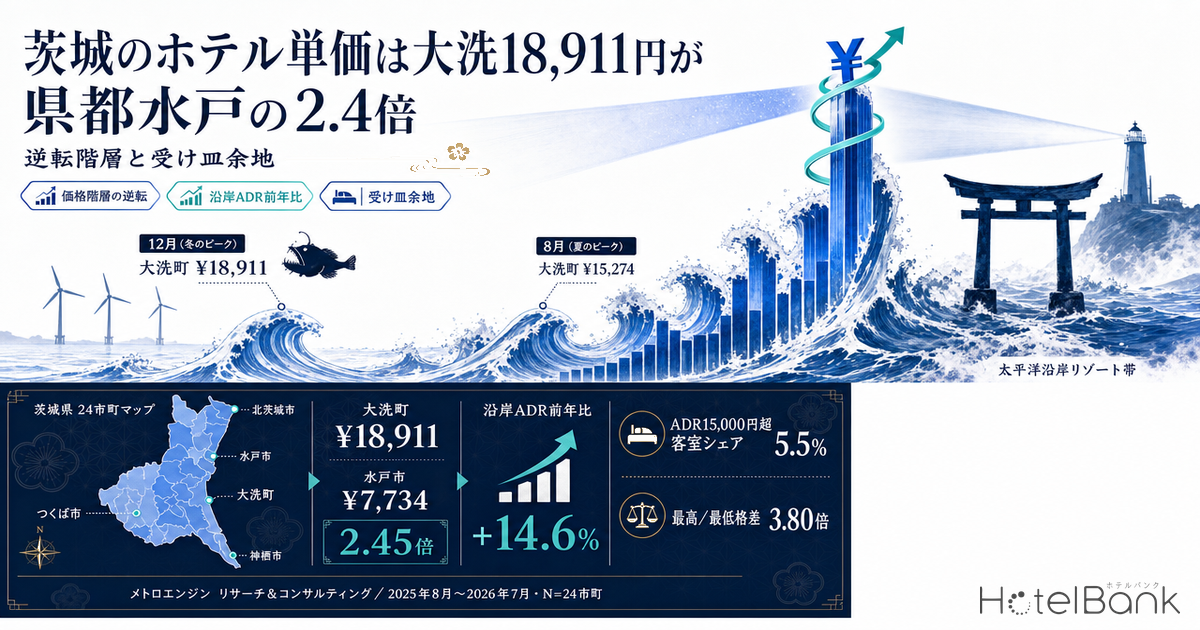
茨城県で最も宿泊単価が高い自治体は、県都・水戸市ではない。メトロエンジンリサーチ&コンサルティングが県内24市町の推定成約ADRを直近12ヶ月(2025年8月〜2026年7月)で集計したところ、首位は大洗町の18,911円で、水戸市の7,734円に対して2.45倍。北茨城市が17,781円で続き、県内の価格階層は「海沿いが最上位、工業・業務集積地が下位」という、多くの県とは逆向きの構造になっている。
本稿は、この逆転した価格階層がどこから生まれ、どこに受け皿の余地が残っているのかを、価格・就業人口・地価・災害特性・供給パイプラインの5層で分解する。既刊「つくば研究学園都市の宿泊マーケット分析」はつくば市単独の研究業務需要を扱ったが、本稿はつくばを主役に置かず県全体の価格階層を主題とする。また既刊「鹿児島のホテル単価は県都が最安」と構造は似るものの、鹿児島の主因が温泉地の分散であるのに対し、茨城は海浜リゾートと臨海工業立地の組み合わせであり、要因が異なる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 集計基準:本稿のADRはすべて確定済みの検証済み履歴基準の月のみを採用し、掲載スナップショットからの推定にとどまる当月・将来月は除外しています。また対象施設数が3施設未満の月は薄いサンプルによる偏りを避けるため集計から外し、採用月数を各表に併記しています。
- 掲載価格:全プラン平均のOTA掲載価格(2名1室・税込)。ADRとは別の指標であり、混用していません。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。長期の稼働率トレンドには観光庁「宿泊旅行統計調査」の公表値を用います。
- データ出典:メトロエンジンリサーチ&コンサルティング/観光庁/国土交通省 不動産情報ライブラリ・国土数値情報/総務省・経済産業省 経済センサス
要点を先に置く。第一に、茨城の価格階層は「海沿い>内陸温泉>県都・研究都市>臨海工業」という順で並んでおり、業務需要が厚いエリアほどADRが低い。第二に、この逆転は縮まるどころか拡大しており、直近12ヶ月で大洗町は前年同期間比+14.6%、北茨城市は+13.9%と二桁で伸びた一方、水戸市は+0.4%、つくば市は−0.9%とほぼ横ばいだった。第三に、上位価格帯の客室在庫が極端に薄い。県内で分析対象となった148施設12,883室のうち、ADR15,000円超は13施設712室、シェアにして5.5%しかない。需要が価格に転嫁されている帯にほど、供給の受け皿が用意されていないというのが本稿の中心的な観察である。
- — 大洗町18,911円が県都・水戸7,734円の2.45倍。茨城の価格階層は「海沿い>内陸温泉>県都・研究都市>臨海工業」と、業務需要が厚いエリアほど単価が低い逆向きの構造にある(24市町・12ヶ月平均)。
- — 逆転は拡大中。直近12ヶ月で大洗町+14.6%・北茨城市+13.9%に対し、水戸市+0.4%・つくば市−0.9%。同一集計基準どうしの比較。
- — 就業集積は単価を説明しない。水戸駅1km圏の従業者27,806人に対し大洗駅1km圏は948人だが、ADRは大洗が2.4倍。業務需要は稼働を支えるが単価は押し上げない。
- — 受け皿はADR15,000円超が13施設712室・客室シェア5.5%のみ。沿岸8市町で15,000〜25,000円×50〜150室に該当するのは1施設だけで、伸びている帯に規模のある在庫がない。
- — 新築が利回り6%で成立する必要ADRは沿岸25,000円・内陸9,500円。設計45㎡・GOP率30%・稼働65%の複合で16,000円台まで低下し、中央値水準の商品にも成立余地が開く。
価格階層 — 大洗18,911円・北茨城17,781円が上位2位、県都水戸は8位
まず県内24市町の推定成約ADRを直近12ヶ月で並べる。対象は各月で3施設以上のサンプルが確保できた市町のみとし、12ヶ月すべてが確定基準で揃った自治体に限定した。県全体のADRは同期間で6,965円(平均313.8施設)である。
| 順位 | 市町 | 推定成約ADR | 水戸市=1.00 | 平均対象施設数 | 性格 |
|---|---|---|---|---|---|
| 1 | 大洗町 | ¥18,911 | 2.45倍 | 13.8 | 海・水辺 |
| 2 | 北茨城市 | ¥17,781 | 2.30倍 | 16.7 | 海・水辺 |
| 3 | 常陸大宮市 | ¥11,784 | 1.52倍 | 5.9 | 内陸観光・温泉 |
| 4 | 鉾田市 | ¥11,036 | 1.43倍 | 4.0 | 海・水辺 |
| 5 | 潮来市 | ¥9,374 | 1.21倍 | 7.4 | 海・水辺 |
| 6 | 笠間市 | ¥9,178 | 1.19倍 | 4.8 | 内陸観光・温泉 |
| 7 | ひたちなか市 | ¥8,050 | 1.04倍 | 24.8 | 臨海・内陸工業 |
| 8 | 水戸市 | ¥7,734 | 1.00倍 | 33.3 | 県都・業務中心 |
| 9 | つくば市 | ¥7,713 | 1.00倍 | 32.0 | 県都・業務中心 |
| 10 | 大子町 | ¥7,520 | 0.97倍 | 10.0 | 内陸観光・温泉 |
| 11 | 石岡市 | ¥6,778 | 0.88倍 | 7.3 | |
| 12 | 神栖市 | ¥6,619 | 0.86倍 | 22.3 | 臨海・内陸工業 |
| 13 | 日立市 | ¥6,452 | 0.83倍 | 22.8 | 臨海・内陸工業 |
| 14 | 取手市 | ¥6,299 | 0.81倍 | 3.0 | |
| 15 | 結城市 | ¥6,296 | 0.81倍 | 4.0 | |
| 16 | 土浦市 | ¥6,072 | 0.79倍 | 23.4 | 県都・業務中心 |
| 17 | 筑西市 | ¥6,041 | 0.78倍 | 6.0 | |
| 18 | 鹿嶋市 | ¥5,808 | 0.75倍 | 6.0 | 臨海・内陸工業 |
| 19 | 牛久市 | ¥5,807 | 0.75倍 | 5.3 | |
| 20 | 古河市 | ¥5,702 | 0.74倍 | 10.7 | 県都・業務中心 |
| 21 | 常陸太田市 | ¥5,698 | 0.74倍 | 8.5 | |
| 22 | 龍ケ崎市 | ¥5,580 | 0.72倍 | 7.0 | |
| 23 | 常総市 | ¥5,362 | 0.69倍 | 6.0 | 臨海・内陸工業 |
| 24 | 小美玉市 | ¥4,976 | 0.64倍 | 3.0 |
並べ直すと、上位を占めるのは海と水辺、そして内陸の温泉地である。大洗町と北茨城市が17,000円台後半以上で頭一つ抜け、常陸大宮市(11,784円)、鉾田市(11,036円)が続く。対して、就業者と事業所が集積する水戸市(7,734円)、つくば市(7,713円)、日立市(6,452円)、土浦市(6,072円)、神栖市(6,619円)は軒並み下位に沈む。県内最大の工業集積を抱える鹿行地域の鹿嶋市に至っては5,808円と、大洗町の3分の1以下である。
この並びは、ホテルの業態構成をそのまま映している。上位の自治体は旅館・リゾートホテルが中心で、1泊2食を前提とした客単価の高いプロダクトが主力になる。下位の自治体は宿泊特化型ビジネスホテルが主力で、平日の出張・作業需要を薄利多売で取りにいく構造だ。つまり茨城の価格階層は「需要の強さ」の順位ではなく、「どの業態がその街の主力になっているか」の順位を示している。ここが投資判断の出発点になる。
逆転は拡大中 — 沿岸+14.6%に対し県都+0.4%、神栖は直近3ヶ月で水準が切り上がる
次に、この階層が固定的なものか、動いているのかを確認する。同一の集計基準(確定基準・各月3施設以上)で、2024年8月〜2025年7月と2025年8月〜2026年7月の12ヶ月平均を比較した。比較する両期間はいずれも確定済みの履歴基準で揃えており、掲載スナップショットに基づく推定月は含めていない。
| 市町 | 2024年8月〜2025年7月 | 2025年8月〜2026年7月 | 前年比 | 平均対象施設数 |
|---|---|---|---|---|
| 大洗町 | ¥16,506 | ¥18,911 | +14.6% | 14.9 → 13.8 |
| 北茨城市 | ¥15,612 | ¥17,781 | +13.9% | 17.2 → 16.7 |
| 神栖市 | ¥5,872 | ¥6,619 | +12.7% | 22.9 → 22.3 |
| 日立市 | ¥6,182 | ¥6,452 | +4.4% | 22.3 → 22.8 |
| 水戸市 | ¥7,706 | ¥7,734 | +0.4% | 32.5 → 33.3 |
| つくば市 | ¥7,784 | ¥7,713 | −0.9% | 31.3 → 32.0 |
| 茨城県全体 | ¥6,678 | ¥6,965 | +4.3% | 308 → 312 |
県全体は+4.3%と穏当な伸びだが、内訳は二極化している。沿岸の大洗・北茨城が二桁で伸び、県都と研究都市はほぼ動かない。格差が縮小に向かうのではなく、むしろ開いている点は、用地取得の優先順位を考えるうえで重要だ。
もう一つ目を引くのが神栖市である。月次で追うと、2026年4月まで6,000円台前半で推移していたADRが、5月に9,275円、6月に9,151円、7月に7,126円と明確に水準を切り上げた。対象施設数は各月20〜22施設で安定しており、サンプルの入れ替わりによる見かけ上の変化ではない。鹿島港は2020年9月に「海洋再生可能エネルギー発電設備等拠点港湾(基地港湾)」の指定を受け、鹿島港洋上風力発電事業(8.4MW級19基・計約160MW)が動いている。工事関係の中長期滞在需要が価格に転じ始めた可能性がある局面として、鹿行エリアは追跡に値する。
季節性の形も対照的である。大洗町は8月(23,643円)と12月(24,909円)に二つの山を持つ。夏の海水浴と、冬のあんこう料理という別々の需要が年2回のピークをつくる構造だ。これに対して水戸市は年間を通じて7,000円台前半から8,500円台のレンジに収まり、振れ幅が小さい。同じ県内でも、収益の作り方がまったく違う二つの市場が並存している。
需要の骨格 — 水戸駅1km圏に従業者27,806人、大洗駅1km圏は948人
価格階層の逆転を説明するには、需要の中身を見る必要がある。経済センサス・活動調査(2021年)と国勢調査2020年の小地域境界を用いて、主要拠点の半径1km圏における事業所数・従業者数・オフィス系比率を集計した。
| 拠点 | 事業所数 | 従業者数 | オフィス系比率 | 当該市町のADR |
|---|---|---|---|---|
| 水戸駅 | 1,668 | 27,806 | 25.5% | ¥7,734 |
| つくば駅 | 580 | 13,861 | 23.2% | ¥7,713 |
| 土浦駅 | 1,118 | 12,557 | 15.9% | ¥6,072 |
| 日立駅 | 813 | 7,162 | 18.5% | ¥6,452 |
| 鹿島神宮駅 | 614 | 6,004 | 9.3% | ¥5,808 |
| 勝田駅周辺 | 196 | 1,813 | 4.7% | ¥8,050 |
| 大洗駅 | 111 | 948 | 2.2% | ¥18,911 |
並べると関係は明快である。従業者数とADRは、県内では逆に並ぶ。水戸駅1km圏の従業者27,806人・オフィス系25.5%という県内最大の業務集積に対してADRは7,734円。一方、就業者がほとんど分布しない大洗駅1km圏(従業者948人・オフィス系2.2%)のADRは18,911円だ。業務需要は稼働の下支えにはなるが、単価は押し上げない。逆に、就業集積がほぼ存在しない場所で、目的地としての集客力だけで単価が成立している。
なお、神栖市役所周辺と北茨城市大津港駅周辺は就業データの収録が薄く、これらの地点については就業データを需要の根拠として用いていない。収録が薄いことは「就業がゼロ」を意味するものではなく、統計上の未収録である点を明記しておく。
駅の乗降客数は、業務需要の回復が価格に結びつかない理由の一端を示す。水戸駅は2019年度の63,745人から2020年度に47,161人まで落ち、2023年度は57,429人まで戻したが、依然として2019年度比90.1%にとどまる。つくば駅は同95.6%、土浦駅は87.7%である。人流は戻りつつあるが、宿泊単価を押し上げるほどの過熱には至っていない。
稼働率の側からも同じ絵が見える。観光庁「宿泊旅行統計調査」によると、2025年(令和7年)の茨城県の客室稼働率は全体で54.1%と、全国の61.6%を7.5ポイント下回る。施設タイプ別ではビジネスホテル70.4%(全国75.3%)、シティホテル66.6%(同74.1%)と全国並みに近い一方、リゾートホテルは51.9%(同56.9%)、旅館は33.2%(同38.2%)で、単価の高い業態ほど稼働に伸びしろが残っている。単価が高い帯は、稼働をあと数ポイント積み増せる余地を抱えたまま推移していることになる。その業態差が実際の予約でどう現れるかは、茨城県の9月シルバーウィーク、旅館とビジネスホテルで稼働が最大21.9pt乖離が連休期間の日次で追っている。
インバウンドの寄与は限定的だ。2025年の茨城県の延べ宿泊者数7,269,120人泊のうち、外国人は312,000人泊で4.3%。全国の27.2%(179,922,130人泊/661,105,480人泊)と比べると桁が違う。茨城の宿泊需要は基本的に国内需要で構成されており、為替や訪日政策の変動に対する感応度が相対的に低い。これは収益の振れ幅が読みやすいという意味で、地銀・信金の事業性評価にとってはむしろ扱いやすい特性である。
立地評価 — 水戸5-7が26.1万円/㎡、つくばは前年比+9.9〜12.9%で県内唯一の地価上昇局面
用地取得の観点から、地価公示(2025年1月1日時点)の商業地標準地を各市町で確認した。国土交通省 不動産情報ライブラリから取得している。
| 市 | 標準地 | 価格(円/㎡) | 前年比 | 指定容積率 | 当該市のADR |
|---|---|---|---|---|---|
| つくば市 | つくば5-3 | 379,000 | +9.9% | 400% | ¥7,713 |
| つくば5-2 | 350,000 | +12.9% | 400% | ||
| 水戸市 | 水戸5-9 | 224,000 | +1.8% | 600% | ¥7,734 |
| 水戸5-8 | 177,000 | +1.1% | 600% | ||
| 土浦市 | 土浦5-3 | 133,000 | +0.8% | 600% | ¥6,072 |
| 神栖市 | 神栖5-1 | 48,400 | +1.3% | 400% | ¥6,619 |
| 鹿嶋市 | 鹿嶋5-2 | 48,100 | +0.6% | 200% | ¥5,808 |
| 北茨城市 | 北茨城5-2 | 36,300 | 0.0% | 400% | ¥17,781 |
ここでも並びは逆になる。ADR最上位グループの北茨城市の商業地は36,300円/㎡(前年比0.0%)と県内主要市で最も低い水準にあり、大洗町には地価公示の商業地標準地そのものが設定されていない。一方、ADRが最下位グループのつくば市は379,000円/㎡・前年比+9.9〜+12.9%と、県内で唯一はっきりした上昇局面にある。つくばの地価上昇はホテル需要ではなく住宅・研究機能・商業機能の需要によるもので、宿泊事業の採算からは切り離して読む必要がある。
この構図が意味するのは単純だ。単価が最も高い帯で、土地コストが最も安い。宿泊事業の観点だけを取れば、沿岸のリゾート立地は投資回収の分子(ADR)が大きく分母(土地)が小さいという、数字の上では最も素直な組み合わせになっている。ただし後述するとおり、建設単価と災害特性が別の制約として効いてくる。
大洗の商圏 — 半径2km圏の居住人口12,693人、2040年には2020年比−26.7%
沿岸リゾート立地を評価するうえで、地元商圏の厚みも押さえておきたい。国土交通省 国土数値情報の250mメッシュ別将来推計人口を用いて、大洗駅を中心とする半径2km圏を集計した。
大洗駅半径2km圏の居住人口は2020年13,612人、2025年12,693人、2040年推計9,978人で、2020年比−26.7%(2025年比では−21.4%)となる。65歳以上比率は36.4%、生産年齢人口比率は55.2%である。比較として水戸駅半径2km圏は2025年40,114人、2040年38,065人(2025年比−5.1%)、65歳以上比率27.2%であり、商圏の厚みと持続性には明確な差がある。
この数字の読み方は重要だ。大洗のリゾート需要は地元商圏に支えられているのではなく、首都圏からの目的地需要で成立している。したがって用地開発の判断も、地元人口動態ではなく首都圏からのアクセス時間と目的地としての集客装置の耐久性で行うべきということになる。地元人口の減少は、レストラン・スパといった館内施設の外来利用を収益源に組み込むシナリオには効いてくるが、宿泊主体の収益構造には直接的には効きにくい。なお本データは居住人口(国勢調査ベース)であり、滞在人口・通過人口ではない点に留意されたい。
ポジショニング — 15,000〜25,000円×50〜150室は沿岸8市町でわずか1施設
県内148施設(合計12,883室)について、客室規模と推定成約ADRの二軸でプロットした。対象は各施設で確定基準の月が6ヶ月以上そろったもののみである。
| ADR帯 | 施設数 | 客室数 | 客室シェア | 主な立地 |
|---|---|---|---|---|
| ¥30,000以上 | 3 | 168 | 1.3% | 大洗町・つくば市(筑波山麓) |
| ¥20,000〜29,999 | 7 | 444 | 3.4% | 筑波山麓・大子町・北茨城市・水戸市 |
| ¥15,000〜19,999 | 3 | 100 | 0.8% | 北茨城市・鉾田市 |
| ¥10,000〜14,999 | 15 | 1,863 | 14.5% | 水戸市・つくば市・神栖市 |
| ¥7,000〜9,999 | 52 | 5,853 | 45.4% | 県内全域(宿泊特化型の主戦場) |
| ¥7,000未満 | 68 | 4,455 | 34.6% | 県内全域 |
客室ベースで見ると、80.0%が10,000円未満の帯に集中している。逆に15,000円超は13施設712室、シェア5.5%にとどまる。しかもその13施設のうち50室以上を持つのは、大洗ホテル(93室)、大洗パークホテル(50室)、五浦観光ホテル本館/別館大観荘(100室)、亀の井ホテル 筑波山(59室)の4施設だけである。
さらに沿岸8市町(大洗・北茨城・ひたちなか・鉾田・日立・神栖・鹿嶋・潮来、N=59施設4,586室)に絞ると、50室以上の施設は33ある一方、そのうちADR12,000円超はわずか5施設。15,000〜25,000円かつ50〜150室という帯に該当するのは五浦観光ホテル本館/別館大観荘の1施設のみである。需要が二桁で伸びている価格帯に、ある程度の規模を備えた在庫がほとんど存在していない。
密集 埋まっている領域
¥7,000〜10,000 × 全規模
52施設5,853室。宿泊特化型が全県で競合する主戦場。新規参入は建設単価の面で差別化が難しい。
余地① 沿岸ミドルアップ
¥15,000〜25,000 × 50〜120室
沿岸8市町で該当1施設。前年比+14%台で伸びる帯に、規模のある在庫がほぼない。
余地② 業務帯のアップグレード
¥10,000〜15,000 × 100室以上
15施設1,863室で県内客室の14.5%。神栖の水準切り上げが続けば、鹿行での成立余地が広がる。
開発シナリオ — 新築が成立する必要ADRは沿岸25,000円・内陸9,500円
受け皿余地が存在することと、そこに新築で入れることは別の問題である。ここでは建設単価から逆算して、新築が目標利回りで成立するために必要なADR水準を試算した。
建設単価は国土交通省 建築着工統計に基づく2025年の全国実績(S造240.5万円/坪、RC造202.6万円/坪、全構造平均195.2万円/坪)を用いた。2022年の138万円/坪から2年で+41%上昇しており、高水準が続いている。GOP率はリゾート25%(業界目安20〜40%の下限寄り)、宿泊特化型45%(同50〜60%に対し新規開業初年度の保守値)を採用。稼働率は観光庁「宿泊旅行統計調査」2025年の茨城県実績(リゾートホテル51.9%を保守的に切り上げて60%、ビジネスホテル70.4%)を用いた。客室売上比率はリゾート55%、宿泊特化型92%。土地は1室あたりリゾート150万円、内陸ビジネス300万円と置いた。
※簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
| 項目 | A. 沿岸リゾート新築 | B. 内陸ビジネス新築 | C. モジュラー型 現状の主流 |
|---|---|---|---|
| 1室あたり延床 | 55㎡ | 28㎡ | 24㎡ |
| 建設単価 | 240万円/坪(S造) | 200万円/坪(RC造) | 110万円/坪 |
| 建設費/室 | 39.9百万円 | 16.9百万円 | 8.0百万円 |
| 土地/室 | 1.5百万円 | 3.0百万円 | 2.5百万円 |
| 総投資/室 | 41.4百万円 | 19.9百万円 | 10.5百万円 |
| 想定稼働率 | 60% | 70.4% | 70.4% |
| GOP率 | 25% | 45% | 50% |
| 必要ADR(利回り6%) | ¥24,972 | ¥9,519 | ¥4,652 |
| 必要ADR(利回り7%) | ¥29,133 | ¥11,105 | ¥5,427 |
| 必要ADR(利回り8%) | ¥33,295 | ¥12,692 | ¥6,203 |
| 現況ADR(該当エリア) | ¥18,911(大洗町) | ¥7,734(水戸市) | ¥7,734(水戸市) |
この試算は、茨城で実際に起きている供給の形をよく説明する。
沿岸リゾートの新築は、利回り6%でADR24,972円が必要になる。大洗町の中央値18,911円では届かないが、大洗ホテル(93室・36,892円)と大洗パークホテル(50室・35,009円)の水準なら利回り8%相当の33,295円をも上回る。つまり沿岸の新築は「中央値の商品」では成立せず、上位帯の商品として設計したときにのみ成立する。これは制約であると同時に、目標を明確にしてくれる条件でもある。
内陸ビジネスの新築は必要ADR9,519円に対し、水戸市7,734円・つくば市7,713円。差は約1,800円、率にして23%である。この差が、県内で在来工法の宿泊特化型新築がほとんど出てこない理由をそのまま説明している。同じ逆算を全国の主要商圏に当てはめた結果は、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するで比較している。一方でモジュラー型(コンテナ・ユニット工法)は必要ADR4,652円と、現況ADRを大きく下回る。だからこそ茨城の新規供給はこの形式に集中している。
| 前提の変化 | 必要ADR | ベース比 | 解釈 |
|---|---|---|---|
| ベースケース(55㎡・240万/坪・OCC60%〈前提値/観光庁「宿泊旅行統計調査」2025年集計の茨城県リゾートホテル51.9%を保守的に切り上げ〉・GOP25%) | ¥24,972 | — | 大洗上位2施設が上回る水準 |
| 稼働率 65%(ベース前提比+5pt・同一集計基準) | ¥23,051 | −7.7% | 稼働の積み増しが最も効きやすい |
| GOP率 30%(+5pt) | ¥20,810 | −16.7% | 運営効率の改善インパクトが大きい |
| 1室延床 45㎡(−10㎡) | ¥20,868 | −16.4% | 客室面積の設計が採算の主変数 |
| 建設単価 202.6万円/坪(RC造) | ¥21,332 | −14.6% | 構造選択で必要ADRが2割弱変わる |
| 稼働65%+GOP30%+45㎡の複合 | ¥16,036 | −35.8% | 大洗町の中央値18,911円を下回る |
感度分析が示すのは、沿岸リゾートの成立条件が「ADRを上げること」だけに依存していないという点である。客室面積を45㎡に抑え、GOP率を30%に引き上げ、稼働を65%まで積み増した複合ケースでは、必要ADRは16,036円まで下がり、大洗町の中央値18,911円を下回る。設計・運営・稼働の三面で詰めれば、中央値の商品でも成立余地が開ける。この三面のうち稼働については、観光庁統計で茨城県のリゾートホテル稼働率が51.9%と全国平均56.9%を下回っており、伸びしろが残っている点が追い風になる。
| 推定成約ADR\想定稼働率 | 50% | 55% | 60% | 65% | 70% |
|---|---|---|---|---|---|
| ¥16,000 | 3.2% | 3.5% | 3.8% | 4.2% | 4.5% |
| ¥20,000 | 4.0% | 4.4% | 4.8% | 5.2% | 5.6% |
| ¥24,000 | 4.8% | 5.3% | 5.8% ◆ | 6.2% | 6.7% |
| ¥28,000 | 5.6% | 6.2% | 6.7% | 7.3% | 7.8% |
| ¥32,000 | 6.4% | 7.0% | 7.7% | 8.3% | 9.0% |
2軸で見ると、成立の条件がより具体的になる。ADR20,000円は稼働60%では利回り4.8%にとどまるが、稼働70%まで積み増せば5.6%に届く。一方でADR24,000円あれば稼働55%でも5.3%を確保できる。この前提のもとではADRを4,000円上げる効果(+1.0ポイント)が、稼働を10ポイント積み増す効果(+0.8ポイント)をやや上回る。大洗町の中央値18,911円は表の16,000円行と20,000円行のあいだにあたり、稼働60%でも到達利回りは4.5%どまりになる。中央値水準の商品で目標に乗せるには、GOP率か建設費のいずれかを表6の前提から動かす必要があるということだ。逆にADR28,000円なら稼働55%で6.2%、32,000円なら稼働50%でも6.4%に到達し、沿岸上位帯における「高単価・低稼働」型の成立余地が数字として見える。
供給と資本の動き — 新規はモジュラー型に集中、上位帯は再生投資で動いている
実際の供給パイプラインを確認する。メトロエンジンリサーチ&コンサルティングがOTA掲載確認ベースで把握する茨城県内の新規開業は、2024年25件、2025年18件、2026年(把握時点)13件である。ただし掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある点に留意されたい。
| 年 | 施設 | 客室数 | カテゴリ |
|---|---|---|---|
| 2025 | ホテルルートインGrand守谷駅前 | 203 | ビジネスホテル |
| 2025 | ホテルルートイン下妻 | 197 | ビジネスホテル |
| 2024 | アートホテル鹿島セントラル | 174 | ビジネスホテル |
| 2025 | コンフォートホテル水戸 | 128 | ビジネスホテル |
| 2024 | コンフォートイン土浦阿見/コンフォートインひたちなか | 各91 | ビジネスホテル |
| 2024〜2026 | HOTEL R9 The Yard(小美玉・桜川・笠間・常陸太田・つくば・ひたちなか新光・常総・牛久・龍ケ崎の9施設) | 計432 | モジュラー型 |
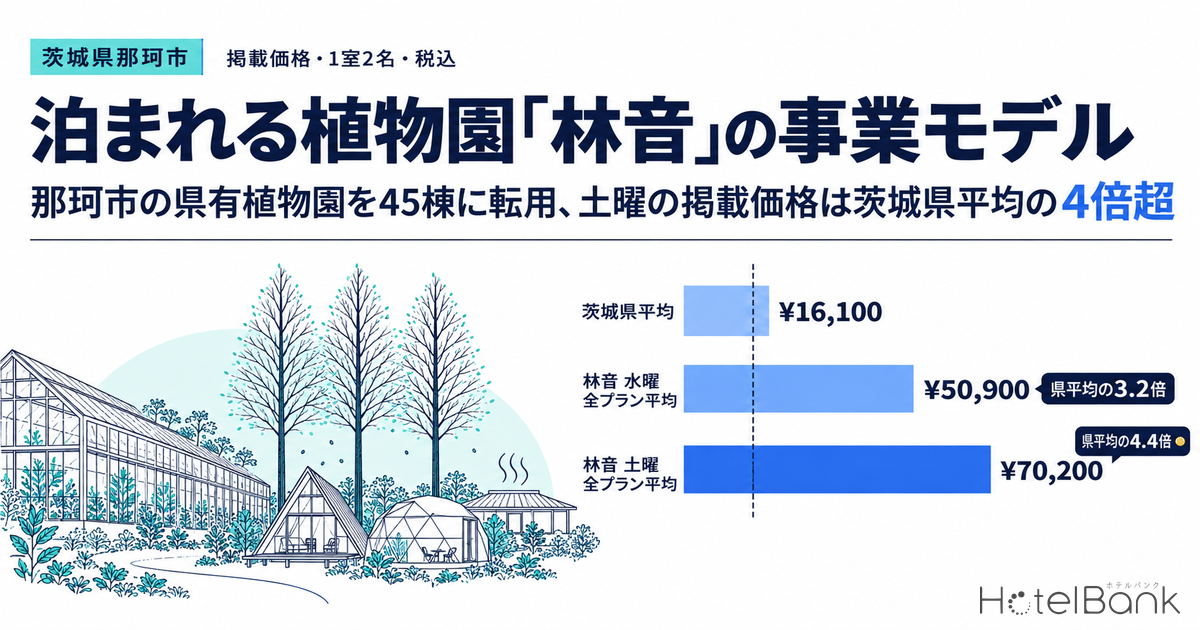
| 2025〜2026 | THE BOTANICAL RESORT 林音/Doggy’s Coast Oarai/ひたちオーシャンビュー ホテル&リゾート ほか | 45/31/27 | リゾートホテル |
特徴は明確だ。100室超の新規開業は宿泊特化型に限られ、しかも既存ブランドによる出店である。件数ベースで最も多いのはモジュラー型のHOTEL R9 The Yardで、3年間で県内9施設・計432室が加わった。試算の必要ADR4,652円という数字が、この形式の広がりを説明している。逆に、在来工法によるリゾートホテルの新築は、規模のあるものが出ていない。
建築計画ベースの供給パイプラインも薄い。国土交通省「建築物動態統計調査」ベースで確認できる茨城県のホテル計画は、下妻市(197室・2025年9月完成)の1件のみである。ただし確認申請は通常開業の1〜2年前に行われるため、この件数は現時点での確定パイプラインの下限値であり、今後の申請追加により増加する見込みである点を明記しておく。
それでは上位帯には資本が入っていないのかというと、そうではない。動いているのは新築ではなく既存資産の取得と再生である。
客室は全50室で、ヒーリングサウナスイート1室(77㎡)、ラグジュアリーサウナスイート2室(68㎡)、オーシャンビュークラブサウナ4室(33㎡)、オーシャンビュークラブジャグジー6室(33㎡)、クラブコンフォートファミリー4室(52㎡)、クラブスーペリア25室(33㎡)、クラブクラシック8室(27㎡)という構成。大浴場から客室への導線に湯上りラウンジを新設し、2026年秋以降には旧レストラン棟をサーマルスパ施設へ転換する計画。
本稿の集計では同ホテルの推定成約ADRは35,009円で、県内2位。試算した沿岸リゾート新築の必要ADR(利回り8%で33,295円)を上回る水準にある。
本稿の集計では同ホテルの推定成約ADRは24,620円で県内7位、50室以上の施設に限れば県内3位。試算した沿岸リゾート新築の必要ADR(利回り6%で24,972円)とほぼ同水準にある。
ホテル特化型J-REIT7法人の保有物件マスター(2026年8月24日時点・国内302物件)で茨城県内の物件はこの1件のみ。上場REITが県内で最初に取得したのが、県都のビジネスホテルではなく筑波山麓の高単価リゾートだったという事実は、本稿の価格階層分析と整合的である。
両案件に共通するのは、15,000円超の帯にある既存資産を取得し、価値を引き上げるというアプローチである。新築の必要ADRが建設単価の高騰で25,000円近くまで上がっている以上、既存ストックの取得・再生のほうが投資単価で優位に立ちやすい。建設単価の上昇は新規供給を抑制する方向にも働くため、既存の上位帯資産を押さえた側にとっては競合環境が緩和されるという副次的な効果もある。
投資判断サマリー — 3つの入り口と、それぞれの前提条件
| アプローチ | 対象エリア | 目安ADR | 成立条件 | 主なリスク変数 |
|---|---|---|---|---|
| ① 沿岸上位帯の取得・再生 本命 | 大洗町・北茨城市 | ¥20,000〜35,000 | 取得単価が新築の必要投資41.4百万円/室を下回ること。客室面積45㎡前後・GOP30%を狙える運営体制 | 液状化・浸水(区画単位で分岐)、地元商圏の縮小(2040年に2020年比−26.7%) |
| ② 沿岸ミドルアップの新設 | 大洗町・北茨城市・鉾田市 | ¥15,000〜25,000 | 50〜120室規模で該当が1施設のみの帯。設計・運営・稼働の三面で必要ADRを16,000円台まで落とせること | 建設単価(2022年比+41%)、稼働の季節偏在(夏冬二峰型) |
| ③ 鹿行の業務帯アップグレード | 神栖市・鹿嶋市 | ¥9,000〜13,000 | 洋上風力・臨海工業の中長期滞在需要が継続すること。直近3ヶ月の水準切り上げが定着するか要観察 | 工事需要のピークアウト、液状化傾向の高い微地形が卓越 |
整理すると、茨城の投資機会は「価格階層の逆転」そのものではなく、逆転している上位帯に在庫が用意されていないことにある。ADRが前年比+14%台で伸びている沿岸帯の客室シェアは、県内でわずか5.5%。50室以上に限れば4施設しかない。そこに、上場REITとPEファンドがすでに1件ずつ入っている。
一方で、県都・研究都市の業務帯は、就業集積の厚さに対してADRが伸びていない。ここは価格の伸びしろが残っている領域と読むこともできるが、必要ADR9,519円に対して現況7,734円という23%のギャップが埋まるまでは、在来工法の新築は待ちの局面が続きそうだ。モジュラー型がこの空白を埋め続けるのか、あるいはADRの上昇が在来工法の採算ラインを越えてくるのかが、今後2〜3年の見どころになる。
そして鹿行地域。神栖市のADRは2026年5月から明確に水準を切り上げた。鹿島港の基地港湾指定と洋上風力事業という具体的な事業計画が背景にあり、中長期滞在需要が単価に転じる局面に入った可能性がある。3ヶ月分の観測であり定着したと断じるには早いが、県内で最も注視すべき変化が起きているのはこのエリアである。
あわせて読みたい
- つくば研究学園都市の宿泊マーケット分析|研究業務需要のホワイトスペース
- 茨城県の9月シルバーウィーク、旅館とビジネスホテルで稼働が最大21.9pt乖離 — 5連休後半2日は45日前から動かず
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
- 岐阜県ホテル市場2026 — 白川郷・高山・下呂と岐阜市業務帯、県内で2倍開く4層構造
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
参考資料・出典一覧
■ データソース
推定成約ADRは茨城県内24市町・N=148施設12,883室を対象に、OTA掲載の最安プラン水準(2名1室・1室あたり・税込)へ業態別の補正係数を適用して算出した推定値。集計期間は2025年8月〜2026年7月の12ヶ月で、確定済みの検証済み履歴基準の月のみを採用し、対象施設が3施設未満の薄い月は除外した(24市町すべてで採用12ヶ月)。就業集積は総務省・経済産業省 経済センサス-活動調査(2021)、居住人口は国土交通省 国土数値情報、地価・液状化・乗降客数は国土交通省 不動産情報ライブラリ、稼働率は観光庁「宿泊旅行統計調査」2025年、REIT保有関係はホテル特化型J-REIT7法人の保有物件マスター(2026年8月24日時点・国内302物件)による。
■ 試算前提
新築の必要ADRは、建設単価に国土交通省 建築着工統計2025年の全国実績(S造240.5万円/坪、RC造202.6万円/坪)を用い、GOP率はリゾート25%・宿泊特化型45%、稼働率は観光庁2025年集計の茨城県実績(リゾートホテル51.9%を保守的に切り上げて60%、ビジネスホテル70.4%)、客室売上比率はリゾート55%・宿泊特化型92%、土地は1室あたりリゾート150万円・内陸ビジネス300万円と置いて、NOI利回り6%が成立するADRを逆算したもの。表7b の2軸感度は総投資41.4百万円/室・GOP率25%・客室売上比率55%を固定し、ADRと稼働のみを動かした到達利回りである。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示との照合91施設・直近3ヶ月で誤差中央値は約7%)。エリア単位の値は対象施設の中央値であって加重平均ではないため、大型施設の増減は水準に直結しない。新規開業件数はOTA掲載確認ベースで、掲載は開業の数ヶ月前から出るため直近月は今後増加しうる。就業データは収録状況が地点により異なり、収録の薄い地点は「就業がゼロ」ではないため本稿では論じていない。神栖市の水準切り上げは3ヶ月分の観測であり定着の判断には至らない。試算はいずれも簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(茨城県24市町・N=148施設12,883室)、推定稼働率、新規開業(OTA掲載確認ベース)、REIT保有関係マスター(2026年8月24日時点・国内302物件)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」推移表(旧1-1・旧2-1・旧3-1・旧4-1)
- 国土交通省 不動産情報ライブラリ(地価公示2025年、用途地域、駅別乗降客数、液状化傾向図)
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
- 総務省・経済産業省 経済センサス-活動調査(2021)/境界=国勢調査2020 小地域(e-Stat統計GIS)
- 国土交通省「建築着工統計調査」(2025年 構造別坪単価)
- 国土交通省「建築物動態統計調査」(建築計画ベースの供給パイプライン)
- 茨城県「鹿島港洋上風力発電事業」
- 国土交通省 関東地方整備局「鹿島港洋上風力基地港湾の整備について」
■ REIT・投資関連
■ ニュース・プレスリリース