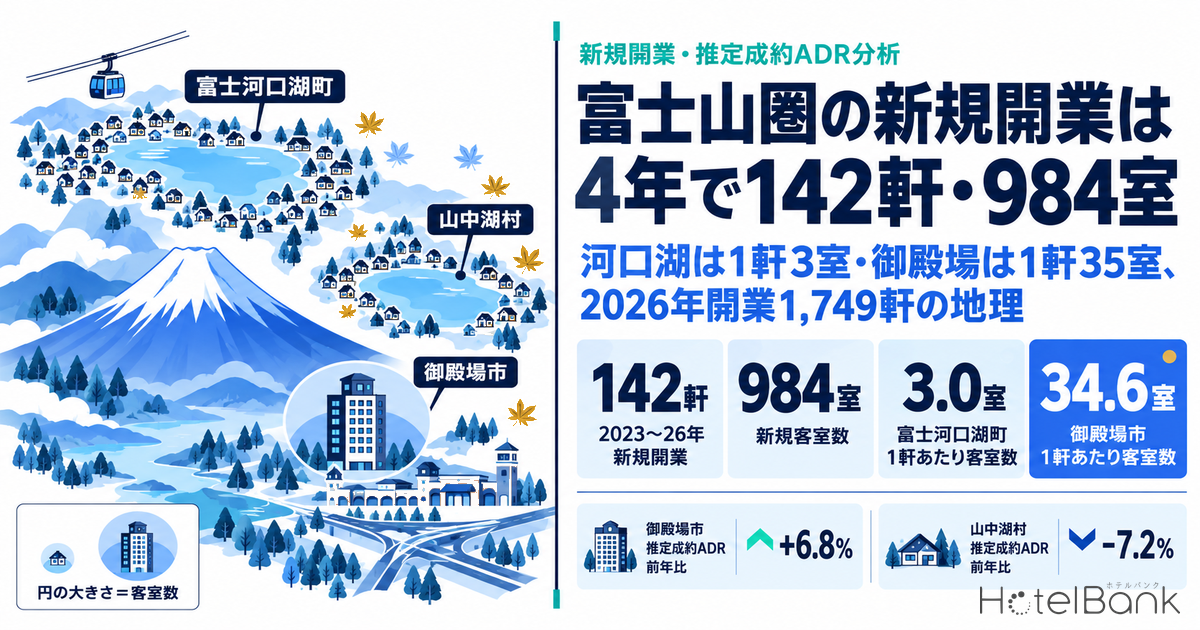
2026年に国内で開業を確認した宿泊施設は、メトロエンジンリサーチが把握する範囲で1,760軒(客室数判明分1,749軒・42,088室)に達した。軒数で見ると半分近くが貸別荘だが、客室数で見ると半分がビジネスホテルで、主役が入れ替わる。この「軒数と客室数のねじれ」が最も凝縮して現れているのが富士山圏である。山梨県富士河口湖町・山中湖村・鳴沢村と静岡県御殿場市・富士宮市・裾野市を1つの商圏として2023年以降の新規開業を数えると142軒・984室、2026年だけで35軒・266室が加わった。本稿では全国像から富士山圏へズームし、1軒あたり客室数が極端に小さい供給が市町村別の推定成約ADRとどう併存しているかを、投資家の視点で読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。推定成約ADRの算出対象はビジネス・シティ・リゾート・旅館・カプセルの各業態で、貸別荘・コテージ等は含みません。
- 新規開業数:主要予約サイトへの掲載が確認できた施設の設立日に基づく集計(OTA掲載確認ベース)。掲載は開業の数ヶ月前から開業後数ヶ月まで幅があるため、直近の月は今後の掲載で増加する可能性があります。リブランドや運営交代が新規として含まれる場合があります。
- 把握範囲:メトロエンジンリサーチは国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設を分析対象としています。主要OTA掲載と公表された建築計画に基づく把握範囲であり、全数調査ではありません。
- データ出典:メトロエンジンリサーチ
- — 142軒・984室:富士山圏6市町村の2023〜2026年の新規開業(N=142施設)。2026年は35軒・266室で、1棟貸し型が103軒・73%を占める。
- — 1軒あたり3.0室 vs 34.6室:軒数最多の富士河口湖町(66軒・199室)に対し、御殿場市は13軒で450室と商圏の客室数の46%を担う。
- — 御殿場+6.8%・山中湖−7.2%:直近12か月の推定成約ADR前年比(2025年10月〜2026年9月)。客室数で最も厚い御殿場が伸び、1棟貸しが48軒増えた山中湖が下げた。
- — 軒数競争の視点:年平均35軒の新規掲載は客室数では小さくても販売ページ数の競争として効く。ホテル・旅館型は1棟貸しが提供しにくい要素での差別化に単価余地がある。
全国像 — 軒数の48%は貸別荘、客室数の50%はビジネスホテル
まずは2026年の全国像を押さえたい。メトロエンジンリサーチが把握する範囲で、2026年1月から12月までに開業を確認した宿泊施設は1,760軒で、客室数が判明している1,749軒の合計は42,088室、1軒あたり平均24室だった。最大は750室のリゾートホテルである。月別の開業数は1月252軒、4月231軒、7月222軒と四半期の頭に山があり、10月以降は48軒・14軒・24軒と急に細る。ただし、この「細り」は供給の減速ではなく、OTA掲載が開業の直前にしか出ないことによる観測の遅れであり、時間の経過とともに積み上がっていく数字として読む必要がある。
業態別に見ると、軒数の主役は貸別荘である。842軒と全体の47.8%を占め、ビジネスホテル213軒(12.1%)、ホステル136軒(7.7%)、リゾートホテル102軒(5.8%)が続く。ところが客室数に並べ替えると景色が反転する。貸別荘842軒の客室数合計は1,389室で全体の3.3%にすぎず、ビジネスホテル213軒が20,979室・49.8%と半分を占め、リゾートホテル7,650室(18.2%)、シティホテル5,725室(13.6%)がこれに続く。1軒あたりの平均客室数は貸別荘1.6室に対しビジネスホテル98.5室、シティホテル112.3室と、2桁の開きがある。この「軒数と室数で主役が入れ替わる」構図を業態別・都道府県別に分解した全国集計は、新規開業1,414軒の48%は一棟貸し、客室数では3%で詳しく整理している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、2026年開業 N=1,749施設・客室数判明分)
この構造は施設規模の分布にも表れている。客室数が判明している1,749軒のうち、1室だけの施設が873軒(49.9%)、5室以下が1,100軒(62.9%)を占める一方、100室以上は139軒(7.9%)しかない。しかしその139軒の客室数合計は27,208室で全体の64.6%に達する。つまり2026年の新規供給は「軒数では小規模施設の大群、客室数では大型ホテルの少数」という二層構造になっている。都道府県別の順位もこのねじれを映しており、軒数では北海道169軒・東京都107軒・静岡県98軒・沖縄県97軒・京都府94軒の順だが、客室数では大阪府3,387室(軒数では51軒・14位)が首位に立ち、北海道3,029室・東京都2,978室・沖縄県2,935室が続く。静岡県は軒数3位ながら客室数は1,150室で13位、山梨県は軒数9位(63軒)で客室数460室・30位と、富士山を抱える2県はいずれも「軒数で上位・客室数で下位」の典型である。
| 業態 | 軒数 | 軒数シェア | 客室数 | 客室数シェア | 平均室数/軒 |
|---|---|---|---|---|---|
| 貸別荘 | 842 | 47.8% | 1,389 | 3.3% | 1.6 |
| ビジネスホテル | 213 | 12.1% | 20,979 | 49.8% | 98.5 |
| ホステル | 136 | 7.7% | 2,657 | 6.3% | 19.5 |
| リゾートホテル | 102 | 5.8% | 7,650 | 18.2% | 75.0 |
| ゲストハウス | 94 | 5.3% | 405 | 1.0% | 4.3 |
| コテージ | 81 | 4.6% | 710 | 1.7% | 8.8 |
| 旅館 | 62 | 3.5% | 867 | 2.1% | 14.0 |
| 町家 | 61 | 3.5% | 106 | 0.3% | 1.7 |
| シティホテル | 51 | 2.9% | 5,725 | 13.6% | 112.3 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、2026年開業 N=1,749施設)。シェアの分母は軒数1,760軒・客室数42,088室
富士山圏にズーム — 6市町村で4年に142軒・984室、2026年は35軒・266室
それでは、静岡県と山梨県の軒数を押し上げている富士山圏を1つの商圏として切り出してみる。対象は山梨県側の富士河口湖町・山中湖村・鳴沢村と、静岡県側の御殿場市・富士宮市・裾野市の6市町村である。メトロエンジンリサーチが把握する範囲で、2023年から2026年10月中旬までに開業を確認した施設は142軒・984室だった。年別では2023年が47軒・289室、2024年が31軒・270室、2025年が29軒・159室、2026年が35軒・266室で、軒数は2025年に底を打って再び増えている。業態は貸別荘が87軒、コテージが16軒で、両者を合わせた「1棟貸し型」が103軒・73%を占める。山梨県側の施設分布と価格帯を県内27市町村まで広げて地図化した山梨県ホテル市場マップ2026と併せて読むと、富士北麓への集中度が県全体の中で確かめられる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、富士山圏6市町村 N=142施設)。2026年は10月中旬時点の確認分
市町村別に見ると、軒数と客室数で主役が入れ替わる全国の構図がそのまま再現される。軒数が最も多いのは富士河口湖町の66軒だが客室数は199室で、1軒あたり3.0室にすぎない。山中湖村は48軒・210室で1軒あたり4.4室、鳴沢村は11軒・80室で7.3室である。これに対して御殿場市は13軒と軒数では3番目ながら客室数は450室と商圏全体の46%を占め、1軒あたり34.6室と河口湖の10倍を超える。御殿場市の供給を押し上げたのは2024年3月開業・201室の東横INN御殿場駅前と、2026年6月開業・90室のほてる寛楽プレミア富士山・新御殿場インター・国道246で、いずれも駅前・インター至近のビジネス型である。富士宮市は4軒・45室、裾野市は把握範囲で新規開業がなく、静岡県側は御殿場市への一点集中といってよい。
| 市町村 | 新規軒数(2023〜26年) | 新規客室数 | 平均室数/軒 | 1棟貸し型(貸別荘・コテージ) | うち2026年 |
|---|---|---|---|---|---|
| 富士河口湖町 | 66 | 199 | 3.0 | 54(82%) | 18軒 / 65室 |
| 山中湖村 | 48 | 210 | 4.4 | 34(71%) | 8軒 / 57室 |
| 御殿場市 | 13 | 450 | 34.6 | 6(46%) | 5軒 / 99室 |
| 鳴沢村 | 11 | 80 | 7.3 | 7(64%) | 2軒 / 2室 |
| 富士宮市 | 4 | 45 | 11.2 | 2(50%) | 2軒 / 43室 |
| 裾野市 | 0 | 0 | 0.0 | 0(0%) | 0軒 / 0室 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=142施設)
地図に開業年別で落とすと、河口湖の湖畔から西湖・鳴沢にかけての一帯と、山中湖の南岸から東岸にかけての別荘地帯に、1室規模の点が密に並ぶ。142軒のうち1室の施設は91軒(64%)、2〜5室が22軒、6〜19室が18軒で、20室以上は11軒しかない。御殿場市の点は数こそ少ないが円が大きく、商圏の客室数を一手に引き受けている様子が視覚的にも分かる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=142施設)。地図上の円の大きさは客室数、色は開業年
2026年の35軒を個別に見ると、客室数の上位は御殿場市のほてる寛楽プレミア90室、富士宮市のVoyStay Fuji HOTEL 42室(リゾートホテル)、富士河口湖町のA VILLAGE 31室(シティホテル)、山中湖村のGodere hotel 富士山中湖 Tabist 28室(グランピング)で、この4軒だけで191室と2026年の商圏新規客室の72%を占める。残る31軒の合計は75室、1軒平均2.4室である。なお当社の開業日はOTA掲載確認日に基づくため、ほてる寛楽プレミアのように公表開業日(2026年6月11日)より前に掲載が確認された例では、集計上の月が公表と前後する。
単価 — 客室数で最も厚い御殿場は+6.8%、軒数で増えた山中湖は-7.2%
供給の厚みは単価にどう併存しているのか。6市町村の推定成約ADRについて、直近12か月(2025年10月〜2026年9月)の月平均を前年同期(2024年10月〜2025年9月)と比べた。推定成約ADRの算出対象はホテル・旅館系の業態に限られ、貸別荘やコテージは含まれない。したがって以下の数値は「1棟貸しが増えた商圏で、既存のホテル・旅館の単価がどう動いたか」を見るものである。
| 市町村 | 直近12か月平均ADR | 前年同期平均 | 前年比 | 前年同月比プラスの月数 | 対象施設数N | 新規供給(2023〜26年) |
|---|---|---|---|---|---|---|
| 御殿場市 | ¥9,110 | ¥8,531 | +6.8% | 11/12 | 25〜28 | 13軒 / 450室 |
| 富士河口湖町 | ¥17,556 | ¥17,205 | +2.0% | 8/12 | 67〜73 | 66軒 / 199室 |
| 富士宮市 | ¥8,173 | ¥8,064 | +1.4% | 6/12 | 9〜12 | 4軒 / 45室 |
| 裾野市 | ¥7,793 | ¥7,950 | -2.0% | 4/12 | 5〜6 | 0軒 / 0室 |
| 山中湖村 | ¥10,711 | ¥11,545 | -7.2% | 2/12 | 25〜32 | 48軒 / 210室 |
| 鳴沢村 | ¥12,316 | ¥10,618 | +16.0% | 8/12 | 3〜5 | 11軒 / 80室 |
出典:メトロエンジンリサーチ&コンサルティング。推定成約ADRは各月の対象施設中央値、税抜相当。Nは月ごとの算出対象施設数の範囲
最も明快なのは御殿場市である。4年で450室と商圏で最も客室数が増えたにもかかわらず、直近12か月の推定成約ADRは平均¥9,100と前年同期の¥8,500から+6.8%上昇し、12か月のうち11か月で前年同月を上回った(N=25〜28施設)。2026年1月は+19.8%、4月は+10.5%で、201室の大型供給が2024年春に入った翌年度もなお単価が伸びている。御殿場はアウトレット、新東名・東名の結節点、箱根・富士の周遊拠点という性格から、ビジネス型の客室が増えても吸収する需要の厚みがあると読める。御殿場を含む静岡県東部の価格階層と空白価格帯については、静岡県東部4市のホテル単価が掘り下げている。
一方で山中湖村は、直近12か月平均¥10,700と前年同期の¥11,500から-7.2%となり、前年同月を上回ったのは2025年11月(+34.3%)と12月(+21.7%)の2か月だけだった(N=25〜32施設)。2026年に入ってからは1月-8.9%、2月-20.9%、8月-21.8%と、繁忙期も含めて下回る月が続く。山中湖村は4年で48軒が増え、うち34軒が貸別荘・コテージの1棟貸し型である。客室数ベースでは210室と御殿場の半分以下だが、「泊まれる場所の数」としては商圏で2番目に増えた市町村であり、1棟貸しとホテル・旅館がファミリーやグループの同じ需要を取り合う構図が単価に表れている可能性がある。
富士河口湖町はその中間にある。直近12か月平均は¥17,600で前年同期比+2.0%(N=67〜73施設)と水準を保ったが、月別に見ると2025年11月+14.0%・12月+33.8%と前半で稼いだ分を、2026年6月-6.4%・7月-13.9%・8月-9.3%の夏場で戻した形である。66軒という商圏最多の新規軒数のうち50軒が貸別荘で、夏の家族・グループ需要が1棟貸しへ分散した時期と単価の軟化が重なる。鳴沢村(+16.0%、N=3〜5施設)、富士宮市(+1.4%、N=9〜12施設)、裾野市(-2.0%、N=5〜6施設)はいずれも算出対象が10施設前後と薄く、数軒の価格改定で平均が動くため方向感の参考にとどめたい。
出典:メトロエンジンリサーチ&コンサルティング。富士河口湖町 N=65〜74施設、御殿場市 N=23〜28施設。2026年10〜12月(破線)は調査時点の掲載水準に基づく推定で、今後変動する
2026年10月から2027年2月についても、調査時点の掲載水準に基づく推定成約ADRを取得した。富士河口湖町は2026年11月¥19,700(前年同月¥21,600、N=70施設)、12月¥17,100(前年同月¥19,500、N=70施設)と、紅葉・年末の繁忙期で前年を下回る水準からの出発となっている。御殿場市は11月¥12,400、12月¥11,800(N=27〜28施設)と前年同月を上回る。ただし将来月の値は現時点の掲載プランの構成に左右され、チェックイン日が近づくにつれて直前の価格調整や新規プラン追加で動くため、方向を示す参考値として扱うべきである。
パイプライン — 建築計画ベースの大型案件は限られ、小口の積み上がりが続く
先行きの供給はどうか。国土交通省「建築物動態統計調査」の確認申請に基づく計画データでは、山梨県で把握できるホテル用途の計画は富士吉田市の54室1件(2026年4月完了)にとどまり、これは当社が2026年4月に開業を確認したホテル富士トリイゲート54室と符合する。静岡県側では御殿場市・富士宮市・裾野市を所在地とする計画は現時点で確認できない。確認申請は開業の1〜2年前に行われるのが通常で、今後の申請追加で件数は増える見込みであり、この数字は現時点での確定パイプラインの下限値として参照すべきものである。
公表ベースで補うと、東証グロース上場のイントランスが2025年3月に、富士河口湖町で建築予定のホテルについてレーサムと出店合意書を締結すると開示しており、出店契約は2027年春、運営開始は2027年7月を見込むとしている(客室数は71室を予定)。また山中湖村・御殿場市にはトレーラーハウス型の小規模施設を展開する事業者が2023年以降に8室・16室・5室・6室と連続して出店しており、1棟貸しとホテルの中間にあたる「10室前後の小口供給」が面で積み上がる傾向は2027年も続くと見てよい。亀の井ホテル 富士(富士吉田市・88室、2026年5月30日開業)のように既存施設のリブランドによる「新規」も周辺で生じているが、本稿の6市町村の集計には含まれていない。
投資家への示唆 — 客室数競争ではなく軒数競争が効く商圏の読み方
ここまでを整理すると、富士山圏の新規供給は客室数で見れば4年で984室、年平均250室弱と限定的である。ところが軒数で見れば142軒、年平均35軒が加わっており、これは既存のホテル・旅館から見れば「競合する販売ページの数」が毎年数十単位で増えることを意味する。検索結果の一覧で選ばれる競争、いわば軒数競争では、1室の貸別荘も200室のホテルも1枠として並ぶ。客室数ベースの供給分析だけでは、この圧力は見えない。
機会はその裏側にある。第一に、御殿場市のようにビジネス型の大型供給が入っても推定成約ADRが前年比+6.8%の伸びを保つ商圏は、需要の厚みが供給を上回っていることを示しており、インター至近・駅前の中規模ビジネス型にはまだ成長余地がある。第二に、河口湖・山中湖のように1棟貸しが面で増えた商圏では、ホテル・旅館型が1棟貸しと同じ土俵(素泊まり・家族グループ)で競うのではなく、朝食・温泉・多言語対応といった1棟貸しが提供しにくい要素で単価を守る方向性がある。本商圏のホテル・旅館の推定成約ADRは河口湖で1.7〜1.8万円、山中湖で1.1万円前後と、同じ湖畔でも水準差が大きく、山中湖側には差別化による単価のアップサイドが残っていると読める。第三に、鳴沢村・富士宮市・裾野市はホテル・旅館の算出対象が10施設前後と薄く、新規供給もごく少ない。競合の数が少ないという意味での余白は大きいが、現状の単価水準は7,800〜1.2万円と低く、需要を自ら創出できる業態(グランピング・体験型)でなければ単価の上限が見えやすい点には留意が必要である。
最後に、1軒あたり客室数が小さい供給は、撤退も速い。1棟貸しは投資回収期間が短く、所有者の判断1つで賃貸住宅や自己利用へ転用できるため、軒数の増減は客室数の増減よりも振れ幅が大きい。富士山圏の供給を定点観測する際は、客室数の純増だけでなく、軒数の純増減と業態構成を併せて追うことが、ホテル・旅館の単価見通しを立てるうえで実務的といえる。
よくある質問
Q. 富士山圏のホテル・宿泊施設の新規開業は2026年にどのくらい増えましたか?
A. メトロエンジンリサーチが把握する範囲で、山梨県富士河口湖町・山中湖村・鳴沢村と静岡県御殿場市・富士宮市・裾野市の6市町村では、2026年に35軒・266室の新規開業を確認しています。2023年からの4年間では累計142軒・984室で、うち1軒あたり客室数が1室の施設が91軒と全体の約64%を占めます。主要予約サイト掲載と公表された建築計画に基づく把握範囲で、全数調査ではありません。
Q. 新規供給が多い市町村ほど宿泊単価は下がっていますか?
A. 一様ではありません。4年で450室と客室数ベースで最も供給が厚い御殿場市の推定成約ADRは直近12か月平均で前年同期比+6.8%(N=25〜28施設)と上昇した一方、1棟貸し中心に48軒が増えた山中湖村は-7.2%(N=25〜32施設)でした。供給の「客室数」ではなく「軒数」と業態構成が単価の動きと関係しているように読めます。
Q. 2026年に全国で開業した宿泊施設の特徴は?
A. メトロエンジンリサーチが把握する範囲で、2026年の新規開業は1,760軒(客室数判明分1,749軒・42,088室)です。軒数では貸別荘が842軒と47.8%を占めますが、客室数では3.3%にとどまり、客室数ベースではビジネスホテル213軒が20,979室・49.8%と半分を占めます。1軒あたりの平均客室数は24室です。
まとめ
2026年の全国新規開業1,760軒は、軒数の47.8%が貸別荘、客室数の49.8%がビジネスホテルという二層構造にある。富士山圏6市町村では4年で142軒・984室、2026年に35軒・266室が加わり、1軒あたり客室数は富士河口湖町3.0室、山中湖村4.4室に対し御殿場市34.6室と、軒数と客室数で主役が入れ替わる構図が凝縮して現れた。推定成約ADRは、客室数で最も供給が厚い御殿場市が前年比+6.8%と11か月で前年を上回った一方、1棟貸し中心に軒数が増えた山中湖村は-7.2%、富士河口湖町は+2.0%ながら夏場に軟化した。投資家にとっての含意は、客室数ベースの供給分析に軒数ベースの視点を重ねること、そして1棟貸しが面で増える商圏ではホテル・旅館型の差別化余地が単価のアップサイドになるという点にある。
⚠ 将来日程のADRに関する注意:本記事の2026年10月以降のADRは調査時点でOTAに公開されている販売価格をもとにした推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、あるいは新規プランの追加で上振れする可能性がある点にご留意ください。また新規開業数は主要予約サイト掲載と公表された建築計画に基づく把握範囲であり、全数調査ではありません。
関連記事
- 宿が増えた街・減った街2026|市区町村別の純増減マップ、新規開業3,189軒に対し退出1,325軒
- 2026年1〜3月開業617施設の半年後 — 単価は市場比+2.5pt、立ち上がりの速い層は35%
- 山梨の10月三連休、旅館は初日96.4%・最終日62.5% — T-45/T-30/T-14で何を決め、何を動かすか
- ホテル建設の工期、単独棟は中央値24か月・複合ビルは49か月 — 2029年開業の逆算表
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
- 山梨県ホテル市場マップ2026|富士北麓に施設6割・客室5割、河口湖1.7万円と甲府1.1万円
- 新規開業1,414軒の48%は一棟貸し、客室数では3% — 軒数と室数で入れ替わる供給の主役
- 静岡県東部4市のホテル単価 — 沼津¥7,290<三島¥8,216、投資の空白価格帯を探す
参考資料・出典一覧
■ データソース
新規開業はメトロエンジンリサーチが把握する主要OTA掲載確認ベースの施設データ(2026年全国 N=1,749施設・客室数判明分、富士山圏6市町村 2023〜2026年 N=142施設)。単価は市町村別の推定成約ADR(月次・対象施設中央値・税抜相当、N=3〜73施設/月)。先行きの供給は確認申請ベースの計画データと、上場企業の適時開示・プレスリリースで補完した。
■ 試算前提
富士山圏は山梨県富士河口湖町・山中湖村・鳴沢村と静岡県御殿場市・富士宮市・裾野市の6市町村を1商圏として扱った。前年比は直近12か月(2025年10月〜2026年9月)の月次推定成約ADRの単純平均を前年同期(2024年10月〜2025年9月)の単純平均と比べた値。開業年・開業月はOTA掲載確認日に基づき、2026年は10月中旬時点の確認分。
■ 限界・留意点
新規開業数は把握範囲の集計で全数調査ではなく、直近月は今後の掲載で増える。推定成約ADRの算出対象に貸別荘・コテージは含まれず、鳴沢村・富士宮市・裾野市は対象が10施設前後と薄いため方向感の参考値にとどまる。2026年10月以降の値は調査時点の掲載水準に基づく推定で変動する。供給と単価の関係は同時期の併存を示すもので、因果を示すものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、2026年開業 N=1,749施設・富士山圏 N=142施設)、推定成約ADR(市町村別・税抜相当)
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査」 — 確認申請ベースのホテル計画(山梨県・静岡県)
- 観光庁「宿泊旅行統計調査」
■ 企業開示・プレスリリース