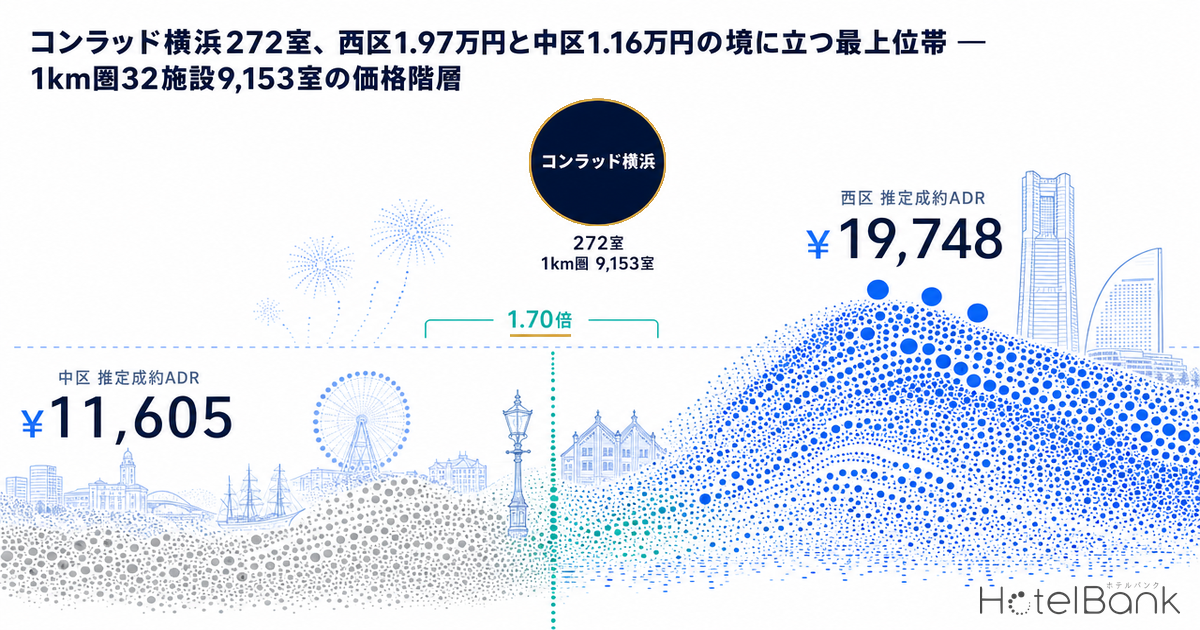
ヒルトンが2024年4月に発表した「コンラッド横浜」は、大和地所が所有し住友不動産と共同で進める「(仮称)北仲通北地区A-1・A-2地区プロジェクト」の1〜16階に入る272室のラグジュアリーホテルで、ヒルトン「会社概要」(2026年8月25日更新)の国内パイプラインでは2027年開業予定と記されている。所在地は横浜市中区北仲通6丁目、みなとみらい線馬車道駅から徒歩約2分という区境の立地であり、推定成約ADRは西区(みなとみらい)が1万9,700円、中区(関内・北仲)が1万1,600円と、道路一本を挟んで1.70倍の段差が走る。本稿では半径1km圏32施設9,153室を施設単位で棚卸しし、価格階層・ピーク日の在庫消化・地価と浸水想定・施設構成の4点から、コンラッド横浜がどの帯に立ち、既存の階層のどこに空白があるのかを検証する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿の区別ADRは2025年9月〜2026年8月の確定12ヶ月の単純平均。
- 掲載価格(全プラン平均・税込)=OTA等で公開されている全プランの平均価格(2名1室・1室あたり)。ADRとは水準が異なるため、価格帯の階層分けにのみ用い、ADRとは呼ばない。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿のブッキングカーブは「稼働率(OTA掲載在庫ベース・推定)」で、OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。LT(リードタイム)=チェックイン日までの日数、早期完売LT=残室数が初めて0室に到達したリードタイム。カーブはLT45〜1のみ使用。
- 1km圏コホート=北仲通北地区の基準点(北緯35.4528・東経139.6366)から半径1km以内で、運営中・客室数と開業年が判明するホテル業態(カプセル・簡易宿所・レジャー系施設を除く)を施設単位で棚卸しした32施設9,153室。休館中の施設は含めない。
- データ出典=メトロエンジンリサーチ&コンサルティング(稼働が確認できる国内約27,000施設・約126万室を分析対象)、国土交通省 不動産情報ライブラリ、国土数値情報、総務省・経済産業省 経済センサス、ヒルトン「会社概要」(2026年8月25日更新)。
- — 圏内の上限は3万3,300円 半径1km圏32施設9,153室の推定成約ADR(2025年9月〜2026年8月平均)は最上位でも3万円台前半。ヒルトン系ラグジュアリーの国内参照値10万円前後との間に施設がない。
- — 区の段差は1.70倍、同業態では1.39倍 西区1万9,700円(N=15〜18施設)に対し中区1万1,600円(N=49〜52施設)。シティホテルどうしでは3万700円と2万2,000円に縮む。
- — 供給インパクトは客室数で+3.0% 272室が加わると1km圏は9,425室。影響は量ではなく階層にあり、150〜350室×4万円超の象限は現在空白である。
- — ピーク日は残室率0〜9%まで消化 2026年5月3日と8月24日、OTA公開枠30%以上の14〜17施設のほぼ全てが該当。ただし2万5,000円超の帯で両日とも観測できたのは1施設。
- — 地価上昇と浸水想定はセットで評価 2026年地価公示は中区側4地点で前年比+12.6〜21.0%。計画地は高潮1〜3m・津波1〜2mの想定区域にあり、低層部の水防計画が確認事項になる。
結論 — 圏内の価格階層は3.3万円で途切れ、コンラッドはその上に単独で立つ
先に結論を示す。半径1km圏32施設の推定成約ADRは、最上位の横浜ベイホテル東急(480室)で3万3,300円、ヨコハマグランドインターコンチネンタルホテル(594室)で3万1,200円、三井ガーデンホテル横浜みなとみらいプレミア(364室)で2万8,700円と続き、2万5,000円を超える施設はこの3軒しかない。その3軒はいずれも西区みなとみらいに立ち、中区側で最も高いニューオータニイン横浜プレミアム(240室)は2万3,200円である。一方、ヒルトンが国内で運営するラグジュアリー帯の参照値を見ると、ウォルドーフ・アストリア大阪(252室)の推定成約ADRは12ヶ月平均で10万2,700円、2026年8月の単月ではコンラッド名古屋(170室)が9万8,500円であった。圏内の階層が3万円台前半で途切れているのに対し、ブランドの参照値はその3倍の水準にあり、両者の間に施設がまったく存在しないことが、本稿の最も重要な観測である。
この空白は偶然ではなく、区境の構造から読める。中区は関内・馬車道にビジネスホテルが集積し、区の推定成約ADRは1万1,600円と西区の59%にとどまる。ただし掲載価格(全プラン平均・税込)で圏内を階層分けすると、上位10%にあたる4施設のうち3施設は中区の北仲通〜新港に立地しており、北仲の一角だけは中区の平均から切り離された別の帯を形成している。コンラッド横浜はこの北仲の帯に加わるのであって、関内の帯に加わるのではない。価格の比較対象を「中区平均」に置くと見誤り、「西区みなとみらいのフルサービス3軒+北仲の上位帯」に置くべきだというのが、区境の単価階層から導かれる第一の示唆である。
需要側では、2026年のゴールデンウィーク(5月3日)と8月24日のみなとみらいフェスティバル(花火)という確定済みのピーク日に、OTA公開枠が総客室の30%以上ある14〜17施設のほぼ全てが当日までに残室率0〜9%まで消化していた。価格帯に関係なく圏内が満床に近づく日が年に複数回あることは確認できる一方、推定成約ADR2万5,000円超の帯で両日とも消化を観測できたのは1施設のみであり、最上位帯の需要の厚みはまだ実測されていない。コンラッド横浜の成立条件は、圏内の既存需要の「上澄み」ではなく、横浜に現在落ちていないラグジュアリー需要を新たに呼び込めるかどうかに置かれる。
西区と中区の単価段差 — 1.70倍の差はカテゴリ構成の差でもある
まず区別の水準を確定月で押さえる。メトロエンジンリサーチの推定成約ADRを2025年9月〜2026年8月の12ヶ月で平均すると、西区は1万9,700円(対象15〜18施設)、中区は1万1,600円(同49〜52施設)、神奈川県全体は1万4,100円(同542〜586施設)であった。西区は対象施設数が20を下回るため、1〜2施設の価格改定で月次が動きやすい点には注意が要る。月次の動きを前年同月比で見ると、2026年8月は西区が2万2,100円で+10.7%、中区が1万1,200円で−16.0%、県全体は−7.5%であり、同じ横浜の隣接区で方向が逆になっていた。2026年9月(確定月)は西区2万3,300円で+33.4%、中区1万2,400円で+11.2%と両区ともプラスに戻っている。
段差の中身をカテゴリで分解すると、シティホテルに限った推定成約ADRは西区が3万700円(対象8〜9施設)、中区が2万2,000円(同7〜8施設)で、差は1.39倍に縮む。つまり区の1.70倍差のうち相当部分は、中区にビジネスホテルが多く西区にフルサービスが集まるという構成の差で説明でき、同じ業態どうしでは差が小さい。コンラッド横浜の立地評価で参照すべきは区の平均ではなく、西区シティホテルの3万円台とその上に積む余地のほうである。横浜・川崎・相模原の28区を同じ物差しで並べた単価階層は、横浜・川崎・相模原28区のホテル単価2.67倍差で詳しく分析している。
| エリア・カテゴリ | 推定成約ADR(12ヶ月平均) | 対象施設数 | 2026年8月 前年同月比 | 2026年9月 前年同月比 |
|---|---|---|---|---|
| 西区 全業態 | ¥19,748 | 15〜18 | +10.7% | +33.4% |
| 西区 シティホテル | ¥30,733 | 8〜9 | −20.1% | −0.2% |
| 中区 全業態 | ¥11,605 | 49〜52 | −16.0% | +11.2% |
| 中区 シティホテル | ¥22,034 | 7〜8 | −22.7% | −12.5% |
| 神奈川県 全業態 | ¥14,101 | 542〜586 | −7.5% | +5.6% |
ブランドの価格階層 — 圏内の上限3.3万円とヒルトン系ラグジュアリーの10万円
次に、コンラッド横浜が属することになる価格階層を、同じ推定成約ADRの物差しで並べる。圏内上位3施設の12ヶ月平均は3万3,300円・3万1,200円・2万8,700円で、圏外1,040mのザ・カハラ・ホテル&リゾート横浜(146室)が3万4,100円、1,388mのヒルトン横浜(339室)が3万1,000円、2026年4月開業のヒルトン・ガーデン・イン横浜みなとみらい(228室)が開業後5ヶ月平均で2万4,500円であった。みなとみらい全体を見渡しても、推定成約ADRの上限は3万5,000円の手前で揃っている。
これに対してヒルトン系ラグジュアリーの国内参照値は、ウォルドーフ・アストリア大阪が12ヶ月平均10万2,700円、コンラッド名古屋が2026年8月単月で9万8,500円である。コンラッド東京(291室)とコンラッド大阪(164室)は推定成約ADRの算出対象業態に含まれないため掲載価格(全プラン平均・税込)で示すと、それぞれ17万4,100円と15万1,200円で、同じ掲載価格ベースのインターコンチネンタル横浜Pier 8(173室)8万2,300円、カハラ横浜10万3,000円、横浜ベイホテル東急5万8,300円を上回る。物差しを揃えても揃えなくても、横浜の最上位帯とヒルトン系ラグジュアリーの参照値の間には2〜3倍の開きがあり、その中間に施設が存在しない。
| 施設(客室数) | 位置づけ | 推定成約ADR(税抜相当) | 掲載価格(全プラン平均・税込) | 備考 |
|---|---|---|---|---|
| ウォルドーフ・アストリア大阪(252室) | ヒルトン系ラグジュアリー参照 | ¥102,652 | ¥167,831 | 12ヶ月平均 |
| コンラッド名古屋(170室) | 同上 | ¥98,510 | ¥142,726 | 2026年8月単月(開業後の観測1ヶ月) |
| コンラッド東京(291室) | 同上 | — | ¥174,090 | 推定成約ADRの算出対象外業態 |
| コンラッド大阪(164室) | 同上 | — | ¥151,162 | 同上 |
| ザ・カハラ・ホテル&リゾート横浜(146室) | 圏外1,040m・西区 | ¥34,106 | ¥103,023 | 12ヶ月平均 |
| 横浜ベイホテル東急(480室) | 圏内・西区 | ¥33,288 | ¥58,297 | 圏内最上位 |
| ヨコハマグランドインターコンチネンタルホテル(594室) | 圏内・西区 | ¥31,168 | ¥54,376 | |
| ヒルトン横浜(339室) | 圏外1,388m・西区 | ¥31,018 | ¥61,384 | 12ヶ月平均 |
| 三井ガーデンホテル横浜みなとみらいプレミア(364室) | 圏内・西区 | ¥28,677 | ¥44,003 | |
| インターコンチネンタル横浜Pier 8(173室) | 圏内・中区新港 | — | ¥82,349 | 推定成約ADRの算出対象外業態 |
| ニューオータニイン横浜プレミアム(240室) | 圏内・中区桜木町 | ¥23,201 | ¥37,463 | 中区側の最上位 |
出典: ヒルトン「会社概要」(2026年8月25日更新)— 各ヒルトン系ホテルの客室数
立地評価 — 商業地域の区境、地価は年+13〜21%、高潮1〜3m・津波1〜2mの想定
北仲通北地区は横浜市役所の北側、馬車道駅直上の街区で、国土交通省 不動産情報ライブラリの用途地域データでは商業地域(指定容積率400%・建蔽率80%)にあたる。隣接する西区みなとみらい2丁目は同じ商業地域でも指定容積率800%であり、容積の厚みという点では区境を挟んで差がある。本プロジェクトは地上40階・地下2階の複合用途で、国土交通省が2023年5月に優良な民間都市再生事業計画として認定した案件である。住宅上層・ホテル低層という構造の意味については既刊の住宅併設ホテル7案件の分析に譲り、本稿では単価階層に集中する。
| 用途地域 | 商業地域 容積400%/建蔽80% |
| 高潮浸水想定(県・2024) | 1m以上3m未満 |
| 津波浸水想定(県・2020) | 1m以上2m未満 |
| 洪水(大岡川・想定最大) | 地点は区域外 |
地価公示は、計画地に最も近い海岸通4丁目21番(約300m)が2026年に140万円/㎡で前年比+16.7%、馬車道の南仲通4丁目48番1外(約490m)が248万円/㎡で+18.1%、弁天通4丁目67番1が197万円/㎡で+12.6%であった。西区側のみなとみらい3丁目1番1外は375万円/㎡で+10.0%、関内の尾上町1丁目4番1外は248万円/㎡で+21.0%と、2024年から3年連続で二桁の上昇が続いている。上昇率は西区の高額地点より中区側の馬車道・関内で高く、地価の面では区境の段差が縮む方向に動いている。
| 地点(計画地からの距離) | 2024年 | 2025年 | 2026年 | 2026年 前年比 |
|---|---|---|---|---|
| 海岸通4丁目21番(約300m・中区) | ¥1,070,000 | ¥1,200,000 | ¥1,400,000 | +16.7% |
| 弁天通4丁目67番1(約490m・中区) | ¥1,560,000 | ¥1,750,000 | ¥1,970,000 | +12.6% |
| 南仲通4丁目48番1外(約490m・中区) | ¥1,820,000 | ¥2,100,000 | ¥2,480,000 | +18.1% |
| みなとみらい3丁目1番1外(約690m・西区) | ¥3,100,000 | ¥3,410,000 | ¥3,750,000 | +10.0% |
| 尾上町1丁目4番1外(約940m・中区) | ¥1,750,000 | ¥2,050,000 | ¥2,480,000 | +21.0% |
浸水想定については、北仲通6丁目の地点で神奈川県の高潮浸水想定(2024年)が1m以上3m未満、津波浸水想定(2020年)が1m以上2m未満の区域に含まれ、大岡川の洪水浸水想定(想定最大規模)の区域には含まれない。ホテルが1〜16階に配置されることから客室階は想定浸水深の上にあるが、低層の料飲・宴会・機械設備の計画では、同じ想定深を前提にした水防計画が運営受託側の確認事項になる。みなとみらい線馬車道駅の直上という利便と、海沿いの埋立地という条件は表裏であり、投資判断ではこの2つをセットで見る必要がある。
居住人口を250mメッシュで見ると、1.5km圏は2020年の59,957人から2040年に63,919人へ+6.6%の増加が推計されており、みなとみらい・北仲の住宅供給が続く限り周辺人口は減らない。就業人口は1km圏で158,061人、オフィス系比率36.6%で、ビジネス需要の受け皿として十分に厚い。居住人口は国勢調査ベースの推計であり滞在人口や通過人口ではない点には留意されたい。
1km圏の供給 — 2019年に7,500室へ跳ね、以後は年+100〜600室の緩やかな積み増し
1km圏のホテルを施設単位で棚卸しし、各年末時点で開業済みの施設を積み上げると、客室ストックは2016年の20施設4,765室から2019年に25施設7,517室へ一気に増え、2020年27施設7,966室、2023年30施設8,849室、2026年には32施設9,153室に達した。2019年の+2,618室は北仲通南地区に開業した2,311室の大型施設によるもので、圏内の客室数の4分の1がこの1施設に集中している。2020年以降は年+100〜600室の緩やかな積み増しで、2027年に272室が加わると9,425室、増加率は+3.0%にとどまる。客室数で見た供給インパクトは小さく、影響は量ではなく階層にある。
なお、西区みなとみらいの横浜ロイヤルパークホテル(603室)は大規模修繕のため2025年3月末から休館しており、運営会社の発表では2028年度にラグジュアリーホテルとして再開業する計画である。本稿のコホートは休館中の施設を含めないため、同ホテルが戻る2028年度には最上位帯に600室規模の競合が加わる。コンラッド横浜の開業年と重ならないことは、立ち上げ期に単独で帯を占有できる時間が約1年あることを意味する。みなとみらい全体のラグジュアリー開発案件を時系列で整理した横浜みなとみらいのラグジュアリー開発パイプライン投資分析も、この帯の供給の読み方として参考になる。
価格帯で階層分けするため、12ヶ月の掲載価格(全プラン平均・税込)が取得できた31施設を5つの帯に分けた。6万円以上は2施設348室で、いずれも中区北仲通〜新港の立地である。4万〜6万円は4施設1,613室で西区3・中区1、2万5,000〜4万円は5施設909室で全て中区、1万5,000〜2万5,000円は15施設5,725室で圏内の客室の63%を占め、1万5,000円未満は5施設508室であった。掲載価格の上位10%にあたる4施設(1,003室)の内訳は中区3・西区1であり、区の平均では西区が上でも、圏内の価格階層の頂点は北仲〜新港にある。コンラッド横浜はこの頂点の帯に加わり、しかも同帯の既存2施設(計348室)とは異なるフルサービス型で272室を供給する。
| 掲載価格帯(全プラン平均・税込) | 施設数 | 客室数 | 西区 | 中区 | 推定成約ADR中央値 |
|---|---|---|---|---|---|
| ¥60,000以上 | 2 | 348 | 0 | 2 | —(算出対象外業態) |
| ¥40,000〜59,999 | 4 | 1,613 | 3 | 1 | ¥29,900 |
| ¥25,000〜39,999 | 5 | 909 | 0 | 5 | ¥19,000 |
| ¥15,000〜24,999 | 15 | 5,725 | 1 | 14 | ¥12,600 |
| ¥15,000未満 | 5 | 508 | 0 | 5 | ¥9,900 |
| 合計(価格取得31施設) | 31 | 9,103 | 4 | 27 |
投資家の視点では、圏内のJ-REIT保有物件も押さえておきたい。J-REIT保有物件データ(2026年10月5日時点)によると、1km圏32施設のうちインヴィンシブル投資法人(8963)が3物件686室を保有しており、アパホテル横浜関内(451室、取得価格¥8,350百万円、2015年2月取得)、ホテルマイステイズ横浜関内(165室、¥5,326百万円、2018年2月)、フレックステイイン桜木町(70室、¥1,425百万円、2019年7月)である。同法人の2026年8月の物件別開示では、稼働率がそれぞれ99.2%・90.8%・91.5%、ADRが8,889円・10,905円・7,686円と、関内のバジェット〜エコノミー帯が9割超の稼働を維持していることが読み取れる。価格階層の底辺が高稼働で安定していることは、圏内の宿泊需要の厚みを裏付ける材料であり、最上位帯の空白を埋める際の下支えとして働く。
| 物件(客室数) | 保有REIT | 取得価格 | 取得年月 | 稼働率(2026年8月) | ADR(同) |
|---|---|---|---|---|---|
| アパホテル横浜関内(451室) | インヴィンシブル投資法人 | ¥8,350百万円 | 2015年2月 | 99.2% | ¥8,889 |
| ホテルマイステイズ横浜関内(165室) | インヴィンシブル投資法人 | ¥5,326百万円 | 2018年2月 | 90.8% | ¥10,905 |
| フレックステイイン桜木町(70室) | インヴィンシブル投資法人 | ¥1,425百万円 | 2019年7月 | 91.5% | ¥7,686 |
ピーク日の在庫消化 — GWも花火も圏内は当日までに残室率0〜9%、ただし最上位帯で両日とも観測できたのは1施設
需要の厚みを確定済みのピーク日で確かめる。2026年5月3日(日・GW中日)と8月24日(月・横浜グリーンエクスポ応援「みなとみらいフェスティバル」の花火開催日)について、圏内の各施設の残室推移を室数ベースで追った。OTA公開枠が総客室の30%以上ある施設に絞ると、GWは17施設、花火当日は14施設が対象になる(データが観測できた施設はいずれも28施設、公開枠30%未満を除外)。
花火当日は14施設のうち13施設が残室0に到達し、残る1施設も残室率23.4%まで消化した。早期完売LTは、ホテルマイステイズ横浜関内(165室)が宿泊日の13日前に残室0、フレックステイイン桜木町(70室)が4日前、コンフォートホテル横浜関内(243室)が2日前、ホテルテラス横浜桜木町(81室)が前日で、残り9施設は当日に残室0であった。GW中日は17施設中6施設が残室0に到達し、2,311室の大型施設が3日前に残室0、ほかはリードタイム0〜1日で完売、未到達の11施設も残室率0.4〜8.6%(1施設のみ28.9%)まで消化していた。価格帯を問わず圏内が満床近くまで埋まる日が年に複数回あることは、室数ベースで確認できる。
ただし、推定成約ADR2万5,000円超の帯で両日ともこの観測ができたのは三井ガーデンホテル横浜みなとみらいプレミア(364室、花火当日・GWとも当日に残室0)の1施設だけである。花火当日は、横浜ベイホテル東急、ヨコハマグランドインターコンチネンタルホテル、インターコンチネンタル横浜Pier 8のいずれもOTA公開枠が総客室の11〜12%にとどまり、集計の対象外になった。GW中日は横浜ベイホテル東急(公開枠31.7%)が残室率0.8%、インターコンチネンタル横浜Pier 8(同71.7%)が残室率6.9%まで消化して対象に入り、ヨコハマグランドインターコンチネンタルホテルは公開枠25.1%で対象外であった。公開枠が小さい理由は公開データだけでは判別できず、公式サイト直販・旅行会社・法人契約といったOTA以外のチャネルが中心である可能性、宿泊日が近づくにつれて小出しに枠を追加する在庫コントロールの可能性、契約上のアロットメントが少ない可能性が併存する。残室が少ないことは「OTA小枠の中での残数」であって施設全体が満室であることを意味しない。最上位帯の需要の厚みは、公開データからはまだ実測できていないというのが正確な表現になる。
県全体のカーブも同じ方向を示す。花火当日の神奈川県全業態(対象418施設/客室31,288室、主要予約サイト掲載ベース)は、稼働率(OTA掲載在庫ベース・推定)がLT45で60.1%、LT14で78.0%、LT1で90.9%へ上がり、シティホテル(対象28施設/客室5,477室)はLT45で74.0%、LT1で92.3%と、より早い段階から埋まっていた。GW中日の全業態(対象209施設/客室27,098室)はLT45で59.2%、LT1で95.8%である。シティホテルの立ち上がりが全業態より14ポイント早いことは、上位帯ほど早期に予約が入る構造を示しており、コンラッド横浜の販売設計でも早期の法人・婚礼・MICE枠の確保が鍵になる。
ポジショニングマップ — 規模×単価で見ると150〜350室×4万円超の象限が空白
客室数と推定成約ADRの2軸で圏内を描くと、構造は三層に分かれる。40〜600室×7,000〜1万6,000円のビジネスホテル中心の帯が最も密で18施設(3,526室)が並び、その上に2万〜3万3,000円の西区フルサービス3施設と中区の中規模上位2施設が乗る。そして150〜350室×4万円超の象限には施設が一つもない。ウォルドーフ・アストリア大阪やコンラッド名古屋の参照値である10万円前後はこの図の縦軸の遥か上にあり、仮にコンラッド横浜がブランド参照値の半分の5万〜6万円で立ち上がったとしても、圏内の既存上限を1.5〜1.8倍上回る単独の点になる。
密集 埋まっている領域
¥0.7万〜1.6万 × 40〜600室
関内・桜木町のビジネスホテルを中心とする18施設3,526室。J-REIT保有3物件の開示稼働率(2026年8月)は9割超で、価格階層の土台を担う。
WS① 最上位帯(空白)
¥4万超 × 150〜350室
圏内に該当施設なし。コンラッド横浜272室が単独で入る象限。2028年度に休館中603室の再開業が加わる見込み。
WS② 中区側のアッパーミドル
¥2.5万〜3.3万 × 300室超
西区には3施設あるが中区側にはない。北仲〜新港の中規模上位2施設(計348室)が掲載価格では頂点にある。
272室×約48㎡×ボールルーム約360㎡ — 客室外収入の比重を推定する
発表資料によると、コンラッド横浜は約48㎡のスタンダードルームを中心とする272室に、オールデイダイニング・スペシャリティレストラン・バーを含む料飲施設4店舗、スパとジム、屋内プール、エグゼクティブラウンジ、ウェディングチャペル、約360㎡のボールルームと多目的スペースを備える。ホテル延床面積48,919㎡を272室で割ると1室あたり延床は約180㎡で、客室48㎡の3.7倍の共用・後方面積を抱える計算になる。これは客室特化型とは明確に異なる、料飲・婚礼・宴会で稼ぐ構成である。
圏内の上位帯と客室面積を比べると、報道ベースでザ・カハラ・ホテル&リゾート横浜が全146室47㎡以上、旅行会社の掲載情報でインターコンチネンタル横浜Pier 8が45㎡以上とされ、約48㎡のスタンダードはみなとみらいのラグジュアリー・アッパー帯と同じ土俵に立つ。一方で宴会面積は、ボールルーム約360㎡を272室で割ると1室あたり1.3㎡と、大型国際会議を主戦場にする規模ではない。MICE誘致担当にとっての含意は、コンラッド横浜が大規模会議の会場ではなく、近接する国際会議施設と組み合わせた「宿泊+レセプション・晩餐」の受け皿として機能する点にある。
客室外収入の比重を仮置きで推定する。推定成約ADRを5万円・6万円・7万円、稼働率を65%・72%・78%で組み合わせ、宿泊売上と料飲・宴会・その他売上の比率を60:40と仮定した場合、宿泊売上は年間32億〜54億円、総売上は54億〜90億円のレンジになる。この比率は4店舗の料飲・チャペル・ボールルームという構成から置いた当社の仮定であり、実際の運営計画や会計数値とは異なる。重要なのは絶対額ではなく、宿泊売上の±10%の振れより、料飲・婚礼の立ち上がりの速さのほうが総売上の変動幅に効くという構造である。
| 推定成約ADR(仮定) | 稼働率65%(通年・仮定) | 稼働率72%(通年・仮定) 基準 | 稼働率78%(通年・仮定) |
|---|---|---|---|
| ¥50,000 — 宿泊売上 / 総売上(推定) | ¥32.3億 / ¥53.8億 | ¥35.7億 / ¥59.6億 | ¥38.7億 / ¥64.5億 |
| ¥60,000 — 同上 | ¥38.7億 / ¥64.5億 | ¥42.9億 / ¥71.5億 | ¥46.5億 / ¥77.4億 |
| ¥70,000 — 同上 | ¥45.2億 / ¥75.3億 | ¥50.1億 / ¥83.4億 | ¥54.2億 / ¥90.3億 |
読者別の示唆 — 投資家・運営受託・MICE誘致
横浜の再開発に出資する機関投資家にとっての論点は、圏内の価格階層が3万3,000円で途切れている事実をどう読むかに尽きる。空白は「需要がないから埋まっていない」のか「供給がなかったから観測されていない」のかを公開データだけで断定することはできないが、地価が中区側で年+13〜21%上がり続け、就業人口15万8,000人と居住人口の2040年+6.6%が並ぶ立地で、最上位帯の供給が2028年度の再開業まで1施設しかないという事実は、立ち上げ期の価格設定に余裕を与える。リスク側では高潮1〜3m・津波1〜2mの想定を低層部の計画に織り込むこと、そして休館中603室が戻る2028年度以降に同帯の競合が一気に増える局面を、出口戦略の時間軸に置いておくことが要る。
ラグジュアリーホテルの運営受託を狙う事業者には、コンラッド横浜が示す構成(48㎡×272室、延床180㎡/室、料飲4店舗、ボールルーム360㎡)が、横浜で最上位帯を成立させるための一つの基準になる。圏内のシティホテル上位がピーク日に公開枠を絞って運営している点は、最上位帯ではOTA依存度の低い販売設計が前提になることを示唆しており、法人契約・婚礼・会員プログラムを束ねられる運営者に優位がある。
MICE誘致担当には、ボールルーム360㎡という規模感が、国際会議そのものの会場ではなく「会議+ラグジュアリー宿泊+レセプション」のパッケージを組むための部材であることを強調したい。シティホテルのカーブがLT45で74%と全業態より早く埋まる神奈川では、大型会議の日程が決まった段階で最上位帯の客室をブロックできるかどうかが誘致の成否に直結する。2027年の国際園芸博覧会を控えた横浜で、最上位帯の供給が増えること自体が誘致の訴求材料になる。
まとめ
北仲通北地区の半径1km圏は32施設9,153室で、推定成約ADRは西区1万9,700円・中区1万1,600円と1.70倍の段差があるが、同じシティホテルどうしでは1.39倍に縮み、掲載価格の上位10%は中区の北仲〜新港に集中している。圏内の推定成約ADRは3万3,300円で途切れ、ヒルトン系ラグジュアリーの参照値10万円前後との間に施設が存在しない。GWと花火当日には公開枠30%以上の施設のほぼ全てが残室率0〜9%まで消化した一方、最上位帯で両日とも消化を観測できたのは1施設にとどまる。コンラッド横浜272室は客室数で+3.0%にすぎないが、階層の頂点を単独で占める供給として、2028年度の603室再開業までの約1年を立ち上げ期として使える。地価の二桁上昇、就業15万8,000人、居住人口の2040年+6.6%という立地の厚みと、高潮・津波の想定深を同じ台に載せて評価することが、この案件の読み方である。
あわせて読みたい
- 住宅併設ホテル7案件1,401室の供給インパクト — 堂島浜220室・岡山177室を市場データで検証
- ヒルトン高山283室・長崎313室ほか外資15軒2,709室 — 2026〜2031年開業パイプライン
- 横浜・川崎・相模原28区のホテル単価2.67倍差 — 客室の74.5%は上位4区に集中
- 横浜郵船ビル(1936年)が52室のホテルへ — 1室138㎡を婚礼・料飲で稼ぐ転用の収益構造
- 神奈川県ホテルの推定成約ADR、2026年8月はシティ−3.3%・ビジネス−4.8%
- コンラッド神戸136室は市役所2号館の上層に — 推定成約1.22万円の神戸中央区と公有地活用の成立条件
- 横浜みなとみらいのラグジュアリー開発パイプライン投資分析 — 価格階層と複合立地が示す伸びしろ
- 神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクト
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- キャノピーbyヒルトン東京赤坂174室、2028年開業 — 就業25万人と劇場複合に入るライフスタイル帯
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングの推定成約ADR(区別は2025年9月〜2026年8月の確定12ヶ月平均。西区N=15〜18施設、中区N=49〜52施設)、掲載価格(全プラン平均・税込、価格を取得できた31施設)、半径1km圏32施設9,153室の施設単位の棚卸し、ピーク日(2026年5月3日・8月24日)の施設別残室推移(観測28施設、うちOTA公開枠30%以上の14〜17施設)、神奈川県のブッキングカーブ(LT45〜1)。公的データは国土交通省 不動産情報ライブラリ(地価公示・用途地域・浸水想定区域)、国土数値情報(250mメッシュ別将来推計人口)、経済センサス-活動調査(2021年)。
■ 試算前提
売上レンジは「272室×365日×稼働率×推定成約ADR」で宿泊売上を置き、宿泊:客室外=60:40の当社仮定で総売上を逆算した。稼働率は通年の仮定値として65%・72%(基準)・78%の3水準、推定成約ADRは5万円・6万円・7万円の3水準で、圏内上限3万3,300円の1.5〜2.1倍にあたる。1室あたり延床約180㎡はホテル延床48,919㎡を272室で割った値、宴会面積1.3㎡/室はボールルーム約360㎡を272室で割った値である。
■ 限界・留意点
推定成約ADRは公開価格にもとづく推定値で、各施設の実際の成約価格・会計数値とは異なる。西区は対象が20施設未満のため月次の振れが大きい。掲載価格と推定成約ADRは定義が異なり、横並びの比較には用いない。ピーク日の在庫消化はOTA掲載在庫ベースの観測で、公開枠30%未満の施設は対象に含まず、上位帯の観測は限られる。コンラッド横浜の仕様・開業時期は2024年4月の発表資料とヒルトン「会社概要」(2026年8月25日更新)の表記によるもので、売上レンジは運営計画ではなく簡易試算である。浸水想定は公表されている想定区域にもとづき、個別建物の対策は反映していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(西区N=15〜19施設、中区N=49〜55施設、神奈川県N=542〜594施設)、掲載価格、1km圏32施設の客室ストック、施設別残室推移、神奈川県ブッキングカーブ(対象418施設/客室31,288室ほか)
- J-REIT保有物件データ(2026年10月5日時点)— J-REIT保有物件の取得日・取得価格
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2024〜2026年)、用途地域、高潮・津波・洪水浸水想定区域
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口
- 総務省・経済産業省「経済センサス-活動調査」(2021年) — 小地域別事業所数・従業者数
- 国土交通省 報道発表資料 — 民間都市再生事業計画の認定(北仲通北地区A-1・A-2地区)
■ 事業者発表・REIT開示
- ヒルトン「『コンラッド横浜』2027年開業予定」(PR TIMES、2024年4月10日)
- 住友不動産・大和地所「(仮称)北仲通北地区A-1・2地区プロジェクト」発表の報道(Impress Watch、2024年4月10日)
- 横浜ロイヤルパークホテル 大規模修繕・2028年度再開業に関する発表資料
- インヴィンシブル投資法人 月次運営実績(2026年8月・物件別)
- 横浜グリーンエクスポ応援「みなとみらいフェスティバル」2026年8月24日開催の案内
- ザ・カハラ・ホテル&リゾート横浜 開業時の報道(客室面積47㎡以上)
出典: ヒルトン「会社概要」(2026年8月25日更新)