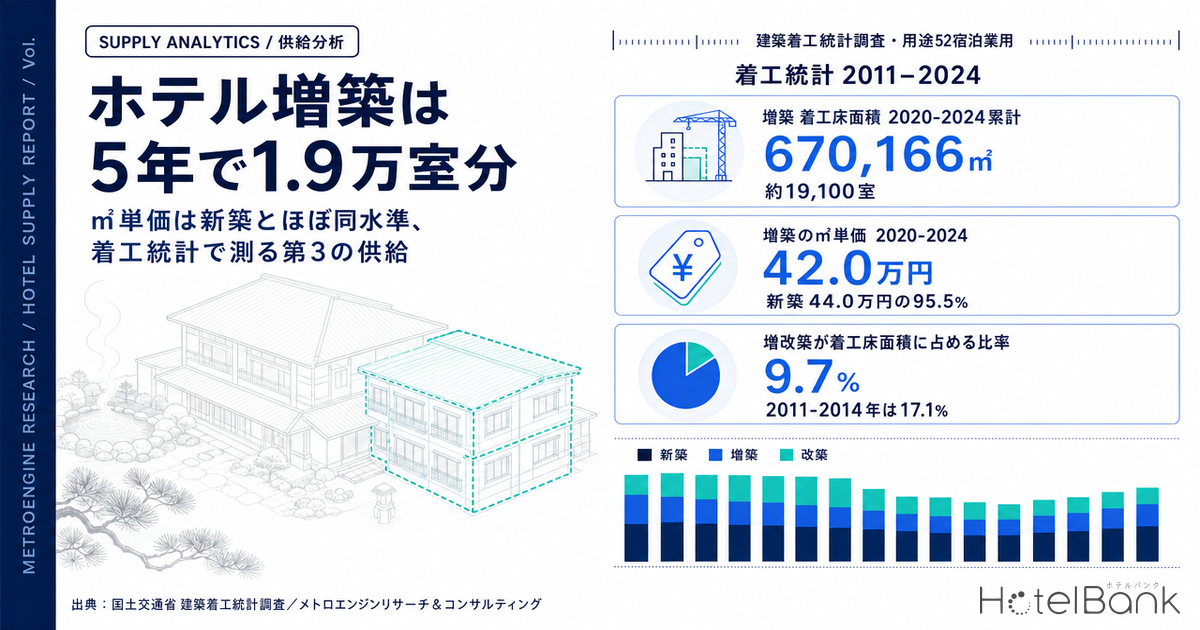
ホテルの供給を語るとき、参照されるのはほぼ例外なく「新築」である。開業予定リスト、供給圧ランキング、1室あたり建築費 — いずれも新しく建つ棟を数えている。だが建築着工統計は、工事の種類を新築・増築・改築の3つに分けて集計している。既存の宿が客室棟を建て増す「増築」は、統計上は確かに供給として計上されているにもかかわらず、業界の供給議論からはほぼ抜け落ちている。
本稿では国土交通省「建築着工統計調査 建築物着工統計」の年次表21(用途別、工事種類別)から、用途「52宿泊業用」だけを取り出し、2011年から2024年までの14年間を工事種類別に分解する。増築はどれくらいの規模で、㎡単価は新築より安いのか高いのか、そして何室分に相当するのか。結論から言えば、増築の㎡単価は新築より安くない。それでも1室あたり投資額が下がりうる理由は、単価ではなく別のところにある。
本記事における指標の定義
- 工事種類:建築着工統計の区分。新築=新たに建築物を建てる工事、増築=既存建築物に床面積を追加する工事(既存棟への建て増しと、同一敷地内への別棟追加の双方を含む)、改築=既存建築物の全部または一部を除却して同用途・同規模で建て替える工事。
- 宿泊業用:日本標準産業分類に基づく用途区分「M宿泊業,飲食サービス業用建築物」のうち細分「52宿泊業用」。飲食サービス業用は本稿の集計から除外している。
- ㎡単価:工事費予定額(万円)÷ 床面積の合計(㎡)。着工時点の予定額であり、竣工時の実費とは異なる。設備工事費を含むが、用地取得費・什器備品・開業費は含まない。
- 客室原単位:1室あたりの延べ床面積。本稿では既往の当社集計値35.0㎡/室を用いる。客室専有部に加え、廊下・フロント・厨房・大浴場・機械室などの共用部を按分した値。
- データ出典:国土交通省「建築着工統計調査 建築物着工統計」(e-Stat 統計表21)、メトロエンジンリサーチ&コンサルティング。
2020-2024年 累計
35.0㎡/室
に占める比率
2020-2024年
占める増築案件
- — 宿泊業用の着工床面積のうち増改築は直近5年で9.7%。増築だけで年平均約3,830室分(35.0㎡/室換算)が既存の宿の敷地に積み上がっている。
- — 増築の㎡単価は42.0万円で新築44.0万円の95.5%。2023年・2024年は新築を上回った。「増築は安上がり」は床面積あたりでは成り立たない。
- — 1室あたり投資額を動かすのは単価ではなく客室原単位と用地取得費。原単位20%低減×㎡単価42.0万円で1室1,176万円(新築ベース比−42.1%)、単価が2024年増築並みに振れると効果はほぼ相殺。
- — 増築は郡部14.3% / 市部8.7%と地方に偏在。青森43.9%・石川42.4%・大分34.4%と、上位は温泉地を抱える県が占める。
- — この供給は計画情報からは見えない。当社の計画データ(N=112件・2026年8月時点)に増築案件は0件で、増築は着工統計でしか観測できない。
増改築は着工床面積の9.7% — 新築が膨らんだ分、比率は縮んだ
まず全体像を押さえる。宿泊業用建築物の着工床面積を工事種類別に分解すると、直近5年(2020〜2024年)の累計は新築6,279,743㎡、増築670,166㎡、改築7,204㎡で、増築と改築の合計は全体の9.7%にあたる。10棟分の床のうち1棟分弱は、新しい敷地ではなく既存の宿の敷地で積み上がっている計算になる。
ただしこの比率は一定ではない。2011〜2014年の4年間では増改築比率は17.0%あった。インバウンドが立ち上がった2015〜2019年に10.5%へ、そして2020〜2024年に9.7%へと縮んでいる。注意すべきは、これが「増築が減ったから」ではないという点である。増築の年平均床面積は2011〜2014年の99,005㎡から、2015〜2019年には233,382㎡へと2.4倍に増えている。分母である新築が同期間に年平均495,508㎡から2,014,081㎡へと4.1倍に膨らんだため、比率だけが下がった。増改築比率は増築の勢いではなく、新築の勢いを映す指標だということになる。
| 期間 | 新築 床面積 | 増築 床面積 | 改築 床面積 | 増改築比率 | 増築/新築 |
|---|---|---|---|---|---|
| 2011〜2014年(4年計) | 1,982,030㎡ | 396,021㎡ | 11,172㎡ | 17.0% | 20.0% |
| 2015〜2019年(5年計) | 10,070,406㎡ | 1,166,911㎡ | 19,360㎡ | 10.5% | 11.6% |
| 2020〜2024年(5年計) | 6,279,743㎡ | 670,166㎡ | 7,204㎡ | 9.7% | 10.7% |
改築の存在感は極端に小さい。直近5年の累計でわずか7,204㎡、増築の1.1%にすぎず、2021年は178㎡、2022年は216㎡と年間で数室分にも満たない年がある。宿泊施設では「壊して同規模で建て直す」という選択がほとんど採られておらず、既存ストックへの追加投資は事実上、増築という一本の経路に集約されている。以降、本稿では増築を中心に扱う。
増築の㎡単価は新築とほぼ同水準 — 直近2年は新築を上回った
次が本稿の核心である。増築は新築より安いのか。工事費予定額を床面積で割って㎡単価を出すと、直感に反する結果が出る。
2020〜2024年の累計では、新築が44.0万円/㎡に対して増築は42.0万円/㎡。差はわずか4.5%で、実質的に同水準と言ってよい。さらに直近2年に絞ると順位が入れ替わる。2023年は新築41.3万円に対し増築45.1万円(新築比+9.3%)、2024年は新築58.0万円に対し増築70.9万円(新築比+22.2%)で、増築のほうが高い。
単年の値は大型案件1件で振れるため、2019年の増築49.2万円や2024年の70.9万円をそのまま将来の前提に使うことは適切でない。それでも14年を通して見ると、増築の㎡単価は新築の6〜9割で推移した2010年代前半から徐々に接近し、2020年代に入って新築と並び、直近では追い越している。「増築は既存を活かすから安上がり」という素朴な前提は、少なくとも床面積あたりの工事費では成り立たない。なお同じ着工統計を構造別に分解した単価差については、木造ホテルの㎡単価はRC造の62.8%、届く階数は3階までが扱っている。
床面積あたりで見て増築が割安にならない理由は、工事の中身から説明できる。増築部分には既存棟との接続、構造補強、設備幹線の引き直し、既存棟を営業させながら施工するための仮設・工程分割が必要になる。同じ1㎡でも、更地に建てる1㎡と、営業中の宿の隣に足す1㎡は工事の難度が違う。増築のアップサイドは㎡単価ではなく、後述する「必要な㎡数そのものが減る」ことと「用地取得費がゼロになる」ことから来ると考えるのが実態に近い。
既往の1室あたり建築費2,067万円との整合
当社は既往記事で、計画データ31件から客室原単位35.0㎡/室を逆算し、ホテル1室あたりの建築費を2,067万円と試算している。この2,067万円を35.0㎡で割ると59.1万円/㎡となり、本稿で着工統計から実測した2024年の新築単価58.0万円/㎡と1.8%の差で一致する。母集団も算出経路も異なる2つの推計が近い値に着地したことは、以降の試算の出発点として使ううえで扱いやすい。客室原単位35.0㎡/室そのものの導出過程は、ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算で詳しく扱っている。
増築を室数に換算する — 年平均3,830室、新築の10.7%
床面積のままでは事業規模がつかみにくいので、客室原単位35.0㎡/室で室数に換算する。2020〜2024年の増築670,166㎡は約19,100室分、年平均で約3,830室にあたる。同じ期間の新築6,279,743㎡は約179,400室分、年平均約35,900室で、増築は新築の10.7%の規模ということになる。
この原単位の妥当性も確認しておく。当社が保有する計画データのうち、用途がホテル単独で床面積と客室数の双方が判明する36件について床面積÷客室数を求めると中央値は37.7㎡/室だった。本稿が用いる35.0㎡/室はこれよりやや小さく、室数換算を保守側に見積もる方向に働く。仮に37.7㎡/室を用いれば、直近5年の増築は約17,800室分となる。
既存ストックとの対比も置いておく。当社が2026年時点で稼働を確認している国内27,162施設・1,267,377室を分母にすると、年平均3,830室の増築はストックの0.30%にあたる。年間で3,000室を超える規模が、開業リストにも供給圧ランキングにも計上されないまま既存の宿の敷地に積み上がっている。ただし着工統計の「宿泊業用」には研修所・保養所など当社の稼働確認対象に含まれない施設も入るため、この0.30%は上限側の目安として読むのが適切である。
年次の振れも大きい。増築の室数換算は2017年の8,827室が最大で、2021年は2,742室と3分の1以下に落ち込み、2022年は5,649室へ戻している。2022年は新築が絞られた年でもあり、増築/新築比は19.7%と2010年代前半並みまで跳ね上がった。新築の投資判断が慎重になる局面で、既存事業者が敷地内の建て増しに向かう動きが数字に出ていると読める。
増築が集まるのは郡部と温泉地の県 — 青森43.9%、石川42.4%、大分34.4%
増築は全国に均等に分布していない。2020〜2024年の累計を市部・郡部で分けると、市部の増築比率(増築÷(新築+増築))が8.7%であるのに対し、郡部は14.3%と1.6倍の開きがある。都市部では新築が供給の主役であり、郡部では既存施設の建て増しが相対的に大きな役割を果たしている。
都道府県別に見ると、増築床面積の絶対量では京都府60,834㎡、大分県53,507㎡、長野県48,307㎡、千葉県48,200㎡、石川県45,526㎡が上位に並ぶ。一方、増築比率で並べ替えると顔ぶれが変わる。新築と増築の合計が30,000㎡以上ある県に限ると、青森県43.9%、石川県42.4%、大分県34.4%、岩手県30.4%、滋賀県30.4%が上位で、いずれも温泉地を抱える県である。逆に大阪府は3.1%、北海道は3.7%と低い。
| 都道府県 | 新築(5年計) | 増築(5年計) | 増築比率 | 増築の室数換算 |
|---|---|---|---|---|
| 青森県 | 24,130㎡ | 18,848㎡ | 43.9% | 約539室 |
| 石川県 | 61,802㎡ | 45,526㎡ | 42.4% | 約1,301室 |
| 大分県 | 102,019㎡ | 53,507㎡ | 34.4% | 約1,529室 |
| 岩手県 | 29,464㎡ | 12,892㎡ | 30.4% | 約368室 |
| 滋賀県 | 21,928㎡ | 9,563㎡ | 30.4% | 約273室 |
| 新潟県 | 37,634㎡ | 15,961㎡ | 29.8% | 約456室 |
| 福島県 | 43,784㎡ | 17,991㎡ | 29.1% | 約514室 |
| 長野県 | 133,852㎡ | 48,307㎡ | 26.5% | 約1,380室 |
| 秋田県 | 33,300㎡ | 11,816㎡ | 26.2% | 約338室 |
| 千葉県 | 153,225㎡ | 48,200㎡ | 23.9% | 約1,377室 |
| 京都府 | 286,237㎡ | 60,834㎡ | 17.5% | 約1,738室 |
| 大阪府 | 572,800㎡ | 18,307㎡ | 3.1% | 約523室 |
| 北海道 | 774,556㎡ | 29,750㎡ | 3.7% | 約850室 |
この分布は、増築が誰の選択肢かを示している。温泉旅館のように敷地に余裕があり、大浴場・厨房・宴会場といった大型の共用部をすでに持っている施設では、客室棟を足すだけで施設全体の収容力を伸ばせる。都心の敷地いっぱいに建つビジネスホテルでは同じことができない。増築という供給ルートは、地方の温泉地・リゾート地に偏在する資産特性の産物である。なお石川県の期間には2024年1月の能登半島地震以降の復旧関連工事が含まれる可能性があり、同県の数値は他県と同じ意味では読めない点に留意したい。
計画情報からは見えない — 内部パイプライン112件に増築は0件
ここまでの数字は、すべて着工統計というマクロ統計から得たものである。では、業界で日常的に参照されている計画情報からは増築が見えるのか。当社が保有するホテル建設計画データ(建築計画概要書などの公開情報をもとに構築)を集計すると、収録112件の工事種類の内訳は新築80件(71.4%)、用途変更2件、改築1件、記載なし27件、工事種類欄に構造名が入っている2件で、増築は0件だった。
新築 80件 / 71.4%
計画段階の公開情報として最も捕捉しやすい。大規模案件ほど再開発組合・デベロッパー名まで判明する。
改築・用途変更 3件 / 2.7%
改築1件、用途変更2件。既存建物を扱う案件は計画情報にほとんど出てこない。
増築 0件 / 0.0%
着工統計では年平均3,830室分が計上されているにもかかわらず、計画データベースには1件も乗らない。
この0件は、増築が存在しないことを意味しない。着工統計は建築主が提出する建築工事届を全数集計しているのに対し、計画情報として流通するのは規模の大きい新築案件に偏る。増築は1件あたりの床面積が小さく、事業者名も既存の宿そのものであるため、ニュース性を持たない。直近5年(2020〜2024年)の増築は年平均186件、1件あたりの床面積は720㎡ — 室換算で21室程度である(直近の2024年は191件・817㎡で、1件あたり23室相当)。この規模の工事が、開業ニュースにも供給圧の議論にも乗らないまま積み上がっている。
実務上の含意 商圏の将来供給を計画情報だけで評価すると、増築分を構造的に取りこぼす。特に増築比率が3割を超える青森・石川・大分・岩手・滋賀のような県では、新築ゼロの商圏でも既存旅館の建て増しによって客室が増えている可能性がある。競合の将来供給を見るときは、計画情報に加えて着工統計の県別・工事種類別の動きを併読する意味がある。
1室あたり投資額の感度分析 — 効くのは単価ではなく原単位と用地
増築の㎡単価が新築より安くないとすると、投資効率のアップサイドはどこから来るのか。整理すると2つある。ひとつは客室原単位の低下、もうひとつは用地取得費である。
客室原単位35.0㎡/室には、客室専有部だけでなく、フロント・厨房・大浴場・宴会場・機械室・従業員動線といった共用部の按分が含まれている。既存100室の宿に30室を増築する場合、これらの共用部は原則として既存棟のものを共用できる。増築棟に必要なのは客室専有部と最小限の廊下・階段・EVであり、1室あたりに必要な床面積そのものが下がる。ただしどこまで下がるかは既存共用部の余力次第で、大浴場の脱衣所容量や厨房の同時提供能力が上限になっていれば、共用部の増強が必要になり低減幅は小さくなる。
そこで、原単位の低減率を10%・20%・30%の3シナリオ、㎡単価を3水準に置いた感度分析を示す。いずれも前提を明示した試算であり、個別案件の実額を示すものではない。
| 客室原単位(1室あたり床面積) | ㎡単価58.0万円 2024年 新築実測 | ㎡単価42.0万円 2020-24年 増築実測 | ㎡単価70.9万円 2024年 増築実測 |
|---|---|---|---|
| 35.0㎡(新築ベース・低減なし) | 2,030万円 +0.0% | 1,470万円 -27.6% | 2,482万円 +22.2% |
| 31.5㎡(低減10%) | 1,827万円 -10.0% | 1,323万円 -34.8% | 2,233万円 +10.0% |
| 28.0㎡(低減20%) | 1,624万円 -20.0% | 1,176万円 -42.1% | 1,985万円 -2.2% |
| 24.5㎡(低減30%) | 1,421万円 -30.0% | 1,029万円 -49.3% | 1,737万円 -14.4% |
読み方はこうなる。原単位を20%圧縮できても、㎡単価が2024年の増築実績(70.9万円)並みに上振れすれば1室あたりは1,985万円となり、新築ベースの2,030万円とほとんど変わらない。逆に原単位を20%圧縮でき、㎡単価が直近5年の増築平均(42.0万円)で収まれば1,176万円となり、42.1%の低減になる。100室に30室を足すモデルでは、建築費総額は3.1億円から6.7億円までの幅に散る。増築の投資効率は「増築だから安い」で決まるのではなく、共用部をどこまで共用できるかと、施工条件がどれだけ工事費に跳ね返るかの2変数で決まる。
用地取得費という最大の差
上の表はいずれも建築費のみで、用地取得費を含んでいない。増築では敷地がすでに手元にあるため、この項目がゼロになる。新築案件では用地取得費が総投資額の相応の割合を占め、その比率は立地によって大きく変わるため一律の数値は置けないが、同じ室数を増やす手段として比べたとき、増築が構造的に持つ最大の優位はここにある。加えて、既存棟と一体運営できるため増築分に新たな支配人・フロント要員を張る必要が薄く、人件費の追加が客室数の増分ほどには増えないという運営側の効果も期待できる。
逆に増築側だけが負うコストもある。工事期間中に既存棟を営業しながら施工する場合の騒音・動線制約による客室単価や稼働への影響、既存棟の設備更新が同時に必要になるケース、そして次節の制度的な制約である。感度分析の数値は、これらを織り込む前の出発点として扱うのが妥当である。
増築を止めるのは資金ではなく制度 — 容積率残余・既存不適格の遡及・6,000㎡の境界
1. 容積率の残余
最初の制約は単純で、敷地に容積が残っているかである。増築可能な延べ面積は「敷地面積×指定容積率−既存の容積対象延べ面積」が上限になる。既存棟が指定容積率をほぼ使い切っている都心のホテルでは、敷地に空地があっても増築は成立しない。反対に、広い敷地に低層で建つ地方の温泉旅館は容積が大きく余っていることが多く、これが増築比率の地域差の一因になっている。用途地域・建蔽率・日影規制・道路斜線・北側斜線も同時に効くため、実際の増築可能ボリュームは容積率の残余より小さくなるのが通常である。
2. 既存不適格の遡及と建築基準法第86条の7
2つ目が実務上いちばん重い。建築基準法第3条第2項により、既存不適格建築物は建築時の基準のままで存続が認められている。しかし増築を行うと、原則として建物全体が現行基準の適用対象になる。1981年以前の旧耐震基準で建てられた旅館に客室棟を足そうとすると、既存棟の耐震補強まで求められうるということである。
これを緩和するのが同法第86条の7(既存の建築物に対する制限の緩和)と、建築基準法施行令第137条の2以下の規定である。第137条の2では、増築部分の床面積の合計が基準時の延べ面積に対して占める割合に応じて要求水準が段階的に定められており、割合が小さいほど既存部分への構造耐力規定(法第20条)の遡及が緩和される。実務では、増築部分を既存棟と構造的に切り離した独立部分として計画する、増築を複数期に分けて各期の割合を抑える、といった設計上の対応が採られる。詳細は国土交通省「既存建築物の緩和措置に関する解説集(第3版)」(令和7年11月)に整理されている。
この制度が意味するのは、増築の可否と工事費が「既存棟がいつ建てられたか」に強く依存するということである。同じ30室の増築でも、2000年代築の宿と1970年代築の宿では総投資額の桁が変わりうる。増築を検討する際の最初の作業は、事業計画ではなく既存棟の確認済証・検査済証と構造計算書の所在確認になる。旧耐震基準で建てられた客室が全国にどれだけ残っているかは、旧耐震ホテル23.6万室・全客室の19.1%で推計している。
3. 消防法の面積境界
3つ目が消防設備である。旅館・ホテル(消防法施行令別表第一(5)項イ)は、自動火災報知設備については面積を問わず設置対象となる一方、スプリンクラー設備は延べ面積6,000㎡以上が設置基準となる(消防法施行令第12条)。また11階以上の階は原則として設置対象である。
したがって既存の延べ面積が6,000㎡を下回っている宿が増築によってこの境界をまたぐと、増築棟だけでなく建物全体のスプリンクラー整備が必要になりうる。客室原単位35.0㎡で換算すると6,000㎡は約171室に相当し、100〜150室規模の宿が数十室を足すときにちょうど当たる帯である。増築の意思決定において、この境界の手前で止めるか、越える前提で消防設備の追加投資を織り込むかは、投資額を大きく左右する分岐点になる。ただし棟が開口部のない耐火構造の床・壁で区画されている場合の取扱いなど、実際の適用は所轄消防本部の判断による部分が大きく、計画初期の事前相談が前提となる。
まとめ 増築の3つの制約 — 容積率残余、既存不適格の遡及、消防法の面積境界 — はいずれも既存棟の属性で決まり、事業者の資金力では動かせない。増築が可能かどうかは投資判断の前段にある与件であり、これを先に確定させてから感度分析に進む順序になる。
まとめ — 既存ストックを持つ側にとっての第3の選択肢
本稿の検証結果を整理する。第1に、宿泊業用建築物の着工床面積のうち増築と改築は直近5年で9.7%を占め、増築だけで年平均約3,830室分(35.0㎡/室換算)にあたる。第2に、増築の㎡単価は新築とほぼ同水準(直近5年で新築比95.5%)で、2023年・2024年は新築を上回った。「増築は安上がり」という前提は床面積あたりの工事費では成り立たない。第3に、それでも1室あたり投資額が下がりうるのは、共用部を既存と共用できることで客室原単位が下がる分と、用地取得費がゼロになる分であり、前者は原単位20%低減・㎡単価42.0万円の組み合わせで1室1,176万円(新築ベース比−42.1%)まで届きうる一方、㎡単価が2024年の増築実績並みに上振れすれば効果はほぼ相殺される。
第4に、増築は地方・温泉地に偏在する。郡部の増築比率14.3%に対し市部は8.7%で、県別では青森43.9%、石川42.4%、大分34.4%が上位に立つ。第5に、この供給は計画情報からは見えない。当社の計画データN=112件に増築案件は0件で、増築は着工統計でしか観測できない供給である。
既存ホテル・旅館を保有する側にとって、供給の選択肢は「新しく建てる」か「何もしない」かの二択ではない。敷地の容積が余り、既存棟が現行基準に適合し、延べ面積が6,000㎡の境界に対して余裕を持って収まる — この3条件が揃う資産では、増築は用地取得を伴わずに客室数を伸ばせる経路になる。統計上は年間3,000室を超える規模で実際に選ばれている経路でありながら、業界の供給議論ではほとんど扱われてこなかった。自社の資産がこの3条件をどう満たすかを棚卸ししておくことが、次の投資判断の前段として意味を持つ。
データ上の留意点:本稿の着工統計はいずれも着工ベースであり、竣工・開業の時点は着工の1〜3年後にずれる。工事費予定額は建築工事届に記載された着工時点の予定額で、竣工時の実費とは異なる。また建築着工統計の用途「52宿泊業用」には、当社が稼働を確認している宿泊施設に含まれない研修所・保養所等が含まれる可能性がある。e-Stat に収録されている年次データは調査時点(2026年8月)で2024年が最新であり、2025年以降の動向は本稿の対象外である。
あわせて読みたい
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
- 木造ホテルの㎡単価はRC造の62.8%、届く階数は3階まで — 着工統計7,432棟で実測
- 宿泊業の設備投資は減価償却費の1.51倍 — 1室あたり年43万円、法人企業統計で読む更新余地
- ホテル宴会場の客室転換が成立する20都道府県 — ADR約9,600円ラインと床の再配分
- 滋賀のホテル開発、2026年新規供給は既存比1.5% — 業務帯に空く価格帯と利回り試算
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- ホテル建設の施工会社ランキング2026 — 大和ハウス99件、施工者未定は55%へ
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
参考資料・出典一覧
■ データソース
工事種類別の床面積・工事費予定額・工事件数は、国土交通省「建築着工統計調査 建築物着工統計」年次 表21(用途別、工事種類別)の全国および47都道府県・市部/郡部の値を、用途細分「52宿泊業用」に限定して2011〜2024年分を抽出した。飲食サービス業用は集計から除外している。客室原単位35.0㎡/室、ホテル建設計画データ(N=112件・2026年8月時点)、稼働確認施設ストック(2026年 全国27,162施設・1,267,377室)はメトロエンジンリサーチ&コンサルティング集計。
■ 試算前提
室数換算は増築床面積 ÷ 35.0㎡/室。㎡単価は工事費予定額(万円)÷ 床面積の合計(㎡)で、用地取得費・什器備品・開業費・設計監理費は含まない。感度分析の1室あたり建築費は「客室原単位 × ㎡単価」で、客室原単位を35.0㎡から10%・20%・30%低減した4水準と、㎡単価3水準(2024年新築58.0万円/2020-24年増築42.0万円/2024年増築70.9万円)の組み合わせ。対比の基準(100)は35.0㎡ × 58.0万円 = 2,030万円/室。共用部の共用可能量は既存施設ごとに異なるため、低減率は仮定値であり実測値ではない。
■ 限界・留意点
本稿は供給側(着工)のみを扱い、増築した客室が立地の需要に吸収されるかは対象外である。増築比率が高い県の需要動向は別途の検証を要する。数値はすべて着工ベースで、竣工・開業は1〜3年後にずれる。工事費予定額は着工時点の届出額で竣工時の実費とは異なり、単年の㎡単価は大型案件1件で振れる。用途「52宿泊業用」には研修所・保養所等が含まれうるため、既存ストック比0.30%は上限側の目安である。e-Stat 収録の年次データは調査時点(2026年8月)で2024年が最新。石川県の期間には2024年1月の能登半島地震以降の復旧関連工事が含まれる可能性がある。
■ 政府統計
■ 制度・法令
- 国土交通省「既存建築物の緩和措置に関する解説集(第3版)」令和7年11月(建築基準法第86条の7、施行令第137条の2以下)
- 総務省消防庁「ホテル等に係る現行の規制の概要について」(消防法施行令第12条、別表第一(5)項イ)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — ホテル建設計画データ(N=112件、2026年8月時点)、稼働確認施設ストック(2026年 全国27,162施設・1,267,377室)、客室原単位35.0㎡/室および1室あたり建築費2,067万円の既往集計