日本のホテル投資は、この10年ほぼ一方向に振れてきた。客室以外の床を持たない「宿泊特化型」である。宴会場・婚礼施設・大型厨房といった非客室床は、面積あたりの収益性が低く、人手もかかる。だが2025年の婚姻件数は50万5,656組と2年連続で増加し、50万組超えは3年ぶりとなった。「婚礼は縮小の一途」という前提は、少なくとも更新が必要になっている。本稿では、宴会床を客室に転換すべきか否かを、床1㎡あたりの収益で定量化し、41都道府県について転換の分岐点を算出した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):本稿で「客室稼働率」と記した数値は観光庁「宿泊旅行統計調査」の公表値です。当社推定値を用いる場合は「エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)」と明記します。
- 延床面積/客室数:建物全体の延床面積を客室数で除した値。客室専有部だけでなく、廊下・ロビー・宴会場・厨房・機械室など建物内のすべての床を含みます。
- データ出典:メトロエンジンリサーチ&コンサルティング/観光庁「宿泊旅行統計調査」/厚生労働省「人口動態統計速報」/国土交通省 不動産情報ライブラリ
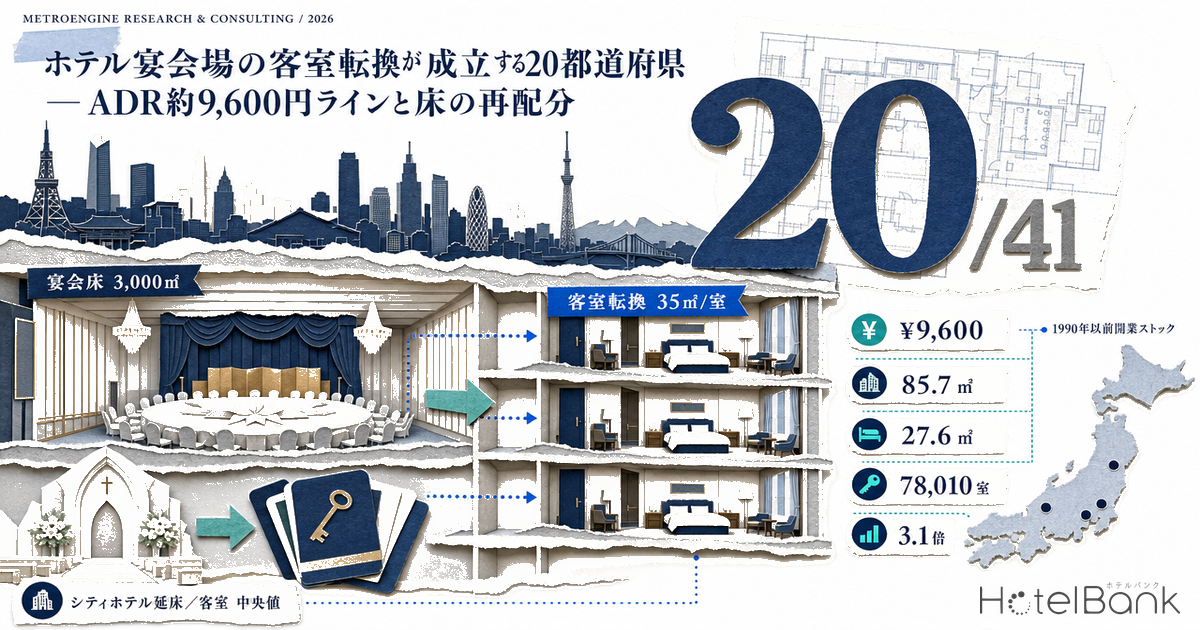
- — 成立は41都道府県中20市場。分水嶺は推定成約ADR約9,600円。これを下回る市場は宴会床の売上がゼロでも坪215万円の工事費を要求利回り8%で回収できない。
- — 床の構造差は3.1倍。シティホテルは延床85.7㎡/室(N=188施設)、宿泊特化型は27.6㎡/室(N=841施設)の中央値。
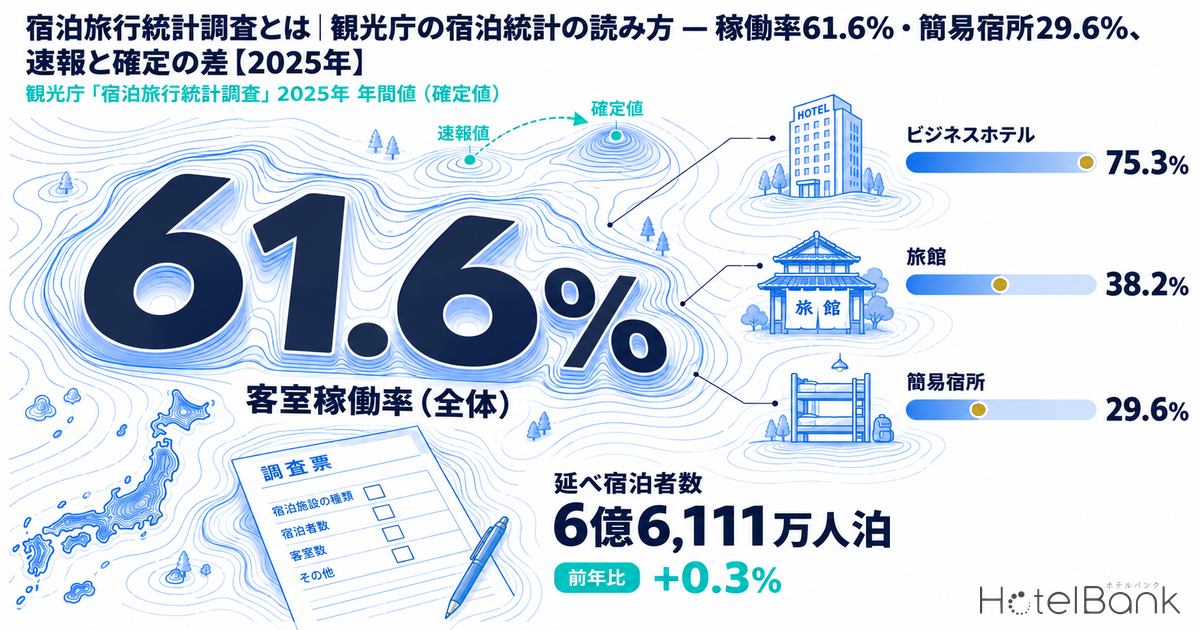
- — 客室稼働率はすでに逆転。2019年のシティ79.5%・ビジネス75.8%が、2025年通年ではシティ74.1%・ビジネス75.3%に反転した。
- — 全面転換より部分転換。モデル資産では大宴会場1,500㎡のみの転換が資本利回り7.9%で、全面転換の6.8%を1.1pt上回る。
- — 老朽ストックと経済性は重なる。1990年以前開業のシティホテル78,010室のうち74.5%が、転換の成立する20都道府県に立地する。
婚姻50万5,656組・2年連続増 — ただし戻ったのは件数の一部だけ
厚生労働省「人口動態統計速報(令和7〈2025〉年12月分)」によると、2025年の婚姻件数は50万5,656組、前年から5,657組(+1.1%)増えた。2024年が49万9,999組でわずかに50万組を下回っていたため、50万組超えは2022年(51万9,823組)以来3年ぶりである。増加は2年連続で、婚姻数の底打ちは統計上はっきりしている。
ただし水準そのものは戻っていない。2019年の61万5,652組と比べると17.9%低い。10年前の2015年(65万519組)比では22.3%減である。つまり「減少が止まった」のであって「回復した」わけではない。宴会床の投資判断において、この区別は決定的に重要になる。
もう一段掘ると、宴会床に効いてくるのは婚姻件数そのものではなく、そのうち何組が披露宴を開き、1組がどれだけの床を必要とするかである。リクルート ブライダル総研「結婚マーケット調査2025」(2026年1月22日公表、既婚編n=821・トレンド編n=817)によれば、披露宴・ウエディングパーティーの実施率は43.1%、挙式と披露宴をともに実施した層の費用総額は平均298.6万円、招待客数は平均57.2人だった。
この3つを婚姻件数に掛け合わせると、2025年の披露宴実施はおよそ21.8万組、市場規模はおよそ6,510億円という水準になる。ただし同調査は2024年版までの「ゼクシィ結婚トレンド調査」と調査対象が異なり、調査主体自身が過去との比較を行わない旨を明記しているため、費用や人数の時系列比較はできない。ここで読み取るべきは水準であって推移ではない。
水準として重要なのは招待客57.2人という数字のほうだ。着席で57人なら、必要な会場面積はおおむね200〜250㎡である。300名収容の大宴会場を前提に設計された床は、この需要に対して明らかに過大になる。上場フルサービスホテルの開示にも同じ構造が現れている。帝国ホテル(9708)は2026年3月期決算短信で、宴会について「一般宴会は総利用人数が減少したものの、単価の上昇により、一案件当たりの収益性が向上し、売上増となりました。婚礼も、少人数婚礼を中心とした件数の獲得に努めたことにより、売上増となりました」と記している。人数は減り、単価と少人数案件で売上を作っている、という説明である。
したがって開発企画としての問いは「宴会床を残すか捨てるか」ではない。大箱をどれだけ削り、中箱をどれだけ残すかという配分の問題になる。
稼働率はすでに逆転している — シティ74.1%、ビジネス75.3%
床の議論に入る前に、フルサービス型の客室商品そのものがどこに立っているかを確認しておきたい。観光庁「宿泊旅行統計調査」の宿泊施設タイプ別客室稼働率を見ると、2019年はシティホテル79.5%、ビジネスホテル75.8%で、シティホテルが3.7pt上回っていた。それがコロナ禍の2020年に逆転して以降戻らず、2025年(確定値)はシティホテル74.1%、ビジネスホテル75.3%で1.2pt下回る。2026年5月(第1次速報)でもシティ72.6%、ビジネス74.1%と差は残ったままである。
この逆転は全国一律ではない。2026年4月(第2次速報)の都道府県別データで、シティホテルとビジネスホテルの客室稼働率の差を主要12市場について取ると、プラスなのは京都府(+5.6pt)だけである。大阪府は−12.9pt、兵庫県は−11.0pt、東京都は−7.7pt、神奈川県は−7.1ptと、大都市圏ほど差が開く。
この構図の意味は明快である。大都市圏では、宿泊特化型の客室のほうが埋まる。フルサービス型が客室市場で優位を保っているのは、京都のように「滞在そのものが目的になる」市場に限られてきている。フルサービス型の客室が特別に弱いという話ではなく、宿泊特化型の商品完成度と価格設定力が上がった結果として、相対的な差が縮んだと読むのが実態に近い。
投資家の視点では、ここから次の問いが立つ。客室市場で相対優位が薄れているなら、フルサービス型が抱える「客室以外の床」は、いったい何を稼いでいるのか。
床の構造 — シティホテルは1室あたり85.7㎡、宿泊特化型は27.6㎡
メトロエンジンリサーチ&コンサルティングが把握する範囲で、延床面積が確認できるホテルについて「延床面積÷客室数」を集計した。シティホテルは中央値85.7㎡/室(N=188施設)、ビジネスホテルは27.6㎡/室(N=841施設)である。差は3.1倍にのぼる。
ビジネスホテルの27.6㎡/室は、客室専有部(15〜20㎡)に廊下・階段・EV・小規模ロビーを足した水準で、建物のほぼ全部が客室である。
シティホテルの85.7㎡/室のうち、客室として使われている床は仮に35㎡/室と置いても、残り約50㎡/室が非客室床となる。200室なら約1万㎡である。
この非客室床には宴会場・レストラン・厨房・バックヤード・大型ロビーが含まれる。延床には駐車場やテナント床が算入されている場合があるため、全量が宴会関連床ではない点には留意が必要である。
ここから「床効率パリティ・ハードル」を定義できる。同じ稼働率で運営したとき、シティホテルの延床1㎡が生む宿泊売上と、宿泊特化型の延床1㎡が生む宿泊売上の差額が、非客室床が埋めなければならない金額である。宿泊部門の営業粗利率を70%、宴会・料飲部門を25%(宿泊特化型50〜60%、フルサービス型10〜30%という業界目安の中央付近)と置いて売上に換算すると、必要売上は次のようになる。
| 市場 | シティADR | ビジネスADR | シティ床効率 | 宿泊特化床効率 | 非客室床の必要売上 | 婚礼換算 /1,000㎡ |
|---|---|---|---|---|---|---|
| 京都府 | ¥23,908 | ¥14,046 | ¥75,452 | ¥139,872 | ¥180,375 | 60.4組 |
| 大阪府 | ¥13,841 | ¥10,386 | ¥43,682 | ¥103,425 | ¥167,283 | 56.0組 |
| 東京都 | ¥27,905 | ¥14,273 | ¥88,067 | ¥142,133 | ¥151,385 | 50.7組 |
| 福岡県 | ¥17,887 | ¥10,880 | ¥56,450 | ¥108,345 | ¥145,304 | 48.7組 |
| 宮城県 | ¥9,483 | ¥7,524 | ¥29,928 | ¥74,925 | ¥125,992 | 42.2組 |
| 広島県 | ¥11,653 | ¥7,694 | ¥36,776 | ¥76,618 | ¥111,557 | 37.4組 |
| 静岡県 | ¥13,608 | ¥7,050 | ¥42,946 | ¥70,205 | ¥76,325 | 25.6組 |
| 長崎県 | ¥12,725 | ¥6,706 | ¥40,159 | ¥66,779 | ¥74,536 | 25.0組 |
京都では非客室床1,000㎡が年間60組の婚礼に相当する売上を作らないと、宿泊特化型と同じ床効率に届かない。長崎では25組で足りる。同じ「宴会場1,000㎡」でも、市場によって要求水準が2.4倍違う。
立地分析 — 容積率で割ると、床1㎡の土地原価は東京と仙台で7.5倍違う
床の再配分は、突き詰めれば「その床に土地代をいくら払っているか」の問題である。国土交通省 不動産情報ライブラリの地価公示(2026年)から、3市場の商業地の公示価格中央値を取り、同じ地点群の指定容積率中央値で割ると、延床1㎡あたりの土地原価が出る。
| 東京・日比谷〜銀座 | ¥11,700,000/㎡ |
| 容積率700% → 延床原価 | ¥1,671,000/㎡ |
| 名古屋・名駅 | ¥2,275,000/㎡ |
| 容積率700% → 延床原価 | ¥325,000/㎡ |
| 仙台・青葉 | ¥1,115,000/㎡ |
| 容積率500% → 延床原価 | ¥223,000/㎡ |
| 市場 | 85.7㎡型 | 27.6㎡型 |
|---|---|---|
| 東京 | 1億4,320万円 | 4,610万円 |
| 名古屋 | 2,790万円 | 900万円 |
| 仙台 | 1,910万円 | 620万円 |
東京の商業地で85.7㎡/室の床構成を維持すると、1室が背負う土地原価は約1億4,300万円になる。同じ土地で宿泊特化型の床構成なら約4,600万円である。仙台では1,910万円と620万円で、絶対額の差は1,290万円にとどまる。床構成の選択が投資額に与えるインパクトは、地価に比例して都心ほど大きい。用途地域はいずれも商業地域で、建蔽率80%・防火地域という点も3市場に共通しており、規制面で宴会床の維持を妨げる要因は確認されない。制約は規制ではなく経済性の側にある。
転換の分岐点 — 推定成約ADR約9,600円、41都道府県中20で成立
ここまでの数字を、実際の投資判断の形に落とす。宴会関連床を客室に転換したときに得られる宿泊部門の営業粗利が、失う宴会部門の営業粗利と、転換工事に投じる資本の要求リターン(8%)を上回るかどうかである。転換後の客室は35㎡/室(グロス)、工事費は坪215万円を前提とした。新築と改装のどちらに資本を振るべきかという、より手前の論点については建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線で投資単価とADRリフトの関係を整理している。
■ 試算前提
- 工事費(第1段階・2025年実績ベース):坪200万円。国土交通省「建築動態統計調査(建築着工統計)」に基づく2025年のホテル建築費は全構造平均195.2万円/坪(S造240.5万円、RC造202.6万円)。宴会場は無柱大空間で階高・床荷重・給排水シャフトの配置が客室仕様と異なり、躯体を流用しても設備は実質的に新設となるため、新築同等の単価を採用した。
- 工事費(第2段階・建設期間のインフレ織込み):坪215万円。設計・施工を2年とし、中間時点まで年+5%で複利(Turner & Townsend の建設費予測は2026年+5.3%、2027年+5.0%)。以下の試算はこの215万円を用いる。
- 営業粗利率:宿泊部門70%、宴会・料飲部門25%。宿泊特化型50〜60%、シティホテル10〜30%という業界目安(リロホテルソリューションズ)と、インヴィンシブル投資法人が開示する運営91物件のGOP実績38.9%(2024年12月期)を踏まえた保守設定。
- 客室稼働率:74.1%(観光庁2025年確定値・シティホテル全国)。要求利回り:8%。
この条件で、宴会関連床が年間いくら稼いでいれば「転換しないほうが得」になるかを都道府県別に解いた。値が大きいほど、宴会床に課されるハードルが高い=転換が有利ということである。負の値は、宴会床の売上がゼロであっても転換が要求利回りに届かないことを意味する。
成立するのは41都道府県のうち20である。東京都(¥395,486/㎡)と京都府(¥309,002/㎡)は突出して高く、婚礼換算で1,000㎡あたり年132組・104組という水準になる。週末を全て婚礼で埋めても届かない数字であり、この2市場では宴会床の大半が客室転換の候補になると読むのが素直である。沖縄県(68.0組)、福岡県(59.9組)がこれに続く。
逆に、宮城県以下の21都道府県では損益分岐点が負になる。推定成約ADRに換算すると約9,600円が分水嶺で、シティホテルの12ヶ月平均ADRがこれを下回る市場では、宴会床を客室に変えても坪215万円の工事費を8%で回収できない。これらの市場で議論すべきは「宴会床を残すか」ではなく、「そもそも大規模な床の作り替えに投資すべきか」である。
そして重要なのは、1990年以前に開業したシティホテル客室78,010室のうち74.5%にあたる58,107室が、転換が成立する20都道府県に立地している点だ。老朽ストックと転換経済性のある市場は、かなりの程度で重なっている。
開発シナリオ試算 — 全面転換より「大箱だけ落とす」が回る
分岐点が分かったところで、実際の資産に当てはめる。中核市型のモデル資産として、200室・延床17,140㎡(85.7㎡/室)・宴会関連床3,000㎡のシティホテルを置き、推定成約ADR12,787円(愛知県の12ヶ月平均水準)、客室稼働率74.1%(観光庁「宿泊旅行統計調査」・2025年1月〜12月の確定値、シティホテル全国)を前提とした。RevPARは9,475円である。
宴会床3,000㎡の内訳は、大宴会場ゾーン1,500㎡(年間売上7万円/㎡=婚礼換算23.4組相当)と、中小宴会場ゾーン1,500㎡(同13万円/㎡)に分けた。大箱は週末の婚礼と年数回の大型宴会でしか回らず、中小宴会場は法人会議・小規模婚礼・会食で平日も動くという、実務的によく見られる構造である。
| 項目 | A. 宴会床3,000㎡を全面客室化 | B. 大宴会場1,500㎡のみ転換 推奨 | C. 宴会床を維持し内装更新 |
|---|---|---|---|
| 転換面積 | 3,000㎡ | 1,500㎡ | 0㎡(3,000㎡を改装) |
| 追加客室数 | 86室(計286室) | 43室(計243室) | — |
| 追加宿泊売上 | 2億9,600万円/年 | 1億4,800万円/年 | — |
| 追加宿泊GOP(70%) | 2億750万円 | 1億380万円 | — |
| 失う宴会GOP(25%) | △7,500万円 | △2,620万円 | — |
| 宴会単価改善によるGOP増 | — | — | +1,880万円(売上+25%想定) |
| GOP純増 | 1億3,250万円 | 7,750万円 | 1,880万円 |
| 投資額(坪215万円/改装は坪80万円) | 19億5,100万円 | 9億7,560万円 | 7億2,600万円 |
| 資本利回り | 6.8% | 7.9% | 2.6% |
| 単純回収年数 | 14.7年 | 12.6年 | 38.7年 |
全面転換(A)より部分転換(B)のほうが利回りが高い。理由は単純で、Aは稼いでいる中小宴会場まで潰してしまうからである。床の再配分は総量の問題ではなく、稼働の低いゾーンを見分けられるかどうかの問題であることが数字に出る。
宴会床を維持して内装を更新するC案は、宴会売上を25%引き上げても資本利回りは2.6%にとどまる。宴会・料飲部門の粗利率が構造的に低いため、単価だけを動かしても投じた資本に見合いにくい。宴会床への再投資が回るとすれば、単価改善ではなく稼働日数の増加—— 婚礼以外の法人MICE、地域の式典、企業研修、物販催事といった需要を平日に積む方向——とセットになったときである。ここには明確な伸びしろがある。
| ケース | GOP純増 | 投資額 | 資本利回り | 回収年数 |
|---|---|---|---|---|
| ベースケース | 7,750万円 | 9億7,560万円 | 7.9% | 12.6年 |
| ADR +10% | 8,790万円 | 9億7,560万円 | 9.0% | 11.1年 |
| ADR −10% | 6,710万円 | 9億7,560万円 | 6.9% | 14.5年 |
| 客室稼働率 −5pt | 7,050万円 | 9億7,560万円 | 7.2% | 13.8年 |
| 工事費 +15% | 7,750万円 | 11億2,190万円 | 6.9% | 14.5年 |
| 宴会売上 +30%(大箱が復調) | 6,960万円 | 9億7,560万円 | 7.1% | 14.0年 |
| ADR −10% かつ 稼働率 −5pt | 6,080万円 | 9億7,560万円 | 6.2% | 16.0年 |
| 推定成約ADR\客室稼働率 | 64.1% | 69.1% | 74.1% | 79.1% | 84.1% |
|---|---|---|---|---|---|
| ¥11,508 | 5.6% | 6.2% | 6.9% | 7.5% | 8.2% |
| ¥12,148 | 6.0% | 6.7% | 7.4% | 8.1% | 8.8% |
| ¥12,787(愛知県水準) | 6.5% | 7.2% | 7.9%(ベース) | 8.7% | 9.4% |
| ¥13,426 | 7.0% | 7.7% | 8.5% | 9.2% | 10.0% |
| ¥14,066 | 7.4% | 8.2% | 9.0% | 9.8% | 10.6% |
出典:メトロエンジンリサーチ&コンサルティング。シナリオB(大宴会場1,500㎡を転換後客室35㎡/室・42.9室相当に転換、工事費坪215万円、投資額9億7,560万円)について、追加宿泊GOP(粗利率70%)から失う宴会GOP(1,500㎡×年7万円/㎡×粗利率25%=2,625万円)を差し引いた純増額を投資額で除した資本利回り。緑は要求利回り8%以上、網掛けは本文のベースケース(推定成約ADR12,787円・客室稼働率74.1%〈観光庁2025年1月〜12月の確定値〉)。要因間の相関は考慮していない簡易試算。
感度で見ると、この案件を最も揺らすのはADRである。±10%で資本利回りが6.9〜9.0%に振れる。工事費+15%のインパクト(−1.0pt)よりもADR−10%(−1.0pt)が同等以上に効くため、転換の可否判断はまず「転換後の客室が取れる単価」を市場で検証してからということになる。逆に、宴会売上が30%復調しても利回りは7.1%と、ベースケースから0.8ptしか下がらない。婚姻件数の回復が続いたとしても、この規模の資産では転換の結論を反転させにくい。
ストックはどこにあるか — 1990年以前開業が78,010室、うち改装記録があるのは58%
国内のシティホテルは1,174施設・203,151室(当社が把握する範囲、休館・閉館を除く)。このうち1990年以前に開業したのが465施設・78,010室で、客室数の38.4%を占める。築36年以上であり、大規模修繕・設備更新のタイミングが順次到来する層である。
1980年代以前に開業した層は改装記録の比率が54〜65%と高い一方、1990年代開業層は38.2%にとどまる。1990年代に建った48,390室は、いま築26〜36年で最初の大規模更新期に差しかかっているにもかかわらず、更新履歴の把握できる比率が前後の世代より低い。床の再配分を検討する余地が最も大きいのは、この1990年代コホートと見るのが妥当だろう。立地は良いのに客室の古さが評価を落としている施設をどう拾うかは、老朽客室×好立地のリノベ投資余地が口コミの分析から具体的に示している。
供給側の構造も押さえておきたい。シティホテルの新規開業客室数は2017年の13,791室をピークに、2025年は4,809室と65%減った。ビジネスホテルも2018年の64,272室から24,222室へと62%減っており、減少はフルサービス型に固有の現象ではない。むしろ注目すべきは、新規供給が全体として細っているために、既存の宴会床が持つ「地域で代替の効かない大空間」としての希少性は、時間とともに高まりうるという点である。地方都市で中規模以上の宴会場を新設する事業者はほぼいない。転換の判断は、この希少性を手放す判断でもある。なお新規供給が細る背景そのものは建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで年次別に追っている。
上場REITの月次実績が示す、フルサービスと宿泊特化の現在地
床構成の違いは、上場ホテルREITの月次開示にも表れる。2026年6月の公表値を並べると次のようになる。
| 投資法人 | 開示スコープ | 稼働率 | ADR | RevPAR | RevPAR前年同月比 |
|---|---|---|---|---|---|
| ジャパン・ホテル・リート投資法人 | 変動賃料等導入29ホテル | 81.2% | ¥18,509 | ¥15,023 | +1.7% |
| 星野リゾート・リート投資法人 | ポートフォリオ全体 | 74.2% | ¥18,478 | ¥13,716 | −6.4% |
| インヴィンシブル投資法人 | 国内ホテル103物件 | 82.2% | ¥12,306 | ¥10,118 | −6.0% |
| いちごホテルリート投資法人 | 24ホテル合計(改装休館2ホテルを除く) | 80.6% | ¥8,872 | ¥7,147 | −9.6% |
フルサービス型を含むジャパン・ホテル・リートは、稼働率81.2%(2026年6月)・ADR18,509円でRevPARを前年同月比+1.7%と伸ばしている。宿泊特化型を中心とするインヴィンシブルは稼働率82.2%(2026年6月)と高い一方、ADRが前年同月比−5.0%となりRevPARは−6.0%だった。稼働率で見れば宿泊特化型が上、単価で見ればフルサービス型が上、という構図はここでも一貫している。ただし各社でスコープ(物件数・運営形態・地域構成)が異なるため、この4行を業態間の優劣として読むことはできない。あくまで市場の現在地を示す参照値である。
投資家にとっての含意は、フルサービス型の宿泊部門が単価で戦えている限り、宴会床を客室に置き換える判断は「単価の取れる客室を増やせるか」に帰着するということだ。前節の感度分析でADRが最も効いたのと同じ結論に着地する。
投資判断サマリー — 3つの帯に分けて考える
帯① 転換優位(4市場)
東京・京都・沖縄・福岡
損益分岐点が¥178,725〜¥395,486/㎡。婚礼換算で1,000㎡あたり年60〜132組が必要で、実務上ほぼ到達しない水準。老朽ストックの改修計画と同時に、宴会床の客室化を第一候補として検討する余地が大きい。中小宴会場の一部を残す設計にすれば、宿泊者向けの会食・小規模婚礼需要は取りこぼさない。
帯② 実力勝負(16市場)
神奈川・北海道・大阪・静岡・滋賀・兵庫・愛知ほか
損益分岐点が¥5,908〜¥125,237/㎡。婚礼換算で年2〜42組と幅があり、宴会床の実績次第で結論が反転する帯。ゾーン別の売上・稼働日数を実測し、「大箱だけ落とす」部分転換の設計余地が最も大きい。モデル試算では部分転換が全面転換を1.1pt上回った。
帯③ 転換非成立(21市場)
宮城・埼玉・群馬・秋田ほか
推定成約ADRが約9,600円を下回り、宴会床の売上がゼロでも坪215万円の工事費を8%で回収できない。ここでの選択肢は大規模転換ではなく、既存宴会床の稼働日数を増やす運用と、客室単価そのものの引き上げ。単価が9,600円を超えてくれば、転換は改めて検討に値する。
| リスク要因 | 内容 | 感応度 |
|---|---|---|
| 市場リスク(ADR) | 転換後の客室が想定単価を取れるか。±10%で資本利回りが6.9〜9.0%に振れる | 高 |
| 建設リスク | 宴会場は階高・床荷重・シャフト配置が客室仕様と異なり、給排水・空調の新設費が想定を上回りやすい。工事費+15%で利回り−1.0pt | 高 |
| 需要リスク(宴会側) | 婚姻件数は2年連続増。ただし宴会売上+30%でも利回りは−0.8ptにとどまり、結論を反転させにくい | 中 |
| 規制リスク | 3市場とも商業地域・建蔽率80%・防火地域。用途上の制約は確認されない。ただし既存不適格・避難経路・排煙の再検討が必要になる場合がある | 低 |
| 希少性の喪失 | 地方都市で中規模以上の宴会場を新設する動きはほとんど見られない。一度失うと地域内で代替が効きにくい | 中 |
次のステップとして実務上必要になるのは3点である。第1に、宴会床をゾーン別(大宴会場/中宴会場/小宴会場・会議室)に分解し、それぞれの年間売上と稼働日数を実測すること。全館合計の宴会売上では、削るべきゾーンと残すべきゾーンが判別できない。第2に、転換後の客室が市場で取れる単価を、同一商圏の同グレード施設で検証すること。第3に、階高・床荷重・シャフト位置・避難経路について、基本設計レベルで転換可能性を確認することである。
まとめ
2025年の婚姻件数は50万5,656組と2年連続で増え、50万組超えは3年ぶりだった。「婚礼は縮小の一途」という前提はもはや正確ではない。一方で2019年比では17.9%低く、招待客数は平均57.2人と小規模化している。件数は底を打ったが、1組が必要とする床は小さくなった——これが宴会床が置かれた実像である。
床の経済性を測ると、シティホテルは1室あたり延床85.7㎡、宿泊特化型は27.6㎡(中央値)で3.1倍の差がある。この差を埋めるために非客室床が稼ぐべき売上は、京都で年¥180,375/㎡、長崎で¥74,536/㎡と市場によって2.4倍開く。転換工事費を坪215万円、要求利回りを8%と置くと、転換が成立するのは推定成約ADRが約9,600円を超える20都道府県であり、1990年以前開業のシティホテル客室78,010室の74.5%がそこに立地している。
ただし、モデル資産の試算が示したのは「全面転換より部分転換のほうが回る」という結論だった。稼いでいる中小宴会場まで潰すと利回りは1.1pt下がる。床の再配分とは、宴会床を捨てる意思決定ではなく、ゾーン単位で稼働の低い大空間を見分ける作業である。そのためには、全館合計ではなくゾーン別の売上と稼働日数を測るところから始まる。婚姻件数の回復は、その作業に取りかかる時間を少しだけ与えてくれた、という位置づけが実態に近い。
あわせて読みたい
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む取得原価優位と3シナリオ利回り
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 築古モール・倉庫が次の客室になる:商業・物流施設のホテル転用投資境界線
- その街の宿は何でできているか — 主要34市区町村の業態ミックスと単価
- シティ+20.9%の裏でビジネスは−1.7% — 神奈川のホテル、推定成約ADRはなぜ二極化したか
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
- 老朽客室×好立地のリノベ投資余地 — 口コミNLPで再生候補を機械抽出
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
参考資料・出典一覧
■ データソース
推定成約ADRは47都道府県×業態(シティホテル/ビジネスホテル)×月次の12ヶ月平均(2025年8月〜2026年7月、当社集計)。対象はシティホテルの月次中央値が10施設以上の41都道府県。延床面積/客室数はシティホテルN=188・ビジネスホテルN=841の中央値(客室数20室以上、延床/客室10〜300㎡の範囲)。客室ストックは国内シティホテル1,174施設・203,151室(休館・閉館を除く)。客室稼働率は観光庁「宿泊旅行統計調査」、婚姻件数は厚生労働省「人口動態統計速報」、地価・容積率・用途地域は国土交通省 不動産情報ライブラリ(地価公示2026年)、工事費単価は国土交通省「建築動態統計調査」、REIT実績は各投資法人が公表する2026年6月分の月次運営状況資料。
■ 試算前提
転換後客室は35㎡/室(グロス)、工事費は坪215万円(2025年実績の全構造平均195.2万円/坪に、設計・施工2年の中間時点まで年+5%の建設費上昇を織り込んだ水準)、営業粗利率は宿泊部門70%・宴会料飲部門25%、客室稼働率74.1%(観光庁2025年1月〜12月の確定値・シティホテル全国)、要求利回り8%。損益分岐点は「宴会床の年間売上がこの水準を下回るなら客室転換が有利」となる金額(円/㎡)として都道府県別に解いた。負値は宴会床の売上がゼロでも要求利回りに届かないことを示す。開発シナリオは200室・延床17,140㎡・宴会関連床3,000㎡(大宴会場1,500㎡=年7万円/㎡、中小宴会場1,500㎡=年13万円/㎡)のモデル資産による。
■ 限界・留意点
本稿の損益分岐点・開発シナリオは公開データと業界標準的な前提に基づく簡易試算です。実際の投資判断には、対象資産の躯体条件(階高・床荷重・シャフト位置・避難経路)、既存不適格の有無、部門別の実績損益、商圏の詳細な競合分析を含む詳細なフィージビリティ・スタディが必要です。また「シティホテル」は業態区分であり、宴会場の保有を個別に確認したものではありません。延床面積には駐車場やテナント床が算入されている場合があり、非客室床の全量が宴会関連床とは限りません。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります。感度分析は単一要因および2軸で動かした簡易試算であり、要因間の相関は考慮していません。REITの4行は各社で開示スコープ(物件数・運営形態・地域構成)が異なるため、業態間の優劣を示すものではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(47都道府県×業態×月次、2025年8月〜2026年7月)、延床面積/客室数(シティホテルN=188・ビジネスホテルN=841)、シティホテル客室ストック(国内1,174施設・203,151室)、新規開業客室数(OTA掲載確認ベース)
■ 政府統計・公的データ
- 厚生労働省「人口動態統計速報(令和7〈2025〉年12月分)」(2026年2月26日公表)
- 観光庁「宿泊旅行統計調査(2026年4月・第2次速報、2026年5月・第1次速報及び2025年年間値〈確定値〉)」
- 観光庁「宿泊旅行統計調査」(宿泊施設タイプ別客室稼働率推移表)
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)、用途地域、防火地域、駅別乗降客数
- 国土交通省「建築動態統計調査(建築着工統計)」— ホテル建築費の構造別坪単価
■ REIT・上場企業開示
- ジャパン・ホテル・リート投資法人 月次運営状況(2026年6月分)
- 星野リゾート・リート投資法人 月次運営状況(2026年6月分)
- インヴィンシブル投資法人 月次運営状況(2026年6月分)
- いちごホテルリート投資法人 月次運営状況(2026年6月分)
- 株式会社帝国ホテル「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)
■ 業界調査