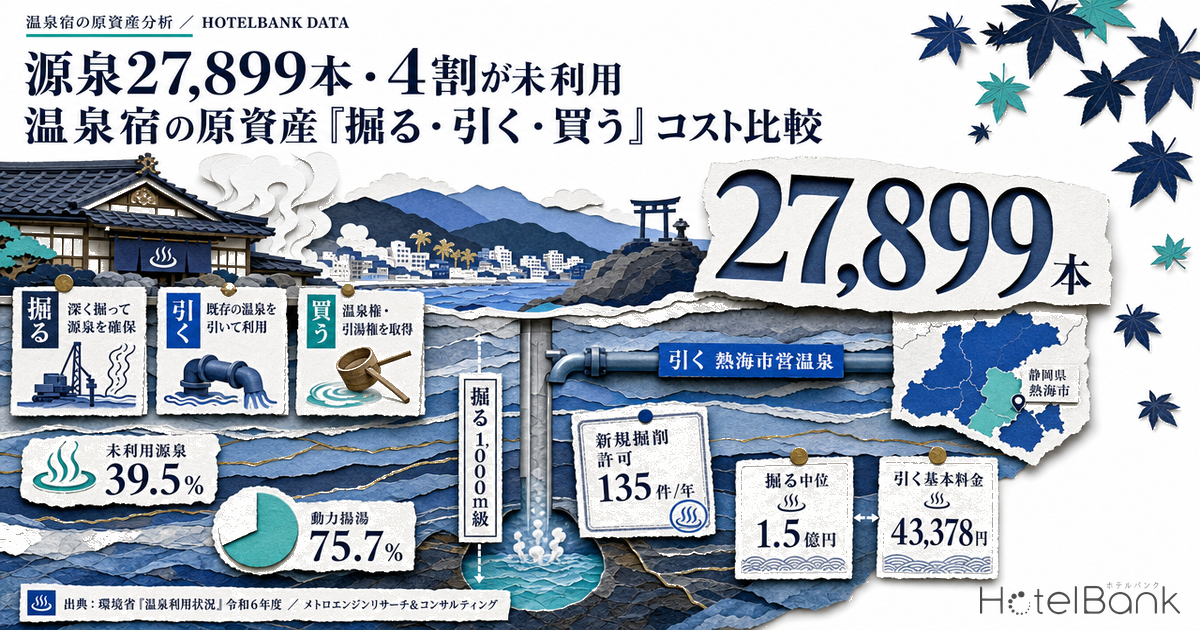
温泉宿を評価するとき、建物と客室数と立地までは誰でも見る。しかしその宿が湯を「どこから」「どういう権利で」引いているかまで確認している例は多くない。ところが温泉は、建物と違って新しく作れないことがある資産である。環境省「温泉利用状況」の最新公表(令和6年度・令和7年3月末現在)によれば、全国の源泉総数は27,899本、宿泊施設のある温泉地は2,839か所。数だけ見れば潤沢だが、その内訳を開くと様相が変わる。
本稿では、環境省の公表統計を都道府県別に分解したうえで、温泉を確保する三つのルート——自前で掘る、集中管理源泉から引く、温泉権ごと物件を買う——を、公表されている費用と法制度に照らして並べる。そのうえで、宿泊者の口コミで「源泉掛け流し」が語られる宿の分布と、温泉地を抱える市町村の推定成約ADRを重ね、源泉の厚みが単価にどこまで効いているのかを確認する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上で公開されている全プラン平均(素泊まり〜食事付きを含む)の1室あたり料金(2名1室利用時・税込)。ADRとは別指標です。
- 源泉数・温泉地数・宿泊施設数:環境省「温泉利用状況」令和6年度(令和7年3月末現在)の公表値。温泉地数は宿泊施設のある場所を計上したもの。
- データ出典:環境省「温泉利用状況」/国税庁「財産評価基本通達」/メトロエンジンリサーチ&コンサルティング
- — 源泉27,899本のうち39.5%(11,032本)が未利用。源泉の総数は増えているが、湧いている源泉——利用源泉のうち自噴——は1990年代の約5,100本から4,106本へ減っている(環境省「温泉利用状況」令和6年度)。
- — 利用源泉の75.7%が動力揚湯、温度区分済み源泉の44.3%が42度未満。揚湯電力と加温燃料という二つの変動費が、温泉宿のランニングコスト構造をほぼ決める。
- — 新規掘削は全国で年141件・許可135件。距離規制20県・原則禁止区域20県という制度上の壁があり、「掘る」は立地によっては選択肢に入らない。
- — 初期投資を20年で均すと、掘る(中位1.5億円)は年750万円、引く(熱海市営・営業用甲種の基本料金)は年52.1万円。20室規模なら1室あたり年37.5万円対2.6万円で、桁が一つ違う。
- — 源泉の厚みは単価を説明しない。宿1軒あたり源泉数が最も多い鹿児島県(8.79本/軒)の推定成約ADRは6,871円、最も薄い京都府(0.80本/軒)は16,808円で、47都道府県の分布は逆向きに散らばる。
源泉は減っていないが、湧いている源泉は減っている
まず全体像を押さえる。環境省「温泉利用状況」令和6年度(令和7年3月末現在)の全国計は、源泉総数27,899本、宿泊施設のある温泉地2,839か所、その温泉地の宿泊施設13,425軒、年度延べ宿泊利用人員1億2,541万人である。前年度(令和5年度)と比べると源泉総数は21本減(99.9%)とほぼ横ばい、温泉地数は18か所減(99.4%)、一方で宿泊施設数は246軒増(101.9%)、延べ宿泊利用人員は470万人増(103.9%)と、需要側は回復基調にある。
横ばいに見える源泉総数の内側では、構成がゆっくり入れ替わっている。平成元年度(1989年度)と令和6年度を比べると、自噴で湧いている利用源泉は5,012本から4,106本へ18.1%減った。これに対し動力揚湯の利用源泉は9,983本から12,762本へ27.8%増えている。さらに大きく動いたのが未利用源泉で、6,763本から11,032本へ63.1%増加し、いまや源泉総数の39.5%を占める。湧出量で見ても、全国2,477,713L/分のうち自噴由来は663,493L/分、26.8%にとどまる。
つまり「源泉の本数」は保たれていても、放っておいても湯が上がってくる源泉は着実に細っている。温泉宿の原資産を考えるときの出発点は、この一点にある。
図1:源泉構成と温泉地数の長期推移(各年度末現在、平成元年度〜令和6年度)/出典:環境省「温泉利用状況」よりメトロエンジンリサーチ&コンサルティング作成
動力揚湯75.7%・42度未満44.3% — 温泉宿のランニングコストを決める二つの比率
源泉の性格は、二つの軸で分解できる。ひとつは自噴か動力揚湯か。もうひとつは湧出温度である。令和6年度の全国計では、利用源泉16,868本のうち動力揚湯が12,762本で75.7%を占める。動力揚湯は、揚湯ポンプの電力が恒常的にかかるということでもある。
温度別では、環境省の公表表で温度区分が付されている24,668本(源泉総数の88.4%。同表の温度別欄は源泉総数と一致しない都道府県があるため、以下の比率は温度区分が付された源泉を母数とする)のうち、42度以上が12,695本(51.5%)、25度以上42度未満が6,863本(27.8%)、25度未満が4,074本(16.5%)、水蒸気・ガスが1,036本(4.2%)である。浴用の適温に届かない42度未満は合計10,937本、44.3%にのぼる。この帯の源泉を使う宿は、加温のための燃料費を毎日負担していることになる。
この二つの比率は、都道府県で大きく開く。下図のとおり、大分県は利用源泉の動力比率77.5%と高い一方、42度未満の割合はわずか14.8%で、加温負担が構造的に軽い。秋田県は動力比率51.1%と全国で最も自噴に恵まれた部類にあり、42度未満も33.7%にとどまる。反対に兵庫県は動力85.9%・42度未満82.6%、山梨県は動力63.7%・42度未満80.1%と、揚湯と加温の双方が前提になる。
都市部はさらに極端で、東京都の源泉168本は利用源泉の96.4%が動力揚湯、温度区分では76.8%が42度未満である。都心のビジネスホテルが備える「天然温泉」の多くが、大深度から汲み上げて加温するタイプであることは、この数字と整合する。裏を返せば、燃料単価と電力単価の変動に対する感応度が、宿ごとにまったく違うということでもある。温泉付き物件を評価するときは、源泉の有無だけでなく、この二つの比率まで見るだけの実益がある。
図2:都道府県別の動力揚湯比率と42度未満比率(令和6年度・令和7年3月末現在/温度区分が源泉総数の90%以上に付されている県を抽出)/出典:環境省「温泉利用状況」よりメトロエンジンリサーチ&コンサルティング作成
掘る — 全国で年141件しかない新規掘削申請
温泉を自前で確保する第一のルートが掘削である。温泉法第3条は「温泉をゆう出させる目的で土地を掘削しようとする者は、環境省令で定めるところにより、都道府県知事に申請してその許可を受けなければならない」と定める。環境省の資料は、この条文の趣旨を「温泉は国民の保健休養上、極めて貴重な資源であるので、本条を設けることで、濫掘による温泉源の損壊を防止しようとした」と説明している。土地の掘削は本来自由な行為だが、温泉に限っては知事の許可が要るという建て付けである。
実際にどれだけ許可が出ているかは、同じ環境省の「温泉法に基づく行政処分状況」で追える。令和6年度(令和7年3月末現在)の新規掘削は、全国で申請141件・許可135件・不許可1件。増掘は申請7件・許可6件、動力装置の新規は申請100件・許可101件だった。前年度は新規掘削が申請115件・許可126件である。年間で三桁前半という水準は、全国13,425軒の温泉地宿泊施設に対して極端に小さい。掘削は誰でも選べる選択肢ではない、というのが統計の示す実像である。
| 都道府県 | 新規掘削 申請 | 許可 | 動力装置 新規申請 | 県内源泉総数 |
|---|---|---|---|---|
| 大分県 | 34 | 30 | 19 | 5,094 |
| 北海道 | 20 | 20 | 9 | 2,249 |
| 熊本県 | 10 | 10 | 6 | 1,339 |
| 静岡県 | 8 | 8 | 6 | 2,185 |
| 秋田県 | 7 | 7 | 0 | 616 |
| 長野県 | 7 | 7 | 1 | 955 |
| 東京都 | 6 | 6 | 3 | 168 |
| 神奈川県 | 5 | 5 | 2 | 602 |
| 広島県 | 4 | 4 | 3 | 374 |
| 鹿児島県 | 4 | 3 | 6 | 2,735 |
| 全国計 | 141 | 135 | 100 | 27,899 |
表1:新規掘削の申請・許可件数(令和6年度・令和7年3月末現在、上位10都道府県)/出典:環境省「令和6年度温泉法に基づく行政処分状況」「令和6年度温泉利用状況」よりメトロエンジンリサーチ&コンサルティング作成
件数が伸びない理由は、需要が無いからだけではない。環境省「温泉資源の保護に関するガイドライン(改訂)」(平成26年4月)によれば、温泉保護のための特別な区域を設定している都道府県は26。その区域内での主な規制内容は、掘削の原則禁止が20県、掘削深度規制が10県、掘削口径の規制が6県(重複あり)にのぼる。さらに既存源泉からの距離規制を実施している都道府県は20あり、その規制距離は500mが7県で最も多く、300mが3.5県、800mが1.5県と続く(同ガイドラインは、区域を分けて距離を変えている場合を0.5ずつ計上している)。掘削深度が500mないし1,000m以上の大深度掘削については、既存源泉から1,000mを求める県が4、2,000mを求める県が1ある。
掘る場所を選べる余地は、温泉地であるほど狭い。同ガイドラインは、過去に枯渇化現象が起き、その後の抑制のために地域全体で温泉の集中管理等を行っている温泉地を、原則禁止区域に該当し得る例として明示している。一方で、既存源泉を埋め戻して近くに掘り直す「代替掘削」や、複数の既存源泉を集約する「集中管理方式」については、従来の採取量を上回らないことを前提に許可の余地があるとし、集中管理方式は「温泉資源の保護を目的として行われる場合には、積極的に認めるべき」と踏み込んでいる。新規に一本増やすのは難しくても、既存の権利を組み替える道は制度上開かれている、という整理になる。
費用については、公的な統計は存在しない。開発事業者や専門メディアが公表している数字を拾うと、地質調査会社の株式会社エオネックスは、1,000m程度掘削して揚湯ポンプ設備を設置した場合の費用を「概ね1.5億円以上」と自社サイトで示している。マネーフォワード クラウド会社設立の解説記事(2026年3月3日更新)は、深度1,000mの掘削で最大1億円、掘削単価は1mあたり数万円から十数万円、ポンプ等の設備費だけで最低1,000万円、事前の地質調査・物理探査・許可申請で数百万円規模、という水準を挙げている。いずれも個別見積りの前提が異なるため幅を持って読むべき数字であり、深度別・地域別の標準単価として公表されている資料は確認できない。ただし桁のオーダーとして、掘削は「客室数十室規模の宿にとって建物投資と並ぶ意思決定」であることは押さえておいてよい。
引く — 集中管理源泉から買う湯は、月額固定費として効いてくる
第二のルートは、自治体や組合が管理する集中管理源泉から引湯する方式である。掘削の初期投資は不要になるが、その代わりに毎月の使用料が固定費として乗る。金額が条例で公開されている代表例が熱海市営温泉である。
熱海市が公表する温泉料金表(令和6年4月1日改定・税込)では、営業用・甲種の基本料金は基本湯量80立方メートルまでで43,378円/月。これを超えて560立方メートルまでは1立方メートルあたり693円、560立方メートル超は849円が加算される。乙種は基本湯量120立方メートルまでが66,384円で、超過料金は712円および873円である。これに計量器管理費が普通供給で324円加わる。仮に営業用甲種で月560立方メートルを使う宿を想定すると、基本料金43,378円に超過分480立方メートル分の332,640円が加わり、月額約376,000円、年間で約450万円という水準になる。
注目したいのは休止料金の存在である。同市の休止料金表では、営業用甲種で34,702円/月、乙種で53,107円/月が定められている。湯を使わない月にも、供給を確保しておくために基本料金の相当部分を払い続ける構造になっている。季節変動の大きいリゾート立地では、この固定費が閑散期のコスト構造を規定する。熱海市自身、料金改定の理由を「温泉収益の減少や施設の老朽化に伴う維持管理費、施設更新費用の増加など、事業を取り巻く状況が変化」したためと説明しており、供給インフラの更新費用が使用料に反映される流れは今後も続くと考えるのが自然である。
| 区分 | 基本料金(月) | 基本湯量 | 超過料金(1立方メートル) | 休止料金(月) |
|---|---|---|---|---|
| 営業用 甲種 | 43,378円 | 80立方メートル | 693円 / 849円 | 34,702円 |
| 営業用 乙種 | 66,384円 | 120立方メートル | 712円 / 873円 | 53,107円 |
| 団体用 甲種 | 24,781円 | 100立方メートル | 293円 / 342円 | — |
| 臨時供給 | 74,974円 | 100立方メートル | 867円 / 985円 | — |
表2:熱海市営温泉の料金(令和6年4月1日現在・税込。超過料金は段階区分により2水準)/出典:熱海市「温泉料金」よりメトロエンジンリサーチ&コンサルティング作成
買う — 温泉権と引湯権は、税務上も「分湯量の割合」で測られる
第三のルートは、温泉に関する権利ごと物件を取得することである。ここで押さえておきたいのは、温泉権と引湯権が税務上どう測られているかである。国税庁「財産評価基本通達」第9節は、鉱泉地(温泉が湧出する土地)とその上に存する権利の評価方法を定めている。
同通達78は、温泉権の価額を「その温泉権の設定の条件に応じ、温泉権の売買実例価額、精通者意見価格等を参酌して評価する」としている。より具体的なのが引湯権を扱う80で、引湯権の価額は「鉱泉地の価額又は温泉権の価額に、その鉱泉地のゆう出量に対するその引湯権に係る分湯量の割合を乗じて求めた価額を基とし、その価額から、引湯の条件に応じ、その価額の100分の30の範囲内において相当と認める金額を控除した価額によって評価する」と定める。79は引湯権を「鉱泉地又は温泉権を有する者から分湯をうける者のその引湯する権利」と定義している。
実務的な含意は明快である。第一に、引湯権の価値は「毎分何リットルの分湯を受けられるか」で決まる。物件のデューデリジェンスで確認すべきは源泉の有無ではなく、契約上の分湯量と、その源泉の総湧出量に対する比率である。第二に、引湯の条件によって最大30%の減価が認められている。すなわち、条件の良し悪しが価値に反映される前提で制度が作られている。第三に、温泉権が設定されている鉱泉地は、その分だけ土地側の評価が下がる(通達77)。土地・温泉権・引湯権が別々の資産として積み上がっている、という構造である。この保有形態の違いが旅館の取得価格にどう反映されるかは、源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーションで詳しく整理している。
そして「買う」ルートの余地は、統計上も小さくない。令和6年度の未利用源泉は11,032本、源泉総数の39.5%にあたる。内訳は自噴3,697本、動力7,335本である。この中には設備の老朽化や利用者不在で止まっているものが相当数含まれると考えられ、新規に掘削許可を取るより、既にある権利を引き継ぐほうが現実的な局面は多い。前掲のガイドラインが集中管理方式を積極的に認めるべきとしている点も、既存源泉の集約・再編を伴う取得に追い風となる。なお、掘削許可の申請に際して周辺の既存源泉所有者の同意書を求める運用については、判例(平成18年8月31日東京高等裁判所)で、同意書の取り交わしに応じないことが不許可事由に該当すると解することはできないとされた事例があり、環境省もこれを行政指導として位置づけている。
3ルートの比較 — 初期投資・固定費・時間軸のどれを取るか
| 観点 | (a) 掘る | (b) 引く | (c) 買う |
|---|---|---|---|
| 初期費用 | 1,000m級で概ね1.5億円以上(エオネックス)/最大1億円・ポンプ設備最低1,000万円(マネーフォワード クラウド会社設立)。標準単価の公表資料は確認できない | 引込配管等の工事費。自治体・組合ごとに分担金の定めがあり、統一的な公表資料は確認できない | 物件価格に温泉権・引湯権の価額が上乗せ。売買実例価額・精通者意見価格を参酌(財産評価基本通達78) |
| 継続費用 | 揚湯ポンプの電力、ポンプ交換・配管洗浄、成分分析(10年に1回程度) | 月額使用料。熱海市営温泉の営業用甲種で基本43,378円+超過693円/立方メートル、休止時も34,702円 | 引継いだ方式に準じる(自家源泉なら揚湯コスト、引湯なら使用料) |
| 許認可 | 温泉法第3条の知事許可。全国で年141件の申請(令和6年度)。距離規制20県・原則禁止区域20県 | 供給主体との契約。新たな掘削を伴わないため温泉法第3条の許可は不要 | 権利の承継手続。集中管理方式への参加はガイドライン上「積極的に認めるべき」とされる |
| 不確実性 | 湧出量・温度・成分が事前に確定しない。温泉法の要件(25度以上等)を満たさない可能性 | 供給側の料金改定・設備更新の影響を受ける | 分湯量・契約条件の確認が要。引湯の条件により最大30%の減価が想定される(同通達80) |
| 向く場面 | 温泉地外の都市立地で温泉を差別化要素にしたい場合。ただし42度未満なら加温前提 | 既存温泉街での新築・建替え。初期投資を抑え早期に開業したい場合 | 既存宿のリブランド・再生。未利用源泉11,032本という母集団がある |
表3:温泉を確保する3ルートの比較/出典:環境省「温泉利用状況」「温泉法に基づく行政処分状況」「温泉資源の保護に関するガイドライン(改訂)」、国税庁「財産評価基本通達」、熱海市「温泉料金」、株式会社エオネックス、マネーフォワード クラウド会社設立よりメトロエンジンリサーチ&コンサルティング作成
初期投資を年当たりに均すと — 3シナリオと客室数感度
ここまでの費用は、初期の一時金(掘る)と月額の固定費(引く)という性質の違う数字が並んでいるため、そのままでは比較できない。そこで公表されている費用水準を、想定回収年数で均した年当たり負担に置き直す。掘削費は公表資料が幅を持って示しているため、楽観・中位・悲観の3点で置いた。
置いた前提は次の四つである。(1) 掘る の楽観1.10億円は「最大1億円+ポンプ設備最低1,000万円」(マネーフォワード クラウド会社設立)、中位1.50億円は「1,000m級で概ね1.5億円以上」(エオネックス)の下限を採った。悲観2.10億円は公表資料に上限の記載がないため、中位の1.4倍——目標深度の超過や再掘削1回分に相当する幅——をホテルバンク編集部が置いた設定値であり、出典のある数値ではない。(2) 均等化年数は20年とし、金利・税効果は考慮しない単純割りとする。(3) 引く の年間固定費は熱海市営温泉・営業用甲種の基本料金43,378円/月を12倍した52.1万円で、超過分(693円/立方メートル)と工事負担金は使用量・自治体によって変わるため含めていない。(4) 揚湯電力・加温燃料・ポンプ交換等の運転費は、公表された標準単価が確認できないため両ルートとも除外している。したがって下表は「湯の権利を持つためのコスト」の比較であって、湯を使うためのコストの比較ではない。
| 項目 | 掘る・楽観 | 掘る・中位 | 掘る・悲観 | 引く |
|---|---|---|---|---|
| 初期費用 | 1.10億円 | 1.50億円 | 2.10億円 | — |
| 年当たり負担(20年均等化) | 550万円 | 750万円 | 1,050万円 | 52.1万円 |
| 1室あたり年(20室) | 27.5万円 | 37.5万円 | 52.5万円 | 2.6万円 |
| 1室夜あたり(年250室夜) | 1,100円 | 1,500円 | 2,100円 | 104円 |
表7:出典:株式会社エオネックス、マネーフォワード クラウド会社設立、熱海市「温泉料金」(令和6年4月1日改定)を基にホテルバンク編集部試算。悲観シナリオの初期費用は編集部設定値
桁が一つ違う。掘る は中位でも1室あたり年37.5万円、1室夜あたり1,500円の負担になり、温泉地21市町村の推定成約ADR中位(別府市の約15,700円)に対して9.6%を占める。対して引く は1室夜あたり104円、ADR比0.7%にとどまる。月額43,378円という引湯料は絶対額としては小さくないが、掘削の初期投資を均した水準と並べると、固定費として重いのは掘る側である。この差は客室数で急速に薄まるため、規模別に見ておく必要がある。
| ルート/客室数 | 10室 | 20室 | 30室 | 50室 | 80室 |
|---|---|---|---|---|---|
| 掘る・楽観(年550万円) | 55.0 | 27.5 | 18.3 | 11.0 | 6.9 |
| 掘る・中位(年750万円) | 75.0 | 37.5 | 25.0 | 15.0 | 9.4 |
| 掘る・悲観(年1,050万円) | 105.0 | 52.5 | 35.0 | 21.0 | 13.1 |
| 引く(年52.1万円) | 5.2 | 2.6 | 1.7 | 1.0 | 0.7 |
表8:出典:表7と同じ前提によるホテルバンク編集部試算
掘る・中位が引く の水準(1室あたり年2.6万円/20室)に追いつくには、単純計算で290室規模が必要になる。裏を返せば、掘削を選ぶ合理性は「湯そのものの経済性」ではなく、温泉地外の都市立地で温泉を差別化要素に据えられるか——つまりADRの上乗せ幅で回収できるか——に依存する。20室・中位シナリオで年750万円を回収するには、1室夜あたり1,500円のADR上乗せが必要という計算になる。この水準を温泉の付加によって取れるかどうかが、掘る・引くの分岐点である。
「源泉掛け流し」が語られる宿は、42度以上の源泉がある地域に集まる
ここまでは制度と統計の話である。では、確保した源泉は宿泊者からどう受け止められているのか。ホテルバンク編集部が直近24か月の宿泊者口コミを自然言語解析で分類し、「源泉掛け流し」に言及した口コミの比率を施設別に集計したところ、口コミ総数50件以上かつ該当言及30件以上という条件を満たした施設は、集計できた26都道府県で計123軒だった。
この抽出条件は言及の実数を基準にしているため、口コミ総数の多い地域ほど該当施設が出やすい。したがって都道府県間の軒数を単純に並べて優劣を論じることはできない。一方で、言及比率の上位に並ぶ顔ぶれからは傾向が読み取れる。上位12軒はいずれも自噴もしくは高温泉に恵まれた地域の中小規模宿で、口コミの3〜4割が湯そのものに触れている施設もある。
| 施設名 | 所在 | 言及率 | 言及件数 | 口コミ総数 |
|---|---|---|---|---|
| 大和屋旅館 | 新潟県 | 43.0% | 37 | 86 |
| ひだ山荘 | 岐阜県 | 40.3% | 54 | 134 |
| 深雪温泉 | 山梨県 | 34.5% | 79 | 229 |
| 温泉民宿 しらはま屋 | 山形県 | 32.4% | 45 | 139 |
| いわき湯本温泉 鮮の宿 柏 | 福島県 | 29.2% | 38 | 130 |
| 山県館 | 山梨県 | 28.9% | 131 | 454 |
| 石坂旅館 | 群馬県 | 28.1% | 96 | 342 |
| 南紀勝浦温泉 海のホテル一の滝 | 和歌山県 | 24.5% | 48 | 196 |
| 自家源泉かけ流し天然温泉の宿 湯村ホテルB&B | 山梨県 | 24.2% | 190 | 785 |
| 龍リゾート アンド スパ | 岐阜県 | 23.5% | 77 | 328 |
| 汐彩の宿 月崎 | 和歌山県 | 21.8% | 42 | 193 |
| 湯野浜温泉 ホテルテトラリゾート鶴岡 | 山形県 | 19.9% | 32 | 161 |
表4:「源泉掛け流し」への言及率が高い宿(直近24か月/口コミ総数50件以上・該当言及30件以上/N=123軒・26都道府県で集計)/出典:ホテルバンク編集部調べ
口コミには「温泉は100%源泉かけ流しでとろとろ」「部屋のお風呂も常に掛け流し状態で湯量の豊富さはびっくりしました」「加水加温無しの掛け流し」といった声が並ぶ。加水も加温もしないという運用が成立するのは、42度以上の源泉が十分な湧出量で確保できている場合に限られる。図2で見た温度帯の構成が、そのまま宿の訴求材料の差になっている構図である。逆に言えば、42度未満の源泉しか持たない立地では、湯そのものよりも眺望・貸切・サウナといった別の体験価値で語られる余地が大きい。どちらが優れているという話ではなく、原資産の性格に合わせて訴求軸を設計できるかどうかが、伸びしろの分かれ目になる。
源泉の厚みは単価を説明しない — 47都道府県の分布が示す傾向
では、源泉が豊富であることは宿の単価に結びつくのか。環境省の都道府県別データから「温泉地の宿泊施設1軒あたりの源泉数」を源泉の厚みの代理指標として取り、メトロエンジンリサーチ&コンサルティングが集計した2025年6月〜2026年5月の推定成約ADR(12か月平均)と重ねた。
結果は下図のとおりで、両者の相関係数は−0.24(47都道府県)にとどまる。源泉総数300本以上の25道県に絞ると−0.36とやや強まるが、いずれも「源泉が厚いほど単価が高い」という関係は見られない。むしろ弱い逆向きの傾向がある。相関の方向を断定するには標本が小さく、都市部の高単価市場が含まれる影響も無視できないため、ここでは傾向の提示にとどめる。
数字を個別に見ると理由は想像しやすい。宿泊施設1軒あたり源泉数が8.79本と全国最多の鹿児島県は推定成約ADR約6,900円、5.57本の大分県は約15,100円である。一方、0.80本の京都府は約16,800円、0.96本の長野県は約12,100円。源泉の量そのものではなく、その湯をどんな客室・食事・体験と組み合わせて商品化しているかが単価を決めている、と読むのが素直だろう。源泉は必要条件ではあっても、十分条件ではないということである。
図3:温泉地の宿泊施設1軒あたり源泉数と推定成約ADRの分布(47都道府県/源泉数は令和6年度・令和7年3月末現在、ADRは2025年6月〜2026年5月の12か月平均)/出典:環境省「温泉利用状況」、メトロエンジンリサーチ&コンサルティング
市町村レベルに降りると、同じ構図がより鮮明になる。温泉地を抱える主要21市町村の推定成約ADRを並べると、最上位は熊本県南小国町の約29,500円、次いで静岡県熱海市の約24,700円、大分県由布市の約24,300円。これに対し、県内に5,094本という全国最多の源泉を持つ大分県の別府市は約15,700円である。源泉の絶対量で日本の頂点に立つ地域が、単価では中位に位置する。ここには客室の規模構成や商品設計の違いが表れている。同じ九州の温泉地であっても、県境をまたぐ制度の違いだけで実質単価が動くことは、九州応援割、黒川温泉と由布院の実質単価差は665円に縮小で確認できる。
| 市町村 | 都道府県 | 推定成約ADR | 掲載価格(全プラン平均) | 対象施設数 |
|---|---|---|---|---|
| 南小国町 | 熊本県 | ¥29,536 | ¥54,105 | 45 |
| 熱海市 | 静岡県 | ¥24,700 | ¥49,621 | 101 |
| 由布市 | 大分県 | ¥24,266 | ¥45,744 | 135 |
| 伊豆市 | 静岡県 | ¥22,449 | ¥39,918 | 63 |
| 伊東市 | 静岡県 | ¥21,224 | ¥38,575 | 123 |
| 加賀市 | 石川県 | ¥20,441 | ¥50,317 | 45 |
| 登別市 | 北海道 | ¥18,856 | ¥48,126 | 15 |
| 阿蘇市 | 熊本県 | ¥18,594 | ¥33,451 | 24 |
| 日光市 | 栃木県 | ¥18,469 | ¥33,924 | 118 |
| 下呂市 | 岐阜県 | ¥18,147 | ¥37,638 | 46 |
| 草津町 | 群馬県 | ¥17,807 | ¥34,788 | 84 |
| 高山市 | 岐阜県 | ¥17,302 | ¥32,648 | 132 |
| 別府市 | 大分県 | ¥15,745 | ¥31,502 | 119 |
| 白浜町 | 和歌山県 | ¥14,810 | ¥31,074 | 57 |
| 指宿市 | 鹿児島県 | ¥14,338 | ¥22,388 | 20 |
| 那須塩原市 | 栃木県 | ¥14,062 | ¥31,436 | 67 |
| 花巻市 | 岩手県 | ¥13,444 | ¥33,817 | 32 |
| 山ノ内町 | 長野県 | ¥12,742 | ¥28,668 | 104 |
| 大崎市 | 宮城県 | ¥10,177 | ¥24,624 | 38 |
| 鶴岡市 | 山形県 | ¥9,812 | ¥26,467 | 46 |
| 弘前市 | 青森県 | ¥7,421 | ¥16,172 | 24 |
表5:温泉地を抱える主要市町村の推定成約ADR(2025年6月〜2026年5月の12か月平均)/出典:メトロエンジンリサーチ&コンサルティング
図4:温泉地を抱える主要21市町村の推定成約ADR分布(円の大きさはADR水準/2025年6月〜2026年5月の12か月平均)/出典:メトロエンジンリサーチ&コンサルティングよりホテルバンク編集部作成
2026年の新規参入は、どのルートで湯を確保したか
最後に、2026年に温泉を掲げて開業した施設を見る。メトロエンジンリサーチ&コンサルティングが把握する範囲で、2026年に開業が確認できた施設のうち施設名に「温泉」または「湯」を含むものは、主要な温泉県21道県で39件だった。客室規模の大きい順に並べると、次のような顔ぶれになる。
| 施設名 | 所在 | 客室数 | 開業 | 区分 |
|---|---|---|---|---|
| ヴィアインプライム熊本 <雲雀の湯> | 熊本県 | 232 | 2026年7月 | ビジネスホテル |
| Trip7湯沢天空温泉ホテル | 新潟県 | 220 | 2026年2月 | リゾートホテル |
| スーパーホテルPremier千歳天然温泉 | 北海道 | 212 | 2026年8月 | ビジネスホテル |
| 天然温泉 鶴舞の湯 ドーミーイン千歳 | 北海道 | 198 | 2026年6月 | ホテル |
| 天然温泉碧宝の湯 ドーミーイン小松 | 石川県 | 171 | 2026年7月 | ビジネスホテル |
| スーパーホテル霧島天然温泉 | 鹿児島県 | 150 | 2026年8月 | ホテル |
| リブマックスリゾート石和温泉 | 山梨県 | 136 | 2026年6月 | ホテル |
| リブマックスリゾート函館 鹿部温泉 | 北海道 | 110 | 2026年5月 | ホテル |
| 大江戸温泉物語わんわんリゾート西伊豆 | 静岡県 | 64 | 2026年3月 | リゾートホテル |
| アンダの森 加賀山中温泉 | 石川県 | 58 | 2026年7月 | リゾートホテル |
| 大江戸温泉物語わんわんリゾート那須塩原 | 栃木県 | 44 | 2026年3月 | リゾートホテル |
| 鶯宿温泉ゆとりろ雫石 | 岩手県 | 35 | 2026年10月 | リゾートホテル |
表6:2026年に開業が確認できた温泉名を冠する施設(主要温泉県21道県・客室数上位12件、N=39件)/出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)。OTA掲載は開業の数か月前から出るため、直近以降の月は今後の掲載で件数が増加する可能性がある
ルートの観点で見ると、三つの型が読み取れる。第一に、既存の温泉地に建てて地域の湯を使う型。新潟県湯沢町のTrip7湯沢天空温泉ホテルは越後湯沢温泉に立地し、公式サイトは泉質を単純温泉(弱アルカリ性低張性高温泉)、分析を令和5年7月20日に新潟県環境衛生中央研究所が実施と公表している。既存温泉地の供給網に接続する形である。
第二に、温泉地の外に温泉を持ち込む型。北海道千歳市で2026年8月7日にグランドオープンしたスーパーホテルPremier千歳天然温泉は、212室を備え、pH8.86の高アルカリ性である植物性モール泉「天空琥珀 美肌の湯」を打ち出している。空港アクセス立地のビジネスホテルが温泉を差別化軸に据えた例で、北海道が令和6年度に新規掘削許可20件と全国2位の水準にあることとも整合する立地選択である。なお当該施設の源泉が自家源泉か引湯かは、公表資料では確認できない。
第三に、既存の温泉宿を取得・転換する型。静岡県の大江戸温泉物語わんわんリゾート西伊豆は、同グループの「大江戸温泉物語 土肥マリンホテル」からのリブランドとして2026年3月1日にオープンした。犬同伴専用宿という需要層に振り切った再設計であり、湯という原資産をそのまま引き継ぎながら、上物と商品設計だけを入れ替えている。前章で見た未利用源泉11,032本という母集団を考えると、この型が伸びる余地は大きい。旅館業施設そのものの増減については、旅館業98,338施設、客室が純減した県は30が許可・廃止の両面から整理している。
都市型ビジネスホテルが天然温泉を掲げる動きは、共立メンテナンスのドーミーインやスーパーホテルなど複数の事業者で継続しており、2026年の開業リストでも上位を占めている。42度未満の源泉が多い都市立地では加温が前提になるが、それでも大浴場の集客力が投資判断を支えている構図が読み取れる。
まとめ — 温泉宿の評価は「湯の権利と温度」から始まる
環境省の令和6年度統計が示すのは、源泉27,899本という総量の安定と、その内側で進む構成の変化である。自噴の利用源泉は平成元年度比で18.1%減り、未利用源泉は39.5%を占めるに至った。利用源泉の75.7%は動力揚湯であり、温度区分が付された源泉の44.3%は42度に届かない。温泉宿の損益計算書に載る燃料費と電力費は、こうした地質条件の写像である。
温泉を確保する三つのルートは、それぞれ性格が異なる。掘るルートは全国で年141件の申請という狭き門で、距離規制20県・原則禁止区域20県という制度的な枠がある一方、初期投資は億単位に届き得る。引くルートは初期投資を抑えられるが、熱海市営温泉の例が示すように、休止時にも発生する月額固定費を織り込む必要がある。買うルートは、財産評価基本通達が分湯量の割合で引湯権を測るという枠組みを持ち、未利用源泉11,032本という供給源も控えている。
そして、源泉の厚みそのものは単価を説明しない。宿泊施設1軒あたり源泉数と推定成約ADRの相関は−0.24にとどまり、全国最多の源泉を抱える大分県別府市の推定成約ADRは約15,700円と中位に位置する。原資産としての湯は、確保のルートとランニングコスト構造を見極めたうえで、どんな商品に載せるかで価値が決まる。温泉付き物件を検討する際に、源泉の有無だけでなく分湯量・湧出温度・揚湯方式の三点を確認しておくことは、その後の収益設計の幅を広げる実務的な準備になる。
あわせて読みたい
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 九州応援割、黒川温泉と由布院の実質単価差は665円に縮小 — 県境31kmに走る10ptの制度差
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- 木造ホテルの㎡単価はRC造の62.8%、届く階数は3階まで — 着工統計7,432棟で実測
- 鹿児島のホテル単価は県都が最安 — 霧島14,330円に対し鹿児島市6,819円
- 宿が1軒だけの市町村227・2軒が161 — その1軒の中身と、埋まりはじめた88自治体
参考資料・出典一覧
■ データソース
源泉数・温泉地数・湧出温度区分・動力揚湯比率は環境省「温泉利用状況」令和6年度(令和7年3月末現在)および温泉利用状況経年変化表(昭和32年度〜令和6年度)の公表値を47都道府県別に直読したもの。掘削許可件数は「令和6年度温泉法に基づく行政処分状況」、距離規制・原則禁止区域の県数は「温泉資源の保護に関するガイドライン(改訂)」平成26年4月による。引湯料は熱海市「温泉料金」(令和6年4月1日改定)、温泉権・引湯権の評価は国税庁「財産評価基本通達」第9節(69・75・77〜80)。推定成約ADRは47都道府県および温泉地を抱える21市町村について2025年6月〜2026年5月の12か月平均(メトロエンジンリサーチ&コンサルティング集計、エリア単位は対象施設の中央値)。「源泉掛け流し」言及率は直近24か月の宿泊者口コミを自然言語解析で分類したもので、口コミ総数50件以上かつ該当言及30件以上の施設に限定(N=123軒・26都道府県、ホテルバンク編集部調べ)。2026年の新規開業39件はOTA掲載確認ベース。
■ 試算前提
表7・表8の年当たり負担は、初期費用を20年で均等に割った単純計算であり、金利・税効果・減価償却の方法は考慮していない。掘削費の楽観1.10億円は「最大1億円+ポンプ設備最低1,000万円」、中位1.50億円は「1,000m級で概ね1.5億円以上」の下限を採った公表値。悲観2.10億円は公表資料に上限の記載がないため中位の1.4倍としてホテルバンク編集部が置いた設定値で、出典のある数値ではない。引湯の年間固定費は熱海市営温泉・営業用甲種の基本料金43,378円/月×12か月=52.1万円で、超過分693円/立方メートルと工事負担金は含まない。1室夜あたりの換算は1室あたり年250室夜の販売を置いた。揚湯電力・加温燃料・ポンプ交換等の運転費は公表された標準単価が確認できないため、いずれのルートからも除外している。
■ 限界・留意点
(1) 掘削費・引込工事費には全国的な標準単価の公表資料が存在せず、本稿の数値は特定事業者・特定自治体の公表値にとどまる。地質・目標深度・地域によって実額は大きく振れる。(2) 引湯料は自治体・温泉組合ごとに料金体系が異なり、熱海市の水準を他地域に一般化することはできない。(3) 推定成約ADRは公開プラン水準に補正係数を適用した推定値で、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREIT開示との照合で誤差中央値約7%)。(4) 口コミ言及率は抽出条件が言及の実数を基準としているため、口コミ総数の多い地域ほど該当施設が出やすく、都道府県間の軒数の単純比較はできない。(5) 源泉数と推定成約ADRの関係は相関の観察であり、因果を示すものではない。立地・客層・商品設計といった交絡要因は統制していない。
■ 政府統計・公的資料
- 環境省「温泉利用状況」(令和6年度・令和7年3月末現在/温泉利用状況経年変化表を含む)
- 環境省「令和6年度温泉法に基づく行政処分状況」
- 環境省「温泉資源の保護に関するガイドライン(改訂)」平成26年4月
- 環境省「温泉法第3条における掘削許可について」(審議会資料5)
- 環境省「温泉法の概要/最近の温泉行政について」(資料3-1)
- 国税庁「財産評価基本通達 第9節 鉱泉地及び鉱泉地の上に存する権利」(69・75・77〜80)
- 熱海市「温泉料金」(令和6年4月1日改定)
■ 費用に関する民間公表資料
■ 施設に関するニュース・公式情報
- 株式会社スーパーホテル「スーパーホテルPremier千歳天然温泉が2026年8月7日グランドオープン」(PR TIMES)
- Trip7湯沢天空温泉ホテル 公式サイト「温泉」
- GENSEN HOLDINGS株式会社「大江戸温泉物語わんわんリゾート 西伊豆 2026年3月1日オープン」(PR TIMES)
- トラベル Watch「『大江戸温泉物語わんわんリゾート 西伊豆』3月リブランド開業」
■ 内部データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(47都道府県・21市町村、2025年6月〜2026年5月)、新規開業データ(OTA掲載確認ベース)
- ホテルバンク編集部調べ — 宿泊者口コミの自然言語解析(直近24か月、N=123軒・26都道府県)