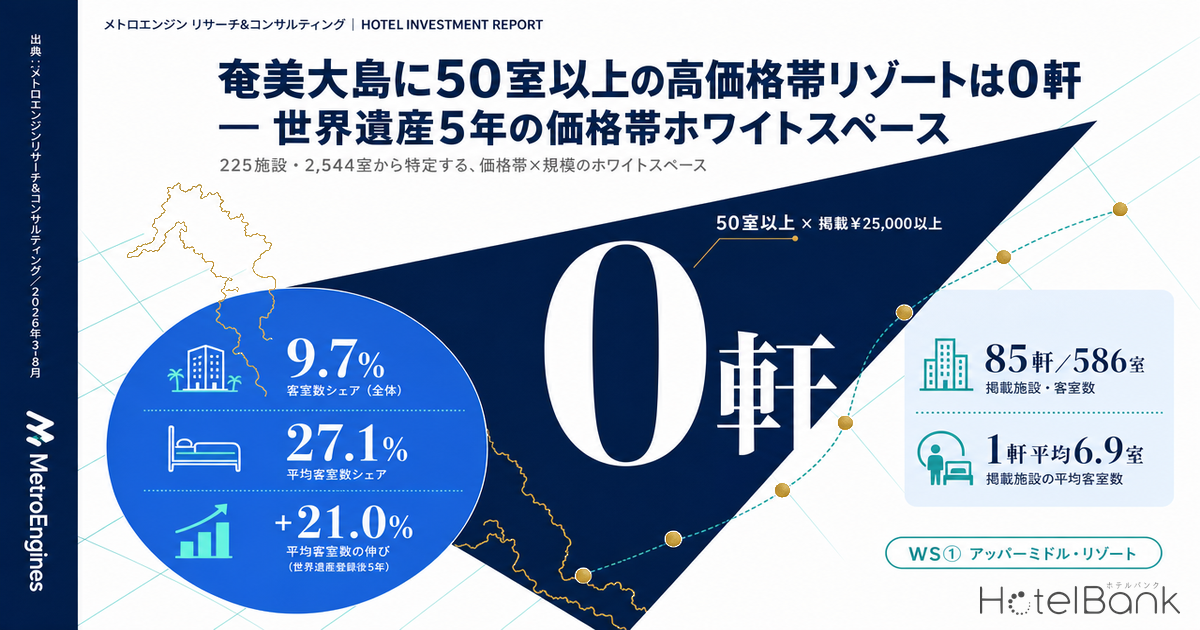
2021年7月26日、「奄美大島、徳之島、沖縄島北部及び西表島」が世界自然遺産に登録されてから、2026年7月で5年が経過した。奄美大島への来島者は2025年に約45万人と過去最多を記録し、需要面では明確な結果が出ている。一方で、その需要を受け止める客室側の構造は5年前とほとんど変わっていない。本稿では奄美群島12市町村・225施設・2,544室の掲載価格と客室規模を集計し、価格帯と規模の二軸で「空いている領域」がどこにあるのかを特定する。
本記事における指標の定義
- 掲載価格:各施設がOTA等で公開している販売価格の全プラン平均(素泊まり〜食事付きを含む)。2名1室利用時の1室あたり料金(税込)。施設単位では2026年3月1日〜8月31日の日次平均価格の中央値、エリア単位では対象施設の中央値を用いた。実際の成約価格とは異なり、売れ残った高価格帯プランが掲載上に残り続けるため、成約水準より上振れする構造がある。
- 推定成約ADRを本稿で用いていない理由:奄美群島は照合可能な検証済み施設数が市町村あたり1〜12件と少なく、推定成約単価の系列が薄いサンプルに強く影響される。本稿は価格帯の分布構造を論じるため、母数の大きい掲載価格ベースで統一した。したがって本稿の価格水準を、推定成約ADRを用いた他記事の数値と直接比較することはできない。
- 集計対象:2026年3月1日〜8月31日のチェックイン日について、2名1室の販売価格が20日以上観測された施設。メトロエンジンリサーチが把握する範囲であり、OTA等に掲載のない施設は含まれない。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 0軒 — 奄美大島本島167施設・1,757室に、客室50室以上かつ掲載価格¥25,000以上の宿は存在しない。30室以上に緩めても該当は3軒にとどまる。
- — 9.7% vs 27.1% — 掲載価格¥25,000〜60,000帯の客室シェアは奄美群島246室(9.7%)に対し、宮古島市+石垣市は2,952室(27.1%)。アッパーミドル帯が構造的に薄い。
- — 72軒で357室 — 掲載価格¥30,000以上の施設は群島に72軒あるが83%が1〜4室。高単価需要は現に販売されているが、客室数として積み上がっていない。
- — 85軒・586室 — 遺産登録後5年(2021〜2025年)の新規開業。うち341室は名瀬のビジネスホテル2軒で、残る83軒は1軒平均3.0室にとどまる。
- — GOP利回り6.44% — 45室・想定客室単価¥45,000のミドルスケール案(建設期間インフレ織込後)。単価−10%かつ稼働60%の保守ケースでも5.35%を確保する。
結論 — 需要は5年で更新され、客室構成は更新されていない
先に結論を置く。奄美群島の宿泊供給は、「1万円台の実用宿」と「1〜4室のマイクロ高単価宿」の二極に分かれており、その間にある掲載価格¥25,000〜60,000×20室以上という帯が構造的に薄い。集計対象225施設・2,544室のうち、この価格帯に属する客室はわずか246室(9.7%)にとどまる。比較対象として同じ離島リゾート市場である宮古島市・石垣市(482施設・10,902室)を同一基準で集計すると、同じ帯は2,952室(27.1%)を占める。
より具体的に見ると、奄美大島本島(奄美市・龍郷町・瀬戸内町・宇検村・大和村、N=167施設・1,757室)には客室50室以上かつ掲載価格¥25,000以上の施設が1軒も存在しない。30室以上に条件を緩めても、該当するのは奄美山羊島ホテル(45室)、コーラルパームス(35室)、奄美リゾート ばしゃ山村(31室)の3軒にとどまる。一方で掲載価格¥30,000以上の施設は群島全体で72軒あるが、そのうち60軒(83%)は1〜4室の小規模施設で、72軒を合計しても客室数は357室にしかならない。高単価需要は確かに存在しているが、それを受け止めているのは客室数が積み上がらない在庫である。これが本稿の中心的な発見である。
なぜこれが投資テーマになるのか。理由は3つある。第一に、需要側の指標が5年間で明確に更新されたこと。第二に、龍郷町のように高価格帯施設が集積したエリアでは掲載価格が前年同期比+21.0%と、群島平均を大きく上回る伸びを示していること。第三に、遺産登録後5年間に追加された客室が1軒平均6.9室と極めて小さく、規模のある供給が実質的に増えていないことである。以下、順に検証する。
需要 — 来島者45万人と、価格に出はじめた変化
まず需要側を確認する。鹿児島県および奄美群島広域事務組合が公表する統計によれば、2024年の奄美群島の入域客数は653,195人(前年比+1.8%)、群島内移動を含めた入込客数は841,213人(同+2.2%)で、コロナ前の2019年比94.4%まで回復した。さらに報道ベースでは、2025年の奄美大島単体への来島者は約45万人と過去最多を記録している。世界自然遺産登録は2021年7月、当時はコロナ禍の渦中にあり登録効果が数字に出るまで時間を要したが、5年目にして需要は完全に更新された。
この需要が価格にどう反映されているかを、市町村別の掲載価格推移で見る。下の2つのチャートは、奄美大島の中心市街地である名瀬を擁する奄美市と、ネストアット奄美ビーチヴィラなど高価格帯リゾートが立地する龍郷町について、2024年・2025年・2026年の月次掲載価格を1月〜12月の同一軸に重ねたものである。
2026年1〜7月の平均掲載価格を前年同期と比較すると、奄美市は¥21,400→¥24,400で+14.4%、龍郷町は¥23,500→¥28,400で+21.0%、瀬戸内町は¥16,400→¥17,100で+4.1%だった。3市町村で伸び率に大きな差がある点が重要である。龍郷町は高価格帯リゾートが集まるエリアであり、そこだけが群島平均を大きく上回って価格を伸ばしている。逆に瀬戸内町は加計呂麻島への玄関口として観光地としての知名度は高いが、供給の中心が1万円台の実用宿であるため、価格の伸びしろが構造的に限定されている。同じ島の中でも、どの価格帯の在庫を持っているかで5年間の成果が分かれたということである。離島市場全体で単価の階層がどう分かれているかは、島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差が10市町村を横断して整理している。
ただし単月で見ると、2026年7月の掲載価格は奄美市が前年同月比−1.7%、瀬戸内町が−1.6%と横ばい圏にある。年間を通じた水準は明確に切り上がっているが、繁忙期のピーク価格そのものは既に上限に近いところまで来ている可能性がある。年間平均が上がって繁忙期が上がっていないという形は、閑散期の底上げが進んだことを示す。これは通年稼働を前提とする投資判断にとってはむしろ好材料である。
供給構造 — 客室の8割が¥2.5万未満に集中している
ここから供給側の分析に入る。奄美群島225施設・2,544室を掲載価格帯ごとに集計し、同じ手法で集計した宮古島市+石垣市482施設・10,902室と並べたのが次のチャートである。縦軸は施設数ではなく客室数のシェアである点に注意されたい。投資判断に効くのは施設の数ではなく、その価格帯に何室あるかだからである。
奄美群島は¥15,000未満に46.5%(1,183室)、¥15,000〜25,000に35.5%(903室)が集中し、この2帯で客室全体の82.0%を占める。対して¥25,000〜40,000は7.7%(195室)、¥40,000〜60,000はわずか2.0%(51室)にすぎない。宮古島市+石垣市では同じ2帯がそれぞれ16.1%(1,753室)、11.0%(1,199室)を占めており、中間価格帯の厚みが決定的に違う。比較対象に置いた宮古島市・石垣市がどのような供給ラッシュを経てこの厚みを獲得したかについては、宮古島・八重山の分譲リゾート投資が供給と利回りの非対称という切り口で掘り下げている。
興味深いのは、最上位帯では両者の差が縮まることである。奄美群島の¥60,000〜100,000帯は6.8%(173室)を占め、宮古島市+石垣市の17.3%(1,891室)と比べれば薄いものの、¥40,000〜60,000帯の2.0%よりは厚い。つまり奄美には「かなり高い宿」は存在しており、欠落しているのはその手前のアッパーミドル帯なのである。
| 島 | 施設数 | 客室数 | 掲載価格 中央値 | ¥30,000以上の施設 | 同 客室数 |
|---|---|---|---|---|---|
| 奄美大島(奄美市・龍郷町・瀬戸内町・宇検村・大和村) | 167 | 1,757 | ¥24,500 | 60 | 234 |
| 徳之島(徳之島町・天城町・伊仙町) | 24 | 387 | ¥17,300 | 5 | 10 |
| 与論島(与論町) | 20 | 230 | ¥19,800 | 7 | 113 |
| 沖永良部島(和泊町・知名町) | 10 | 137 | ¥14,900 | 0 | 0 |
| 喜界島(喜界町) | 4 | 33 | ¥10,700 | 0 | 0 |
| 奄美群島 計 | 225 | 2,544 | ¥22,000 | 72 | 357 |
島別に見ると、¥30,000以上の在庫が存在するのは奄美大島・徳之島・与論島の3島のみで、沖永良部島と喜界島には1軒もない。与論島の113室という数字は、1985年開業のプリシアリゾートヨロン(101室)がほぼ単独で構成している。群島全体で「50室以上かつ掲載価格¥25,000以上」に該当するのは、この与論島の1軒だけである。同条件で宮古島市+石垣市には29施設・4,700室が存在する。客室総数では奄美群島は宮古・石垣の23.3%の規模があるにもかかわらず、この帯では2.1%にとどまる。市場規模の比率に照らして10分の1の水準しか供給がないという計算になる。なお同じ鹿児島県内では本土側の中心市街地にも似た空白が観測されており、鹿児島市中心部のホテル投資ホワイトスペースでアッパーミドル帯の欠落を検証している。
ポジショニング — 規模×価格でマッピングすると穴が見える
価格帯だけでは投資判断の材料にならない。実際に開発を検討する際に問題になるのは「その価格帯で、何室のホテルが成立しているか」である。次のバブルチャートは横軸に客室数、縦軸に掲載価格を取り、奄美群島の集計対象225施設のうち客室数が判明している施設をプロットしたものである。バブルの大きさは口コミ件数(=これまでの販売実績の厚み)に対応する。
チャートを見ると、市場が明確に3つの塊に分かれていることがわかる。左下の密集ゾーンは1〜10室・¥5,000〜25,000の領域で、ゲストハウス・民宿・小規模貸別荘が集中している。右下には客室70〜206室・¥10,000〜20,000の名瀬を中心とするビジネスホテル群が横一列に並ぶ。そして左上には1〜4室・¥40,000超のマイクロ高単価ゾーンがある。この3つの塊の中間、つまり右上の領域がほぼ空白である。
密集埋まっている領域
¥5,000〜25,000 × 1〜30室
ゲストハウス・民宿・小規模貸別荘が118軒で密集。加えて名瀬を中心に70〜206室のビジネスホテル群。新規参入で差別化する余地は小さい。
WS①アッパーミドル・リゾート
¥25,000〜60,000 × 30〜80室
該当は奄美山羊島ホテル(45室)、コーラルパームス(35室)、奄美リゾート ばしゃ山村(31室)の3軒のみ。宮古島市・石垣市では同帯に相当する規模の施設が多数成立しており、需要側の裏付けがある領域。
WS②中規模ラグジュアリー
¥60,000以上 × 40室以上
群島全体でプリシアリゾートヨロン(与論島・101室)のみ。奄美大島では最大でも奄美リゾートホテルティダムーン(25室)で、規模の経済が働く水準に達していない。
ここで重要なのは、WS①・WS②が「需要がないから空いている」のではないことを示すデータがある点である。掲載価格¥30,000以上の72軒のうち60軒は1〜4室のマイクロ在庫だが、これらは実際に販売されている。つまり¥30,000を超える価格で奄美に泊まりたいという需要は現に存在し、それが1〜4室の貸別荘に吸収されている。以下は客室20室以上の施設を掲載価格の高い順に並べたものである。
| 施設名 | 所在 | 区分 | 客室数 | 掲載価格 | 開業年 |
|---|---|---|---|---|---|
| 奄美リゾートホテルティダムーン | 奄美市 | リゾート | 25 | ¥104,600 | 2006 |
| ザ シーン 〜アマミ スパ アンド リゾート〜 | 瀬戸内町 | リゾート | 21 | ¥77,800 | 2015 |
| プリシアリゾートヨロン | 与論町 | リゾート | 101 | ¥73,400 | 1985 |
| ネストアット奄美ビーチヴィラ | 龍郷町 | リゾート | 23 | ¥64,100 | 2018 |
| 奄美山羊島ホテル | 奄美市 | リゾート | 45 | ¥33,100 | 2013 |
| 奄美リゾート ばしゃ山村 | 奄美市 | リゾート | 31 | ¥27,700 | 2006 |
| コーラルパームス | 奄美市 | リゾート | 35 | ¥26,300 | 1990 |
| ホテル カレッタ | 龍郷町 | リゾート | 63 | ¥23,300 | 1988 |
| おきえらぶフローラルホテル | 知名町 | リゾート | 71 | ¥20,300 | 1996 |
| ホテルサンデイズ奄美 | 奄美市 | ビジネス | 206 | ¥19,200 | 2022 |
| ホテルグランドオーシャンリゾート | 徳之島町 | リゾート | 87 | ¥18,300 | 2005 |
| ホテルビッグマリン奄美 | 奄美市 | リゾート | 82 | ¥17,400 | 1987 |
| ホテルニューにしだ | 徳之島町 | ビジネス | 39 | ¥16,900 | 2009 |
| ホテル・レクストン徳之島 | 徳之島町 | ビジネス | 92 | ¥16,300 | 2004 |
この14軒のうち掲載価格¥30,000以上は上位5軒のみで、しかもそのうち4軒は客室50室未満である。50室以上で¥30,000を超えるのはプリシアリゾートヨロン1軒、それも1985年開業の施設だ。他方、口コミ評価に目を向けると高価格帯の施設ほど支持が厚い。ザ シーンは満足度4.48・サービス4.45・客室4.43・食事4.42(N=618件)と各項目が高水準で揃い、ネストアット奄美ビーチヴィラは客室4.83・清潔感4.80(N=1,267件)と客室評価が突出している。奄美山羊島ホテルは清潔感4.72・バスルーム4.63(N=1,073件)で、¥33,100という価格帯にありながら4.64という高い総合評価を維持している。高価格帯で運営できている施設は、価格に見合う体験を提供できていることが利用者評価から確認できる。
地図上に落とすと、供給の地理的な偏りがさらに明確になる。奄美大島では名瀬(奄美市中心部)に1万円台のビジネスホテルが集中し、高価格帯の施設は龍郷町の東海岸から笠利にかけての海岸線、および瀬戸内町の南端に点在する。つまり「街の実用宿」と「海辺の高単価宿」が地理的にも分離しており、その両方の性格を併せ持つ中規模リゾートが存在しない。奄美空港から龍郷町・笠利エリアまでは車で10〜20分圏、名瀬までは約50分という距離感で、空港近接のビーチフロントという条件を満たす用地は残されている。
供給の担い手 — 5年で施設は73%増えたが、1軒あたり3室
では、世界自然遺産登録後の5年間に供給はどう動いたのか。施設マスターの開業年別に、新規に掲載が確認された施設数と客室数を集計した。
登録前の5年間(2016〜2020年)に49軒・385室が加わったのに対し、登録後の5年間(2021〜2025年)は85軒・586室が加わった。施設数では+73%だが、客室数では+52%にとどまる。さらに内訳を見ると、この586室のうち341室は名瀬に立地する2軒のビジネスホテル(ホテルサンデイズ奄美206室、Hotel Yui-ness-Amami 135室)が占めている。この2軒を除いた83軒の合計客室数は245室、1軒あたり平均3.0室である。
区分別に見ると、2021年以降に開業した施設の過半は貸別荘・コテージであり、次いでゲストハウスが続く。2026年5月には龍郷町にキャビン型の宿泊施設「SANU 2nd Home 奄美大島1st」が開業したが、これも小規模分散型のフォーマットである。世界自然遺産という強力なブランドが加わったにもかかわらず、増えた供給の中身は「小さく分散した在庫」であって、価格帯の階段を1段上げるような中規模施設ではなかった。これがWS①・WS②が5年間埋まらなかった直接の理由である。
商圏の客室供給を掲載ベースの短期滞在在庫まで含めて見ても、この構図は変わらない。奄美市全体では民泊掲載74件・総定員467人が確認でき、定員帯は3〜4人が18件、5〜6人が19件、7〜10人が17件と、3人以上のグループ・ファミリー帯に7割超が集中している。名瀬中心部(ホテルサンデイズ奄美を中心とする半径3km圏)ではホテル12施設747室に対し民泊掲載25件・総定員146人で、ホテル客室100室あたりの民泊定員は19.5人にとどまる。短期滞在在庫はグループ需要の受け皿として海岸部の貸別荘と同じ層を取りに行っており、名瀬の実用宿とも、空白であるアッパーミドル帯とも競合していない。なお本稿の「民泊」は住宅宿泊事業法上の民泊に限定せず、旅館業法・特区民泊の物件を含む掲載ベースの短期滞在在庫を指す。掲載件数は行政の届出件数と一致しない。
立地・地価 — 名瀬商業地¥163,500/㎡、上昇率は年1.5%前後
投資判断に必要な用地コストの水準を押さえる。国土交通省「地価公示」によれば、奄美市の2026年の公示地価は平均¥116,760/㎡(坪¥385,983)で、前年比+1.49%と緩やかな上昇が続いている。区分別では商業地が平均¥163,500/㎡、住宅地が平均¥85,600/㎡で、最高地点は名瀬入舟町14-15の¥172,000/㎡(商業地)である。
参考として、東京23区の商業地平均が数百万円/㎡の水準にあることを踏まえれば、名瀬の商業地でも¥163,500/㎡という水準は都市部リゾートと比べて用地取得のハードルが低い。ただしリゾート開発の候補地となる龍郷町・笠利の海岸部は公示地点が少なく、実勢は個別交渉に依存する。またリゾート立地では市街地商業地よりも単価が下がる一方、一定の敷地面積が必要になるため、総額での用地費は面積要件によって大きく変動する点に留意が必要である。
もう一つ、投資家が確認しておくべき事実がある。ホテル特化型J-REIT7法人(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、星野リゾート・リート投資法人、森トラストリート投資法人、霞ヶ関ホテルリート投資法人)の保有物件マスターには、鹿児島県内の登録物件は鹿児島市・霧島市の8件にとどまり、奄美群島内の物件は1件も登録されていない。奄美群島は上場REITによる取得実績がなく、出口としての売却先が現時点では私募ファンド・事業会社・地域資本に限られる。この点は開発シナリオの出口前提に直接効いてくる。
開発シナリオ — 45室・¥45,000で利回り6.4%、離島割増が効く
WS①・WS②を埋める新規開発を想定し、規模と価格帯の異なる3案を簡易試算した。前提条件は以下の通りである。
建築単価は国土交通省の建築着工統計に基づく2025年のホテル建築費実績(S造 坪240.5万円)を出発点とし、離島割増25%を上乗せした。離島の建設費が本土を上回ることは複数の事例で確認されており、島根県・隠岐諸島の知夫村では、村営住宅の建設費が本土の約1.5倍と見込まれたため村が建設を断念したと報じられている。沖縄離島でも重機・資材の船便輸送費、島内施工業者の少なさから本土比1.3〜2倍という指摘がある。奄美大島は鹿児島本土から約380kmの距離にあり、資材輸送コストの上乗せは避けられない。ここでは保守的に25%増を採用した。さらに建設期間中のインフレとして、Turner & Townsendの日本市場向け建設コスト予測(2026年+5.3%、2027年+5.0%)を用い、同社が示す「2027年以降は上昇ペースが緩やかになる」との見通しを踏まえて2028年以降は+4.5%と仮置きしたうえで、2029年開業を想定した施工中間時点までの累積上昇率+15.5%を織り込んだ2段階で提示する。
| 項目 | A. コンパクト高付加価値 | B. ミドルスケール 推奨 | C. スケール型 |
|---|---|---|---|
| 客室数 | 25室 | 45室 | 70室 |
| 1室あたり面積 | 45㎡ | 35㎡ | 30㎡ |
| 延床面積 | 2,045㎡(619坪) | 2,625㎡(794坪) | 3,387㎡(1,025坪) |
| 想定客室単価(成約ベース・税抜) | ¥55,000 | ¥45,000 | ¥35,000 |
| 想定稼働率 | 65%(通年) | 65%(通年) | 65%(通年) |
| 想定総売上(客室×1.3) | 4.24億円 | 6.25億円 | 7.56億円 |
| 想定GOP(GOP率30%) | 1.27億円 | 1.87億円 | 2.27億円 |
| ①建設費(2025年実績×離島割増25%) 坪¥3,006,250 | 18.60億円 | 23.87億円 | 30.80億円 |
| ①総投資額(+用地1.5億円) | 20.10億円 | 25.37億円 | 32.30億円 |
| ①GOP利回り | 6.33% | 7.38% | 7.02% |
| ②建設費(+建設期間インフレ+15.5%) 坪¥3,473,434 | 21.49億円 | 27.58億円 | 35.59億円 |
| ②総投資額 | 22.99億円 | 29.08億円 | 37.09億円 |
| ②GOP利回り | 5.53% | 6.44% | 6.11% |
3案のうち利回りが最も高いのはB案(45室・想定客室単価¥45,000)で、インフレ織り込み後で6.44%となる。A案は単価を高く置いても客室数が少なく固定費の分散が効かないため利回りが伸びない。C案は売上規模こそ大きいが、単価を¥35,000まで下げる前提のため投下資本に対する回収効率がB案を下回る。B案の想定単価¥45,000(成約ベース・税抜)は、掲載価格に換算するとおおむね¥60,000〜80,000の水準に相当し、既存のネストアット奄美ビーチヴィラ(掲載¥64,100)やザ シーン(同¥77,800)が実際に販売している価格帯と重なる。市場に前例のない価格を前提にした試算ではない点が、この試算の要点である。
| ケース | 想定総売上 | 想定GOP | GOP利回り | 単純回収年数 |
|---|---|---|---|---|
| ベースケース(単価¥45,000/稼働65%) | 6.25億円 | 1.87億円 | 6.44% | 15.5年 |
| 単価 +10% | 6.87億円 | 2.06億円 | 7.09% | 14.1年 |
| 稼働 +5pt(70%) | 6.73億円 | 2.02億円 | 6.94% | 14.4年 |
| 単価 −10% | 5.62億円 | 1.69億円 | 5.80% | 17.2年 |
| 稼働 −5pt(60%) | 5.77億円 | 1.73億円 | 5.95% | 16.8年 |
| 単価 −10% かつ 稼働 −5pt | 5.19億円 | 1.56億円 | 5.35% | 18.7年 |
感度分析では、単価と稼働の両方が想定を下回る最悪ケースでも利回り5.35%を確保する。建設費が想定を上回るリスクの方が単価・稼働の変動より影響が大きく、離島開発では収益前提よりも建設コストの精度管理が投資成否を左右するという一般則がここでも当てはまる。逆に言えば、建設費の高騰は新規参入そのものを抑制する方向にも働く。既に稼働している施設にとっては競争環境が緩和されるアップサイド要因であり、先行して事業化できた案件ほど希少性が高まる構造にある。
政策の追い風とリスク要因
投資判断の外部環境として、政策側の動きも確認しておく。観光庁は「地方における高付加価値なインバウンド観光地づくり事業」において、全国14地域のモデル観光地の一つに奄美・沖縄エリアを選定しており、富裕層向け宿泊施設の整備や観光コンテンツ開発への集中支援を打ち出している。沖縄・奄美共同検討委員会が策定したマスタープランは2026年1月に改訂版が公表された。また鹿児島県は「奄美群島振興開発計画(令和6年度〜令和10年度)」において、新たな観光ニーズに対応した質の高い施設の整備を掲げている。WS①・WS②を埋める開発は、地域の公的計画が明示的に求めている方向と一致している。
| 区分 | 内容 | 評価の視点 |
|---|---|---|
| 建設 | 離島特有の資材・重機輸送コスト、島内施工業者の限定 | 最重要。本試算では本土比+25%を織り込んだが、実際は工法・工期・調達先で大きく変動する。設計段階での単価固めが必須 |
| 需要の季節性 | 群島の月別入込は8月が最多(2024年 90,024人)、1月が最少(同 60,403人) | ピークと閑散の差は約1.5倍で、リゾート市場としては振幅が比較的小さい。通年稼働の設計余地がある |
| アクセス | 航空便の座席供給に依存。天候欠航のリスク | 2024年の発地別入域客数は鹿児島38万6,676人、沖縄7万4,495人が上位で、関東9万7,592人・関西6万9,314人は前年から減少。首都圏・関西圏からの送客強化が単価を決める |
| 環境規制 | 世界自然遺産としての利用ルール、景観・自然環境への配慮 | 規制は開発の制約であると同時に、参入障壁として先行者の希少性を高める。計画段階から自治体・環境省との協議設計が前提 |
| 出口 | ホテル特化型J-REIT7法人の保有物件マスターに奄美群島の物件の登録がない(鹿児島県内の8件はいずれも鹿児島市・霧島市) | 上場REITへの売却を出口に置きにくい。私募ファンド・事業会社・地域資本を想定した保有期間設計が必要 |
| 人材 | 離島の労働市場の規模 | 客室数を積み上げるほど人員要件が重くなる。B案(45室)はA案とC案の中間で、人員計画の現実性という観点でも扱いやすい |
感度の全体像 — 単価と稼働の25通りで、B案はどこまで耐えるか
前節の感度分析は単価と稼働を1つずつ動かしたものだが、投資判断で実際に問われるのは両方が同時にずれた場合である。B案(45室・総投資額29.08億円・GOP率30%・総売上=客室売上×1.3)の算式に、前節が用いた想定客室単価±10%と想定稼働率60〜70%のレンジをそのまま代入し、25通りのGOP利回りを一覧にした。新しい前提は一つも置いていない。前節の6ケース(基準6.44%、単価±10%で5.80%/7.09%、稼働±5ptで5.95%/6.94%、両方が下振れして5.35%)は、いずれもこの表の該当セルと一致する。
| 想定客室単価 (成約ベース・税抜) | 想定稼働率(通年前提) | ||||
|---|---|---|---|---|---|
| 60.0% | 62.5% | 65.0% | 67.5% | 70.0% | |
| ¥40,500 (−10%) | 5.35% | 5.58% | 5.80% | 6.02% | 6.24% |
| ¥42,750 (−5%) | 5.65% | 5.89% | 6.12% | 6.36% | 6.59% |
| ¥45,000 (基準) | 5.95% | 6.20% | 6.44% | 6.69% | 6.94% |
| ¥47,250 (+5%) | 6.24% | 6.51% | 6.77% | 7.03% | 7.29% |
| ¥49,500 (+10%) | 6.54% | 6.81% | 7.09% | 7.36% | 7.63% |
25セルのうち19セルが6.0%以上に収まり、最も悪いセルでも5.35%を下回らない。単価と稼働がレンジの下端で重なっても、B案の利回りは5%台後半を割り込まないという意味であり、収益前提の振れに対する耐性はある。逆に上端が重なった場合の7.63%も、離島リゾート開発として突出した水準ではない。この表の幅(5.35%〜7.63%、約2.3ポイント)より、建設費の見積もり精度が動かす幅のほうが大きいという前節の指摘は、25通りで見ても変わらない。
| シナリオ | 想定客室単価 | 想定稼働率(通年前提) | 想定総売上 | 想定GOP | GOP利回り | 単純回収年数 |
|---|---|---|---|---|---|---|
| 悲観 | ¥40,500 | 60% | 5.19億円 | 1.56億円 | 5.35% | 18.7年 |
| 中位(ベースケース) | ¥45,000 | 65% | 6.25億円 | 1.87億円 | 6.44% | 15.5年 |
| 楽観 | ¥49,500 | 70% | 7.40億円 | 2.22億円 | 7.63% | 13.1年 |
悲観シナリオでも単純回収年数は18.7年で、楽観シナリオの13.1年との差は約5.6年である。この5.6年の幅を、開業前に確定できる建設費と、開業後にしか分からない単価・稼働のどちらで詰めるかが、離島開発の実務上の論点になる。
まとめ — 遺産登録5年で問われているのは「規模」である
本稿の分析を3点に整理する。
第一に、需要はすでに更新されている。2024年の奄美群島入込客数は841,213人で2019年比94.4%まで回復し、2025年の奄美大島来島者は約45万人と過去最多を更新した。掲載価格も龍郷町で前年同期比+21.0%、奄美市で+14.4%と明確に切り上がっている。需要不足を理由にWS①・WS②が空いているわけではない。
第二に、空いているのは価格帯ではなく「価格帯×規模」の交点である。掲載価格¥30,000以上の施設は群島に72軒あるが、その83%が1〜4室で、合計しても357室にしかならない。奄美大島本島に50室以上かつ¥25,000以上の施設は1軒も存在しない。同じ離島リゾート市場である宮古島市・石垣市には同条件で4,700室が存在する。高単価需要を受け止める在庫が、客室数として積み上がっていないというのが奄美の構造的な特徴である。
第三に、この5年間の新規供給はこの穴を埋めなかった。2021〜2025年に85軒が加わったが客室は586室、うち341室は名瀬の2軒のビジネスホテルで、残る83軒は平均3.0室である。世界自然遺産という強力なブランドを得ても、供給フォーマットは小規模分散型から変わらなかった。だからこそ、5年経った今もWS①・WS②は空白のままである。
試算した45室・想定客室単価¥45,000のミドルスケール案は、建設期間中のインフレを織り込んでもGOP利回り6.44%、単価・稼働がともに想定を下回る保守ケースでも5.35%を確保する。この前提単価は既存のネストアット奄美ビーチヴィラ、ザ シーンが現に販売している価格帯の内側にある。市場に前例のない価格を仮定する必要がないという点が、奄美群島の投資機会の最大の特徴である。残された論点は、需要が成立するかではなく、離島の建設コストをどこまで精密に管理できるかに集約される。
本稿の試算に関する注記:開発シナリオおよび感度分析は、公開データに基づく簡易試算です。実際の投資判断には、用地の個別条件、法規制、詳細設計に基づく工事費見積、運営体制を踏まえた詳細なフィージビリティ・スタディが必要です。また掲載価格は調査時点でOTA等に公開されている販売価格に基づく集計であり、実際の成約価格とは異なります。
よくある質問
あわせて読みたい
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 沖縄の新規供給2,842室を業態別に割り戻す — 在庫比はビジネス0.6%・シティ22.1%
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- その街の宿は何でできているか — 主要34市区町村の業態ミックスと単価
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 九州応援割、詳細は8月28日に発表予定 — 過去制度の補助率で読む実質単価と宿の準備
- 鹿児島市中心部のホテル投資ホワイトスペース|アッパーミドル帯が丸ごと空白
- 宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読む
参考資料・出典一覧
■ データソース
掲載価格は各施設がOTA等で公開している販売価格の全プラン平均(2名1室利用時の1室あたり料金・税込)を、2026年3月1日〜8月31日チェックイン分の日次平均の中央値として集計した。対象は当該期間に2名1室の販売価格が20日以上観測された施設で、奄美群島225施設・2,544室、比較対象の宮古島市+石垣市482施設・10,902室。市町村別の月次系列はエリア月次集計(標準的施設水準)を用いた。これに施設マスター(客室数・区分・開業年・座標)、宿泊者口コミのカテゴリ別評価、掲載ベースの短期滞在在庫、ホテル特化型J-REIT7法人の保有関係マスター(2026年8月時点)を併用している。
■ 試算前提
開発シナリオは、国土交通省「建築着工統計調査」に基づく2025年のホテル建築費実績(S造 坪240.5万円)を出発点に、離島割増25%、および建設期間インフレ+15.5%(2029年開業を想定した施工中間時点までの累積上昇率)を上乗せして建設費を置いた。用地費1.5億円、想定稼働率は65%(通年)、GOP率30%、想定総売上=客室売上×1.3で3案を統一している。感度分析および感度グリッドは、このB案(45室・想定客室単価¥45,000・総投資額29.08億円)の算式に想定客室単価±10%・想定稼働率60〜70%を代入した換算であり、新たな前提は置いていない。3シナリオはグリッドの下端・中心・上端を読み下したもので、発生確率の重みづけは含まない。
■ 限界・留意点
掲載価格は売れ残った高価格帯プランが掲載上に残り続けるため、実際の成約水準より上振れする構造がある。奄美群島は照合可能な検証済み施設数が市町村あたり1〜12件と薄く、推定成約ADRの系列を採用していないため、本稿の価格水準を推定成約ADRベースの他記事の数値と直接比較することはできない。開発シナリオは公開データに基づく簡易試算であり、用地の個別条件・法規制・詳細設計に基づく工事費見積・運営体制を反映していない。J-REIT保有関係はホテル特化型7法人の物件マスターに基づくもので、非上場ファンド・事業法人等の保有は対象外である。
掲載ベースの短期滞在在庫は、大人1名照会での掲載件数と総定員であり、清掃料・サービス料等の手数料を含まず、税基準も確定していない。したがってホテルの客室単価・稼働率とは定義が揃わず、本稿では同一の図表・同一の軸に並べていない。掲載件数は行政の届出件数と一致しない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 掲載価格集計(奄美群島 N=225施設・2,544室/宮古島市+石垣市 N=482施設・10,902室、2026年3月1日〜8月31日チェックイン分)、施設マスター(客室数・開業年)、民泊掲載データ、REIT保有関係マスター(2026年8月時点)
- ホテルバンク編集部調べ — 宿泊者口コミのカテゴリ別評価(N=418〜3,778件)
■ 政府統計・公的データ
- 鹿児島県「奄美群島振興開発計画(令和6年度〜令和10年度)」(2024年7月)
- 鹿児島県「観光統計(大隅・大島地域)」
- 環境省「奄美大島、徳之島、沖縄島北部及び西表島 世界自然遺産登録5周年」
- 観光庁「訪日旅行での高付加価値旅行者の誘致促進」
- 沖縄・奄美共同検討委員会「地方における高付加価値なインバウンド観光地づくり事業 沖縄・奄美エリア マスタープラン(2026年1月改訂版)」
- 国土交通省「地価公示」(2026年)— 奄美市の公示地価
- 国土交通省「建築着工統計調査」— ホテル建築費の構造別坪単価
■ 業界レポート・報道