北海道のホテル投資を語るとき、話題の中心は倶知安・ニセコの高価格帯か、札幌の再開発か、千歳・苫小牧の稼働型アセットに寄りがちである。その一方で、道南——函館市を核に北斗市・七飯町から松前・江差・八雲・長万部までを含む圏域——をひとつの商圏として数え直した資料は驚くほど少ない。本稿では、この道南16市町を単一の投資対象商圏とみなし、供給の棚卸し・推定成約ADR・地価・地盤・人口動態・上場REIT保有状況を、内部データベースと公的一次情報で実測して整理する。
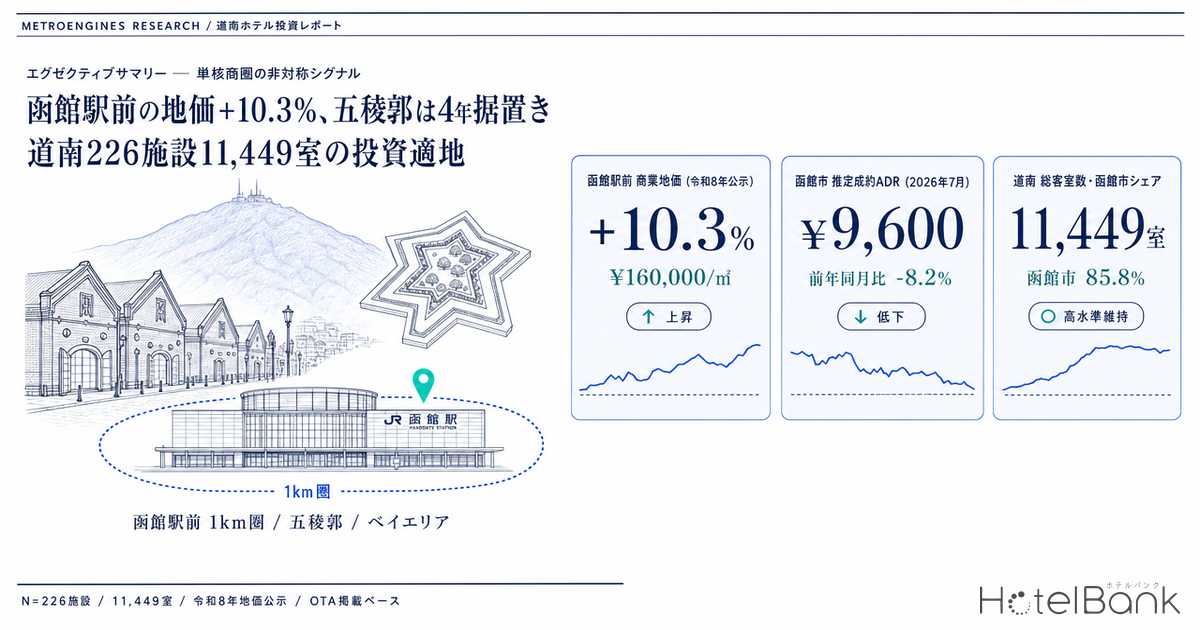
結論を先に置く。道南の宿泊供給は226施設・11,449室で、その85.8%が函館市に集中している。価格面では推定成約ADRが道内主要都市の中でも低い水準にあり、2026年1〜7月平均は前年同期比マイナスで推移した。しかし地価では、令和8年地価公示の函館駅前商業地が前年比+10.3%(¥160,000/㎡)と3年連続で上昇する一方、市内最高地価の五稜郭公園前は令和5年から4年間¥181,000/㎡の据え置き(3年連続0.0%)が続いている。市場全体が動いているのではなく、駅前という一点だけが動いている——これが道南ホテル投資の現在地である。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(N=184物件月・2026年4〜5月)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:ADRとは別に「掲載価格(全プラン平均・税込)」と明記した数値は、素泊まりから食事付きまでを含む全公開プランの平均であり、成約単価ではありません。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿ではエリア単位の推定OCCは用いず、上場REITが開示する物件別・ポートフォリオ別の実績値のみを引用しています。
- 供給の集計基準:2026年8月19日〜9月30日のチェックイン日についてOTA上で掲載が確認できた施設を「稼働中」とみなし、マスター登録の客室数を合算しています。OTA未掲載の旅館・民宿・簡易宿所は含まれません。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/各REIT公表資料
- — 226施設11,449室のうち函館市が173施設9,818室(85.8%)。周辺15町を全部足しても1,631室で、道南への投資は実質的に函館市への投資である。
- — 函館駅前商業地は令和8年公示で¥160,000/㎡・前年比+10.3%と3年連続上昇。一方、市内最高地価の五稜郭公園前は令和5年から4年間据え置き(3年連続0.0%)。
- — 推定成約ADRは2026年7月¥9,600(N=87施設)で札幌市中央区の53.0%。2026年1〜7月平均は前年同期比-2.7%と、道内の単価上昇局面の外側にある。
- — 上場REITの道南保有は4物件812室。1室あたり取得単価は2015年の¥6.7〜13.4百万から2024〜2025年の¥38.7〜45.3百万へ上方シフトしている。
- — 建設費インフレ織込み後のGOP利回りは新築6.0%/5.5%に対し築古リポジショニングが7.4%。築35年超の客室が2,986室(26.1%)存在する。
エグゼクティブサマリー — 226施設11,449室、函館市に85.8%が集中する単核商圏
道南商圏の輪郭を、まず4つの数字で押さえておきたい。第一に供給の単核性。226施設11,449室のうち函館市が173施設9,818室を占め、北斗市・七飯町を加えた3市町で客室ベースの93.1%に達する。松前・江差・上ノ国・今金といった檜山管内の各町は、いずれも掲載施設が1〜4件で客室数は二桁台にとどまる。道南は「函館市場」とほぼ同義であり、周辺町は独立した投資対象になりにくいというのが供給側から見た第一の事実である。
第二に需要の記録更新。函館市観光部の集計によれば、2025年度(令和7年度)の来函観光入込客数は605.8万人で2年連続の過去最多、うち宿泊客数は504.3万人と前年度比+6.7%を記録した。上期の外国人宿泊客数は22.6万人(前年同期比+12%)で、台湾が47%を占める一方、中国が+41%、韓国が+55%と伸びている。需要は明確に増えている。
第三に単価が需要に追随していないこと。函館市の推定成約ADRは2026年1〜7月平均で¥8,100(N=87施設)、前年同期の¥8,300から-2.7%であった。同期間の北海道全体は¥9,300→¥9,900(N=952施設)と+7.3%で推移しており、道内の単価上昇局面の外側に函館市が位置している。裏を返せば、道内主要都市のなかでエントリー時の単価前提を最も低く置ける市場ということでもある。
第四に地価の一点集中。上昇しているのは駅前だけで、五稜郭も湯の川温泉も横ばいから微減にある。この価格シグナルの非対称性が、道南でどこに何を建て、あるいは何を取得すべきかを規定している。以下、順に実測値で確認していく。
供給の棚卸し — 函館市173施設9,818室、周辺15町を全部足しても1,631室
道南16市町(渡島・檜山管内のうちOTA掲載が確認できた自治体)について、2026年8月19日〜9月30日のチェックイン日で掲載が観測できた施設を数え、マスター登録の客室数を合算した結果が下表である。福島町・奥尻町については当該期間に掲載が確認できず、集計対象外とした。
| 市町 | 施設数 | 客室数 | 客室シェア | 平均規模 |
|---|---|---|---|---|
| 函館市 | 173 | 9,818 | 85.8% | 56.8室 |
| 北斗市 | 8 | 471 | 4.1% | 58.9室 |
| 七飯町 | 10 | 375 | 3.3% | 37.5室 |
| 八雲町 | 8 | 147 | 1.3% | 18.4室 |
| 森町 | 6 | 135 | 1.2% | 22.5室 |
| 鹿部町 | 2 | 120 | 1.0% | 60.0室 |
| 江差町 | 4 | 70 | 0.6% | 17.5室 |
| せたな町 | 2 | 65 | 0.6% | 32.5室 |
| 厚沢部町 | 3 | 64 | 0.6% | 21.3室 |
| 木古内町 | 2 | 56 | 0.5% | 28.0室 |
| 乙部町 | 2 | 46 | 0.4% | 23.0室 |
| 松前町 | 1 | 28 | 0.2% | 28.0室 |
| 知内町 | 1 | 26 | 0.2% | 26.0室 |
| 上ノ国町 | 2 | 15 | 0.1% | 7.5室 |
| 今金町 | 1 | 13 | 0.1% | 13.0室 |
| 長万部町 | 1 | — | — | 客室数不明 |
| 道南16市町 合計 | 226 | 11,449 | 100% | 50.9室 |
規模構造を見ると、200室以上の18施設が4,905室(客室全体の42.8%)を保有し、100〜199室の21施設3,025室(26.4%)を加えると、39施設で客室の69.2%を握る。一方、1〜19室の小規模施設は118施設ありながら合計592室(5.2%)にとどまる。施設数では小規模が圧倒的に多いが、客室在庫は大型に集中するという、地方中核都市に典型的な二極構造である。投資対象として成立するロットは、実質的に上位39施設に限られる。
築年代の分布はさらに示唆的である。1989年以前に開業した施設が45施設2,986室で、客室ベースの26.1%が築35年超にあたる。1990年代を加えると86施設4,705室、客室の41.1%が築30年前後以上となる。他方、2020年代に開業ないし掲載開始した施設は71施設2,549室(22.3%)で、うち100室以上の大型案件は13件・2,280室を占める。「築古ストックの更新余地」と「直近5年の新規供給」が同時に存在するのが道南の現在の姿であり、リポジショニング型・コンバージョン型の案件を検討する余地は客室ベースで4,000室規模に及ぶ。
価格 — 推定成約ADRは道内主要都市の下限帯、2026年1〜7月は前年同期比-2.7%
次に価格を見る。函館市の推定成約ADRは2026年7月で¥9,600(N=87施設)。同月の札幌市中央区¥18,100(N=137施設)の53.0%、小樽市¥19,100(N=26施設)の50.3%、倶知安町¥17,500(N=22施設)の54.9%にあたる。道内の主要宿泊マーケットのなかで、函館市は単価水準が最も低い層に位置している。
| エリア | 2025年7月 | 2026年7月 | 前年同月比 | N(2026年7月) |
|---|---|---|---|---|
| 小樽市 | ¥17,500 | ¥19,100 | +9.4% | 26施設 |
| 札幌市中央区 | ¥17,500 | ¥18,100 | +3.9% | 137施設 |
| 倶知安町 | ¥17,800 | ¥17,500 | -1.7% | 22施設 |
| 北海道 全体 | ¥12,000 | ¥12,200 | +1.4% | 952施設 |
| 旭川市 | ¥13,500 | ¥12,100 | -10.6% | 38施設 |
| 函館市 | ¥10,500 | ¥9,600 | -8.2% | 87施設 |
単月の比較は季節要因や施設構成の入れ替わりを拾いやすいため、1〜7月の7ヶ月平均でも確認しておく。函館市は2025年¥8,300→2026年¥8,100の-2.7%、北海道全体は¥9,300→¥9,900の+7.3%であった。7ヶ月平均で見ても、道全体が上昇するなかで函館市は横ばい圏にとどまっている。
業態別に分解すると、単価の構造がより鮮明になる。2026年7月の函館市はビジネスホテル¥8,700(N=47施設)、旅館¥8,800(N=25施設)、シティホテル¥15,100(N=5施設)、リゾートホテル¥15,800(N=10施設)である。客室在庫の主力であるビジネス業態と旅館業態が¥9,000前後に張り付いており、¥15,000超のレンジにはわずか15施設しか存在しない。この構造は、上位価格帯の薄さがそのまま参入余地であることを示唆している。
周辺町の単価は、サンプル数が1〜7施設と極めて小さいため参考値として扱う必要がある。それでも傾向としては、七飯町¥9,800(N=4施設)と木古内町¥11,500(N=2施設)が函館市を上回り、八雲町¥7,600(N=7施設)、北斗市¥6,800(N=4施設)が下回る。新函館北斗駅を擁する北斗市の単価が函館市より3割ほど低い点は、新幹線駅前という立地が現時点では単価に転化していないことを示す。この解釈は、後述する地価データとも整合する。
立地評価 — 動いているのは函館駅前だけ、五稜郭は4年間据え置き
国土交通省 不動産情報ライブラリから、函館市内の地価公示標準地(商業地・準住居地域を含む)を令和5年から令和8年まで取得し、時系列に並べた。結果は極めて明快である。
| 標準地(最寄駅・距離・用途地域) | 令和5年 | 令和6年 | 令和7年 | 令和8年 | 令和8年 前年比 |
|---|---|---|---|---|---|
| 五稜郭公園前 0m・商業地域(容積率600%) | ¥181,000 | ¥181,000 | ¥181,000 | ¥181,000 | 0.0% |
| 函館駅前 0m・商業地域(容積率600%) | ¥132,000 | ¥134,000 | ¥145,000 | ¥160,000 | +10.3% |
| 五稜郭公園前 300m・商業地域(容積率600%) | ¥79,900 | ¥79,100 | ¥79,100 | ¥79,100 | 0.0% |
| 函館駅 500m・商業地域(容積率600%) | ¥66,000 | ¥66,000 | ¥66,000 | ¥66,000 | 0.0% |
| 湯の川温泉 200m・商業地域(容積率400%) | ¥54,700 | ¥54,100 | ¥53,500 | ¥53,000 | -0.9% |
| 新川町 0m・商業地域(容積率400%) | ¥52,000 | ¥51,600 | ¥51,400 | ¥51,200 | -0.4% |
| 千代台 0m・近隣商業地域(容積率300%) | ¥53,500 | ¥53,200 | ¥53,000 | ¥52,800 | -0.4% |
函館駅前の商業地は令和5年の¥132,000/㎡から令和8年の¥160,000/㎡へ、3年間で+21.2%上昇した。上昇率は令和6年+1.5%、令和7年+8.2%、令和8年+10.3%と年を追って加速している。対照的に、市内最高地価の五稜郭公園前は令和6年から3年連続で0.0%、その300m圏も同様に据え置きである。湯の川温泉に至っては令和6年以降3年連続で下落が続いている。
この非対称性は、宿泊供給の動きと正確に一致している。2020年以降に道南で開業した100室以上の大型施設13件・2,280室のうち、函館駅から半径1km圏に立地するものが過半を占める。上場REITによる取得も駅・ベイエリア側に集中しており、需要側の資金は明確に駅前へ向かっている。地価が動いているのは、そこにしか投資が向かっていないからである。
| 用途地域 | 商業地域 |
| 容積率/建蔽率 | 600% / 80% |
| 地区計画 | 函館駅周辺地区 |
| 高度利用地区 | 駅前東・南・若松の3地区 |
| 事業所数 | 1,150 |
| 従業者数 | 9,898人 |
| オフィス系比率 | 15.0% |
新幹線の札幌延伸が2038年度末頃までずれ込む見込みとなったことは、道南の投資判断に二面性をもたらす。短期的には「延伸による通過需要の増加」というアップサイドが遠のく一方、新函館北斗が本州からの終着駅であり続ける期間が約10年延びたことを意味する。函館〜新函館北斗間は旅客輸送を維持する方向で調整が進んでおり、この区間の乗り換え動線と、函館駅前・ベイエリアの宿泊需要の結びつきは当面変わらない。回収期間10〜15年を前提とする案件にとって、延伸遅延はむしろ前提の安定要因として読める。
他方、北斗市側の地価データは新幹線駅前の開発ポテンシャルが現時点では顕在化していないことを示す。令和8年公示で新函館北斗駅の周辺2.6kmに取得できた標準地は住宅地の¥19,200/㎡(前年比-0.5%)と3.7kmの¥15,100/㎡(-0.7%)のみで、駅前商業地の公示標準地そのものが設定されていない。宿泊単価も北斗市¥6,800(N=4施設)と函館市より3割低い。新函館北斗駅前は、地価・単価の両面で「まだ市場が形成されていない」段階にある。延伸開業が単価と投資余地をどう動かすかについては、開業から2年が経過した北陸新幹線敦賀延伸後の福井県の実測が参考になる。
地盤・災害リスク — ベイエリア埋立地の液状化と津波浸水想定を分けて評価する
函館駅前・ベイエリアは、地価と需要の両面で最も投資が向かっている一方、地盤条件では最も慎重な精査を要するエリアでもある。国土交通省 不動産情報ライブラリの液状化傾向図(250mメッシュ)を函館駅周辺のタイル範囲で取得すると、208メッシュの内訳は次のとおりとなる。
| 微地形区分 | 液状化傾向 | メッシュ数 | 構成比 |
|---|---|---|---|
| 砂礫質台地 | 液状化しにくい | 90 | 43.3% |
| 砂州・砂礫州 | やや液状化しやすい | 73 | 35.1% |
| 埋立地 | 非常に液状化しやすい | 40 | 19.2% |
| 谷底低地(傾斜<1/100) | やや液状化しやすい | 4 | 1.9% |
| 谷底低地(傾斜≧1/100) | やや液状化しにくい | 1 | 0.5% |
ベイエリアの埋立地40メッシュ(19.2%)は「非常に液状化しやすい」区分にあたる。ここは景観価値が高く宿泊単価も取りやすい一方、基礎工事のコスト差が事業収支に直接効いてくる。五稜郭側の砂礫質台地(90メッシュ、43.3%)は「液状化しにくい」区分で、地盤面では有利である。地価が五稜郭で据え置き、駅前で上昇しているという価格シグナルとは、地盤リスクの評価が逆向きになる点に留意したい。
津波については、函館市が日本海溝・千島海溝沿いの巨大地震モデルに基づく津波ハザードマップを公表している。市域のうち津波浸水想定区域は約32.2%、最大想定浸水深は約10.0mとされる。駅前・ベイエリアはこの想定区域に含まれる地点が多く、取得・開発の実務では、市のWeb版ハザードマップで地点ごとの浸水深と基準水位を確認したうえで、1階部分の用途計画・避難計画・保険設計を組み立てることが前提となる。逆に言えば、これらは設計段階で織り込める性質のリスクであり、事業成立そのものを否定する要因ではない。ハザード条件を立地評価の第4軸として単価・防災Capexと並べて定量化する枠組みは、ホテル立地評価の第4軸「災害リスク」を定量化するで全国8商圏を対象に整理している。
商圏人口 — 函館駅2km圏の居住人口は2040年に2020年比-32.6%、需要の担い手は交流人口へ
投資判断の時間軸を10〜20年に置くとき、居住人口の将来推計は避けて通れない。函館駅を中心とする半径2km圏(250mメッシュ120セル)の居住人口は、2020年国勢調査ベースで31,676人、2025年推計で28,874人。これが2040年には21,365人へ、2020年比-32.6%(2025年推計比-26.0%)まで縮小する見通しである。年齢構成は2025年時点ですでに高齢者(65歳以上)が12,563人・43.5%を占め、生産年齢人口は14,272人・49.4%にとどまる。
同様に新函館北斗駅の半径2km圏(72セル)を見ると、居住人口は2020年2,430人、2025年2,240人、2040年1,762人(2020年比-27.5%/2025年推計比-21.3%)で、高齢化率は37.9%である。新幹線駅前でありながら、周辺2km圏の居住人口は函館駅前の8%に満たない。ビジネス需要の基盤も薄く、函館駅から1km圏の事業所1,150・従業者9,898人・オフィス系比率15.0%という数字と比べると、需要構造の差は歴然としている。
この人口動態が意味するのは、道南の宿泊需要の担い手が、居住人口ではなく交流人口(観光・出張・イベント)へ完全に移行しているという事実である。2025年度の宿泊客数504.3万人・前年度比+6.7%という記録更新は、まさにその交流人口が支えている。投資の前提としては、「地元人口が支える安定需要」ではなく「広域からの流動をどれだけ捕捉できるか」で収益を設計する必要がある。
参考:短期滞在在庫との競合関係
函館駅・ベイエリア(函館国際ホテルを中心とする半径2km)では、ホテル61施設4,351室に対し、民泊掲載件数131件・総定員887人が並存している。ホテル客室100室あたりの民泊定員は20.4人。定員帯では5〜6人が38件、7〜10人が38件、11人以上が18件と、5人以上を受け入れる区画が131件中94件(71.8%)を占め、建物類型では一軒家が53件で最多である。すなわちシングル・ツイン主体のビジネス業態とは直接競合せず、グループ・多人数滞在の需要層を吸収している構造といえる。多人数対応やキッチン付き区画を計画する場合は、この既存在庫の厚みを前提に置く必要がある。
本稿の「民泊」は住宅宿泊事業法上の民泊に限定せず、旅館業法・特区民泊など根拠制度の異なる物件を含む掲載ベースの短期滞在在庫を指す。掲載件数は行政の届出件数と一致しない。
上場REITの保有状況 — 道南4物件812室、取得単価は¥6.7〜45.3百万/室
ホテル特化型REIT7法人の保有関係マスターを照会すると、道南に所在する保有物件は4件・合計812室が確認できる。いずれも函館市内であり、北斗市・七飯町以下の周辺町には保有物件が確認できなかった。
| 物件名 | 保有REIT | 客室数 | 取得時期 | 取得価格 | 1室あたり |
|---|---|---|---|---|---|
| 函館国際ホテル | インヴィンシブル投資法人 | 435 | 2024年7月 | 16,830百万円 | ¥38.7百万 |
| ホテルマイステイズ函館五稜郭 | インヴィンシブル投資法人 | 208 | 2015年2月 | 2,792百万円 | ¥13.4百万 |
| コンフォートホテル函館 | 星野リゾート・リート投資法人 | 139 | 2015年5月 | 937百万円 | ¥6.7百万 |
| fav 函館 | 霞ヶ関ホテルリート投資法人 | 30 | 2025年8月 | 1,360百万円 | ¥45.3百万 |
| 道南 合計 | 812 | — | 21,919百万円 | ¥27.0百万 | |
注目すべきは取得単価の10年間での変化である。2015年の2件が1室あたり¥6.7百万・¥13.4百万であったのに対し、2024年7月取得の函館国際ホテルは¥38.7百万/室、2025年8月取得の「fav 函館」は¥45.3百万/室。同じ函館市内で、9年の間に取得単価のレンジが大きく上方に移動している。物件のグレードや立地が異なるため単純比較はできないが、函館市場に対する上場投資家の評価が、地価公示の駅前上昇と同じ時期に切り替わったことは読み取れる。
運営実績の面でも、函館物件は良好である。インヴィンシブル投資法人が開示する2026年6月の物件別実績によれば、函館国際ホテルは稼働率88.4%・ADR ¥18,366・RevPAR ¥16,229。同法人が公表する国内ホテル103物件全体の同月実績は稼働率82.2%・ADR ¥12,306・RevPAR ¥10,118であり、函館国際ホテルは稼働率で+6.2pt、RevPARで約1.60倍とポートフォリオ平均を大きく上回っている。ホテルマイステイズ函館五稜郭も稼働率83.4%(2026年6月実績)・ADR ¥9,799・RevPAR ¥8,174と、稼働面ではポートフォリオ平均を上回る水準を維持している。
エリア全体の推定成約ADRが¥9,600であるのに対し、駅・ベイエリアに立地する上位グレード物件は¥18,000台を実現している。函館の単価の低さは市場全体の天井の低さではなく、在庫構成の問題であるという解釈が、この対比から導かれる。前節で確認した「¥15,000超のレンジに15施設しか存在しない」という構造と合わせれば、上位価格帯における参入余地は明確である。
ポジショニング — ¥15,000超は15施設、上位価格帯が構造的に薄い
函館市の業態別内訳を客室数とあわせて整理すると、価格帯の空白がはっきりする。ビジネス業態47施設と旅館業態25施設が¥9,000前後の帯に集中し、シティ5施設・リゾート10施設だけが¥15,000超の帯にいる。需要は年間504万人の宿泊客まで積み上がっているのに、その需要を受け止める上位価格帯の在庫が15施設しかない。
密集 ¥8,000〜¥10,000帯
ビジネス47施設・旅館25施設
推定成約ADRは¥8,700〜¥8,800に集中。既存ストックの主戦場であり、新規参入での差別化は難しい帯域。改装によるグレード引き上げのほうが現実的な選択肢となる。
空白① ¥12,000〜¥15,000帯
ミドルアッパー帯
ビジネス業態の上限(¥8,700)とシティ業態(¥15,100)の間に、明確なギャップが存在する。駅前の商業地(容積率600%)で100〜180室規模を想定した場合、最も現実的に狙える帯域。
空白② ¥20,000超帯
アッパー〜ラグジュアリー帯
市内で¥18,000超を安定して実現しているのは駅・ベイエリアの一部大型施設に限られる。景観・食・温泉という素材は揃っており、40〜80室規模の小箱高単価型に伸びしろがある。
開発シナリオ試算 — 新築は6%台、築古リポジショニングが7%台で優位
ここまでの実測値を前提に、函館駅前で3つの投資シナリオを試算する。あくまで公開データから組み立てた簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である点をあらかじめ断っておく。
■ 試算前提
- 土地:函館駅前 商業地・容積率600%/建蔽率80%。単価は令和8年地価公示の¥160,000/㎡を採用。新築シナリオは敷地1,200㎡・延床5,500㎡を想定。
- 建設費(第1段階:2025年実績ベース):宿泊主体型で坪230万円、アッパーミドル型で坪250万円。国土交通省の建築着工統計をもとに構造別で見ると2025年はS造240.5万円/坪・RC造202.6万円/坪であり、ホテル用途の実勢としてこのレンジを採用した。
- 建設費(第2段階:建設期間インフレ織込み):2031年開業・施工3年を想定し、2026年+5.3%/2027年+5.0%/2028年+4.5%の建設コスト上昇率を複利で乗じた係数1.155を適用。
- ADR:本稿で実測した函館市の帯域構造から、シナリオAは¥12,500(ビジネス業態上限¥8,700とシティ業態¥15,100の中間)、シナリオBは¥24,000(駅・ベイエリアの上位物件実績¥18,366を上回る新築プレミアム帯)を設定。
- GOP率:宿泊主体型45%、アッパーミドル型38%、リポジショニング型42%。インヴィンシブル投資法人が開示する運営受託物件のGOP実績(38.9%、2024年12月期)を参照し、宿泊主体型は上振れ、フルサービス型は同水準以下に置いた保守設定。
- 利回りの定義:GOP÷総投資額。賃料・管理報酬・公租公課・保険・FF&E積立の控除前であり、NOI利回りではない。
| 項目 | A. 宿泊主体ミドル | B. アッパーミドル | C. 築古リポジショニング 推奨 |
|---|---|---|---|
| 方式 | 新築 | 新築 | 既存取得+改装 |
| 客室数 | 170室 | 106室 | 120室 |
| 1室あたり面積 | 22㎡ | 32㎡ | 既存踏襲 |
| ADR想定 | ¥12,500 | ¥24,000 | ¥13,000 |
| 稼働率想定 | 80% | 78% | 82% |
| 土地/取得費 | 192百万円 | 192百万円 | 1,800百万円 |
| 建設費/改装費 | 3,827百万円 | 4,159百万円 | 720百万円 |
| 総投資額 | 4,019百万円 | 4,351百万円 | 2,520百万円 |
| 年間売上(客室) | 620百万円 | 724百万円 | 467百万円 |
| GOP | 279百万円 | 275百万円 | 196百万円 |
| GOP利回り(2025年建設費) | 6.9% | 6.3% | 7.8% |
| 総投資額(インフレ後) | 4,614百万円 | 4,997百万円 | 2,632百万円 |
| GOP利回り(インフレ後) | 6.0% | 5.5% | 7.4% |
| 単純回収年数(インフレ後) | 16.5年 | 18.2年 | 13.4年 |
試算の含意は明確である。建設費インフレを織り込むと新築シナリオの利回りはA 6.0%・B 5.5%まで低下する一方、築古ストックの取得+改装は7.4%を維持する。前節で確認したとおり、道南には築35年超の客室が2,986室(客室全体の26.1%)存在する。建設費が坪230万〜250万円という水準にあるなかで、既存躯体を活かせることの経済的価値は道南のように単価水準が¥9,000台の市場ほど大きくなる。函館では歴史的建築を宿泊機能付き複合施設へ再生した「T9 HAKODATE」のように、既存ストックの転用が実際に動き始めている。
加えて、建設費の高騰は既存事業者にとって競争環境の追い風でもある。新築の成立ハードルが上がるほど、当面の新規供給圧力は抑制される。2020年代に開業した100室以上の大型案件13件2,280室という直近の供給ラッシュのあとに、供給が一巡した状態で需要が伸び続ける局面が訪れる可能性は高い。
■ 感度分析(シナリオA・2025年建設費ベース)
| ケース | 年間売上 | GOP | GOP利回り |
|---|---|---|---|
| ベースケース(ADR ¥12,500/OCC 80%・通年想定) | 620百万円 | 279百万円 | 6.9% |
| ADR -10%(¥11,250) | 558百万円 | 251百万円 | 6.3% |
| OCC -5pt(75%) | 582百万円 | 262百万円 | 6.5% |
| ADR -10%かつOCC -5pt | 524百万円 | 236百万円 | 5.9% |
■ 2軸感度分析(シナリオA・GOP利回り/2025年建設費ベース)
| OCC \ ADR | ¥10,000 | ¥11,250 | ¥12,500 | ¥13,750 | ¥15,000 |
|---|---|---|---|---|---|
| 70% | 4.9% | 5.5% | 6.1% | 6.7% | 7.3% |
| 75% | 5.2% | 5.9% | 6.5% | 7.2% | 7.8% |
| 80% | 5.6% | 6.3% | 6.9% | 7.6% | 8.3% |
| 85% | 5.9% | 6.6% | 7.4% | 8.1% | 8.9% |
| 90% | 6.3% | 7.0% | 7.8% | 8.6% | 9.4% |
2軸で見ると、ベースケースの6.9%を7%台に乗せるにはADR ¥12,500を維持したまま通年OCCを85%まで引き上げるか、OCC 80%のままADR ¥13,750を取るかのいずれかが必要になる。逆にADR ¥10,000・OCC 75%まで下振れすると4.2%まで低下する。前節の1軸感度と同じ前提で計算しており、ADR -10%かつOCC -5pt のセル(¥11,250×75%)は5.9%で一致する。既存ストックの取得+改装(シナリオC)が7%台を確保できるのは、この分母(総投資額)を新築の6割強に抑えられるためである。
リスク評価と投資判断サマリー
| リスク区分 | 内容 | 水準 | 対応の方向性 |
|---|---|---|---|
| 市場(単価) | 推定成約ADRが道内平均を下回り、2026年1〜7月は前年同期比-2.7%で推移 | 中 | エントリー単価前提を保守的に置き、上位価格帯への在庫シフトで単価を引き上げる設計 |
| 需要(構造) | 商圏2km圏の居住人口が2040年に2020年比-32.6%(2025年推計比-26.0%)、高齢化率は既に43.5% | 高 | 地元需要ではなく交流人口(観光・出張・イベント)依存を前提に収益設計 |
| インバウンド集中 | 外国人宿泊客のうち台湾が47%を占め、単一市場への依存度が高い | 中 | 韓国(+55%)・中国(+41%)の伸びを踏まえ、国別ミックスを能動的に分散 |
| 建設コスト | 坪230万〜250万円の水準に加え、施工3年で約+15.5%のインフレ織込みが必要 | 高 | 新築より既存ストックの取得+改装を優先。新築なら早期の工事費固定契約 |
| 地盤(液状化) | ベイエリアの埋立地40メッシュ(19.2%)が「非常に液状化しやすい」区分 | 高 | 地点別の地盤調査を取得前提条件に。基礎工事費の上振れを事業計画に織込む |
| 津波 | 市域の約32.2%が津波浸水想定区域、最大想定浸水深は約10.0m | 中 | 地点別の浸水深・基準水位を確認し、1階用途計画・避難計画・保険設計で対応 |
| 交通インフラ | 新幹線札幌延伸が概ね2038年度末頃へ後ろ倒し。並行在来線の枠組みは調整中 | 低〜中 | 延伸を収益前提に織り込まない。函館〜新函館北斗の旅客維持を基本前提に |
| 供給競合 | 2020年代に100室以上13件2,280室が供給済み。短期滞在在庫131件・定員887人が並存 | 中 | 多人数・キッチン付き区画は既存在庫が厚い。個室単価型で差別化 |
1. 立地は駅前・ベイエリアに絞る
地価が上昇しているのは函館駅前だけで、令和8年公示は¥160,000/㎡・前年比+10.3%。高度利用地区が3地区設定され容積率600%が使える。ただし埋立地は液状化区分が最も厳しく、地盤調査は取得の前提条件とする。
2. 新築より既存ストックの更新
建設費インフレ織込み後の利回りは新築6.0%/5.5%に対し、築古の取得+改装が7.4%。道南には築35年超の客室が2,986室あり、更新余地は客室ベースで市場の4分の1に及ぶ。
3. 狙う価格帯は¥12,000〜¥15,000
ビジネス業態の上限¥8,700とシティ業態¥15,100の間が空白。年間504万人の宿泊需要に対し¥15,000超の在庫は15施設しかなく、上位帯へのシフトが単価改善の最短ルートとなる。
最後に、投資判断のタイムラインを整理しておく。函館駅前の地価上昇は令和7年(+8.2%)から令和8年(+10.3%)へ加速しており、取得コストは今後も上昇方向にある。一方で新幹線札幌延伸は2038年度末頃まで遠のいたため、「延伸に向けた地価の駆け込み上昇」という圧力は当面かからない。この2つを合わせると、駅前用地の取得は緩やかな上昇局面が続くものの、急騰リスクは限定的という読みになる。一方、築古ストックの取得は、建設費が高止まりするほど競合が増える性質のものであり、相対的にタイミングの優先度が高い。
まとめ — 「函館市場」を数え直すと見えるもの
道南16市町226施設11,449室。そのうち函館市が173施設9,818室で客室の85.8%を占める。周辺15町を全部足しても1,631室にしかならず、道南への投資とは実質的に函館市への投資である。この単核性は、投資家にとってはシンプルさでもある。検討すべき立地は限られており、判断軸は「駅前か、五稜郭か、湯の川か」の3択にほぼ集約される。
そのうえで、価格シグナルは駅前だけを指している。令和8年地価公示で函館駅前商業地は¥160,000/㎡・前年比+10.3%と3年連続で上昇し、上昇率も加速している。市内最高地価の五稜郭公園前は令和5年から4年間据え置き、湯の川温泉は3年連続の下落。上場REITの取得も、2020年代の大型開業も、駅・ベイエリアに集中している。
需要は記録を更新し続けている。2025年度の宿泊客数504.3万人・前年度比+6.7%、外国人宿泊客約57.9万人。にもかかわらず推定成約ADRは¥9,600にとどまり、¥15,000超の在庫は15施設しかない。需要の伸びと在庫構成のズレ——これが道南ホテル投資の中核的な機会である。上場REITが保有する駅前の上位物件が稼働率88.4%(2026年6月実績)・RevPAR ¥16,229でポートフォリオ平均を大きく上回っている事実は、この市場の天井が現在の平均値よりはるかに高いところにあることを示している。
建設費が坪230万〜250万円という水準にあり、施工3年で約+15.5%のインフレを織り込まねばならない現在、新築の利回りは6%を割り込む。一方で築35年超の客室が2,986室——市場の4分の1——存在する。道南で次に動くのは、新しく建てる案件ではなく、既にある建物を新しくする案件である。
あわせて読みたい
- 【取材】歴史建築を再生 函館に複合施設「T9 HAKODATE」開業へ
- 【取材】元コンビニがホテルに 地域とつながる滞在拠点『NEXUS HOTEL函館』誕生
- 道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む取得原価優位と3シナリオ利回り
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- 県庁所在地より宿が多い街は21都県 — 全国「第2都市」ホテル市場を数える
- 地方二次都市の外資ブランド分岐点 — 金沢・熊本・高松の実勢ADRで検証
- 県内でいちばん価格差が開く県はどこか — 47都道府県の市区町村ADR格差ランキング2026
参考資料・出典一覧
■ データソース
供給の棚卸しは、2026年8月19日〜9月30日のチェックイン日についてOTA上で掲載が確認できた施設を「稼働中」とみなし、マスター登録の客室数を合算した(道南16市町・N=226施設11,449室)。推定成約ADRは各施設の最安プラン水準に業態別の補正係数を適用した推定成約単価のエリア中央値で、月次・エリア別に集計している(函館市2026年7月 N=87施設、北海道全体 同月 N=952施設)。地価・用途地域・地区計画・高度利用地区・液状化傾向図は国土交通省 不動産情報ライブラリ、半径2km圏の居住人口は国土数値情報の250mメッシュ別将来推計人口、事業所・従業者は経済センサス-活動調査から取得した。上場REITの保有物件はホテル特化型7法人を対象とする保有関係マスター(N=302物件・国内)を照会し、各法人の公表資料と突き合わせている。
■ 試算前提
開発シナリオ試算の前提(土地単価・建設費水準・建設期間インフレ係数・ADR設定・GOP率・利回りの定義)は本文「開発シナリオ試算」節の■ 試算前提に全て明示している。要点は、土地単価に令和8年地価公示の¥160,000/㎡、建設費に2025年実績ベースの坪230万〜250万円、建設期間インフレに複利係数1.155、GOP率に宿泊主体型45%/アッパーミドル型38%/リポジショニング型42%を置き、利回りはGOP÷総投資額(賃料・管理報酬・公租公課・保険・FF&E積立の控除前、NOI利回りではない)と定義した点である。2軸感度グリッドのADR軸は本稿で実測した函館市の業態別レンジ、OCC軸は上場REITが開示する函館物件の2026年6月実績を上端に置いた範囲として設定し、いずれも通年前提の想定値である。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。OTA未掲載の旅館・民宿・簡易宿所は供給集計に含まれず、ブランド転換に伴う旧名称の併存が1件あるため実棟ベースでは225棟相当である。開発シナリオは公開データから組み立てた簡易試算であって、実際の投資判断には詳細なフィージビリティ・スタディを要する。想定利回りの分母には開業費・運転資金・金融費用を含めていない。地価公示は標準地単位の評価であり、個別敷地の取得価格を代替しない。液状化傾向・浸水想定はメッシュ/面的な区分であり、敷地単位の地盤調査・浸水深評価を代替しない。将来推計人口は推計値である。なお短期滞在在庫は掲載ベースの件数と定員のみを示しており、ホテル側の指標と同一の表・図に並べることはしていない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(道南16市町・北海道主要都市)、OTA掲載確認ベースの供給集計(N=226施設11,449室)、REIT保有関係マスター(N=302物件・国内)、短期滞在在庫の掲載集計(N=131件)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(令和5年〜令和8年)、用途地域、地区計画、高度利用地区、液状化傾向図
- 国土交通省「建築動態統計調査(建築着工統計)」 — 構造別の建築費水準
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計) — 函館駅/新函館北斗駅 半径2km圏の居住人口
- 総務省・経済産業省「経済センサス-活動調査」 — 函館駅1km圏の事業所数・従業者数
- 函館市観光部「来函観光入込客数推計(令和7年度)」
- 函館市「津波ハザードマップについて」
- 北海道 総務部危機対策局「地震・津波対策(津波浸水想定)」
■ REIT・投資関連
- インヴィンシブル投資法人「2026年6月度 月次運営状況」 — 国内ホテル103物件の稼働率・ADR・RevPAR、物件別実績
- 星野リゾート・リート投資法人 IR資料 — 保有物件の取得時期・取得価格
■ ニュース・交通インフラ
⚠ 将来日程のADRに関する注意:本記事のうち2026年8月以降のADRは、調査時点でOTAに公開されている販売価格をもとにした推定であり、チェックイン日に近づくにつれて変動します。分析の中心には2026年7月までの確定月を用いています。