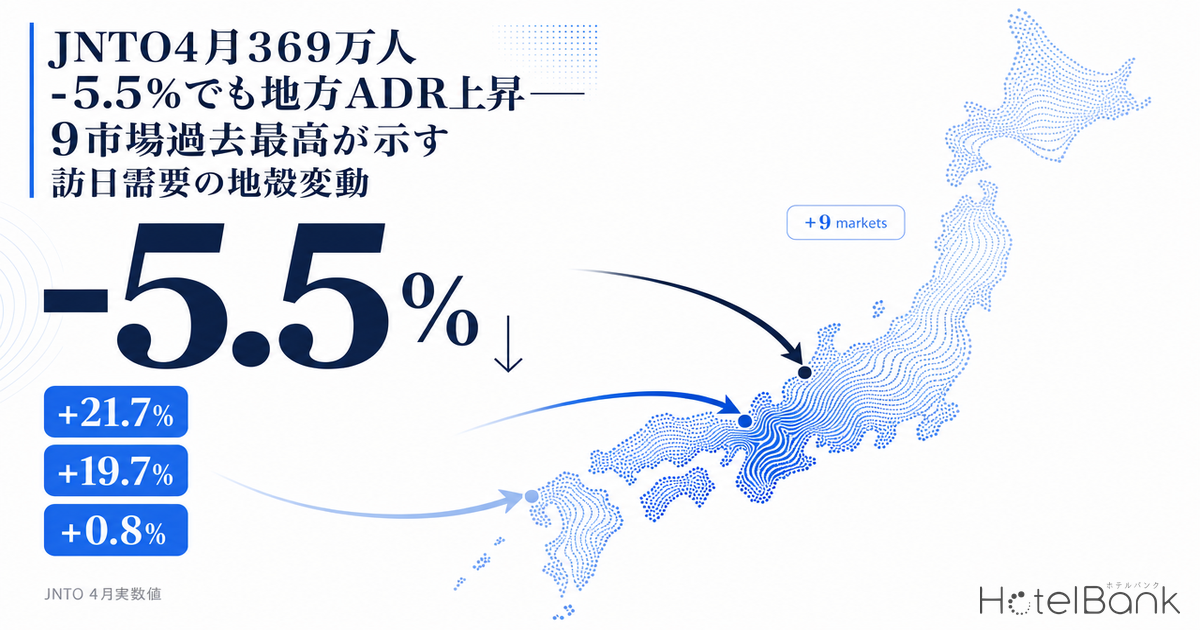
日本政府観光局(JNTO)が2026年5月20日に公表した4月推計値は、訪日外客数369万2,200人・前年同月比-5.5%という、2026年に入って初めての前年割れとなった。ただし、この単月マイナスを「インバウンドの減速」と単純化するのは早計である。中国-56.8%という単一市場の急減を、韓国・台湾・米国・フランス等9市場が4月単月で過去最高を更新する構図で吸収しており、地方都市のADRはむしろ前年比二桁の上昇を維持している。本記事では、メトロエンジンリサーチが追跡する国内15都市の4月実勢ADRと国別シェアを照合し、訪日需要の構造変化と地方ADR波及の実態を整理する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ(国内約168,000施設のうち、OTA稼働が確認できる約27,000施設・約126万室を対象)/JNTO「訪日外客統計」/観光庁「宿泊旅行統計調査」
JNTO 4月実数値の全体像──総数-5.5%、累計-0.5%でも年間ペースを割る
JNTOが5月20日に公表した4月推計値の全体像から見ていきたい。総数は369万2,200人で前年同月比-5.5%、3月の361万人から+73万人と単月ベースでは増加したものの、GW直前需要を取り込む4月としては2025年同月(390万8,900人)に届かなかった。これにより1〜4月累計は1,437万5,000人・前年同期比-0.5%となり、年間4,000万人ペースから僅かに後退している格好となる。
ただし、減少の99%を説明するのは中国市場の単月-56.8%という1国の落ち込みである。中国を除いた残り市場の合算は前年同期を上回っており、韓国・台湾・ベトナム・マレーシア・インド・米国・シンガポール・ロシア・フランスの9市場が4月単月で過去最高を更新した。とくにフランスはオール単月過去最高、欧州市場全体としても堅調な伸びを示している。
出典:JNTO「訪日外客統計(2026年4月推計値、2026/5/20公表)」よりホテルバンク編集部作成
市場別の構図を見ると、韓国87万8,600人(+21.7%)が引き続きトップ、台湾64万3,500人(+19.7%)が続く。3位は今回、中国33万700人(-56.8%)と米国33万人(+0.8%)がほぼ同数で並んだ。これは2025年同月(中国76万5,100人・米国32万7,500人)と比較すると、中国市場の縮小と米国市場の堅実な拡大を示す象徴的な構図といえる。香港22万6,000人(-14.3%)、タイ・豪州を含むその他のアジア圏が下支えしている。
中国-56.8%の背景──2025年11月の渡航自粛公告が依然継続
中国市場の急減には、2025年11月14日に中国政府が発出した「日本への渡航自粛公告」が依然として影響している。発端は同年11月7日の高市総理による「台湾有事は存立危機事態になり得る」とする国会答弁で、これに対して中国当局は強く反発し、旅行業者に対しても訪日ツアーの抑制を要請した経緯がある。中国-60%水準まで急減したQ1(1〜3月)の宿泊市場全体への波及については、中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動が国籍別シェアと地域別ADRへの影響を定量的に整理している。
影響は段階的に拡大し、2026年1月の中国訪日客は前年同月比-60.7%、2月は-45.2%、3月は半減水準と推移。4月の-56.8%は、団体ツアーキャンセルの長期化に加え、航空便の減便(直行便供給縮小)が個人旅行(FIT)需要にも波及している実態を反映している。
注目すべきは、それでも訪日全体の総数が369万人を維持している点だ。韓国・台湾・ベトナム・マレーシア・米国・フランスの伸びが、中国の落ち込み(前年同月比で約43万人減)の半分以上を吸収している。市場依存度の分散が、リスクヘッジとして機能した事例といえる。
出典:JNTO「訪日外客統計」よりホテルバンク編集部作成
15都市の4月実勢ADR──地方ほど前年比上昇が顕著
続いて、メトロエンジンリサーチが集計する国内15都市の2026年4月実勢ADRを確認する。集計対象は東京・大阪・京都・福岡・札幌・那覇・広島・金沢・仙台・名古屋・横浜・神戸・熊本・長崎・鹿児島で、各都市の主要区を加重平均した(2名1室・税込・全プラン平均)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
絶対ADRの最上位は京都64,400円(前年比+3.3%、N=298施設)、続いて東京51,000円(+7.3%、N=548)、福岡38,000円(+18.8%、N=200)、大阪34,400円(+1.0%、N=259)と続く。一方で、伸び率を見ると鹿児島+38.5%、広島+31.6%、那覇+20.3%、福岡+18.8%、金沢+16.4%と、いわゆる「地方」「準大都市」のADR上昇が顕著であることが分かる。
大阪が+1.0%にとどまっているのは、2025年4月時点で関西万博開幕直後(2025/4/13開幕)のADRが既に+13.5%(前年比)と高水準にあったため、その上に積み上げる難度が高いという基準効果が大きい。東京+7.3%、京都+3.3%も、前年が万博需要に同調して大きく伸びていた反動を含んでいる。
| 都市 | 2026年4月 ADR | 2025年4月 ADR | 前年同月比 | 対象施設数 |
|---|---|---|---|---|
| 京都 | ¥64,400 | ¥62,400 | +3.3% | 298 |
| 東京 | ¥51,000 | ¥47,600 | +7.3% | 548 |
| 福岡 | ¥38,000 | ¥32,000 | +18.8% | 200 |
| 大阪 | ¥34,400 | ¥34,100 | +1.0% | 259 |
| 金沢 | ¥33,700 | ¥29,000 | +16.4% | 82 |
| 名古屋 | ¥33,300 | ¥31,000 | +7.5% | 136 |
| 横浜 | ¥32,800 | ¥29,200 | +12.4% | 49 |
| 仙台 | ¥32,300 | ¥30,000 | +7.8% | 54 |
| 鹿児島 | ¥28,200 | ¥20,400 | +38.5% | 58 |
| 広島 | ¥24,100 | ¥18,300 | +31.6% | 68 |
| 神戸 | ¥24,100 | ¥22,300 | +8.2% | 40 |
| 長崎 | ¥23,300 | ¥22,600 | +3.3% | 34 |
| 札幌 | ¥19,700 | ¥19,000 | +3.8% | 120 |
| 熊本 | ¥19,400 | ¥20,000 | -2.8% | 51 |
| 那覇 | ¥18,500 | ¥15,400 | +20.3% | 104 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
国別シェアと地方分散の構図──韓国→九州、台湾→関西、欧米→ゴールデンルート+分散
絶対水準が高い京都・東京と比べて、なぜ地方都市のADR上昇率が大きいのか。鍵は国別の地理的分散である。各市場の主要訪問地は、過去複数年の宿泊旅行統計調査と業界調査から、おおむね次のような分布で説明される。
韓国市場は、福岡を中心とする九州・山口・広島ルートが約半数を占める。これは関西・福岡向けLCC路線が稠密に整備されていることに加え、釜山〜九州フェリーの再開も寄与している。台湾市場は関西(大阪・京都)と東京の比率が高く、加えてリピーターの北海道・沖縄・小都市への分散傾向が指摘されている。米国・欧州市場は東京〜京都〜大阪のゴールデンルート滞在が長期化する傾向にあり、近年は金沢・高山・直島・広島・宮島など「日本らしい中核観光地」へのリーチが拡大している。こうした韓国リピーターの九州集中が連休カレンダーと連動してADRを押し上げるメカニズムについては、韓国連休が動かす九州ADR:訪日「日常化」を実勢で検証するで実勢価格データから検証している。
これらの地理的分散の結果として、4月単月で過去最高を更新した9市場のうち、韓国・台湾・米国・フランスは特に「ゴールデンルート以外」への足跡を残しており、福岡(+18.8%)・広島(+31.6%)・鹿児島(+38.5%)・金沢(+16.4%)・那覇(+20.3%)の二桁ADR上昇を支えている構図がデータからも読み取れる。
出典:JNTO「訪日外客統計」・メトロエンジンリサーチ、ホテルバンク編集部より作成
中国-56.8%を補う7市場の地方ADR押し上げ効果
中国市場が前年同月から約43万人減少した一方、韓国(+15.7万人)、台湾(+10.6万人)、ベトナム(+1.2万人)、マレーシア(+0.9万人)、米国(+0.3万人)、インド(+0.5万人)、フランスを含む欧州市場(推定+数万人)が増分を提供している。これら7市場の合算で約30万人弱、中国減の約70%を吸収した計算となる。
この入れ替わりが、地方ADRの押し上げに対してどう作用しているかを、過去18ヶ月の主要6都府県ADR推移で確認したい。京都・北海道・福岡は中国市場の比率が比較的低く、韓国・台湾・欧米市場の構成が厚いため、中国減少の影響を受けにくい構造にある。実際、京都4月+14.6%、北海道+10.2%、福岡+4.3%と、いずれも前年同月比で堅調を維持している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
注目すべきは、京都の4月以降のADRトレンドである。2025年10月以降の前年比は+12〜38%レンジで推移しており、2026年5月以降の販売中ADRも+20〜30%台が観測されている。これは欧米市場の長期トレンド継続(特にフランス市場の構造的拡大)と、台湾リピーター層の京都リスクへの集中、加えて高単価ラグジュアリーセグメントの新規開業を反映していると考えられる。
REIT月次運営実績との照合──成約ADRも上昇トレンドを継続
OTA公開価格の上昇は実成約にも転嫁されているのか。これを確認するため、主要4REITの直近月次運営実績を参照する。星野リゾート・リート投資法人(3287)はOCC78.7%・ADR21,300円・前年同月比ADR+2.3%、ジャパン・ホテル・リート投資法人(8985)はOCC85.1%・ADR20,800円・前年同月比ADR+5.0%・RevPAR+9.0%、インヴィンシブル投資法人(8963)はOCC87.6%・ADR14,500円・前年同月比ADR+6.0%・RevPAR+9.0%、いちごホテルリート投資法人(3463)はOCC87.5%・ADR10,700円・前年同月比ADR+1.4%と推移している。
OTA公開価格ベース(本記事の15都市集計)と比較すると、REIT成約ADRは絶対水準で平均25〜30%低い。これは本記事冒頭の定義ブロックで言及した通り、売れ残った高価格帯プランがOTA上に残り続けるための構造的なギャップである。ただし、伸び率は両者で似た方向を示しており、特にJHR・インヴィンシブル等の地方比率が高いREITで成約ADR・RevPARが+5〜9%の伸びを記録している点は、本記事で示した地方都市ADRの二桁上昇と整合的である。
5月以降の見通し──中国市場の正常化と欧米トレンドの継続性
5月以降の見通しを論じる上で、二つの不確実性要因に分けて整理したい。
第一に、中国市場の正常化シナリオ。2025年11月の渡航自粛公告は明確な解除がなされておらず、5月時点でも継続中とみられる。報道では2026年3月まで「6割減指示」が出ていたとされ、4月以降は段階的な緩和が想定されるものの、団体ツアー在庫の積み直しには3〜6ヶ月のリードタイムが必要となる。仮に下期に正常化したとしても、年間ベースでの完全回復は2027年以降にずれ込む可能性が高い。
第二に、欧米・東南アジア市場の長期トレンド継続性。フランス4月単月過去最高、9市場の4月過去最高更新は、円安と日本ブランドの相対的価値向上を背景とする構造要因が大きい。LCC路線供給の継続的な拡大、欧州〜日本直行便の増便(特にエールフランス、KLM、ルフトハンザ系列)が、2026年下期にかけても訪日需要のベース水準を引き上げると見られる。
この二つの要因のうち、地方ADRに対する押し上げ効果が大きいのは後者である。中国市場は東京・大阪・銀座等の都市型ショッピング需要に偏重しており、地方都市での宿泊需要への寄与は元々相対的に小さい。一方、欧米・台湾市場は京都・金沢・広島・福岡・北海道・沖縄に滞在比率が分散しており、地方都市のADR押し上げに対する寄与が継続すると想定される。
まとめ──「単月-5.5%」を超えた構造変化の見方
JNTO4月推計値の-5.5%は、表面的には2026年に入って初の前年割れだが、その内実は単一市場(中国)の縮小と、9市場の過去最高更新が同時進行する構造変化である。15都市の実勢ADRデータからは、京都・東京の絶対水準維持、福岡・広島・鹿児島・那覇・金沢の二桁伸長というかたちで、地方都市への需要分散が進んでいる実態が確認できる。
ホテル経営者・REIT投資家にとっての示唆は、「インバウンド全体の総数」を単月で評価するのではなく、自社施設の所在エリアにおける主要市場のミックスと、その市場の構造的成長性を確認することの重要性である。中国市場の依存度が低く、欧米・台湾・韓国の比率が高い地方都市は、4月の-5.5%という見出しに対してもADRを押し上げる需要環境を維持している。
5月以降のGW後半〜夏季にかけては、ピーク月(7〜8月)のOTA販売中ADRが多くの地方都市で前年比+12〜29%レンジに設定されている。中国市場の動向を別軸で観察しつつ、欧米・東南アジア市場のミックス比率が高いエリアでは、引き続き地方ADR押し上げのトレンドが継続するシナリオを基本線として想定したい。なお、3月時点での地方ADR波及の検証は、JNTO累計1000万人突破から読む|7市場が単月最高の3月、地方ADRはどこまで波及したかでも整理しており、4月実数値(本記事)との連続性として参照できる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、2026年5月以降の中国市場動向、為替動向、航空便供給によっては需要予測が変動する可能性があります。
あわせて読みたい
- 中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動
- 韓国連休が動かす九州ADR:訪日「日常化」を実勢で検証する
- JNTO累計1000万人突破から読む|7市場が単月最高の3月、地方ADRはどこまで波及したか
- JNTO 4月推計値プレビュー — 5ヶ月連続300万人と『5月谷』の地殻変動
- 2026年5月インバウンド予約動向:欧米・東南アジア客が支える地方ADRの底上げ
- 中国-55.9%の穴を埋める「地方リピーター市場」 — 韓・台・米が選ぶ非ゴールデンルートの構造 | 2026年Q1宿泊統計分析
- 観光庁2026年度予算1,383億円の使い道―地方分散の理想とADR2.5倍格差の現実
参考資料・出典一覧
- JNTO「訪日外客数(2026年4月推計値)」(日本政府観光局、2026年5月20日公表)
- JNTO「訪日外客統計」トップページ
- 訪日ラボ「4月の訪日外客数369.2万人、前年同月比5.5%減 フランスで単月過去最高を記録」(2026年5月20日)
- トラベルボイス「訪日外国人数、2026年4月は369万人、前年比5.5%減、1~4月累計でも前年割れ」(2026年5月20日)
- やまとごころ.jp「高市総理発言の影響大きく、中国『渡航自粛公告』による訪日旅行キャンセルの実態と今後の見通し」(2025年11月21日)
- 野村総合研究所「渡航自粛要請を受けて中国の訪日観光客数の増加ペースは11月に大きく鈍化」(2025年12月18日)
- 日本経済新聞「中国当局『訪日客6割に減らせ』指示 旅行社に26年3月まで」
- メトロエンジンリサーチ — 国内15都市の主要区別ADR集計(2025年4月・2026年4月、N=2,031施設加重平均、OTA公開価格2名1室税込全プラン平均ベース)
- 各社REIT月次運営実績(星野リゾート・リート投資法人〈3287〉、ジャパン・ホテル・リート投資法人〈8985〉、インヴィンシブル投資法人〈8963〉、いちごホテルリート投資法人〈3463〉公式IR資料)
- 観光庁「宿泊旅行統計調査」(e-Stat 統計ID 0003313520)