※記事の内容に一部誤りがあったため、2026年5月19日(火)に修正いたしました。
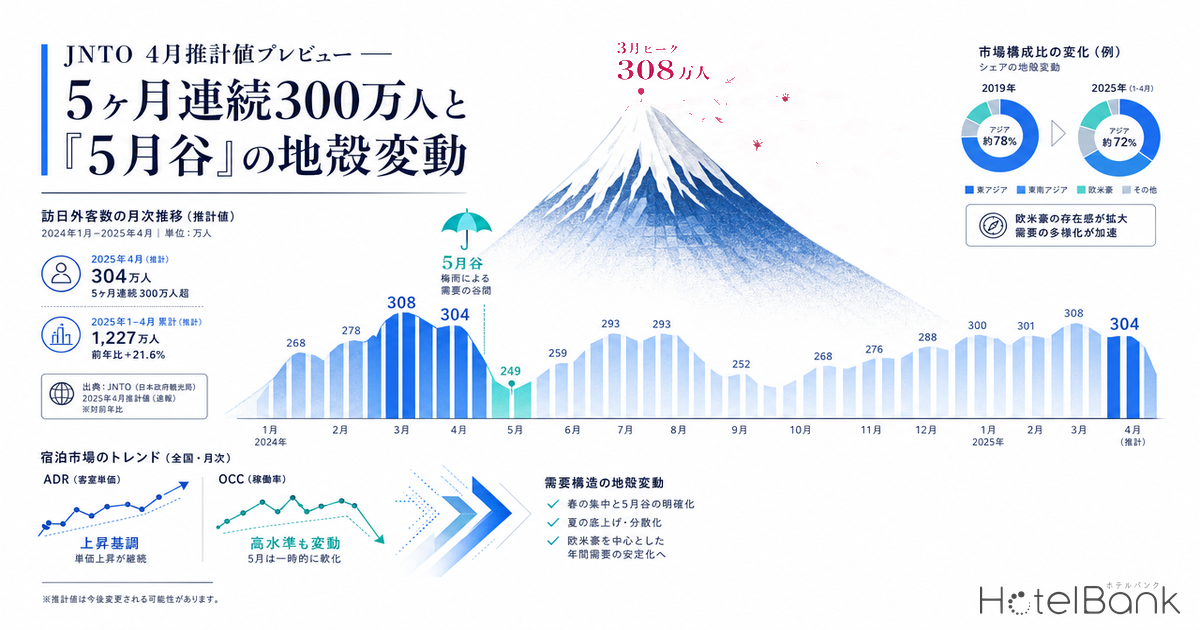
2026年5月20日頃に予定されているJNTO(日本政府観光局)4月推計値の発表を前に、3月までの実績データとOTA公開価格の動向から、4月数値の方向性と「5月谷」(GW後から梅雨期にかけての需要谷間)の構造変化を読み解く。3月単月は過去最高の361.9万人を記録し、1-3月累計1,068万人と2年連続で四半期1,000万人を突破した。一方で中国は4ヶ月連続で前年比40%超の減少と、市場構造に明確な「地殻変動」が起きている。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では都道府県レベルのマクロ集計でのみ使用。
- Lead Time(LT):チェックインまでの日数。LT 14=チェックイン14日前時点の予約状況。
- データ出典:メトロエンジンリサーチ/JNTO「訪日外客統計」/観光庁「宿泊旅行統計調査」
JNTO 3月実績の振り返り — 単月過去最高361.9万人と「7市場が単月過去最高」の意味
2026年3月の訪日外客数は3,618,900人(前年同月比+3.5%)となり、3月単月として過去最高を更新した。1-3月累計は1,068万人で、2年連続の四半期1,000万人突破である。重要なのは、米国・ベトナム・英国など7市場が「単月過去最高」を記録し、台湾・韓国・マレーシアを含む13市場が「3月としての過去最高」を記録した点だ。桜シーズン需要とイースター時期の欧米豪スクールホリデーが重なり、特に欧米豪・東南アジア市場が伸長した。
一方で中国は3月単月29.2万人(-55.9%)と、12月-45.3%、1月-60.7%、2月-45.2%に続く4ヶ月連続の大幅減である。中国政府による訪日自粛要請と航空便供給の縮小が背景にあるが、全体としては他市場の伸びが中国減少を吸収し、総数は過去最高を更新した。これは「単一国依存型」から「分散ポートフォリオ型」へのインバウンド構造転換が、実数値として確認できる段階に入ったことを意味する。中国客減を他国市場がどの程度埋めているかについては、中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動が国籍別シェアの観点から詳述している。
出典:JNTO「訪日外客統計」2026年3月推計値よりホテルバンク編集部作成
4月推計値の方向感 — 観光庁宿泊統計2-3月の連動と「桜遅咲き」の影響
5月20日頃発表予定の4月推計値を予測する上で、観光庁「宿泊旅行統計調査」の動きが参考になる。2026年2月の外国人延べ宿泊者数は1,404万人泊(前年同月比+2.0%)、3月(第1次速報)は1,508万人泊(同+1.8%)と、JNTOの訪日数の伸び(3月+3.5%)と比較するとやや控えめな伸びにとどまる。これは中国客の高い宿泊日数構成比が剥落していることが一因と推測される。
4月はイースター(4月5日)と桜シーズン後半が重なる。3月までの累計1,068万人ペースから機械的に試算すると、4月は前年同月(391万人)を上回る可能性が高く、4ヶ月連続の300万人超え、累計5ヶ月連続(25年12月の361.7万人以降)の300万人プラトーが視野に入る。ただし、5月のGW直後から6月の梅雨期にかけての「5月谷」では、OTA価格データが示す通り、エリア間で需要動向の地殻変動が起きている。
主要6エリアの4月実勢ADR — 京都+14.6%、東京+1.6%という分散
メトロエンジンリサーチが集計した2026年4月の主要6都道府県ADR(前年同月比)は、極端なばらつきを示している。京都府が+14.6%(¥48,300)と最大の伸びを見せる一方、東京都はわずか+1.6%(¥36,800)にとどまる。北海道+10.2%、沖縄県+6.2%、大阪府+4.5%、福岡県+4.3%と、京都を除く5エリアは緩やかな上昇に収束しつつある。
この分散は、訪日客の「桜需要×コトのプレミアム」を反映した京都の突出と、東京の供給増(N=1,777施設、前年比+154施設)による需給バランス変化が背景にある。東京は施設数の純増が価格上昇を吸収しており、ADR成長率の鈍化は需要減ではなく「供給拡大による分散効果」と読むのが妥当だ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=7,133施設・2026年4月)
| エリア | 2025年4月 ADR | 2026年4月 ADR | 前年同月比 | 調査施設数 |
|---|---|---|---|---|
| 京都府 | ¥42,100 | ¥48,300 | +14.6% | 1,486 |
| 北海道 | ¥27,000 | ¥29,700 | +10.2% | 1,558 |
| 沖縄県 | ¥25,600 | ¥27,200 | +6.2% | 1,723 |
| 大阪府 | ¥24,900 | ¥26,000 | +4.5% | 860 |
| 福岡県 | ¥28,100 | ¥29,300 | +4.3% | 729 |
| 東京都 | ¥36,200 | ¥36,800 | +1.6% | 1,777 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年4月時点)
5月谷の予約進度ヒートマップ — 6エリアで広がる「予約スピード格差」
2026年5月チェックイン日に向けた予約進度(推定OCC)を6エリアで比較すると、明確な格差が浮かび上がる。チェックイン14日前(LT 14)時点のOCC推定値は、東京都89.6%、京都府87.7%、福岡県83.8%と高水準である一方、北海道77.3%、沖縄県77.1%、大阪府79.4%と20pt近い差が開いている。
東京・京都・福岡は「桜後半 → GW中盤」の宿泊需要が国内×インバウンドの両軸で厚く、5月後半(5月谷)に向けても直近予約が積み上がっている。一方、北海道・沖縄は5月のオフピーク期と捉えられ、リゾートの夏休みシーズン(7-8月)まで需要が分断されている構造が見える。大阪は万博関連需要の反動と、施設数減少(前年比-71施設)の供給縮小が同時進行している点が特徴である。なお、GW直前のリードタイム別予約挙動についてはGW2026直前の駆け込み需要|リードタイム別ADR動向分析でLT別ADR動向を時系列で追っており、5月谷を読むための前提として参考になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年5月チェックイン分・予約進度推定)
7-8月夏ピーク予約の先行指標 — 北海道・沖縄が早期積み上げ
5月谷を抜けた先の7-8月夏ピークについて、現時点(LT 60-90)の予約進度はリゾート2エリアの先行が際立つ。北海道の7月予約進度(LT 60)は75.7%、8月(LT 90)は70.8%と、6エリア中最高水準である。沖縄も7月73.0%、8月66.4%と続く。一方、東京は7月66.6%、大阪62.2%、京都63.8%と、3-4ヶ月先のリードタイムでは都市部の予約速度がリゾートに劣後している。
これは2025年実績パターン(5月→7月のADR変化率:北海道+15.0%、沖縄+18.8%、東京-4.4%、京都-7.3%)とも整合的である。リゾート2エリアは夏休み需要の早期予約傾向が強く、現時点で高い予約進度を確保している。都市部は「直前予約比率」が高い特性を持ち、現時点での予約進度差は最終OCC格差を直接意味するわけではないが、価格戦略の判断タイミングに影響する。北海道の6月(梅雨を回避する初夏需要)のADR形成については梅雨知らずの北海道6月、ホテル価格はどう動く? 6都市ADR徹底比較2026が6都市比較で詳しく分析している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7・8月チェックイン分・推定OCC)
月次ADR推移にみるエリア別季節性パターン
過去16ヶ月(2025年1月〜2026年4月)の月次ADR推移を6エリアで重ね合わせると、各都市の季節性パターンが鮮明に浮かび上がる。京都は3月-4月の桜シーズンが最大ピークで、2026年4月に過去最高水準の¥48,300に到達。一方、北海道は冬季ニセコシーズン(12-2月)と夏季(7-8月)の二峰性ピークを持ち、沖縄は明確に夏一峰型(7-8月)である。
東京は四季を通じて¥30,000台中盤で安定し、季節変動が他5エリアより小さい。これは出張需要・国内レジャー需要・インバウンド需要が層をなして年間を通じて流入するためで、ADR成長率が緩やかでも収益安定性は高い。大阪は2025年5月の万博開幕以降に¥24,900-26,100のレンジで推移し、2026年4月時点で前年同月比+4.5%まで戻している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年1月〜2026年4月)
⚠ 将来日程のADR・予約進度に関する注意:本記事の5月・7-8月の予約進度およびADRは調査時点(2026年5月中旬)でOTAに公開されている販売価格・残室の集計であり、チェックイン日に近づくにつれて変動します。特に都市部は直前予約比率が高いため、現時点での予約進度差が最終OCC格差を必ずしも意味しません。価格・在庫戦略の判断材料としてご活用ください。
まとめ — 4月推計値発表で確認すべき3つのポイント
5月20日頃のJNTO 4月推計値発表に向けて、市場が注目すべきポイントは3つに整理できる。第一に、5ヶ月連続300万人超えが達成されるか。2025年12月以降4ヶ月連続でクリアしており、4月は前年同月の391万人を上回るペースが続けば達成見込みである。第二に、中国の減少が下げ止まるか。12月以降4ヶ月連続で前年比40%超の減少が続いており、4月以降の航空便供給回復と政府方針次第で、底入れの兆候が見えるかが焦点となる。
第三に、米国・ベトナム・マレーシアなど「新興桜需要市場」の伸びが4月も持続するか。3月単月過去最高を記録した7市場(米国・英国・ベトナム他)が4月のイースター連休でも勢いを維持すれば、市場分散ポートフォリオの厚みが構造的に確認できる。OTA価格データが示す京都+14.6%、北海道+10.2%という地域別ADR成長率の格差は、需要の質的変化(団体型→個人型、量から質へ)と密接に連動している。
5月谷の予約進度ヒートマップが示す通り、エリアごとに需要のタイミングと厚みは大きく異なる。4月推計値発表後、宿泊事業者は自社エリアの予約進度と当該エリアのADR成長率を照らし合わせ、5月後半〜7月前半の価格戦略を機動的に調整することが求められる。「全国平均」では見えない地域格差こそが、2026年の収益機会を左右する。
あわせて読みたい
- 訪日3月362万人・累計1000万人突破 国籍シフトとホテル料金感応度を読む
- 観光庁2025年通年統計の深掘り分析:日本人-3.8%、外国人+8.2%の構造変化
- 中国人訪日客の9割以上がAI活用:旅行計画は「検索」から「AI設計」へシフトとインタセクト調査
- 中国客減を誰が埋めたか — 訪日7カ国×都道府県の宿泊シェア分析(2026年Q1)
- 投資マネー視点の春節2026 — 中国インバウンドと中華系資本の日本ホテル投資
- <中国インバウンド最新動向>インタセクト、2026年春節の日本旅行調査を発表:渡航自粛ムードの影響「全くなかった」が6割超
- JNTO発表:2026年1月の訪日外国人数は359万7,500人、前年同月比4.9%減も韓国は単月110万人超で過去最高
参考資料・出典一覧
- JNTO「訪日外客数(2026年3月推計値)」(2026年4月15日発表)
- JNTO 2026年3月推計値プレスリリースPDF
- JNTO 訪日外客統計
- 観光庁「宿泊旅行統計調査(2026年2月第2次速報、3月第1次速報)」
- トラベルボイス「訪日外国人数、2026年3月は362万人」
- やまとごころ「2026年3月の訪日客361万人 累計1000万人越え」
- アイ・エヌ情報センター「2026年4月最新 訪日外国人客数推移データ」
- BB宿泊ラボ「2026年3月 訪日外客数 速報解説」
- メトロエンジンリサーチ — OTA公開価格データ(N=7,133施設、2026年4月時点)、予約進度推定(2026年5・7・8月チェックイン分)